ความเชื่อมั่นเหลือศูนย์! Goldman Sachs วิเคราะห์พอร์ตเฮดจ์ฟันด์: 'เทขายแบบยอมจำนน' ขาดทุนหนักสุดนับตั้งแต่โควิด
 Odaily
ผู้เขียนต้นฉบับ: ต่ง จิ้ง
แหล่งที่มาต้นฉบับ: Wallstreetcn
สัปดาห์ที่แล้ว เฮดจ์ฟันด์ "ยอมแพ้" ในที่สุด ข้อมูลล่าสุดจาก Goldman Sachs แสดงให้เห็นว่า กองทุน long-short ที่ใช้ปัจจัยพื้นฐานของสหรัฐฯ ลดเลเวอเรจลงอย่างมากในสัปดาห์เดียว ขนาดการลดเลเวอเรจใหญ่ที่สุดนับตั้งแต่ตลาดร่วงหนักช่วงโควิดในเดือนมีนาคม 2020 เลเวอเรจสุทธิลดลงแตะเปอร์เซ็นไทล์ที่ 0 ในรอบ 5 ปี สถานะถือครองของนักลงทุนหุ้นสหรัฐฯ เบาบางที่สุดในรอบ 5 ปี ขณะเดียวกัน แรงเทขายหุ้นเทคโนโลยียังมากกว่าช่วงปั่นป่วนเมื่อฤดูร้อนปีนี้อย่างมาก กลยุทธ์เชิงปริมาณ CTA ยังคงเทขายต่อเนื่อง ตัวชี้วัดความเชื่อมั่นเกือบทั้งหมดในตลาดส่งสัญญาณตื่นตระหนก
วันจันทร์ (9 พฤศจิกายน) ข้อมูล prime brokerage ของ Goldman Sachs แสดงให้เห็นว่า เลเวอเรจรวมของกองทุน long-short ที่ใช้ปัจจัยพื้นฐานสหรัฐฯ ลดลง 8.7 จุดเปอร์เซ็นต์ในสัปดาห์เดียว ซึ่งเป็นการลดลงรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่โควิดในเดือนมีนาคม 2020 เลเวอเรจสุทธิลดลง 3.7 จุดเปอร์เซ็นต์ มาอยู่ที่ 43.3% ซึ่งอยู่ในเปอร์เซ็นไทล์ที่ 0 ของช่วงย้อนหลัง 5 ปี Pierre Saboureault เทรดเดอร์ของ Goldman Sachs สรุปในรายงานวันจันทร์ว่า การลดเลเวอเรจเร่งตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม เลเวอเรจสุทธิของกองทุน long-short ที่ใช้ปัจจัยพื้นฐานแตะจุดต่ำสุดในรอบ 1 ปี 3 ปี และ 5 ปีพร้อมกัน และวันพฤหัสบดีที่แล้วมีลักษณะทั่วไปของการเทขายแบบ "ยอมจำนน"
หุ้นเทคโนโลยีได้รับผลกระทบหนักที่สุด นับตั้งแต่ต้นเดือนตุลาคม ลูกค้าโต๊ะเทรดสหรัฐฯ ของ Goldman Sachs ขายสุทธิหุ้นเทคโนโลยี (TMT และบริการสื่อสาร) ไปแล้วกว่า 3 แสนล้านดอลลาร์สหรัฐ มากกว่าช่วง momentum correction เดือนกรกฎาคมปีนี้ที่มียอดขายประมาณ 2.1 ถึง 2.3 แสนล้านดอลลาร์สหรัฐอย่างมาก ขณะเดียวกัน กลยุทธ์เชิงปริมาณ CTA ขายฟิวเจอร์ส S&P ไปประมาณ 1.16 หมื่นล้านดอลลาร์สหรัฐ และฟิวเจอร์ส Nasdaq 3 พันล้านดอลลาร์สหรัฐภายใน 5 วันของสัปดาห์ที่แล้ว และตามการคาดการณ์ของแบบจำลอง ในสัปดาห์หน้าจะยังคงขายต่อเนื่องในทุกสถานการณ์
การลดเลเวอเรจครั้งใหญ่ที่สุดนับตั้งแต่โควิด: เลเวอเรจสุทธิลดลงแตะเปอร์เซ็นไทล์ที่ 0 ในรอบ 5 ปี
Nelson Armbrust เทรดเดอร์ของ Goldman Sachs นำเสนอขนาดของการลดเลเวอเรจครั้งนี้อย่างละเอียดในรายงาน "ประเด็นสำคัญประจำวัน" วันที่ 9 พฤศจิกายน เลเวอเรจรวมของกองทุน long-short ที่ใช้ปัจจัยพื้นฐานสหรัฐฯ ลดลง 8.7 จุดเปอร์เซ็นต์ มาอยู่ที่ 207.5% (เปอร์เซ็นไทล์ที่ 26 ในรอบ 1 ปี) เลเวอเรจสุทธิลดลง 3.7 จุดเปอร์เซ็นต์ มาอยู่ที่ 43.3% (เปอร์เซ็นไทล์ที่ 0 ในรอบ 5 ปี) เลเวอเรจรวมที่ปรับด้วยเบต้าลดลงเกือบ 16 จุดเปอร์เซ็นต์ในสัปดาห์เดียว นับตั้งแต่ต้นปี เลเวอเรจรวมลดลง 11 จุดเปอร์เซ็นต์ และเลเวอเรจสุทธิลดลง 11.6 จุดเปอร์เซ็นต์ ลบการเพิ่มขึ้นของเลเวอเรจรวม 21.9 จุดเปอร์เซ็นต์ตลอดปี 2025 ไปมากกว่าครึ่งหนึ่ง อัตราส่วน long-short 1.527 อยู่ในเปอร์เซ็นไทล์ที่ 1 ของช่วง 3 ปีและ 5 ปี
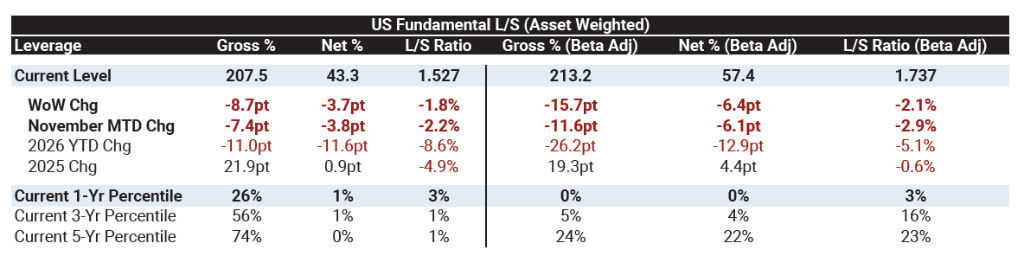
Armbrust กล่าวว่า "นี่เป็นสัญญาณที่ชัดเจนว่าสถานะถือครองกำลังถูกปรับลด"
ที่น่าสังเกตคือ หากรวมบัญชีมหภาคและบัญชีเชิงระบบเข้าในบัญชี prime brokerage ทั่วโลก เลเวอเรจรวมโดยรวมเพิ่มขึ้นเล็กน้อย 0.1 จุดเปอร์เซ็นต์ มาอยู่ที่ 314.2% (เปอร์เซ็นไทล์ที่ 85 ในรอบ 1 ปี) แต่เลเวอเรจสุทธิลดลงแตะเปอร์เซ็นไทล์ที่ 4 และอัตราส่วน long-short ลดลงแตะเปอร์เซ็นไทล์ที่ 3 กล่าวอีกนัยหนึ่ง ตลาดยังคงมีความเสี่ยง (exposure) จำนวนมาก แต่แทบไม่มีความเชื่อมั่นเลย
จากมุมมองทั่วโลก ข้อมูลของ Saboureault แสดงให้เห็นว่า หุ้นทั่วโลกถูกขายสุทธิ (ค่าเบี่ยงเบนมาตรฐาน -1.0 ในรอบ 1 ปี) การลดเลเวอเรจเร่งตัวขึ้น (ค่าเบี่ยงเบนมาตรฐาน -0.8 ในรอบ 1 ปี เป็นขนาดการลดเลเวอเรจเป็นดอลลาร์ที่ใหญ่ที่สุดนับตั้งแต่เดือนกรกฎาคม) ขนาดการขายสถานะซื้อ (long) มากกว่าการซื้อคืนสถานะ short ถึง 5 เท่า หุ้นรายตัวถูกขายสุทธิติดต่อกันเป็นสัปดาห์ที่ 8 ขณะที่ผลิตภัณฑ์มหภาคถูกซื้อสุทธิติดต่อกันเป็นสัปดาห์ที่ 3 เลเวอเรจสุทธิของกองทุน long-short ที่ใช้ปัจจัยพื้นฐานทั่วโลกที่ 45.3% เป็นระดับต่ำสุดในรอบ 12 เดือน อยู่ในเปอร์เซ็นไทล์ที่ 0 ของช่วง 1 ปีและ 3 ปี อัตราส่วน long-short ต่ำสุดในรอบ 5 ปีของบัญชี Goldman Sachs
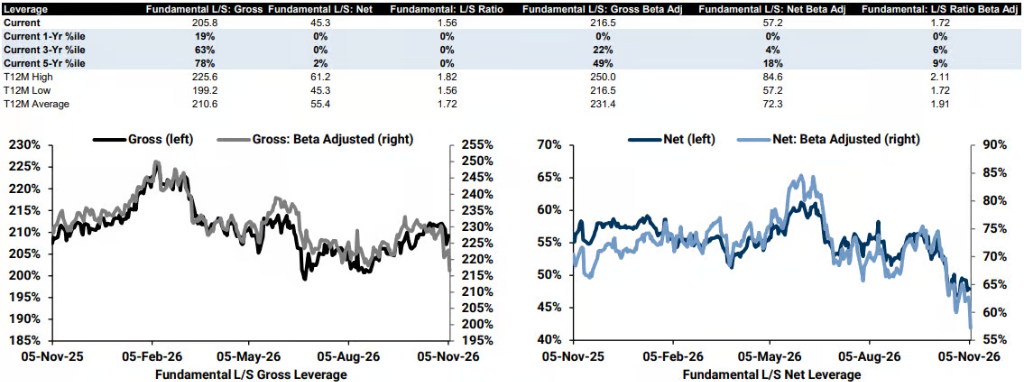
Morgan Stanley เคยระบุไว้ก่อนหน้านี้ว่า การลดความเสี่ยงอย่างต่อเนื่องในฤดูร้อนนี้และเดือนตุลาคมเป็นช่วงการลดความเสี่ยงต่อเนื่องยาวนานที่สุดในรอบ 15 ปีของกองทุน long-short (L/S) และนั่นเป็นการประเมินก่อนเกิด "การนองเลือด" เมื่อสัปดาห์ที่แล้ว หลังจากสัปดาห์ที่แล้ว เลเวอเรจสุทธิของสหรัฐฯ ลดลงจาก 51% ที่ Morgan Stanley บันทึกไว้ มาอยู่ที่ 43% ตามข้อมูลของ Goldman Sachs
หุ้นเทคโนโลยีถูกเทขายระดับประวัติการณ์ หุ้นอุตสาหกรรมถูกขายสุทธิมากสุดในรอบ 5 ปี
ภาคเทคโนโลยีเป็นพื้นที่ที่ได้รับผลกระทบหนักที่สุดจากการเทขายรอบนี้ ภาคเทคโนโลยีสารสนเทศเป็นภาคที่ถูกขายสุทธิมากที่สุดทั้งในระดับโลกและสหรัฐฯ สัดส่วนการขายสุทธิหุ้นเทคโนโลยีสารสนเทศทั่วโลกในสัปดาห์นี้ใกล้เคียงกับสัปดาห์ที่มียอดขายสุทธิสูงสุดนับตั้งแต่ Goldman Sachs เริ่มบันทึกข้อมูลในปี 2016 และในช่วง 5 เดือนที่ผ่านมา มี 4 ครั้งที่ติดอันดับ 5 สัปดาห์ที่มียอดขายสุทธิสูงสุดเป็นประวัติการณ์
Robbie Stankard โบรกเกอร์หลักทรัพย์ของ Goldman Sachs ชี้ว่า เมื่อคิดเป็นเปอร์เซ็นต์ ขนาดการขายหุ้นเทคโนโลยีทั่วโลกในสัปดาห์นี้เทียบเท่ากับช่วงกลางเดือนตุลาคมและเดือนกันยายน 2024 ซึ่งเป็นสัปดาห์ที่มียอดขายสุทธิสูงสุดนับตั้งแต่ Goldman Sachs เริ่มบันทึกข้อมูลในปี 2016
John Flood เทรดเดอร์ของ Goldman Sachs เขียนในรายงานชื่อ "พลิกหน้าสัปดาห์ที่แล้ว" ว่า: นับตั้งแต่ต้นเดือนตุลาคม ลูกค้าโต๊ะเทรดสหรัฐฯ ของ Goldman Sachs ขายสุทธิหุ้นเทคโนโลยี (TMT และบริการสื่อสาร) ไปแล้วประมาณ 3 แสนล้านดอลลาร์สหรัฐ โดยในสัปดาห์ที่แล้วคิดเป็นประมาณ 6 พันล้านดอลลาร์สหรัฐ เมื่อเทียบกันแล้ว ช่วง momentum correction เดือนกรกฎาคมมียอดขายสุทธิประมาณ 2.1 ถึง 2.3 แสนล้านดอลลาร์สหรัฐ การเทขายรอบนี้มากกว่า 30% ถึง 40% สัญญาณบวกเพียงอย่างเดียวคือ วันที่ 6 พฤศจิกายน (วันศุกร์) เป็นวันแรกในรอบ 7 วันทำการติดต่อกันที่มีการซื้อสุทธิหุ้นเทคโนโลยี ประมาณ 1 พันล้านดอลลาร์สหรัฐ
ภาคอุตสาหกรรมก็ไม่รอดเช่นกัน หุ้นอุตสาหกรรมเป็นภาคที่ถูกขายสุทธิมากเป็นอันดับสองของโลก และมียอดขายสุทธิเป็นเปอร์เซ็นต์สูงสุดในรอบ 5 ปี ถูกขายสุทธิติดต่อกันเป็นสัปดาห์ที่ 4 ในระดับกลุ่มย่อย อุปกรณ์ไฟฟ้า ผลิตภัณฑ์ก่อสร้าง การบินและอวกาศและการป้องกันประเทศ บริษัทการค้าและผู้จัดจำหน่ายนำการปรับตัวลง ขณะที่สายการบินโดยสารและเครื่องจักรถูกซื้อสุทธิ Stankard ชี้ว่า การที่อุปกรณ์ไฟฟ้าและผลิตภัณฑ์ก่อสร้างนำการปรับตัวลงไม่ใช่เรื่องบังเอิญ เพราะเป็นธุรกรรมที่เกี่ยวข้องกับไฟฟ้าสำหรับศูนย์ข้อมูล
เมื่อดูยอดสะสมตั้งแต่ต้นปี การขายสุทธิภาค TMT ปรับตัวลงกลับมาใกล้จุดต่ำสุดของเดือนกรกฎาคม ภาคอุตสาหกรรมมียอดขายใน 5 วันของสัปดาห์ที่แล้วเกิน 3 ค่าเบี่ยงเบนมาตรฐาน ซึ่งมากที่สุดในบรรดาภาคส่วนต่างๆ ของสหรัฐฯ
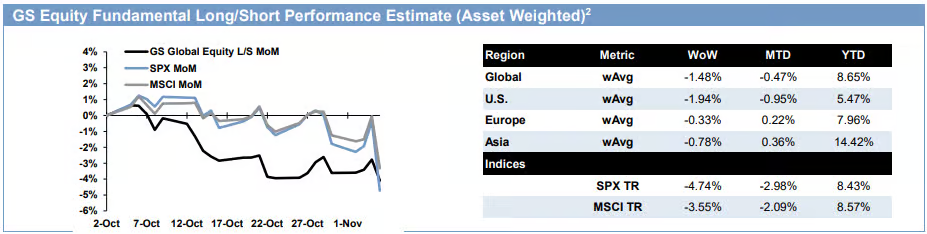
ด้านผลการดำเนินงาน การประมาณการของ prime brokerage ของ Goldman Sachs แสดงให้เห็นว่า กองทุน long-short ที่ใช้ปัจจัยพื้นฐานสหรัฐฯ ขาดทุน 1.94% ในสัปดาห์ที่แล้ว กองทุนประเภทเดียวกันทั่วโลกขาดทุน 1.48% ขณะที่ดัชนี S&P 500 Total Return ลดลง 4.74% ในช่วงเวลาเดียวกัน ผลตอบแทนตั้งแต่ต้นปีของนักลงทุนหุ้นสหรัฐฯ อยู่ที่เพียง 5.47% ตามหลัง S&P 500 ที่ 8.43% กองทุนธีมเทคโนโลยีย่ำแย่กว่า โดยภายในวันพฤหัสบดีได้ลบกำไรทั้งปีไปแล้ว
โครงสร้างพอร์ต: Mag 7 ยังใกล้จุดสูงสุดเป็นประวัติการณ์ ที่อยู่อาศัยและไฟฟ้ากลายเป็น short สุทธิ
แม้จะผ่านการลดเลเวอเรจครั้งใหญ่ที่สุดนับตั้งแต่โควิด แต่บัญชีของ Goldman Sachs ยังมีโครงสร้างพอร์ตที่น่าสนใจหลายประการ Flood ระบุ 5 ภาคส่วนที่โดดเด่นในบัญชี prime brokerage ปัจจุบัน:
หุ้น 7 ตัวใหญ่ (Mag 7) และระบบคลาวด์ระดับไฮเปอร์สเกล (การจัดสรรสุทธิยังใกล้จุดสูงสุดเป็นประวัติการณ์)
ที่อยู่อาศัย/ผู้สร้างบ้าน (บัญชี short สุทธิ อัตราส่วน long-short อยู่ที่จุดต่ำสุดในรอบ 5 ปี)
ร้านอาหาร (อัตราส่วน long-short อยู่ที่จุดต่ำสุดในรอบ 5 ปี)
ไฟฟ้า/อุปกรณ์ไฟฟ้าสหรัฐฯ (บัญชี short สุทธิ อัตราส่วน long-short อยู่ที่จุดต่ำสุดในรอบ 5 ปี)
หุ้นเทคโนโลยีชีวภาพขนาดกลางและเล็ก (ยังคง long สุทธิ อัตราส่วน long-short เกิน 3 แต่อยู่ที่จุดต่ำสุดในรอบประมาณ 3 ปี)
สิ่งที่น่าสนใจที่สุดคือ หลังจากการลดเลเวอเรจครั้งใหญ่ที่สุดนับตั้งแต่โควิด การจัดสรรสุทธิใน Mag 7 และระบบคลาวด์ระดับไฮเปอร์สเกลยังคงใกล้จุดสูงสุดเป็นประวัติการณ์ ขณะที่บัญชีได้เปลี่ยนเป็น short สุทธิในที่อยู่อาศัยและไฟฟ้า/อุปกรณ์ไฟฟ้า กล่าวอีกนัยหนึ่ง กองทุนเทขายหุ้นเทคโนโลยีอย่างกว้างขวาง แต่ยังคงถือครองสถานะ long ใน "ผู้ให้บริการคลาวด์รายใหญ่" (คือยักษ์ใหญ่ระบบคลาวด์ระดับไฮเปอร์สเกล) อย่างเหนียวแน่น หากตลาดย่ำแย่ลงอีก การซื้อขายที่แออัดสุดท้ายนี้อาจกลายเป็นเป้าหมายการเทขายถัดไป
กลยุทธ์เชิงปริมาณ CTA: เป็นผู้ขายในทุกสถานการณ์ อาจเทขายเพิ่มอีกสูงสุด 4.5 หมื่นล้านดอลลาร์สหรัฐ
สัปดาห์ที่แล้ว กลยุทธ์เชิงปริมาณ CTA ทำหน้าที่เป็นตัวเร่งการปรับตัวลง ตามการประมาณการ CTA ขายฟิวเจอร์ส S&P ไปประมาณ 1.16 หมื่นล้านดอลลาร์สหรัฐ และฟิวเจอร์ส Nasdaq 3 พันล้านดอลลาร์สหรัฐภายใน 5 วันของสัปดาห์ที่แล้ว
ที่น่ากังวลยิ่งกว่าคือแรงกดดันที่ตามมา บทสรุปกลยุทธ์เชิงระบบของ Saboureault แสดงให้เห็นว่า สัญญาณเชิงระบบ/CTA ปัจจุบันเป็นลบในตลาดหุ้น 50% ถึง 60% ทั่วโลก ครอบคลุม S&P 500 และตลาดหลักส่วนใหญ่
การวิเคราะห์สถานการณ์ของ Stankard แสดงให้เห็นว่า ในสัปดาห์หน้า ไม่ว่าตลาดจะเคลื่อนไหวอย่างไร CTA จะเป็นผู้ขาย:
- สถานการณ์ตลาดทรงตัว: ขายประมาณ 2.33 หมื่นล้านดอลลาร์สหรัฐ (ในจำนวนนี้เป็น S&P ประมาณ 3.11 หมื่นล้านดอลลาร์สหรัฐ)
- สถานการณ์ตลาดปรับตัวขึ้น: ขายประมาณ 3.9 พันล้านดอลลาร์สหรัฐ (ในจำนวนนี้เป็น S&P ประมาณ 2.31 หมื่นล้านดอลลาร์สหรัฐ)
- สถานการณ์ตลาดปรับตัวลง: ขายประมาณ 4.87 หมื่นล้านดอลลาร์สหรัฐ (ในจำนวนนี้เป็น S&P ประมาณ 3.15 หมื่นล้านดอลลาร์สหรัฐ)
ในเดือนหน้า เฉพาะในสถานการณ์ที่ตลาดปรับตัวขึ้นอย่างแข็งแกร่งเท่านั้น CTA จึงจะเปลี่ยนเป็นผู้ซื้อ (ซื้อประมาณ 7.4 หมื่นล้านดอลลาร์สหรัฐ ในจำนวนนี้เป็น S&P ประมาณ 1.44 หมื่นล้านดอลลาร์สหรัฐ) ในสถานการณ์ตลาดปรับตัวลง ขนาดการขายหุ้นทั่วโลกอาจสูงถึงประมาณ 1.495 แสนล้านดอลลาร์สหรัฐ
ระดับทางเทคนิคที่สำคัญของ S&P 500: ระยะสั้นประมาณ 7,675 จุด ระยะกลางประมาณ 7,549 จุด ระยะยาวประมาณ 7,084 จุด ปัจจุบันราคาปิดของดัชนีสูงกว่าระดับดังกล่าวทั้งหมด ซึ่งเป็นเหตุผลที่กลยุทธ์เชิงปริมาณยังคงขายต่อเนื่อง
สัญญาณตื่นตระหนกสว่างขึ้นทั้งหมด ข้อยกเว้นเดียวคือดัชนีความเชื่อมั่นรวมของ Goldman Sachs เอง
ตัวชี้วัดความเชื่อมั่นตลาดหลายรายการส่งสัญญาณตื่นตระหนกอย่างรุนแรง
"ดัชนีความตื่นตระหนก" ของ Goldman Sachs: Armbrust ชี้ว่า ค่าดัชนีที่เกิน 9 ในอดีตเป็นโอกาสซื้อที่ดี วันพฤหัสบดีที่แล้วแตะ 9.57 และปิดสัปดาห์ที่ 9.2
"อัตราส่วนเซอร์ไพรส์ทวีคูณ": ตัวชี้วัดที่ Brian Garrett ผู้เชี่ยวชาญด้านอนุพันธ์และนักกลยุทธ์ของ Goldman Sachs สร้างขึ้น วัดทวีคูณของการเปลี่ยนแปลงราคารายวันของสินทรัพย์เทียบกับความผันผวนโดยนัยของออปชันวันก่อนหน้า S&P 500 ทำค่าสูงสุดในรอบ 19 ปีในสัปดาห์นี้ Nasdaq อยู่อันดับสอง และ Russell 2000 อยู่ในห้าอันดับแรก ตลาดออปชันประเมินความผันผวนครั้งนี้ต่ำเกินไปมากที่สุดในรอบกว่า 20 ปี
โครงสร้างจุลภาคของตลาดก็อยู่ภายใต้แรงกดดันเช่นกัน: ความลึกของคำสั่งซื้อขายฟิวเจอร์ส S&P ลดลงเหลือ 4.15 ล้านดอลลาร์สหรัฐ ต่ำกว่าค่าเฉลี่ย 11.4 ล้านดอลลาร์สหรัฐอย่างมาก ความสัมพันธ์โดยนัย 1 เดือนพุ่งจากต่ำกว่า 10% ในฤดูร้อนเป็นประมาณ 26% ส่วนต่างความผันผวนโดยนัยระหว่าง Nasdaq และ S&P ขยายเป็นเกือบ 9 จุดเปอร์เซ็นต์ ใกล้สถิติ 12.6 จุดที่ทำไว้ช่วง momentum crash ในฤดูร้อน ความเบ้ของออปชัน put ยังคงสูงที่ 1.20 ขณะที่ความเบ้ของออปชัน call ลดลงเหลือ 0.76
ดัชนีความเสี่ยงที่ยอมรับได้ของ Goldman Sachs (GSRAII) ลดลงเหลือ -0.65 แต่ยังไม่แตะระดับ -1 ที่ Armbrust เรียกว่าเป็นสัญญาณซื้อที่แข็งแกร่ง จุดต่ำสุดช่วงโควิดเดือนมีนาคม 2020 ดัชนีอยู่ที่ -2.03
นักลงทุนรายย่อยก็เริ่มหวั่นไหว คำวิจารณ์หนึ่งคำของ Saboureault ต่อนักลงทุนรายย่อยคือ "ถอยแล้ว" สัปดาห์ที่แล้วมีค่าความเบ้ของการซื้อขายรายวันติดลบมากที่สุดสองครั้งนับตั้งแต่ต้นเดือนมิถุนายน การซื้อสุทธิของนักลงทุนรายย่อยใน S&P 500 ต่ำกว่าศูนย์สองครั้ง ผลสำรวจ AAII แสดงให้เห็นว่า ในสัปดาห์สิ้นสุดวันที่ 4 พฤศจิกายน สัดส่วนผู้มองตลาดขาลงพุ่งขึ้น 7 จุดเปอร์เซ็นต์ เป็น 48.4% สูงกว่าค่าเฉลี่ยในอดีต 17 จุดเปอร์เซ็นต์ ดัชนี Fear & Greed ของ CNN ฟื้นตัวเล็กน้อยจาก 19 เป็น 24 แต่ยังอยู่ในโซน "ความกลัวอย่างรุนแรง"
ข้อยกเว้นเดียวคือดัชนีความเชื่อมั่นหุ้นสหรัฐฯ (Sentiment Indicator) ของ Goldman Sachs เอง ดัชนีรวมนี้ครอบคลุมตัวชี้วัดสถานะถือครอง 9 รายการจากสถาบัน นักลงทุนรายย่อย และนักลงทุนต่างชาติ โดยปรับตัวขึ้นจาก +0.2 เป็น +0.6 เกณฑ์สัญญาณสถานะถือครองเบาบางคือต่ำกว่า -1.0 ซึ่งปัจจุบันยังห่างไกล เหตุผลคือ กองทุนรวมและนักลงทุนต่างชาติที่ซื้อต่อเนื่องทำให้ดัชนีรวมอยู่ในแดนบวก สัญญาณ contrarian bullish ที่ว่า "ทุกคนออกจากตลาดแล้ว" จึงยังไม่สมบูรณ์
ใครรับซื้อ? กองทุนรวมและการซื้อคืนของบริษัทซื้อสวนทาง
อีกด้านหนึ่งของการเทขายครั้งใหญ่ของเฮดจ์ฟันด์คือการซื้อสวนทางของ "เงินทุนระยะยาว"
ด้านกองทุนรวม ตามข้อมูล EPFR ในสัปดาห์สิ้นสุดวันที่ 4 พฤศจิกายน กองทุนหุ้นทั่วโลกมีเงินไหลเข้าสุทธิประมาณ 8.9 หมื่นล้านดอลลาร์สหรัฐ (สัปดาห์ก่อนหน้า 5.6 หมื่นล้านดอลลาร์สหรัฐ) ในจำนวนนี้ประมาณ 3.7 หมื่นล้านดอลลาร์สหรัฐไหลเข้าสหรัฐฯ ยอดสะสม 4 สัปดาห์ล่าสุดมีเงินไหลเข้าสุทธิประมาณ 2.65 แสนล้านดอลลาร์สหรัฐ ในจำนวนนี้ประมาณ 1.11 แสนล้านดอลลาร์สหรัฐไหลเข้าสหรัฐฯ กองทุนเทคโนโลยีมีเงินไหลเข้าสุทธิสูงสุดอีกครั้ง แม้หุ้นที่เกี่ยวข้องกับ AI จะผันผวนอย่างรุนแรง เงินทุนข้ามพรมแดนที่ไหลเข้ากองทุนสหรัฐฯ เพิ่มขึ้นต่อเนื่อง สะสมตั้งแต่ปี 2022 ใกล้แตะ 1 ล้านล้านดอลลาร์สหรัฐ
ด้านการซื้อคืนของบริษัท ปัจจุบันประมาณ 90% ของบริษัทใน S&P 500 พ้นช่วงเงียบการซื้อคืนแล้ว คาดว่าจะเพิ่มเป็นประมาณ 93% ภายในสุดสัปดาห์นี้ รายงานจากโต๊ะซื้อคืนของ Goldman Sachs แสดงให้เห็นว่า กิจกรรมในสัปดาห์ที่แล้วเร่งตัวขึ้นอย่างมาก โดยได้แรงหนุนจากโมเมนตัมหลังการเลือกตั้งและฤดูกาลรายงานผลประกอบการที่คึกคัก สัดส่วนคำสั่งซื้อในตลาดเปิดแบบใช้ดุลยพินิจพุ่งจาก 22% ในสัปดาห์ก่อนหน้าเป็น 33% ปริมาณการดำเนินการประมาณ 1.6 เท่าของค่าเฉลี่ยรายวันของปีที่แล้ว วงเงินอนุมัติซื้อคืนตั้งแต่ต้นปี 2026 อยู่ที่ 1.5 ล้านล้านดอลลาร์สหรัฐ เกินสถิติ 1.37 ล้านล้านดอลลาร์สหรัฐของทั้งปี 2025
อย่างไรก็ตาม แรงกดดันด้านอุปทานก็ไม่ควรมองข้าม สัปดาห์ที่แล้วขนาด IPO และการเพิ่มทุนในอเมริกาเหนืออยู่ที่ 1.63 หมื่นล้านดอลลาร์สหรัฐ ยอดสะสมตั้งแต่ต้นปีอยู่ที่ 5.36 แสนล้านดอลลาร์สหรัฐ การซื้อคืนของบริษัทยังต้องดูดซับแรงกดดันด้านอุปทานนี้อย่างต่อเนื่อง
การต่อสู้ระหว่างขาขึ้นและขาลง: หลังการสับเปลี่ยนพอร์ต จุดต่ำสุดของตลาดอาจต้องรอให้ CTA ขายเสร็จ
แม้จะผ่านสัปดาห์ที่ยากลำบาก Flood ยังคงระบุเหตุผล 4 ประการที่ยังคงมุมมองเชิงสร้างสรรค์: อัตราการเติบโตของกำไรต่อหุ้นไตรมาส 3 ของ S&P 500 เมื่อเทียบรายปีติดตามอยู่ที่ 35% ความกว้างของตลาดดีขึ้นอย่างมาก P/E ของ S&P 500 อยู่ที่ประมาณ 18 เท่า อยู่ในเปอร์เซ็นไทล์ที่ 31 ของทศวรรษที่ผ่านมา ภาคบริการสื่อสารยิ่งอยู่ในเปอร์เซ็นไทล์ที่ 4 ของประวัติศาสตร์ 10 ปีของตัวเอง บริษัทต่างๆ กำลังซื้อเมื่อราคาอ่อนตัวลงอย่างแข็งขัน
ตามมุมมองของนักวิเคราะห์เซมิคอนดักเตอร์ของ Goldman Sachs ที่ Armbrust อ้างถึง หุ้นที่เกี่ยวข้องเข้าสู่โซนขายมากเกินไปอย่างชัดเจน อัตราส่วนความเสี่ยงต่อผลตอบแทนน่าสนใจสำหรับหุ้นบางตัว และระบุชื่อที่ชื่นชอบ ได้แก่ Nvidia, Broadcom, Applied Materials และ Lam Research
อย่างไรก็ตาม แรงกดดันหลายประการยังคงอยู่ Saboureault สรุปว่า "ราคาน้ำมันลดลง อัตราผลตอบแทนลดลง ความผันผวนต้องทรงตัวต่อไป เงินทุนจึงจะกลับเข้ามาได้" ก่อนที่ความผันผวนจะทรงตัว ข้อมูล CPI วันอังคาร และรายงานผลประกอบการของ Nvidia วันที่ 17 พฤศจิกายนจะประกาศออกมา สัปดาห์ที่แล้วอาจเป็น "ช่วงเวลาแห่งการยอมจำนน" ของเฮดจ์ฟันด์ แต่จุดต่ำสุดที่แท้จริงของตลาดอาจต้องรอให้ CTA ดำเนินการขายส่วนที่เหลือให้เสร็จสิ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้