โกลด์แมนแซคส์: ตลาดหุ้นสหรัฐฯ ยังมี 'แรงส่งสุดท้าย' ก่อนปี 2027 จากนั้นจะคล้ายช่วงก่อนฟองสบู่แตกปี 2000
 Odaily
ผู้เขียนต้นฉบับ: สวี่ เชา
แหล่งข่าวต้นฉบับ: วอลล์สตรีทเจียน
จุดเปลี่ยนของตลาดกำลังใกล้เข้ามา Tony Pasquariello หัวหน้าฝ่ายธุรกิจกองทุนเฮดจ์ฟันด์ของโกลด์แมนแซคส์ ออกมาเตือนว่า แนวโน้มหลักของตลาดหุ้นสหรัฐฯ ยังไม่ขาดสะบั้น แต่กำลังเข้าสู่ช่วงนับถอยหลัง เขาคาดว่าดัชนี S&P 500 จะปรับตัวขึ้นรอบสุดท้าย จากนั้นในปี 2027 จะเผชิญกับแรงกดดันจากอุปทานหุ้นสุทธิครั้งใหญ่ที่สุดนับตั้งแต่วิกฤตฟองสบู่ดอทคอมแตกในปี 2000
Pasquariello ระบุในรายงานประจำสัปดาห์ล่าสุดว่า ตัวแปรหลักสามประการที่ขับเคลื่อนผลงานอันแข็งแกร่งของตลาดหุ้นสหรัฐฯ ในช่วงสี่ปีที่ผ่านมา ได้แก่ การเติบโตของกำไร กระแสเงินทุน และเรื่องเล่าเกี่ยวกับ AI ต่างมีทิศทางที่แย่ลงพร้อมกัน เขากล่าวอย่างชัดเจนว่า "คาดว่าดัชนี S&P จะปรับตัวขึ้นครั้งสุดท้ายก่อนถึงจุดเปลี่ยน แต่ปี 2027 จะเป็นปีที่ผลตอบแทนย่ำแย่ลงอย่างแน่นอน" พร้อมเตือนว่าระดับพื้นฐานของความผันผวนของดัชนีจะปรับตัวสูงขึ้นตามแนวโน้ม
ที่น่าสังเกตคือ ในสัปดาห์เดียวกันนี้ Rich Privorotsky นักกลยุทธ์อีกคนของโกลด์แมนแซคส์ ก็ได้อ้างอิงการเปรียบเทียบกับจุดสูงสุดของฟองสบู่ดอทคอมในรายงานชื่อ "1998 หรือ 2000?" ซึ่งหมายความว่าภายในสัปดาห์เดียว ภายในโกลด์แมนแซคส์มีการกล่าวถึงการล่มสลายของหุ้นเทคในปี 2000 โดยนัยถึงสองครั้ง ขณะเดียวกัน ดัชนี Nasdaq 100 ร่วงลง 6.36% ภายในวันเดียว ซึ่งเป็นการร่วงลงรายวันครั้งใหญ่ที่สุดนับตั้งแต่การระบาดของโควิด-19 และผลกำไรของกองทุนเฮดจ์ฟันด์ในปีนี้แทบจะหายไปหมดแล้ว
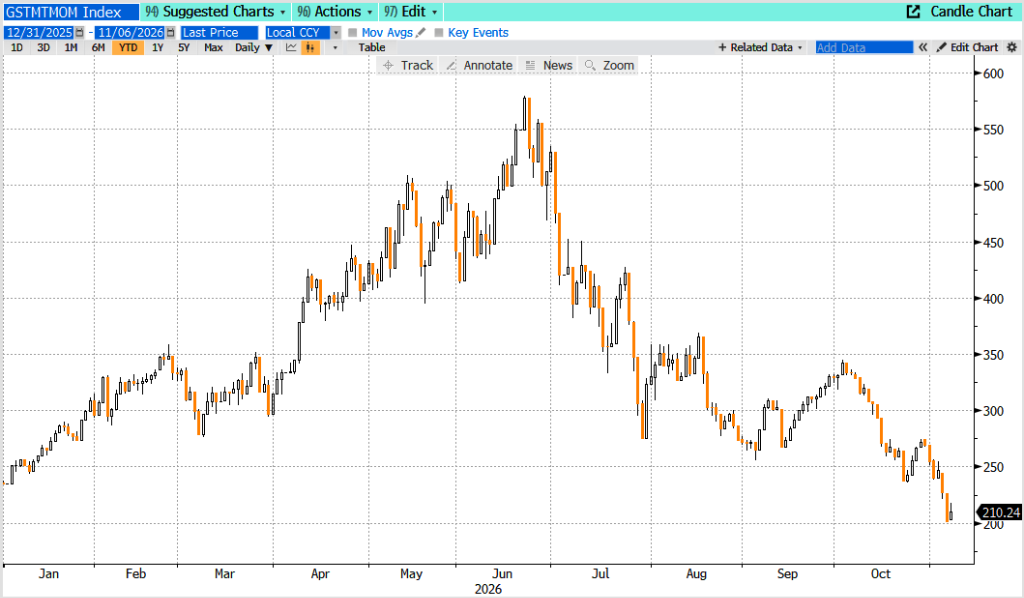
การเติบโตของกำไรแตะจุดสูงสุด แรงส่งขาขึ้นยากจะดำเนินต่อไป
ในด้านกำไร อัตราการเติบโตของกำไรของดัชนี S&P 500 ในไตรมาสที่สองอยู่ที่ 33% และคาดว่าไตรมาสที่สามจะแตะ 35% เขาชี้ว่า "นี่เป็นอัตราการเติบโตของกำไรที่เร็วที่สุดในรอบ 30 ปี นอกเหนือจากช่วงฟื้นตัวหลังภาวะเศรษฐกิจถดถอย"
อย่างไรก็ตาม การชะลอตัวของการเติบโตกลายเป็นเหตุการณ์ที่มีความเป็นไปได้สูง Pasquariello ยอมรับว่า ตลาดมีความอ่อนไหวอย่างมากต่ออัตราการเปลี่ยนแปลง "ความขัดแย้งระหว่างอนุพันธ์อันดับสองและอนุพันธ์อันดับหนึ่งคือความขัดแย้งหลักที่ผมพิจารณาซ้ำแล้วซ้ำเล่า และความขัดแย้งนี้กำลังซับซ้อนมากขึ้นเรื่อยๆ" แม้ว่าโกลด์แมนแซคส์คาดการณ์ว่า EPS ของดัชนี S&P ในปีหน้าจะยังเติบโตได้ประมาณ 18% และข้อมูลในอดีตแสดงให้เห็นว่าฝ่ายขาขึ้นยังมีโอกาสชนะ แต่เขากล่าวอย่างชัดเจนว่า "ยากขึ้นเรื่อยๆ ที่จะจินตนาการว่ากำไรจะมอบความไม่สมมาตรของผลตอบแทนขาขึ้นแบบที่เราเคยได้รับในช่วงไม่กี่ปีที่ผ่านมาได้อีก"
เขายังเตือนเป็นพิเศษว่า การคาดการณ์กำไรของโกลด์แมนแซคส์ "อ่อนไหวอย่างมากต่อการใช้จ่ายลงทุนด้าน AI" และพัฒนาการในสัปดาห์นี้ทำให้ความเสี่ยงขาลงของการคาดการณ์นั้นเพิ่มขึ้นอย่างชัดเจน
สภาพคล่องแย่ลง อุปทานสุทธิปี 2027 สูงสุดนับตั้งแต่ปี 2000
สัญญาณด้านกระแสเงินทุนรุนแรงยิ่งกว่า Pasquariello เขียนว่า ในช่วงสามเดือนที่ผ่านมา ตลาดดูดซับแรงขายที่กว้างและลึกอย่างต่อเนื่อง การเทขายในสัปดาห์นี้เข้าสู่สถานะ "ปะทุเต็มรูปแบบ" แล้ว จากข้อมูล prime brokerage ของโกลด์แมนแซคส์ เมื่อวัดจากช่วง 20 วันทำการที่ผ่านมา กองทุนเฮดจ์ฟันด์เทขายหุ้น AI ทั่วโลกด้วยความเร็วสูงสุดในรอบกว่า 5 ปี โดยเบี่ยงเบนจากค่าเฉลี่ยมากกว่า 3 ส่วนเบี่ยงเบนมาตรฐาน
ฝ่ายซื้อก็ชะลอตัวพร้อมกัน การลดลงของแรงซื้อคืนหุ้นของบริษัท การหดตัวของแรงซื้อจากนักลงทุนต่างชาติ และการเทขายตามกลไกของกลยุทธ์เชิงปริมาณ เช่น CTA ร่วมกันก่อให้เกิด "การชะลอตัวของฝ่ายซื้อ"
ที่น่ากังวลยิ่งกว่าคือแรงกดดันด้านอุปทานในปี 2027: Pasquariello ระบุอย่างชัดเจนว่า อุปทานหุ้นสุทธิที่เพิ่มขึ้นของตลาดหุ้นสหรัฐฯ ในปี 2027 คาดว่าจะแตะระดับสูงสุดนับตั้งแต่ปี 2000 การประสานกันของท่อ IPO ขนาดใหญ่ เช่น SpaceX และ Anthropic กับการเปลี่ยนทิศทางกระแสเงินสดของบริษัท (ต้องให้ความสำคัญกับรายจ่ายลงทุนมากกว่าการซื้อคืนหุ้น) จะสร้างแรงกดดันทั้งด้านอุปสงค์และอุปทานพร้อมกัน แม้ว่าเขาจะมีมุมมองค่อนข้างเป็นบวกต่อสภาพคล่องในช่วงแปดสัปดาห์สุดท้ายของปี และชี้ว่าขนาดการซื้อคืนหุ้นฟื้นตัวขึ้นมาอยู่ที่ประมาณ 5 หมื่นล้านดอลลาร์ต่อวัน แต่แรงหนุนระยะสั้นนี้ไม่อาจปกปิดแรงกดดันเชิงโครงสร้างในปี 2027 ได้
เรื่องเล่า AI เริ่มมีรอยร้าว ความเสี่ยงด้านลบขยายตัว
Pasquariello จัดให้เรื่องเล่า AI เป็น "ตัวแปรที่คลี่คลายได้ยากที่สุด" เมื่อเข้าสู่สัปดาห์นี้ ตลาดมีความคาดหวังทั่วไปแล้วว่าการเติบโตของรายจ่ายลงทุนของบริษัทเทคยักษ์ใหญ่จะแตะจุดสูงสุด โดยฉันทามติของตลาดแสดงให้เห็นว่า การเติบโตดังกล่าวจะลดลงจาก 96% ในปีนี้เหลือ 44% ในปีหน้า ขณะเดียวกัน ผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลมีการใช้เงินสดสุทธิในไตรมาสที่สามถึง 31 พันล้านดอลลาร์ และความกังวลของตลาดต่อ "กระแสเงินสดอิสระติดลบ" อย่างต่อเนื่องก็สะสมมากขึ้นเรื่อยๆ
เขาสรุปผลกระทบของเหตุการณ์ในสัปดาห์นี้ต่อแนวโน้ม AI เป็นสี่ประเด็น: ประการแรก รายจ่ายลงทุนด้าน AI เคยเป็น "แรงขับเคลื่อนสำคัญ" ของตลาด แต่ตอนนี้ตลาดถูกบังคับให้พิจารณาอย่างจริงจังว่าความเข้มข้นของการก่อสร้างจะยั่งยืนหรือไม่ ประการที่สอง แนวโน้มรายจ่ายลงทุนด้าน AI ขยายการกระจายของผลลัพธ์ที่เป็นไปได้ "นำความเสี่ยงด้านลบเข้ามาสู่ตลาดที่เดิมแทบจะมุ่งเน้นแต่ด้านบวก" ประการที่สาม หากจังหวะการก่อสร้างชะลอลง วัฏจักรอาจยืดยาวขึ้น และยังคงรักษาการมองโลกในแง่ดีอย่างระมัดระวังในระยะกลางได้ ประการที่สี่ ความไม่สมมาตรของผลตอบแทนขาขึ้นของสินทรัพย์ที่เกี่ยวข้องกับ "เครื่องมือขุดทอง" ของโครงสร้างพื้นฐาน AI ยากที่จะไม่ถูกบีบอัด
สำหรับ Rich Privorotsky ซึ่งมีจุดยืนเป็นบวก เขามีแนวโน้มที่จะเปรียบเทียบการปรับฐานครั้งนี้กับปี 1998 มากกว่าปี 2000 โดยมองว่าเป็นเหตุการณ์ด้านสภาพคล่อง ไม่ใช่การสิ้นสุดของวัฏจักร "การเลื่อนการก่อสร้างศูนย์ข้อมูลไม่ได้เท่ากับการทำลายความต้องการพลังประมวลผล" แต่เขาก็ยอมรับว่า "ความคล้ายคลึงที่น่ากังวลกับปี 2000 อยู่ที่ขนาดของการใช้จ่ายที่มหาศาลและความไม่แน่นอนของผลตอบแทน" ซึ่งสอดคล้องกับคำเตือนด้านอุปทานปี 2000 ของ Pasquariello พอดี
การฟื้นตัวของมูลค่าหุ้นช่วยเป็นกันชน แต่ตลาดสินเชื่อส่งสัญญาณเตือนก่อนแล้ว
Pasquariello ไม่ได้หลีกเลี่ยงข้อโต้แย้งหลักของฝ่ายขาขึ้น: หลังจากการลดมูลค่าในรอบนี้ "ตลาดอยู่ในระดับมูลค่าที่สมเหตุสมผลแล้ว" เขาชี้ว่า อัตราส่วน P/E ล่วงหน้าของ Nasdaq 100 และดัชนี Philadelphia Semiconductor ต่างต่ำกว่าระดับก่อนการเปิดตัว ChatGPT ในเดือนพฤศจิกายน 2022 โดยถูกกว่าประมาณ 4 เท่าของ P/E และ P/E ล่วงหน้าของ Nasdaq 100 ลดลงมาอยู่ที่ 18.4 เท่า ซึ่งต่ำที่สุดนับตั้งแต่ปี 2020
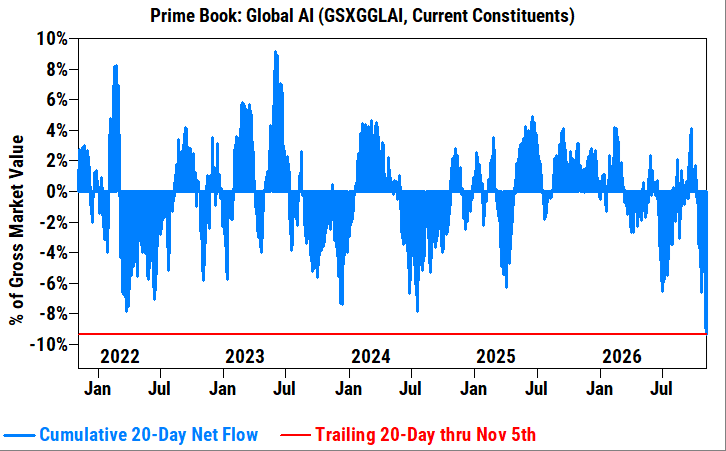
อย่างไรก็ตาม ในตอนท้ายของรายงาน เขาเปิดเผยความกังวลที่ลึกซึ้งกว่า: เมื่อเร็วๆ นี้ มีนักลงทุนสองคนที่เขาให้ความเชื่อถืออย่างสูงบอกเขาว่า "ตลาดหุ้นชะล่าใจเกินไปเมื่อเทียบกับตลาดสินเชื่อ" เมื่อประกอบกับการนำประเด็นการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมกลับเข้าสู่การพิจารณา แรงกดดันต่อพันธบัตรผลตอบแทนสูงที่เกี่ยวข้องกับ AI และแรงกดดันด้านอุปทานสุทธิสูงสุดในปี 2027 ทั้งสามปัจจัยซ้อนทับกัน ตลาดสินเชื่อกำลังเป็นฝ่ายแรกที่ตั้งราคาปัญหาการจัดหาเงินทุนเพื่อการก่อสร้าง ส่วนตลาดหุ้นสะท้อนเรื่องนี้เพียงพอแล้วหรือไม่ ยังคงเป็นคำถามหลักที่ยังไม่มีคำตอบ
ข้อสรุปสุดท้ายของ Pasquariello ชัดเจนและรอบคอบ: แนวโน้มหลักของตลาดขาขึ้นยังคงอยู่ ช่วงสิ้นปีอาจมีการปรับตัวขึ้นระลอกสุดท้าย แต่ "จุดเปลี่ยน" ได้ถูกเขียนลงในการประเมินแนวโน้มแล้ว และปี 2027 จะเป็นสภาพแวดล้อมการซื้อขายที่ "ต้องยืดหยุ่นมากขึ้น"
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้