ข้ามคืน ตลาดหุ้นสหรัฐร่วงหนัก: พายุสะท้อนกลับจากแรงเทขาย 1 แสนล้านดอลลาร์
 chaincatcher
ในวันพฤหัสบดี สายโทรศัพท์ของ Goldman Sachs แทบจะระเบิด
"ระดับความเจ็บปวดนั้นสูงมาก"
นี่คือข้อความจาก John Flood หัวหน้าเทรดเดอร์หุ้นของ Goldman Sachs ในรายงานที่ส่งถึงลูกค้าเมื่อวันพฤหัสบดี โทรศัพท์ของเขา ตามคำพูดของเขาเอง "ระเบิด"
ดัชนี Nasdaq 100 ร่วงลง 6.4% ในวันพฤหัสบดี มูลค่าตลาดหายไปประมาณ 2.3 ล้านล้านดอลลาร์ในวันเดียว นับเป็นการร่วงลงรายวันครั้งใหญ่ที่สุดนับตั้งแต่เดือนมีนาคม 2020 ดัชนี S&P 500 ลดลง 4.4% และดัชนี Philadelphia Semiconductor ร่วงลง 12% ดัชนี "ความกลัว" VIX พุ่งขึ้น 70% และกำไรทั้งปีของ Nvidia ถูกลบหายไปทั้งหมด โดย SanDisk ร่วงลง 22% ในวันเดียว
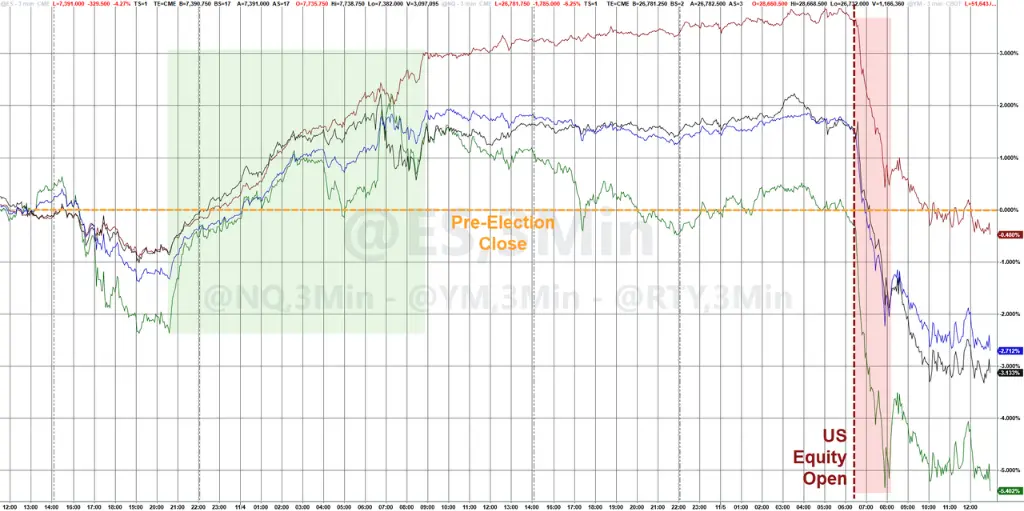
ชนวนเหตุโดยตรงของการร่วงลงครั้งนี้คือชัยชนะแบบถล่มทลายของพรรคเดโมแครตในการเลือกตั้งกลางเทอม Goldman Sachs เตือนอย่างรวดเร็วว่า "สึนามิสีน้ำเงิน" นี้จะทำให้ประมาณ 45% ของแผนการขยายศูนย์ข้อมูลของสหรัฐต้องหยุดชะงัก ซึ่งทำให้เกิดเครื่องหมายคำถามต่อแกนหลักที่หนุนมูลค่าหุ้นเทค AI ในชั่วข้ามคืน
อย่างไรก็ตาม ความรุนแรงของความปั่นป่วนในตลาดนั้นเกินกว่าที่จะอธิบายได้ด้วยแรงกระแทกจากนโยบายเพียงอย่างเดียว
Charlie McElligott นักกลยุทธ์ด้านอนุพันธ์ของ Nomura Securities ได้ให้คำอธิบายอีกชั้นหนึ่งในรายงานที่เผยแพร่ระหว่างช่วงการซื้อขายวันพฤหัสบดี—การร่วงลงครั้งนี้ส่วนหนึ่งเกิดจาก "กลุ่มคนที่ฉลาดที่สุด" เหยียบคันเร่งเอง
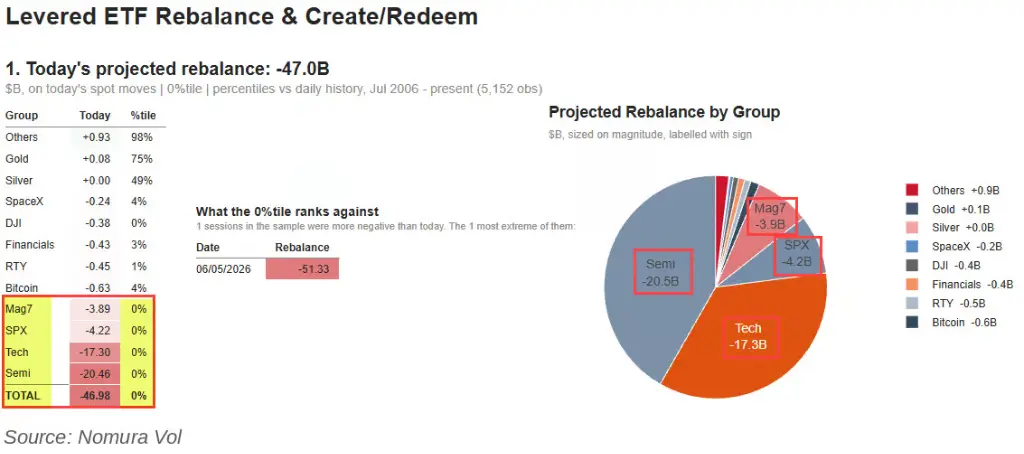
McElligott อธิบายถึงความขัดแย้งของตลาด: ในระหว่างช่วงการซื้อขายวันพฤหัสบดี เมื่อ Morgan Stanley คำนวณแรงขายบังคับ 52 พันล้านดอลลาร์ก่อนปิดตลาดตอนเที่ยง และทั้ง Wall Street รับรู้เรื่องนี้ ทุกคนพยายามขายก่อนกำหนดและซื้อกลับที่จุดต่ำกว่า ส่งผลให้ผู้ที่วิ่งนำหน้าเองกลายเป็นแรงผลักดันให้ตลาดร่วงลง เขาเตือนว่าหาก "จุดต่ำระหว่าง 14.00-15.00 น. ตามด้วยการดีดกลับ" ตามปกติไม่เกิดขึ้น ผู้ที่วิ่งนำหน้าก็จะกลายเป็นแรงผลักดันให้ตลาดร่วงลงเช่นกัน และแน่นอน การปิดตลาดวันนั้นย่ำแย่ ด้วย ETF แบบมีเลเวอเรจ 47 พันล้านดอลลาร์ กองทุนควบคุมความผันผวน 61 พันล้านดอลลาร์ และแกมมาติดลบของดีลเลอร์ แรงขายเชิงกลรวมเกิน 100 พันล้านดอลลาร์ และจะดำเนินต่อไปจนถึงวันศุกร์
และวันนี้ ในตลาดเอเชียแปซิฟิก การร่วงลงอย่างหนักในเกาหลีใต้และญี่ปุ่นกำลังตอบคำถามนี้
ระเบิดเวลา 1 แสนล้านดอลลาร์ ที่ทั้ง Wall Street รู้ดี
เพื่อเข้าใจตรรกะของ McElligott ต้องเข้าใจกลไกหนึ่งก่อน
มีผลิตภัณฑ์ประเภทหนึ่งในตลาดที่เรียกว่า ETF แบบมีเลเวอเรจ เช่น "Nasdaq 2x long" พวกเขาต้องทำสิ่งหนึ่งก่อนตลาดปิดทุกวัน: ปรับสมดุลกำไรขาดทุนรายวันกลับสู่อัตราส่วนเลเวอเรจเป้าหมาย เมื่อตลาดร่วงลงอย่างมีนัยสำคัญ นั่นหมายความว่าพวกเขาต้องขายหุ้นจำนวนมากก่อนปิดตลาด—ยิ่งร่วงมาก ยิ่งขายมาก นี่เป็นแบบพาสซีฟ เชิงกล และหลีกเลี่ยงไม่ได้
อีกประเภทหนึ่งเรียกว่ากองทุนควบคุมความผันผวน (Vol Control) ซึ่งลดสัดส่วนหุ้นอย่างเป็นระบบเมื่อความผันผวนของตลาดพุ่งสูงขึ้น—เป็นเชิงกลเช่นกัน และมักดำเนินการด้วยความล่าช้าหนึ่งถึงสองวัน
ในวันพฤหัสบดี แรงทั้งสองนี้รวมกันสร้างขนาดที่น่าตกใจ
ทีมอนุพันธ์ของ Morgan Stanley คำนวณตอนเที่ยงของวันที่ 5 พฤศจิกายนว่า หากราคายังคงอยู่ที่ระดับ 13.00 น. แรงขายบังคับจาก ETF แบบมีเลเวอเรจก่อนปิดตลาดจะอยู่ที่ประมาณ 52 พันล้านดอลลาร์ เฉพาะภาคเซมิคอนดักเตอร์คิดเป็น 21 พันล้านดอลลาร์ และ Nasdaq 100 อีก 15 พันล้านดอลลาร์
McElligott ให้ตัวเลขที่ต่ำกว่าเล็กน้อย แต่ก็ยังน่าตกใจ: ETF แบบมีเลเวอเรจประมาณ 47 พันล้านดอลลาร์ ซึ่งเป็นขนาดการปรับสมดุลรายวันใหญ่เป็นอันดับสองในฐานข้อมูลของ Nomura รองจาก 51.3 พันล้านดอลลาร์เมื่อวันที่ 5 มิถุนายนปีนี้ เขาเสริมว่าแรงขายนี้ "เจ็บปวดเป็นพิเศษ" เพราะ 86% ของสินทรัพย์กระจุกตัวอยู่ในหุ้นเทคและ AI
เมื่อรวมคำสั่งขายจากกองทุนควบคุมความผันผวนประมาณ 61 พันล้านดอลลาร์ และแรงขายประมาณ 7 พันล้านดอลลาร์จากแกมมาติดลบของดีลเลอร์ต่อการร่วงลง 1% อุปทานเชิงกลรวมในตลาดเกิน 100 พันล้านดอลลาร์อย่างง่ายดาย
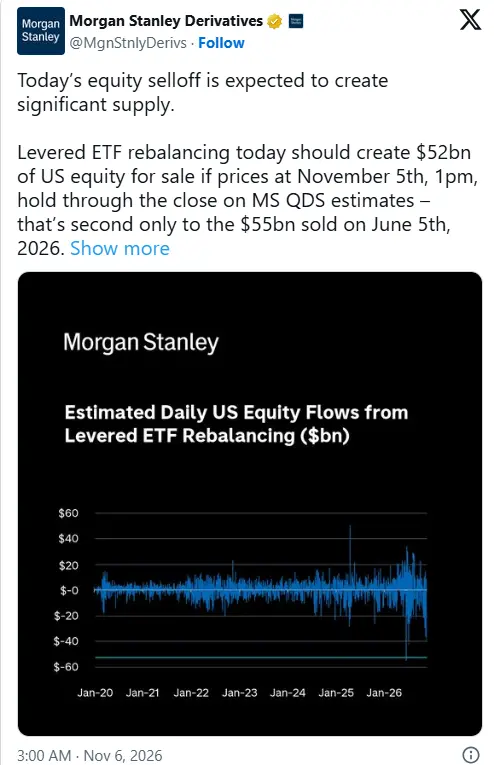
ลักษณะสำคัญของตัวเลขเหล่านี้คือสามารถคำนวณล่วงหน้าได้
หลังจาก Morgan Stanley คำนวณตัวเลข 52 พันล้านดอลลาร์ตอนเที่ยง ตามคำพูดของ McElligott "บน Wall Street ไม่มีข้อมูลใดเป็นความลับได้เกิน 45 นาที"—ตัวเลขนี้กลายเป็น "ที่รู้กันทั่ว Wall Street" อย่างรวดเร็ว
การคำนวณของเงินฉลาด: ขายก่อน รอจุดต่ำ ซื้อกลับ
เมื่อรู้ถึงแรงขายเชิงกลนี้ ปฏิกิริยาของเทรดเดอร์คืออะไร?
McElligott กล่าวว่าเทรดเดอร์ที่กระตือรือร้นเมื่อเผชิญกับกระแสเชิงกลประเภทนี้มักพยายาม "วิ่งนำหน้า"
ตรรกะง่ายๆ: เนื่องจากจะมีคลื่นการขายแบบพาสซีฟขนาดใหญ่ก่อนปิดตลาด ฉันจะขายตอนนี้และซื้อกลับในราคาที่ต่ำกว่าหลังจากที่มันร่วงลง
ยิ่งไปกว่านั้น กลยุทธ์นี้ได้ผลเมื่อเร็วๆ นี้ McElligott ชี้ให้เห็นในรายงานว่าในวันซื้อขายหลายวันที่ผ่านมาซึ่งมี "ความผันผวนรายวันสูง" ตลาดมักสร้างจุดต่ำรายวันระหว่าง 14.00 น. ถึง 15.00 น. ตามเวลาตะวันออก หลังจากนั้นผู้ที่วิ่งนำหน้าและผู้ป้องกันความเสี่ยงเริ่มกลับทิศ ทำกำไร และปิดสถานะ ผลักดันให้ตลาดดีดกลับก่อนปิด ส่งผลให้ราคาปิดสูงกว่าจุดต่ำสุดที่บอกเป็นนัยจากแรงขายเชิงกลที่คาดการณ์ไว้
เพียงวันพฤหัสบดีที่แล้ว McElligott เพิ่งเตือนตลาดว่า "มันเกิดขึ้นอีกแล้ว"—ในตอนนั้น ETF แบบมีเลเวอเรจเผชิญคำสั่งขาย 35 พันล้านดอลลาร์ และตลาดก็แสดงโครงสร้างคลาสสิกของ "จุดต่ำระหว่าง 14.00-15.00 น. + การดีดกลับช่วงปิด"
ในช่วงตลาดร่วงหนักในเกาหลีใต้เมื่อเดือนมิถุนายน ตลาดหุ้นสหรัฐก็ดำเนินตามบทที่คล้ายกัน
ในวันที่ระงับภาษีศุลกากรในเดือนเมษายน กลไกนี้ทำงานในทิศทางตรงกันข้าม: McElligott คำนวณการปรับสมดุลซื้อครั้งใหญ่ที่สุดในประวัติศาสตร์ +34.3 พันล้านดอลลาร์ก่อนปิดตลาด โดยผู้ที่วิ่งนำหน้าซื้อล่วงหน้า สุดท้ายผลักดันให้ตลาดพุ่งขึ้น
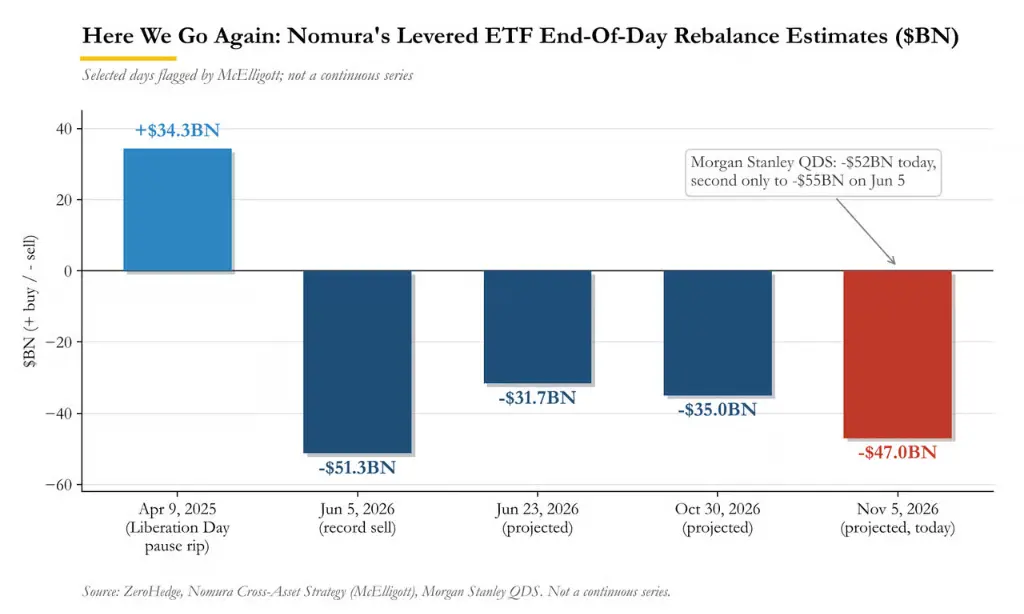
ดังนั้นในวันพฤหัสบดี เมื่อตัวเลข 52 พันล้านดอลลาร์ของ Morgan Stanley แพร่กระจายไปทั่วทั้งถนนตอนเที่ยง เทรดเดอร์ทุกคนที่รู้ตัวเลขนี้กำลังคำนวณสิ่งเดียวกัน: ขายตอนนี้ รอจุดต่ำระหว่าง 14.00-15.00 น. แล้วซื้อกลับ
กับดักการสะท้อนกลับ: ทหารม้าคือคนที่ขาย
จากนั้น McElligott เขียนความกังวลที่น่าขนลุกในรายงานของเขา: "จะเกิดอะไรขึ้นถ้า 'จุดต่ำสมมติระหว่าง 14.00-15.00 น. ตามด้วยการดีดกลับ' นั้นไม่เกิดขึ้นเลย?"
เห็นได้ชัดว่า สิ่งที่น่ากลัวในตอนนี้คือตัวเลขเหล่านี้ใหญ่โตมากจน 'ถ้า' เราไม่เห็น 'จุดต่ำตามด้วยการดีดกลับ' ที่เกือบจะถูกมองข้าม (การดีดกลับหนึ่งหรือสองเปอร์เซ็นต์จากจุดต่ำ) และไม่สามารถดีดกลับในหน้าต่าง 'TWAP มาตรฐาน' ระหว่าง 14.00 น. ถึง 15.00 น. แต่กลับสร้างจุดต่ำใหม่... และหลังจากการหลอกล่อว่าตลาด "จะดีดกลับในชั่วโมงสุดท้าย" มันปิดที่จุดต่ำสุด
นี่คือแกนกลางของความขัดแย้งการสะท้อนกลับ
เมื่อทุกคนรู้บทเดียวกันและทำตามบทพร้อมกัน บทนั้นเองก็ไร้ผล
แรงขายเชิงกล 100 พันล้านดอลลาร์ที่ควรกระจุกตัวก่อนปิดตลาด ถูกกระจายออกไปตลอดทั้งวันโดยเทรดเดอร์ที่กระตือรือร้นซึ่ง "วิ่งนำหน้า"—ผู้ที่วิ่งนำหน้าเหล่านี้เองกลายเป็นแรงผลักดันให้ตลาดร่วงลง
ในเวลาเดียวกัน คำสั่งขายจากกองทุนควบคุมความผันผวนมีความล่าช้าหนึ่งถึงสองวัน—การร่วงลงของวันพฤหัสบดีจะกระตุ้นให้กองทุนเหล่านี้ขายต่อในวันศุกร์ McElligott เขียนว่าปริมาณการขายที่สอดคล้องกับการร่วงลง ณ เวลา 15.00 น. ของวันนั้นอยู่ที่ประมาณ 61 พันล้านดอลลาร์ และหากการร่วงลงขยายเป็น 10% ตัวเลขนี้จะพองเป็น 70 พันล้านดอลลาร์
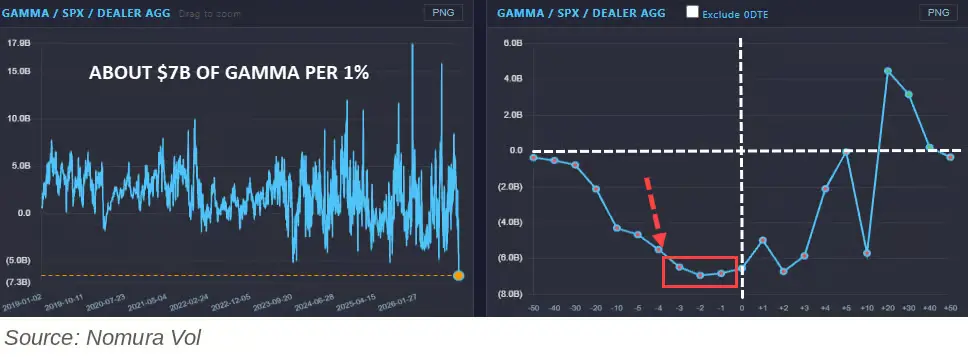
ที่อันตรายยิ่งกว่าคือ: เมื่อผู้ที่วิ่งนำหน้าทุกคนขายแล้ว รอ "จุดต่ำนั้น"—ใครจะรับตำแหน่งต่อไป?
McElligott ใช้มีมในรายงานของเขาเพื่ออธิบายฉากนี้: ทุกคนนั่งอยู่บนเก้าอี้ รอการดีดกลับเดียวกัน—แต่มีเก้าอี้ไม่พอ
ZeroHedge วิเคราะห์และสรุป:
"บางครั้งทหารม้ามาถึงตอน 15.00 น. บางครั้ง ทหารม้าคือคนที่ขาย"
ในวันพฤหัสบดี ทหารม้าไม่มา ตลาดปิดที่จุดต่ำสุดของวัน: Nasdaq 100 ร่วง 6.4% และ S&P 500 ร่วง 4.4%
ฉากเหยียบกันตาย: การเทรดที่ดีที่สุดของปีถูกลบภายใน 48 ชั่วโมง
ก่อนที่กลไกการสะท้อนกลับจะระเบิด มีถังดินปืนอีกลูกหนึ่งรอชนวนอยู่ในตลาด
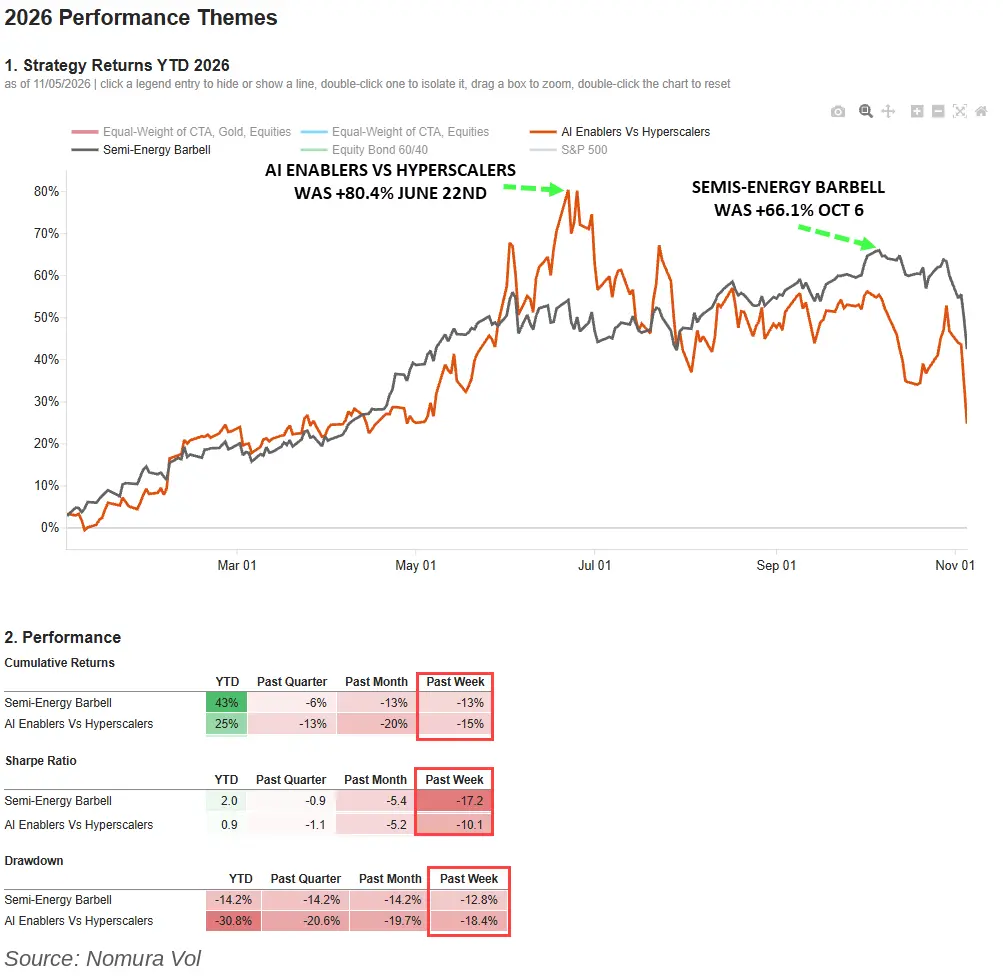
McElligott เรียก "การเทรดที่ดีที่สุดบน Wall Street" ของปีนี้ว่า "กลยุทธ์บาร์เบลเซมิคอนดักเตอร์-พลังงาน"—ถือสถานะซื้อเซมิคอนดักเตอร์ (ได้ประโยชน์จากความต้องการพลังประมวลผล AI) พร้อมกับถือสถานะซื้อพลังงาน (ค่าความเสี่ยงทางภูมิรัฐศาสตร์ + การป้องกันเงินเฟ้อ) กลยุทธ์นี้สะสมผลตอบแทนสูงถึง 66% เมื่อไม่กี่สัปดาห์ก่อน โดยมีอัตราส่วน Sharpe 3.3
จากนั้น ใน 48 ชั่วโมงที่ผ่านมา ขาทั้งสองข้างถูกกวาดล้างพร้อมกัน:
พลังงาน: ลดลง 10.2% ในสัปดาห์นี้
เซมิคอนดักเตอร์: ลดลง 13.1% ในสัปดาห์นี้
อัตราส่วน Sharpe รายสัปดาห์อยู่ที่ -17.2 และ -10.1 ตามลำดับ
การล่มสลายของขาพลังงานมาจากการปรับราคาใหม่ของตลาดต่อสถานการณ์ในอิหร่าน—McElligott สังเกตว่าทำเนียบขาวส่งสัญญาณถึง "การผ่อนปรน" ที่เป็นไปได้ในประเด็นอิหร่าน และค่าความเสี่ยงสงครามถูกถอนออกอย่างรวดเร็ว โดยน้ำมันดิบเบรนท์ประสบการร่วงลงครั้งใหญ่ที่สุดนับตั้งแต่เริ่มการระบาดใหญ่ในสัปดาห์นี้
การล่มสลายของขาเซมิคอนดักเตอร์เกิดจากความกังวลของตลาดเกี่ยวกับการกำกับดูแลศูนย์ข้อมูลหลังจากพรรคเดโมแครตกวาดที่นั่งในสภาคองเกรส
เมื่อทั้งสองทิศทางล่มสลายพร้อมกัน กองทุนที่ถือกลยุทธ์บาร์เบลต้องเผชิญไม่เพียงแค่การขาดทุน แต่เป็นการบังคับขาย ความคิดที่ McElligott อธิบายว่า "รักษากำไรปีนี้และอยู่รอดถึงปีหน้า" ถูกทำลายอย่างสิ้นเชิงในขณะนี้
Walleye Capital ประกาศในวันนั้นว่าจะคืนเงินลูกค้าและไล่หัวหน้าแผนกหุ้นออก โดยระบุว่าเป็นเดือนที่แย่ที่สุดนับตั้งแต่เริ่มการระบาดใหญ่ John Flood เทรดเดอร์ของ Goldman Sachs อธิบายว่าสถานะซื้อในสถาบัน "ตกกลับเข้าสู่ทางตัน" โดยสถานะคลาวด์คอมพิวติ้งขนาดใหญ่ที่ซื้อระหว่างการดีดกลับของวันก่อนหน้าถูกเทขายอย่างรวดเร็ว "และในปัจจุบัน ยังไม่มีผู้ซื้อเข้ามา"
ปริมาณการซื้อขายที่ผิดปกติในระดับ ETF ยืนยันระดับความตื่นตระหนก: ปริมาณการซื้อขายของ SPY สูงกว่าค่าเฉลี่ย 20 วัน 160%, QQQ สูงขึ้น 100% และ ETF เซมิคอนดักเตอร์ SMH สูงขึ้น 150%
ตามที่ Jai Malhi นักกลยุทธ์หุ้นอาวุโสของ Vanda Research กล่าว ขนาดการขายของนักลงทุนรายย่อยในวันพฤหัสบดี "คาดว่าจะเป็นการเทขายรายย่อยครั้งใหญ่ที่สุดนับตั้งแต่ปลายเดือนกรกฎาคมปีที่แล้ว"
พันธบัตรถูกบีบชอร์ต ขาอีกข้างกำลังเลือดออก
มีขาอีกข้างหนึ่งที่ถูกมองข้ามซึ่งกำลังพังทลายพร้อมกัน
กองทุนแนวโน้ม CTA สะสมสถานะชอร์ตจำนวนมากในพันธบัตรปีนี้ ซึ่งเป็นส่วนหนึ่งของการเทรด "ชอร์ตพันธบัตร/ลองเงินเฟ้อ" และเป็นส่วนเสริมที่ซ่อนอยู่ของกลยุทธ์บาร์เบล
การร่วงลงของตลาดหุ้นกระตุ้นให้เกิดการซื้อสินทรัพย์ปลอดภัยเข้าสู่ตลาดพันธบัตร ทำให้ราคาพันธบัตรรัฐบาลสหรัฐพุ่งขึ้น บังคับให้ผู้ชอร์ตพันธบัตรต้องซื้อคืน การคำนวณของ McElligott แสดงให้เห็นว่า CTA กำลังเผชิญกับ "การบีบชอร์ตครั้งใหญ่" ในทิศทางพันธบัตร: หากราคาพันธบัตรรัฐบาลสหรัฐสูงขึ้นอีก 2% จะกระตุ้นให้เกิดการซื้อบังคับพันธบัตรทั่วโลกประมาณ 225 พันล้านดอลลาร์ รวมถึงพันธบัตรอายุ 2 ปีของสหรัฐประมาณ 48.5 พันล้านดอลลาร์ พันธบัตรอายุ 2 ปีของยูโรโซนประมาณ 69.5 พันล้านดอลลาร์ และพันธบัตรอายุ 10 ปีของญี่ปุ่นประมาณ 23.9 พันล้านดอลลาร์
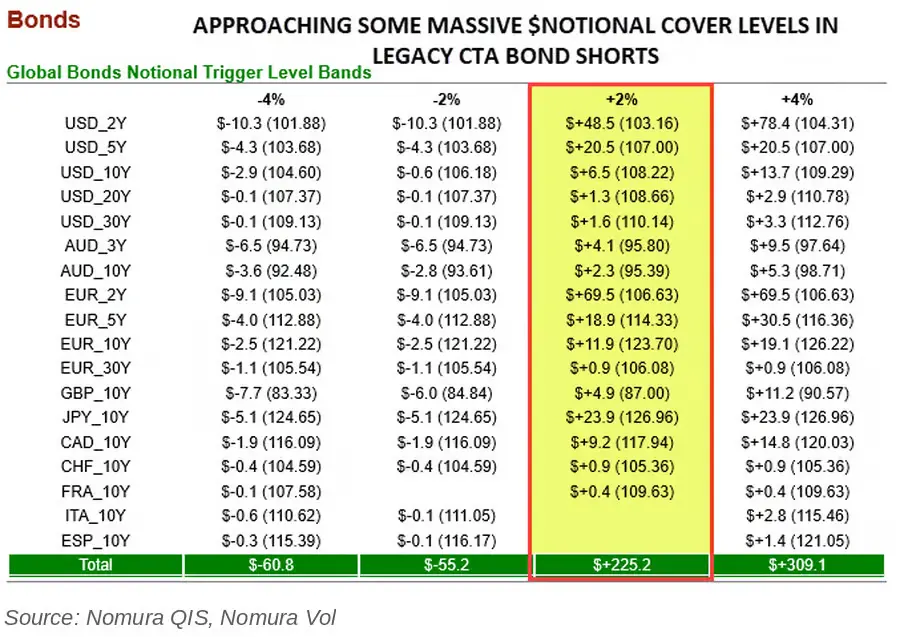
นั่นหมายความว่าการบีบชอร์ตของผู้ชอร์ตพันธบัตรก็กำลังกลายเป็นแรงผลักดันให้ตลาดพันธบัตรสูงขึ้น กดดันสถานะซื้อหุ้นต่อไป—เป็นวงจรสะท้อนกลับอีกรอบหนึ่ง
การร่วงลงยังไม่จบ: แรงขายที่ล่าช้าในวันศุกร์
การปิดตลาดวันพฤหัสบดีไม่ได้หมายถึงจุดสิ้นสุดของแรงขายเชิงกลนี้
การดำเนินการของกองทุนควบคุมความผันผวนมีความล่าช้า McElligott เขียนว่าการร่วงลงของตลาดในวันพฤหัสบดีจะยังคงกระตุ้นคำสั่งขายจากกองทุนดังกล่าวในวันศุกร์—"การร่วงลงของวันนี้กำลังถูกโหลดเข้าคิวเพิ่มเติม"
การประมาณการของ UBS ตรงไปตรงมากว่า: แบบจำลองการปรับสมดุลการควบคุมความเสี่ยงแสดงให้เห็นว่าหาก S&P 500 ร่วงลง 2% ขนาดการขายของกองทุนเชิงระบบจะสูงถึง 95 พันล้านถึง 105 พันล้านดอลลาร์
ตลาดเอเชียกำลังตอบคำถามนี้แล้ว
ในเช้าวันศุกร์ ดัชนี Korea Composite Stock Price Index ร่วงลง 8.8% หลุดระดับ 5,000 จุดและกระตุ้นเซอร์กิตเบรกเกอร์—ระดับนี้เคยถูกมองโดยประธานาธิบดีเกาหลีใต้ Lee Jae-myung ว่าเป็นหมุดหมายของการฟื้นตัวทางเศรษฐกิจ แต่ตอนนี้ได้ร่วงลงต่ำกว่านั้นอย่างรวดเร็ว ดัชนี Nikkei 225 ลดลงเกือบ 5.8% หลุดระดับ 60,000 จุดระหว่างวัน ลดลงมากกว่า 20% จากจุดสูงสุดในเดือนมิถุนายน เข้าสู่ตลาดหมีทางเทคนิคอย่างเป็นทางการ
ฟิวเจอร์สหุ้นสหรัฐดีดกลับเล็กน้อยในเช้าวันเอเชีย โดยฟิวเจอร์ส Nasdaq พลิกเป็นบวกชั่วครู่ บ่งชี้ว่านักลงทุนบางส่วนเริ่มซื้อเมื่อราคาร่วง อย่างไรก็ตาม UBS เตือนว่าแรงกดดันจากการขายเชิงระบบยังไม่ถูกปลดปล่อยออกมาทั้งหมด
ยังมีตัวแปรอีกตัวในวันศุกร์: รายงานการจ้างงานนอกภาคเกษตรของสหรัฐประจำเดือนตุลาคมจะเผยแพร่ในวันนั้น โดยตลาดคาดการณ์ว่าจะเพิ่มขึ้น 59,000 ตำแหน่ง และอัตราการว่างงานยังคงอยู่ที่ 4.2% ทิศทางของข้อมูลจะเป็นตัวกำหนดว่ารอบการปรับฐานนี้จะหาช่องหายใจได้หรือไม่
คำเตือนความเสี่ยงและข้อจำกัดความรับผิดชอบ
ตลาดมีความเสี่ยง การลงทุนต้องใช้ความระมัดระวัง บทความนี้ไม่ถือเป็นคำแนะนำการลงทุนส่วนบุคคล และไม่คำนึงถึงเป้าหมายการลงทุน สถานะการเงิน หรือความต้องการเฉพาะของผู้ใช้รายบุคคล ผู้ใช้ควรพิจารณาว่าความคิดเห็น มุมมอง หรือข้อสรุปใดๆ ในบทความนี้เหมาะสมกับสถานการณ์เฉพาะของตนหรือไม่ การลงทุนตามนี้ถือเป็นความเสี่ยงของผู้ลงทุนเอง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้