หุ้นปลอดภัยก็โดนเทขายได้ ทำไมรอบนี้การสับเปลี่ยนกลุ่มหุ้นสหรัฐฯ ถึงหนียาก?
 Blockbeats
สรุปย่อ
·หุ้นกลุ่มปลอดภัยค่อนข้างทนทาน แต่ไม่ได้หมายความว่าจะไม่ถูกเทขาย วันที่ 5 พ.ย. ตลาดหุ้นสหรัฐฯ ปรับตัวลงเป็นวงกว้าง กองทุนรวมดัชนีถ่วงน้ำหนักเท่ากันกลุ่มสินค้าจำเป็น (RSPS) ลดลง 0.7% กองทุนรวมดัชนีถ่วงน้ำหนักเท่ากันกลุ่มสินค้าฟุ่มเฟือย (RSPD) ลดลง 2.5% ปัจจัยความผันผวนต่ำและเงินปันผลสูงยังคงทำผลงานดีกว่าปัจจัยโมเมนตัมและการเติบโต แต่เงินทุนที่ไหลเข้าอย่างต่อเนื่องก็ทำให้การซื้อขายเชิงป้องกันแออัด
·หุ้นเทคฯ ไม่ว่าจะดีดกลับหรือร่วงต่อ ก็อาจกระทบสถานะป้องกันความเสี่ยง หากปัญญาประดิษฐ์และเซมิคอนดักเตอร์ดีดกลับ เงินทุนอาจไหลจากหุ้นปลอดภัยกลับเข้าหุ้นเทคฯ หากตลาดหุ้นสหรัฐฯ ยังร่วงต่อ นักลงทุนก็อาจขายสินทรัพย์รวมถึงหุ้นปลอดภัยเพื่อระดมเงินสด สิ่งนี้ทำให้การสับเปลี่ยนกลุ่มแบบป้องกันความเสี่ยงแบบดั้งเดิมเผชิญแรงกดดันสองทาง
·โครงสร้างตลาดที่หุ้นเทคฯ ครองตลาดในช่วงสามปีที่ผ่านมาอาจเริ่มคลายตัว ระหว่างปี 2023 ถึง 2026 การเพิ่มน้ำหนักการลงทุนหุ้นเทคฯ เป็นหนึ่งในกลยุทธ์หลักในการสร้างผลตอบแทนส่วนเกิน เมื่อตลาดเปลี่ยนไปสู่การกระจายการลงทุนในอุตสาหกรรมที่กว้างขึ้น ปัจจัยมูลค่าและความผันผวนต่ำอาจยังได้ประโยชน์ แต่การสับเปลี่ยนกลุ่มที่รุนแรงในระยะสั้นก็หมายความว่าความเสี่ยงในการกลับตัวกำลังเพิ่มขึ้น
·การลดเลเวอเรจของกองทุนเฮดจ์ฟันด์อาจขยายความผันผวนของตลาด Walleye กองทุนเฮดจ์ฟันด์หลายผู้จัดการกำลังปิดธุรกิจซื้อขายทั้งขาขึ้นและขาลงหุ้นภายใน สะท้อนผลกระทบของความผันผวนของปัจจัยและหุ้นรายตัวที่รุนแรงต่อกองทุนหลายกลยุทธ์แบบดั้งเดิม หากการปรับตัวในลักษณะเดียวกันขยายวงกว้าง การปิดสถานะแบบกระจุกตัวอาจทำให้หุ้นที่มีพื้นฐานดีก็ถูกเทขาย
·หุ้นกลุ่มผู้บริโภคเริ่มมีความแตกต่างอย่างชัดเจน Tapestry ปรับขึ้น 7.1% จากผลประกอบการที่แข็งแกร่งและการปรับเพิ่มแนวโน้ม แต่ Ralph Lauren และ Zegna กลับปรับลงแม้ผลประกอบการจะดีกว่าคาด ส่วน Wayfair ร่วงลงทั้งหมดหลังการประกาศผลประกอบการ ตลาดกำลังมองหาความปลอดภัย แต่ก็กำลังทบทวนการเติบโตของกำไรและการประเมินมูลค่าใหม่
หุ้นปลอดภัยกำลังกลายเป็นการซื้อขายที่แออัดครั้งใหม่
วันที่ 5 พ.ย. ตลาดหุ้นสหรัฐฯ ถูกเทขายเป็นวงกว้าง แทบไม่มีที่หลบภัย
หุ้นเทคฯ และหุ้นเติบโตเผชิญแรงกดดันค่อนข้างมาก แต่กลุ่มผู้บริโภคยังแสดงความทนทานสัมพัทธ์อยู่บ้าง กองทุนรวมดัชนีถ่วงน้ำหนักเท่ากันกลุ่มสินค้าจำเป็น (RSPS) ลดลง 0.7% กองทุนรวมดัชนีถ่วงน้ำหนักเท่ากันกลุ่มสินค้าฟุ่มเฟือย (RSPD) ลดลง 2.5% เมื่อดูจากปัจจัยสไตล์ ความผันผวนต่ำและเงินปันผลสูงยังคงนำหน้า ปัจจัยโมเมนตัมและการเติบโตมีผลงานตามหลัง
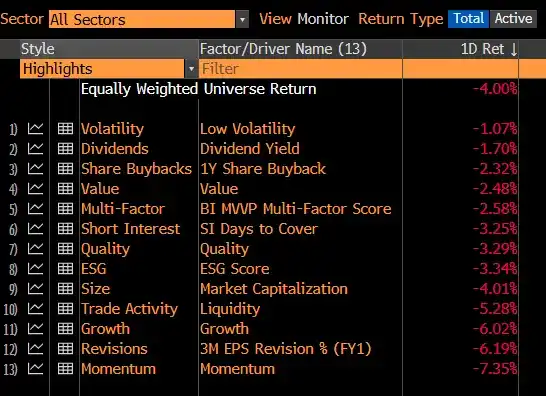
เปรียบเทียบผลตอบแทนรายวันของปัจจัยสไตล์ต่างๆ
ความแตกต่างนี้สานต่อทิศทางเงินทุนทั่วไปของตลาดช่วงที่ผ่านมา นักลงทุนลดการถือครองหุ้นปัญญาประดิษฐ์ เซมิคอนดักเตอร์ และหุ้นเทคฯ ที่มีมูลค่าสูง พร้อมเพิ่มการจัดสรรในกลุ่มความผันผวนต่ำ เงินปันผลสูง และมูลค่า
แต่เมื่อเงินทุนไหลเข้าอย่างต่อเนื่อง ตลาดก็เกิดความขัดแย้งใหม่ การซื้อขายเชิงป้องกันที่เดิมใช้เพื่อหลีกเลี่ยงความเสี่ยงหุ้นเทคฯ ก็อาจสร้างความเสี่ยงใหม่จากการกระจุกตัวของการถือครอง
นี่ไม่ได้หมายความว่าพื้นฐานของหุ้นผู้บริโภค หุ้นมูลค่า หรือหุ้นความผันผวนต่ำแย่ลงกะทันหัน แต่ผลงานระยะสั้นของหุ้นเหล่านี้ได้รับอิทธิพลจากกระแสเงินทุนและสถานะปัจจัยสไตล์มากขึ้นเรื่อยๆ
เมื่อนักลงทุนจำนวนมากซื้อสินทรัพย์ประเภทเดียวกันด้วยเหตุผลคล้ายกัน แม้สินทรัพย์เหล่านั้นจะมีคุณสมบัติป้องกันความเสี่ยงที่แข็งแกร่ง ก็อาจเผชิญแรงกดดันจากการขายแบบกระจุกตัวเนื่องจากการซื้อขายที่แออัด
ช่วงที่ผ่านมา ปัญหาหลักของตลาดคือจะหลีกเลี่ยงการปรับฐานของกลุ่มปัญญาประดิษฐ์และเซมิคอนดักเตอร์อย่างไร แต่เมื่อการสับเปลี่ยนเงินทุนลึกขึ้นเรื่อยๆ ปัญหาใหม่ก็กลายเป็น หากกลุ่มปลอดภัยดูดซับเงินทุนป้องกันความเสี่ยงไปมากแล้ว ใครจะมารับช่วงต่อสถานะเหล่านี้
หุ้นเทคฯ ดีดกลับหรือร่วงต่อ กลุ่มปลอดภัยก็อาจถูกกดดัน
ความท้าทายใหญ่ที่สุดของการซื้อขายเชิงป้องกันในปัจจุบันคือ การเคลื่อนไหวของหุ้นเทคฯ ทั้งสองทิศทางอาจส่งผลลบต่อมัน
สถานการณ์แรก: หุ้นเทคฯ ดีดกลับ เงินทุนถอนออกจากกลุ่มปลอดภัย
ช่วงที่ผ่านมา นักลงทุนควบคุมความเสี่ยงพอร์ตโดยลดการถือครองปัญญาประดิษฐ์และเซมิคอนดักเตอร์ เพิ่มหุ้นมูลค่าและความผันผวนต่ำ
หากหุ้นเทคฯ ดีดกลับชัดเจน โดยเฉพาะหุ้นโมเมนตัมสูงที่ถูกเทขายหนักก่อนหน้านี้กลับมาแข็งแกร่ง นักลงทุนอาจเพิ่มการถือครองหุ้นเติบโตอีกครั้ง ซึ่งจะทำให้หุ้นที่ได้ประโยชน์จากการสับเปลี่ยนเชิงป้องกันเผชิญแรงกดดันจากเงินทุนไหลกลับ
แม้ตลาดหุ้นสหรัฐฯ โดยรวมจะปรับขึ้น กลุ่มความผันผวนต่ำ เงินปันผลสูง และมูลค่าก็อาจทำผลงานแย่กว่าตลาดเนื่องจากการกลับตัวของการสับเปลี่ยนสไตล์ และบางสถานะที่แออัดอาจปรับลงในราคาสัมบูรณ์
สถานการณ์ที่สอง: หุ้นเทคฯ ร่วงต่อ ตลาดเข้าสู่การเทขายสภาพคล่องในวงกว้าง
หากกลุ่มปัญญาประดิษฐ์และเซมิคอนดักเตอร์ยังอ่อนแอต่อ การปรับลงของตลาดหุ้นโดยรวมอาจขยายวงกว้างขึ้น
เมื่อนักลงทุนเผชิญแรงไถ่ถอน แรงกดดันจากหลักประกัน หรือจำเป็นต้องลดความเสี่ยงโดยรวม การลดสถานะอาจไม่ได้อิงพื้นฐานธุรกิจเป็นหลักอีกต่อไป แต่เปลี่ยนไปขายสินทรัพย์ที่เปลี่ยนเป็นเงินสดได้เร็ว
ในกรณีนี้ หุ้นผู้บริโภค หุ้นมูลค่า และหุ้นความผันผวนต่ำก็อาจถูกขาย ความมั่นคงของกำไรหรือความได้เปรียบด้านการประเมินมูลค่าของหุ้นปลอดภัย ไม่ได้รับประกันว่าจะมีเงินทุนมารองรับในช่วงที่สภาพคล่องหดตัว
กลไกกระตุ้นของสองสถานการณ์แตกต่างกันอย่างสิ้นเชิง แต่สุดท้ายอาจนำไปสู่ผลลัพธ์เดียวกัน กลุ่มปลอดภัยที่แข็งแกร่งที่สุดก่อนหน้านี้ กลายเป็นเป้าหมายของเงินทุนไหลออกในเฟสถัดไป
ดังนั้น ในรอบนี้สิ่งที่ต้องระวังไม่ใช่แค่หุ้นเทคฯ ปรับลง แต่คือการสับเปลี่ยนเงินทุนระหว่างสไตล์ที่รุนแรงเกินไป ทำให้การจัดสรรที่เดิมใช้ลดความเสี่ยงก็เผชิญความเสี่ยงจากการซื้อขายใหม่
กระบวนทัศน์การซื้อขายหุ้นเทคฯ ตั้งแต่ปี 2023 อาจกำลังเปลี่ยนไป
เมื่อมองในระยะยาว ตรรกะหลักของผลงานรายอุตสาหกรรมของหุ้นสหรัฐฯ ก็อาจกำลังเปลี่ยนไป
ระหว่างปี 2023 ถึง 2026 การเพิ่มน้ำหนักการลงทุนหุ้นเทคฯ ได้กลายเป็นกลยุทธ์หลักในการทำผลงานดีกว่าตลาดเป็นส่วนใหญ่ กระแสการลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ ความคาดหวังการเติบโตของกำไร และการไหลเข้าของเงินทุนแบบกระจุกตัว ร่วมกันผลักดันให้หุ้นเทคฯ ขนาดใหญ่ครองตำแหน่งผู้นำตลาดอย่างต่อเนื่อง
ในสภาพแวดล้อมเช่นนี้ นักลงทุนสามารถสร้างผลตอบแทนส่วนเกินได้ด้วยการจัดสรรหุ้นเทคฯ ที่ค่อนข้างกระจุกตัว โดยไม่ต้องสับเปลี่ยนข้ามอุตสาหกรรมขนาดใหญ่ แต่เมื่อรายจ่ายลงทุนปัญญาประดิษฐ์ การประเมินมูลค่า และความสามารถในการทำกำไรในอนาคตถูกทบทวนใหม่ เงินทุนก็เริ่มประเมินความน่าสนใจสัมพัทธ์ของอุตสาหกรรมอื่นอีกครั้ง
นี่หมายความว่า ตลาดหุ้นสหรัฐฯ อาจกำลังเปลี่ยนจากโครงสร้างตลาดที่กระจุกตัวในหุ้นเทคฯ สูง ไปสู่การกระจายการจัดสรรในอุตสาหกรรมที่กว้างขึ้น
การเปลี่ยนแปลงเชิงโครงสร้างนี้อาจยังดำเนินต่อไป ไม่ใช่แค่เงินทุนถอนออกจากหุ้นเทคฯ ในระยะสั้นแล้วจบ แต่แนวโน้มเชิงโครงสร้างกับโอกาสการซื้อขายระยะสั้นไม่ใช่เรื่องเดียวกัน
ช่วงที่ผ่านมา ผลงานสัมพัทธ์ของปัจจัยมูลค่า ความผันผวนต่ำ และเงินปันผลสูงเปลี่ยนแปลงอย่างมีนัยสำคัญ แม้นักลงทุนจะยังมองบวกต่อการกระจายอุตสาหกรรม ก็ต้องพิจารณาความแออัดของสถานะและความเสี่ยงการกลับตัวจากการสับเปลี่ยนที่รุนแรงเกินไปก่อนหน้านี้
ในบริบทนี้ กองทุนรวมดัชนีปัจจัยมูลค่า (VLUE) และกองทุนรวมดัชนีความผันผวนต่ำ (USMV) สามารถใช้เป็นเครื่องมือปรับสัดส่วนการลงทุนสไตล์พอร์ตและจัดการความเสี่ยงความผันผวนได้ แต่ไม่สามารถป้องกันการขาดทุนจากการเทขายสภาพคล่องหรือการกลับตัวของปัจจัยปลอดภัยได้ทั้งหมด
การกระจายอุตสาหกรรมในระยะกลางถึงยาวอาจยังเป็นทิศทางที่สมเหตุสมผล แต่การไล่ตามปัจจัยปลอดภัยที่ทำผลงานดีกว่าไปมากแล้วในระยะสั้นก็มีความเสี่ยงเช่นกัน
Walleye ปิดธุรกิจซื้อขายทั้งขาขึ้นและขาลงหุ้น การปรับสถานะของสถาบันอาจเพิ่มแรงขาย
นอกจากการสับเปลี่ยนกลุ่มอุตสาหกรรมแล้ว การปรับสถานะของกองทุนเฮดจ์ฟันด์ก็อาจเป็นแหล่งความผันผวนของตลาดช่วงนี้ Walleye กองทุนเฮดจ์ฟันด์หลายผู้จัดการกำลังทยอยปิดธุรกิจซื้อขายทั้งขาขึ้นและขาลงหุ้นภายใน การเปลี่ยนแปลงนี้อาจเป็นสัญญาณเริ่มต้นของการปรับโครงสร้างในวงกว้างของวงการลงทุนหุ้นแบบหลายผู้จัดการ
แพลตฟอร์มหลายผู้จัดการแบบดั้งเดิมมักกระจายความเสี่ยงผ่านทีมลงทุนอิสระหลายทีม แต่ละทีมซื้อขายตามกลยุทธ์และงบความเสี่ยงของตัวเอง แต่เมื่อทีมต่างๆ ถือหุ้นคล้ายกัน พึ่งพาปัจจัยสไตล์ใกล้เคียงกัน หรือเผชิญความผันผวนของหุ้นรายตัวขนาดใหญ่พร้อมกัน กลยุทธ์การลงทุนที่เดิมกระจายตัวก็อาจกลายเป็นสถานะที่มีความสัมพันธ์กันสูง
โครงสร้างเช่นนี้อาจไม่แสดงปัญหาเมื่อตลาดสงบ แต่ในช่วงการสับเปลี่ยนที่รุนแรง ความเสี่ยงอาจถูกขยายอย่างรวดเร็ว เช่น หุ้นบางตัวอาจถูกหลายทีมมองว่าเป็นเป้าหมายความผันผวนต่ำหรือมูลค่าพร้อมกัน เมื่อกลยุทธ์ที่เกี่ยวข้องเริ่มลดความเสี่ยง แรงขายก็อาจกระจุกตัว
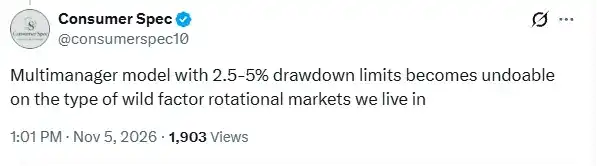
Consumer Spec ชี้ว่า การสับเปลี่ยนปัจจัยที่รุนแรงกำลังท้าทายรูปแบบการควบคุมความเสี่ยงของกองทุนหลายผู้จัดการแบบดั้งเดิม
หากแพลตฟอร์มหลายผู้จัดการมากขึ้นปรับธุรกิจ ลดงบความเสี่ยง หรือปลดสถานะที่ทับซ้อนกัน ตลาดอาจเผชิญแรงกดดันจากการขายระยะสั้นเพิ่มเติม
ที่น่าสังเกตคือ แรงขายเช่นนี้ไม่ได้หมายความว่าสถานะการดำเนินงานของบริษัทที่เกี่ยวข้องแย่ลง แต่อาจมาจากความจำเป็นในการปรับพอร์ตของสถาบันล้วนๆ
การปรับตัวของ Walleye ยังไม่เพียงพอที่จะพิสูจน์ว่าอุตสาหกรรมกองทุนหลายผู้จัดการทั้งหมดกำลังเทขายแบบกระจุกตัว แต่มันสะท้อนว่าความผันผวนของปัจจัยและหุ้นรายตัวที่รุนแรงกำลังกดดันกลยุทธ์ซื้อขายทั้งขาขึ้นและขาลงหุ้นแบบดั้งเดิม
ในระยะยาว การล้างสถานะที่แออัด การลดการซื้อขายแบบบังคับ และการลดความเข้มข้นของเงินทุนในกลยุทธ์คล้ายกัน อาจช่วยปรับปรุงโครงสร้างตลาด แต่ในระยะสั้น กระบวนการปรับตัวเองอาจเพิ่มความผันผวน
หุ้นผู้บริโภคแตกต่าง: ผลประกอบการดีก็อาจไม่ต้านแรงขายได้
ผลงานของหุ้นผู้บริโภคในวันที่ 5 พ.ย. ยิ่งแสดงให้เห็นความสัมพันธ์ที่ซับซ้อนระหว่างพื้นฐานและกระแสเงินทุนในตลาดปัจจุบัน
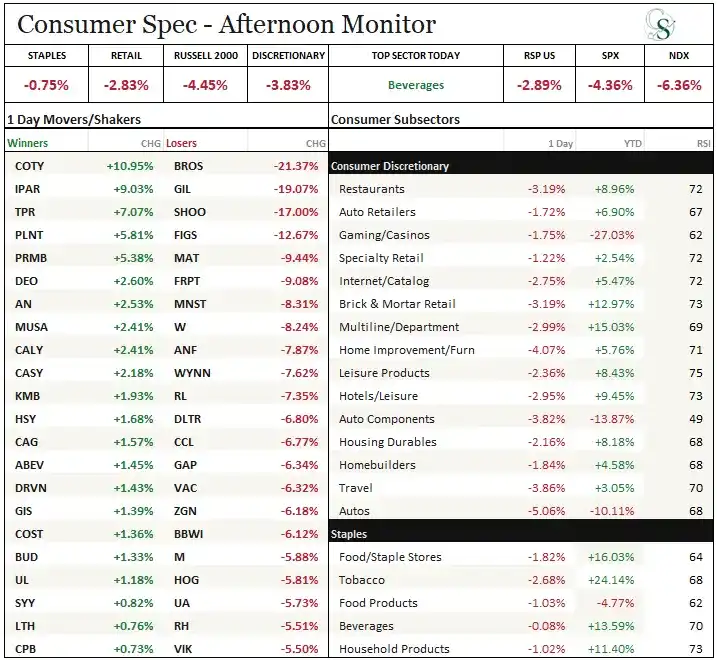
ผลงานกลุ่มผู้บริโภคและเปอร์เซ็นต์การเปลี่ยนแปลงของหุ้นหลักวันที่ 5 พ.ย.
บริษัทบางแห่งที่มีคุณภาพกำไรสูงและโมเมนตัมการเติบโตชัดเจนยังคงได้รับความนิยม
Tapestry (TPR) ปรับขึ้น 7.1% ยอดขายแบรนด์ Coach เติบโต 16% ตลาดต่างประเทศเติบโต 30% บริษัทยังปรับเพิ่มแนวโน้มกำไรต่อหุ้นทั้งปีจาก 7.80-7.90 ดอลลาร์ เป็น 8.25-8.35 ดอลลาร์
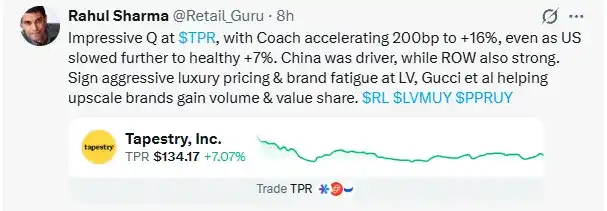
การเติบโตของแบรนด์ Coach เร่งตัวขึ้น ผลักดันให้ Tapestry ปรับขึ้นสวนทางตลาด
Costco (COST) ปรับขึ้น 1.4% ยอดขายสาขาเดิมในสหรัฐฯ เดือนตุลาคมไม่รวมน้ำมันเติบโต 8.1% ยอดขายที่เกี่ยวข้องกับดิจิทัลเติบโต 22.6%
Kimberly-Clark (KMB) ปรับขึ้น 1.9% ยอดขายออร์แกนิกในอเมริกาเหนือกลับมาเติบโตเป็นบวก 0.3% ปริมาณขายเพิ่มขึ้น 2% และยังได้ประโยชน์จากเงินทุนไหลเข้าปัจจัยความผันผวนต่ำ
แต่ไม่ใช่หุ้นผู้บริโภคทุกตัวที่มีผลประกอบการดีจะปรับขึ้นต่อได้
Ralph Lauren (RL) ปรับลง 7.4% รายได้ของบริษัทอยู่ที่ 2.18 พันล้านดอลลาร์ กำไรต่อหุ้น 4.64 ดอลลาร์ สูงกว่าที่ตลาดคาดไว้ที่ 4.25 ดอลลาร์ ยอดขายเทียบเคียงในเอเชียเติบโตสองหลัก อย่างไรก็ตาม แนวโน้มการเติบโตของรายได้ไตรมาสถัดไปไม่รวมผลกระทบจากอัตราแลกเปลี่ยนอยู่ที่เพียง 3% ถึง 4% ต่ำกว่าที่ตลาดคาดไว้ที่ 4.3% เล็กน้อย ไม่เพียงพอที่จะรองรับความคาดหวังการประเมินมูลค่าที่สูงก่อนหน้านี้
Zegna (ZGN) ปรับลง 6.2% ยอดขายออร์แกนิกเติบโต 8.2% สูงกว่าที่ตลาดคาดไว้ประมาณ 6.8% แต่ผู้บริหารเพียงย้ำขอบล่างของแนวโน้มทั้งปี แรงต้านจากอัตราแลกเปลี่ยนและความอ่อนแอของแบรนด์ Thom Browne ยังคงกดดันความเชื่อมั่นตลาด
Wayfair (W) ปรับลง 8.2% ร่วงลงทั้งหมดหลังการประกาศผลประกอบการก่อนหน้านี้ รายได้ของบริษัทเติบโต 9.7% รายได้ในสหรัฐฯ เติบโต 11.4% ปริมาณคำสั่งซื้อเพิ่มขึ้น 12.2% อัตรากำไรไตรมาสสามสูงสุดในช่วงเวลาเดียวกันนับตั้งแต่ปี 2020 แต่ปัจจัยบวกพื้นฐานเหล่านี้ก็ยังไม่หยุดการกลับตัวของราคาหุ้น
ในขณะเดียวกัน หุ้นที่พื้นฐานอ่อนแอลงอย่างชัดเจนเผชิญแรงขายที่หนักกว่า
Dutch Bros (BROS) ปรับลง 21.4% สาเหตุหลักจากการเติบโตของยอดขายสาขาเดิมชะลอจาก 5.8% ในไตรมาสก่อนหน้าเป็น 4.4% ต่ำกว่าที่ตลาดคาด
Gildan (GIL) ปรับลง 19.1% แนวโน้มยอดขายทั้งปีปรับลดลงประมาณ 10% แนวโน้มกำไรต่อหุ้นลดจาก 4.65-4.75 ดอลลาร์ เป็น 3.70-3.80 ดอลลาร์ และถอนเป้าหมายการเงินสามปีข้างหน้า
Steve Madden (SHOO) ปรับลง 17% แม้รายงานรายได้เติบโต 16% แต่การเติบโตทั้งหมดมาจากธุรกิจที่เข้าซื้อ ยอดขายออร์แกนิกลดลง 14.8% จากผลกระทบภาษีและคำสั่งซื้อขายส่งที่อ่อนแอ
ผลงานเหล่านี้สะท้อนว่า ตลาดไม่เพียงแต่ปรับราคาการเติบโตของกำไรในอนาคตของบริษัทใหม่ แต่ยังประเมินหุ้นที่มีความคาดหวังสูงอยู่แล้วอย่างเข้มงวดมากขึ้น
สิ่งที่ต้องแยกแยะคือ การปรับลงของหุ้นผู้บริโภคไม่ได้มาจากการถอนตัวของการซื้อขายเชิงป้องกันทั้งหมด ส่วนหนึ่งสามารถอธิบายได้จากแนวโน้มกำไรที่อ่อนแอ การชะลอของการเติบโตของยอดขาย และแรงกดดันการประเมินมูลค่า
แต่แม้บริษัทที่ผลประกอบการดีกว่าคาด ก็อาจไม่สามารถต้านทานผลกระทบจากความต้องการเสี่ยงที่ลดลงของตลาดโดยรวมและกระแสเงินทุนได้
สิ่งนี้ยิ่งเพิ่มความยากในการหลีกเลี่ยงการปรับลงของตลาดด้วยการสับเปลี่ยนกลุ่มอุตสาหกรรมแบบง่ายๆ
เมื่อการซื้อขายเชิงป้องกันเองก็แออัด ตลาดจะมองอะไรต่อไป?
ความเสี่ยงที่ตลาดหุ้นสหรัฐฯ เผชิญอยู่ในปัจจุบัน ไม่ใช่แค่กลุ่มปัญญาประดิษฐ์และเซมิคอนดักเตอร์จะปรับลงต่อหรือไม่
โครงสร้างตลาดที่หุ้นเทคฯ ครองตลาดในช่วงหลายปีที่ผ่านมากำลังถูกท้าทาย ตลาดเริ่มมองหาแหล่งผลตอบแทนที่กว้างขึ้น แต่ในกระบวนการนี้ เงินทุนจำนวนมากไหลกระจุกไปยังกลุ่มมูลค่า ความผันผวนต่ำ และเงินปันผลสูง ทำให้การซื้อขายเชิงป้องกันใหม่ก็เผชิญความเสี่ยงแออัด
สิ่งที่ต้องจับตาต่อไปคือการเปลี่ยนแปลงในสามระดับ
ประการแรก หุ้นเทคฯ จะทรงตัวได้หรือไม่ และการดีดกลับจะทำให้เงินทุนไหลจากกลุ่มปลอดภัยกลับเข้าหุ้นเติบโตหรือไม่ หากเกิดการกลับตัวของสไตล์ชัดเจน หุ้นความผันผวนต่ำและมูลค่าที่แข็งแกร่งที่สุดช่วงนี้อาจเผชิญแรงกดดันจากการขายทำกำไร
ประการที่สอง การปรับลงของตลาดโดยรวมจะกลายเป็นแรงกดดันสภาพคล่องเพิ่มเติมหรือไม่ หากนักลงทุนเริ่มเพิ่มสัดส่วนเงินสดด้วยการลดสถานะแบบไม่เลือกปฏิบัติ แม้หุ้นที่มีพื้นฐานมั่นคงและการประเมินมูลค่าสมเหตุสมผลก็อาจไม่สามารถหลีกเลี่ยงการปรับลงได้
สุดท้าย กองทุนเฮดจ์ฟันด์หลายผู้จัดการจะมีการปรับสถานะเพิ่มขึ้นหรือไม่ การเปลี่ยนแปลงธุรกิจของ Walleye อาจเป็นเพียงเหตุการณ์ของสถาบันรายเดียว หรืออาจเป็นสัญญาณเริ่มต้นของการปรับโครงสร้างกลยุทธ์ในวงกว้าง ซึ่งพัฒนาการต่อจากนี้น่าติดตาม
คำถามหลักที่การปรับฐานของตลาดรอบนี้เปิดเผยคือ ความแตกต่างระหว่างความสามารถในการต้านทานการปรับลงสัมพัทธ์ของสินทรัพย์ปลอดภัยกับความเสี่ยงด้านราคาสัมบูรณ์
กลุ่มความผันผวนต่ำ เงินปันผลสูง และมูลค่าสามารถลดการพึ่งพาหุ้นเทคฯ ของพอร์ตได้ แต่เมื่อเงินทุนจำนวนมากใช้กลยุทธ์คล้ายกัน การซื้อขายเชิงป้องกันเองก็สร้างความเสี่ยงกระจุกตัวใหม่
การดีดกลับของหุ้นเทคฯ อาจทำให้สถานะปลอดภัยถูกถอนออก การร่วงต่อของหุ้นเทคฯ ก็อาจบังคับให้นักลงทุนขายสินทรัพย์ปลอดภัย สิ่งนี้ทำให้การสับเปลี่ยนตลาดไม่ใช่แค่การสลับจากกลุ่มหนึ่งไปอีกกลุ่มหนึ่งอีกต่อไป แต่ต้องพิจารณาพื้นฐานอุตสาหกรรม กระแสเงินทุน และระดับความแออัดของสถานะไปพร้อมกัน
ในสภาพแวดล้อมเช่นนี้ สิ่งที่หนียากจริงๆ ไม่ใช่การปรับลงของอุตสาหกรรมใดอุตสาหกรรมหนึ่ง แต่คือเมื่อนักลงทุนเลือกวิธีป้องกันความเสี่ยงแบบเดียวกันมากขึ้นเรื่อยๆ ที่หลบภัยเดิมก็อาจกลายเป็นแหล่งของแรงขายรอบถัดไป
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้