สหรัฐฯ อยู่ห่างจากวิกฤตการเงินครั้งถัดไปแค่ไหน?
 Odaily
ผู้เขียนต้นฉบับ: จ้าว อิ่ง
แหล่งที่มาต้นฉบับ: วอลล์สตรีทเจี้ยนเหวิน
ความเจริญรุ่งเรืองทางเศรษฐกิจบ่มเพาะเมล็ดพันธุ์ของวิกฤตครั้งถัดไป นี่คือคำเตือนที่ลึกซึ้งที่สุดที่นักเศรษฐศาสตร์ ไฮแมน มินสกี ทิ้งไว้ให้คนรุ่นหลัง ปัจจุบัน กระแส AI ขับเคลื่อนตลาดหุ้นสหรัฐฯ ขึ้นสู่ระดับสูง ต้นทุนการกู้ยืมยังคงผ่อนคลาย ภายใต้ความสงบผิวเผิน ตัวชี้วัดสำคัญที่วัดความเปราะบางทางการเงินกำลังเคลื่อนไหวอย่างเงียบ ๆ ดอยซ์แบงก์ (Deutsche Bank) มองว่า สหรัฐฯ ยังไม่แตะ "เขตเตือนภัยสีแดง" ก่อนเกิดวิกฤตในประวัติศาสตร์ แต่หากแนวโน้มปัจจุบันยังดำเนินต่อไป ระยะห่างนี้อาจแคบลงอย่างชัดเจนภายในปี 2028
ตามรายงานจากโต๊ะเทรดติดตาม ดอยซ์แบงก์ระบุในรายงานล่าสุดผ่านกรอบการคาดการณ์วิกฤตการเงินใหม่ว่า การรวมกันของ "สองสูง" คือ ราคาสินทรัพย์ที่พุ่งขึ้นอย่างรวดเร็วและการขยายตัวของสินเชื่อที่แข็งแกร่ง เป็นสัญญาณเตือนล่วงหน้าที่อันตรายที่สุดในประวัติศาสตร์ ตามกรอบดังกล่าว เมื่อตัวชี้วัดทั้งสองข้ามเกณฑ์เข้าสู่ "เขตสีแดง" พร้อมกัน โอกาสที่ภาคธุรกิจจะเกิดวิกฤตการเงินภายในสามปีข้างหน้าสูงถึง 45%
ในปัจจุบัน การปรับตัวขึ้นของตลาดหุ้นสหรัฐฯ ได้ข้ามเกณฑ์ราคาสินทรัพย์ไปอย่างง่ายดาย แต่การเพิ่มขึ้นของอัตราส่วนหนี้สินต่อทุนของภาคธุรกิจยังคงอยู่ในระดับปานกลาง นั่นหมายความว่า กระแส AI รอบนี้ดูเหมือนเป็นกระแสที่ขับเคลื่อนด้วยเทคโนโลยีซึ่งนำโดยหุ้นและการลงทุนในสินทรัพย์จริง มากกว่าฟองสบู่แบบดั้งเดิมที่พึ่งพาการก่อหนี้จำนวนมาก
อย่างไรก็ตาม ดอยซ์แบงก์เตือนพร้อมกันว่า แหล่งเงินทุนของการลงทุนที่เกี่ยวข้องกับ AI กำลังเปลี่ยนจากกระแสเงินสดจากการดำเนินงานไปสู่การจัดหาเงินทุนภายนอก (รวมถึงการจัดหาเงินทุนผ่านหนี้) ภายในปี 2028 สหรัฐฯ จะเข้าใกล้ "เขตเตือนภัยสีแดง" อย่างชัดเจน แต่คาดว่าจะยังคงอยู่นอกเส้นแบ่ง
ช่วงเวลามินสกี: ความมั่นคงเองคือความไม่มั่นคง
ข้อสรุปที่โด่งดังที่สุดของมินสกีคือ "ความมั่นคงคือความไม่มั่นคง" — ยิ่งช่วงเวลาดี ๆ ดำเนินต่อไปนานเท่าไร ทั้งผู้ให้กู้และผู้กู้ก็ยิ่งกล้าเสี่ยงมากขึ้นเท่านั้น จนกระทั่งเงื่อนไขของวิกฤตครั้งถัดไปสุกงอมอย่างเงียบ ๆ
รายงานของดอยซ์แบงก์ตั้งคำถามหลักภายใต้กรอบทฤษฎีนี้: นับตั้งแต่วิกฤตการเงินโลกปี 2008 แม้จะผ่านผลกระทบจากโควิด-19 ความขัดแย้งทางภูมิรัฐศาสตร์ เงินเฟ้อที่พุ่งสูง และวงจรการคุมเข้มนโยบายการเงินโลกที่รุนแรงที่สุดในรอบหลายทศวรรษ โลกกลับไม่เคยเกิดวิกฤตการเงินครั้งใหญ่ที่มีผลกระทบมหภาคอย่างยั่งยืน แม้แต่ความปั่นป่วนของธนาคารภูมิภาคสหรัฐฯ ในปี 2023 ก็ถูกควบคุมได้ค่อนข้างรวดเร็ว
ความมั่นคงผิวเผินนี้เองที่กลายเป็นแหล่งเพาะพันธุ์ของตรรกะมินสกี ด้วยเหตุนี้ ทีมวิจัยของดอยซ์แบงก์จึงเห็นว่า คำถามที่น่าติดตามที่สุดในตอนนี้ไม่ใช่ "ทำไมจึงไม่มีวิกฤต" แต่เป็น "ความเปราะบางครั้งถัดไปกำลังสะสมอยู่ที่ไหน"
สหรัฐฯ ยังอยู่นอก "เขตสีแดง" ปี 2028 อาจเป็นจุดสังเกตสำคัญ
ตามรายงานของดอยซ์แบงก์ กรอบ GHSS ที่ธนาคารใช้มีแกนหลักสองแกนคือ การเปลี่ยนแปลงของหนี้ภาคธุรกิจ/GDP ในช่วงสามปี และการเพิ่มขึ้นของราคาหุ้นจริงในช่วงสามปี โดยใช้เกณฑ์หนี้ภาคธุรกิจ/GDP เพิ่มขึ้นเกิน 9 จุดเปอร์เซ็นต์ และราคาหุ้นจริงเพิ่มขึ้นเกิน 26% เป็นเกณฑ์คู่ในการเข้าสู่ "เขตสีแดง"
การเปรียบเทียบทางประวัติศาสตร์เผยให้เห็นประสิทธิภาพในการคาดการณ์ของกรอบนี้ ก่อนที่ฟองสบู่เศรษฐกิจญี่ปุ่นจะแตกในปี 1989 และในประเทศไทยราวปี 1994 ตัวชี้วัดทั้งสองเคยพุ่งเกินเส้นแบ่ง "เขตสีแดง" อย่างมาก ก่อนวิกฤตการเงินปี 2008 ยูโรโซนก็เข้าสู่เขตอันตรายเช่นกันโดยได้รับแรงหนุนจากประเทศรอบนอกจำนวนหนึ่ง ในทางตรงกันข้าม ช่วงฟองสบู่ดอตคอมปี 2000 แม้ราคาหุ้นสหรัฐฯ จะพุ่งขึ้นอย่างรวดเร็ว แต่การสะสมหนี้สินค่อนข้างปานกลาง โดยรวมยังอยู่นอก "เขตสีแดง" — ซึ่งอธิบายได้ส่วนหนึ่งว่าทำไมตลาดหมีที่ตามมาอย่างรุนแรงจึงไม่พัฒนาเป็นวิกฤตการเงินเต็มรูปแบบ
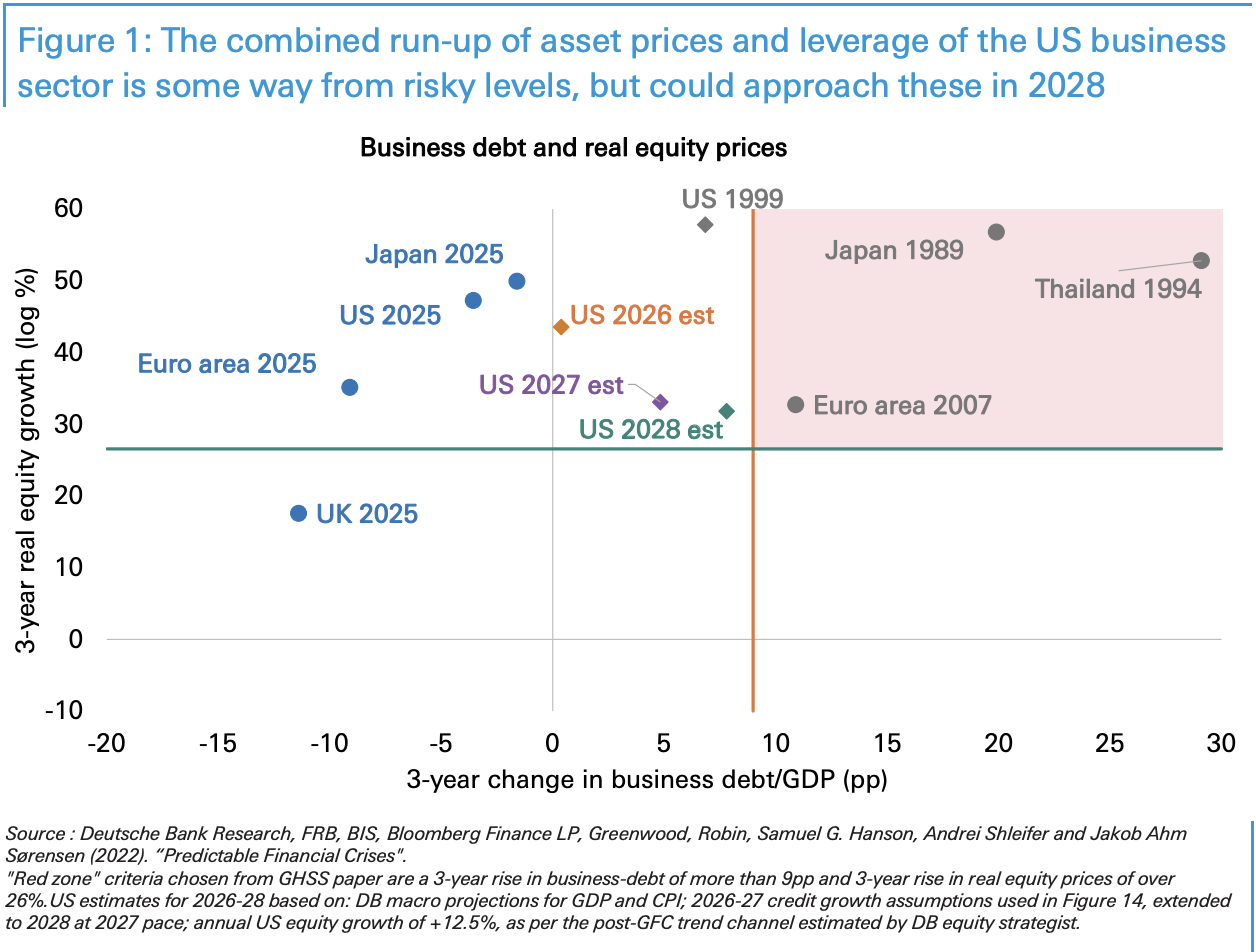
การคำนวณของดอยซ์แบงก์แสดงให้เห็นว่า ปัจจุบันสหรัฐฯ อยู่ในตำแหน่งที่ค่อนข้างปลอดภัยบนกราฟพิกัด และอัตราการเพิ่มขึ้นของอัตราส่วนหนี้สินต่อทุนของภาคธุรกิจในปี 2025 ยังคงถูกควบคุม ตามการคำนวณของธนาคาร ภายใต้สมมติฐานฐาน — รวมถึงการคาดการณ์ GDP มหภาคและเงินเฟ้อของธนาคาร การขยายอัตราการเติบโตของสินเชื่อปี 2027 ไปถึงปี 2028 และอัตราการเติบโตของราคาหุ้นรายปีที่ 12.5% ตามแนวโน้มหลังวิกฤตการเงิน — ภายในปี 2028 สหรัฐฯ จะเข้าใกล้ "เขตสีแดง" อย่างชัดเจน แต่คาดว่าจะยังคงอยู่นอกเส้นแบ่ง
กระแส AI: ขับเคลื่อนด้วยการลงทุนหรือฟองสบู่หนี้?
ข้อถกเถียงหลักของตลาดในปัจจุบันคือ คลื่น AI รอบนี้เป็นวัฏจักรการลงทุนทางเทคโนโลยีที่มีเหตุผล หรือเป็นฟองสบู่การขยายสินเชื่ออีกรูปแบบหนึ่ง
การวิเคราะห์ของดอยซ์แบงก์ให้ข้อสรุปที่ค่อนข้างรอบคอบ: จนถึงปัจจุบัน แรงขับเคลื่อนของกระแส AI มาจากการเพิ่มขึ้นของราคาหุ้นและการใช้จ่ายทุนในสินทรัพย์จริง มากกว่าการเพิ่มหนี้อย่างเป็นระบบ ซึ่งมีความคล้ายคลึงกับช่วงฟองสบู่ดอตคอม — อย่างหลังก็มีลักษณะเด่นคือราคาหุ้นพุ่งสูง การสะสมหนี้จำกัด และสุดท้ายแม้จะทำให้เกิดการปรับฐานตลาดหุ้นอย่างรุนแรง แต่ก็ไม่ก่อให้เกิดวิกฤตการเงินเต็มรูปแบบ
อย่างไรก็ตาม รายงานชี้ให้เห็นการเปลี่ยนแปลงเชิงโครงสร้าง: แหล่งเงินทุนของการใช้จ่ายทุนที่เกี่ยวข้องกับ AI กำลังย้ายจากกระแสเงินสดจากการดำเนินงานของบริษัทไปสู่การจัดหาเงินทุนผ่านหนี้ภายนอกอย่างค่อยเป็นค่อยไป หากแนวโน้มนี้ยังดำเนินต่อไป การเติบโตของสินเชื่อและการเพิ่มขึ้นของราคาหุ้นจะรักษาสถานะปัจจุบันได้หรือไม่ จะกลายเป็นตัวแปรสำคัญในการตัดสินทิศทางความเสี่ยงในระยะถัดไป ดังที่รายงานกล่าวไว้ "ปฏิกิริยาของสินเชื่อในระยะใหม่ของการสร้าง AI นี้อาจกลายเป็นแกนหลัก"
ความเสี่ยงอื่นที่อาจเกิดขึ้น: สินเชื่อภาคเอกชนและงบดุลของภาครัฐ
นอกจากความเสี่ยงที่เกี่ยวข้องกับ AI แล้ว รายงานของดอยซ์แบงก์ยังชี้ไปยังสองด้านที่อาจเป็นตัวเลือกของวิกฤต: การขยายตัวอย่างรวดเร็วของตลาดสินเชื่อภาคเอกชน และการยืดขยายของงบดุลภาครัฐทั่วโลก
รายงานระบุว่า การปฏิรูปกฎระเบียบหลังปี 2008 และกลไกการแทรกแซงนโยบายที่รวดเร็วขึ้น ทำให้การส่งผ่านและการแพร่กระจายของวิกฤตยากขึ้น — นี่เป็นเหตุผลเชิงสถาบันที่สำคัญที่โลกหลีกเลี่ยงวิกฤตการเงินครั้งใหญ่ได้สำเร็จในช่วงกว่าทศวรรษที่ผ่านมา อย่างไรก็ตาม ตลาดสินเชื่อภาคเอกชนขยายตัวอย่างรวดเร็วในพื้นที่สีเทาที่การกำกับดูแลค่อนข้างอ่อนแอ และขนาดหนี้สาธารณะยังคงเพิ่มขึ้นหลังการขยายการคลังหลายรอบ ทั้งสองอย่างเป็นจุดสะสมความเสี่ยงเชิงระบบที่ต้องจับตาอย่างต่อเนื่อง
โดยรวมแล้ว ข้อสรุปของดอยซ์แบงก์ไม่ใช่สัญญาณเตือน แต่เป็นการทดสอบความเครียดเชิงคาดการณ์ล่วงหน้าบนพื้นฐานกรอบเชิงปริมาณ ตามการประมาณการของธนาคาร ปี 2028 เป็นจุดสังเกตที่ควรทำเครื่องหมายไว้ ก่อนหน้านั้น ตัวแปรจำนวนมากยังมีเวลาเพียงพอที่จะเปลี่ยนแปลง แต่ประเด็นสำคัญคือ ตรรกะของมินสกีไม่เคยล้มเหลว — ยิ่งสงบ ยิ่งต้องระวัง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้