เบิร์นสไตน์วิเคราะห์: การเลือกตั้งกลางเทอมสร้างความเสี่ยงต่อศูนย์ข้อมูล AI มากแค่ไหน?
 Blockbeats
TL;DR
·ผู้ว่าการรัฐ คณะกรรมการสาธารณูปโภค และรัฐบาลท้องถิ่น ต่างมีอำนาจในการออกใบอนุญาต กำหนดอัตราค่าไฟฟ้าและการแบ่งปันต้นทุน และอนุมัติสถานที่ตั้ง ซึ่งเป็นตัวแปรทางการเมืองสำคัญที่ส่งผลต่อการก่อสร้างศูนย์ข้อมูล
·โครงการสำรองประมาณ 251 GW ตั้งอยู่ในรัฐที่ผู้สมัครนำหน้าประกาศจุดยืนคัดค้านหรือจำกัดการก่อสร้าง คิดเป็นประมาณ 58% ของสำรองทั่วประเทศ เมื่อถ่วงน้ำหนักตามความน่าจะเป็นชนะเลือกตั้งแล้ว ขนาดที่เกี่ยวข้องคือ 244 GW
·ตัวชี้วัดนี้เปลี่ยนแปลงเพียงเล็กน้อยตั้งแต่ฤดูใบไม้ผลิ และวัดความเสี่ยงด้านนโยบาย ไม่สามารถตีความโดยตรงว่าโครงการดังกล่าวจะถูกยกเลิก
·ในสามรัฐที่รายงานติดตามการระงับการดำเนินการ โครงการสำรองไม่ได้หดตัวลงโดยทั่วไป เท็กซัสยังคงเพิ่มการเริ่มก่อสร้าง แต่ผลการดำเนินงานระยะสั้นยังไม่เพียงพอที่จะตัดแรงกดดันด้านการอนุมัติในภายหลัง
·เบิร์นสไตน์คาดว่า การปกป้องค่าไฟฟ้าของผู้อยู่อาศัยและเรียกร้องให้นักพัฒนารับภาระการลงทุนโครงข่ายไฟฟ้ามากขึ้น อาจกลายเป็นทางประนีประนอมระหว่างการเติบโตทางเศรษฐกิจกับข้อเรียกร้องของผู้มีสิทธิเลือกตั้ง
·สถาบันเตือนว่าหุ้นที่เกี่ยวข้องอาจยังถูกกดดันหลังการเลือกตั้ง แต่เชื่อว่าความกังวลของตลาดต่อความเสี่ยงทางการเมืองอาจมากเกินไป และยังคงมองบวกต่อบริษัทอุปกรณ์ไฟฟ้า วิศวกรรม และโครงสร้างพื้นฐานศูนย์ข้อมูลบางแห่ง
การเลือกตั้งกลางเทอมของสหรัฐฯ ใกล้เข้ามา ปัญหาการเมืองที่การลงทุนโครงสร้างพื้นฐาน AI เผชิญ กำลังขยายจากวอชิงตันไปยังรัฐบาลระดับรัฐและหน่วยงานอนุมัติท้องถิ่น การลงทุน การจ้างงาน และภาษีที่ศูนย์ข้อมูลนำมา กับความกังวลของผู้อยู่อาศัยต่อค่าไฟฟ้า ทรัพยากรน้ำ และผลกระทบสิ่งแวดล้อม กลายเป็นความขัดแย้งที่ผู้สมัครต้องตอบสนอง
เบิร์นสไตน์ในรายงานก่อนการเลือกตั้งฉบับนี้ ได้รวบรวมจุดยืนนโยบายของผู้สมัครผู้ว่าการรัฐ และเครื่องมือเฉพาะที่รัฐบาลแต่ละระดับสามารถใช้มีอิทธิพลต่อการก่อสร้าง ข้อสรุปหลักคือ แรงต้านทางการเมืองต่อการก่อสร้างศูนย์ข้อมูลกำลังเพิ่มขึ้น แต่ผลประโยชน์ทางเศรษฐกิจท้องถิ่นก็มีนัยสำคัญ เจ้าหน้าที่ที่ได้รับเลือกยังมีแรงจูงใจที่จะผลักดันโครงการให้เกิดขึ้นจริง การปรับนโยบายขั้นสุดท้ายอาจสะท้อนออกมาในรูปของเงื่อนไขการก่อสร้างที่เข้มงวดขึ้น และนักพัฒนาต้องรับภาระค่าใช้จ่ายโครงสร้างพื้นฐานในสัดส่วนที่มากขึ้น
โครงการสำรองประมาณหกสิบเปอร์เซ็นต์เผชิญความเสี่ยงนโยบายเข้มงวด
ตามสถิติของรายงาน ณ สิ้นเดือนกันยายน 2026 โครงการสำรองศูนย์ข้อมูลของสหรัฐฯ รวมประมาณ 433 GW ใน 36 รัฐที่มีการเลือกตั้งผู้ว่าการรัฐในปีนั้น ผู้สมัครนำหน้าใน 18 รัฐถูกจัดอยู่ในกลุ่ม "คัดค้าน" หรือ "จำกัด" การก่อสร้างศูนย์ข้อมูล คิดเป็นโครงการสำรองประมาณ 251 GW หรือประมาณ 58% ของทั่วประเทศ
ในทางตรงกันข้าม ผู้สมัครนำหน้าใน 14 รัฐมีจุดยืน "สนับสนุน" หรือ "สนับสนุนแบบมีเงื่อนไข" คิดเป็นโครงการสำรองประมาณ 39 GW หรือประมาณ 9% ของทั่วประเทศ กำลังการผลิตที่เหลืออยู่ในรัฐที่จุดยืนของผู้สมัครไม่ชัดเจน หรือไม่มีเลือกตั้งผู้ว่าการรัฐในปีนั้น
การจัดกลุ่มเหล่านี้ครอบคลุมความเข้มข้นของนโยบายที่แตกต่างกัน "คัดค้าน" รวมถึงผู้สมัครที่สนับสนุนหรือได้ดำเนินการระงับการอนุมัติ ใบอนุญาต หรือการเชื่อมต่อโครงข่ายไฟฟ้าทั่วทั้งรัฐแล้ว มาตรการบางอย่างอาจเป็นเพียงชั่วคราวหรือมีเงื่อนไขแนบ "จำกัด" รวมถึงผู้สมัครที่ลดสิทธิประโยชน์ทางภาษี เพิ่มอุปสรรคการอนุมัติที่สำคัญ แต่ไม่สนับสนุนการระงับการอนุมัติทั่วทั้งรัฐ ดังนั้น 251 GW จึงวัดสภาพแวดล้อมนโยบายที่โครงการเกี่ยวข้อง ไม่สามารถตีความโดยตรงว่าเป็นกำลังการผลิตที่จะถูกระงับ
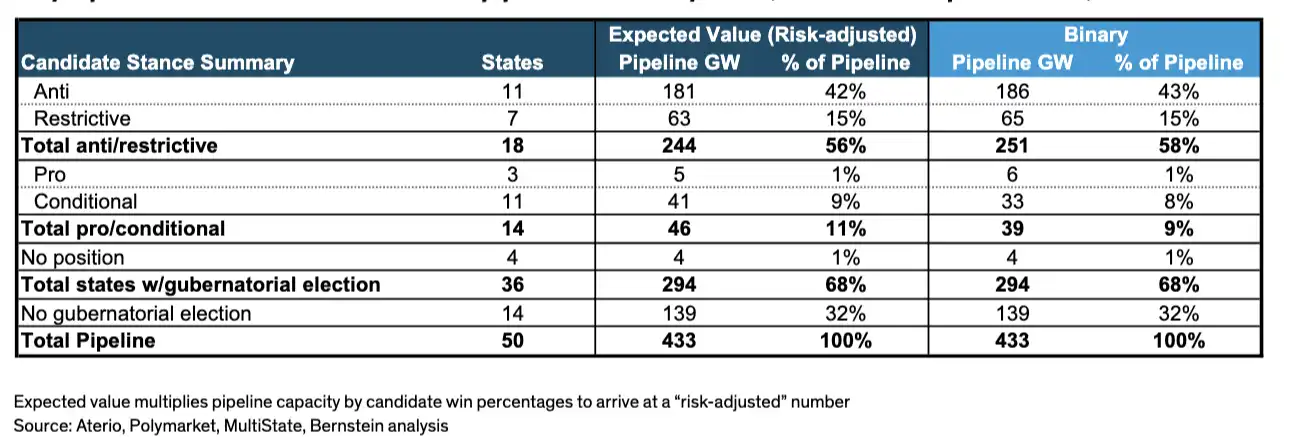
โครงการสำรองที่สอดคล้องกับจุดยืนของผู้สมัครแต่ละกลุ่ม
เบิร์นสไตน์ยังใช้ความน่าจะเป็นชนะเลือกตั้งจาก Polymarket ถ่วงน้ำหนักกำลังการผลิตโครงการตามจุดยืนของผู้สมัคร ได้ความเสี่ยงประมาณ 244 GW หรือประมาณ 56% ของสำรองทั่วประเทศ ตัวชี้วัดนี้เมื่อหนึ่งเดือนก่อนอยู่ที่ประมาณ 240 GW เดือนมิถุนายนประมาณ 235 GW เดือนเมษายนประมาณ 240 GW ไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญตั้งแต่ฤดูใบไม้ผลิ
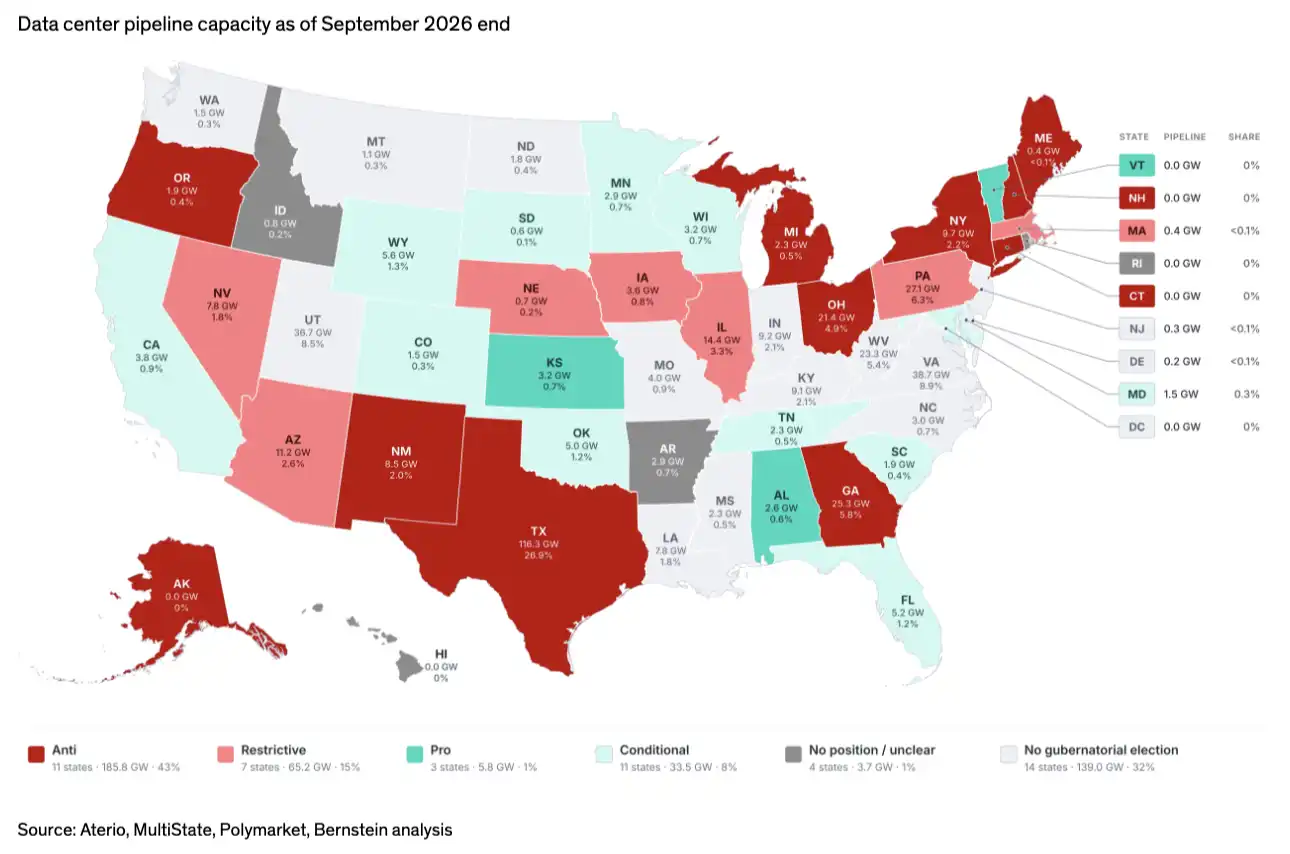
การถ่วงน้ำหนักความน่าจะเป็นก็ไม่เท่ากับความน่าจะเป็นที่โครงการจะถูกยกเลิก มันเชื่อมโยงความน่าจะเป็นชนะเลือกตั้งของผู้สมัครกับจุดยืนนโยบาย แต่ไม่ได้วัดความเข้มข้นของการบังคับใช้นโยบาย เวลาดำเนินการ หรือว่าแต่ละโครงการจะสร้างเสร็จหรือไม่ในที่สุด
การวิเคราะห์อีกส่วนหนึ่งในรายงานประมาณว่า โครงการสำรองประมาณ 260 GW ไม่น่าจะเกิดขึ้นจริง นี่เป็นการประเมินความเป็นไปได้ของโครงการศูนย์ข้อมูล ซึ่งมีเกณฑ์ทางสถิติแตกต่างจากความเสี่ยงนโยบายการเลือกตั้ง ไม่สามารถนำมารวมกันโดยตรงได้
ความแตกต่างระหว่างพรรคก็ต้องตีความอย่างระมัดระวังเช่นกัน ในบรรดาผู้สมัครพรรคเดโมแครตที่เบิร์นสไตน์นับ มี 19 คนถูกจัดเป็น "คัดค้าน" 7 คนถูกจัดเป็น "จำกัด" ส่วนผู้สมัครพรรครีพับลิกัน จำนวนที่สอดคล้องกันคือ 8 คนและ 5 คน ผู้สมัครพรรคเดโมแครตโดยรวมมีแนวโน้มเข้มงวดนโยบายมากกว่า แต่แรงต้านที่เกี่ยวข้องก็มีอยู่ในค่ายรีพับลิกันด้วย ผู้สมัครหลักในบางรัฐมีจุดยืนใกล้เคียงกัน ผลการเลือกตั้งอาจไม่เปลี่ยนทิศทางนโยบายท้องถิ่นอย่างมีนัยสำคัญ
สิ่งที่ส่งผลต่อการก่อสร้างจริงคือใบอนุญาต โครงข่ายไฟฟ้า และการแบ่งปันต้นทุน
รัฐบาลระดับรัฐและท้องถิ่นควบคุมขั้นตอนการอนุมัติหลายจุดที่เพียงพอจะกระทบระยะเวลาก่อสร้างและความคุ้มค่าทางเศรษฐกิจของโครงการ
ผู้ว่าการรัฐสามารถใช้อำนาจบริหารมีอิทธิพลต่อการปล่อยมลพิษทางอากาศ การใช้น้ำ น้ำเสีย และการทบทวนสิ่งแวดล้อม รวมถึงผลักดันการปรับแรงจูงใจทางภาษี การใช้ที่ดินของรัฐ และการจัดเตรียมการอนุมัติข้ามหน่วยงาน โดยเฉพาะโครงการที่พึ่งพาการผลิตไฟฟ้าในพื้นที่ของตนเอง ใบอนุญาตปล่อยมลพิษทางอากาศอาจส่งผลโดยตรงว่าแผนการจ่ายไฟฟ้าจะดำเนินการได้หรือไม่
คณะกรรมการสาธารณูปโภค (Public Utility Commission, PUC) รับผิดชอบหลักด้านอัตราค่าไฟฟ้า การลงทุน และการจัดสรรการกู้คืนต้นทุนของสาธารณูปโภคที่ถูกกำกับดูแล สำหรับศูนย์ข้อมูล คำถามสำคัญรวมถึงลูกค้าโหลดขนาดใหญ่จะใช้อัตราค่าไฟฟ้าแบบใด ต้องวางเงินประกัน ให้คำมั่นการใช้ไฟฟ้าขั้นต่ำ หรือรับภาระค่าธรรมเนียมการยกเลิกหรือไม่ และใครเป็นผู้ออกค่าใช้จ่ายสำหรับสายส่งใหม่ สถานีไฟฟ้าย่อย และโรงไฟฟ้า
รัฐบาลท้องถิ่นมักควบคุมการแบ่งเขตการใช้ที่ดินและใบอนุญาตก่อสร้าง แม้รัฐบาลระดับรัฐเต็มใจดึงดูดการลงทุน โครงการเฉพาะก็อาจได้รับผลกระทบจากความคิดเห็นของชุมชน เสียงรบกวน การใช้น้ำ หรือข้อพิพาทการใช้ที่ดิน
อำนาจเหล่านี้ก็มีขอบเขตเช่นกัน ผู้ว่าการรัฐไม่สามารถสั่งระงับการก่อสร้างฝ่ายเดียวได้ในทุกกรณี อำนาจการอนุญาต มาตรฐานทางกฎหมาย และการคุ้มครองโครงการเดิมแตกต่างกันไปในแต่ละรัฐ การระงับการอนุมัติ การเพิ่มการตรวจสอบ และการหยุดงานทั้งหมด ส่งผลกระทบจริงไม่เหมือนกัน
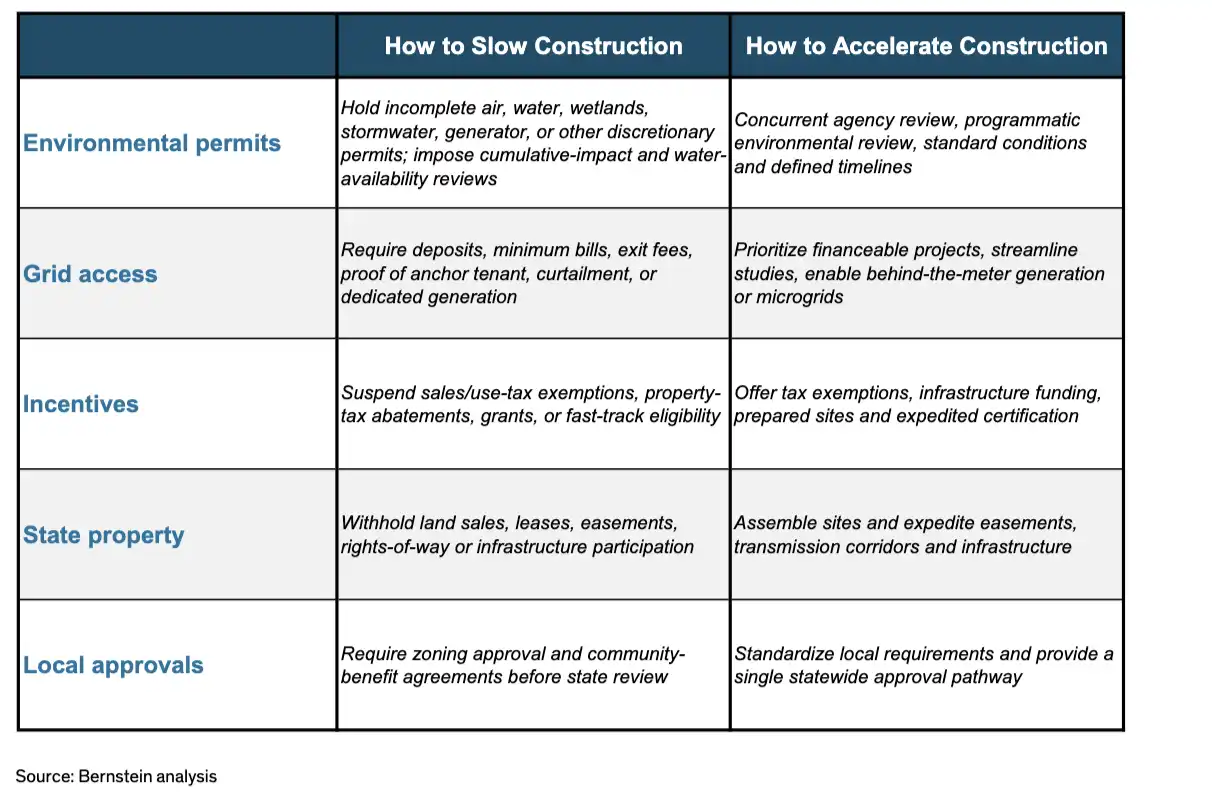
เครื่องมือนโยบายห้าประเภทที่ผู้ว่าการรัฐใช้มีอิทธิพลต่อการก่อสร้างศูนย์ข้อมูล ใบอนุญาตสิ่งแวดล้อม การเชื่อมต่อโครงข่ายไฟฟ้า แรงจูงใจทางภาษี ที่ดินของรัฐ และการประสานงานท้องถิ่น ล้วนกระทบความคืบหน้าของโครงการได้
ตามสถิติของรายงาน เท็กซัสมีโครงการสำรองประมาณ 116 GW คิดเป็นประมาณ 27% ของทั่วประเทศ การบังคับใช้นโยบายของรัฐนี้สมควรจับตาเป็นพิเศษ เพนซิลเวเนีย จอร์เจีย และโอไฮโอ มีประมาณ 27 GW, 25 GW และ 21 GW ตามลำดับ ก็เป็นตลาดสำคัญเช่นกัน
เบิร์นสไตน์ให้ความสนใจเป็นพิเศษกับจอร์เจียและเนวาดา ในเก้ารัฐที่มีโครงการสำรองสูงสุดที่ติดตามอย่างใกล้ชิด สองรัฐนี้มีทั้งจุดยืนนโยบายของผู้สมัครหลักที่แตกต่างกัน และการแข่งขันเลือกตั้งที่ค่อนข้างสูง สำหรับรัฐที่ผู้สมัครทั้งสองมีแนวโน้มจำกัดการก่อสร้าง การเปลี่ยนแปลงผลแพ้ชนะอาจมีผลต่อทิศทางนโยบายน้อย
ระหว่างมาตรการระงับกับการชะลอโครงการ ยังมีระยะห่างในการบังคับใช้
การแสดงออกทางการเมืองจะแปลงเป็นการชะลอการก่อสร้างได้หรือไม่ ยังต้องสังเกตการบังคับใช้จริง
ตามการติดตามของรายงาน ตั้งแต่มาตรการระงับที่เกี่ยวข้องเริ่มในเดือนสิงหาคม 2026 กำลังการผลิตระหว่างก่อสร้างในเท็กซัสเพิ่มขึ้นประมาณ 5.3 GW โครงการสำรองที่วางแผนแล้วแต่ยังไม่เริ่มก่อสร้างเพิ่มขึ้นประมาณ 22.4 GW โครงการสำรองที่ยังไม่เริ่มก่อสร้างในเพนซิลเวเนียเพิ่มขึ้นประมาณ 9.1 GW และนิวยอร์กเพิ่มขึ้นประมาณ 0.3 GW
การเริ่มก่อสร้างรายเดือนของเท็กซัสก็ไม่ได้ลดลงทันที ข้อมูลที่รายงานแสดง เดือนกรกฎาคมเริ่มก่อสร้างประมาณ 1.1 GW เดือนสิงหาคมเพิ่มเป็น 1.9 GW เดือนกันยายนเพิ่มอีกเป็น 3.4 GW
เบิร์นสไตน์จึงสรุปว่า อย่างน้อยในช่วงเวลาที่รายงานสังเกต มาตรการระงับยังไม่ได้ลดทอนโมเมนตัมการพัฒนาโดยรวมอย่างชัดเจน อย่างไรก็ตาม โครงการสำรองใหม่ไม่เท่ากับการผลิตจริงในที่สุด โครงการที่ก่อสร้างต่อเนื่องอาจได้รับใบอนุญาตสำคัญแล้ว ข้อมูลระยะสั้นสามารถอธิบายว่ามีระยะห่างระหว่างการประกาศนโยบายกับการก่อสร้างจริง แต่ยังไม่สามารถพิสูจน์ว่าการเข้มงวดการอนุมัติไม่มีผลกระทบตามมา
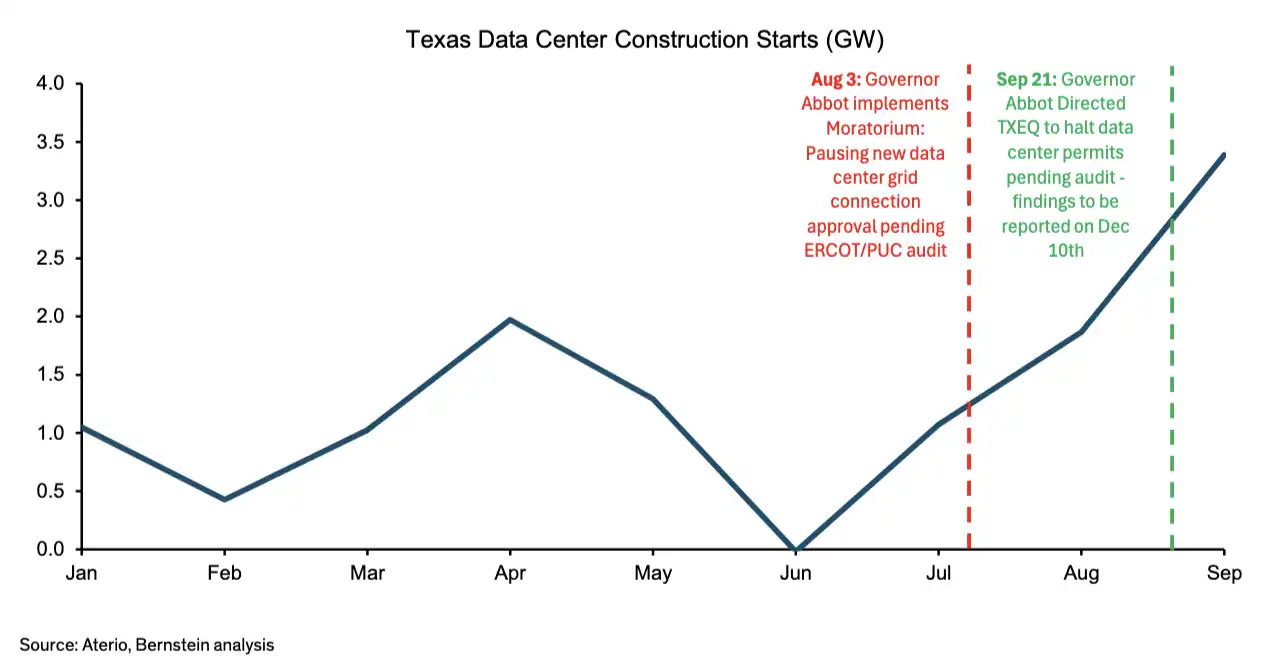
การเริ่มก่อสร้างศูนย์ข้อมูลรายเดือนในเท็กซัส
ผลประโยชน์ทางเศรษฐกิจท้องถิ่น เป็นเหตุผลสำคัญที่เบิร์นสไตน์ประเมินว่านโยบายอาจผ่อนคลาย การลงทุน ตำแหน่งงานก่อสร้าง และรายได้ค่าจ้างที่เกี่ยวข้องที่ศูนย์ข้อมูลนำมา ทำให้เจ้าหน้าที่ต้องเผชิญแรงจูงใจที่จะรักษาการลงทุน การจ้างงาน และภาษี ไปพร้อมกับการตอบสนองข้อกังวลของผู้อยู่อาศัย
แนวทางที่มีแนวโน้มจะเดินหน้าคือ การเสริมการแยกต้นทุนในขณะที่อนุญาตให้ก่อสร้าง: เรียกร้องให้ลูกค้าศูนย์ข้อมูลรับภาระค่าใช้จ่ายสิ่งอำนวยความสะดวกไฟฟ้าเฉพาะ ให้คำมั่นการใช้ไฟฟ้าที่แข็งแกร่งขึ้น และลดความเสี่ยงที่ผู้ใช้ไฟฟ้าที่อยู่อาศัยต้องรับภาระต้นทุนหากโครงการล่าช้าหรือยกเลิก
เบิร์นสไตน์เชื่อว่า การจัดการแบบนี้มีแบบอย่างมากขึ้นแล้ว ผลกระทบเพิ่มเติมต่อความคุ้มค่าทางเศรษฐกิจโดยรวมของโครงการสำหรับนักพัฒนาอาจจำกัด ผลกระทบจริงยังขึ้นอยู่กับเงื่อนไขการเชื่อมต่อ แผนการจ่ายไฟฟ้า และข้อกำหนดสัญญา
แรงกดดันราคาหุ้นหลังเลือกตั้ง ขึ้นอยู่กับว่านโยบายถูกบังคับใช้อย่างไร
เบิร์นสไตน์เตือนว่า หากผู้สมัครที่สนับสนุนการเข้มงวดการก่อสร้างศูนย์ข้อมูลชนะเลือกตั้ง หุ้นที่เกี่ยวข้องอาจเผชิญการเทขายเพิ่มเติม แต่สถาบันก็ประเมินว่า หุ้นอุตสาหกรรมที่เกี่ยวข้องกับ AI ได้ปรับฐานอย่างชัดเจนแล้ว และเจ้าหน้าที่ที่ได้รับเลือกมีแรงจูงใจทางเศรษฐกิจที่จะผ่อนคลายจุดยืนหาเสียง ความกังวลของตลาดต่อความเสี่ยงทางการเมืองอาจมากเกินไป
ในขอบเขตที่รายงานครอบคลุม เบิร์นสไตน์ยังคงมองบวกต่อบริษัทวิศวกรรมและไฟฟ้า เช่น Quanta Services (PWR), Eaton (ETN), Forgent (FPS) และ Legence (LGN) บริษัทโครงสร้างพื้นฐานศูนย์ข้อมูล เช่น Equinix (EQIX) และ Digital Realty (DLR) รวมถึง Vertiv (VRT), nVent (NVT), Johnson Controls (JCI) และ Trane (TT) รายชื่อที่มองบวกยังรวมถึง GE Vernova (GEV), Siemens, Siemens Energy และ Schneider Electric
การประเมินนี้ขึ้นอยู่กับว่านโยบายสุดท้ายจะแสดงออกในรูปของการจัดสรรต้นทุนใหม่ มากกว่าการยกเลิกการก่อสร้างขนาดใหญ่ สิ่งที่น่าติดตามหลังเลือกตั้งคือ ใบอนุญาตอากาศและน้ำล่าช้าหรือไม่ สัญญาเชื่อมต่อโครงข่ายเข้มงวดขึ้นหรือไม่ ใครรับภาระการลงทุนโครงข่ายไฟฟ้าใหม่ และโครงการเปลี่ยนจากแผนเป็นการเริ่มก่อสร้างหรือไม่
หากการอนุมัติเข้มงวดขึ้นแต่การก่อสร้างยังดำเนินต่อไป ผลกระทบของความเสี่ยงทางการเมืองต่อคำสั่งซื้ออุปกรณ์อาจค่อนข้างจำกัด หากข้อจำกัดด้านใบอนุญาต การจ่ายไฟฟ้า และการจัดหาเงินทุนซ้อนทับกัน และนำไปสู่การเลื่อนหรือยกเลิกโครงการเพิ่มเติม การรับรู้คำสั่งซื้อและคาดการณ์กำไรของบริษัทที่เกี่ยวข้องจึงจะเผชิญแรงกดดันโดยตรงมากขึ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้