ฟองสบู่ AI ในตลาดหุ้นสหรัฐแตกแล้วหรือยัง?
 Odaily
ผู้เขียนต้นฉบับ: ต่ง จิ้ง
แหล่งที่มาต้นฉบับ: Wallstreetcn.com
วอลล์สตรีทกำลังเผชิญกับช่วงเวลาแห่งการตระหนักรู้ที่ต้องจ่ายแพง หลังหุ้นเทคโนโลยียักษ์ใหญ่เผชิญแรงเทขายรายเดือนรุนแรงที่สุดนับตั้งแต่เดือนมีนาคม 2025 ตลาดเริ่มตั้งคำถามมากขึ้นต่อผลตอบแทนจากการลงทุนโครงสร้างพื้นฐาน AI และสัญญาณการถอยของกระแส AI ก็ชัดเจนขึ้นเรื่อยๆ
ในวันทำการสุดท้ายของเดือนตุลาคม มูลค่าตลาดหุ้นสหรัฐหายไปกว่า 1.5 ล้านล้านดอลลาร์ในเดือนเดียว ดัชนี Nasdaq Composite ร่วงหนัก 5.3% ในเดือนนั้น ซึ่งเป็นผลงานรายเดือนที่แย่ที่สุดนับตั้งแต่เดือนมีนาคม 2025 ขณะที่ดัชนี S&P 500 ปิดลบติดต่อกันสองเดือน
Bert Dohmen และ Dion Dohmen นักวิเคราะห์อาวุโสจาก Dohmen Capital Research (Dohmen) สถาบันวิจัยและวิเคราะห์การลงทุน เขียนบทวิเคราะห์ล่าสุดว่า แรงเทขายครั้งนี้ลุกลามจากกลุ่ม AI และเซมิคอนดักเตอร์ออกไป กระตุ้นให้เกิดการบังคับขายสถานะเลเวอเรจจำนวนมากและการเรียกหลักประกันเพิ่มเป็นลูกโซ่ สินทรัพย์สภาพคล่องสูงอย่างทองคำและเงินก็ไม่รอดพ้น ขณะเดียวกัน คำถามที่ตลาดตั้งต่อว่ารายจ่ายลงทุน AI จะสร้างผลตอบแทนที่คุ้มค่าได้หรือไม่ ได้เปลี่ยนจากประเด็นชายขอบกลายเป็นเมฆหมอกมืดครึ้มที่กดดันทั้งเซกเตอร์
สถาบันชื่อดังอย่าง Elliott Investment Management (Elliott) ได้ออกมาเตือนก่อนแล้ว บทความของ Wallstreetcn.com ระบุว่า ตามรายงานของ Wall Street Journal Elliott ภายใต้การนำของ Paul Singer ระบุชัดเจนในจดหมายถึงนักลงทุนเดือนตุลาคมว่า "สัญญาณเตือนเกือบทุกอย่างที่บ่งชี้ตลาดหมีครั้งใหญ่กำลังดังขึ้น" และเปรียบเทียบสภาพแวดล้อมตลาดปัจจุบันกับยุค "Roaring Twenties" ก่อนเกิดภาวะเศรษฐกิจตกต่ำครั้งใหญ่
มุมมองนี้สอดคล้องอย่างยิ่งกับบทวิเคราะห์ล่าสุดของ Bert Dohmen และ Dion Dohmen ทั้งคู่ชี้ไปที่คำถามหลักเดียวกัน: ใครจะเป็นคนจ่ายเงินให้ AI?
มูลค่าตลาดนับแสนล้านหายไป AI คือจุดหนักที่สุด
ความเสียหายของตลาดในเดือนตุลาคมน่าตกใจ Bert Dohmen และ Dion Dohmen ชี้ในบทความว่า มูลค่าตลาดหุ้นสหรัฐที่หายไป 1.5 ล้านล้านดอลลาร์ในเดือนเดียวนั้น มากกว่าการร่วงลงวันเดียวประมาณ 5 แสนล้านดอลลาร์ในวัน "Black Monday" ปี 1987 ถึงสามเท่า
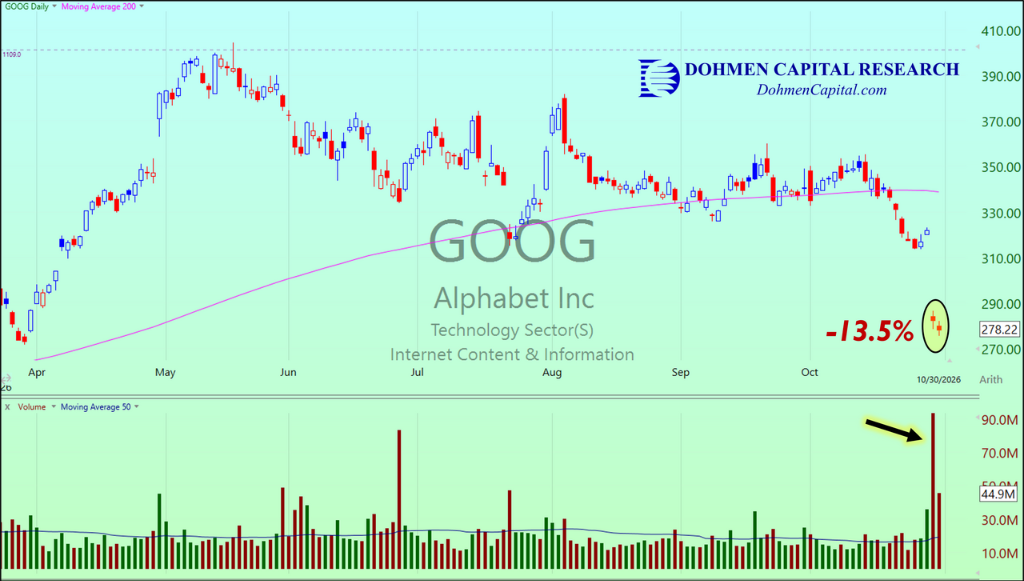
ชนวนเหตุเกิดขึ้นต่อเนื่อง หลัง Meta ประกาศผลประกอบการไตรมาสสามหลังปิดตลาดวันที่ 21 ตุลาคม ความเชื่อมั่นตลาดพลิกผันอย่างรวดเร็ว วันที่ 28 ตุลาคม Microsoft และ Google ประกาศผลประกอบการตามมาติดๆ หุ้น Alphabet บริษัทแม่ของ Google ร่วงหนัก 13.5% ในวันเดียว ฉุดกลุ่มหุ้นเทคโนโลยียักษ์ใหญ่ทั้งหมด
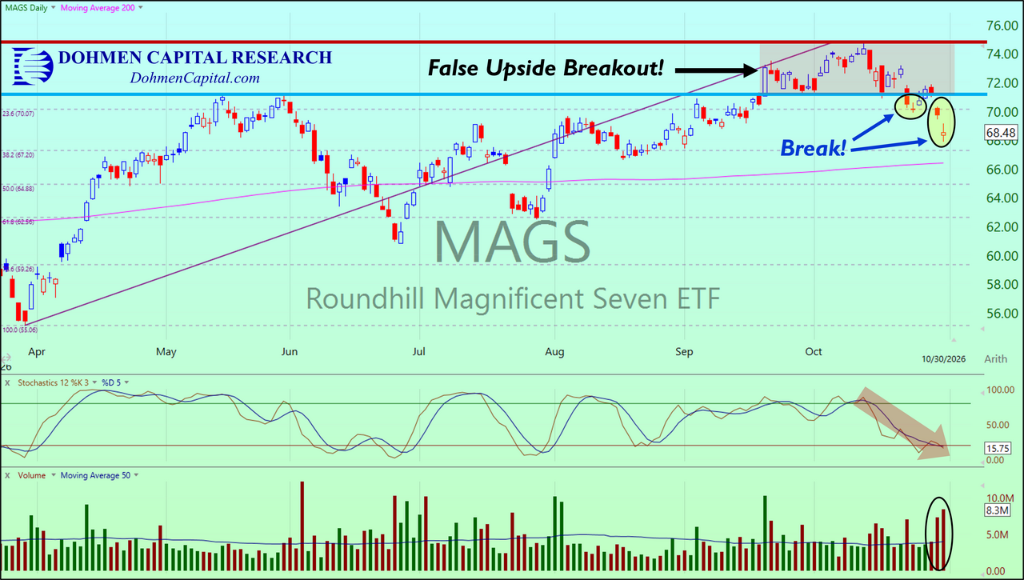
ETF MAGS ซึ่งเป็นตัวแทนกลุ่ม "Mag 7" สูญเสียโมเมนตัมอย่างรวดเร็วนับจากจุดสูงสุดวันที่ 13 ตุลาคม และปิดต่ำกว่าแนวรับสำคัญที่ 70 จุดติดต่อกันสองวันในช่วงปลายเดือนตุลาคม ยืนยันว่าการทะลุขึ้นก่อนหน้านั้นเป็นการทะลุปลอม
ที่น่ากังวลคือ จุดสูงสุดที่แท้จริงของหุ้นเทคโนโลยีและเซมิคอนดักเตอร์เกิดขึ้นตั้งแต่เดือนมิถุนายนปีนี้แล้ว แต่ตอนนั้นตลาดไม่ได้ให้ความสนใจมากนัก Bert Dohmen และ Dion Dohmen ย้ำในบทความว่า จุดสูงสุดที่แท้จริงของตลาดมักเกิดขึ้นก่อนการร่วงลงที่โด่งดังหลายเดือน เมื่อนักลงทุนส่วนใหญ่ตระหนักถึงความเสี่ยง ก็มักติดอยู่ในสถานะขาดทุนไปแล้ว
ใครจ่ายเงินให้ AI? ความขัดแย้งหลักโผล่ขึ้นมา
แรงขับเคลื่อนพื้นฐานของการถอยของกระแส AI ครั้งนี้คือ ตลาดเริ่มเผชิญหน้ากับคำถามที่ถูกหลีกเลี่ยงมานาน: การลงทุนโครงสร้างพื้นฐาน AI มหาศาล จะแปลงเป็นผลตอบแทนทางธุรกิจที่ยั่งยืนได้หรือไม่?
Bert Dohmen เขียนในบทความว่า ความกังวลเกี่ยวกับการระดมทุน AI ยังคงทวีความรุนแรง "มีเมฆหมอกก้อนใหญ่ลอยอยู่เหนือหัวตลาด"
Elliott ระบุข้อกังวลเฉพาะสามประการเกี่ยวกับวงการ AI ในจดหมายถึงนักลงทุน:
การลงทุนแบบวงจรระหว่างบริษัทโมเดล AI กับผู้ผลิตโครงสร้างพื้นฐาน AI การขยายรายจ่ายลงทุนที่พึ่งพาการก่อหนี้ และขบวนการต่อต้าน AI ที่กำลังเติบโต
Elliott เตือนว่า หากราคาผลิตภัณฑ์ AI ถูกท้าทาย หรือตลาดคาดการณ์การสร้าง AI หดตัวลง ผลกระทบต่อตลาด "อาจเป็นประวัติศาสตร์ รุนแรงพอๆ กับตลาดหมีครั้งใดๆ ในรอบหลายทศวรรษที่ผ่านมา"
วงจรตรรกะนี้กำลังปรากฏในตลาด: หุ้นเทคโนโลยียักษ์ใหญ่ได้รับพรีเมียมสูงจากเรื่องเล่า AI และเมื่อการแปลงเรื่องเล่าเป็นรายได้ถูกตั้งคำถาม ระบบการประเมินมูลค่าก็เผชิญแรงกดดันให้ปรับโครงสร้าง เมื่อเงินเลเวอเรจที่ถือหุ้นเหล่านี้หนักๆ เริ่มถอย ก็จะกระตุ้นการเรียกหลักประกันเพิ่ม บังคับให้นักลงทุนขายสินทรัพย์อื่นเพื่อหาเงินสด เกิดเป็นปฏิกิริยาลูกโซ่
สัญญาณซ้อนทับ: การเปลี่ยนอารมณ์จาก FOMO เป็น FOGO
โครงสร้างพื้นฐานของความเชื่อมั่นตลาดอาจกำลังเปลี่ยนแปลงเชิงคุณภาพ
Elliott มองว่า ตลาดกระทิงปัจจุบันถูกค้ำจุนด้วยหลายปัจจัย ซึ่งนั่นเองคือความเสี่ยงเชิงระบบ หากเสาหลักหนึ่งหรือสองต้นสั่นคลอน ไม่ว่าจะเป็นการขาดดุลงบประมาณสหรัฐที่ขยายตัว เงินเฟ้อที่ดื้อดึง ความเสี่ยงสินเชื่อภาคเอกชน หรือฟองสบู่ AI ความเชื่อมั่นตลาดอาจพลิกจาก "Fear of Missing Out" (FOMO) เป็น "Fear of Getting Obliterated" (FOGO) อย่างฉับพลัน และกระตุ้นการพังทลายแบบลูกโซ่ที่เสริมแรงตัวเอง
Elliott ยังมองว่า การซื้อขายออปชันหมดอายุในวันเดียวกัน (0DTE) และการพนันหุ้น Meme ที่กำลังแพร่หลายในตลาดปัจจุบัน เป็นพฤติกรรมที่ "ใกล้เคียงการพนัน" มากกว่า และกิจกรรมเก็งกำไรเหล่านี้กำลังบิดเบือนกลไกการตั้งราคาปกติของตลาด
Jesse Cohn หุ้นส่วนผู้จัดการของ Elliott เขียนบนแพลตฟอร์ม X เมื่อเร็วๆ นี้ว่า:
"ตลาดหุ้นตอนนี้รู้สึกแตกต่าง เพราะมันแตกต่างจริงๆ ผู้ชนะชนะต่อเนื่อง ผู้แพ้ถูกถล่มยับ ปฏิกิริยาตลาดช่วงประกาศผลประกอบการคาดเดายากขึ้นเรื่อยๆ และผันผวนรุนแรงขึ้นเรื่อยๆ"
สถาบันหันตั้งรับ รอ "กระแสน้ำเปลี่ยนทิศ"
เมื่อเผชิญกับการประเมินความเสี่ยงข้างต้น สถาบันชั้นนำบางแห่งเริ่มลดความเสี่ยงเชิงรุกและเข้าสู่โหมดป้องกัน
Elliott ได้เปลี่ยนจุดเน้นการลงทุนไปที่การรักษาเงินทุน Singer และ Jonathan Pollock ประธานเจ้าหน้าที่บริหารร่วม เขียนในจดหมายว่า:
"ในประวัติศาสตร์ห้าสิบปีของ Elliott ช่วงเงียบสงบมีอยู่จริง แต่ช่วงเวลาเหล่านั้นในอดีตมักมาพร้อมกับความปั่นป่วนของตลาด และตามมาด้วยหน้าต่างโอกาสที่หายาก เป้าหมายของเราคือเตรียมพร้อมอย่างเต็มที่ ได้รับการปกป้องจากความเสี่ยงขาลง พร้อมถือเงินทุนที่สามารถซื้อสินทรัพย์ราคาถูกที่จุดต่ำสุดของตลาดได้ รอให้กระแสน้ำเปลี่ยนทิศอีกครั้ง"
Bert Dohmen และ Dion Dohmen แนะนำชัดเจนในบทความเช่นกัน: หลีกเลี่ยงการซื้อหุ้น AI และหุ้นที่เกี่ยวข้องเมื่อราคาลง พวกเขาเปรียบเทียบกับสุภาษิตบนโต๊ะโป๊กเกอร์ "ถ้าคุณมองไม่ออกว่าใครคือคนที่เสียเปรียบ นั่นแหละคือคุณ"
บทเรียนประวัติศาสตร์: จุดสูงสุดไม่เคยเกิดขึ้นอย่างเปิดเผย
ทั้ง Dohmen และ Elliott กำลังชี้ให้เห็นกฎตลาดที่ขัดกับสัญชาตญาณ: จุดสูงสุดที่แท้จริงของตลาด มักก่อตัวขึ้นเมื่อสาธารณชนยังไม่ทันสังเกต
Bert Dohmen ชี้ในบทความว่า จุดสูงสุดของกลุ่ม AI และเซมิคอนดักเตอร์ก่อตัวเงียบๆ ตั้งแต่เดือนมิถุนายนปีนี้ แต่ตอนนั้นไม่มีการเตือนภัยเพียงพอ นักลงทุนที่เพิ่มสถานะหลังจากราคาขึ้นไปสูงแล้ว ตอนนี้เผชิญกับขาดทุนลอยตัวมหาศาลและเกมจิตวิทยา "ไม่อยากขายขาดทุน" นี่คือเส้นทางคลาสสิกของการสะสมหุ้นติดดอยในตลาดหมี และเป็นต้นเหตุที่ทุกการดีดกลับในอนาคตจะเจอแรงขายมหาศาล
Elliott เปรียบเทียบสถานการณ์ปัจจุบันกับยุค "Roaring Twenties" ก่อนภาวะเศรษฐกิจตกต่ำครั้งใหญ่ ซึ่งตอนนั้นก็เป็นการผสมผสานระหว่างความชอบเสี่ยงที่ขับเคลื่อนด้วยหนี้และความคลั่งไคล้เทคโนโลยีใหม่ ประวัติศาสตร์ไม่ซ้ำรอยเดิม แต่มักมีรูปแบบคล้ายกัน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้