Franklin Templeton: โอกาสใหญ่ครั้งต่อไปของเอเจนต์คืออะไร?
 chaincatcher
ผู้เขียน: Franklin Templeton Digital Assets
เรียบเรียงโดย: Jiahua, ChainCatcher
เมื่อความสามารถของโมเดล AI แบบเปิดน้ำหนักเพิ่มขึ้นอย่างต่อเนื่อง มูลค่าและความแตกต่างของผลิตภัณฑ์อาจค่อย ๆ เปลี่ยนไปสู่ “Harness” ซึ่งเป็นชั้นซอฟต์แวร์ที่สร้างขึ้นรอบโมเดล ให้บริบท เครื่องมือ และหน่วยความจำแก่โมเดล และจัดสรรคำขอของผู้ใช้ไปยังโมเดลที่เหมาะสมที่สุด
จูเลียน เลิฟ (Julian Love) หุ้นส่วนผู้จัดการของธุรกิจคริปโทเคอร์เรนซีของ Franklin Templeton สนับสนุนการสร้าง Harness แบบออนเชนที่เป็นกลางและกระจายศูนย์ และสำรวจว่าการเปลี่ยนแปลงนี้อาจส่งผลกระทบอย่างไรต่อผู้ใช้ AI นักพัฒนา และระบบนิเวศบล็อกเชนทั้งหมด
เอเจนต์ส่วนบุคคลแบบทั่วไปกำลังเข้าสู่พื้นที่ผู้บริโภค อย่างไรก็ตาม การจัดการเงินทุนอาจต้องใช้เอเจนต์เฉพาะทาง ซึ่งกลไกแรงจูงใจ คุณสมบัติด้านกฎระเบียบ และโครงสร้างพื้นฐานการดำเนินงานแตกต่างจากผลิตภัณฑ์ทั่วไป
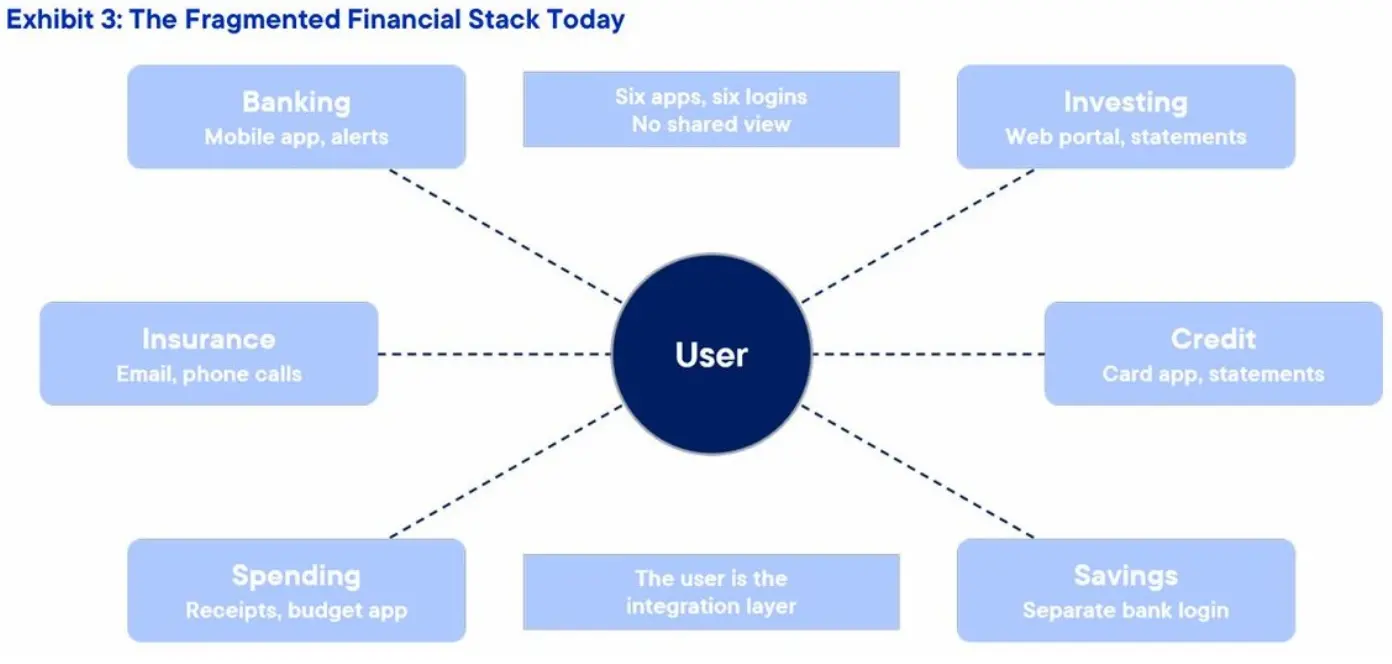
ปัจจุบัน ผู้ใช้ต้องรวบรวมข้อมูลทางการเงินที่กระจัดกระจายอยู่ตามที่ต่าง ๆ ด้วยตนเอง คนส่วนใหญ่จัดการเงินทุนผ่านแอปพลิเคชันและบัญชีที่แตกต่างกัน ไม่สามารถมองเห็นภาพรวมทางการเงินได้ และการดำเนินการแต่ละอย่างต้องทำด้วยตนเอง
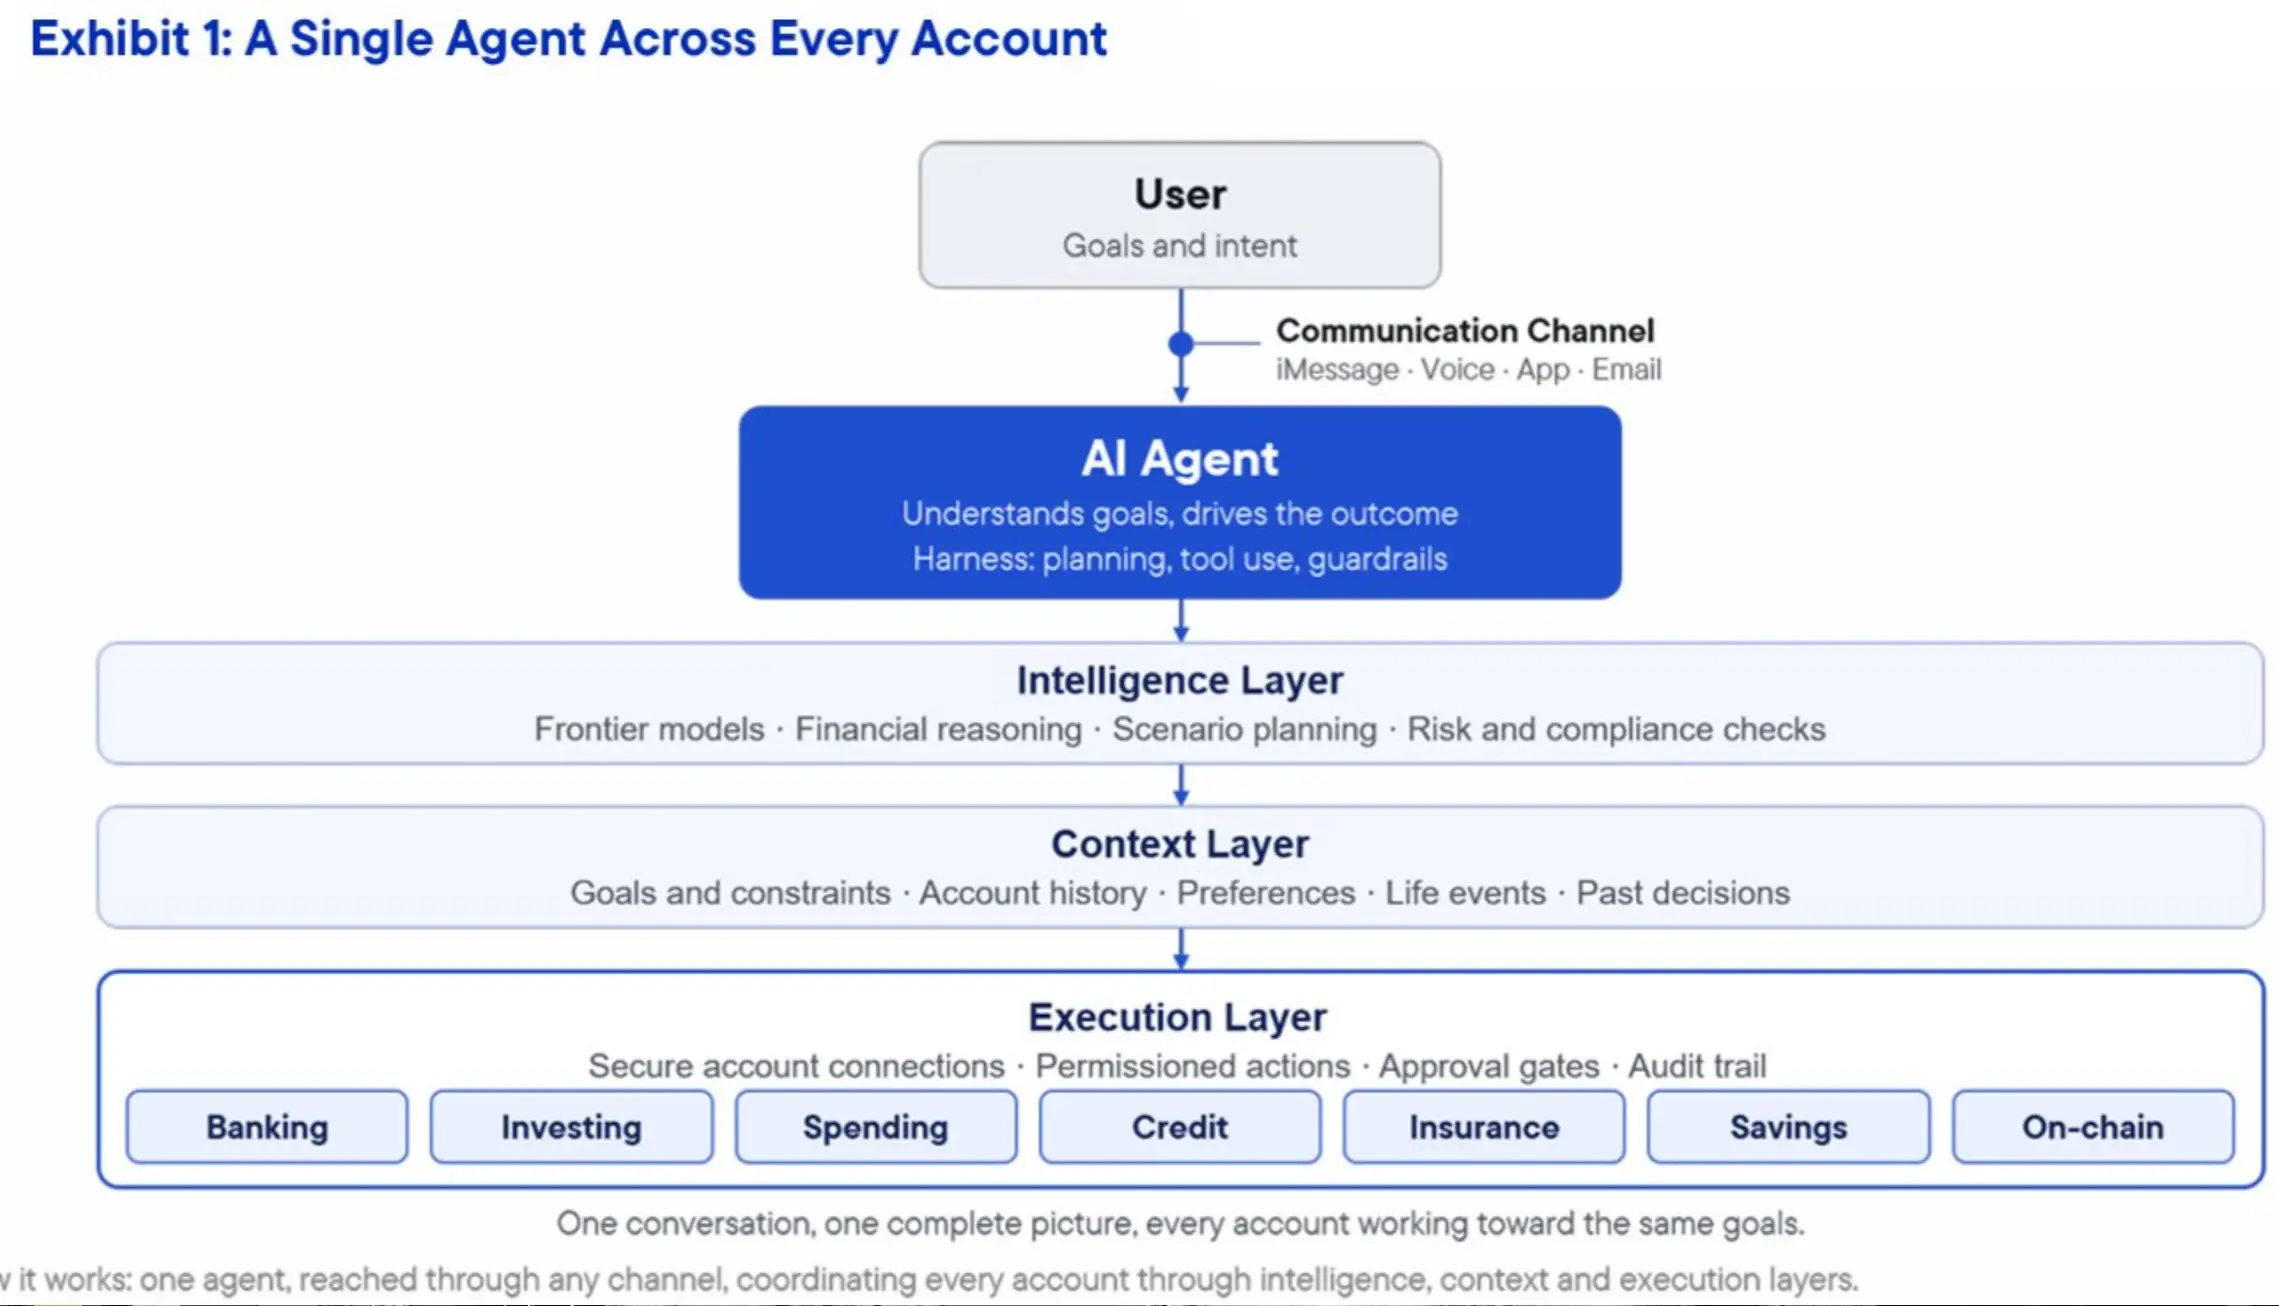
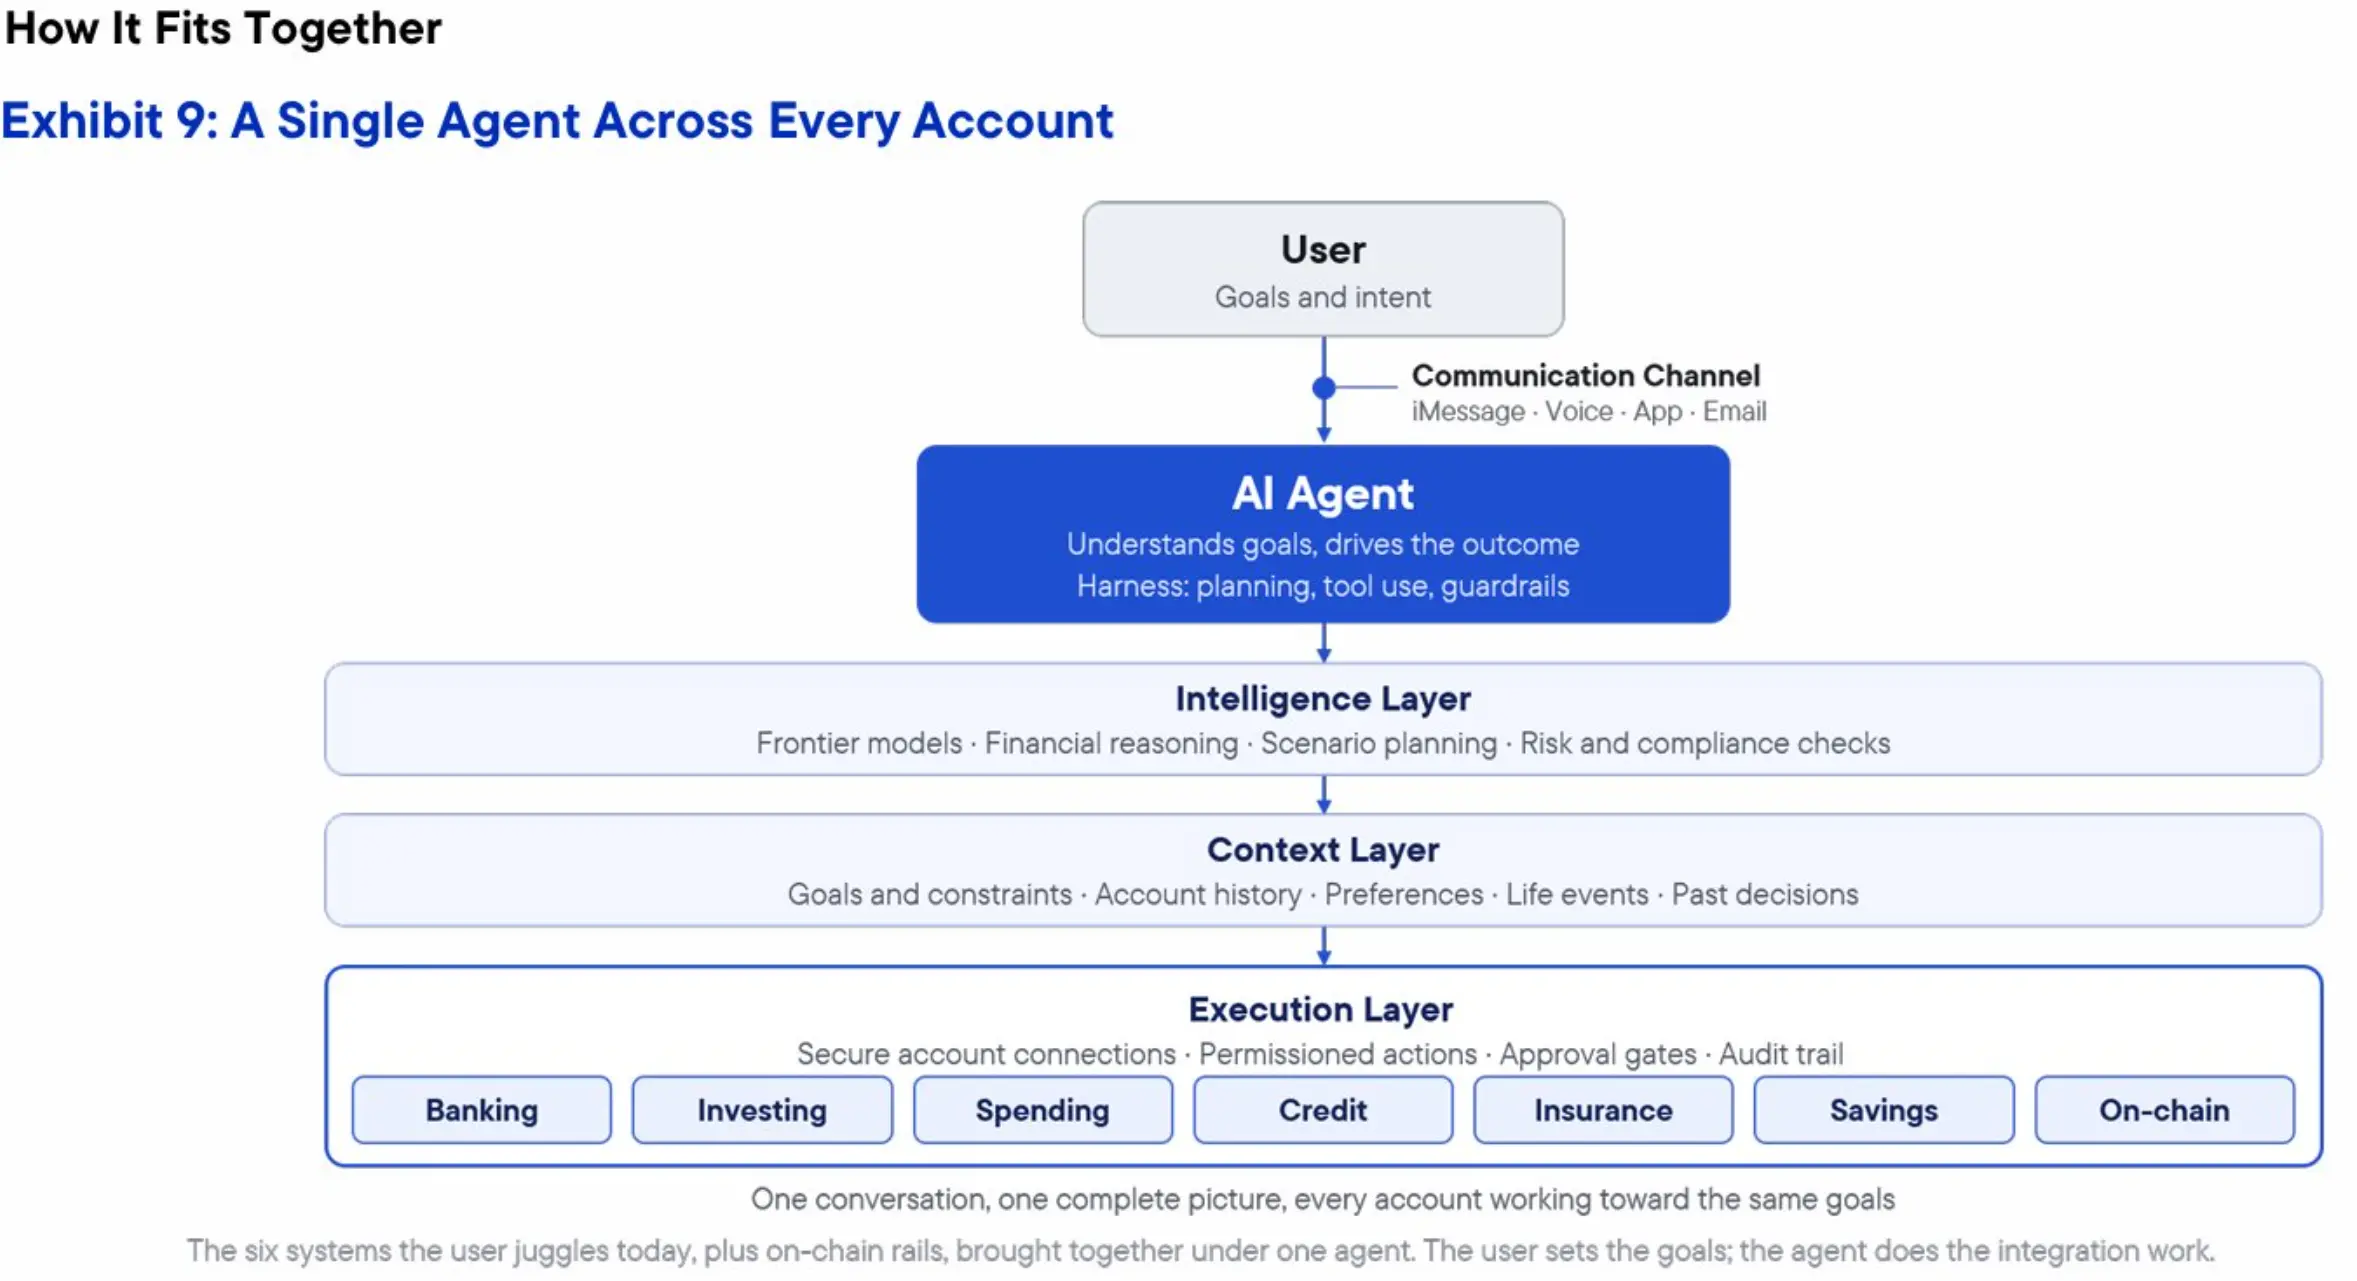
ในอนาคต ผู้คนอาจต้องติดต่อเอเจนต์เพียงตัวเดียว ผู้ใช้สามารถสื่อสารกับมันผ่านข้อความ เสียง แอปพลิเคชัน หรืออีเมล และมันยังสามารถติดต่อผู้ใช้เชิงรุกผ่านช่องทางเหล่านี้ได้อีกด้วย มันเข้าใจสถานการณ์ทางการเงินทั้งหมดของผู้ใช้และดำเนินการข้ามบัญชีต่าง ๆ เพื่อช่วยให้ผู้ใช้บรรลุเป้าหมาย
เอเจนต์ส่วนบุคคลอย่าง Instinct, Muse และ Grok Bot เก่งในการจัดการงานประจำวันที่เกี่ยวข้องกับเงินทุน แต่ไม่ได้ออกแบบมาเพื่อการจัดการเงินทุนโดยเฉพาะ และโมเดลธุรกิจของผลิตภัณฑ์ส่วนใหญ่กระตุ้นให้ผู้ใช้เพิ่มการใช้จ่าย
เอเจนต์ทางการเงินเฉพาะทางอาจเหมาะสมกับบทบาทนี้มากกว่า เอเจนต์แบบทั่วไปมักมีรายได้มากขึ้นเมื่อผู้ใช้ใช้จ่ายมากขึ้น ในขณะที่เอเจนต์ทางการเงินอาจต้องประสบความสำเร็จโดยการช่วยให้ผู้ใช้ลดการใช้จ่าย
โครงสร้างพื้นฐานคริปโทเคอร์เรนซีเหมาะสำหรับการใช้งานของเอเจนต์ การเงินเอเจนต์แบบออนเชนได้เริ่มสร้างองค์ประกอบพื้นฐานที่จำเป็นสำหรับเอเจนต์ทางการเงินแล้ว รวมถึงกระเป๋าเงินเอเจนต์ สิทธิ์ที่ตั้งโปรแกรมได้ ห้องนิรภัยอัตโนมัติ และการชำระเงินอัตโนมัติ
สำหรับคนส่วนใหญ่ การจัดการเงินทุนหมายถึงการจัดการบัญชีหลายบัญชี ชีวิตทางการเงินของบุคคลอาจเกี่ยวข้องกับบัญชีกระแสรายวันจากธนาคารหนึ่ง บัญชี 401(k) ที่ให้บริการโดยแผนการเกษียณอายุของนายจ้าง บัญชีนายหน้าซื้อขายหลักทรัพย์ บัตรเครดิตสองหรือสามใบ กรมธรรม์จากบริษัทประกันต่าง ๆ และบัญชีออมทรัพย์ดอกเบี้ยสูงที่เปิดกับสถาบันอื่นเพื่ออัตราดอกเบี้ยที่ดีกว่า
แต่ละบัญชีมีวิธีการเข้าสู่ระบบ แอปพลิเคชัน และการแจ้งเตือนของตนเอง และให้คำแนะนำที่แตกต่างกันแก่ผู้ใช้ พวกมันไม่สื่อสารกัน สถานการณ์ทางการเงินทั้งหมดของครอบครัวอยู่ในใจของผู้ใช้เท่านั้น และเฉพาะเมื่อผู้ใช้มีเวลารวบรวมข้อมูลนี้เท่านั้น
ภาระนี้ทำให้ผู้ใช้ล่าช้าหรือพลาดเรื่องบางอย่าง ซึ่งท้ายที่สุดส่งผลให้เกิดการสูญเสียทางการเงินอย่างมีนัยสำคัญ
พัฒนาการสองประการกำลังเริ่มเปลี่ยนแปลงสถานการณ์นี้
เอเจนต์ส่วนบุคคล หรือผู้ช่วย AI ในปัจจุบันสามารถเข้าใจเจตนาของผู้ใช้ที่แสดงออกมาเป็นภาษาที่ใช้ในชีวิตประจำวัน ชั่งน้ำหนักตัวเลือกต่าง ๆ และสื่อสารกับผู้ใช้ผ่านช่องทางต่าง ๆ ได้
การเงินเอเจนต์แบบออนเชนกำลังสร้างองค์ประกอบพื้นฐานที่ช่วยให้ซอฟต์แวร์ถือครองและโอนเงินทุน รวมถึงสร้างผลตอบแทนจากเงินทุนเหล่านั้นได้อย่างอัตโนมัติ
สิ่งแรกให้ความสามารถในการเข้าใจ ในขณะที่สิ่งหลังให้ความสามารถในการดำเนินการ การพึ่งพาเพียงด้านใดด้านหนึ่งไม่สามารถแก้ปัญหานี้ได้
บทความนี้เชื่อว่าอนาคตของการเงินส่วนบุคคลอาจเป็นจุดเข้าถึงแบบรวม: ผู้ใช้สามารถติดต่อเอเจนต์ตัวเดียวกันผ่านช่องทางที่ต้องการ ไม่ว่าจะเป็นข้อความ เสียง แอปพลิเคชัน หรืออีเมล และเอเจนต์ยังสามารถติดต่อผู้ใช้เชิงรุกผ่านช่องทางเหล่านี้ได้อีกด้วย มันเข้าใจสถานการณ์ทางการเงินทั้งหมดของผู้ใช้ เข้าใจเป้าหมายของผู้ใช้ และดำเนินการข้ามบัญชีต่าง ๆ เพื่อช่วยให้ผู้ใช้บรรลุเป้าหมายเหล่านี้
บทความนี้ยังตั้งสมมติฐานว่าบทบาทนี้อาจไม่ได้ถูกครอบครองโดยเอเจนต์ส่วนบุคคลแบบทั่วไปชั้นนำในปัจจุบัน แต่โดยเอเจนต์ทางการเงินเฉพาะทางที่ทำงานบนโครงสร้างพื้นฐานคริปโทเคอร์เรนซี เนื่องจากโมเดลธุรกิจของเอเจนต์ส่วนบุคคลแบบทั่วไปมักกระตุ้นการใช้จ่าย
ต่อไป บทความนี้จะอธิบายว่าผู้คนจัดการเงินทุนอย่างไรในปัจจุบัน เอเจนต์ส่วนบุคคลทำอะไรได้และทำอะไรไม่ได้ เหตุใดเอเจนต์ทางการเงินเฉพาะทางจึงอาจเหมาะสมกับบทบาทนี้มากกว่า และเหตุใดโครงสร้างพื้นฐานคริปโทเคอร์เรนซีจึงเหมาะสำหรับการเงินเอเจนต์
ผู้คนจัดการการเงินส่วนบุคคลอย่างไรในปัจจุบัน
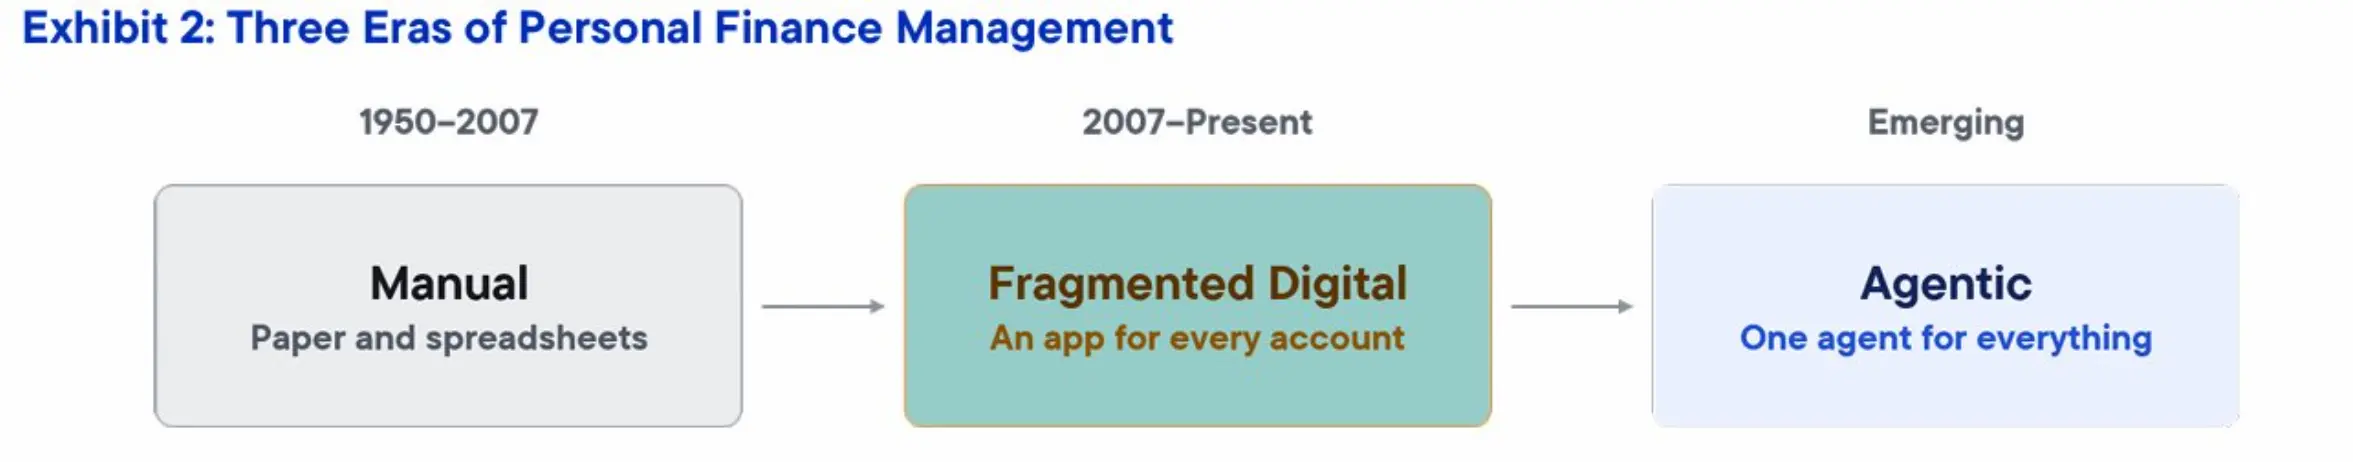
แม้เทคโนโลยีทางการเงินจะพัฒนามาเกือบ 20 ปี แต่หลายคนยังคงจัดการการเงินของตนผ่านการจัดการด้วยตนเองเป็นหลัก: เปิดแอปพลิเคชันทีละตัวเพื่อตรวจสอบยอดคงเหลือ โอนเงินระหว่างสถาบันต่าง ๆ เพื่อชำระบิล จดจำวันครบกำหนดในใจ และกระทบยอดข้อมูลทั้งหมดด้วยสเปรดชีตเมื่อมีเวลา
แต่ละผลิตภัณฑ์ทำงานได้ดีในตัวเอง ความพยายามที่แท้จริงอยู่ที่การประสานงานระหว่างผลิตภัณฑ์เหล่านี้
จุดที่ปัญหาอยู่:
ขาดมุมมองแบบรวมศูนย์ มูลค่าสุทธิ กระแสเงินสด และความคืบหน้าของเป้าหมายกระจัดกระจายอยู่ตามสถาบันต่าง ๆ และข้อมูลไม่ถูกแบ่งปันระหว่างกัน
การจัดการเชิงรับ ขาดการจัดการเชิงรุก ผู้คนมักพบค่าธรรมเนียม การเปลี่ยนแปลงอัตรา หรือโอกาสที่พลาดไปหลังจากต้นทุนเกิดขึ้นแล้วเท่านั้น
คำแนะนำมีราคาแพงหรือกว้างเกินไป ราคาของการวางแผนทางการเงินเฉพาะบุคคลมุ่งเป้าไปที่คนรวยเป็นหลัก ในขณะที่คนอื่น ๆ ได้รับเพียงคำแนะนำทั่วไป
การตัดสินใจถูกเลื่อนออกไปอย่างต่อเนื่อง เมื่อทุกการดำเนินการต้องค้นหาข้อมูล เข้าสู่ระบบบัญชี และโอนเงิน ผู้คนมักเลือกที่จะไม่ทำอะไรเลย
ความคิดไม่สามารถเปลี่ยนเป็นการกระทำได้ "ฉันควรออมเงินมากขึ้น" มักเป็นเพียงความคิด เนื่องจากไม่มีเครื่องมือที่จะเปลี่ยนเป็นแผนและดำเนินการได้
เอเจนต์ส่วนบุคคล: เหตุใดการเงินส่วนบุคคลอาจต้องใช้เอเจนต์เฉพาะทาง
เทคโนโลยีแรกที่คาดว่าจะเปลี่ยนแปลงสถานการณ์นี้คือเอเจนต์ส่วนบุคคล
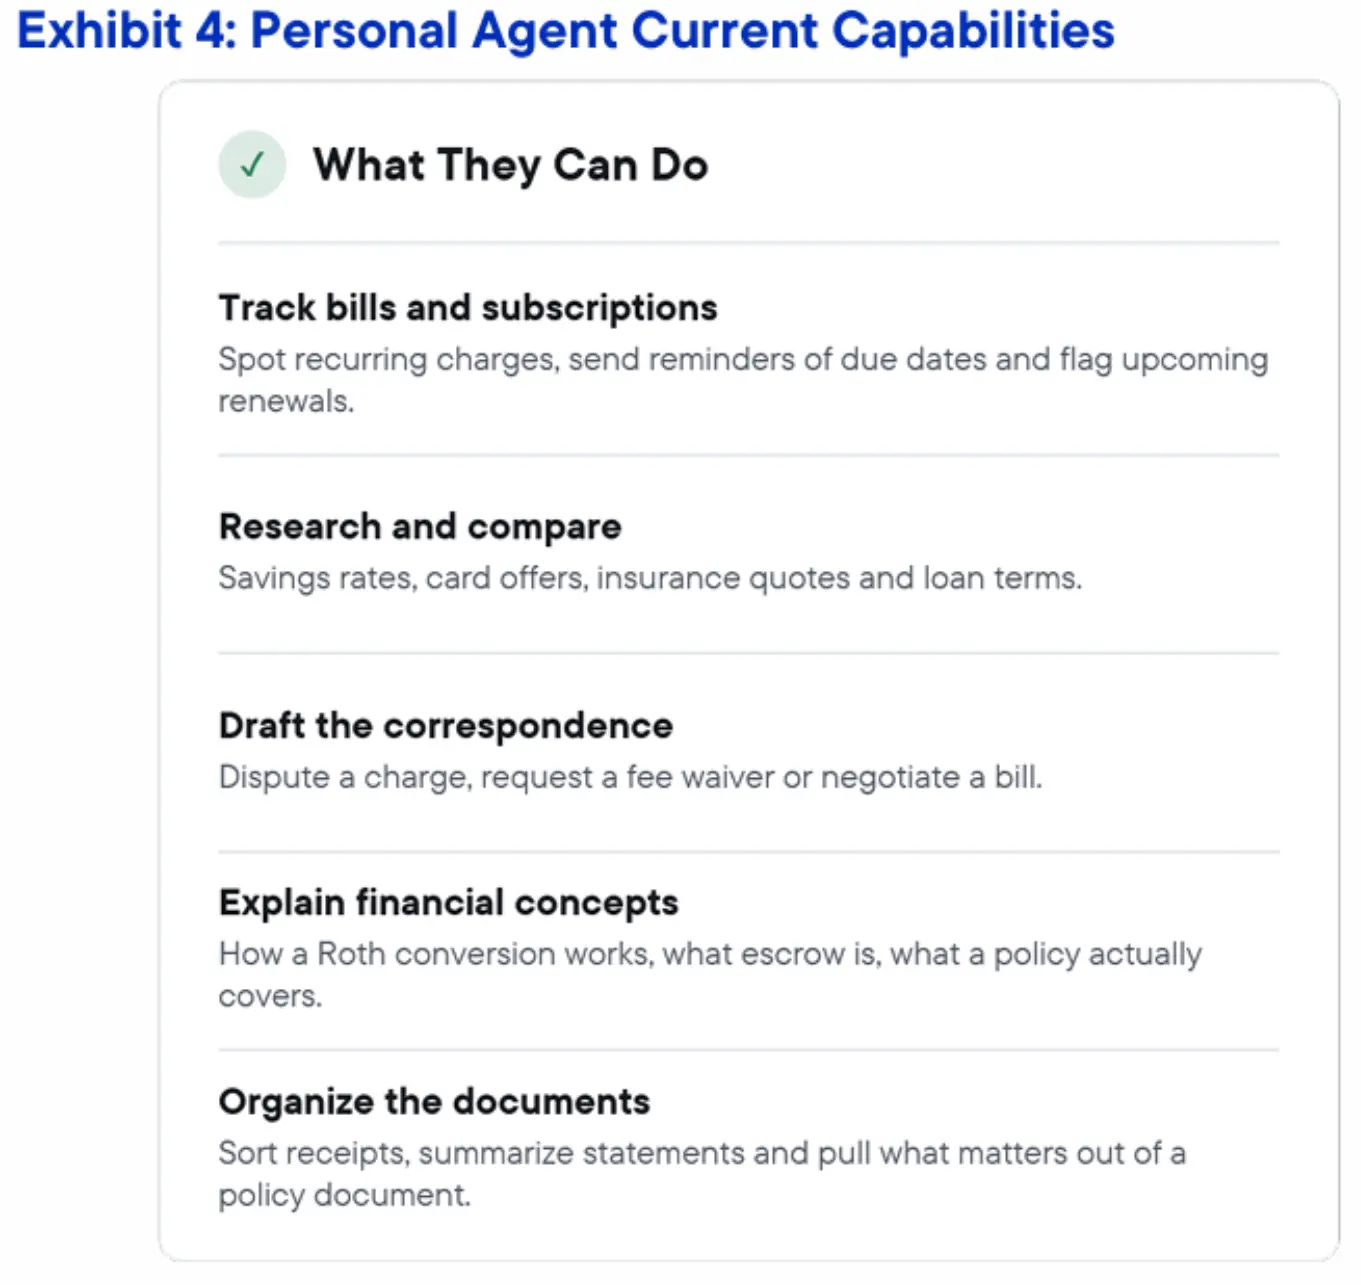
เอเจนต์ส่วนบุคคลคือผู้ช่วย AI แบบทั่วไปที่ดำเนินการแทนผู้ใช้ พวกมันสามารถตอบคำถาม ค้นคว้า ร่างเนื้อหา จัดระเบียบงาน และดำเนินการภายในแอปพลิเคชันของผู้ใช้ได้มากขึ้นเรื่อย ๆ
ปัจจุบัน หากนำไปใช้กับการเงินส่วนบุคคล พวกมันเก่งในการจัดการงานประจำวันที่เกี่ยวข้องกับเงินทุน แต่ไม่เหมาะสำหรับการจัดการเงินทุนโดยตรง
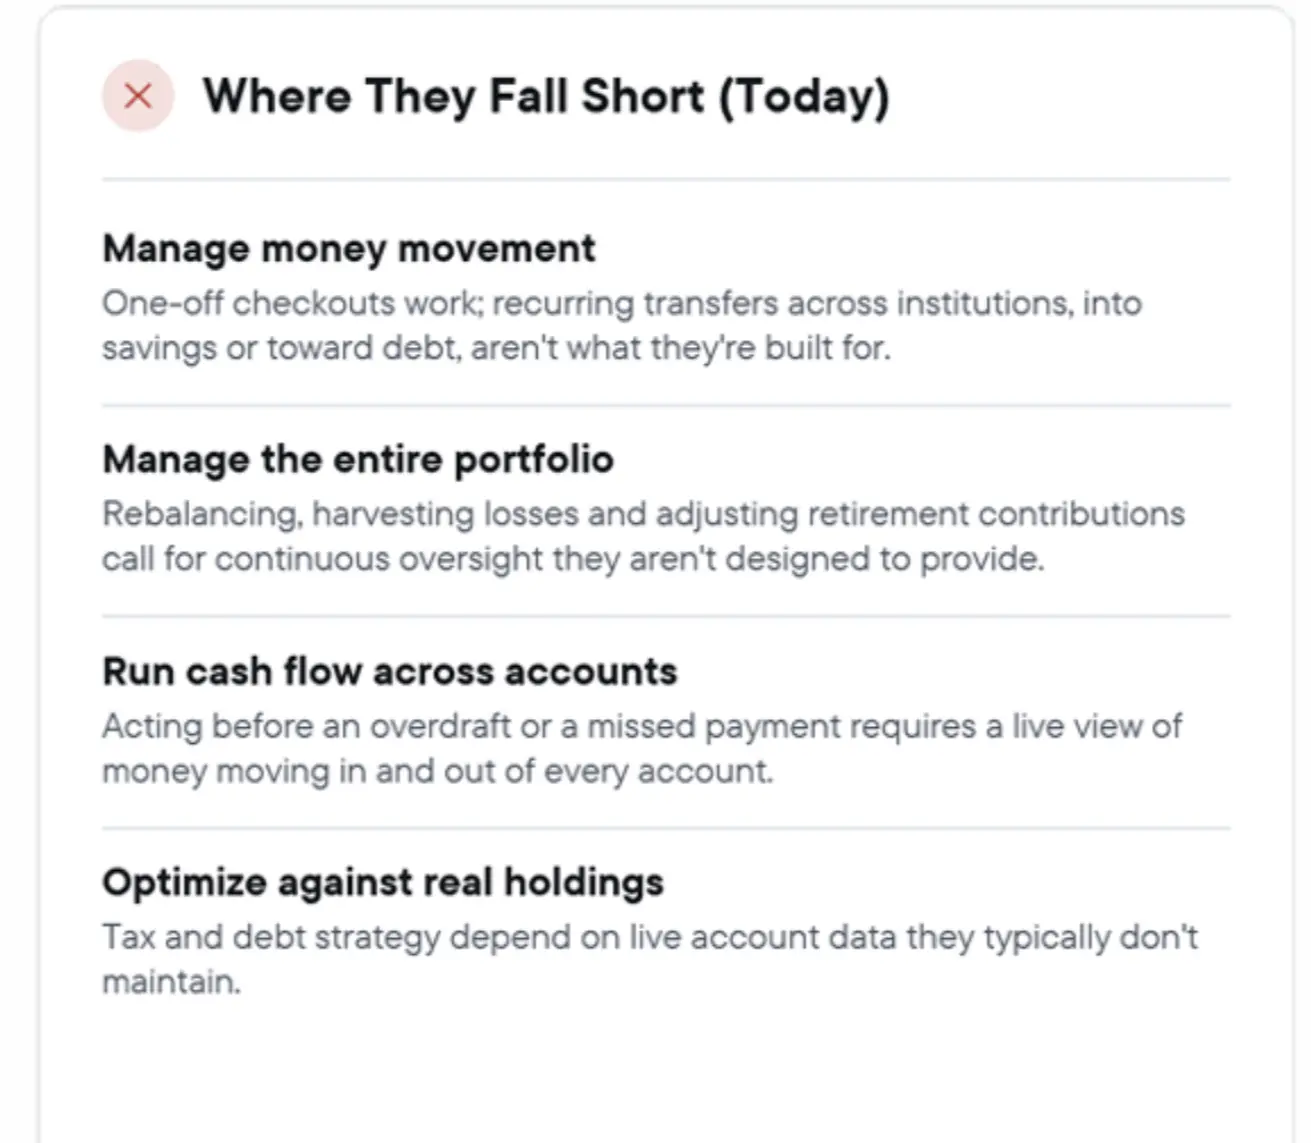
เอเจนต์แบบทั่วไปชั้นนำ
ปี 2026 คาดว่าจะเป็นปีแห่งความก้าวหน้าครั้งสำคัญสำหรับเอเจนต์ส่วนบุคคลแบบทั่วไป
ผู้ใช้สามารถติดต่อ Instinct ผ่านข้อความหรือโทรศัพท์เพื่อทำการจอง ซื้อสินค้า และยกเลิกการสมัครสมาชิกแทนพวกเขา Muse ของ Meta สามารถส่งอีเมล จองการเดินทาง กรอกแบบฟอร์ม และชำระเงินให้เสร็จสิ้น ใช้งานได้ทั้งในแอปพลิเคชันของตัวเองและบน WhatsApp Grok Bot ของ SpaceX AI ติดตั้งคอมพิวเตอร์คลาวด์อิสระให้กับเอเจนต์แต่ละตัว ทำให้มันสามารถเข้าสู่ระบบแอปพลิเคชันที่มีอยู่ของผู้ใช้และทำงานเหมือนมนุษย์
เอเจนต์เหล่านี้ได้มีส่วนร่วมกับงานที่เกี่ยวข้องกับเงินแล้ว: การชำระเงิน การยกเลิกค่าใช้จ่าย การเจรจาต่อรองบิล การแข่งขันสำหรับเอเจนต์ส่วนบุคคลเพิ่งเริ่มต้น โดย Meta ซึ่งมีผู้ใช้งานรายวัน 3.6 พันล้านคน สตาร์ทอัพที่มีมูลค่า 1 หมื่นล้านดอลลาร์ และ SpaceXAI ต่างแข่งขันกันเพื่อเป็นเอเจนต์ที่ผู้คนไว้วางใจในชีวิตประจำวัน
เอเจนต์เหล่านี้สามารถมีส่วนร่วมในการจัดการเงินทุนได้มากน้อยเพียงใดยังคงเป็นคำถามเปิด ปัจจัยหลายประการชี้ให้เห็นว่าเอเจนต์ทางการเงินเฉพาะทางประเภทใหม่อาจเหมาะสมกับบทบาทนี้มากกว่า: พวกมันทำงานคล้ายกับเอเจนต์ส่วนบุคคลในปัจจุบัน แต่ถูกสร้างขึ้นโดยมุ่งเน้นการจัดการเงินทุนตั้งแต่เริ่มต้น
กลไกแรงจูงใจ: เงินไหลไปที่ใด
ปัจจัยที่สำคัญที่สุดคือผลประโยชน์ทางเศรษฐกิจ บริษัทที่พัฒนาเอเจนต์แบบทั่วไปมักมีรายได้มากขึ้นเมื่อผู้ใช้ใช้จ่ายมากขึ้น โดยรายได้อาจมาจากการโฆษณา ค่าธรรมเนียมธุรกรรม หรือค่าคอมมิชชันจากผู้ค้า
ในทางตรงกันข้าม เอเจนต์การเงินส่วนบุคคลมักต้องประสบความสำเร็จด้วยการทำสิ่งที่ตรงกันข้าม
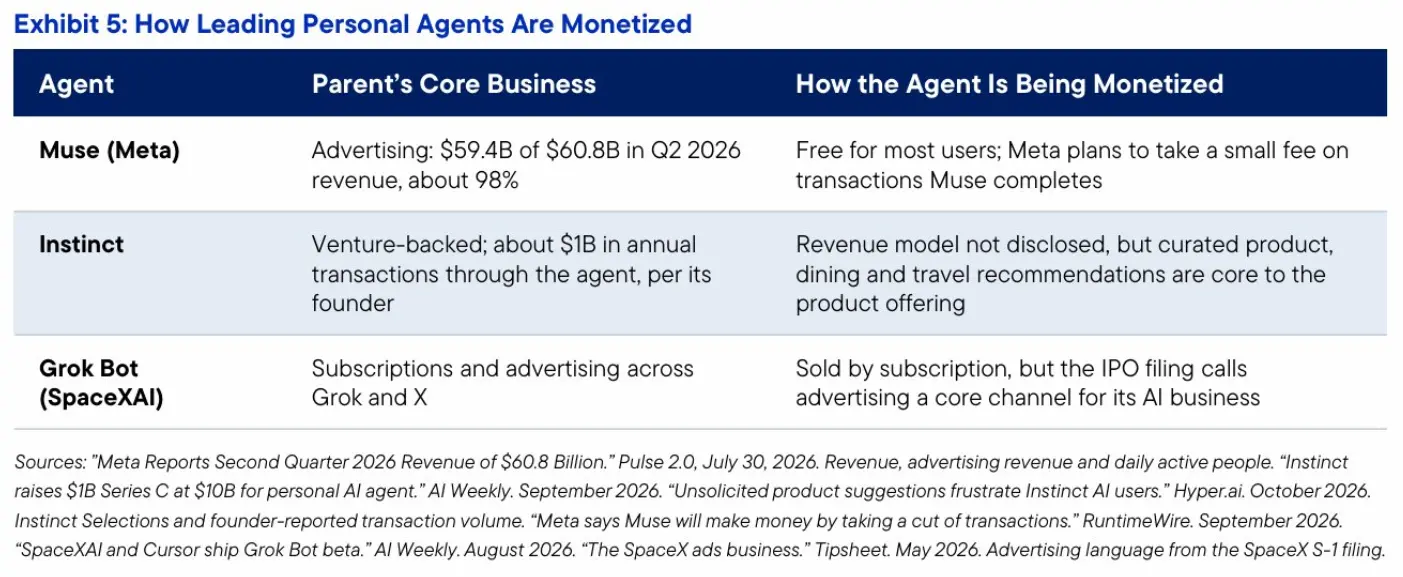
ในไตรมาสที่สองของปี 2026 ประมาณ 98% ของรายได้ของ Meta มาจากการโฆษณา ในการประชุม Connect เมื่อเดือนกันยายน Zuckerberg กล่าวว่า Muse จะยังคงฟรีสำหรับผู้ใช้ส่วนใหญ่ และ Meta คาดว่าจะทำกำไรในอนาคตโดยการเรียกเก็บค่าธรรมเนียมเล็กน้อยจากการช้อปปิ้ง การจอง และธุรกรรมอื่น ๆ ที่ Muse ดำเนินการให้เสร็จสิ้น ในขณะเดียวกัน Meta ยังประกาศความร่วมมือใหม่กับผู้ค้าปลีก เช่น Walmart, Best Buy, Gap, Sephora และ Wayfair
ผู้ก่อตั้ง Instinct กล่าวว่าผลิตภัณฑ์ประมวลผลธุรกรรมประมาณ 1 พันล้านดอลลาร์ต่อปี โดยมากกว่าครึ่งเกี่ยวข้องกับการเดินทาง ณ สิ้นเดือนกันยายน Instinct เริ่มผลักดันคำแนะนำผลิตภัณฑ์ ร้านอาหาร และการเดินทางที่คัดสรรแล้วให้กับผู้ใช้ผ่านฟีเจอร์ที่เรียกว่า Instinct Selections ผู้ใช้บางรายในช่วงแรกวิจารณ์ว่าพวกเขาไม่ได้ร้องขอคำแนะนำเหล่านี้อย่างจริงจัง
Grok Bot ขายการสมัครสมาชิกผ่าน SuperGrok และ Cursor อย่างไรก็ตาม เอกสารยื่น IPO ของบริษัทแม่ระบุว่าการโฆษณาเป็นช่องทางการสร้างรายได้หลักสำหรับธุรกิจ AI และระบุว่าบริษัทวางแผนที่จะรวมการโฆษณาเข้ากับการสนทนาแบบเรียลไทม์
เอเจนต์ที่มีรายได้เติบโตตามปริมาณธุรกรรมสามารถเป็นผู้ดูแลการช้อปปิ้งที่ยอดเยี่ยม แต่ก็อาจกลายเป็นที่ปรึกษาทางการเงินที่มีความขัดแย้งทางผลประโยชน์ได้ งานของเอเจนต์การเงินส่วนบุคคลมักคือการแนะนำผู้ใช้ไม่ให้ซื้อสินค้าบางอย่าง และโมเดลธุรกิจของมันต้องสนับสนุนพฤติกรรมนี้
นอกจากกลไกแรงจูงใจแล้ว ยังมีปัจจัยอีกสองประการที่ชี้ไปยังข้อสรุปเดียวกัน
ประการแรก การโอนเงิน การแนะนำการลงทุน และการจัดการหนี้เกี่ยวข้องกับข้อกำหนดด้านใบอนุญาตและความเหมาะสม และในบางกรณี ความรับผิดชอบในฐานะผู้ดูแลผลประโยชน์ ดังนั้น บริษัทเอเจนต์แบบทั่วไปจึงต้องจัดตั้งธุรกิจการเงินที่มีการกำกับดูแลนอกเหนือจากการดำเนินงานด้านเทคโนโลยีผู้บริโภคเพื่อรับงานเหล่านี้
ประการที่สอง การเงินส่วนบุคคลให้ความสำคัญกับความเชี่ยวชาญเชิงลึกมากกว่าความครอบคลุมที่กว้างขวาง เอเจนต์แบบทั่วไปต้องจัดการงานประจำวันหลายพันอย่างให้ดีพอ เอเจนต์ทางการเงินต้องตรวจสอบทุกบัญชี คำนวณผลทางภาษีตามการถือครองจริงของผู้ใช้ จัดลำดับการชำระหนี้ และตรวจสอบให้แน่ใจว่าทุกตัวเลขที่คำนวณได้ถูกต้อง
สิ่งนี้ต้องใช้ระบบที่สร้างขึ้นเป็นพิเศษสำหรับการทำความเข้าใจ การตรวจสอบ และการดำเนินการข้อมูล ซึ่งเป็นกรอบทางเทคนิคที่จะแนะนำในภายหลังในบทความนี้ แทนที่จะเพียงเพิ่มทักษะทางการเงินให้กับเอเจนต์แบบทั่วไป
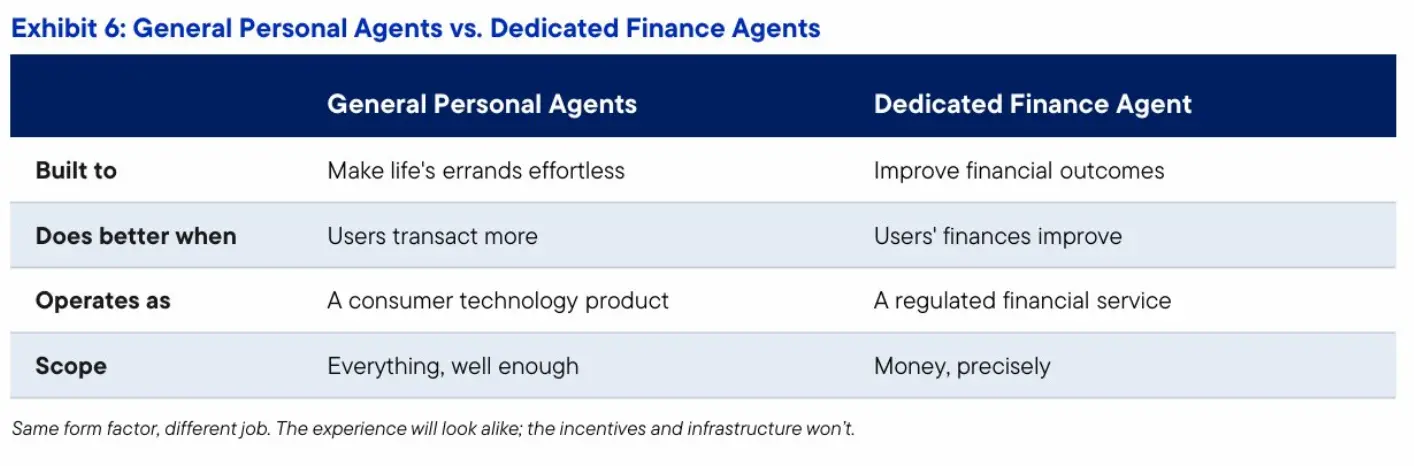
ความสามารถใดที่สามารถสืบทอดได้
เอเจนต์การเงินส่วนบุคคลชั้นนำมีแนวโน้มที่จะดึงความสำเร็จจากเอเจนต์ส่วนบุคคลในปัจจุบัน: ไม่ต้องเรียนรู้ส่วนต่อประสานใหม่ ใช้ข้อความและเสียงเป็นช่องทางการสื่อสารหลัก ติดต่อผู้ใช้เชิงรุก และจดจำข้อมูลผู้ใช้
รูปแบบของผลิตภัณฑ์นี้ค่อย ๆ ชัดเจนขึ้น สิ่งที่ยังไม่แน่นอนคือใครสามารถชนะความไว้วางใจจากผู้ใช้เมื่อหัวข้อเกี่ยวข้องกับเงินทุน และกลายเป็นผู้ให้บริการหลักของบริการนี้
รูปแบบสุดท้ายที่เป็นไปได้มากที่สุดคือการแบ่งงานร่วมกัน: เอเจนต์ส่วนบุคคลแบบทั่วไปของผู้ใช้จัดการชีวิตประจำวัน ในขณะที่เอเจนต์ที่มุ่งเน้นการเงินจัดการเงินทุน โดยมีการประสานงานระหว่างกัน
การสื่อสารระหว่างเอเจนต์ได้เริ่มปรากฏขึ้นแล้ว โดย Instinct เป็นตัวอย่างของเครือข่ายที่ประสานงานเอเจนต์ผู้ใช้ที่แตกต่างกัน ดังนั้น เมื่อผู้ใช้ถามเอเจนต์ที่ใช้ประจำวันว่าพวกเขาสามารถจ่ายค่าเดินทางได้หรือไม่ คำถามนี้สามารถส่งต่อไปยังเอเจนต์ที่มุ่งเน้นการเงินซึ่งเข้าใจสถานการณ์ทางการเงินของผู้ใช้อย่างแท้จริง
ในโมเดลนี้ เอเจนต์แบบทั่วไปมีบทบาทเป็นผู้ดูแล ในขณะที่เอเจนต์การเงินเฉพาะทางทำหน้าที่เป็นประธานเจ้าหน้าที่ฝ่ายการเงิน
ประเด็นสำคัญ: เอเจนต์ส่วนบุคคลเก่งในการจัดการเรื่องประจำวันที่เกี่ยวข้องกับเงินทุน แต่โมเดลธุรกิจ คุณสมบัติด้านกฎระเบียบ และตำแหน่งหน้าที่ที่กว้างขวางทำให้ไม่เหมาะสำหรับการจัดการเงินทุนโดยตรง เอเจนต์ที่ออกแบบมาเพื่อการเงินโดยเฉพาะ พร้อมประสบการณ์ผู้ใช้ที่คล้ายคลึงกัน อาจเหมาะสมกว่าที่จะรับบทบาทนี้
การเงินเอเจนต์: เหตุใดโครงสร้างพื้นฐานคริปโตจึงเหมาะสำหรับเอเจนต์ AI
ความก้าวหน้าประการที่สองคือการเงินเอเจนต์ ซึ่งหมายถึงซอฟต์แวร์ที่สามารถถือครอง โอนเงินทุน และสร้างผลตอบแทนจากเงินทุนเหล่านั้นได้อย่างอัตโนมัติ
การเงินแบบดั้งเดิมมีผลิตภัณฑ์ที่คล้ายกันอยู่แล้ว เช่น ที่ปรึกษาการลงทุนอัจฉริยะ การรวมเงินสดอัตโนมัติ และการชำระบิลแบบ recurring อย่างไรก็ตาม ผลิตภัณฑ์เหล่านี้จำกัดอยู่ที่สถาบันเดียวและออกแบบมาสำหรับผู้ถือบัญชีที่เป็นมนุษย์ ไม่ใช่ซอฟต์แวร์ที่ดำเนินการแทนผู้ใช้
ด้วยเหตุผลเชิงโครงสร้าง ความก้าวหน้าที่มีความหมายมากขึ้นกำลังเกิดขึ้นบนเชน
โครงสร้างพื้นฐานคริปโตเปิดกว้างโดยธรรมชาติ เอเจนต์สามารถมีกระเป๋าเงินของตัวเองและโต้ตอบกับโปรโตคอลใด ๆ ได้โดยตรงผ่านโค้ด โดยไม่ต้องจำลองการเข้าสู่ระบบของผู้ใช้หรือรอให้ระบบต่าง ๆ บูรณาการเสร็จสิ้น
โครงสร้างพื้นฐานเหล่านี้สามารถตั้งกฎผ่านโค้ดได้ ดังนั้น ข้อจำกัดที่ผู้ใช้กำหนดจึงไม่ใช่แค่กฎที่เอเจนต์ต้องปฏิบัติตาม แต่ยังสามารถบังคับใช้โดยกระเป๋าเงินได้อีกด้วย หากเอเจนต์ทำผิดพลาดหรือถูกควบคุม ธุรกรรมจะไม่สามารถผ่านได้
โครงสร้างพื้นฐานเหล่านี้ทำงานตลอด 24 ชั่วโมง โดย stablecoin ชำระภายในไม่กี่วินาที และสินทรัพย์โทเคนสร้างผลตอบแทนตลอด 24/7
พวกมันยังมีความสามารถในการตรวจสอบได้ เนื่องจากทุกการดำเนินการถูกบันทึกไว้ในบัญชีแยกประเภทสาธารณะ ทำให้ผู้ใช้สามารถตรวจสอบได้อย่างอิสระ
อย่างไรก็ตาม โครงสร้างพื้นฐานเหล่านี้ยังมีความเสี่ยงที่แท้จริง รวมถึงช่องโหว่ของสัญญาอัจฉริยะและการหลุดจาก peg ของ stablecoin การจัดการความเสี่ยงเหล่านี้แทนผู้ใช้ก็เป็นส่วนหนึ่งของงานของเอเจนต์เช่นกัน
อย่างไรก็ตาม ลักษณะเหล่านี้เองที่ทำให้องค์ประกอบพื้นฐานของการเงินเอเจนต์ปรากฏขึ้นบนเชนเป็นครั้งแรก ปัจจุบัน แอปพลิเคชันเหล่านี้ส่วนใหญ่ให้บริการเทรดเดอร์และผู้ใช้คริปโตเนทีฟ
โดยรวมแล้ว พวกมันประกอบเป็นรากฐานที่จำเป็นสำหรับเอเจนต์การเงินส่วนบุคคลในการดำเนินการ
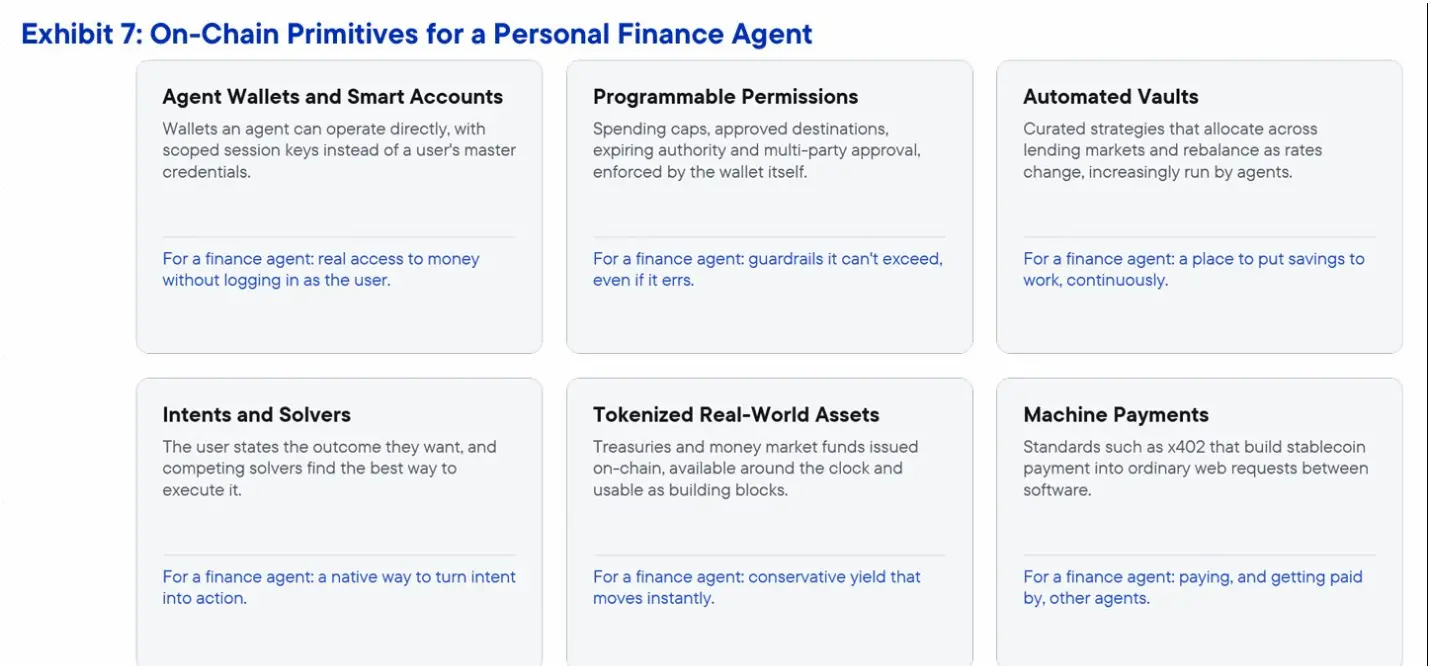
ประเด็นสำคัญ: โครงสร้างพื้นฐานคริปโตทำให้เอเจนต์สามารถดำเนินการอย่างกว้างขวางภายใต้กฎที่ผู้ใช้ตรวจสอบได้ และการเงินเอเจนต์แบบออนเชนกำลังสร้างเครื่องมือที่จำเป็นสำหรับการดำเนินการ สิ่งที่ขาดอยู่ในปัจจุบันคือเอเจนต์ที่สามารถใช้ความสามารถเหล่านี้เพื่อจัดการชีวิตทางการเงินโดยรวมของบุคคล
อนาคต: จุดเข้าถึงแบบรวม
หากเรารวมการใช้งานเอเจนต์ส่วนบุคคลเข้ากับความสามารถที่กำลังสร้างขึ้นในการเงินเอเจนต์แบบออนเชน และนำไปใช้กับผลิตภัณฑ์ที่ออกแบบมาเพื่อการจัดการเงินทุนโดยเฉพาะ โครงร่างของโซลูชันก็จะปรากฏขึ้น: เอเจนต์ที่เข้าใจผู้ใช้ สามารถติดต่อพวกเขาผ่านช่องทางต่าง ๆ และสามารถดำเนินการกับบัญชีทั้งหมดของผู้ใช้ได้
ในโมเดลนี้ ผู้ใช้ไม่จำเป็นต้องรวบรวมบัญชีต่าง ๆ ด้วยตนเองอีกต่อไป พวกเขาสามารถสื่อสารกับเอเจนต์ตัวเดียวกันผ่านช่องทางที่สะดวกที่สุด: ส่งข้อความขณะต่อคิวที่ร้านขายของชำ ส่งข้อความเสียงขณะขับรถกลับบ้าน เปิดแอปเพื่อดูรายละเอียดเพิ่มเติม หรือส่งอีเมลเมื่อมีเอกสารที่ต้องจัดการ
เมื่อมีเรื่องที่ต้องให้ความสนใจ เอเจนต์จะติดต่อผู้ใช้เชิงรุกเช่นกัน ไม่ว่าจะเป็นบิลที่กำลังจะถึงกำหนด การเปลี่ยนแปลงอัตราดอกเบี้ย หรือความคืบหน้าที่เบี่ยงเบนจากเป้าหมาย
จากเจตนาสู่ผลลัพธ์
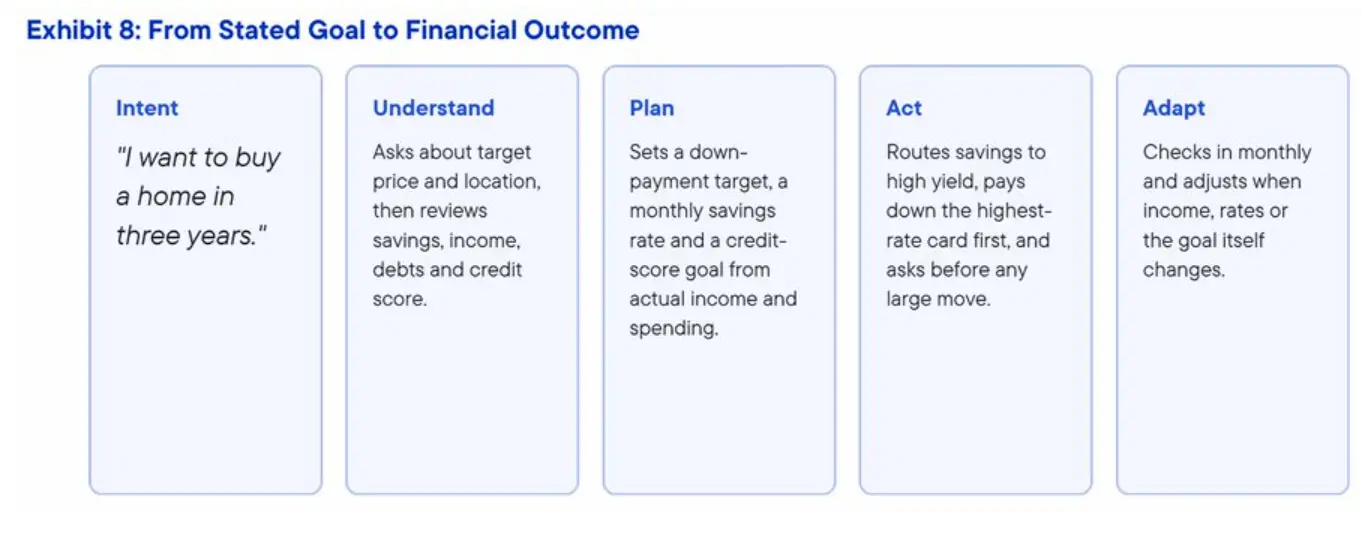
มาตรฐานในการวัดผลิตภัณฑ์นี้ง่ายมาก: มันสามารถเปลี่ยนเป้าหมายที่แสดงออกมาเป็นภาษาที่ใช้ในชีวิตประจำวันให้เป็นผลลัพธ์สุดท้ายได้หรือไม่?
ด้านล่างนี้คือเป้าหมายทั่วไปที่ใช้เพื่ออธิบายกระบวนการนี้
สิ่งที่ต้องสร้าง
เพื่อมอบประสบการณ์เช่นนี้ การวางแชทบอทไว้บนบัญชีธนาคารเพียงอย่างเดียวนั้นไม่เพียงพอ ผลิตภัณฑ์ต้องเก่งในสามด้านต่อไปนี้พร้อมกัน โดยไม่มีด้านใดขาดหายไป
เป็นมืออาชีพและเชิงรุก
เข้าใจผลิตภัณฑ์ทางการเงิน กลยุทธ์ และโอกาสอย่างลึกซึ้ง แทนที่จะมีความรู้ทั่วไปเพียงอย่างเดียว
คาดการณ์ความต้องการก่อนที่ผู้ใช้จะสังเกตเห็นปัญหา เช่น อัตราดอกเบี้ยที่ลดลง กำหนดเวลาชำระบิลที่ใกล้เข้ามา หรือความพร้อมของผลิตภัณฑ์ประกันภัยที่มีราคาต่ำกว่า
แปลเจตนาและเป้าหมายของผู้ใช้ให้เป็นผลลัพธ์ทางการเงินที่เฉพาะเจาะจง
ขับเคลื่อนการบรรลุผลลัพธ์เหล่านี้อย่างต่อเนื่องแทนที่จะรอคำขอจากผู้ใช้
ต่อเนื่องและเชื่อมโยงกัน
แบ่งปันหน่วยความจำเดียวกันในทุกช่องทาง ทำให้ผู้ใช้สามารถสนทนาต่อจากข้อความผ่านเสียงได้โดยไม่ต้องอธิบายใหม่
อัปเดตข้อมูลที่เกี่ยวข้องโดยอัตโนมัติเมื่อธุรกรรมถูกบันทึกและยอดคงเหลือในบัญชีเปลี่ยนแปลง โดยไม่ต้องให้ผู้ใช้อัปเดตด้วยตนเอง
สร้างการเชื่อมต่อที่ปลอดภัยและได้รับอนุญาตกับทุกสถาบันที่ผู้ใช้โต้ตอบด้วย
ทำงานอย่างต่อเนื่องในเบื้องหลังและติดต่อผู้ใช้เชิงรุกเมื่อมีเรื่องที่ต้องให้ความสนใจ
ความไว้วางใจเป็นรากฐานการออกแบบ
อธิบายทุกคำแนะนำด้วยภาษาที่เข้าใจง่าย รวมถึงปัจจัยที่ต้องชั่งน้ำหนัก
การดำเนินการที่สำคัญต้องได้รับการอนุมัติจากผู้ใช้ การดำเนินการประจำจะถูกดำเนินการโดยอัตโนมัติภายในขีดจำกัดที่ผู้ใช้กำหนด
รักษาบันทึกที่สมบูรณ์ว่าเอเจนต์ทำอะไรและทำไม เพื่อให้ผู้ใช้สามารถตรวจสอบได้
ตรวจสอบให้แน่ใจว่าผู้ใช้ยังคงควบคุมได้เสมอ: สิทธิ์สามารถเปลี่ยนแปลงหรือเพิกถอนได้ตลอดเวลา
เหตุใดจึงเป็นตอนนี้
ผลิตภัณฑ์ประเภทนี้กำลังได้รับการยอมรับจากผู้คนมากขึ้นเรื่อย ๆ
ในปีนี้ ผู้ใช้กลุ่มแรกเริ่มติดต่อเอเจนต์ผ่านข้อความและเฝ้าดูพวกมันทำงานให้เสร็จ โครงสร้างพื้นฐานที่เกี่ยวข้องก็ปรากฏขึ้นเช่นกัน: โมเดลที่สามารถให้เหตุผลทางการเงิน การเชื่อมต่อ open banking ที่ขยายตัวระหว่างสถาบันการเงิน และโครงสร้างพื้นฐานการชำระเงินที่เอเจนต์ใช้งานอยู่แล้ว
ในขณะเดียวกัน บริษัทที่อยู่ในตำแหน่งที่ดีที่สุดในการมีส่วนร่วมและให้บริการผู้บริโภคโดยตรง ซึ่งก็คือผู้ให้บริการเอเจนต์ส่วนบุคคลแบบทั่วไปในปัจจุบัน ต้องเผชิญกับความขัดแย้งทางผลประโยชน์เชิงโครงสร้างเมื่อพูดถึงการจัดการเงินทุน
สิ่งนี้เปิดโอกาสให้ผู้เล่นเฉพาะทาง แต่โอกาสนี้อาจอยู่ได้ไม่นาน
ผู้เล่นดังกล่าวอาจให้ความสำคัญกับการสร้างผลิตภัณฑ์บนเทคโนโลยีคริปโต ด้วยการบังคับใช้กฎหมาย stablecoin อย่างเป็นทางการในสหรัฐอเมริกา โครงสร้างพื้นฐานออนเชนสามารถรองรับการดำเนินงานจริงได้ตั้งแต่เริ่มต้น ในขณะที่บัญชีแบบดั้งเดิมสามารถบูรณาการ gradually ผ่าน open banking ได้
เอเจนต์การเงินส่วนบุคคลตัวแรกที่ชนะความไว้วางใจจากผู้ใช้ สามารถติดต่อผู้ใช้ผ่านช่องทางต่าง ๆ และช่วยให้ผู้ใช้จัดสรรเงินทุนและบรรลุเป้าหมายได้อย่างแท้จริง มีแนวโน้มที่จะกำหนดหมวดหมู่ผลิตภัณฑ์นี้
ควรให้ความสนใจกับทีมที่สามารถผสมผสานความง่ายในการใช้งานของเอเจนต์ส่วนบุคคล ความสามารถในการดำเนินการออนเชน และกลไกความไว้วางใจระดับการเงินได้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้