สัมภาษณ์ผู้ก่อตั้ง DogPay: ช้าคือเร็ว จากบัตร U สู่เครือข่ายชำระเงินระดับโลก
 Odaily
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน|jk
ในช่วงสองปีที่ผ่านมา เมื่อกระแส TGE สิ้นสุดลง คริปโตค่อย ๆ หันไปสู่การปฏิบัติตามกฎระเบียบ การชำระเงินด้วย Stablecoin ได้รับความนิยมมากขึ้นอย่างเห็นได้ชัด
ก่อนปี 2023 เมื่อพูดถึง Stablecoin มักเกี่ยวข้องกับการเทรด การฝากถอนเงิน และสินทรัพย์บนเชน แต่ปัจจุบันมันกำลังเข้าสู่สถานการณ์ที่เป็นรูปธรรมมากขึ้น เช่น การชำระเงินข้ามพรมแดน การชำระบัญชีขององค์กร และการชำระเงินในชีวิตประจำวัน ในขณะเดียวกัน บริษัทที่ทำธุรกิจชำระเงินด้วย Stablecoin ก็เริ่มขยายจากเครื่องมือบัตร U หรือการฝากถอนเงินแบบเดี่ยว ไปสู่ระบบการชำระเงินที่สมบูรณ์ยิ่งขึ้น เช่น บัญชี การรับชำระเงิน การชำระบัญชี และการออกบัตร
DogPay คือหนึ่งในนั้น
หากคุณไม่รู้จัก DogPay นี่คือผู้นำในตลาดการชำระเงินด้วย Stablecoin ในเอเชีย: ให้บริการรับชำระเงินด้วย Stablecoin บัญชีองค์กร บัตร และ CaaS/BaaS (Card as a Service/Bank as a Service) แก่ธุรกิจ Web3 และผู้ค้าข้ามพรมแดน เครือข่ายธุรกิจครอบคลุมกว่า 140 ประเทศและภูมิภาค และเชื่อมต่อกับเครือข่ายการชำระบัญชีหลัก เช่น SWIFT, ACH, SEPA, FPS ครอบคลุมลูกค้าองค์กรมากกว่าหนึ่งพันราย จากบัญชี การรับชำระเงิน ไปจนถึงการออกบัตรและการชำระบัญชี DogPay กำลังสร้างโครงสร้างพื้นฐานการชำระเงินระดับโลกที่เชื่อมต่อ Stablecoin กับระบบการเงินแบบดั้งเดิม
แต่ภายใต้ใบอนุญาตและข้อมูล ทำไมลูกค้าถึงต้องการผู้ให้บริการชำระเงิน? เงินไหลผ่านระบบนี้อย่างไร? เมื่อเทียบกับโซลูชันแบบดั้งเดิม โซลูชันการชำระเงินด้วยคริปโตประหยัดอะไรได้บ้าง?
Odaily News ได้โอกาสพูดคุยแบบตัวต่อตัวกับ Peter ผู้ร่วมก่อตั้ง DogPay เกี่ยวกับตลาดการชำระเงินที่ปฏิบัติตามกฎระเบียบ
ต่อไปนี้คือบทสัมภาษณ์ฉบับเต็ม:
Odaily: ฉันเชื่อว่าผู้อ่านส่วนใหญ่มีแนวคิดคร่าว ๆ เกี่ยวกับการชำระเงินด้วย Stablecoin คุณช่วยยกตัวอย่างลูกค้าจริงเพื่ออธิบายว่าทำไมลูกค้าถึงต้องการโซลูชันของคุณได้ไหม?
Peter: มีตัวอย่างหนึ่งที่สะดวกจะแชร์ ชื่อ MUFY เป็นบริษัทผลิตภัณฑ์ในยุค AI ทำแพลตฟอร์ม AI เพื่อนคู่ใจ: แพลตฟอร์มกำหนดเรื่องราวเบื้องหลังให้แต่ละตัวละคร ผู้ใช้สามารถสนทนากับตัวละครเหล่านี้ได้
ทีมนี้ในการขยายตลาดต่างประเทศและหาผู้ใช้ทั่วโลก มีอุปสรรคในการรับชำระเงินสูงมาก การทำผลิตภัณฑ์ที่เกี่ยวข้องด้วยตัวเองเป็นเรื่องยาก เราให้บริการรับชำระเงินด้วย Stablecoin แก่พวกเขา ผู้ใช้แพลตฟอร์มสามารถชำระเงินด้วย Stablecoin ผ่าน Dogpay ได้โดยตรง ไม่ว่าจะเป็นการสมัครสมาชิกหรือการเติมเงินซื้อพอยต์ ทั้งหมดรองรับโดยผลิตภัณฑ์นี้
นอกจากนี้ ผลิตภัณฑ์รับชำระเงินของเรามีระบบ KYT (Know Your Transaction) ในตัว ดังนั้นเงินที่องค์กรได้รับจึงสะอาด: เงินที่ไม่ผ่าน KYT ไม่สามารถเข้าบัญชีได้ เท่ากับเป็นการแยกความเสี่ยงให้องค์กร
Odaily: ดังนั้น MUFY เป็นบริษัท AI แบบดั้งเดิม ไม่ใช่บริษัท Web3 ใช่ไหม?
Peter: ใช่ ลูกค้าส่วนใหญ่ของเราไม่ใช่บริษัท Web3 แต่เป็นองค์กรที่ทำการค้าสินค้าจริงหรือการค้าบริการ
ตัวอย่างเช่น ลูกค้าบางรายที่ทำการค้าสินค้า จะได้รับค่าสินค้าเป็น Stablecoin โดยตรงจากอเมริกาใต้หรือแอฟริกา พวกเขาสามารถแลก Stablecoin เป็นเงิน fiat ใน Dogpay แล้วโอนเข้าบัญชีบริษัทของตัวเอง เนื่องจากเราให้บริการบัญชีธนาคารองค์กรโดยตรง การรับชำระเงิน การแลกเปลี่ยน และการเข้าบัญชีสามารถทำได้บนแพลตฟอร์มเดียวกัน
โซลูชัน Web2+Web3 ของ Dogpay ที่มา: เว็บไซต์ทางการ
Odaily: เงินไหลจากบัญชี fiat ไปเป็น Stablecoin แล้วกลายเป็นเงินที่องค์กรใช้ได้อย่างไร? เช่น ผู้ใช้ในประเทศเล็ก ๆ ชำระเงิน เงินนี้เข้าบัญชีองค์กรทีละขั้นตอนอย่างไร?
Peter: ก่อนอื่น การให้บริการทางการเงินประเภทนี้ต้องมีใบอนุญาต ปัจจุบันเราได้รับใบอนุญาตในฮ่องกง สหรัฐอเมริกา และแคนาดา ใบอนุญาตยุโรปอยู่ระหว่างการยื่นขอ เมื่อมีใบอนุญาต เราจึงสามารถร่วมมือกับธนาคารเพื่อเปิดบัญชีธนาคารขนาดใหญ่ได้
เข้าใจได้ดังนี้: หลังจากได้รับใบอนุญาต ธนาคารให้สิทธิ์เราในการเปิดบัญชี เราก็เทียบเท่ากับธนาคารดิจิทัล การเปิดบัญชีของลูกค้าทั้งหมดทำผ่านเรา โดยเฉพาะอย่างยิ่ง เราสร้างบัญชี VA (เสมือน) แยกสำหรับลูกค้าแต่ละรายภายใต้บัญชีใหญ่ ในขณะเดียวกัน แพลตฟอร์มยังให้ช่องทางเปิดบัญชีธนาคารองค์กรและกระเป๋าเงินคริปโตแก่ลูกค้า
หลังจากองค์กรทำ KYB (Know Your Business), KYC (Know Your Customer) และเปิดบัญชีใน Dogpay แล้ว ก็สามารถใช้ระบบนี้ได้โดยตรง ตัวอย่างเช่น บริษัทในจีนแผ่นดินใหญ่ส่งออกรถจักรยานยนต์ไปไนจีเรีย ได้รับค่าสินค้าเป็น Stablecoin การค้านี้เกิดขึ้นจริง ดังนั้นองค์กรสามารถโอน Stablecoin เข้าบัญชีคริปโตองค์กรของเราตามสัญญาการค้า แล้วแพลตฟอร์มแลกเป็นดอลลาร์สหรัฐโดยตรง เข้าบัญชีองค์กรที่เปิดใน Dogpay
ปัจจุบันความสามารถด้านบัญชีของเราครอบคลุมบัญชี JP Morgan ในสหรัฐอเมริกา และบัญชีธนาคาร OCBC, DBS หลังจากลูกค้าเปิดบัญชี ค่าสินค้าเข้าบัญชี แลกเป็นดอลลาร์สหรัฐ ขั้นตอนนี้เราเรียกว่า off-ramp เงินเข้าบัญชีธนาคารแล้วเป็นรายได้ที่ปฏิบัติตามกฎระเบียบอย่างสมบูรณ์ สามารถใช้ในการดำเนินงานประจำวันขององค์กรได้โดยตรง นี่คือกระบวนการคร่าว ๆ ของเส้นทางนี้
การ on-ramp จาก fiat เป็นคริปโต กระบวนการตรงกันข้าม เนื่องจากเราให้บริการบัญชีธนาคารที่ปฏิบัติตามกฎระเบียบอย่างสมบูรณ์ เช่น บัญชี JP Morgan เมื่อลูกค้ามีบัญชีนี้แล้ว สามารถโอนเงินภายในสหรัฐอเมริกา หรือโอนข้ามพรมแดนผ่าน SWIFT ได้ ดังนั้นช่องทางเงินเข้าและออกจึง畅通
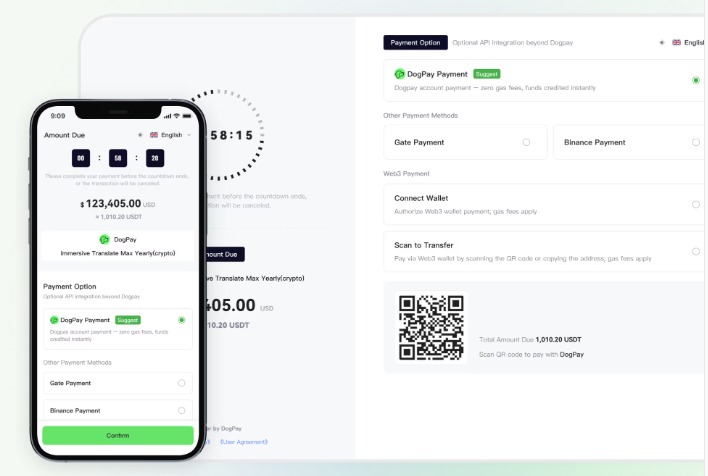
การรับชำระเงินฝั่งองค์กรของ Dogpay ที่มา: เว็บไซต์ทางการ
Odaily: เมื่อเทียบกับการเงินแบบดั้งเดิม กระบวนการนี้ลดความสูญเสียและเพิ่มประสิทธิภาพในขั้นตอนใดบ้าง?
Peter: การค้าสินค้าแบบดั้งเดิมมีความเสี่ยงโดยธรรมชาติ: นอกจากสกุลเงิน fiat หลักไม่กี่สกุล อัตราแลกเปลี่ยนของสกุลเงินส่วนใหญ่ในโลกผันผวนมาก ดังนั้นลูกค้าที่รับเงิน fiat ในท้องถิ่นต้องเผชิญความเสี่ยงจากอัตราแลกเปลี่ยน และรอบการชำระบัญชียาวนานเกินไป นี่คือจุดเจ็บปวดหลัก หากใช้การโอน SWIFT แบบดั้งเดิม อย่างน้อยต้องใช้เวลาหนึ่งสัปดาห์
แต่การรับชำระเงินด้วย Stablecoin เงินเข้าบัญชีคริปโตขององค์กรโดยตรง แล้วแลกเป็นดอลลาร์สหรัฐ โดยทั่วไปเสร็จภายในวันเดียวกันหรือไม่กี่ชั่วโมง สำหรับองค์กร รอบการรับเงินสั้นลง ประสิทธิภาพเพิ่มขึ้นอย่างมาก และหลีกเลี่ยงการขาดทุนจากอัตราแลกเปลี่ยนและความสูญเสียอื่น ๆ
นอกจากนี้ ปริมาณ Stablecoin ในการชำระบัญชีการค้าเพิ่มขึ้นเรื่อย ๆ ตอนแรกเราเลือกทำธุรกิจนี้เพราะคาดการณ์ว่าขนาดการชำระบัญชีการค้าสินค้าและบริการจะเติบโตอย่างรวดเร็ว
Odaily: ผลิตภัณฑ์ที่ Dogpay ใช้มากที่สุดคืออะไร? เป็นบัตร U บัญชีธนาคาร หรือบริการ Card as a Service, Bank as a Service?
Peter: ผลิตภัณฑ์เหล่านี้เป็นประเภทต่างกัน Card as a Service และ Bank as a Service คือการเปิดความสามารถพื้นฐานของเราให้บริษัทอื่นที่ต้องการทำธุรกิจชำระเงินด้วย Stablecoin
ตัวอย่างสองราย เรามีลูกค้าเวียดนาม ทำธุรกิจชำระเงินเกี่ยวกับการค้าต่างประเทศในท้องถิ่น แต่ไม่มีความสามารถเปิดบัญชีดอลลาร์สหรัฐ เราก็ให้ความสามารถนี้แก่พวกเขา อีกรายเป็นลูกค้าบราซิล ทำธุรกิจชำระเงินในท้องถิ่น แต่ออกบัตร U ไม่ได้ ต้องการออกบัตร เราก็ให้ความสามารถ Card as a Service แก่เขา ให้เขาออกบัตรดอลลาร์ในท้องถิ่น
ลูกค้าของบริการสองประเภทนี้เติบโตมาก แต่ในแง่มูลค่า ปัจจุบัน OTC (Over-the-Counter) ยังใหญ่ที่สุด Dogpay ประมวลผลเงินประมาณ 500 ล้านดอลลาร์สหรัฐต่อเดือน
Odaily: เมื่อเผชิญปริมาณธุรกรรมขนาดใหญ่เช่นนี้ Dogpay รับผิดชอบงานอะไรบ้างเบื้องหลัง?
Peter: แบ่งเป็นสองส่วนหลัก เริ่มจากส่วนคริปโต
ก่อนอื่น องค์กรส่วนใหญ่ไม่มีความสามารถในการจัดการเงินทุน และไม่มีความสามารถทำ KYT หรือการรับรองว่าเงินสะอาด ดังนั้นพวกเขาต้องการผลิตภัณฑ์แพลตฟอร์มเพื่อช่วยหลีกเลี่ยงความเสี่ยงในการรับคริปโตที่ปนเปื้อน
ถัดมาคือธุรกิจรับชำระเงิน การรับชำระเงินต้องสร้าง QR code แบบใช้ครั้งเดียวสำหรับผู้ใช้แต่ละรายตามจำนวนที่กำหนด และเกี่ยวข้องกับการรวบรวมเงินทุน เราได้พัฒนาระบบทั้งหมดเสร็จแล้ว ลูกค้าเชื่อมต่อแล้วใช้ได้เลย ไม่ต้องเรียนรู้ความรู้ด้านคริปโตใหม่ การควบคุมความเสี่ยง การรวบรวมเงินทุน รวมอยู่ในระบบนี้
ส่วนบัญชีธนาคาร fiat หากให้ลูกค้าไปเปิดบัญชีกับ JP Morgan, Standard Chartered หรือธนาคารเกาหลีด้วยตัวเอง ใช้เวลานานมาก และข้อกำหนดคุณสมบัติสูงมาก เราได้จดทะเบียนในพื้นที่ที่มีใบอนุญาตแล้ว ช่วยลูกค้าเปิดบัญชี โดยทั่วไปสองวันก็ได้บัญชี KYC และ KYB ก็ทำที่เรา
Odaily: หมายความว่าคุณทำส่วนการปฏิบัติตามกฎระเบียบแทนลูกค้า
Peter: ใช่ เราทำการปฏิบัติตามกฎระเบียบ สร้างโครงสร้างพื้นฐาน สำหรับลูกค้าคือเชื่อมต่อแล้วใช้ได้เลย
Odaily: คุณคิดว่าความสามารถในการแข่งขันที่แท้จริงของตลาดบัตรคริปโตหรือบัตร U มาจากไหน? แตกต่างจากบัตร Visa แบบดั้งเดิมอย่างไร?
Peter: ภายนอกอาจมองว่าเราเป็นผู้ท้าทาย กำลังท้าทาย Visa หรือ Mastercard แต่ความจริงไม่ใช่ ในช่วงครึ่งปีที่ผ่านมา ทั้ง Visa และ Mastercard ต่างเร่งเชื่อมต่อ Stablecoin
กระบวนการนี้แบ่งเป็นสองช่วง ก่อนหน้านี้ช่วงหนึ่ง องค์กรบัตรใช้วิธีผูก Stablecoin กับดอลลาร์สหรัฐ: ผู้ออกบัตรยังชำระบัญชีกับ Visa เป็นดอลลาร์สหรัฐ แต่อนุญาตให้บัตรรับการเติมเงินด้วย USD และล่าสุด บัตรบางใบรองรับการเติมเงินด้วย Stablecoin โดยตรง เมื่อชำระบัญชีฝั่ง Visa ก็ใช้ Stablecoin
ดังนั้น ไม่ว่าองค์กรบัตรแบบดั้งเดิมหรือบริษัทฟินเทคที่มาทีหลัง ทัศนคติต่อบัตร U Stablecoin โดยพื้นฐานคือการร่วมกันสร้าง เพราะมี Stablecoin ทำให้更多人สามารถเปิดบัตรดอลลาร์ที่แตกต่างกันได้ แทนที่จะถูกกีดกันจากบริการ
ตัวอย่างเช่น สหรัฐอเมริกามีผู้ออกบัตร ฮ่องกงมีผู้ออกบัตร สิงคโปร์ก็มี ในอดีตจำกัดด้วยขอบเขตการดำเนินงาน ผู้ใช้ในอเมริกาใต้ยากที่จะเปิดบัตรที่ออกโดยสิงคโปร์ ตอนนี้มี Stablecoin ผู้ใช้สามารถเลือกบัตรจากภูมิภาคต่าง ๆ ได้อย่างอิสระตามความต้องการจริง ดังนั้นโดยรวมแล้ว นี่คือกระบวนการร่วมกันสร้างและขยายความครอบคลุมบริการ
สำหรับ Visa มันสร้างเครือข่ายการชำระบัญชีระดับโลกที่成熟มากแล้วหลายปี ไม่ว่าจะเป็นเครื่อง POS ออฟไลน์หรือบริการสมัครสมาชิกออนไลน์ มาตรฐานเหล่านี้กำหนดโดย Visa ส่วนนี้ไม่จำเป็นต้อง颠覆 การเกิดขึ้นของ Stablecoin ทำให้ผลิตภัณฑ์เหล่านี้ถูกใช้โดย更多人
ดังนั้น ทุกคนไม่ได้ต้องการ颠覆ระบบ Visa พฤติกรรมการใช้ของผู้ใช้ ไม่ว่าจะเป็นบัตร实体 บัตรเสมือน หรือ Apple Pay, Google Pay ไม่ต้องเปลี่ยน ไม่ต้องเรียนรู้ใหม่ เพียงแค่เพิ่มตัวเลือก Stablecoin ในขั้นตอนการชำระบัญชี
Odaily: เมื่อเทียบกับคู่แข่งรายอื่นที่ทำธุรกิจชำระเงินและบัตร U ข้อได้เปรียบในการแข่งขันและคูเมืองที่ใหญ่ที่สุดของ Dogpay คืออะไร?
Peter: ฉันคิดว่าข้อได้เปรียบที่ใหญ่ที่สุดคือความสามารถด้านช่องทาง ทุกธุรกิจสามารถมองเป็นธุรกิจซัพพลายเชน กุญแจคือคุณอยู่ส่วนไหนของซัพพลายเชน
ยกตัวอย่างบัตร ห่วงโซ่นี้จากบนลงล่างคือ: องค์กรบัตร สมาชิกขององค์กรบัตร ผู้ออกบัตร ใต้ผู้ออกบัตรยังมีแพลตฟอร์มบัตร ใต้แพลตฟอร์มบัตรคือผู้จัดจำหน่ายแบบติดป้ายต่าง ๆ ในช่วงสองปีที่ผ่านมา เราเห็นบัตรหลายยี่ห้อหายไปทีละราย สาเหตุคือพวกเขาใช้ BIN ร่วมกัน อยู่ปลายน้ำของห่วงโซ่อุตสาหกรรม อำนาจต่อรองและความสามารถต้านทานความเสี่ยงอ่อนแอ
แต่ Dogpay อยู่ในระดับผู้ออกบัตร สามารถออก BIN อิสระ ช่วยลูกค้าออกบัตรที่ต้องการ เราไม่ต้องใช้ BIN ร่วมกัน แต่สามารถยื่นขอ BIN แยกสำหรับลูกค้าแต่ละราย
ความสามารถด้านบัญชีธนาคารก็ตรรกะเดียวกัน: เมื่อปริมาณเงินทุนเติบโตต่อเนื่อง ความสามารถด้านใบอนุญาตเพิ่มขึ้น เราก็ได้รับการสนับสนุนจากธนาคารมากขึ้นต่อเนื่อง ปัจจุบันเราได้ธนาคารในฮ่องกง สิงคโปร์ สหรัฐอเมริกา และเกาหลีใต้ หลังจากใบอนุญาตยุโรปอนุมัติ ธนาคารยุโรปก็有望ทยอยเชื่อมต่อ เราได้รับใบอนุญาตที่ดีขึ้นต่อเนื่อง แล้วได้ทรัพยากรธนาคารที่ดีกว่า แล้วเปิดความสามารถเหล่านี้ให้ลูกค้า ตำแหน่งในซัพพลายเชนกำหนดว่าบริษัทจะไปได้สูงแค่ไหน
ตำแหน่งนี้ไม่ง่ายที่จะได้ ใบอนุญาตมีต้นทุนสูง การยื่นขอใช้เวลานาน บางใบอนุญาตยากที่จะรักษาระยะยาว
KYB ฝั่งองค์กรของ Dogpay ที่มา: เว็บไซต์ทางการ
ข้อได้เปรียบประการที่สองคือเราเข้าใจความต้องการที่แท้จริงของลูกค้ามากกว่า ลูกค้าส่วนใหญ่ของ Dogpay ไม่ใช่บริษัท Web3 อย่างที่外界คิด แต่เป็นองค์กรแบบดั้งเดิม รวมถึงผู้ทำการค้าต่างประเทศ ผู้ทำบริการและแอป出海 และบริษัทการตลาดต่างประเทศ กระบวนการธุรกิจและความต้องการผลิตภัณฑ์ของลูกค้ากลุ่มนี้ค่อนข้างซับซ้อน เราได้沉淀โซลูชันมาตรฐานออกมาในระหว่างการให้บริการระยะยาว
เมื่อเทียบกัน ความต้องการของบริษัท Web3 มัก单一 ไม่ว่าจะเป็นการระดมทุนหรือการออกบัตร เช่น บัตรติดป้าย กลุ่มลูกค้าต่างกัน ความเข้าใจลูกค้าเชิงลึกก็ต่างกัน และความเข้าใจเชิงลึกนี้จะกำหนดโครงสร้างผลิตภัณฑ์และจังหวะการพัฒนาของบริษัท
Odaily: เมื่อกี้พูดถึงใบอนุญาต ช่วยอธิบายรายละเอียดได้ไหมว่าปัจจุบันถือใบอนุญาตในเขตอำนาจศาลใดบ้าง? คุณค่าและเกณฑ์การยื่นขอใบอนุญาตเหล่านี้เป็นอย่างไร?
Peter: ปัจจุบันเราถือใบอนุญาต MSO (Money Service Operator) และใบอนุญาต TCSP (Trust or Company Service Provider) ในฮ่องกง (TCSP เป็นใบอนุญาตประเภททรัสต์) และมีใบอนุญาตปล่อยกู้หนึ่งใบ ในสหรัฐอเมริกาและแคนาดาถือใบอนุญาต MSB (Money Services Business) ใบอนุญาตยุโรปอยู่ระหว่างการยื่นขอ ปีนี้ยังวางแผนยื่นขอใบอนุญาต MPI (Major Payment Institution) ของสิงคโปร์
Odaily: ใบอนุญาตเหล่านี้ยื่นขอยากไหม? ทุกคนบอกว่าคุณค่าสูง เกณฑ์หลักอยู่ตรงไหน?
Peter: ความยากอยู่ที่สถาบันที่ถือใบอนุญาตต้องรักษาชื่อเสียงอย่าง特别 หน่วยงานกำกับดูแลจึงมีข้อกำหนดต่อผู้ยื่นขอสูงขึ้น ในขั้นตอนการยื่นขอ หน่วยงานกำกับดูแลจะตรวจสอบประวัติการดำเนินงานของบริษัท รวมถึงลูกค้าทั้งหมดที่เคยให้บริการ อย่างเข้มงวดขึ้น
หลังจากได้ใบอนุญาตและเข้าสู่ระบบกำกับดูแล ข้อกำหนดไม่ผ่อนคลาย คุณต้องปฏิบัติตามมาตรฐานป้องกันการฟอกเงินและข้อกำหนดกำกับดูแลที่สูงขึ้น การให้บริการลูกค้าแต่ละรายต้องปฏิบัติตามมาตรฐานเหล่านี้อย่างเคร่งครัด
ดังนั้น บริษัทที่ดำเนินธุรกิจโดยถือใบอนุญาต จังหวะมักจะค่อนข้างช้า แต่ช้าก็มีข้อดี: ทุกธุรกิจทนต่อการตรวจสอบ รากฐานของบริษัทก็แข็งแรงขึ้น
Odaily: ปัจจุบันมีข้อมูลที่เปิดเผยได้ไหม เช่น จำนวนลูกค้า ข้อมูลรายได้ หรือช่วงก็ได้?
Peter: ปัจจุบันเราประมวลผลเงินประมาณ 500 ล้านดอลลาร์สหรัฐต่อเดือน ด้านลูกค้าองค์กร เพิ่ง突破 1,000 รายเมื่อไม่นานมานี้ ตอนนี้มีลูกค้าองค์กรมากกว่าหนึ่งพันราย
Odaily: สำหรับลูกค้าในภูมิภาคและประเภทต่าง ๆ (ความถี่สูง ความถี่ต่ำ จำนวนมาก จำนวนน้อย) คุณให้โซลูชันที่แตกต่างกันไหม?
Peter: เรามีผลิตภัณฑ์หลายอย่าง: การออกบัตร ความสามารถบัญชีธนาคาร OTC และบัตรสำหรับองค์กรใช้โดยตรง เราเรียกว่า "การผสมผสานที่ยืดหยุ่น"
ลูกค้าสามารถเลือกใช้บริการเพียงอย่างเดียว เช่น เปิดบัญชีเดียว ทำแค่รับชำระเงินหรือโอนเงิน หรือผสมผสานตามความต้องการธุรกิจ เช่น เพิ่มการรับชำระเงิน การออกบัตร หรือการใช้บัตรบนบัญชี คุณสามารถเข้าใจเราได้ว่า เราให้โครงสร้างพื้นฐานการเงินครบวงจรแก่องค์กร
ล่าสุด เราเพิ่มความสามารถ AI router เราพบว่า องค์กรนอกจากรับและจ่ายเงินแล้ว ยังมีค่าใช้จ่ายจำนวนมากที่ต้องจัดการ ต้นทุนการใช้ AI ก็เป็นหนึ่งในนั้น และการตัดสินของเราคือ ตั้งแต่ปีนี้ จะไม่มีบริษัทมากนักที่เน้นว่า "ฉันเชื่อมต่อ AI" เหมือนวันนี้ไม่มีบริษัทที่特意เน้นว่า "ฉันเชื่อมต่ออินเทอร์เน็ต" AI กลายเป็นโครงสร้างพื้นฐานแล้ว ดังนั้นเราจึงเปิดตัวผลิตภัณฑ์ router เพื่อรวม routing โมเดลหลัก ๆ เชื่อมต่อแบบรวมศูนย์ แล้วให้ลูกค้าใช้
ในการใช้งาน ลูกค้าสามารถสร้างบัญชีองค์กรในแพลตฟอร์ม แล้วจัดสรรวงเงินให้พนักงานแต่ละคน ปริมาณการใช้ของพนักงานแต่ละคนควบคุมได้ องค์กรจัดการผ่านบัญชีหลังบ้านแบบรวม ค่าใช้จ่ายต่าง ๆ ชัดเจน
ตรรกะของผลิตภัณฑ์นี้คล้ายกับบัตรองค์กรของเรามาก หลังจากองค์กรเปิดบัญชีกับเราแล้ว สามารถเปิดบัตรค่าใช้จ่ายพนักงานให้พนักงานทุกคน ในอดีต ค่าเดินทางและค่าใช้จ่ายประจำวันของพนักงานต้องผ่านกระบวนการเบิกจ่าย ยุ่งยาก ตอนนี้การออกแบบของเราคือจัดสรรวงเงินให้พนักงานแต่ละคนโดยตรง พนักงานรูดบัตรใช้จ่าย และสามารถตั้งค่าล่วงหน้าว่าบัตรนี้ใช้กับผลิตภัณฑ์ใดได้บ้าง ใช้กับผลิตภัณฑ์ใดไม่ได้บ้าง องค์กรจึงไม่ต้องผ่านกระบวนการอนุมัติที่ซับซ้อน
โดยรวมแล้ว เรารวมการรับชำระเงินและค่าใช้จ่ายขององค์กรเข้าด้วยกัน เป็นโครงสร้างพื้นฐานองค์กรที่สมบูรณ์
Odaily: คุณคิดว่าสถานการณ์การชำระเงินข้ามพรมแดนใดเหมาะกับ Stablecoin มากที่สุด? และสถานการณ์ใดไม่เหมาะ?
Peter: มีเหตุผลหลายระดับ ขอพูดเพิ่มหน่อย
ตอน Stablecoin เพิ่งออก ปริมาณน้อยมาก สภาพคล่องจำกัด จึงแก้ปัญหาได้แคบ ๆ 主要集中在 DeFi และการเทรด หลังจาก GENIUS Act (กฎหมายว่าด้วยนวัตกรรม Stablecoin แห่งชาติของสหรัฐอเมริกา) รวมถึงกฎหมายใหม่ที่จะออกตามมา ขนาดของ Stablecoin จะเติบโตต่อเนื่อง หลังขนาดเติบโตจะเกิดผล spillover: ก่อนหน้านี้เพราะสภาพคล่องไม่พอ มันอยู่ได้แค่ในวงการคริปโต พอปริมาณออกมากแล้ว มันก็ครอบคลุมหลายสถานการณ์ รวมถึงการค้า การชำระเงินเกม การสมัครสมาชิกผลิตภัณฑ์ ไปจนถึงชีวิตประจำวัน นี่คือแนวโน้มที่หลีกเลี่ยงไม่ได้ของการพัฒนา
ดังนั้นในทางทฤษฎี เราเชื่อว่าทุกสถานการณ์สามารถชำระบัญชีด้วย Stablecoin ได้ เพียงแต่ในอดีตเพราะปริมาณออกไม่พอ มีลูกค้าส่วนน้อยเท่านั้นที่ตระหนักก่อน เมื่อเวลาผ่านไป มันจะกลายเป็นสกุลเงินที่普及มาก
ข้อดีอีกอย่างคือ ตอนนี้เรากำลังศึกษา agent payments Stablecoin เป็นสกุลเงินที่ตั้งโปรแกรมได้ในโลก agent payments เกี่ยวข้องหลายด้าน เช่น การคิดค่าบริการตามปริมาณ รวมถึงการคิดค่าบริการขนาดเล็กมาก ฉันเชื่อว่าเร็ว ๆ นี้ทุกคนจะเห็นผลิตภัณฑ์ประเภทนี้ ซึ่งก็คือโมเดลธุรกิจใหม่ ๆ
โมเดลธุรกิจในอดีตต้องพึ่งบัตรในการชำระเงิน บางรายใช้การสมัครสมาชิก บางรายเป็นอีคอมเมิร์ซที่ชำระด้วย fiat แต่หลัง agent payments เกิดขึ้น ปัจจุบันมีการพูดถึงโปรโตคอล x402 และบางบริษัทลองตรรกะ MPP (machine payments platform) หลังโครงสร้างพื้นฐานประเภทนี้เกิดขึ้น อนาคตจะเกิดโมเดลธุรกิจใหม่ ๆ เช่น การคิดค่าบริการขนาดเล็กมากตามปริมาณ agent ก็สร้างรายได้ได้ แทนที่จะแค่消耗โมเดลใหญ่และสร้างค่าใช้จ่าย อนาคต agent ก็ช่วยคนหาเงินได้
เรารอคอยที่จะเห็นโมเดลธุรกิจเหล่านี้ นี่คือเหตุผลที่เรารวมความสามารถที่เกี่ยวข้องล่วงหน้าและสร้างโครงสร้างพื้นฐานก่อน เมื่อลูกค้าประเภทใหม่มาถึงในอนาคต ก็สามารถเรียกใช้ได้ทันทีที่เรา เพื่อสำรวจ
Odaily: ในระหว่างการเริ่มต้นธุรกิจ โดยเฉพาะการทำ Dogpay มีเรื่องราวที่น่าสนใจที่สุดหรือยากที่สุดไหม?
Peter: ถ้าพูดถึงความยาก จริง ๆ คือเราเดินช้า ทีมยึดมั่นทำบริษัทตามตรรกะการปฏิบัติตามกฎระเบียบ จังหวะโดยรวมจึงช้า และแทบไม่ทำ PR ภายนอก
แต่มองย้อนกลับไป ช่วงที่ยากที่สุดจริง ๆ ก็还好 เพราะช้า การเติบโตของเราค่อนข้าง稳健 ไม่เจออุปสรรคใหญ่เป็นพิเศษ นี่คือความจริง
ในช่วงเวลาที่ "ช้า" นี้ เราเห็นบริษัทฟินเทคที่ทำบัตรในช่วงเวลาเดียวกันหลายราย出现问题ทีละราย: บางรายปิดตัวแล้ว บางรายเจออุบัติเหตุด้านความปลอดภัย บางรายล้มเพราะธุรกิจผิดกฎ เงินถูก追คืน การทำบริการทางการเงิน โดยพื้นฐานขายความไว้วางใจ ลูกค้าของเราก็希望เรา稳健: คุณช้าได้ ราคาแพงได้ แต่ต้องให้บริการที่เสถียรเพียงพอ
ด้านราคา เรา确实ไม่มีข้อได้เปรียบ แต่ก็ไม่เคยแข่งราคา เรารู้ชัดว่า ราคาต่ำในตลาดหลายราย背后คือองค์กรใช้เงินอุดหนุนแลกลูกค้า เราไม่คิดว่าธุรกิจบริการทางการเงิน适用แนวคิดแบบอินเทอร์เน็ต คือใช้อุดหนุนแลกฐานลูกค้า เพราะการอุดหนุนแบบนี้本身ไม่ยั่งยืน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้