ตลาดหุ้นโลกเข้าสู่สัปดาห์ที่แน่นขนัด ขณะหุ้นเทคฯ ร่วงและเฮดจ์ฟันด์ลดความเสี่ยง
 wallstreetcn
แผนภูมิการเงินธุรกิจพร้อมกราฟลูกศรชี้ขึ้น ข้อมูลการลงทุนในตลาดหุ้นและการวิเคราะห์กราฟการเงิน
แชร์
สรุปย่อ:
สารบัญ
- ตลาดคาดการณ์โอกาสราว 80% ที่เฟดจะขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคม ตามข้อมูลจาก Bull Theory
- รายงานการจ้างงานสหรัฐฯ เดือนตุลาคมคาดการณ์ที่ 60K ตำแหน่ง หลังจากเดือนกันยายนอยู่ที่ 29K ตำแหน่ง โดยอัตราว่างงานอยู่ที่ 4.2%
- Apple, Palantir, AMD, Qualcomm, Arm และ Cloudflare อยู่ในกลุ่มบริษัทที่จะรายงานผลประกอบการ
- การเลือกตั้งกลางเทอมวันที่ 3 พ.ย. มีผลต่อการควบคุมสภาคองเกรส ซึ่งอาจเปลี่ยนแนวทางของวอชิงตันต่อ AI
ตลาดหุ้นทั่วโลกเข้าสู่สัปดาห์ที่เต็มไปด้วยเหตุการณ์ทางการเมืองและเศรษฐกิจ การเลือกตั้งกลางเทอมของสหรัฐฯ ข้อมูลการจ้างงานที่สำคัญ การตัดสินใจของธนาคารกลาง และผลประกอบการจากบริษัท AI รายใหญ่ ล้วนมาถึงภายในห้าวัน
หุ้นเทคฯ เริ่มร่วงลงแล้ว และเฮดจ์ฟันด์กำลังลดความเสี่ยง ตารางเหตุการณ์เริ่มตั้งแต่วันจันทร์ที่ 2 พฤศจิกายน ถึงวันศุกร์ที่ 6 พฤศจิกายน ตอนนี้เทรดเดอร์จับตาว่าเหตุการณ์เหล่านี้อาจซ้อนทับกันและกำหนดทิศทางตลาดก่อนปิดสัปดาห์อย่างไร
การเมือง ผลประกอบการ และการตัดสินใจอัตราดอกเบี้ยเต็มปฏิทิน
Bull Theory แชร์ตารางรายสัปดาห์ในโพสต์บน X บัญชีดังกล่าวระบุเหตุการณ์แต่ละวันพร้อมกับการคาดการณ์ตลาดที่เกี่ยวข้อง โพสต์ยังระบุว่าหุ้นเทคฯ กำลังร่วงหนักอยู่แล้ว นอกจากนี้ เฮดจ์ฟันด์ยังลดความเสี่ยงอย่างรุนแรง
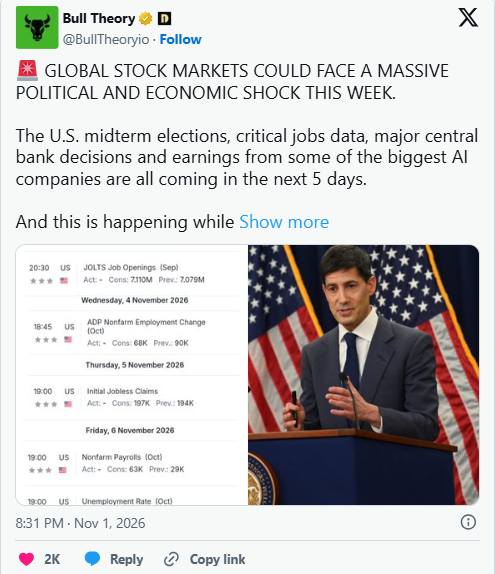
วันจันทร์มีดัชนี PMI ภาคการผลิตของ ISM คาดการณ์ที่ 54.7 Apple คาดว่าจะรายงานรายได้ 113.4 พันล้านดอลลาร์ และ Palantir ก็รายงานผลประกอบการเช่นกัน วันอังคารจะมีการเลือกตั้งกลางเทอมของสหรัฐฯ ตามมา และการควบคุมสภาคองเกรสเป็นเดิมพัน
ออสเตรเลียคาดว่าจะขึ้นอัตราดอกเบี้ยเป็น 4.85% ในวันอังคาร ตัวเลขการเปิดรับสมัครงาน JOLTS จะมาในวันเดียวกัน AMD, Arista, Astera Labs, Shopify และ Eaton ก็รายงานผลประกอบการเช่นกัน รายงานเหล่านี้มาในขณะที่การซื้อขายที่เกี่ยวข้องกับ AI กำลังลำบากอยู่แล้ว
วันพุธมีตัวเลขการจ้างงาน ADP คาดการณ์เพียง 65,000 ตำแหน่ง ดัชนี PMI ภาคบริการของ ISM คาดการณ์ที่ 54.8 และอัตราเงินเฟ้อยูโรโซนคาดการณ์ที่ 3.9%
Qualcomm, Arm, AppLovin, Coherent, Uber และ Datadog จะรายงานผลประกอบการ เมื่อรวมกันแล้ว รายงานเหล่านี้ครอบคลุมการจ้างงาน กิจกรรมภาคบริการ และเงินเฟ้อทั่วสหรัฐฯ และยุโรป
ข้อมูลการจ้างงานและการคาดการณ์เฟดเพิ่มแรงกดดัน
วันพฤหัสบดีมีการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางอังกฤษ การตัดสินใจนี้เพิ่มเหตุการณ์ธนาคารกลางอีกหนึ่งรายการในสัปดาห์ หลังจากการตัดสินใจของออสเตรเลียในวันอังคาร
ตัวเลขผู้ขอรับสวัสดิการว่างงานสหรัฐฯ และรายงานการปลดพนักงานของ Challenger ก็มีกำหนดเช่นกัน Microchip, Lumentum, Cloudflare และ Airbnb จะรายงานผลประกอบการ
วันศุกร์ปิดสัปดาห์ด้วยรายงานการจ้างงานสหรัฐฯ เดือนตุลาคม คาดการณ์ที่ 60K ตำแหน่ง หลังจากเดือนกันยายนอยู่ที่ 29K ตำแหน่ง อัตราว่างงานคาดว่าจะอยู่ที่ 4.2% ขณะที่ดัชนีความเชื่อมั่นผู้บริโภคมิชิแกนคาดการณ์ที่ 47.3 ใกล้ระดับต่ำสุดเป็นประวัติการณ์ ตัวเลขเหล่านี้มาในช่วงท้ายของสัปดาห์ที่เต็มไปด้วยข้อมูลอยู่แล้ว
ตามข้อมูลจาก Bull Theory ความเสี่ยงที่ใหญ่กว่าคือเหตุการณ์เหล่านี้อาจส่งผลต่อตลาดหุ้นทั่วโลกในเวลาเดียวกัน ตลาดคาดการณ์โอกาสราว 80% ที่เฟดจะขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคม
รายงานการจ้างงานที่อ่อนแออาจทำให้เกิดความกังวลเกี่ยวกับเศรษฐกิจสหรัฐฯ ส่งผลให้ตลาดหุ้นทั่วโลกอาจตอบสนองต่อข้อมูลหลายชุดในช่วงเวลาสั้น ๆ
ในทางกลับกัน ข้อมูลเงินเฟ้อที่แข็งแกร่งขึ้นอาจทำให้เฟดผ่อนคลายนโยบายได้ยากขึ้น การเลือกตั้งกลางเทอมอาจเปลี่ยนแนวทางของวอชิงตันต่อ AI ได้เช่นกัน
สิ่งนี้เกิดขึ้นในขณะที่ AMD, Arm, Qualcomm และผู้ผลิตชิปรายอื่นรายงานผลประกอบการ แนวโน้มที่น่าผิดหวังอาจเพิ่มแรงกดดันต่อการซื้อขายที่เกี่ยวข้องกับ AI ที่กำลังลำบากอยู่แล้ว แต่ละปัจจัยเหล่านี้ทำให้ตลาดหุ้นทั่วโลกต้องเฝ้าระวัง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้