สัญญาณเตือนที่น่าเชื่อถือที่สุดของตลาดหุ้นสหรัฐฯ เปิดขึ้นแล้ว! หลังกะพริบสองครั้งในประวัติศาสตร์ ล้วนนำไปสู่ตลาดหมีครั้งใหญ่
 Odaily
ตัวชี้วัดสำคัญที่ติดตามตลาดหุ้นสหรัฐฯ มาเกือบ 70 ปี กำลังส่งสัญญาณเตือนที่หายาก
ปัจจัย "คุณภาพลบขยะ" (QMJ) ซึ่งวัดผลตอบแทนสัมพัทธ์ระหว่างหุ้นคุณภาพและหุ้นขยะ หลังจากผ่านวัฏจักรที่หุ้นขยะวิ่งแซงหน้ายาวนานและลึกที่สุดในประวัติศาสตร์ ได้พลิกกลับอย่างฉับพลันในเดือนกรกฎาคมปีนี้ และทุกครั้งที่เกิดการพลิกกลับเช่นนี้ในประวัติศาสตร์ ล้วนเป็นลางบอกเหตุของตลาดหมีครั้งใหญ่
ในเดือนกรกฎาคมปีนี้ QMJ ทำสถิติเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่เริ่มบันทึกข้อมูลในปี 1957 ที่ 14.3% ขณะเดียวกัน ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs ร่วงลง 11% ในไตรมาสที่สาม ขณะที่หุ้นสินค้าอุปโภคบริโภคคุณภาพสูงอย่าง Procter & Gamble และ Coca-Cola ดีดตัวขึ้นอย่างแข็งแกร่ง F. Porter Stansberry ผู้ก่อตั้ง Porter and Company ซึ่งเป็นสถาบันวิจัยการลงทุน เตือนว่า สัญญาณนี้หมายความว่า "ถึงเวลาที่ต้องระมัดระวังแล้ว"
ข้อมูลในอดีตแสดงให้เห็นว่า ช่วงเวลาที่ QMJ มีการเพิ่มขึ้นรายเดือนสูงสุดเป็นอันดับสองและสาม เกิดขึ้นในเดือนพฤศจิกายน 2000 และตุลาคม 2008 ตามลำดับ ซึ่งเป็นช่วงก่อนเกิดตลาดหมีครั้งใหญ่สองครั้งพอดี ฟองสบู่หุ้นขยะที่ขับเคลื่อนโดยกระแสความนิยมปัญญาประดิษฐ์ในรอบนี้ มีขนาดใหญ่ที่สุดเท่าที่เคยบันทึกไว้ในข้อมูลเกือบ 70 ปีของ AQR และผลกระทบต่อตลาดจากการแตกของฟองสบู่ครั้งนี้ไม่ควรมองข้าม
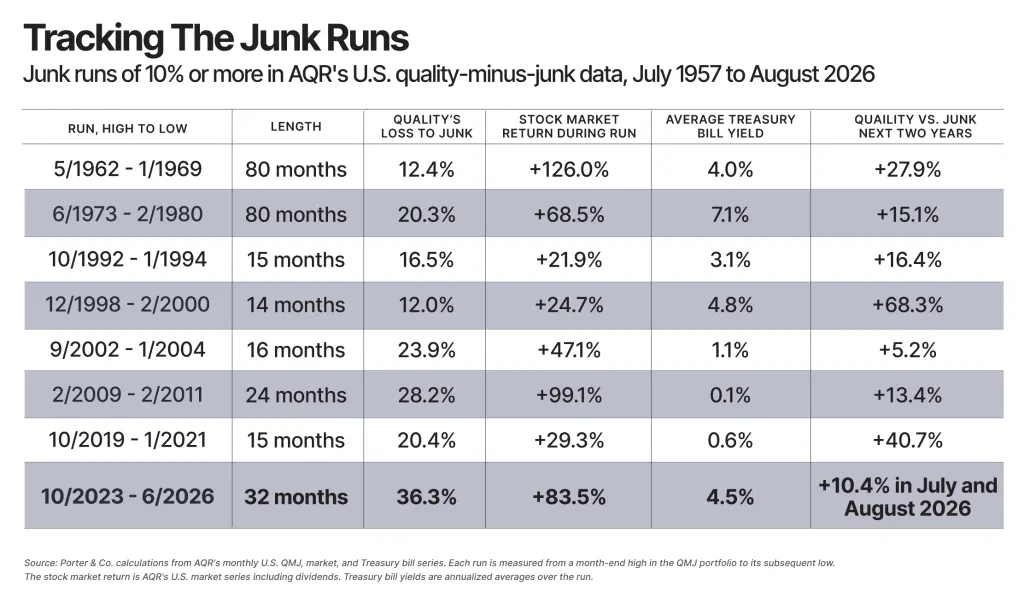
ฟองสบู่หุ้นขยะครั้งใหญ่ที่สุดในประวัติศาสตร์: ความคลั่งไคล้ AI ขับเคลื่อนการวิ่งแซงหน้ายาวนานสามปี
วัฏจักรที่หุ้นขยะวิ่งแซงหุ้นคุณภาพในรอบนี้เริ่มต้นในเดือนพฤศจิกายน 2023 และดำเนินต่อไปจนถึงเดือนมิถุนายน 2026 โดยระยะเวลาและขนาดต่างทำสถิติสูงสุดเป็นประวัติการณ์
ในช่วงเวลาดังกล่าว พอร์ตการลงทุนที่ถือสถานะซื้อหุ้นบริษัทคุณภาพสูงสุดของสหรัฐฯ และถือสถานะขายหุ้นบริษัทคุณภาพต่ำสุด ขาดทุนสะสม 36% ซึ่งเป็นผลการดำเนินงานที่ย่ำแย่ที่สุดของปัจจัย QMJ นับตั้งแต่เริ่มบันทึกข้อมูลในปี 1957 ช่วง 12 เดือนที่สิ้นสุดในเดือนพฤษภาคม 2026 ยิ่งเป็นช่วง 12 เดือนที่หุ้นคุณภาพทำผลงานแย่ที่สุดในบันทึก 69 ปีทั้งหมด หุ้นคุณภาพขาดทุนติดต่อกันสามปีในปี 2023, 2024 และ 2025 และในช่วง 8 เดือนแรกของปี 2026 ก็ปรับตัวลงอีก 3.8%
ตรรกะหลักที่ขับเคลื่อนปรากฏการณ์นี้คือความคลั่งไคล้ในเทคโนโลยีปัญญาประดิษฐ์ของนักลงทุน ตามข้อมูลของ Bloomberg ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs เพิ่มขึ้น 57% ในช่วงห้าเดือนแรกของปี 2026 ขณะที่ดัชนี S&P 500 เพิ่มขึ้นเพียง 11% ในช่วงเวลาเดียวกัน ยกตัวอย่างดัชนี Russell 2000 ซึ่งเป็นดัชนีหุ้นขนาดเล็กที่มีสัดส่วนบริษัทขาดทุนมากกว่าหนึ่งในสี่ ในช่วงครึ่งแรกของปีนี้เพิ่มขึ้น 22.7% มากกว่าสองเท่าของการเพิ่มขึ้นของตลาดโดยรวม
Stansberry เรียกปรากฏการณ์นี้ว่า "ฟองสบู่หุ้นขยะที่ขับเคลื่อนโดยเทคโนโลยี" และชี้ว่านี่เป็นครั้งที่ใหญ่ที่สุดเท่าที่เคยมีการบันทึกไว้
ปัจจัย QMJ: มาตรวัด 69 ปีที่ติดตามความมีเหตุผลของตลาด
การทำความเข้าใจสัญญาณเตือนนี้ จำเป็นต้องเข้าใจตรรกะการสร้างและภูมิหลังทางประวัติศาสตร์ของปัจจัย QMJ ก่อน
ปัจจัย QMJ ถูกเสนอโดย Cliff Asness ผู้ก่อตั้ง AQR Capital Management ร่วมกับ Andrea Frazzini และ Lasse Heje Pedersen ในปี 2013 โดยบทความวิจัยที่เกี่ยวข้องตีพิมพ์ในวารสาร Review of Accounting Studies ในปี 2019 Asness เป็นลูกศิษย์ของ Eugene Fama ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ ซึ่งงานวิจัยของ Fama พิสูจน์ว่าตลาดสามารถกำหนดราคาได้อย่างมีประสิทธิภาพในเวลาส่วนใหญ่
ปัจจัย QMJ นิยาม "คุณภาพ" ว่าเป็นคุณลักษณะสามประเภทที่นักลงทุนควรยินดีจ่ายส่วนเพิ่ม ได้แก่ ความสามารถในการทำกำไร การเติบโต และความปลอดภัย ความสามารถในการทำกำไรวัดโดยใช้ตัวชี้วัดที่แตกต่างกันหกแบบ การเติบโตติดตามการเปลี่ยนแปลงของกำไรต่อหุ้นในช่วงห้าปีที่ผ่านมา ส่วนความปลอดภัยผสมผสานความผันผวนของหุ้นเทียบกับ S&P 500 (ค่าเบต้า) แบบจำลองความแข็งแกร่งของงบดุลสองแบบคือ Ohlson O-Score และ Altman Z-Score รวมถึงระดับความผันผวนของอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นในช่วงห้าปีที่ผ่านมา
ปัจจัยนี้ให้คะแนนและจัดอันดับหุ้นจดทะเบียนทั้งหมดในสหรัฐฯ ทุกเดือน โดยถือสถานะซื้อหุ้น 30% ที่ได้คะแนนสูงสุด (หุ้นคุณภาพ) และถือสถานะขายหุ้น 30% ที่ได้คะแนนต่ำสุด (หุ้นขยะ) ถ่วงน้ำหนักตามมูลค่าตลาดและปรับสมดุลทุกเดือน ข้อมูลสหรัฐฯ ที่ AQR เผยแพร่ย้อนหลังไปถึงเดือนกรกฎาคม 1957 เป็นที่น่าสังเกตว่าปัจจัย QMJ ไม่พิจารณาการประเมินมูลค่าเลย แต่วัดเพียงคุณภาพเท่านั้น
ในระยะยาว ตั้งแต่เดือนกรกฎาคม 1957 ถึงเดือนสิงหาคม 2026 หุ้นคุณภาพทำผลงานดีกว่าหุ้นขยะ 3.6% ต่อปี ซึ่งพิสูจน์ว่าตลาดมีการประเมินมูลค่าคุณภาพต่ำเกินไปอย่างเป็นระบบ
รูปแบบทางประวัติศาสตร์: หลังฟองสบู่หุ้นขยะแตก ตลาดหมีมักตามมา
ข้อมูลทางประวัติศาสตร์ของ AQR เผยให้เห็นรูปแบบที่ชัดเจน: วัฏจักรที่หุ้นขยะวิ่งแซงหุ้นคุณภาพอย่างมีนัยสำคัญ มักจบลงด้วยการปรับฐานอย่างรุนแรงของตลาด แต่มีเงื่อนไขว่าปรากฏการณ์นี้ขับเคลื่อนโดยความคลั่งไคล้ของนักลงทุน ไม่ใช่การดีดตัวกลับของตลาดหมี
นับตั้งแต่ปี 1957 ปัจจัย QMJ ผ่านวัฏจักรขาลงที่ลดลงเกิน 10% ทั้งหมดแปดครั้ง ในจำนวนนี้ มีกรณีทั่วไปที่ขับเคลื่อนโดยความคลั่งไคล้ในนวัตกรรมเทคโนโลยีสามครั้ง ได้แก่ กระแสความนิยมอิเล็กทรอนิกส์และคอมพิวเตอร์ในทศวรรษ 1960 ฟองสบู่ดอทคอมในปี 1999 และกระแสความนิยมรถยนต์ไฟฟ้า คริปโทเคอร์เรนซี และการทำงานทางไกลในปี 2020
ภายในสองปีหลังการแตกของฟองสบู่ทั้งสามครั้งนี้ หุ้นคุณภาพทำผลงานดีกว่าหุ้นขยะ 28%, 68% และ 41% ตามลำดับ ในช่วงเวลาเดียวกัน ผลการดำเนินงานโดยรวมของตลาดหุ้นอยู่ที่ติดลบ 4.5%, ติดลบ 23.5% และบวก 6.4% ตามลำดับ (ครั้งสุดท้ายยังคงบันทึกผลตอบแทนเป็นบวกเนื่องจากฐานเป็นจุดต่ำหลังการล่มสลายจากโควิด-19)
ในทางตรงกันข้าม การที่หุ้นขยะวิ่งแซงหุ้นคุณภาพก็มีกรณี "ที่ไม่เป็นอันตราย" เช่นกัน กล่าวคือ หลังจากตลาดหมีครั้งใหญ่ ธนาคารกลางอัดฉีดสภาพคล่องจำนวนมาก ทำให้บริษัทอ่อนแอที่ใกล้ล้มละลายสามารถอยู่รอดได้ และราคาหุ้นดีดตัวขึ้นอย่างมากจากจุดต่ำสุด ข้อมูลในทศวรรษ 1970, ปี 1992, ปี 2002 และปี 2009 ล้วนสอดคล้องกับรูปแบบนี้
วัฏจักรในปัจจุบันไม่เข้าข่ายกรณีหลังอย่างชัดเจน ดัชนี S&P 500 ทำจุดสูงสุดใหม่เป็นประวัติการณ์อย่างต่อเนื่องในช่วงเวลานี้ การวิ่งแซงของหุ้นขยะขับเคลื่อนโดยกระแสความนิยม AI ล้วนๆ ไม่ใช่ตรรกะของการประเมินมูลค่าที่ถูกหรือการดีดตัวกลับของตลาดหมี
การสลับสไตล์ได้เริ่มขึ้นแล้ว: หุ้นคุณภาพกลับมาอย่างแข็งแกร่ง
สัญญาณการสลับสไตล์ของตลาดได้ปรากฏขึ้นแล้ว และมาอย่างรวดเร็ว
ในเดือนกรกฎาคมปีนี้ ปัจจัย QMJ เพิ่มขึ้น 14.3% ในเดือนเดียว ทำสถิติการเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่ปี 1957 ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs ร่วงลง 11% ในไตรมาสที่สาม ขณะที่หุ้นเก็งกำไรสูงซึ่งเคยวิ่งแซงตลาดอย่างมากถูกเทขายอย่างหนัก: AST SpaceMobile (ASTS) ร่วงลง 56% และ D-Wave Quantum (QBTS) ร่วงลง 52%
ในขณะเดียวกัน หุ้นสินค้าอุปโภคบริโภคคุณภาพสูงดีดตัวขึ้นอย่างแข็งแกร่ง นับตั้งแต่วันที่ 30 มิถุนายน Procter & Gamble (PG) เพิ่มขึ้น 12.9% และมีแนวโน้มทำผลงานรายเดือนดีที่สุดนับตั้งแต่เดือนตุลาคม 1998 Coca-Cola (KO) เพิ่มขึ้น 17.3% Church & Dwight (CHD) เพิ่มขึ้น 12.4% และ Colgate-Palmolive (CL) เพิ่มขึ้น 6.2% ในช่วงเวลาเดียวกัน ดัชนี S&P 500 เพิ่มขึ้นเพียง 2.3%
Stansberry ชี้ว่า ช่วงเวลาที่ QMJ มีการเพิ่มขึ้นรายเดือนสูงสุดเป็นอันดับสองและสามในประวัติศาสตร์ คือเดือนพฤศจิกายน 2000 และตุลาคม 2008 ตามลำดับ ซึ่งล้วนเกิดขึ้นก่อนตลาดหมีครั้งใหญ่ การเปรียบเทียบทางประวัติศาสตร์นี้ทำให้สัญญาณตลาดในปัจจุบันน่าเป็นกังวลมากขึ้น สำหรับนักลงทุน การโน้มเอียงไปยังบริษัทคุณภาพสูงและมีความสามารถในการทำกำไรสูง อาจเป็นทางเลือกที่มั่นคงกว่าในสภาพแวดล้อมปัจจุบัน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้