พรีวิว FOMC เดือนตุลาคม: หยุดขึ้นดอกเบี้ย — วอร์ชเหลือความยืดหยุ่นแค่ไหน?
 BTCCผู้เขียน: furrykon
ธนาคารกลางสหรัฐ (Fed) จะจัดการประชุมนโยบายในวันที่ 27–28 ตุลาคม ตามเวลาฝั่งตะวันออกของสหรัฐฯ หลังจากการขึ้นดอกเบี้ยในเดือนกันยายน อัตราเงินเฟ้อกลับสูงเกินคาดอีกครั้ง แต่ตลาดกลับมั่นใจมากขึ้นเรื่อยๆ ว่า Fed จะคงอัตราดอกเบี้ยไว้ในเดือนตุลาคม ความไม่แน่นอนเกี่ยวกับการตัดสินใจด้านดอกเบี้ยกำลังลดลง ขณะที่วิธีที่เควิน วอร์ชอธิบายการหยุดขึ้นดอกเบี้ยอาจกำหนดทิศทางการซื้อขายหลังการประชุม
ข้อมูลจาก CME FedWatch แสดงให้เห็นว่าความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนตุลาคมลดลงต่ำกว่า 10% ณ วันที่ 23 ตุลาคม รายงานของ Reuters เมื่อวันที่ 26 ตุลาคมยังระบุว่า ณ วันศุกร์ก่อนหน้า ฟิวเจอร์สอัตราดอกเบี้ยได้สะท้อนความน่าจะเป็นประมาณ 90% ที่อัตราดอกเบี้ยจะไม่เปลี่ยนแปลง การหยุดขึ้นดอกเบี้ยกลายเป็นความคาดหวังหลักของตลาด และสินทรัพย์เสี่ยงจำเป็นต้องมีข้อมูลนโยบายใหม่เพื่อให้ได้รับการสนับสนุนอย่างยั่งยืน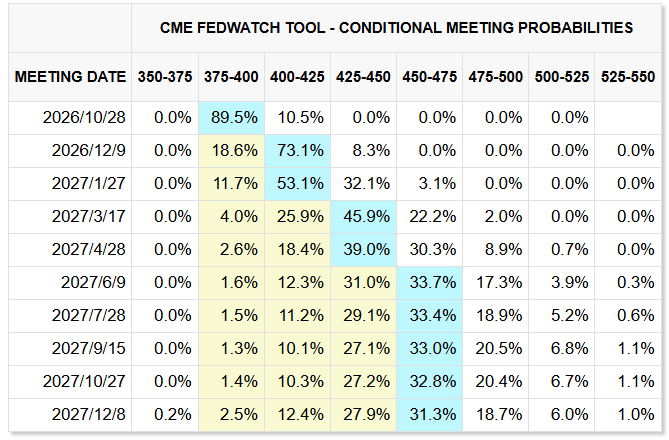
ความท้าทายในการประชุมครั้งนี้คือ Fed ต้องอธิบายสองประเด็นพร้อมกัน: เหตุใดจึงสามารถรอได้ในขณะที่เงินเฟ้อยังสูง และภายใต้เงื่อนไขใดจึงจะพร้อมดำเนินการอีกครั้งหลังจากการหยุดชั่วคราว การเลือกตั้งที่ใกล้เข้ามา ความผันผวนของตลาดพันธบัตร และแรงกดดันด้านการเงินจาก AI ทำให้คำถามเหล่านี้ยิ่งตอบยากขึ้น
เงินเฟ้อเรียกร้องความระมัดระวัง ขณะที่การจ้างงานและภาวะการเงินเปิดทางให้ Fed รอได้
จากข้อมูล เงินเฟ้อให้เหตุผลเพียงพอสำหรับการขึ้นดอกเบี้ยอีกครั้งในเดือนตุลาคม แต่แรงกดดันจากข้อมูลการจ้างงานได้ลดความคาดหวังต่อการดำเนินการดังกล่าว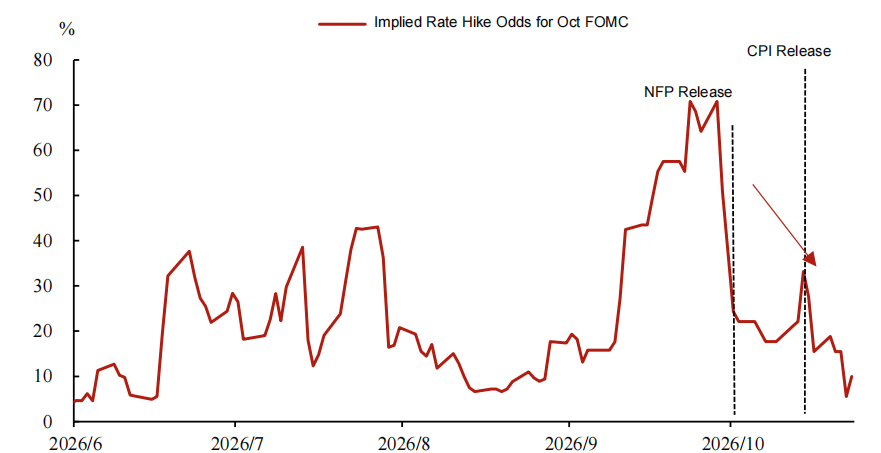
ดัชนี CPI เดือนกันยายนของสหรัฐฯ เพิ่มขึ้น 3.7% เมื่อเทียบรายปี สูงกว่าที่คาดการณ์ไว้ที่ 3.6% Core CPI เพิ่มขึ้น 2.6% เมื่อเทียบรายปี และ 0.3% เมื่อเทียบรายเดือน ซึ่งสูงกว่าที่ตลาดคาดการณ์เช่นกัน Lianchu Securities ระบุว่าราคาน้ำมันเบนซินเพิ่มขึ้น 9.1% เมื่อเทียบรายเดือน คิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของการเพิ่มขึ้นของ CPI รายเดือนโดยรวม ที่อยู่อาศัย รถยนต์มือสอง และค่าโดยสารเครื่องบินก็ปรับตัวสูงขึ้นเช่นกัน ซึ่งบ่งชี้ว่าแรงกดดันด้านเงินเฟ้อจำเป็นต้องได้รับการประเมินเป็นรายองค์ประกอบ
อย่างไรก็ตาม ข้อมูลการจ้างงานและการบริโภคให้เหตุผลในการชะลอความเร็ว การจ้างงานนอกภาคการเกษตรเพิ่มขึ้นเพียง 29,000 ตำแหน่งในเดือนกันยายน ขณะที่อัตราการว่างงานเพิ่มขึ้นเป็น 4.2% ยอดค้าปลีกกลุ่มควบคุมชะลอตัวลงเหลือ 0.1% เมื่อเทียบรายเดือน ตัวเลขเหล่านี้ยังไม่ชี้ถึงภาวะถดถอยในวงกว้าง แต่บ่งชี้ว่าผลกระทบของมาตรการคุมเข้มที่ต่อเนื่องจำเป็นต้องได้รับการสังเกตอย่างละเอียดมากขึ้น
ที่น่าสังเกตคือ หลังจากการประชุม FOMC เดือนตุลาคม ความเห็นของเจ้าหน้าที่หลายคนมีอิทธิพลต่อความคาดหวังเหล่านี้ รองประธาน Fed เจฟเฟอร์สัน และผู้ว่าการโบว์แมน พร้อมด้วยผู้ว่าการวอลเลอร์ ต่างระบุว่าไม่มีความเร่งด่วนที่จะปรับอัตราดอกเบี้ยในการประชุมครั้งถัดไป แม้หลังจากข้อมูล Core CPI เดือนกันยายนสูงเกินคาด ประธาน Fed สาขาซานฟรานซิสโก เดลี และประธาน Fed สาขาชิคาโก กูลส์บี ยังคงยืนยันว่ายังมีเวลาที่จะสังเกตข้อมูลเศรษฐกิจ
เมื่อเปรียบเทียบกัน อดีตผู้ว่าการ Fed เควิน วอร์ช ใช้น้ำเสียงที่เป็นกลางมากขึ้น ในการกล่าวสุนทรพจน์ที่การประชุมประจำปีของ IMF วอร์ชกล่าวว่าผลการดำเนินงานทางเศรษฐกิจล่าสุดสอดคล้องกับความคาดหวังโดยรวมของ Fed ตลาดคาดว่าวอร์ชอาจยอมรับผลกระทบจากการคุมเข้มบางส่วนจากการปรับตัวของตลาดการเงินเมื่อเร็วๆ นี้ ขณะที่ยังคงจุดยืนที่เข้มงวดโดยรวม
บทวิเคราะห์ล่วงหน้าของ Bloomberg เมื่อวันที่ 26 ตุลาคมระบุว่าการสื่อสารเป็นจุดสนใจหลัก วอร์ชต้องอธิบายว่าเหตุใด Fed จึงไม่ขึ้นดอกเบี้ย พร้อมกับโน้มน้าวนักลงทุนว่า Fed ยังคงมุ่งมั่นที่จะลดเงินเฟ้อ สำหรับตลาด การหยุดขึ้นดอกเบี้ยเองให้ข้อมูลใหม่จำกัด วิธีที่แถลงการณ์นโยบายและการแถลงข่าวกำหนดขั้นตอนต่อไปจะเป็นพื้นฐานสำหรับการปรับความคาดหวังอัตราดอกเบี้ยใหม่
ผล "การหยุดชั่วคราว" จากการเลือกตั้งกลางเทอม
นอกเหนือจากปัจจัยทางเศรษฐกิจ แรงกดดันเกี่ยวกับการเลือกตั้งกลางเทอมก็มีแนวโน้มที่จะสะท้อนให้เห็นในการตัดสินใจของ Fed เช่นกัน
การตัดสินใจด้านนโยบายครั้งนี้เกิดขึ้นเพียงหกวันก่อนการเลือกตั้งกลางเทอมวันที่ 3 พฤศจิกายน ซึ่งเพิ่มความอ่อนไหวทางการเมืองอย่างมาก หนังสือพิมพ์ Washington Post ระบุว่าการเลือกตั้งกลางเทอมเป็น "ช่วงเวลาที่ไม่เหมาะสม" สำหรับธนาคารกลางที่พยายามอยู่นอกการเมือง แม้ว่าการเลือกตั้งจะไม่ขัดขวางการดำเนินการในสถานการณ์เร่งด่วน เช่น ในปี 2008 และ 2022 แต่ผู้สังเกตการณ์ส่วนใหญ่คาดว่า Fed จะคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง
เหตุผลหนึ่งคือความชัดเจนที่มากขึ้นเกี่ยวกับผลการเลือกตั้งสามารถช่วยลดความไม่แน่นอนของนโยบายได้ กลุ่มการเมืองที่กุมอำนาจที่แตกต่างกันสามารถมีอิทธิพลต่อนโยบายอัตราดอกเบี้ยได้ในระดับหนึ่ง FOMC จำเป็นต้องประเมินว่าการเปลี่ยนแปลงการควบคุมเสียงข้างมากในสภาคองเกรสอาจส่งผลต่อการใช้จ่ายภาครัฐ ภาษี และกฎระเบียบอย่างไร ก่อนที่จะประเมินผลกระทบต่อการเติบโต เงินเฟ้อ และอุปทานพันธบัตร
ที่น่าสังเกตคือ สถานการณ์นี้ไม่ได้จำกัดอยู่แค่ผู้กำหนดนโยบาย ผู้จัดสรรสินทรัพย์ก็มีเหตุผลคล้ายกันที่จะคงท่าทีรอดู การทบทวนข้อมูลตั้งแต่ปี 1950 ถึง 2022 แสดงให้เห็นว่า ดัชนี S&P 500 ปรับตัวลดลงในช่วง 30 วันก่อนการเลือกตั้งกลางเทอมในประมาณ 74% ของรอบการเลือกตั้ง ตามวิธีการของการศึกษานี้ ดัชนีปรับตัวเพิ่มขึ้นในทุกช่วง 180 วันหลังการเลือกตั้งแต่ละครั้ง โดยมีกำไรเฉลี่ยเกิน 13% ข้อค้นพบเหล่านี้สนับสนุนข้อสังเกตที่ว่าตลาดมักเผชิญแรงกดดันก่อนการเลือกตั้งและฟื้นตัวหลังจากนั้น ซึ่งเป็นรูปแบบที่อาจใช้กับสินทรัพย์คริปโตที่มีลักษณะร่วมกับสินทรัพย์เสี่ยงได้เช่นกัน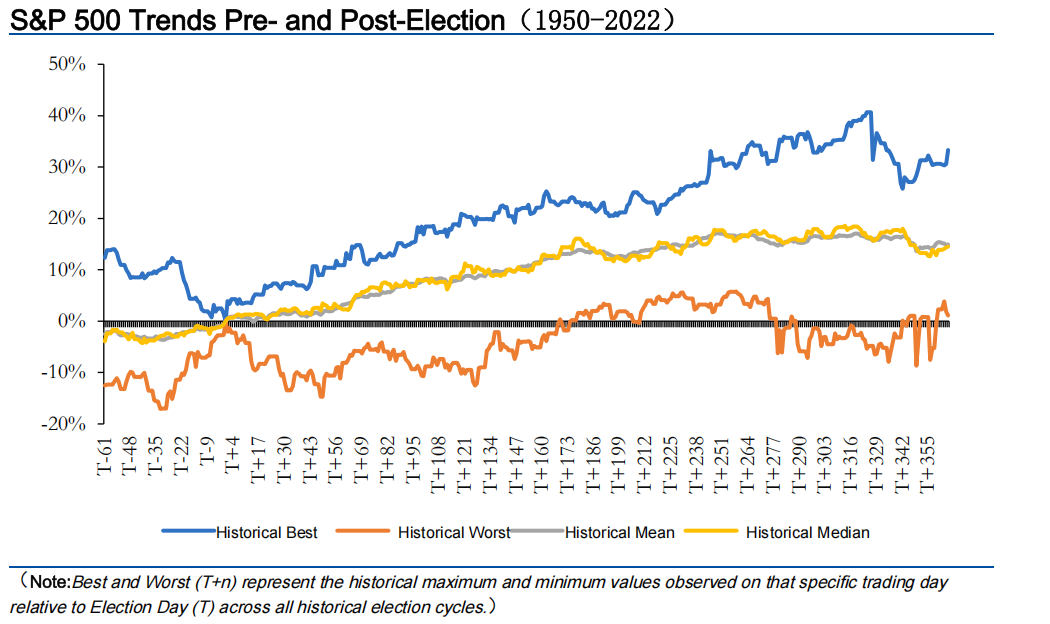
เมื่อเปรียบเทียบกัน สินทรัพย์ประเภทกว้าง เช่น ทองคำและน้ำมันดิบ ได้รับผลกระทบจากการเลือกตั้งกลางเทอมน้อยกว่า แนวโน้มตลาดหลักของสินทรัพย์เหล่านี้ขับเคลื่อนโดยอุปสงค์และอุปทาน พัฒนาการทางภูมิรัฐศาสตร์ และวงจรสินค้าคงคลัง ในวงจรปัจจุบัน ปัจจัยหลักที่มีอิทธิพลต่อการเคลื่อนไหวมาจากพัฒนาการของสงครามรัสเซีย-ยูเครน และสถานการณ์ที่เกี่ยวข้องกับอิหร่าน
การเลือกตั้งกลางเทอมเปลี่ยนที่นั่งในสภาคองเกรส ไม่ใช่ประธานาธิบดี และไม่ได้เปลี่ยนแปลงวัตถุประสงค์นโยบายของ FOMC โดยตรง อย่างไรก็ตาม ผลกระทบที่เกิดขึ้นต่อกำไรของบริษัท การประเมินมูลค่า และอัตราดอกเบี้ยจะยังคงกำหนดทิศทางผลการดำเนินงานของตลาด อิทธิพลต่อนโยบายการเงินต้องส่งผลผ่านการเปลี่ยนแปลงนโยบายการคลัง ภาวะเศรษฐกิจ และเงินเฟ้อในภายหลัง
เดือนธันวาคมยังมีช่องว่างสำหรับการขึ้นดอกเบี้ยอีกครั้ง แต่ต้องมีหลักฐานใหม่
ความเห็นของวอลเลอร์เป็นจุดอ้างอิงสำหรับเส้นทางนโยบายในอนาคต จากผู้เข้าร่วมประชุม 18 คนที่ส่งประมาณการในเดือนกันยายน 16 คนคาดว่าจะมีการขึ้นดอกเบี้ยอย่างน้อยหนึ่งครั้งก่อนสิ้นปี ซึ่งบ่งชี้ว่าแนวโน้มการคุมเข้มยังคงแพร่หลายในคณะกรรมการ อย่างไรก็ตาม ประมาณการเหล่านี้อิงตามสมมติฐานทางเศรษฐกิจ และการตัดสินใจขั้นสุดท้ายจะยังคงขึ้นอยู่กับข้อมูลที่ตามมาและการลงคะแนนของคณะกรรมการ
จะไม่มีการอัปเดตประมาณการเศรษฐกิจตามปกติในการประชุมครั้งนี้ ทำให้แถลงการณ์นโยบาย ผลการลงคะแนน และการแถลงข่าวมีความสำคัญเป็นพิเศษ เสียงคัดค้านจากสายเหยี่ยวอาจช่วยระบุแรงกดดันภายในได้ ขณะที่การประเมินของวอร์ชเกี่ยวกับความเข้มงวดของอัตราดอกเบี้ยปัจจุบันและภาวะการเงินจะมีอิทธิพลต่อความคาดหวังของตลาดเกี่ยวกับอัตราดอกเบี้ยสูงสุด สัญญาณเหล่านี้ให้ข้อมูลใหม่มากกว่าการประกาศง่ายๆ ว่าอัตราดอกเบี้ยจะไม่เปลี่ยนแปลง
การหยุดขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคมยังเป็นไปได้ แต่ต้องมีเหตุผลใหม่ การเสื่อมถอยเพิ่มเติมของการจ้างงาน การชะลอตัวที่ชัดเจนของเงินเฟ้อพื้นฐาน หรือภาวะสินเชื่อตึงตัวในวงกว้างที่เกิดจากความเสี่ยงด้านการจัดหาเงินทุนจาก AI ล้วนสามารถเปลี่ยนสมดุลระหว่างการคุมเข้มเพิ่มเติมและการรอคอยได้ หากการเติบโตยังคงยืดหยุ่นและแรงกดดันด้านต้นทุนยังคงแพร่กระจาย ขอบเขตในการเลื่อนการดำเนินการจะแคบลง
หาก Fed คงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลงพร้อมกับรักษาทางเลือกในการขึ้นดอกเบี้ยเพิ่มเติม ตลาดอาจเพียงเห็นการยืนยันความคาดหวังที่มีอยู่ สิ่งที่อาจกระตุ้นความผันผวนที่มากขึ้นคือความแตกต่างระหว่างความคาดหวังกับการประเมินของวอร์ชเกี่ยวกับภาวะการเงิน แรงกดดันเงินเฟ้อที่ขยายวงกว้าง และความเข้มงวดเชิงนโยบาย ซึ่งอาจเปลี่ยนวิธีที่ตลาดกำหนดราคาเส้นทางอัตราดอกเบี้ยสำหรับเดือนธันวาคมและปี 2027
หุ้นและสินทรัพย์คริปโตจะได้รับผลกระทบจากการปรับราคาใหม่นี้เช่นกัน หากตลาดเพิ่มความคาดหวังต่ออัตราดอกเบี้ยสูงสุด แรงกดดันด้านการเงินและข้อจำกัดด้านการประเมินมูลค่าอาจทวีความรุนแรงขึ้น หากข้อมูลสนับสนุนการขึ้นดอกเบี้ยน้อยลงในภายหลัง ความอยากเสี่ยงจะมีโอกาสดีขึ้น อย่างไรก็ตาม ความกังวลเกี่ยวกับการเติบโตทางเศรษฐกิจก็อาจผลักดันผลตอบแทนของพันธบัตรระยะยาวได้เช่นกัน ดังนั้น อัตราผลตอบแทนพันธบัตรรัฐบาลที่ลดลงเพียงอย่างเดียวจึงไม่ใช่หลักฐานเพียงพอว่าสภาพแวดล้อมความเสี่ยงกำลังดีขึ้น
เหตุผลของการหยุดขึ้นดอกเบี้ยในเดือนตุลาคมคือเพื่อให้มีเวลามากขึ้นในการประเมินผลของนโยบายที่มีอยู่ ขณะที่ยังคงแนวโน้มการคุมเข้มที่จำเป็นไว้ ไม่ว่าวอร์ชจะสามารถสื่อสารทั้งสองประเด็นได้อย่างน่าเชื่อถือหรือไม่ จะเป็นตัวกำหนดว่าการคงอัตราดอกเบี้ยไว้จะช่วยผ่อนคลายได้เพียงชั่วคราว หรือจะกระตุ้นให้เกิดการปรับความคาดหวังต่อเส้นทางอัตราดอกเบี้ยในอนาคตอีกรอบ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้