จาก Prisoner's Dilemma สู่ Reflexivity เกมตลาดที่ครอบงำการซื้อขาย AI
 Odaily
ผู้เขียนต้นฉบับ: หลงเยว่
แหล่งที่มาต้นฉบับ: Wall Street CN
สัปดาห์ที่แล้ว เส้นความเสี่ยงสองเส้นของโครงสร้างพื้นฐาน AI ปรากฏขึ้นพร้อมกัน: CoreWeave เผชิญแรงเทขายทั้งหุ้นและพันธบัตร ต้นทุนการระดมทุนพุ่งสูงขึ้น; การใช้จ่ายลงทุน AI มหาศาลของ Meta และกระแสเงินสดอิสระติดลบทำให้ตลาดกังวลอีกครั้งเกี่ยวกับอัตราส่วนผลตอบแทนต่อการลงทุน กรณีแรกเผยให้เห็นความเปราะบางในการระดมทุนของบริษัทโครงสร้างพื้นฐานที่มีเลเวอเรจสูง กรณีหลังทำให้นักลงทุนกลับมาทบทวนการใช้จ่ายลงทุนที่เพิ่มขึ้นเรื่อยๆ ของยักษ์ใหญ่เทคโนโลยี
นี่ไม่ใช่แค่แรงกดดันที่สองบริษัทต้องเผชิญ แต่ชี้ไปที่คำถามเดียวกัน: เมื่อการสร้าง AI พึ่งพาการระดมทุนจากภายนอกมากขึ้นเรื่อยๆ การแข่งขันสะสมอาวุธนี้จะดำเนินต่อไปได้นานแค่ไหน?
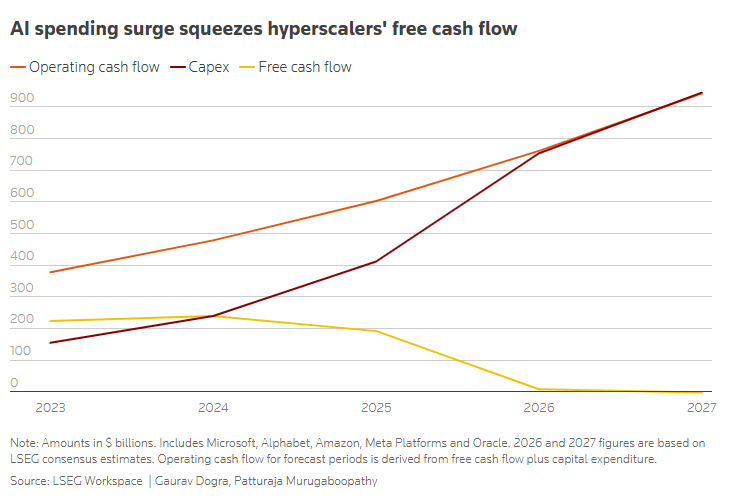
ยักษ์ใหญ่คลาวด์คอมพิวติ้งติดอยู่ใน Prisoner's Dilemma แบบคลาสสิก ทุกฝ่ายรู้ดีถึงต้นทุนของการลงทุนเกินตัวร่วมกัน แต่ไม่มีบริษัทใดกล้าเบรกเพียงลำพัง จากการวิเคราะห์ข้อมูลคาดการณ์ฉันทามติของ LSEG โดย Reuters บริษัทไฮเปอร์สเกลเลอร์ห้าแห่ง ได้แก่ Microsoft, Alphabet, Amazon, Meta และ Oracle คาดว่าภายในปี 2027 การใช้จ่ายลงทุนรวมจะเกินกระแสเงินสดอิสระ โดยทุกๆ 1 ดอลลาร์ของกระแสเงินสดจากกิจกรรมดำเนินงานใหม่ จะมีการใช้จ่ายลงทุนใหม่ประมาณ 1.57 ดอลลาร์ ช่องว่างที่ขยายกว้างนี้กำลังผลักดันแพลตฟอร์มเทคโนโลยีที่เคยขึ้นชื่อเรื่อง "สินทรัพย์เบา" ไปสู่โมเดลธุรกิจใหม่ที่พึ่งพาตลาดทุนอย่างมาก
นักลงทุน Citrini กล่าวในการให้สัมภาษณ์กับพอดแคสต์ Monetary Matters ถึงความเสี่ยงหลักของการเปลี่ยนแปลงนี้โดยตรง: "ในช่วงสามปีแรกของการซื้อขาย AI การปรับตัวลงที่ขับเคลื่อนด้วยอารมณ์ความรู้สึกมีจุดต่ำสุดเสมอ เพราะการใช้จ่ายส่วนใหญ่มาจากกระแสเงินสดจากกิจกรรมดำเนินงานของไฮเปอร์สเกลเลอร์ แต่ตอนนี้ โครงสร้างพื้นฐานจำนวนมากขึ้นเรื่อยๆ ถูกระดมทุนจากความคาดหวังที่ค่อนข้างน่าทึ่ง" เมื่อแหล่งเงินทุนเปลี่ยนจากกระแสเงินสดภายในไปสู่การออกตราสารทุนและการจัดหาเงินทุนด้วยตราสารหนี้ อารมณ์ความรู้สึกของตลาดเองก็ได้รับความสามารถในการส่งผลโดยตรงต่อขนาดการลงทุนในภาคจริง
หากอารมณ์ความรู้สึกของตลาดพลิกผันอย่างรุนแรง เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้งไป เพราะนี่ไม่ใช่บริษัทใช้เงินของตัวเองอีกต่อไป แต่ถูกกำหนดโดยตลาด
นี่คือความเสี่ยงของ "รีเฟล็กซิวิตี (หมายถึงปฏิสัมพันธ์และอิทธิพลแบบสองทางที่เป็นวงจรระหว่างเหตุและผล)": ความเชื่อมั่นค้ำจุนการระดมทุน การระดมทุนค้ำจุนการลงทุน; เมื่อความเชื่อมั่นอ่อนแอลง การหดตัวของเงินทุนก็จะย้อนกลับมากระทบการลงทุนและความคาดหวังการเติบโต เกิดเป็นวงจรเชิงลบ
AI กำลังปรับโฉมยักษ์ใหญ่เทคโนโลยี และกำลังปรับโฉมโมเดลธุรกิจของยักษ์ใหญ่เทคโนโลยีเอง ตรรกะที่ขับเคลื่อนการแข่งขันสะสมอาวุธโครงสร้างพื้นฐาน AI นี้อาจเปลี่ยนจาก "การลงทุนผลักดันการเติบโต" ไปสู่ "ความเชื่อมั่นกำหนดการลงทุน" อย่างเงียบๆ
ไม่มีใครกล้าหยุด: โครงสร้างเกมของ Prisoner's Dilemma
รายงานวิจัยของ Cornell Capital Group เรื่อง "AI Prisoner's Dilemma" อธิบายตรรกะภายในของการแข่งขันสะสมอาวุธนี้ได้ค่อนข้างชัดเจน: ยักษ์ใหญ่รายใดก็ตาม หากทุ่มเดิมพันกับ AI อย่างหนักในขณะที่คู่แข่งไม่ทำ ก็จะได้ครองตลาด; หากตนเองไม่ลงทุนแต่คู่แข่งลงทุน ก็จะเผชิญความเสี่ยงถูกคัดออก ดังนั้น ไม่ว่าคู่แข่งจะเลือกอย่างไร การลงทุนเชิงรุกก็เป็น "กลยุทธ์ที่สมเหตุสมผล" ของทุกบริษัท
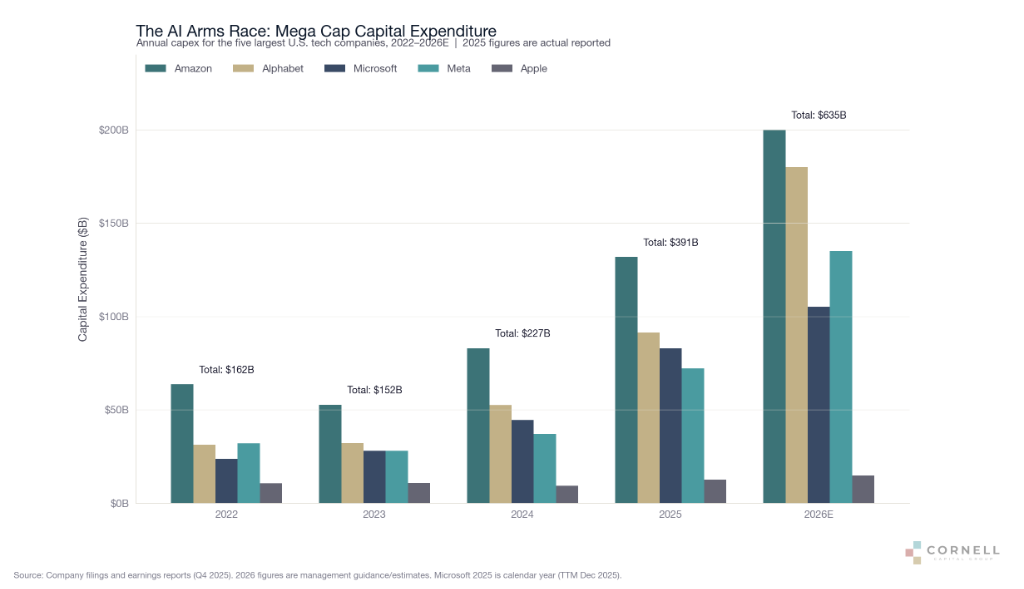
ตัวเลขยืนยันความรุนแรงของตรรกะนี้ ในปี 2024 บริษัทห้าแห่ง ได้แก่ Amazon, Alphabet, Microsoft, Meta และ Apple มีการใช้จ่ายลงทุนรวมประมาณ 227 พันล้านดอลลาร์; ในปี 2025 ตัวเลขนี้พุ่งขึ้นเป็น 391 พันล้านดอลลาร์; คำแนะนำของฝ่ายบริหารสำหรับปี 2026 แสดงว่ายอดรวมอาจทะลุ 635 พันล้านดอลลาร์ Goldman Sachs คาดการณ์ว่าระหว่างปี 2025 ถึง 2027 การใช้จ่ายลงทุนสะสมของไฮเปอร์สเกลเลอร์จะอยู่ที่ 1.15 ล้านล้านถึง 1.4 ล้านล้านดอลลาร์ มากกว่าสองเท่าของ 477 พันล้านดอลลาร์ในช่วงปี 2022 ถึง 2024
เมื่อเจาะจงไปที่แต่ละบริษัท คำแนะนำสำหรับปี 2026 ยิ่งรุนแรงขึ้น: Amazon ตั้งเป้าใช้จ่าย 200 พันล้านดอลลาร์ Alphabet ให้คำแนะนำ 175 พันล้านถึง 185 พันล้านดอลลาร์ โดย Sundar Pichai ซีอีโอกล่าวว่า "ตัวเลขนี้อาจยังไม่เพียงพอ" Meta ให้คำแนะนำสูงสุด 135 พันล้านดอลลาร์
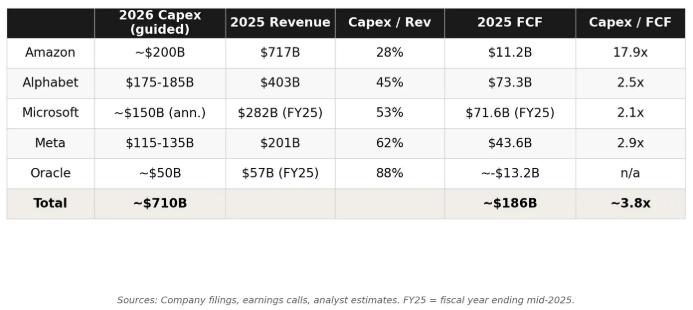
นักวิเคราะห์ Amin Mrini ชี้ในรายงาน "700 พันล้านดอลลาร์ Prisoner's Dilemma" ว่า การใช้จ่ายลงทุนปี 2026 ที่ห้าบริษัทนี้ให้คำมั่นรวมกันคิดเป็นประมาณ 3.8 เท่าของกระแสเงินสดอิสระรวม "บริษัทที่สร้างเงินสดได้ดีที่สุดในประวัติศาสตร์ กำลังเดินบนเส้นทางที่ทุกๆ 1 ดอลลาร์ของกระแสเงินสดอิสระต้องใช้จ่ายเกือบ 4 ดอลลาร์ โดยอาศัยการออกหนี้ที่ทำสถิติสูงสุดเป็นประวัติการณ์เพื่ออุดช่องว่าง"
รากฐานเชิงโครงสร้างของกับดักนี้อยู่ที่ความไม่สามารถบีบอัดได้ของโครงสร้างพื้นฐาน ศูนย์ข้อมูล สัญญาไฟฟ้า ชิปเฉพาะทาง ล้วนต้องใช้เวลาหลายปีในการจัดซื้อล่วงหน้าและวงจรการก่อสร้าง เมื่อความต้องการปรากฏชัดเจนในด้านรายได้ หน้าต่างการตอบสนองก็ปิดไปแล้ว Mrini เขียนว่า: "ความล่าช้านี้เองที่เปลี่ยนความคาดหวังให้กลายเป็นพันธะผูกพัน"
กระจกเงาแห่งประวัติศาสตร์: ชะตากรรมของรถไฟ การบิน และใยแก้วนำแสง
รายงานของ Cornell Capital อ้างอิงประวัติศาสตร์สามช่วง เพื่อให้กรอบอ้างอิงที่น่าเตือนใจสำหรับการแข่งขันสะสมอาวุธ AI นี้
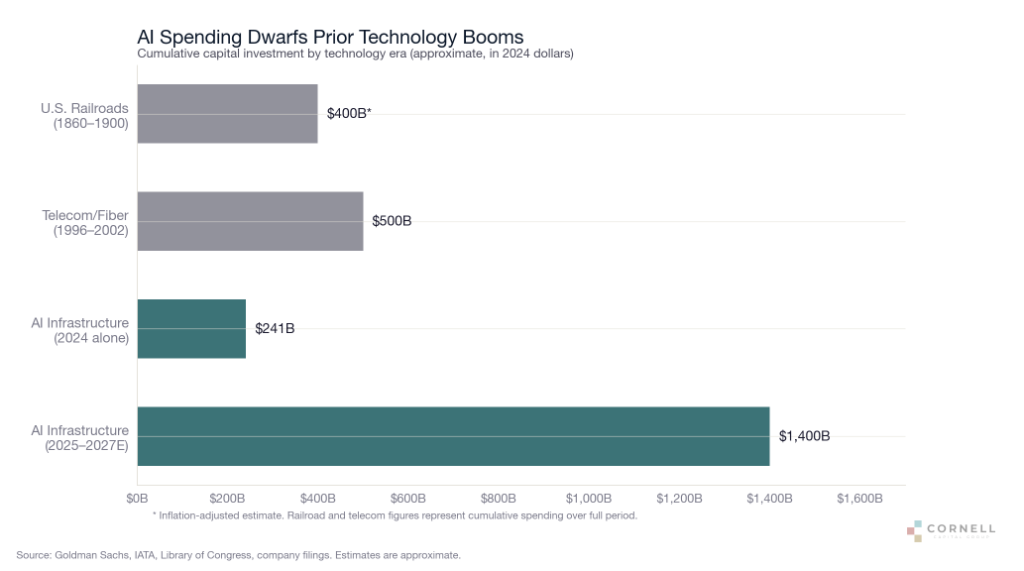
ในช่วงกระแสรถไฟอเมริกันศตวรรษที่ 19 หุ้นและพันธบัตรรถไฟมีมูลค่ารวม 10.6 พันล้านดอลลาร์ (ประมาณ 400 พันล้านดอลลาร์ในปัจจุบัน) มากกว่าขนาดหนี้สาธารณะ 1.2 พันล้านดอลลาร์ในขณะนั้นมาก รถไฟเปลี่ยนแปลงอเมริกาจริง แต่ใน "ภาวะซบเซายาวนาน" หลังวิกฤตปี 1873 บริษัทรถไฟเก้าในสิบล้มละลาย และในช่วงวิกฤตปี 1893 หนึ่งในสี่ของระยะทางรถไฟเข้าสู่กระบวนการล้มละลาย ผู้ที่ได้ประโยชน์คือผู้ผลิต ผู้ผลิตทางการเกษตร และพ่อค้า ไม่ใช่ผู้ถือหุ้นรถไฟ
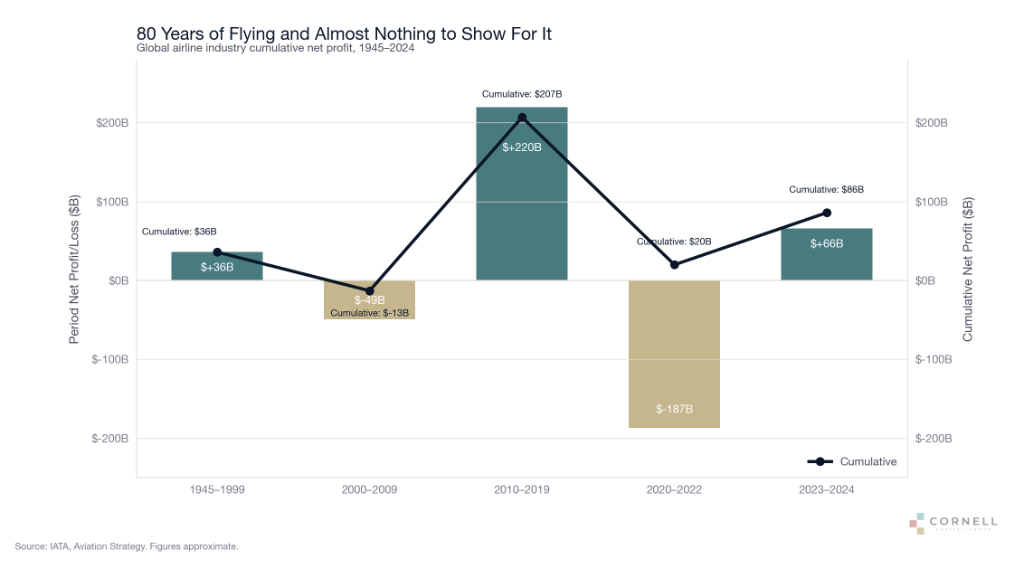
เรื่องราวของการบินพาณิชย์ตรงไปตรงมายิ่งกว่า ในช่วง 80 ปีที่ผ่านมา อุตสาหกรรมการบินทั่วโลกมีกำไรสุทธิสะสมประมาณ 86 พันล้านดอลลาร์ แต่เพียงสามปีของโควิด-19 ก็ลบหายไปเกือบ 190 พันล้านดอลลาร์ Warren Buffett เคยสรุปกับดักเชิงโครงสร้างนี้ไว้ว่า: "หากนักลงทุนที่มีวิสัยทัศน์ไกลอยู่ที่ Kitty Hawk ในวันนั้น ทางเลือกที่ดีที่สุดของเขาคือการยิง Orville Wright ตก เพื่อช่วยนักลงทุนรุ่นหลังให้พ้นจากปัญหามากมาย" ในที่สุด Buffett เองก็ขายหุ้นสี่สายการบินอเมริกันทั้งหมดในปี 2020 ด้วยขาดทุนประมาณ 5 พันล้านดอลลาร์
ฟองสบู่โทรคมนาคมปลายทศวรรษ 1990 เป็นการเปรียบเทียบที่ตรงที่สุด ในเวลานั้นมีเงินมากกว่า 500 พันล้านดอลลาร์ไหลเข้าสู่เคเบิลใยแก้วนำแสงและเครือข่ายไร้สาย ส่วนใหญ่มาจากการระดมทุนด้วยหนี้ ภายในปี 2002 บริษัทโทรคมนาคมรายใหญ่กว่า 23 แห่งยื่นล้มละลาย มูลค่าตลาดประมาณ 2 ล้านล้านดอลลาร์หายวับไป ใยแก้วนำแสงที่วางไว้ถูกใช้งานน้อยกว่า 5% อย่างไรก็ตาม แบนด์วิดท์ราคาถูกที่นักลงทุนล้มละลายทิ้งไว้เบื้องหลังนี่เอง ที่ก่อกำเนิด Netflix, YouTube และอุตสาหกรรมคลาวด์คอมพิวติ้งทั้งหมด
ข้อสรุปของ Cornell Capital เฉียบคม: "ความขัดแย้งของเทคโนโลยีปฏิวัติคือ ยิ่งบริษัทใช้จ่ายมาก การแข่งขันยิ่งรุนแรง เทคโนโลยีก็ยิ่งกลายเป็นสินค้าโภคภัณฑ์เร็วขึ้น การกลายเป็นสินค้าโภคภัณฑ์เป็นข่าวดีสำหรับผู้บริโภค แต่เป็นตัวกัดกร่อนอัตรากำไรสำหรับนักลงทุน"
ช่องว่างกระแสเงินสด: การทดสอบความเครียดในระดับข้อมูล
การวิเคราะห์ข้อมูล LSEG ของ Reuters ให้การสนับสนุนเชิงประจักษ์สำหรับตรรกะข้างต้น
Oracle เป็นกรณีที่แรงกดดันชัดเจนที่สุดในปัจจุบัน สัดส่วนการใช้จ่ายลงทุนต่อกระแสเงินสดจากกิจกรรมดำเนินงานพุ่งจาก 47% ในปีงบประมาณ 2022 เป็น 174% ในปีงบประมาณ 2026 (สิ้นสุดเดือนพฤษภาคมปีนี้) โดยการใช้จ่ายลงทุนปีนั้นอยู่ที่ 55.7 พันล้านดอลลาร์ กระแสเงินสดจากกิจกรรมดำเนินงานเพียง 32 พันล้านดอลลาร์ กระแสเงินสดอิสระติดลบแล้ว ราคาหุ้นของบริษัทลดลง 36% ตั้งแต่ต้นปี และมีแผนระดมทุน 45 พันล้านถึง 50 พันล้านดอลลาร์ผ่านการออกตราสารหนี้และตราสารทุนเพื่อขยายโครงสร้างพื้นฐานคลาวด์
Microsoft มีกระแสเงินสดจากกิจกรรมดำเนินงาน 35.8 พันล้านดอลลาร์ในไตรมาสล่าสุด ในขณะที่การใช้จ่ายลงทุน (รวมสัญญาเช่าการเงิน) อยู่ที่ 37.5 พันล้านดอลลาร์ Amazon มีกระแสเงินสดจากกิจกรรมดำเนินงาน 12 เดือนย้อนหลังเพิ่มขึ้น 30% เมื่อเทียบกับปีก่อนเป็น 148.5 พันล้านดอลลาร์ แต่กระแสเงินสดอิสระลดลงเหลือ 1.2 พันล้านดอลลาร์
Shay Boloor หัวหน้านักกลยุทธ์การตลาดของ Futurum Equities กล่าวว่า: "นักลงทุนประเมินระดับที่ AI กำลังเปลี่ยนแปลงโมเดลธุรกิจของบริษัทเทคโนโลยีขนาดใหญ่โดยพื้นฐานต่ำเกินไป บริษัทเหล่านี้ถูกมองว่าเป็นแพลตฟอร์มสินทรัพย์เบาในอดีต เพราะอัตราการเติบโตของรายได้สามารถแซงหน้าความต้องการเงินทุนได้มาก แต่ AI กำลังผลักดันพวกเขาไปสู่โมเดลผสม ที่เศรษฐศาสตร์ของซอฟต์แวร์ โฆษณา และคลาวด์คอมพิวติ้งพึ่งพาการใช้จ่ายโครงสร้างพื้นฐานทางกายภาพมหาศาลมากขึ้นเรื่อยๆ"
การคำนวณของ Mrini รุนแรงยิ่งกว่า: หากคาดการณ์การใช้จ่ายลงทุนถึงปี 2027 ตามอัตราคำแนะนำปัจจุบัน และใช้อัตราผลตอบแทนจากการลงทุนก่อนหักภาษี 15% เป็นเกณฑ์ รายได้จากการประมวลผล AI ต้องสูงถึงประมาณ 2.9 ล้านล้านดอลลาร์ในปี 2030 เพื่อครอบคลุมต้นทุนของเงินทุนที่นำไปใช้แล้ว ซึ่งเทียบเท่ากับมากกว่าสามเท่าของขนาดตลาดคลาวด์คอมพิวติ้งทั้งหมดในปัจจุบัน จากฐานประมาณ 211 พันล้านดอลลาร์ในปัจจุบัน นี่หมายถึงต้องรักษาอัตราการเติบโตต่อปีประมาณ 68% ติดต่อกันห้าปี "ไม่มีแบบอย่างใดในตลาดโครงสร้างพื้นฐาน"
รีเฟล็กซิวิตี: เมื่อโครงสร้างการระดมทุนเปลี่ยนธรรมชาติของความเสี่ยง
คำอธิบายของ Citrini ในการสัมภาษณ์เกี่ยวกับการเปลี่ยนแปลงนี้ เป็นหนึ่งในกรอบที่แม่นยำที่สุดในการทำความเข้าใจความเสี่ยงของการซื้อขาย AI ในปัจจุบัน
เขาแบ่งการเปลี่ยนแปลงโครงสร้างการระดมทุนของการลงทุน AI ออกเป็นสองระยะ ระยะแรก ไฮเปอร์สเกลเลอร์ใช้กระแสเงินสดจากกิจกรรมดำเนินงานของตนเองรองรับการใช้จ่าย นั่นหมายความว่าไม่ว่าอารมณ์ความรู้สึกของตลาดจะผันผวนอย่างไร ตราบใดที่บริษัทเหล่านี้ยังคงลงทุนอย่างต่อเนื่อง ปัจจัยพื้นฐานของบริษัทที่ได้ประโยชน์ เช่น เซมิคอนดักเตอร์ ก็มี "จุดต่ำสุด" "ไม่ว่าจะเป็นภาษีศุลกากร การซื้อขายแบบ carry trade เงินเยน หรือสิ่งที่ฉันจำไม่ได้ว่าเรากังวลอะไรในเดือนกันยายน 2023 ปัจจัยพื้นฐานก็ยังคงดีขึ้น"
ระยะที่สอง ซึ่งก็คือปัจจุบัน สถานการณ์แตกต่างโดยพื้นฐานแล้ว Citrini กล่าวโดยตรงว่า: "ตอนนี้ การใช้จ่ายส่วนเพิ่มทุกดอลลาร์ในด้าน AI เกือบทั้งหมดมาจากการจัดหาเงินทุนด้วยตราสารทุน ไม่ว่าจะเป็นเงินร่วมลงทุนหรือตลาดสาธารณะ และการจัดหาเงินทุนด้วยตราสารหนี้ นั่นหมายความว่า AI อาจมีประโยชน์มากขึ้น ปริมาณการใช้งานอาจขยายตัวต่อเนื่อง แต่คุณอาจจ่ายแพงเกินไปสำหรับพลังประมวลผลที่จัดหาให้ หรืออารมณ์ความรู้สึกสามารถสร้างผลกระทบที่รุนแรงขึ้นได้ เพราะไม่เหมือนเมื่อก่อนที่มีปัจจัยพื้นฐานรองรับ หากอารมณ์ความรู้สึกของตลาดเปลี่ยนทิศ เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้ง เพราะนี่ไม่ใช่แค่บริษัทใช้เงินอีกต่อไป แต่ถูกกำหนดโดยตลาด"
แกนหลักของกลไกนี้คือ การเปลี่ยนแปลงแหล่งระดมทุนทำให้อารมณ์ความรู้สึกของตลาดเปลี่ยนจากตัวแปรภายนอก กลายเป็นตัวแปรภายในที่สามารถส่งผลโดยตรงต่อขนาดการลงทุน Citrini เรียกพลวัตนี้ว่า "รีเฟล็กซิวิตี" ความเชื่อมั่นค้ำจุนการระดมทุน การระดมทุนค้ำจุนการลงทุน การลงทุนค้ำจุนความคาดหวังรายได้ ความคาดหวังรายได้ย้อนกลับมาค้ำจุนความเชื่อมั่น และเมื่อใดก็ตามที่ห่วงโซ่นี้เกิดรอยร้าว วงจรป้อนกลับเชิงบวกทั้งหมดก็อาจพลิกกลับ
เขาให้สถานการณ์กระตุ้นที่เฉพาะเจาะจง: "ฉันคิดว่าจุดเปลี่ยนของวัฏจักรนี้จะมาถึงในรูปแบบของการถอนหายใจ ไม่ใช่การระเบิด ไม่ใช่การผิดนัดชำระหนี้ของบริษัทใดบริษัทหนึ่งที่ทำให้เกิดการล่มสลาย แต่เป็น: เราปรับลดคาดการณ์ ARR รวมของห้องแล็บจาก 400 พันล้านดอลลาร์เป็น 360 พันล้านดอลลาร์ แล้วเนื่องจากการเติบโตนี้ถูกตั้งราคาไว้เต็มที่แล้ว การเปลี่ยนแปลงส่วนเพิ่มนี้ก็จะแพร่กระจายออกไป ดึงทั้งระบบลง"
Jevons Paradox ล้มเหลว: ช่องว่างสำคัญของความยืดหยุ่นของอุปสงค์
สมมติฐานเชิงบวกหลักที่สนับสนุนการลงทุนโครงสร้างพื้นฐาน AI คือ "Jevons Paradox" การลดลงของต้นทุนพลังประมวลผลจะกระตุ้นอุปสงค์ให้พุ่งขึ้น จนดูดซับกำลังการผลิตใหม่ทั้งหมด Mrini ยอมรับในรายงานว่าตรรกะนี้มีอยู่จริง แต่ชี้ให้เห็นข้อจำกัดในบริบทของ AI: การบูรณาการขององค์กรเป็นไปอย่างเชื่องช้า ข้อจำกัดด้านกฎระเบียบมีอยู่จริง และการเพิ่มประสิทธิภาพส่วนใหญ่เกิดขึ้นที่ระดับโมเดล การตอบสนองของอุปสงค์อาจไหลไปยังนักพัฒนาแอปพลิเคชันและผู้ให้บริการโมเดล ไม่ใช่ระดับโครงสร้างพื้นฐานที่ขายพลังประมวลผล "Jevons Paradox อาจเป็นจริงในระดับเทคโนโลยี AI แต่ล้มเหลวในระดับโมเดลธุรกิจของโครงสร้างพื้นฐาน AI"
Citrini อ้างอิงข้อมูลดัชนีเศรษฐกิจที่เผยแพร่โดย Anthropic: เมื่อต้นทุนงานลดลง 10% ปริมาณการใช้งานเพิ่มขึ้นเพียงประมาณ 3% บางทีเมื่อโมเดลไม่ดี ความต้องการ token กลับมากขึ้น เพราะคุณต้องแก้ไขอยู่ตลอด "นี่ไม่ใช่ Jevons Paradox เลย" เขายังชี้ว่าอัตราการเติบโตของรายได้ AI ในปัจจุบันอยู่ที่ประมาณ 25% ถึง 30% ต่อปี ในขณะที่อัตราการเติบโตของการใช้จ่ายลงทุนใกล้ 60% ถึง 70% ช่องว่างระหว่างสองสิ่งนี้ขยายกว้างขึ้นในทุกรอบคำแนะนำ
เขาให้เงื่อนไขที่ชัดเจนสำหรับ "เมื่อใดจะกลับมามองเซมิคอนดักเตอร์ในแง่บวกอีกครั้ง": "หากเราเห็นปริมาณการใช้งานแบบชำระเงินเติบโตอย่างต่อเนื่อง อนุพันธ์อันดับสองเร่งตัวขึ้นอีกครั้ง และสามารถสนับสนุนการระดมทุนผ่านกระแสเงินสดของลูกค้าได้จริง ซึ่งต้องอาศัยอัตราการนำไปใช้ที่เพิ่มขึ้นอย่างแท้จริง โดยเฉพาะการนำโมเดลล้ำสมัยที่สุดไปใช้"
ตลาดเริ่มแยกแยะแล้ว: ใครขายพลังประมวลผล ใครใช้ AI ทำเงิน
แม้จะมีการใช้จ่ายลงทุน AI สูงเท่ากัน ปฏิกิริยาของตลาดต่อบริษัทต่างๆ ก็เริ่มแตกต่างกัน
Mrini สังเกตว่าเหตุผลที่ Meta ได้รับการยอมรับจากตลาดคือ การลงทุน AI ของบริษัทสะท้อนให้เห็นแล้วในการปรับปรุงการกำหนดเป้าหมายโฆษณาและการวัดประสิทธิภาพโฆษณา นำมาซึ่งการเติบโตของรายได้และอัตรากำไรที่สูงขึ้น พลังประมวลผลถูกฝังอยู่ในธุรกิจที่มีอำนาจการตั้งราคา การเพิ่มประสิทธิภาพสามารถลดต้นทุนการบริการได้โดยตรง
ในทางตรงกันข้าม Google และ Microsoft ยังอยู่ในระยะที่การลงทุนชัดเจนกว่า แต่ผลตอบแทนระดับแอปพลิเคชันยังไม่สะท้อนในงบกำไรขาดทุนอย่างเต็มที่ ทั้งสองบริษัทกำลังฝัง AI ลงในการค้นหา ซอฟต์แวร์สำนักงาน Android การทำงานร่วมกันขององค์กร และเครื่องมือเอเจนต์อัจฉริยะ และกำลังแย่งชิงจุดเข้าประสานและประสานงานเวิร์กโฟลว์ของเอเจนต์อัจฉริยะ แต่สิ่งที่ตลาดเห็นในระยะสั้น ยังคงเป็นบิลค่าศูนย์ข้อมูลเป็นอันดับแรก
สถานการณ์ของ Amazon และ Oracle ใกล้เคียงกับผู้ให้บริการโครงสร้างพื้นฐานมากกว่า แม้ Amazon จะมี Alexa+ และ Trainium ที่พัฒนาขึ้นเอง แต่การลงทุนส่วนใหญ่ยังคงมุ่งไปที่พลังประมวลผล AWS ที่ขายเป็นรายชั่วโมง; Oracle พึ่งพาโครงสร้างพื้นฐานคลาวด์สูงกว่า และแรงกดดันด้านการระดมทุนก็ชัดเจนกว่า
ความแตกต่างอยู่ที่ว่า การลงทุน AI สามารถแปลงเป็นรายได้จากผลิตภัณฑ์ที่มีอำนาจการตั้งราคาได้หรือไม่ หรือยังคงพึ่งพาการขายทรัพยากรการประมวลผลมาตรฐานเป็นหลัก
นี่คือเส้นแบ่งที่สำคัญที่สุดของระยะต่อไปของการซื้อขาย AI: การใช้จ่ายลงทุนเพียงอย่างเดียวไม่เพียงพอที่จะเป็นปัจจัยบวกอีกต่อไป ตลาดต้องการเห็นการส่งผ่านที่ชัดเจนยิ่งขึ้นระหว่างรายได้ อัตรากำไร และกระแสเงินสด
Reuters อ้างคำพูดของ Freddy Lavric เทรดเดอร์อาวุโสของ Winthrop Capital Management ว่า: "ในอีกสองถึงสามปีข้างหน้า บริษัทต่างๆ ต้องพิสูจน์ว่า AI กำลังนำมาซึ่งรายได้ส่วนเพิ่ม ขยายอัตรากำไร และปรับปรุงกระแสเงินสด หากผลประโยชน์ทางการเงินเหล่านี้ไม่ปรากฏ ตลาดจะเริ่มตั้งคำถามว่าการลงทุนรอบนี้ไปไกลเกินไปหรือไม่"
บททดสอบที่แท้จริงของการซื้อขาย AI คือ เงินทุนจะอดทนจนกว่าผลตอบแทนจะเกิดขึ้นจริงได้หรือไม่
ความก้าวหน้าทางเทคโนโลยีที่ AI นำมาไม่ได้หายไป และอุปสงค์ก็ไม่ได้ระเหยไปโดยไม่มีสาเหตุ ไฮเปอร์สเกลเลอร์ยังคงขยายการลงทุนโครงสร้างพื้นฐานต่อไป ซึ่งแสดงให้เห็นว่าพวกเขาเชื่อว่า AI จะเป็นแกนหลักของความสามารถในการแข่งขันระยะยาว
ปัญหาคือ ผู้เข้าร่วมทุกคนคิดว่าตนเองไม่สามารถขาดหายไปได้ จึงอาจร่วมกันสร้างอุปทานส่วนเกิน; ผู้เข้าร่วมทุกคนเพิ่มความเข้มข้นในการระดมทุน อารมณ์ความรู้สึกของตลาดจึงอาจเปลี่ยนจากผู้สังเกตการณ์เป็นตัวแปรที่กำหนดขนาดการลงทุน
Prisoner's Dilemma อธิบายว่าทำไมยักษ์ใหญ่จึงเพิ่มการลงทุนอย่างต่อเนื่อง: ทุกคนกลัวการตกขบวน
รีเฟล็กซิวิตีอธิบายว่าทำไมตลาดจึงเปราะบาง: เมื่อกระแสเงินสดภายในไม่สามารถครอบคลุมการลงทุนใหม่ ราคาหุ้น พันธบัตร ความเต็มใจในการระดมทุน และการใช้จ่ายลงทุนจะเริ่มส่งผลกระทบซึ่งกันและกัน ในช่วงขาขึ้น กลไกนี้สามารถขยายการขยายตัว; แต่เมื่อการเกิดขึ้นจริงของรายได้ช้ากว่าที่คาดไว้ มันก็จะขยายการหดตัวเช่นกัน
โครงสร้างพื้นฐาน AI จะกลายเป็นสินทรัพย์ที่ให้ผลตอบแทนสูง หรือเป็นลู่วิ่งสินค้าโภคภัณฑ์ราคาแพง ขึ้นอยู่กับคำถามที่เรียบง่ายแต่ตอบยากยิ่ง: การเติบโตของอุปสงค์จะแซงหน้าการลดลงของราคาพลังประมวลผลได้หรือไม่ และคำตอบนี้จะได้รับการพิสูจน์ก่อนที่อุปกรณ์ที่ลงทุนในวันนี้จะเสื่อมค่าเสร็จสิ้นหรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้