


สถิติการให้กู้ยืมคริปโตปี 2026: ขนาดตลาด สินเชื่อ และอัตราดอกเบี้ย
 cryptonewsผู้เขียน: Trader Edge
การให้กู้ยืมคริปโตเติบโตกลับมาเป็นตลาดสินเชื่อมูลค่าหลายหมื่นล้านดอลลาร์ ฟื้นตัวขึ้นหลังจาก Celsius, BlockFi, Genesis และผู้ให้กู้รายใหญ่อื่น ๆ ล้มละลายในช่วงวิกฤตคริปโตปี 2022
อุตสาหกรรมนี้ดูแตกต่างออกไปในปี 2026 โปรโตคอลแบบกระจายศูนย์ (DeFi) เช่น Aave, Morpho และ Spark แข่งขันกับผู้ให้กู้แบบรวมศูนย์ (CeFi) เช่น Coinbase, Galaxy, Ledn และ Nexo
บทความนี้ใช้ข้อมูลจาก Galaxy Research และ DefiLlama ครอบคลุมขนาดตลาด ยอดสินเชื่อคงค้าง การจัดอันดับโปรโตคอล อัตราดอกเบี้ย และความเสี่ยงหลัก
สถิติการให้กู้ยืมคริปโตโดยสรุป
สารบัญ
Galaxy Research ประเมินตลาดสินเชื่อที่มีคริปโตเป็นหลักประกันอยู่ที่ 56.16 พันล้านดอลลาร์ ณ สิ้นไตรมาส 2 ปี 2026 ลดลง 16.8% จากไตรมาสก่อนหน้า และต่ำกว่าสถิติสูงสุดที่ 78.7 พันล้านดอลลาร์ในไตรมาส 3 ปี 2025 ประมาณ 40%
| ตัวชี้วัด | ตัวเลข |
|---|---|
| ตลาดรวม สิ้นไตรมาส 2 ปี 2026 | 56.16 พันล้านดอลลาร์ |
| จุดสูงสุดไตรมาส 3 ปี 2025 | 78.7 พันล้านดอลลาร์ |
| การเปลี่ยนแปลงในไตรมาส 2 ปี 2026 | ลดลง 16.8% |
| สินเชื่อ CeFi คงค้าง | 22.98 พันล้านดอลลาร์ |
| สินเชื่อ DeFi คงค้าง (Galaxy) | 20.43 พันล้านดอลลาร์ |
| การเปลี่ยนแปลงของ DeFi ในไตรมาส 2 ปี 2026 | ลดลง 27.6% |
| การเปลี่ยนแปลงของ CeFi ในไตรมาส 2 ปี 2026 | ลดลง 9.6% |
| TVL ของโปรโตคอลให้กู้ยืม (DefiLlama) | 51.6 พันล้านดอลลาร์ |
| สินเชื่อที่ใช้งานอยู่ของ Aave V3 | 11.8 พันล้านดอลลาร์ |
| สินเชื่อที่ใช้งานอยู่ของ Morpho | 5.6 พันล้านดอลลาร์ |
| อัตราดอกเบี้ยกู้ยืม Stablecoin เฉลี่ย | 4.7% |
| อัตราดอกเบี้ยฝาก Stablecoin เฉลี่ย | 3.6% |
| หนี้ที่ผูกกับกลยุทธ์คลัง | มากกว่า 17.5 พันล้านดอลลาร์ |
แหล่งที่มา: Galaxy Research และ DefiLlama.
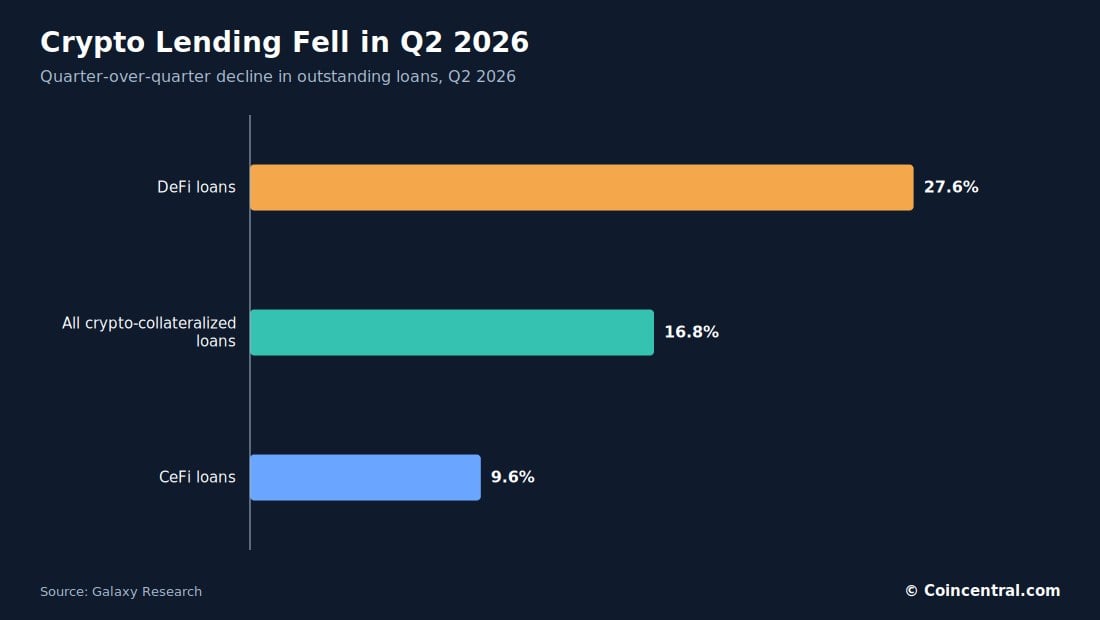
รูปที่ 1: การลดลงของสินเชื่อคริปโตคงค้างในไตรมาส 2 ปี 2026. แหล่งที่มา: Galaxy Research
การให้กู้ยืม DeFi ลดลงมากที่สุดในไตรมาสที่สอง CeFi ลดลงน้อยกว่า
เป็นครั้งแรกนับตั้งแต่ไตรมาส 3 ปี 2023 ที่ผู้ให้กู้แบบรวมศูนย์มีสินเชื่อคงค้างมากกว่าโปรโตคอล DeFi
ตลาดการให้กู้ยืมคริปโตใหญ่แค่ไหน?
ข้อมูลของ Galaxy รวมสินเชื่อที่มีคริปโตเป็นหลักประกันหลายประเภท ณ สิ้นไตรมาส 2 ปี 2026 สินเชื่อรวมอยู่ที่ 56.16 พันล้านดอลลาร์ ลดลง 11.33 พันล้านดอลลาร์จากสามเดือนก่อนหน้า
ตลาดอยู่ที่ 67.42 พันล้านดอลลาร์ ณ สิ้นไตรมาส 1 ปี 2026 สถิติสูงสุดคือ 78.7 พันล้านดอลลาร์ในไตรมาส 3 ปี 2025 ซึ่งหมายความว่าไตรมาส 2 ปี 2026 ต่ำกว่าจุดสูงสุดประมาณ 40%
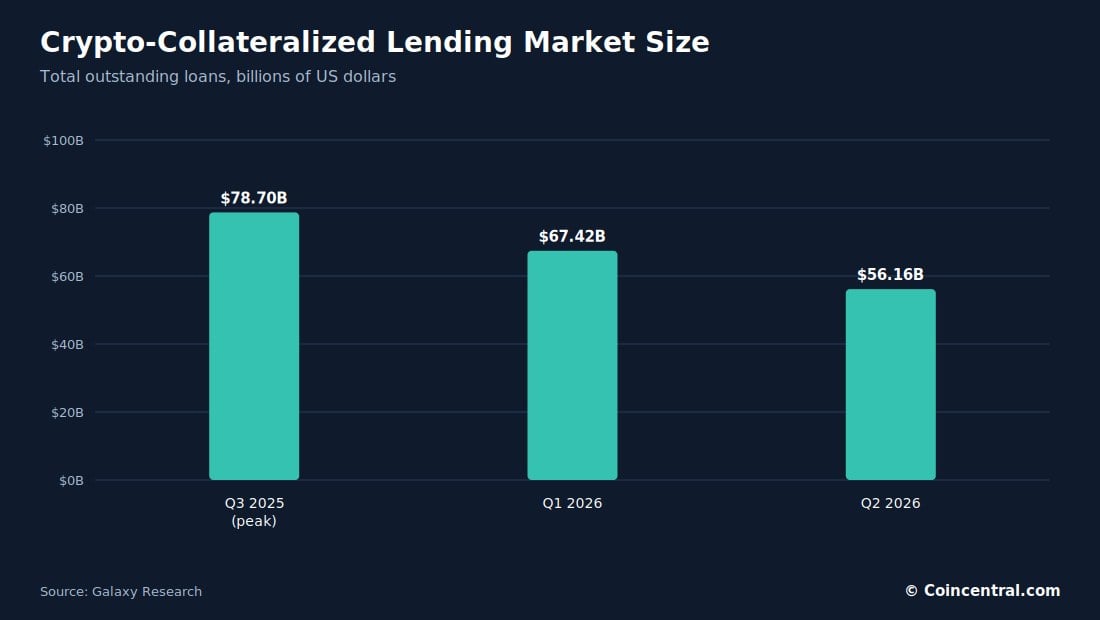
รูปที่ 2: สินเชื่อที่มีคริปโตเป็นหลักประกันรวม จากจุดสูงสุดไตรมาส 3 ปี 2025 ถึงไตรมาส 2 ปี 2026 แหล่งที่มา: Galaxy Research
Galaxy อธิบายการลดลงว่าเป็นการลดเลเวอเรจแบบค่อยเป็นค่อยไปมากกว่าการล่มสลายแบบลูกโซ่ ผู้กู้ลดเลเวอเรจลงในช่วงหลายไตรมาสแทนที่จะเกิดขึ้นในเหตุการณ์เดียว
สิ่งนี้แตกต่างจากปี 2022 การกู้ยืม DeFi ลดลงมากกว่า 80% ในตอนนั้น และผู้ให้กู้แบบรวมศูนย์รายใหญ่หลายรายล้มละลาย
ยอดรวมยังรวมมากกว่าสินเชื่อ CeFi และ DeFi เมื่อหักทั้งสองอย่างออกจาก 56.16 พันล้านดอลลาร์เหลือประมาณ 12.75 พันล้านดอลลาร์ รายงานระบุว่าส่วนที่เหลือส่วนใหญ่มาจากโครงสร้างหนี้ Stablecoin ที่มีคริปโตเป็นหลักประกัน
การให้กู้ยืม CeFi เทียบกับ DeFi
การให้กู้ยืมคริปโตแบ่งออกเป็นสองกลุ่ม ในการเงินแบบรวมศูนย์ หรือ CeFi ผู้กู้ติดต่อกับบริษัท เช่น ตลาดแลกเปลี่ยนหรือผู้ให้กู้สถาบัน ตัวอย่างเช่น Coinbase, Galaxy, Ledn, Nexo, Arch, Sygnum และ Milo
ในการเงินแบบกระจายศูนย์ หรือ DeFi การกู้ยืมเกิดขึ้นผ่านสัญญาอัจฉริยะ ตัวอย่างเช่น Aave, Morpho, Spark, Compound และ Euler
เศรษฐศาสตร์อาจดูคล้ายกัน แต่โครงสร้างแตกต่างกัน ผู้ใช้ DeFi ฝากหลักประกันเข้าไปในสัญญาอัจฉริยะ และใครก็ตามสามารถตรวจสอบสภาพคล่องและหนี้บนบล็อกเชนได้ ผู้ให้กู้แบบรวมศูนย์ถือหลักประกันไว้ภายในและมักจะเปิดเผยข้อมูลแบบเรียลไทม์น้อยกว่า
| ลักษณะ | CeFi | DeFi |
|---|---|---|
| ใครถือหลักประกัน | ผู้ให้กู้ | สัญญาอัจฉริยะ |
| การมองเห็นข้อมูล | ข้อมูลเรียลไทม์จำกัด | หนี้และสภาพคล่องมองเห็นได้บนเชน |
| สินเชื่อ สิ้นไตรมาส 2 ปี 2026 | 22.98 พันล้านดอลลาร์ | 20.43 พันล้านดอลลาร์ |
| การเปลี่ยนแปลงในไตรมาส 2 ปี 2026 | ลดลง 9.6% | ลดลง 27.6% |
แหล่งที่มา: Galaxy Research
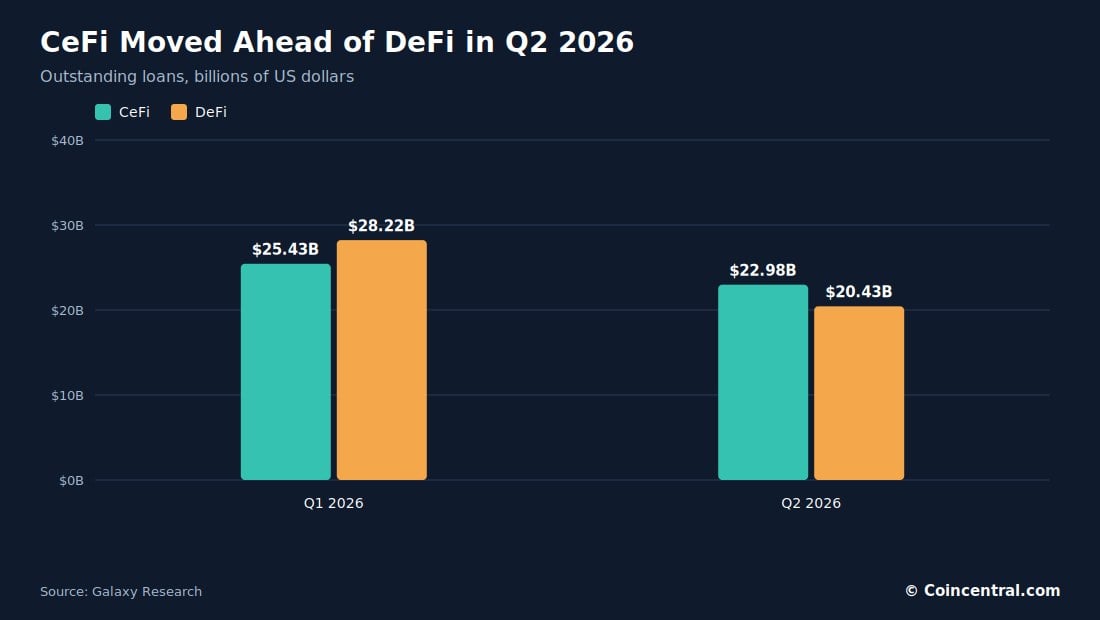
รูปที่ 3: สินเชื่อคงค้าง CeFi และ DeFi ไตรมาส 1 และไตรมาส 2 ปี 2026 แหล่งที่มา: Galaxy Research
ในไตรมาส 1 ปี 2026 DeFi มีสินเชื่อ 28.22 พันล้านดอลลาร์ เทียบกับ 25.43 พันล้านดอลลาร์สำหรับ CeFi ภายในสิ้นไตรมาส 2 CeFi นำด้วย 22.98 พันล้านดอลลาร์ต่อ 20.43 พันล้านดอลลาร์
นี่ไม่ใช่การกลับไปสู่โมเดลก่อนยุค Celsius ผู้ให้กู้แบบรวมศูนย์รายใหญ่ในปัจจุบันโดยทั่วไปเน้นการมีหลักประกันเกินมูลค่า ลูกค้าสถาบัน การดูแลสินทรัพย์ที่ดีขึ้น งบดุลที่ชัดเจน เงื่อนไขสินเชื่อที่สั้นลง และโครงสร้างที่อยู่ภายใต้การกำกับดูแล
สินเชื่อคริปโตแบบรวมศูนย์: คงค้างประมาณ 23 พันล้านดอลลาร์
Galaxy ประเมินสินเชื่อ CeFi อยู่ที่ 22.98 พันล้านดอลลาร์ ณ สิ้นไตรมาส 2 ปี 2026 ลดลง 9.6% จาก 25.43 พันล้านดอลลาร์ในไตรมาส 1 ตัวเลขไตรมาส 1 ต่ำกว่าสถิติสูงสุดของภาคส่วนที่ 36.58 พันล้านดอลลาร์ในไตรมาส 1 ปี 2022 ประมาณ 30% แล้ว
จุดต่ำสุดเกิดขึ้นในไตรมาส 4 ปี 2023 สินเชื่อ CeFi ลดลงเหลือประมาณ 6.8 พันล้านดอลลาร์หลังจาก Celsius, BlockFi, Genesis และผู้ให้กู้รายอื่นล้มละลาย ภายในไตรมาส 1 ปี 2026 ตลาดสูงกว่าจุดต่ำสุดนั้นมากกว่า 270%
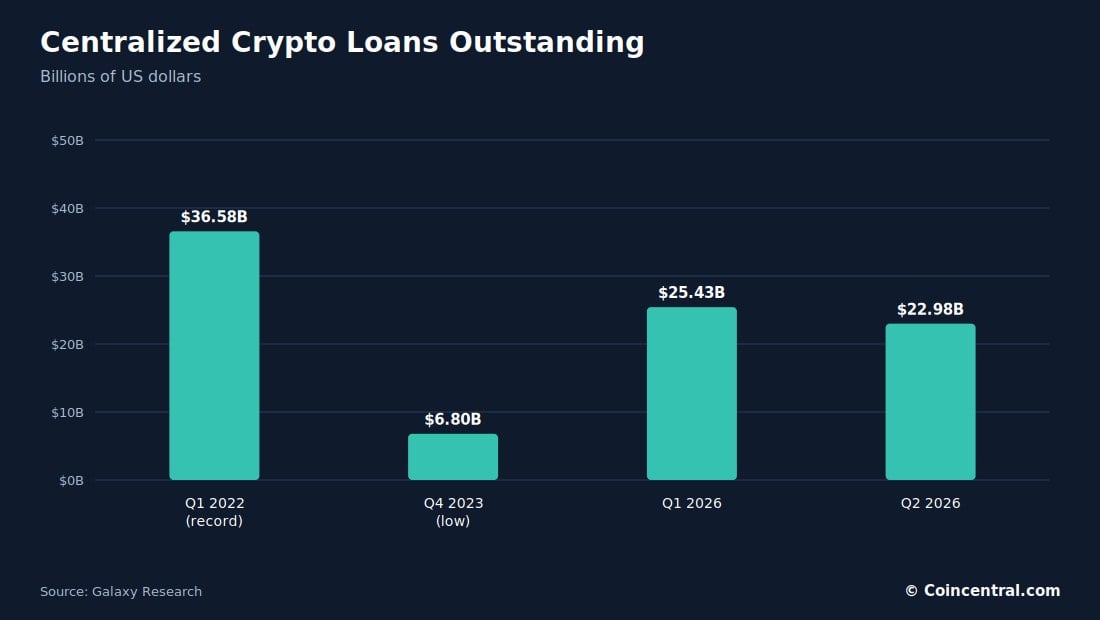
รูปที่ 4: สินเชื่อคริปโต CeFi คงค้าง ณ จุดสำคัญตั้งแต่ปี 2022 แหล่งที่มา: Galaxy Research
ตลาด CeFi สมัยใหม่เอนเอียงไปทางการให้กู้ยืมแก่สถาบันและแบบมีหลักประกัน พึ่งพาผลิตภัณฑ์ผลตอบแทนรายย่อยที่ไม่มีหลักประกันน้อยลง
สมุดสินเชื่อของ Galaxy เองแสดงให้เห็นการเปลี่ยนแปลง สมุดสินเชื่อเฉลี่ยอยู่ที่ประมาณ 1.44 พันล้านดอลลาร์ในไตรมาส 2 ปี 2026 เพิ่มขึ้นเล็กน้อยจาก 1.43 พันล้านดอลลาร์ในไตรมาส 1 สินเชื่อใหม่ที่ปล่อยเพิ่มขึ้นระหว่างไตรมาส
Coinbase, Ledn, Arch, Sygnum และ Milo ก็รายงานว่าสมุดสินเชื่อของพวกเขาเติบโตขึ้นในขณะที่ตลาดโดยรวมหดตัว สิ่งนี้ชี้ให้เห็นว่าการให้กู้ยืมกำลังย้ายไปยังผู้ให้บริการที่ใหญ่กว่าและมีเงินทุนดีกว่า
การให้กู้ยืม DeFi ลดลงรุนแรงกว่า
Galaxy ระบุสินเชื่อ DeFi คงค้างอยู่ที่ 20.43 พันล้านดอลลาร์ ณ สิ้นไตรมาส 2 ปี 2026 ลดลง 27.6% จาก 28.22 พันล้านดอลลาร์ ณ สิ้นไตรมาส 1
จุดสูงสุดตลอดกาลอยู่ที่ประมาณ 47.13 พันล้านดอลลาร์ในเดือนกันยายน 2025 ภายในวันที่ 31 กรกฎาคม 2026 Galaxy ประเมินการให้กู้ยืมบนเชนอยู่ที่ 21.94 พันล้านดอลลาร์ หรือต่ำกว่าจุดสูงสุด 53%
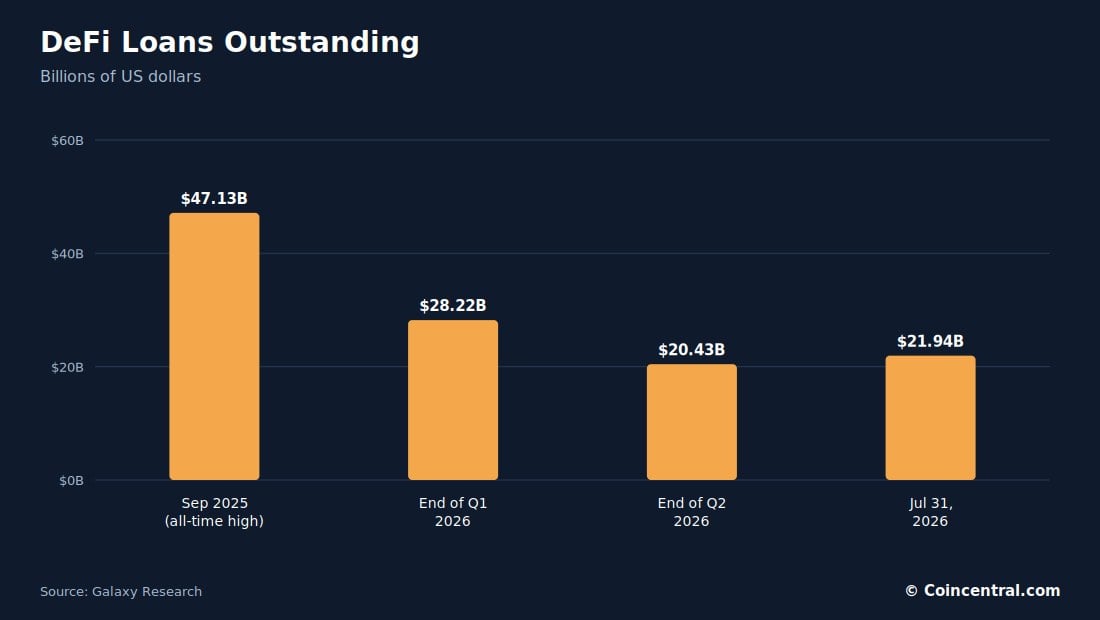
รูปที่ 5: สินเชื่อ DeFi คงค้างจากจุดสูงสุดเดือนกันยายน 2025 ถึงวันที่ 31 กรกฎาคม 2026 แหล่งที่มา: Galaxy Research
ตัวเลขเดือนกรกฎาคมสูงกว่าระดับสิ้นเดือนมิถุนายนเล็กน้อย การลดลงจากจุดสูงสุดยังคงมีขนาดใหญ่
มันเล็กกว่าการลดลงมากกว่า 80% ในตลาดหมีครั้งก่อน
ผู้ให้กู้และผู้กู้ยังสามารถย้ายระหว่างโปรโตคอลได้อย่างรวดเร็ว นั่นช่วยอธิบายว่าทำไมยอดคงเหลือบนเชนจึงเปลี่ยนแปลงได้ภายในไม่กี่สัปดาห์
ทำไม TVL ถึงไม่เหมือนกับการให้กู้ยืม
ข้อผิดพลาดทั่วไปในสถิติการให้กู้ยืมคริปโตคือการปฏิบัติต่อมูลค่ารวมที่ถูกล็อก หรือ TVL ว่าเป็นสินเชื่อคงค้าง ทั้งสองวัดสิ่งที่แตกต่างกัน
DefiLlama ติดตาม TVL ประมาณ 51.6 พันล้านดอลลาร์ในโปรโตคอลให้กู้ยืมประมาณ 515 โปรโตคอล ส่วนใหญ่เป็นหลักประกันหรือเงินที่ฝากไว้ซึ่งไม่มีใครกู้ยืม
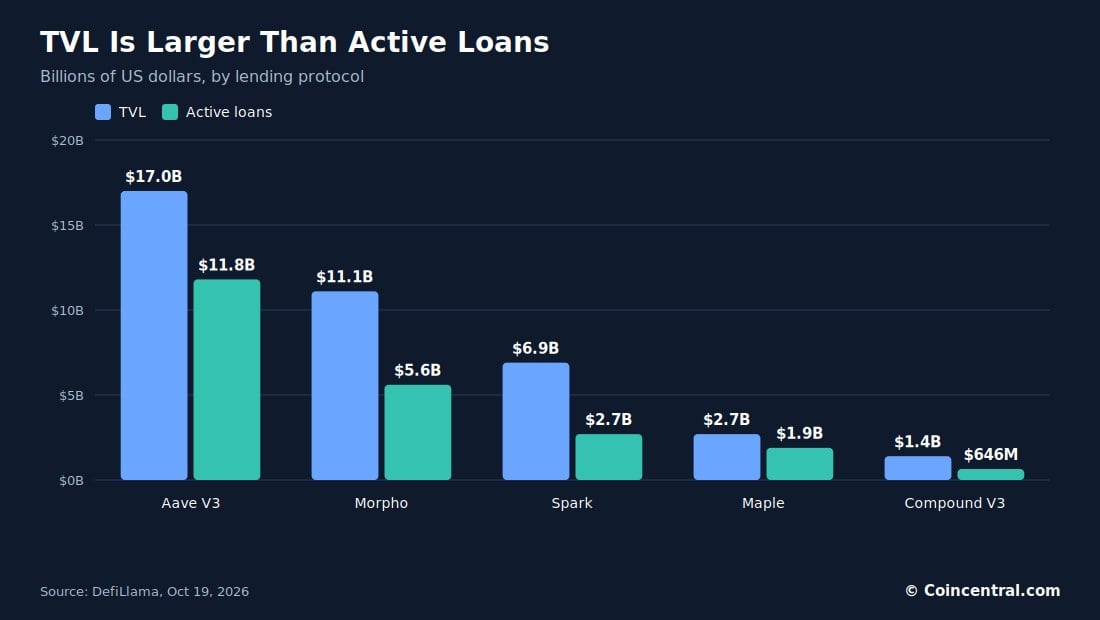
รูปที่ 6: TVL เทียบกับสินเชื่อที่ใช้งานอยู่สำหรับโปรโตคอลให้กู้ยืมห้าโปรโตคอล แหล่งที่มา: DefiLlama
Aave V3 มี TVL ประมาณ 17 พันล้านดอลลาร์ แต่มีสินเชื่อที่ใช้งานอยู่ 11.8 พันล้านดอลลาร์ Morpho มี TVL ประมาณ 11.1 พันล้านดอลลาร์และสินเชื่อ 5.6 พันล้านดอลลาร์
การใช้ 51 พันล้านดอลลาร์เป็นขนาดของการกู้ยืม DeFi จะทำให้หนี้จริงเกินจริง ตารางด้านล่างแสดงว่า TVL ของแต่ละโปรโตคอลถูกปล่อยกู้ไปเท่าใด
| โปรโตคอล | TVL | สินเชื่อที่ใช้งานอยู่ | สินเชื่อเป็นสัดส่วนของ TVL |
|---|---|---|---|
| Aave V3 | 17.0 พันล้านดอลลาร์ | 11.8 พันล้านดอลลาร์ | 69% |
| Morpho | 11.1 พันล้านดอลลาร์ | 5.6 พันล้านดอลลาร์ | 50% |
| Spark | 6.9 พันล้านดอลลาร์ | 2.7 พันล้านดอลลาร์ | 39% |
| Maple | 2.7 พันล้านดอลลาร์ | 1.89 พันล้านดอลลาร์ | 70% |
| Compound V3 | 1.4 พันล้านดอลลาร์ | 646 ล้านดอลลาร์ | 46% |
แหล่งที่มา: DefiLlama, 19 ต.ค. 2026 สัดส่วนของ TVL คำนวณโดย Coincentral และปัดเศษ
สัดส่วนมีตั้งแต่ 39% ที่ Spark ถึง 70% ที่ Maple สัดส่วนที่สูงขึ้นหมายความว่าเงินฝากถูกใช้สำหรับสินเชื่อมากขึ้น สัดส่วนที่ต่ำลงหมายความว่ามีเงินเหลือว่างมากขึ้น
Aave, Morpho, Spark, Maple และ Compound
ห้าโปรโตคอลคิดเป็นส่วนใหญ่ของสมุดสินเชื่อบนเชนขนาดใหญ่ แต่ละโปรโตคอลทำงานแตกต่างกันเล็กน้อย
Aave: ผู้ให้กู้ DeFi รายใหญ่ที่สุด
ณ วันที่ 19 ตุลาคม 2026 DefiLlama แสดง Aave V3 มี TVL ประมาณ 17.0 พันล้านดอลลาร์และสินเชื่อที่ใช้งานอยู่ 11.8 พันล้านดอลลาร์ Aave V3 ทำงานบนเครือข่ายมากกว่า 20 เครือข่าย รวมถึง Ethereum, Base, Arbitrum, Plasma และ Monad
Ethereum ถือครอง TVL ของ Aave V3 ประมาณ 83% โปรโตคอลสร้างค่าธรรมเนียมประมาณ 37 ล้านดอลลาร์ในช่วง 30 วันที่ผ่านมา และ 4.75 ล้านดอลลาร์จากนั้นกลายเป็นรายได้ของโปรโตคอล อัตราค่าธรรมเนียมรายปีตามหลังของ DefiLlama อยู่ที่ประมาณ 677 ล้านดอลลาร์
สินเชื่อ 11.8 พันล้านดอลลาร์ของ Aave คิดเป็นประมาณ 58% ของยอดรวม DeFi 20.4 พันล้านดอลลาร์ของ Galaxy ชุดข้อมูลทั้งสองแตกต่างกันในวันที่และวิธีการ ดังนั้นให้ถือเป็นแนวทางคร่าว ๆ
Morpho: คู่แข่งที่ใกล้เคียงที่สุดของ Aave
Morpho มี TVL ประมาณ 11.1 พันล้านดอลลาร์และสินเชื่อที่ใช้งานอยู่ 5.6 พันล้านดอลลาร์ มันสร้างค่าธรรมเนียมประมาณ 22.2 ล้านดอลลาร์ในช่วง 30 วันที่ผ่านมา TVL ของมันคิดเป็นประมาณ 21.5% ของ TVL การให้กู้ยืมทั้งหมดที่ DefiLlama ติดตาม
Morpho ทำงานเป็นชั้นโครงสร้างพื้นฐาน ตลาดให้กู้ยืมเฉพาะทางและห้องนิรภัยที่คัดสรรถูกสร้างขึ้นบนมัน
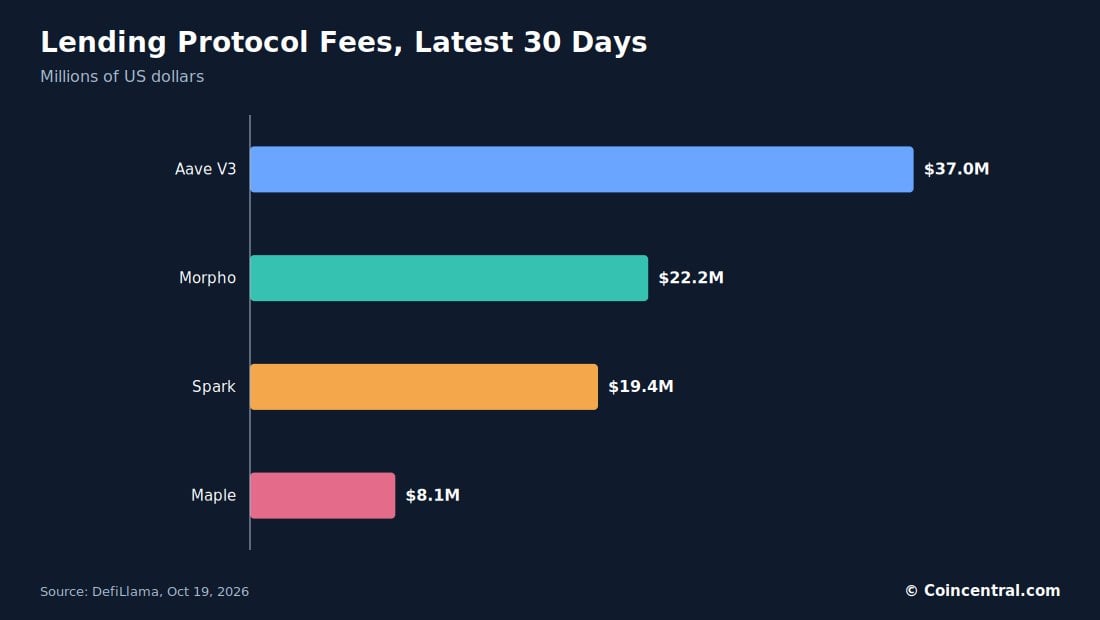
รูปที่ 7: ค่าธรรมเนียมที่สร้างโดยโปรโตคอลให้กู้ยืมสี่โปรโตคอลในช่วง 30 วันที่ผ่านมา แหล่งที่มา: DefiLlama
Spark, Maple และ Compound
Spark มี TVL ประมาณ 6.9 พันล้านดอลลาร์และสินเชื่อที่ใช้งานอยู่ 2.7 พันล้านดอลลาร์ ผลิตภัณฑ์ของมันรวมถึง SparkLend, Spark Liquidity Layer และ Spark Savings Ethereum ถือครอง TVL เกือบ 90% Spark สร้างค่าธรรมเนียมประมาณ 19.4 ล้านดอลลาร์ใน 30 วัน โดยค่าธรรมเนียมรายปีใกล้ 190 ล้านดอลลาร์
Maple มุ่งเน้นสินเชื่อสถาบันและพูลให้กู้ยืมที่จัดการอย่างมืออาชีพ มันมี TVL ประมาณ 2.7 พันล้านดอลลาร์และสินเชื่อที่ใช้งานอยู่ 1.89 พันล้านดอลลาร์ ค่าธรรมเนียม 30 วันอยู่ที่ประมาณ 8.1 ล้านดอลลาร์ หรือประมาณ 110 ล้านดอลลาร์ต่อปี
Compound V3 มีสินเชื่อที่ใช้งานอยู่ประมาณ 646 ล้านดอลลาร์และ TVL 1.4 พันล้านดอลลาร์ ซึ่งตามหลัง Aave, Morpho และ Spark อย่างมาก Compound ยังคงมีความสำคัญในเชิงประวัติศาสตร์ เพราะตลาดยุคแรกของมันช่วยทำให้อัตราดอกเบี้ยแบบอัลกอริทึมและการกู้ยืมแบบไม่ต้องขออนุญาตเป็นที่นิยม
อัตราดอกเบี้ยการให้กู้ยืมคริปโตทำงานอย่างไร
อัตราดอกเบี้ยกู้ยืม DeFi ส่วนใหญ่เป็นแบบแปรผัน มันเพิ่มขึ้นเมื่ออัตราการใช้เงินเพิ่มขึ้น อัตราการใช้เงินคือสัดส่วนของพูลให้กู้ยืมที่ถูกกู้ยืมไปแล้ว
ลองนึกภาพพูลที่มี USDC 100 ล้านดอลลาร์ หากถูกกู้ยืม 30 ล้านดอลลาร์ เงินสดมีมากและอัตราดอกเบี้ยสามารถอยู่ต่ำได้ หากถูกกู้ยืม 95 ล้านดอลลาร์ เงินสดขาดแคลนและอัตราดอกเบี้ยพุ่งสูงขึ้น
อัตราดอกเบี้ยที่สูงขึ้นผลักดันให้ผู้กู้ชำระคืน ดึงดูดผู้ให้กู้รายใหม่ และฟื้นฟูสภาพคล่อง ตลาดเป็นผู้กำหนดอัตราดอกเบี้ย ไม่ใช่ธนาคาร
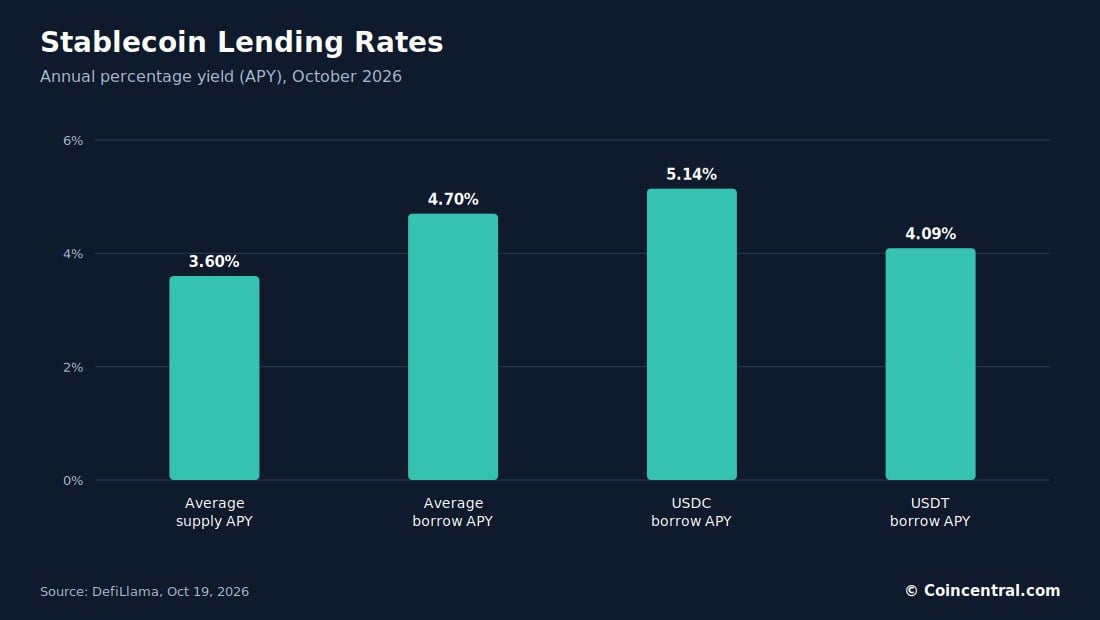
รูปที่ 8: อัตราดอกเบี้ย Stablecoin ถ่วงน้ำหนักตามตลาดและ Stablecoin ที่ใหญ่ที่สุดสองสกุล แหล่งที่มา: DefiLlama
อัตราอ้างอิง Stablecoin ถ่วงน้ำหนักตามตลาดของ DefiLlama แสดง APY ฝากเฉลี่ยประมาณ 3.6% และ APY กู้ยืมเฉลี่ยประมาณ 4.7% นั่นทำให้ส่วนต่างการให้กู้ยืมประมาณ 1.05 จุดเปอร์เซ็นต์
การกู้ยืม USDC มีต้นทุนประมาณ 5.14% และ USDT ประมาณ 4.09% อัตราดอกเบี้ยสามารถเปลี่ยนแปลงได้ทุกวันตามอุปสงค์และสภาพคล่อง
อัตราดอกเบี้ยกู้ยืมแยกตาม Stablecoin
ต้นทุนการกู้ยืมแตกต่างกันตาม Stablecoin USDe แพงที่สุดในสิบสกุลที่ติดตาม ที่ประมาณ 6.61% USDtb ถูกที่สุด ที่ประมาณ 3.11%
| Stablecoin | APY กู้ยืมโดยประมาณ |
|---|---|
| USDe | 6.61% |
| PYUSD | 5.27% |
| USDC | 5.14% |
| DAI | 4.68% |
| USDS | 4.32% |
| USDG | 4.11% |
| USDT | 4.09% |
| frxUSD | 3.90% |
| RLUSD | 3.85% |
| USDtb | 3.11% |
แหล่งที่มา: DefiLlama, 19 ต.ค. 2026
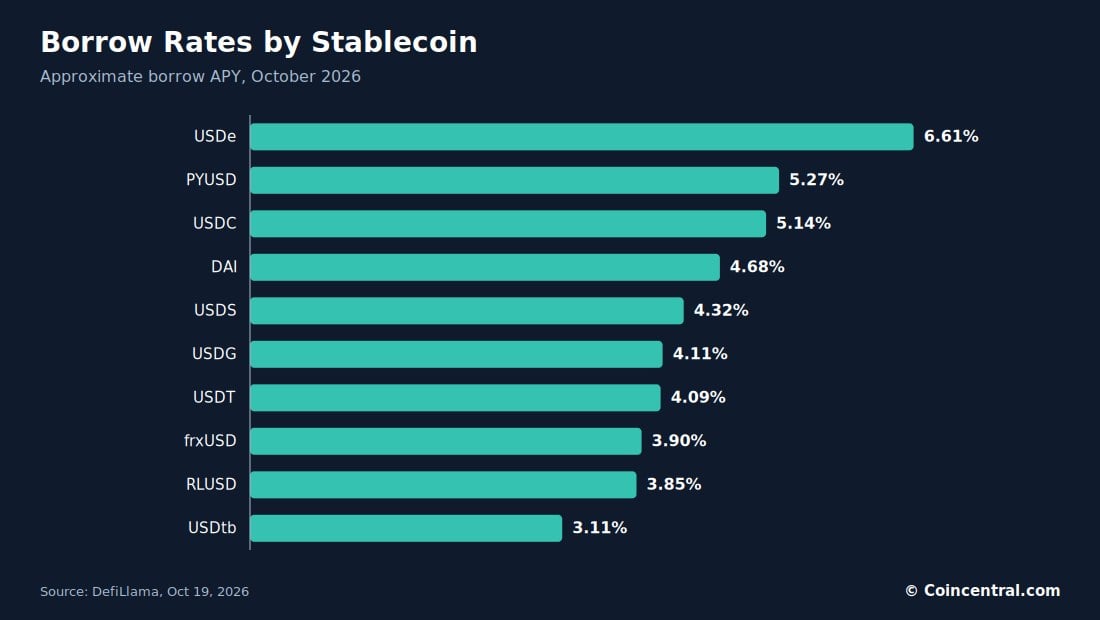
รูปที่ 9: APY กู้ยืมโดยประมาณสำหรับ Stablecoin สิบสกุล แหล่งที่มา: DefiLlama
ช่องว่างระหว่างอัตราสูงสุดและต่ำสุดอยู่ที่ประมาณ 3.5 จุดเปอร์เซ็นต์ USDC และ USDT ซึ่งเป็น Stablecoin ที่ใหญ่ที่สุดสองสกุล อยู่ห่างกันประมาณหนึ่งจุด
นี่คือภาพนิ่ง มันเคลื่อนไหวตามอุปสงค์การกู้ยืมและสภาพคล่องที่มีอยู่
อัตราดอกเบี้ยฝากเป็นไปตามรูปแบบเดียวกัน ผู้ให้กู้ได้รับน้อยกว่าที่ผู้กู้จ่าย และส่วนต่างเป็นทุนให้โปรโตคอลและเงินสำรองของมัน
ต้นทุนการกู้ยืมแตกต่างกันตามโปรโตคอล
DefiLlama ยังประมาณอัตราดอกเบี้ยกู้ยืมถ่วงน้ำหนักสำหรับแต่ละโปรโตคอล Fluid สูงสุดที่ 6.46% และ SparkLend ต่ำสุดที่ 4.26%
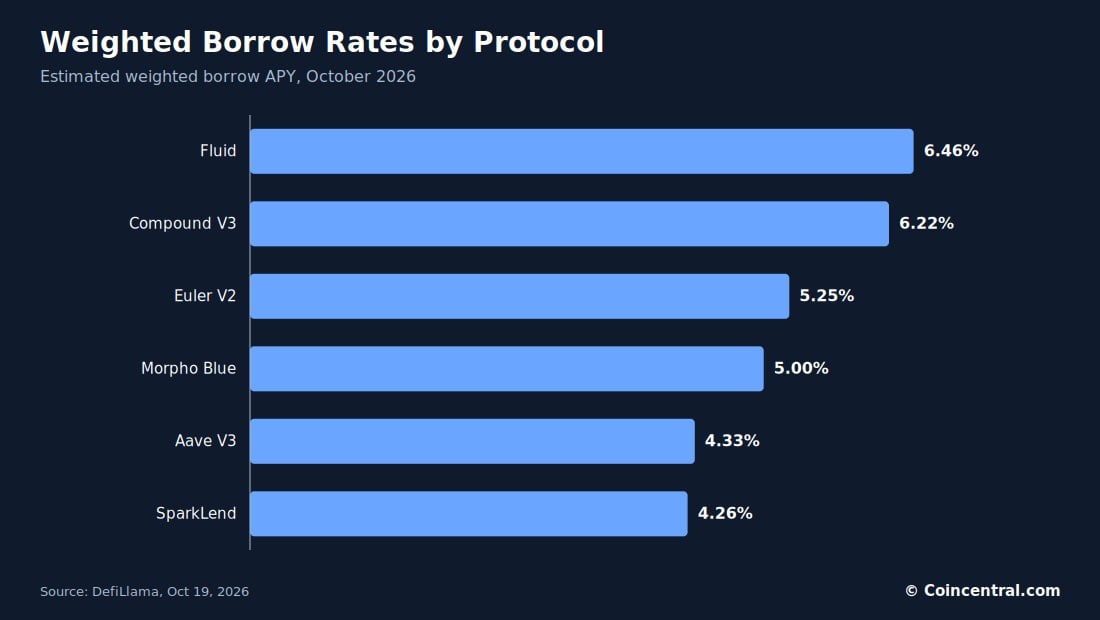
รูปที่ 10: อัตราดอกเบี้ยกู้ยืมเฉลี่ยถ่วงน้ำหนักในโปรโตคอลให้กู้ยืมหกโปรโตคอล แหล่งที่มา: DefiLlama
Compound V3 คิดดอกเบี้ยประมาณ 6.22% ซึ่งสูงกว่า Aave V3 ที่ 4.33% เกือบสองจุดเปอร์เซ็นต์ Morpho Blue อยู่ที่ 5.00% และ Euler V2 ที่ 5.25%
ช่องว่างแบบนี้รวมกันเป็นจำนวนมากสำหรับสินเชื่อขนาดใหญ่ สำหรับการกู้ยืม 1 ล้านดอลลาร์เป็นเวลาหนึ่งปี ความแตกต่างของอัตราดอกเบี้ยสองจุดเท่ากับดอกเบี้ยประมาณ 20,000 ดอลลาร์
นี่คือค่าเฉลี่ยถ่วงน้ำหนักกว้าง ๆ ไม่ใช่อัตราที่รับประกัน ต้นทุนจริงขึ้นอยู่กับหลายปัจจัย
- สินทรัพย์ที่กู้ยืม
- บล็อกเชนที่ใช้
- อัตราการใช้เงินของพูล
- หลักประกันที่วางไว้
- อัตราส่วนสินเชื่อต่อมูลค่า
- รางวัลจูงใจ
- สภาวะตลาด
ทำไมผู้คนถึงกู้ยืมโดยใช้คริปโตเป็นหลักประกัน
ผู้ถือคริปโตอาจกู้ยืมแทนการขายด้วยเหตุผลหลายประการ
- เก็บสินทรัพย์ไว้ นักลงทุนอาจคาดว่า Bitcoin จะขึ้นแต่ยังต้องการเงินสด พวกเขาสามารถวาง BTC เป็นหลักประกันและกู้ Stablecoin
- เลเวอเรจในการเทรด Stablecoin ที่กู้ยืมมาสามารถซื้อคริปโตเพิ่มได้ สิ่งนี้เพิ่มทั้งกำไรและขาดทุนที่อาจเกิดขึ้น
- การวางแผนภาษี ในบางสถานที่ การกู้ยืมอาจไม่ก่อให้เกิดเหตุการณ์ทางภาษีเหมือนการขาย กฎแตกต่างกัน ดังนั้นจำเป็นต้องมีคำแนะนำจากผู้เชี่ยวชาญ
- เงินสดสำหรับธุรกิจ บริษัทที่ถือคริปโตสามารถรับเงินทุนหมุนเวียนโดยไม่ต้องขายสินทรัพย์คลัง
- การเทรดอาร์บิทราจ เทรดเดอร์มืออาชีพกู้ยืมสินทรัพย์เพื่อเทรดช่องว่างราคาระหว่างตลาดสปอต ฟิวเจอร์ส และอนุพันธ์
การมีหลักประกันเกินมูลค่าเป็นบรรทัดฐาน
สินเชื่อ DeFi ส่วนใหญ่ต้องการหลักประกันที่มีมูลค่ามากกว่าสินเชื่อ ผู้กู้อาจฝาก ETH 150,000 ดอลลาร์เพื่อกู้ USDC 100,000 ดอลลาร์ นั่นคืออัตราส่วนสินเชื่อต่อมูลค่า 66.7%
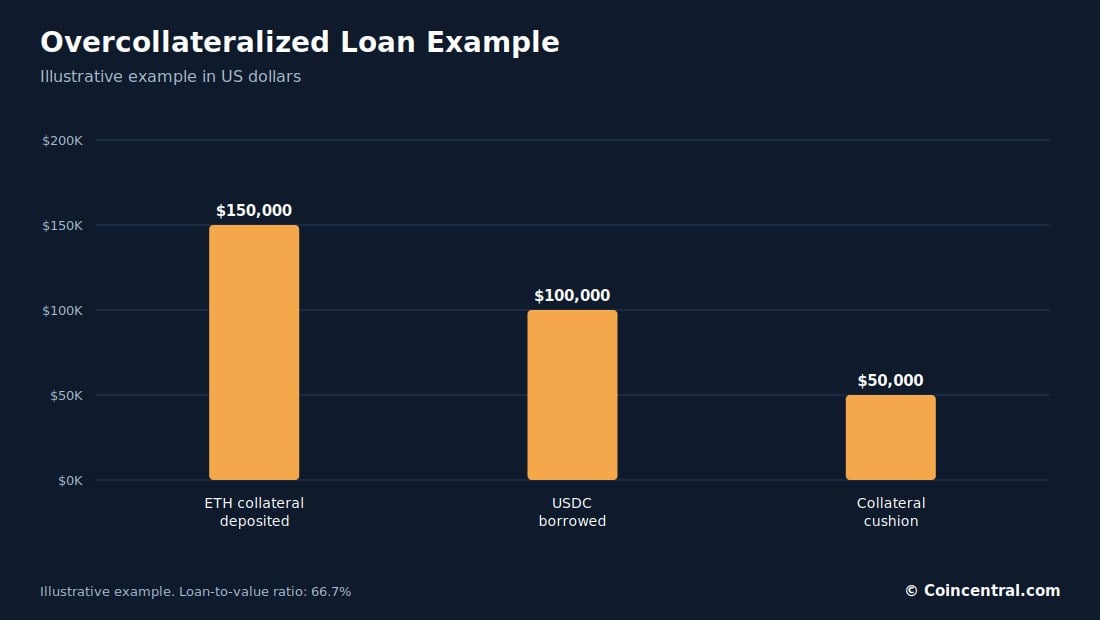 รูปที่ 11: ตัวอย่างสินเชื่อที่มีหลักประกันเกินมูลค่าด้วยอัตราส่วนสินเชื่อต่อมูลค่า 66.7%
หาก ETH ตกลงมามากพอ หลักประกันสามารถถูกขายโดยอัตโนมัติ สิ่งนี้ปกป้องผู้ให้กู้ แต่ผู้กู้รับความเสี่ยงด้านตลาด
มันยังอธิบายว่าทำไมสินเชื่อคริปโตจึงแตกต่างจากสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ตัวตนของผู้กู้มีความสำคัญน้อยลงเพราะโปรโตคอลสามารถยึดหลักประกันได้
การชำระบัญชีและความเสี่ยงจากสัญญาอัจฉริยะ
เมื่อหลักประกันต่ำกว่าระดับที่โปรโตคอลกำหนด สัญญาอัจฉริยะอนุญาตให้ผู้ชำระบัญชีชำระหนี้บางส่วนและรับหลักประกัน สิ่งนี้ปกป้องผู้ให้กู้ มันยังสามารถทำให้การตกต่ำของตลาดรุนแรงขึ้น
ห่วงโซ่ของการชำระบัญชีสามารถเกิดขึ้นเป็นขั้นตอน:
- ราคาคริปโตตก
- มูลค่าหลักประกันลดลง
- สินเชื่อบางส่วนมีหลักประกันไม่เพียงพอ
- การชำระบัญชีอัตโนมัติเริ่มขึ้น
- คริปโตถูกขายมากขึ้น
- ราคาเผชิญแรงกดดันเพิ่มเติม
ความผันผวนของราคาไม่ใช่ความเสี่ยงเดียว Galaxy รายงานว่าการให้กู้ยืม DeFi ถูกรบกวนในไตรมาส 1 ปี 2026 โดยการโจมตีครั้งใหญ่ที่เกี่ยวข้องกับ Drift และ LayerZero/KelpDAO
หลังจากเหตุการณ์ LayerZero/KelpDAO Aave เห็นการถอน Stablecoin มากกว่า 5.5 พันล้านดอลลาร์ สินเชื่อ Stablecoin ประมาณ 3.1 พันล้านดอลลาร์ถูกปิดภายในประมาณสองสัปดาห์
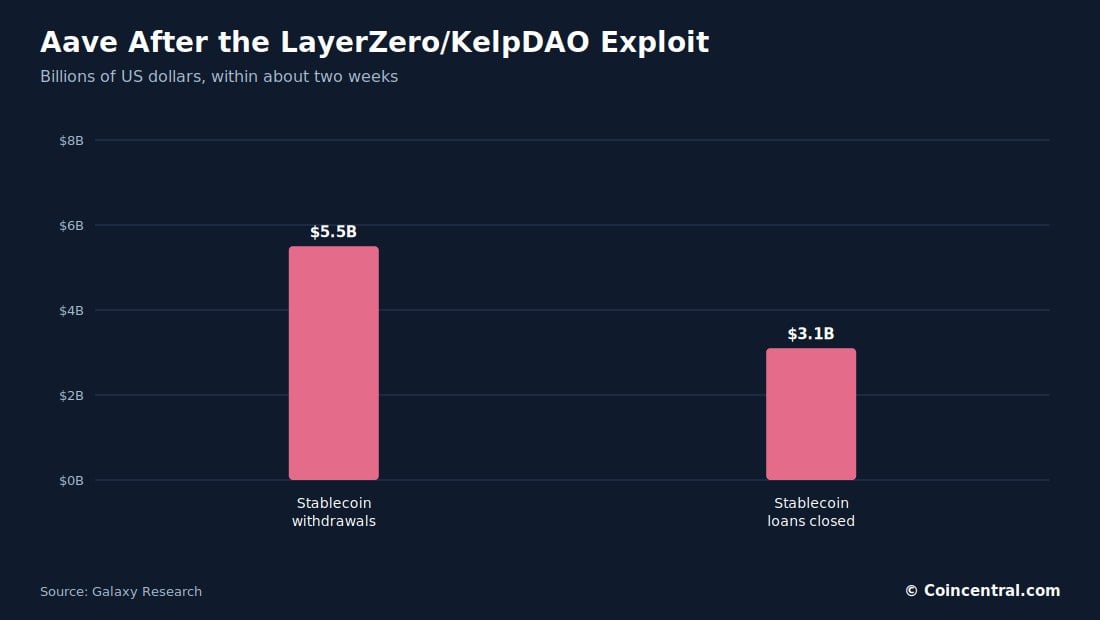
รูปที่ 12: การถอน Stablecoin ของ Aave และสินเชื่อที่ถูกปิดหลังการโจมตี LayerZero/KelpDAO แหล่งที่มา: Galaxy Research
เหตุการณ์นี้แสดงให้เห็นว่าการให้กู้ยืมแบบมีหลักประกันเกินมูลค่ายังสามารถเห็นการไหลออกของเงินทุนอย่างรวดเร็วเมื่อผู้ใช้สูญเสียความเชื่อมั่นในหลักประกันหรือความปลอดภัย
อุปสงค์ใหม่: ห้องนิรภัยและบริษัทคลัง
แนวโน้มใหม่สองประการกำลังกำหนดทิศทางสินเชื่อคริปโต ประการแรกคือการเติบโตของห้องนิรภัยให้กู้ยืม Financial Times รายงานในเดือนตุลาคม 2026 ว่าห้องนิรภัยเหล่านี้ดึงดูดเงินมากกว่า 10 พันล้านดอลลาร์ เพิ่มขึ้นจากประมาณ 4 พันล้านดอลลาร์เมื่อต้นปี 2025
ห้องนิรภัยบางแห่งเสนอผลตอบแทนตั้งแต่ประมาณ 3% ถึงมากกว่า 20% ผลตอบแทนที่สูงขึ้นโดยทั่วไปบ่งชี้ถึงความเสี่ยงด้านสินเชื่อ สภาพคล่อง หรือหลักประกันที่สูงขึ้น
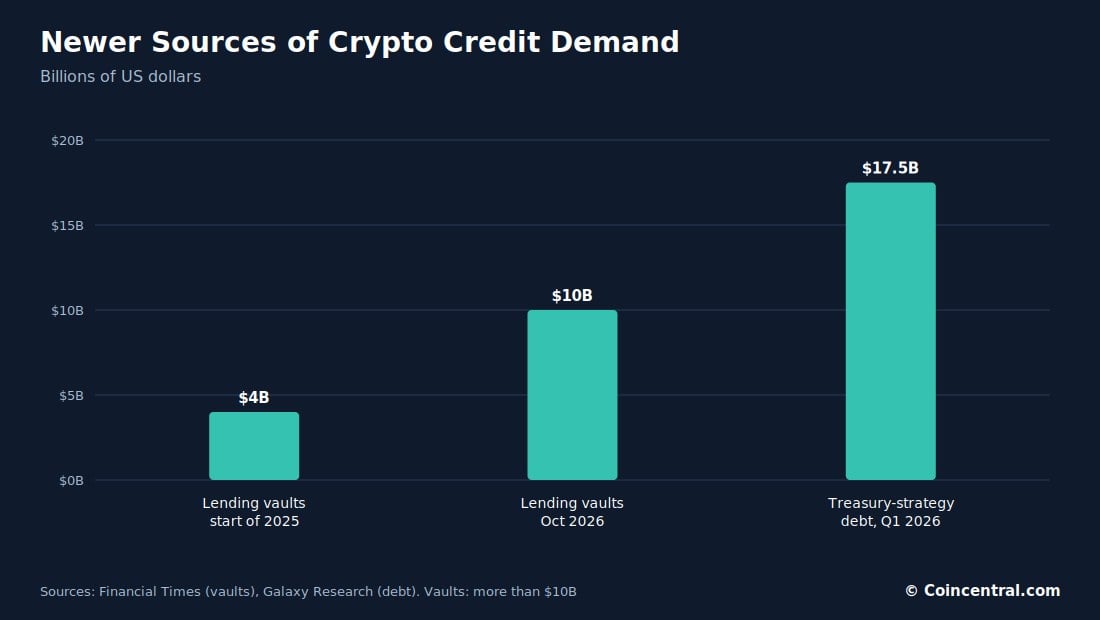
รูปที่ 13: เงินฝากห้องนิรภัยให้กู้ยืมและหนี้ที่ผูกกับกลยุทธ์คลังสินทรัพย์ดิจิทัล แหล่งที่มา: Financial Times, Galaxy Research
แนวโน้มที่สองคือเลเวอเรจของบริษัท Galaxy ประเมินว่ามีการใช้หนี้มากกว่า 17.5 พันล้านดอลลาร์ภายในไตรมาส 1 ปี 2026 เพื่อซื้อสินทรัพย์ดิจิทัลหรือสนับสนุนกลยุทธ์คลังสินทรัพย์ดิจิทัล
สิ่งนี้เชื่อมโยงการให้กู้ยืมคริปโตกับบริษัทมหาชนที่ถือ Bitcoin และโทเคนอื่น ๆ หากกลยุทธ์เหล่านั้นแพร่หลาย สินเชื่อที่มีคริปโตเป็นหลักประกันอาจกลายเป็นตลาดสินเชื่อสถาบันที่ใหญ่ขึ้น
บทสรุป
Galaxy Research ประเมินมูลค่าการกู้ยืมที่มีคริปโตเป็นหลักประกันอยู่ที่ประมาณ 56.16 พันล้านดอลลาร์ ณ สิ้นไตรมาส 2 ปี 2026 ซึ่งต่ำกว่าจุดสูงสุด 78.7 พันล้านดอลลาร์ในไตรมาส 3 ปี 2025 ประมาณ 40%
ผู้ให้กู้แบบรวมศูนย์ถือสินเชื่อประมาณ 23 พันล้านดอลลาร์ แอปพลิเคชันให้กู้ยืม DeFi ถือประมาณ 20.4 พันล้านดอลลาร์ ส่วนที่เหลือส่วนใหญ่มาจากโครงสร้างหนี้ Stablecoin ที่มีคริปโตเป็นหลักประกัน
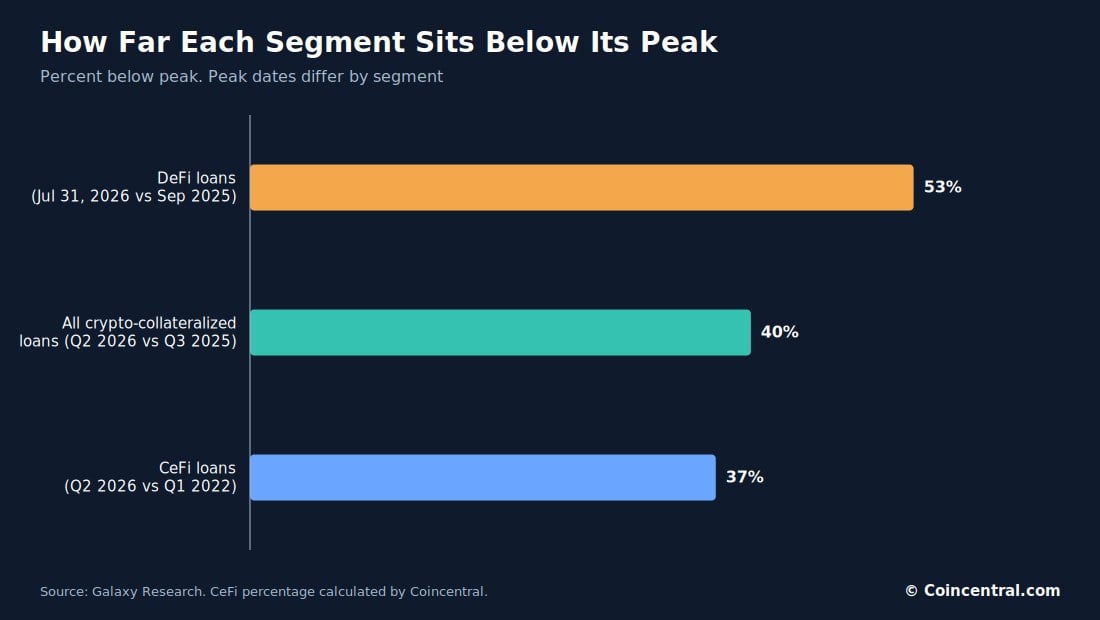 รูปที่ 14: การลดลงจากจุดสูงสุดสำหรับการให้กู้ยืมคริปโต DeFi รวม และ CeFi แหล่งที่มา: Galaxy Research
ภายใน DeFi Aave นำด้วยสินเชื่อที่ใช้งานอยู่ประมาณ 11.8 พันล้านดอลลาร์ Morpho ตามมาด้วย 5.6 พันล้านดอลลาร์ จากนั้น Spark 2.7 พันล้านดอลลาร์ Maple 1.9 พันล้านดอลลาร์ และ Compound V3 646 ล้านดอลลาร์
การกู้ยืมยังถูกกว่าในช่วงที่มีการเก็งกำไรหนัก อัตราดอกเบี้ยกู้ยืม Stablecoin เฉลี่ยอยู่ที่ประมาณ 4.7% ในขณะที่ผู้ให้กู้ได้รับประมาณ 3.6%
ความเสี่ยงยังคงอยู่ ราคาหลักประกันสามารถตก สัญญาอัจฉริยะสามารถล้มเหลว และผู้กู้สามารถถูกชำระบัญชีโดยอัตโนมัติ
หลังจากความล้มเหลวในปี 2022 ภาคส่วนนี้ได้สร้างใหม่โดยใช้สินเชื่อแบบมีหลักประกันเกินมูลค่า ข้อมูลสภาพคล่องที่เปิดเผย และผู้กู้สถาบันมากขึ้น ตลาดเล็กกว่าจุดสูงสุดในปี 2025 แต่มีการจัดระเบียบดีกว่าตลาดที่เข้าสู่ช่วงขาลงครั้งก่อน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้