


ตลาดหุ้นสหรัฐกำลังบั่นทอนวัฏจักรตลาดคริปโตหรือไม่?
 chaincatcher
ผู้เขียน: Zhou, ChainCatcher
เมื่อวันที่ 15 ตุลาคม OKXICE แพลตฟอร์มหุ้นโทเคนไนซ์ซึ่งเป็นกิจการร่วมค้าระหว่าง OKX และ ICE ประกาศว่า ในบรรดาหุ้นสหรัฐ 63 ตัวที่วางแผนจะเปิดให้ซื้อขาย มีบริษัทจดทะเบียน 9 แห่ง รวมถึง Verizon, Broadcom และ UnitedHealth ที่คัดค้านตามกฎใหม่ของ SEC ส่งผลให้หุ้นเหล่านี้ไม่สามารถซื้อขายบนแพลตฟอร์มได้
ขณะเดียวกัน Nasdaq ก็ระบุว่าไม่อนุญาตให้หุ้นของตนเองถูกโทเคนไนซ์ภายใต้กรอบนี้
นี่เป็นครั้งแรกที่บริษัทจดทะเบียนใช้สิทธิในการยับยั้งร่วมกัน นับตั้งแต่ SEC ออกกฎยกเว้นนวัตกรรมเมื่อเดือนกันยายน การโทเคนไนซ์มีความหมายอย่างไรต่อตลาดหุ้นสหรัฐและตลาดคริปโต?
1. ต้นทุนของการโทเคนไนซ์หุ้นสหรัฐกำลังปรากฏชัด
ตามกฎยกเว้นนวัตกรรมที่ SEC เผยแพร่เมื่อวันที่ 17 กันยายน สถานที่ซื้อขายหลักทรัพย์โทเคนไนซ์บนเชนไม่จำเป็นต้องจดทะเบียนเป็นตลาดหลักทรัพย์เพื่อซื้อขายหุ้นสหรัฐที่ออกแล้ว การโทเคนไนซ์โดยบุคคลที่สามไม่ต้องได้รับความยินยอมล่วงหน้าจากบริษัทจดทะเบียน แต่ต้องแจ้งเป็นลายลักษณ์อักษรล่วงหน้า หากบริษัทจดทะเบียนคัดค้านภายใน 30 วัน หุ้นนั้นจะไม่สามารถซื้อขายบนสถานที่นั้นได้
OKXICE เป็นสถานที่แรกที่ประกาศเปิดดำเนินการตามกฎนี้ ตามประกาศ แพลตฟอร์มถูกปรับใช้บน X Layer ใช้พูลสภาพคล่อง Uniswap v4 พร้อมการควบคุมการเข้าถึง จับคู่หุ้นกับสเตเบิลคอยน์ เช่น USDC, USDG และ USDT เพื่อซื้อขายตลอด 24 ชั่วโมง ราคาในพูลถูกกำหนดโดยสัดส่วนปริมาณของสินทรัพย์สองชนิดเท่านั้น ไม่ใช้ออราเคิล และไม่มีกลไกเซอร์กิตเบรกเกอร์ ยกเว้นการระงับการซื้อขาย ประกาศยังยอมรับว่าราคาโทเคนอาจเบี่ยงเบนจากหุ้นอ้างอิง โดยเฉพาะนอกเวลาทำการปกติ
สำหรับบริษัทจดทะเบียน นี่หมายความว่าหุ้นของตนจะเข้าสู่ตลาดที่ไม่สามารถควบคุมราคาได้ ในบรรดา 9 บริษัทที่คัดค้าน CoreWeave, AppLovin และ Applied Digital ล้วนเป็นหุ้น AI และหุ้นรายย่อยยอดนิยม ซึ่งเป็นเป้าหมายที่เทรดเดอร์คริปโตต้องการซื้อขายมากที่สุด
เหตุผลของ Nasdaq ตรงไปตรงมากว่า คือไม่ต้องการให้หุ้นของตนถูกซื้อขายในสถานที่ที่ไม่สามารถแสดงราคาที่ดีที่สุดแบบเรียลไทม์ และไม่รายงานการซื้อขายต่อระบบตลาดรวม (Consolidated Market System) เป็นที่น่าสังเกตว่า Nasdaq เองเป็นคู่แข่งของ ICE ซึ่งเป็นบริษัทแม่ของตลาดหลักทรัพย์นิวยอร์ก และ ICE ได้รับอนุมัติจาก SEC เมื่อเดือนมีนาคมปีนี้ให้ซื้อขายหุ้นในรูปแบบโทเคนไนซ์
มุมมองของตลาดเห็นว่า คอขวดของสินทรัพย์ในโลกจริง (RWA) อยู่ที่การให้สิทธิ์ กล่าวคือ ใครมีสิทธิ์แปลงสิทธิทางเศรษฐกิจของหุ้นเป็นโทเคนบนเชน การคัดค้านของ 9 บริษัทนี้มุ่งเป้าไปที่สิทธิดังกล่าวโดยตรง
เมื่อสุดสัปดาห์ที่ผ่านมา ตลาดเผชิญกับเหตุการณ์การร่วงลงอย่างฉับพลัน (Flash Crash) เมื่อเวลาประมาณ 05:22 น. ตามเวลาปักกิ่งของวันที่ 18 ตุลาคม ซึ่งเป็นช่วงปิดตลาดหุ้นสหรัฐ สัญญาถาวรของหุ้นแนวคิด AI สหรัฐบนแพลตฟอร์มคริปโตร่วงลงอย่างกะทันหัน
DYJ ซีอีโอของแพลตฟอร์มดำเนินการซื้อขาย Tread.fi กล่าวว่า การเทขายแฟลชแครชเริ่มต้นจาก Binance โดยสัญญา SNDK มีคำสั่งขายเชิงรุก (aggressive sell orders) จำนวนมากก่อน โดยทำธุรกรรมประมาณ 407,000 ดอลลาร์ในหนึ่งวินาที และประมาณ 1.03 ล้านดอลลาร์ในวินาทีถัดมา ไม่ถึงหนึ่งวินาทีต่อมา มีการเทขายอย่างรวดเร็วบน Hyperliquid โดยประมาณ 10 กระเป๋าเงินขายสัญญา 6 ตัวรวมถึง SNDK, MU และ SOXL อย่างกระจุกตัว ทั้งหมดเปิดสถานะชอร์ตใหม่ ประมาณ 6 นาทีต่อมา ปริมาณการซื้อขายต่อนาทีของสัญญา MU บน Hyperliquid พุ่งขึ้นเป็นประมาณ 10 ล้านดอลลาร์ ซึ่ง DYJ ระบุว่าเป็นผลจากการชำระบัญชีแบบต่อเนื่อง
สัญญา MU บน Binance ร่วงลงแตะ 818.57 ดอลลาร์ ลดลงประมาณ 6% จากก่อนแฟลชแครช แต่จากนั้นฟื้นตัวกลับมาเกือบทั้งหมดภายในหนึ่งชั่วโมง
บัญชีผู้ถือหุ้นจริงไม่ได้รับผลกระทบในช่วงสุดสัปดาห์ ผู้ที่ถูกชำระบัญชีคือผู้ที่ใช้เลเวอเรจในการเทรดสัญญาเหล่านี้ แม้ราคาจะกลับมาแล้ว แต่สถานะของพวกเขาถูกปิดไปแล้ว
ช่วงสุดสัปดาห์เป็นช่วงที่เปราะบางที่สุดสำหรับหุ้นสหรัฐโทเคนไนซ์ ตามบทความของ Decentralisedco เมื่อเปรียบเทียบข้อมูล 30 สุดสัปดาห์ตั้งแต่เดือนมีนาคมพบว่า เมื่อช่องว่างราคาเปิด (gap) วันจันทร์เกิน 1% ความแม่นยำในการทำนายทิศทางของสัญญาถาวรอยู่ที่ 69% แต่เมื่อถึงคืนวันอาทิตย์ตามเวลานิวยอร์ก สัญญาเหล่านี้สะท้อนช่องว่างเพียงประมาณหนึ่งในสี่เท่านั้น
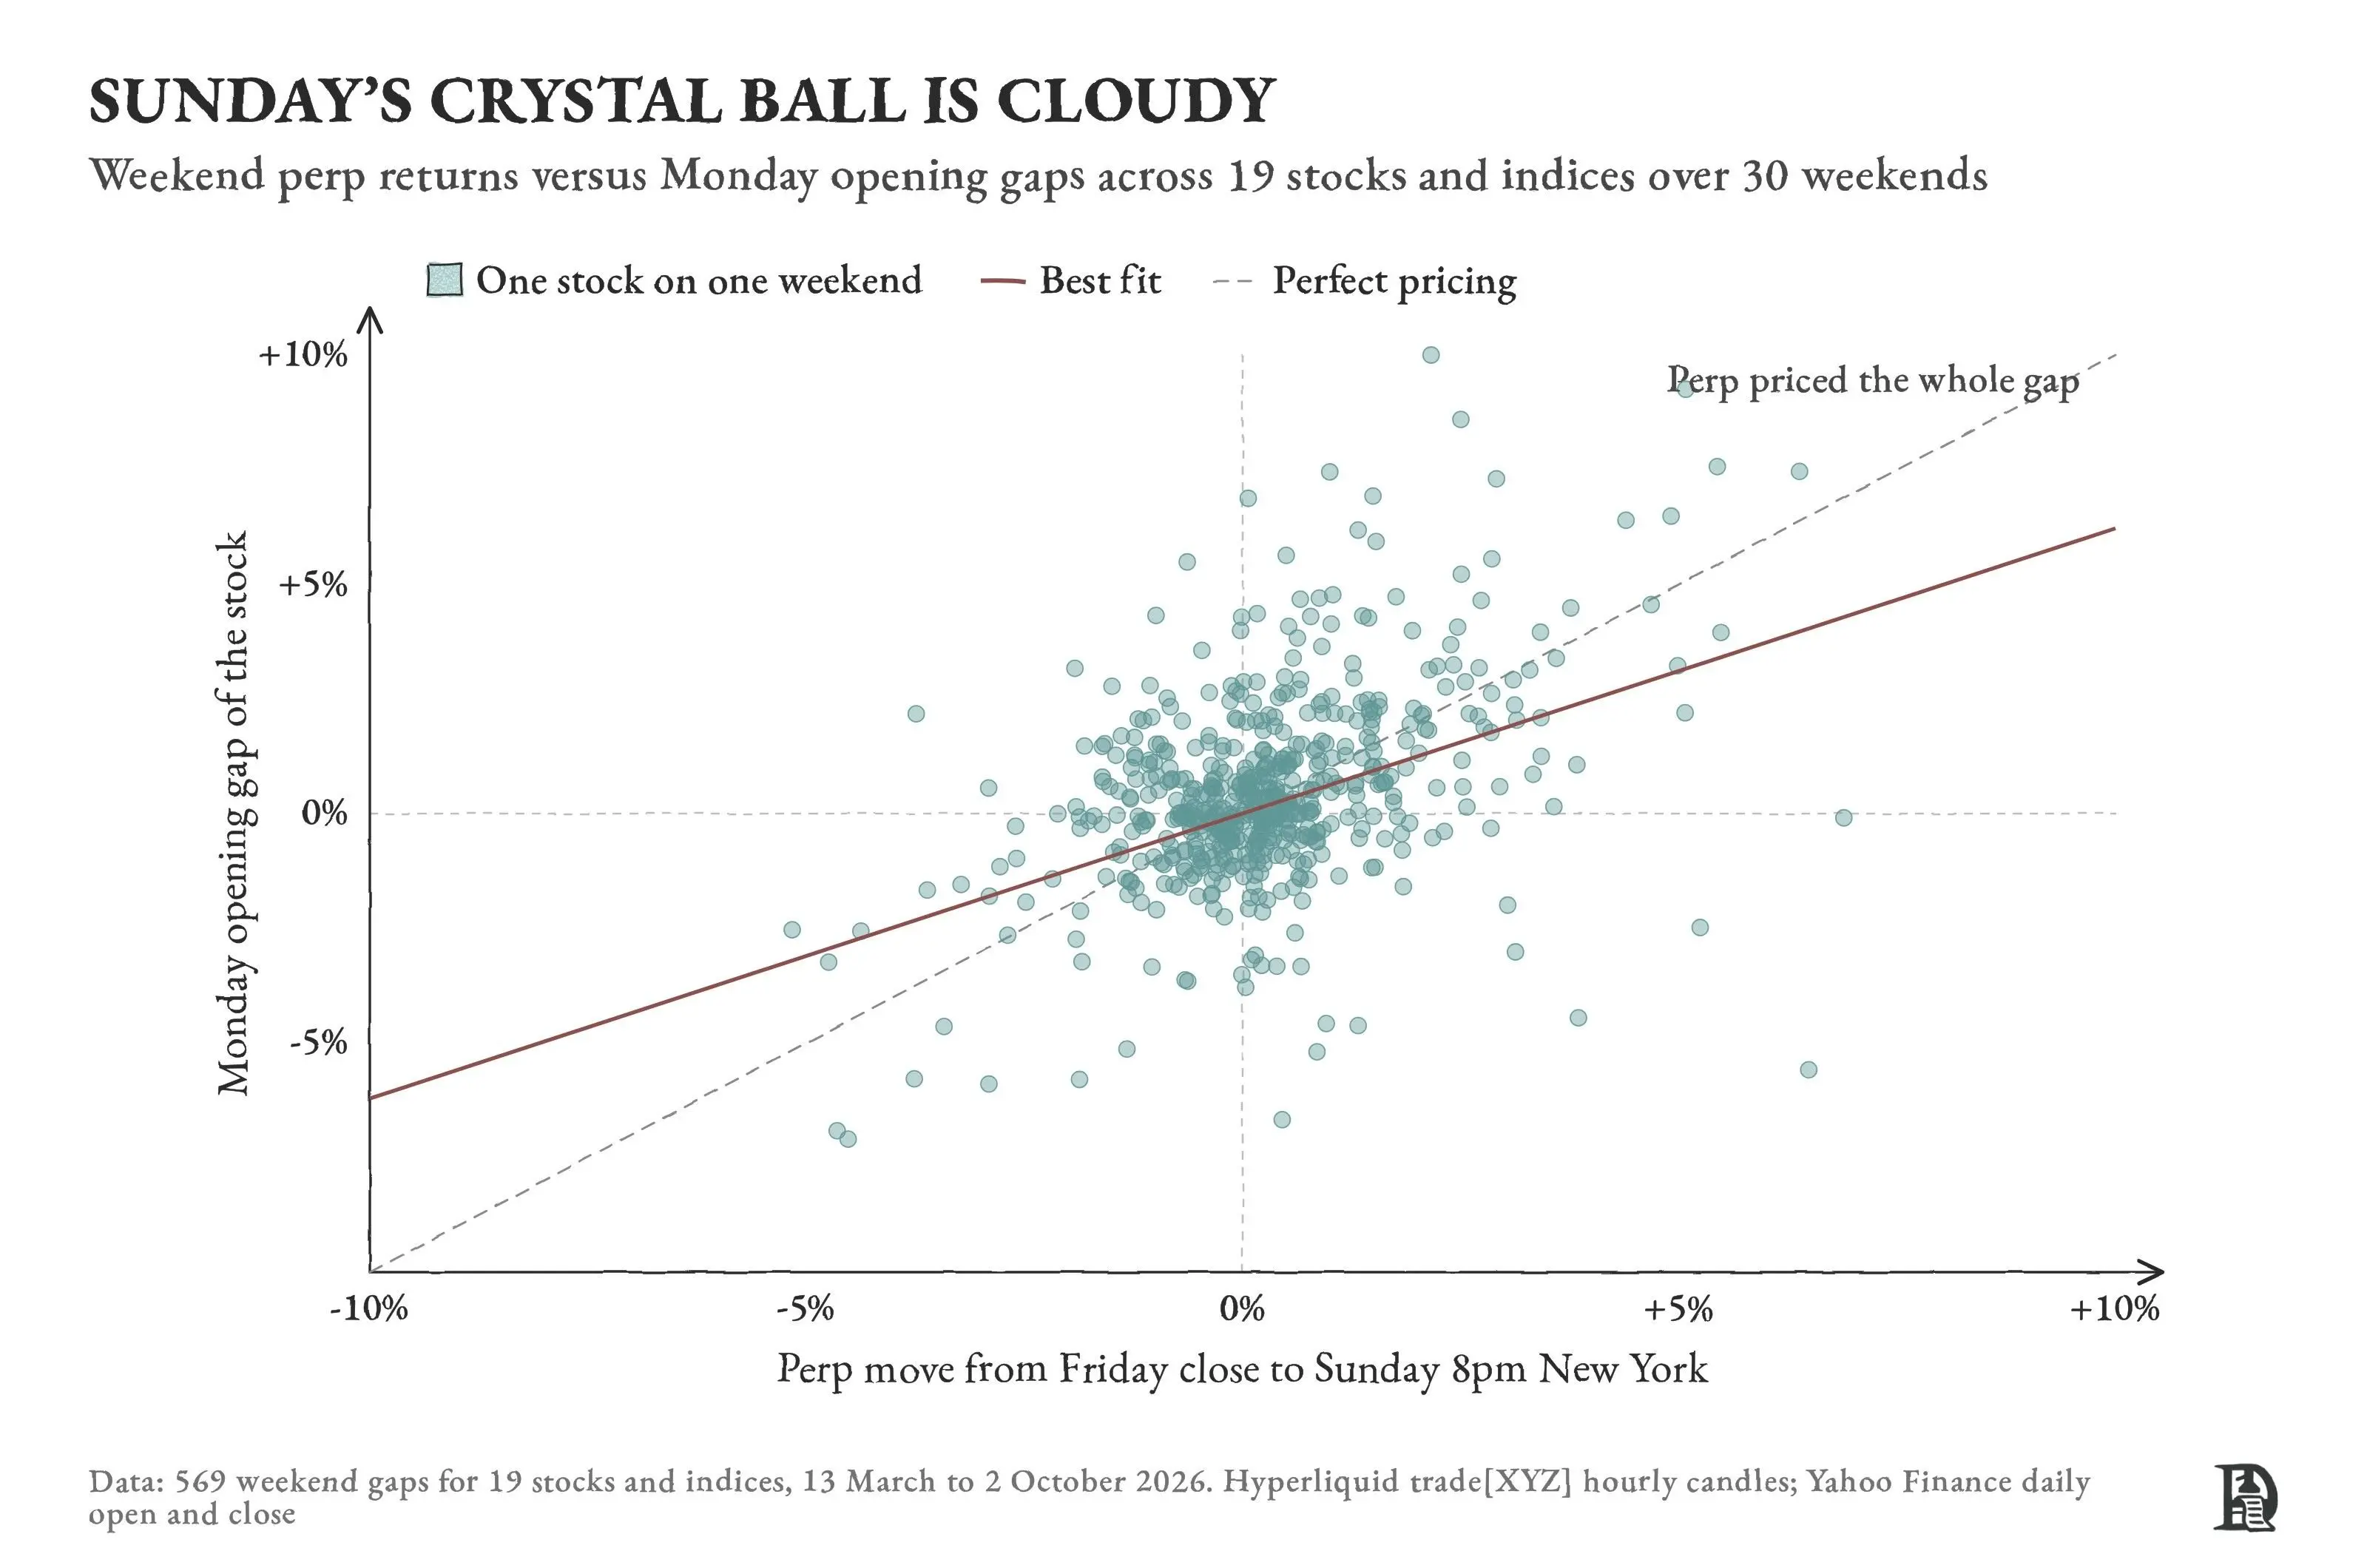
ปริมาณการซื้อขายเบาบาง การกำหนดราคาไม่แม่นยำ ประกอบกับเลเวอเรจและกลไกการชำระบัญชี จะเพิ่มความรุนแรงของผลกระทบ IMF ระบุในรายงานเสถียรภาพการเงินโลกเดือนตุลาคมว่า ความผันผวนของราคาหุ้นโทเคนไนซ์สูงกว่าหุ้นอ้างอิงประมาณ 1.5 เท่า Tobias Adrian ที่ปรึกษาทางการเงินของ IMF เห็นว่า ความไร้ประสิทธิภาพที่การโทเคนไนซ์พยายามขจัดออกไป มีบทบาทเป็นตัวลดแรงกระแทกในตลาดแบบดั้งเดิม การปิดตลาดช่วงสุดสัปดาห์ก็เป็นตัวกันชนเช่นนั้น
2. ตลาดหุ้นสหรัฐกำลังบั่นทอนวัฏจักรตลาดคริปโตหรือไม่?
ในช่วงทศวรรษที่ผ่านมา ราคาบิตคอยน์เป็นไปตามวัฏจักรสี่ปีที่เกิดจากการลดลงครึ่งหนึ่ง (halving) โดยประมาณ ในตลาดหมีที่ผ่านมา บิตคอยน์มีการลดลงจากจุดสูงสุดระหว่าง 77% ถึง 93%
ต้นทุนของตลาดหมีไม่ได้สะท้อนแค่ราคาเท่านั้น เงินทุนจำนวนมากไหลออก และอุตสาหกรรมมักต้องรอถึงรอบกระทิงถัดไปเพื่อรวบรวมเงินทุนและความนิยมกลับมา
จังหวะของรอบนี้ไม่เปลี่ยน บิตคอยน์คาดว่าจะถึงจุดสูงสุดในเดือนตุลาคม 2025 ที่ประมาณ 126,000 ดอลลาร์ ห่างจากการลดลงครึ่งหนึ่งเดือนเมษายน 2024 ประมาณ 540 วัน ซึ่งสอดคล้องกับรูปแบบในอดีต แต่ความผันผวนลดลงอย่างชัดเจน เมื่อวันที่ 5 มิถุนายนปีนี้ บิตคอยน์ร่วงลงแตะประมาณ 59,100 ดอลลาร์ มีการปรับฐานประมาณ 53% จากนั้นค่อย ๆ ฟื้นตัว และล่าสุดกลับมาอยู่ใกล้ 85,000 ดอลลาร์
การที่การร่วงลงตื้นขึ้น ต้องดูว่าใครเป็นผู้ค้ำจุนราคา ในด้าน ETF สปอตบิตคอยน์ ตามข้อมูลจาก SosoValue ระหว่างเดือนพฤศจิกายน 2025 ถึงมิถุนายน 2026 ETF มียอดเงินไหลออกสุทธิรวมประมาณ 10,000 ล้านดอลลาร์ โดยเดือนมิถุนายนซึ่งเป็นจุดต่ำสุดของบิตคอยน์มีเงินไหลออกประมาณ 4,500 ล้านดอลลาร์ ส่วนเดือนกรกฎาคมถึงกันยายนมีเงินไหลเข้าสุทธิรวมประมาณ 6,300 ล้านดอลลาร์
ในด้านบริษัทที่ถือสำรองบิตคอยน์ ตามสถิติจาก BitcoinTreasuries.net ปริมาณการขายของบริษัทสำรองจดทะเบียนแซงหน้าปริมาณการซื้อในเดือนกุมภาพันธ์ปีนี้ โดยเกือบมีเพียง Strategy ที่ซื้อต่อเนื่อง ตามเอกสารที่ยื่นต่อ SEC ปริมาณการถือครองบิตคอยน์ของ Strategy เพิ่มจากประมาณ 650,000 BTC ณ สิ้นเดือนพฤศจิกายน 2025 เป็น 843,775 BTC ณ ปลายเดือนมิถุนายน 2026 เพิ่มขึ้นประมาณ 194,000 BTC ในเดือนมกราคมปีนี้ Strategy คิดเป็น 97.5% ของการเพิ่มการถือครองสุทธิของบริษัทจดทะเบียน อย่างไรก็ตาม Strategy หยุดซื้อหลังจากสัปดาห์ของวันที่ 22 มิถุนายน และหันมาสะสมเงินสำรองดอลลาร์แทน
กล่าวอีกนัยหนึ่ง การพยุงราคาในตลาดหมีรอบนี้พึ่งพาความสามารถในการหาเงินทุนของบริษัทเดียวเป็นอย่างมาก
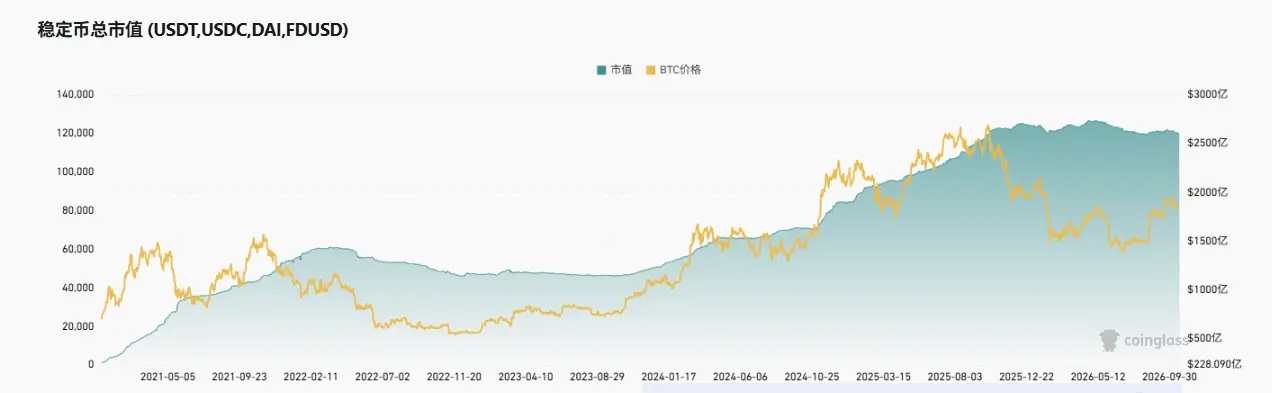
ขณะเดียวกัน บนเชนเกิดการเปลี่ยนแปลงอีกอย่างหนึ่ง สเตเบิลคอยน์ไม่ได้ออกจากตลาดเป็นจำนวนมากเหมือนรอบก่อน ข้อมูลจาก CoinGlass แสดงว่า หลังจากบิตคอยน์ทำจุดสูงสุดในเดือนตุลาคม 2025 มูลค่าตามราคาตลาดของ USDT เติบโตต่อเนื่อง แตะจุดสูงสุดประมาณเดือนเมษายนถึงพฤษภาคมปีนี้ จากนั้นทรงตัวที่ประมาณ 183,000 ล้านดอลลาร์ ส่วน USDC ลดลงเพียงเล็กน้อย
สถิติแสดงว่า อัตราการหดตัวของสเตเบิลคอยน์จากจุดสูงสุดของปีนี้อยู่ที่ประมาณ 3% ซึ่งต่ำกว่า 26% ในปี 2022 มาก แน่นอนว่าการหดตัวในปี 2022 ส่วนหนึ่งเป็นผลจากเหตุการณ์ Terra ล่มสลายและเหตุการณ์ธนาคาร Silicon Valley
นอกจากนี้ เงินทุนบนเชนยังพบที่ไปใหม่ ตามข้อมูลจาก RWA.xyz มูลค่าของพันธบัตรรัฐบาลสหรัฐโทเคนไนซ์เพิ่มจากประมาณ 9,000 ล้านดอลลาร์ในเดือนตุลาคม 2025 เป็นจุดสูงสุดประมาณ 16,000 ล้านดอลลาร์ในช่วงกลางปี 2023 และเริ่มลดลงหลังบิตคอยน์ฟื้นตัว ปัจจุบันอยู่ที่ประมาณ 14,500 ล้านดอลลาร์
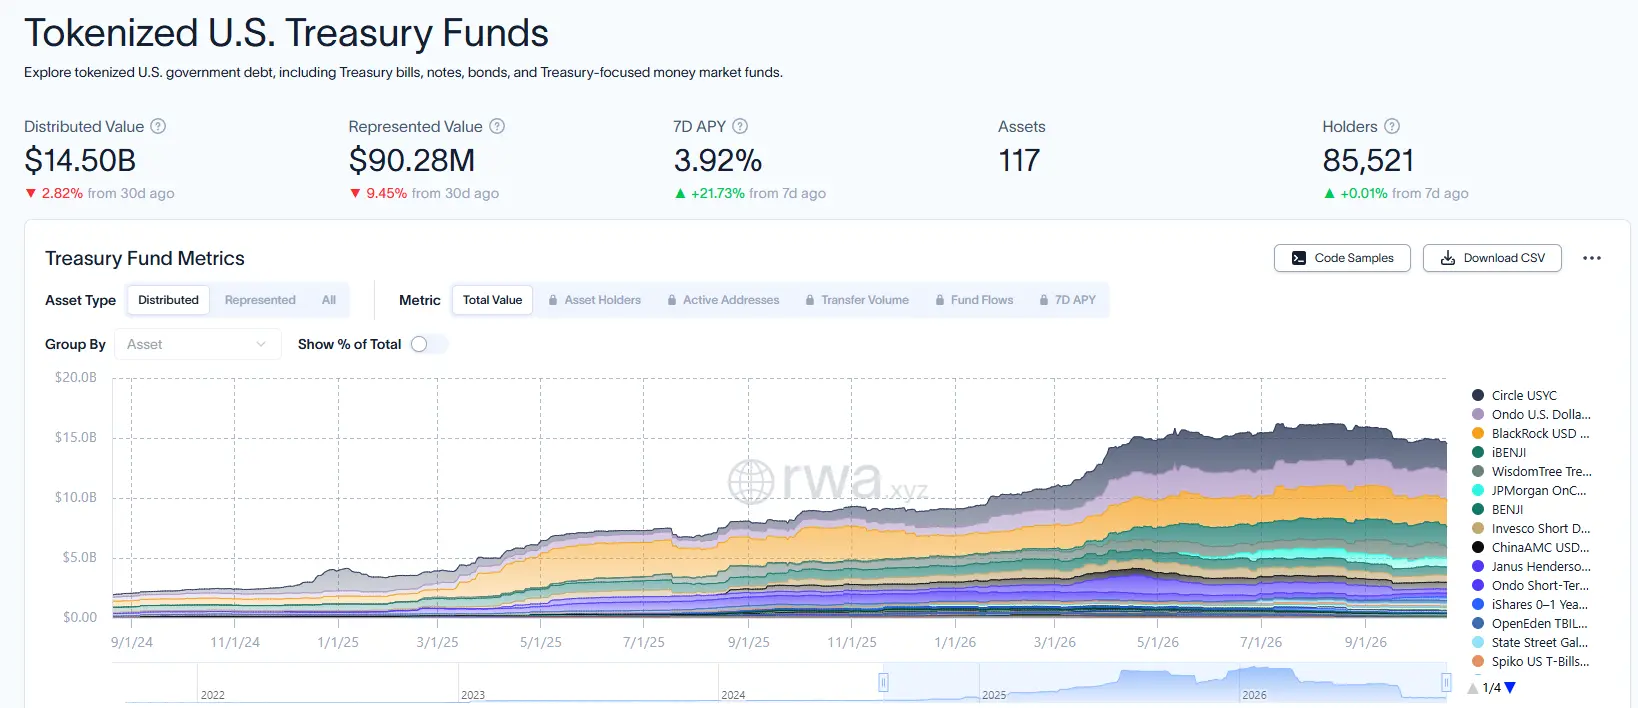
ผู้ถือพันธบัตรรัฐบาลโทเคนไนซ์มีประมาณ 85,500 ราย ส่วนใหญ่เป็นสถาบันและโปรโตคอล DeFi ซึ่งมีขนาดเล็กกว่าปริมาณการซื้อของ Strategy มาก แต่ในตลาดหมีรอบก่อนแทบไม่มีช่องทางเช่นนี้
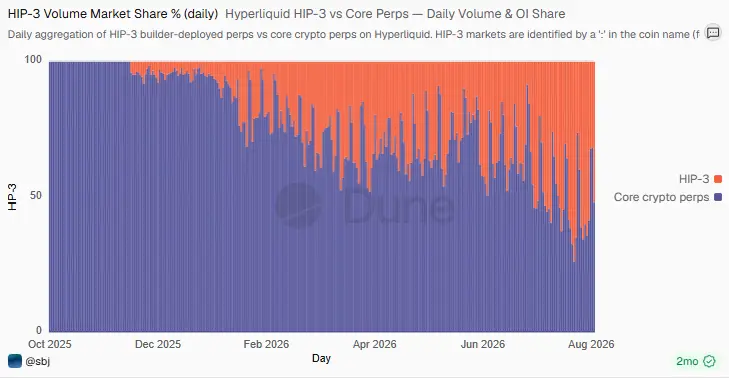
อีกด้านหนึ่ง โครงสร้างรายรับของกระดานเทรดก็กำลังเปลี่ยนไป ตามแผงข้อมูล Dune ณ กลางเดือนธันวาคม 2025 ตลาด HIP-3 บน Hyperliquid ซึ่งเน้นหุ้น ดัชนี และสินค้าโภคภัณฑ์ คิดเป็นเพียง 4% ของปริมาณการซื้อขายรายวัน แต่เมื่อถึงฤดูร้อนปีนี้ สัดส่วนในวันทำการส่วนใหญ่เพิ่มขึ้นเป็น 4-6 เท่า และแตะจุดสูงสุด 74% ในวันที่ 30 กรกฎาคม
ส่วนหนึ่งเป็นผลจากปริมาณการซื้อขายสินทรัพย์คริปโตที่หดตัว แต่ในช่วงที่ตลาดคริปโตซบเซา กระดานเทรดก็พัฒนาธุรกิจที่ไม่พึ่งพาราคาคริปโตได้จริง
Haotian นักวิจัยคริปโตเห็นว่า อุตสาหกรรมคริปโตกำลังเปลี่ยนจากตลาดกระทิงของการออกสินทรัพย์ ไปสู่ตลาดกระทิงของการกระจายสินทรัพย์บนบล็อกเชน กล่าวอีกนัยหนึ่ง ในตลาดกระทิงรอบหน้า เงินทุนใหม่บางส่วนจะไหลเข้าสู่หุ้นสหรัฐโทเคนไนซ์ ซึ่งอาจทำให้จุดสูงสุดของตลาดกระทิงแบนราบลง
ขณะเดียวกัน อิทธิพลของการลดลงครึ่งหนึ่งเองก็กำลังลดลง ปัจจุบันรางวัลต่อบล็อกบิตคอยน์อยู่ที่ 3.125 BTC และจะลดลงเหลือ 1.5625 BTC ในปี 2028 เมื่อเทรดเดอร์บนแพลตฟอร์มคริปโตให้ความสนใจทั้งฤดูกาลรายงานผลประกอบการและการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางสหรัฐ วัฏจักรตลาดคริปโตจะติดตามจังหวะของสภาพคล่องโลกและตลาดหุ้นสหรัฐอย่างใกล้ชิดยิ่งขึ้น
3. ตลาดคริปโตต้องการหุ้นสหรัฐ มากกว่าที่หุ้นสหรัฐต้องการคริปโต
สำหรับบริษัทอย่าง Broadcom และ Verizon การถูกโทเคนไนซ์แทบไม่มีประโยชน์ พวกเขาไม่ขาดสภาพคล่องหรือช่องทางหาเงินทุน ตามข้อมูลจาก CoinFound ปริมาณการซื้อขายหุ้นโทเคนไนซ์ในต่างประเทศเมื่อเทียบกับปริมาณการซื้อขายในตลาดแบบดั้งเดิม มีค่ากลางเพียง 0.084% จากหุ้น 49 ตัว
ตลาดการเงินสหรัฐก็กำลังผลักดันการโทเคนไนซ์เช่นกัน แต่เดินคนละเส้นทาง ในเดือนธันวาคม 2025 DTC ได้รับจดหมายไม่โต้แย้งจาก SEC อนุญาตให้แปลงหลักทรัพย์ที่รับฝากเป็นโทเคนบนเชน ครอบคลุมหุ้นในดัชนี Russell 1000 ซึ่งคิดเป็นประมาณ 95% ของมูลค่าตลาดที่ลงทุนได้ของหุ้นสหรัฐ ที่ Nasdaq หุ้นโทเคนไนซ์และหุ้นแบบดั้งเดิมถูกจับคู่ในสมุดบัญชีคำสั่งซื้อขายเดียวกัน ข้อแตกต่างเพียงอย่างเดียวคือวิธีการชำระราคาหลังการซื้อขาย
เส้นทางนี้ไม่พึ่งพาสเตเบิลคอยน์ โทเคนสามารถโอนได้เฉพาะระหว่างกระเป๋าเงินที่จดทะเบียนกับ DTC เท่านั้น Michael Winnike หัวหน้าฝ่ายกลยุทธ์ของ DTCC เห็นว่า การโทเคนไนซ์ควรปรับปรุงฟังก์ชันของตลาดไปพร้อมกับรักษาการคุ้มครองความปลอดภัยที่ตลาดปัจจุบันพึ่งพา
ในทางกลับกัน เงินทุนคริปโตก็ไม่สามารถค้ำจุนตลาดโทเคนไนซ์หุ้นสหรัฐได้ Decentralisedco ประมาณการว่า นักลงทุนต่างชาติถือหุ้นสหรัฐประมาณ 19.86 ล้านล้านดอลลาร์ แม้สเตเบิลคอยน์หนึ่งในสิบทั้งหมดไหลเข้าสู่โทเคนหุ้น ก็เพิ่มเพียงประมาณ 31,000 ล้านดอลลาร์ ส่วนที่เหลือต้องมาจากหุ้นที่ถืออยู่ในบัญชีนายหน้าซื้อขายหลักทรัพย์
สิ่งที่น่าสนใจยิ่งกว่าคือ เงินทุนคริปโตซื้ออะไร ข้อมูลจาก RWA.xyz ณ วันที่ 19 ตุลาคม มูลค่าหุ้นโทเคนไนซ์บนเชนอยู่ที่ประมาณ 3,450 ล้านดอลลาร์ ในจำนวนนี้ โทเคนที่เกี่ยวข้องกับ Strategy รวมประมาณ 368 ล้านดอลลาร์ และที่เกี่ยวข้องกับ Circle ประมาณ 307 ล้านดอลลาร์ รวมกันคิดเป็นประมาณ 19.6% ซึ่งมากกว่าผลรวมของผลิตภัณฑ์ดัชนีตลาดกว้างสี่ตัวถึง 2.6 เท่า
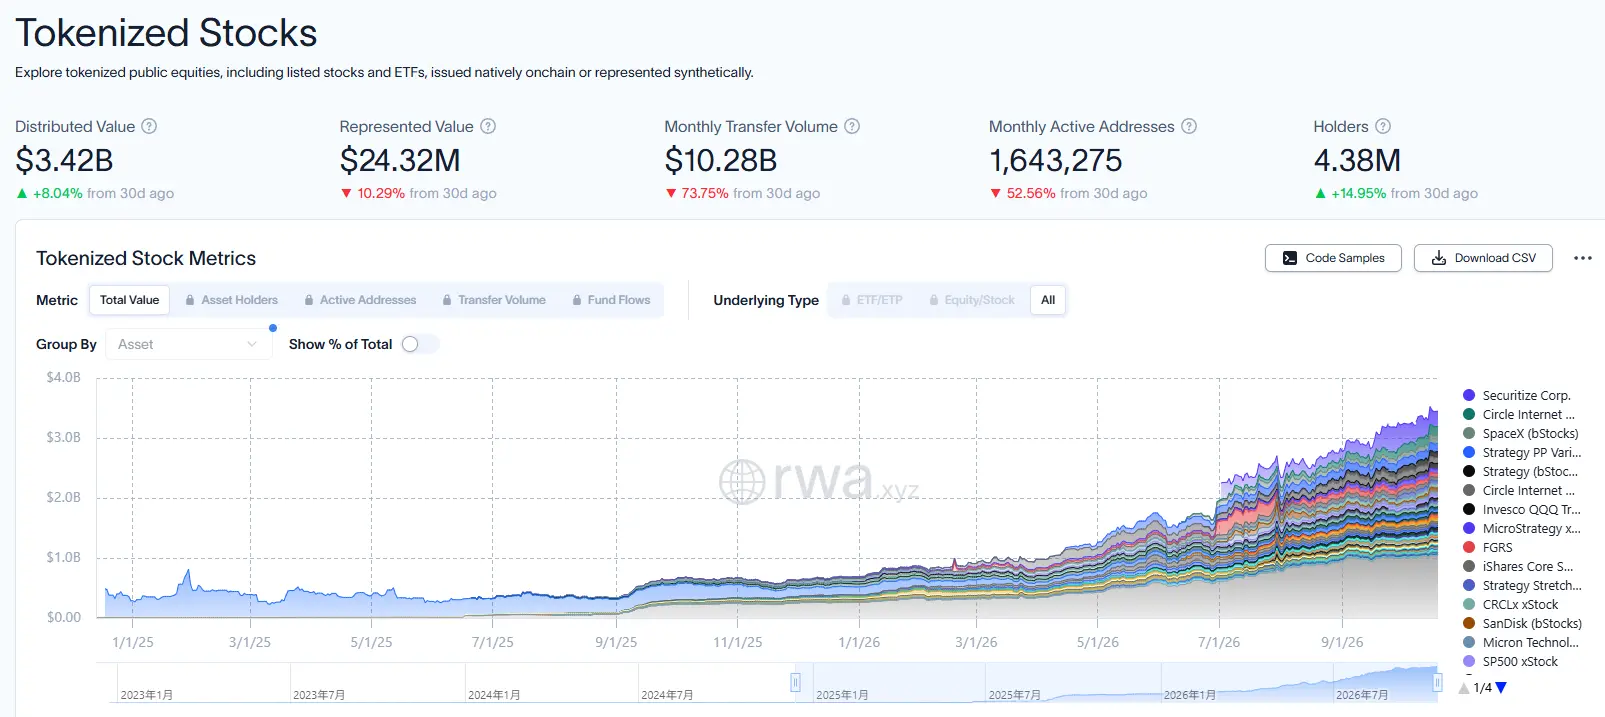
CoinFound ชี้ว่า หุ้นสหรัฐสามอันดับแรกที่กองทุนคริปโตซื้อคือ Circle, Strategy และ Coinbase ซึ่งหุ้นเหล่านี้เคลื่อนไหวไปในทิศทางเดียวกันกับตลาดคริปโต การถือครองเช่นนี้ยากที่จะกระจายความเสี่ยง
รูปแบบที่สามารถคงอยู่ได้อย่างมั่นคง ก็เป็นรูปแบบที่มีการกำกับดูแลที่เข้มงวดที่สุด ตามกฎของ SEC ปริมาณการซื้อขายโทเคนของหุ้นรายตัวต้องไม่เกินสัดส่วนที่กำหนดของปริมาณการซื้อขายเฉลี่ยรายวันของเดือนก่อนหน้า โดยหุ้นใหญ่กำหนดไว้ที่ 0.25% และหุ้นอื่น ๆ ที่ 2.5% การคำนวณแสดงว่า ขีดจำกัดรวมรายวันของหุ้น 63 ตัวแรกของ OKXICE อยู่ที่ประมาณ 710 ล้านดอลลาร์ โดย Nvidia มีขีดจำกัดรายวันประมาณ 64 ล้านดอลลาร์ เมื่อรวมกับสิทธิยับยั้งของผู้ออกหลักทรัพย์ เส้นทางที่ปฏิบัติตามกฎระเบียบยากที่จะขยายขนาดได้ในระยะสั้น
ขณะเดียวกัน ปริมาณสัญญาคงค้างของสัญญาถาวรหุ้น ดัชนี และ ETF บน tradeXYZ อยู่ที่ประมาณ 3,010 ล้านดอลลาร์ คิดเป็น 94% ของมูลค่าโทเคนหุ้นบนเชนทั้งหมด เมื่อต้นเดือนกันยายน พูลสภาพคล่องเหรียญมีม (meme coin) บน Robinhood Chain ถือครอง 53% ของ HIMS โทเคนไนซ์ทั้งหมด คำสั่งซื้อประมาณ 39,000 ดอลลาร์ผลักราคาโทเคนขึ้นไปถึง 132.64 ดอลลาร์ ขณะที่ราคาปิดที่นิวยอร์กอยู่เพียง 28.84 ดอลลาร์
ตลาดคริปโตต้องการหุ้นสหรัฐเพื่อทำให้วัฏจักรมีเสถียรภาพ แต่กลับเข้าถึงได้ตามกฎของวอลล์สตรีทเท่านั้น และรูปแบบที่ปฏิบัติตามกฎระเบียบซึ่งสามารถคงอยู่ได้ ก็ถูกจำกัดอย่างเข้มงวดที่สุด นี่อาจเป็นเหตุผลที่การโทเคนไนซ์หุ้นสหรัฐฟังดูดี แต่ให้ผลช้า
บทสรุป
เป็นเวลานานมาแล้วที่สาเหตุหลักของความเฟื่องฟูและถดถอยของตลาดคริปโตอยู่ที่ว่า มูลค่าของสินทรัพย์ส่วนใหญ่มาจากความคาดหวังของตลาดต่อคริปโตเอง ราคาที่สูงขึ้นดึงดูดเงินทุน เงินทุนก็ผลักราคาให้สูงขึ้นอีก และเช่นเดียวกันเมื่อราคาลดลง ตลาดทั้งหมดขาดจุดยึดที่ไม่ขึ้นอยู่กับอารมณ์ของตัวเอง
หุ้นสหรัฐและพันธบัตรรัฐบาลโทเคนไนซ์มอบจุดยึดเช่นนั้นพอดี มูลค่าของมันมาจากกำไรของบริษัทและระดับอัตราดอกเบี้ย ซึ่งไม่มีความเชื่อมโยงโดยตรงกับราคาคริปโต เมื่อมีสินทรัพย์ประเภทนี้ เงินทุนสามารถอยู่ในตลาดหมีได้ กระดานเทรดและโปรโตคอลสามารถพึ่งพาบริการเพื่อรักษาการดำเนินงาน และนักพัฒนาก็มีเหตุผลที่จะวางแผนระยะยาวข้ามรอบตลาด
เงื่อนไขคือ อุตสาหกรรมคริปโตต้องยอมรับกฎของตลาดแบบดั้งเดิม และปล่อยให้หุ้นสหรัฐเข้าสู่บนเชนในรูปแบบของหลักประกันและที่พักเงินทุน หากเพียงแค่ทำให้มันเป็นเครื่องมือเก็งกำไรเลเวอเรจสูงอีกแบบหนึ่ง ก็จะนำมาซึ่งความผันผวนที่รุนแรงยิ่งขึ้น
นี่ก็หมายความว่า โทเคนเนทีฟจะไม่ผูกขาดเงินทุนบนเชนอีกต่อไป อย่างไรก็ตาม ตลาดคริปโตที่ไม่ต้องฟื้นฟูใหม่ทุกสี่ปี อาจเป็นความหมายที่ลึกซึ้งที่สุดของการโทเคนไนซ์ต่ออุตสาหกรรมนี้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้