


บทวิเคราะห์ Morningstar: หาก Tesla และ SpaceX ควบรวม ใครจะต้องจ่ายแพงกว่ากัน?
 Blockbeats
Tesla และ SpaceX ของ Elon Musk กำลังกลายเป็นสองบริษัทมูลค่าล้านล้านดอลลาร์ที่มีความเชื่อมโยงทางธุรกิจแน่นแฟ้นยิ่งขึ้นเรื่อย ๆ เมื่อ SpaceX เข้าสู่ตลาดสาธารณะ คำถามที่ชวนจินตนาการมากขึ้นก็เริ่มได้รับความสนใจ: สองบริษัทจะควบรวมกันในที่สุดหรือไม่?
Morningstar ระบุในรายงานวิจัยที่เผยแพร่เมื่อวันที่ 9 มิถุนายนว่า การควบรวม Tesla และ SpaceX มีเหตุผลทางธุรกิจที่เพียงพอ ทั้งสองบริษัทต่างลงทุนมหาศาลในปัญญาประดิษฐ์ และกำลังสร้างห่วงโซ่อุปทานรอบชิป พลังงาน การขับขี่อัตโนมัติ และศูนย์ข้อมูล จุดตัดทางธุรกิจในอนาคตอาจขยายกว้างขึ้นอีก
แต่เมื่อเทียบกับการผสานพลังทางเทคโนโลยีแล้ว สิ่งที่กำหนดว่าดีลจะสำเร็จหรือไม่ อาจเป็นความเห็นต่างด้านการประเมินมูลค่าของผู้ถือหุ้นทั้งสองฝ่าย
ตามราคา IPO ของ SpaceX ที่ 135 ดอลลาร์ต่อหุ้น ณ เวลาที่ออกรายงาน มูลค่าตลาดโดยนัยอยู่ที่ประมาณ 1.8 ล้านล้านดอลลาร์ สูงกว่ามูลค่าตลาดของ Tesla ในขณะนั้นที่ประมาณ 1.5 ล้านล้านดอลลาร์อยู่ 20% อย่างไรก็ตาม Morningstar ประเมินมูลค่ายุติธรรมของ SpaceX ไว้เพียง 63 ดอลลาร์ต่อหุ้น
นั่นหมายความว่า แม้ทั้งสองฝ่ายจะมีความเกื้อกูลทางธุรกิจสูง ผู้ถือหุ้น Tesla ก็ไม่จำเป็นต้องยอมจ่ายแพงเพื่อการประเมินมูลค่าที่สูงของ SpaceX และสำหรับผู้ถือหุ้น SpaceX การเข้าร่วมควบรวมด้วยมูลค่าที่ต่ำกว่าราคา IPO อย่างมากก็ไม่น่าดึงดูดเช่นกัน
ความเชื่อมโยงทางธุรกิจระหว่าง Tesla และ SpaceX แน่นแฟ้นแค่ไหนแล้ว?
อันที่จริง ความเชื่อมโยงระหว่าง Tesla และ SpaceX ไม่ได้มีแค่ Elon Musk บริหารทั้งสองบริษัทเท่านั้น
Morningstar ชี้ว่า ในเอกสารยื่น S-1 ล่าสุดที่ SpaceX ยื่นเพื่อ IPO มีการกล่าวถึงชื่อ Tesla ถึง 87 ครั้ง สะท้อนถึงความเชื่อมโยงอย่างกว้างขวางระหว่างสองบริษัทในด้านเงินทุน การจัดซื้อ และการวิจัยพัฒนาเทคโนโลยี
ประการแรกคือระดับการถือหุ้น ณ เวลาที่ออกรายงาน Musk ถือหุ้น Tesla ประมาณ 13% และหากใช้สิทธิซื้อหุ้นที่เกี่ยวข้อง สัดส่วนการถือหุ้นอาจเพิ่มเป็นประมาณ 20% Morningstar คาดว่า หลัง SpaceX เสร็จสิ้น IPO แล้ว Musk จะถือหุ้นประมาณ 49% และควบคุมสิทธิออกเสียงของผู้ถือหุ้นมากกว่า 84%
ในขณะเดียวกัน Tesla เคยลงทุน 2 พันล้านดอลลาร์ใน xAI เมื่อ SpaceX เข้าซื้อ xAI Tesla จึงได้รับสิทธิประโยชน์ทางการเงินใน SpaceX น้อยกว่า 1% โดยถือหุ้นประมาณ 19 ล้านหุ้น
การติดต่อทางธุรกิจก็ใกล้ชิดไม่แพ้กัน
ในปี 2025 SpaceX ซื้อแบตเตอรี่สำรองพลังงาน Megapack จาก Tesla มูลค่าประมาณ 506 ล้านดอลลาร์ และ Cybertruck มูลค่าประมาณ 130 ล้านดอลลาร์ เพื่อใช้ในสิ่งอำนวยความสะดวกที่เกี่ยวข้องของ SpaceX
และความร่วมมือของทั้งสองฝ่ายได้ขยายจากการจัดซื้อพลังงานและอุปกรณ์แบบดั้งเดิม ไปสู่โครงสร้างพื้นฐานด้านปัญญาประดิษฐ์
Tesla, SpaceX และ Intel ร่วมกันผลักดันโครงการ Terafab โดยวางแผนพัฒนาและขยายกำลังการผลิตชิป AI เฉพาะทาง ชิปเหล่านี้อาจนำไปใช้กับหุ่นยนต์มนุษย์ Optimus ของ Tesla รถบรรทุกขับขี่อัตโนมัติ และศูนย์ข้อมูลในวงโคจรที่ SpaceX วางแผนไว้
นอกจากนี้ ทั้งสองบริษัทยังร่วมกันพัฒนาแพลตฟอร์มเอเจนต์ชื่อ Macrohard ซึ่ง Morningstar เข้าใจว่าเป็นระบบ AI ที่สามารถควบคุมคอมพิวเตอร์ได้เองเหมือนมนุษย์
ความร่วมมือเหล่านี้แสดงให้เห็นว่า แม้สองบริษัทจะยืนอยู่ในอุตสาหกรรมยานยนต์และอวกาศตามลำดับ แต่การลงทุนด้านเทคโนโลยีในอนาคตของทั้งคู่กำลังค่อย ๆ รวมเข้าสู่ห่วงโซ่อุตสาหกรรม AI ชุดเดียวกัน
เมื่อดูจากโครงสร้างรายได้ ทั้งสองบริษัทยังอยู่ในช่วงการพัฒนาธุรกิจที่แตกต่างกัน
จากข้อมูลการเงินที่ Morningstar รวบรวม หากนำรายได้ธุรกิจของ Tesla และ SpaceX มารวมกัน ธุรกิจยานยนต์ยังคงครองส่วนแบ่งรายได้สูงสุด ธุรกิจพลังงาน การเก็บพลังงาน และบริการของ Tesla รวมถึงธุรกิจอวกาศ การสื่อสารผ่านดาวเทียม และปัญญาประดิษฐ์ของ SpaceX ประกอบเป็นแหล่งรายได้ที่เหลือ
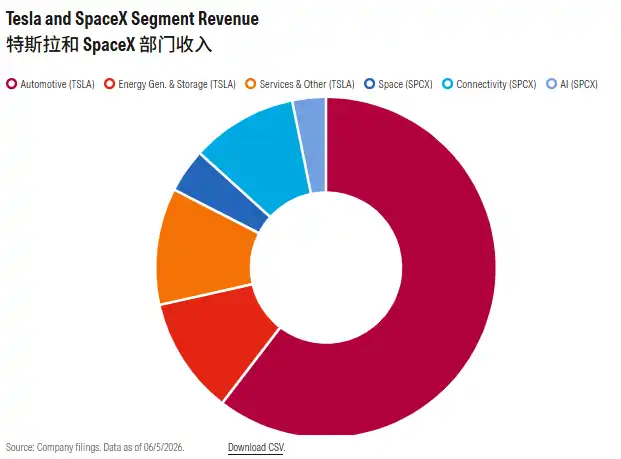
ภาพ: โครงสร้างรายได้แยกตามธุรกิจของ Tesla และ SpaceX ที่มา: เอกสารยื่นของบริษัท, Morningstar; ข้อมูล ณ วันที่ 5 มิถุนายน 2026
โครงสร้างนี้ยังเผยให้เห็นลักษณะสำคัญอย่างหนึ่งของดีลควบรวมที่อาจเกิดขึ้น: ปัจจุบันรายได้ของทั้งสองบริษัทยังมาจากธุรกิจที่ค่อนข้างเติบโตเต็มที่แล้วเป็นหลัก ขณะที่ความคาดหวังของตลาดทุนต่อมูลค่าระยะยาวนั้น ส่วนใหญ่เกี่ยวข้องกับธุรกิจเกิดใหม่ เช่น การขับขี่อัตโนมัติ หุ่นยนต์ และโครงสร้างพื้นฐาน AI
ดังนั้น ตรรกะการลงทุนของการควบรวมจึงไม่ใช่แค่การบวกรายได้ปัจจุบันของสองบริษัทเข้าด้วยกัน แต่เป็นว่าตลาดเชื่อหรือไม่ว่า หลังการรวมกิจการแล้ว ทั้งสองฝ่ายจะสร้างพื้นที่การเติบโตระยะยาวที่ใหญ่ขึ้นได้
ทำไมการควบรวมจึงน่าดึงดูด? หัวใจคือการรวมห่วงโซ่อุตสาหกรรม AI
Morningstar มองว่า เหตุผลที่น่าเชื่อถือที่สุดสำหรับการควบรวม Tesla และ SpaceX ไม่ใช่การประหยัดต้นทุนในความหมายดั้งเดิม แต่เป็นเพราะทั้งสองบริษัทกำลังสร้างระบบเทคโนโลยี AI และโครงสร้างพื้นฐานที่เกื้อกูลกันอย่างสูง
Tesla กำลังพยายามเปลี่ยนจากผู้ผลิตรถยนต์ดั้งเดิม ไปสู่บริษัทเทคโนโลยีที่มีซอฟต์แวร์ขับขี่อัตโนมัติ Robotaxi และหุ่นยนต์มนุษย์เป็นแกนหลัก ส่วน SpaceX ให้การสนับสนุนที่เป็นไปได้สำหรับการเปลี่ยนแปลงนี้ผ่านระบบปัญญาประดิษฐ์ Grok เครือข่ายสื่อสารดาวเทียม Starlink และโครงสร้างพื้นฐานด้านอวกาศ
ตัวอย่างเช่น Morningstar ชี้ว่า Grok อาจกลายเป็นอินเทอร์เฟซ AI ที่หันหน้าเข้าหาผู้ใช้สำหรับระบบขับขี่อัตโนมัติเต็มรูปแบบและ Robotaxi ของ Tesla และนำไปใช้กับหุ่นยนต์มนุษย์ Optimus ต่อไป
ในขณะเดียวกัน Starlink ก็อาจให้การเชื่อมต่อสื่อสารแก่ Robotaxi ช่วยลดการพึ่งพาโครงสร้างพื้นฐานสื่อสารภาคพื้นดินแบบดั้งเดิม
ความร่วมมือด้านพลังงานและกำลังประมวลผลของทั้งสองฝ่ายยิ่งมีความหมายระยะยาวมากกว่า
SpaceX กำลังวางแผนสร้างศูนย์ข้อมูล AI ในวงโคจร โดยหวังจะติดตั้งโครงสร้างพื้นฐานการประมวลผลขนาดใหญ่ในอวกาศ โครงการนี้ต้องใช้ชิปเฉพาะทาง ระบบพลังงาน และอุปกรณ์ที่เกี่ยวข้อง ซึ่งความสามารถของ Tesla ด้านแบตเตอรี่ การเก็บพลังงาน และการผลิตภาคอุตสาหกรรม อาจกลายเป็นแหล่งจัดหาสำคัญของ SpaceX
ในทางกลับกัน เครือข่ายดาวเทียม โครงสร้างพื้นฐานการประมวลผล AI และความสามารถด้านอวกาศของ SpaceX ก็อาจสนับสนุนธุรกิจขับขี่อัตโนมัติและหุ่นยนต์ในอนาคตของ Tesla ได้เช่นกัน
พูดอีกอย่างคือ Tesla สามารถจัดหาพลังงาน ฮาร์ดแวร์ และแอปพลิเคชันปลายทาง ส่วน SpaceX จัดหาการสื่อสาร โครงสร้างพื้นฐานการประมวลผล และความสามารถในการขนส่งทางอวกาศ ทั้งสองฝ่ายกำลังก่อตัวเป็นการผสานพลังห่วงโซ่อุตสาหกรรม AI ที่สมบูรณ์แบบ
อย่างไรก็ตาม นอกเหนือจากการผสานพลังเชิงพาณิชย์แล้ว Morningstar ยังมองว่ามีปัจจัยผลักดันที่สำคัญกว่า: ตัว Musk เองต้องการรวมธุรกิจในเครือให้เป็นกลุ่มบริษัทขนาดใหญ่
ปัจจุบัน Tesla และ SpaceX เป็นสองบริษัทอิสระ แม้จะถูกควบคุมโดยคนคนเดียวกัน การโยกย้ายบุคลากร การแบ่งปันเทคโนโลยี และการจัดซื้อที่เกี่ยวข้องระหว่างสองบริษัท ก็ยังต้องจัดการกับการเปิดเผยธุรกรรมที่เกี่ยวข้อง และความขัดแย้งทางผลประโยชน์ของผู้ถือหุ้นที่อาจเกิดขึ้น
หากสองบริษัทควบรวมเป็นกลุ่มเดียวกัน Musk จะสามารถจัดสรรวิศวกรและทรัพยากรเทคโนโลยีภายในได้โดยตรงมากขึ้น พร้อมลดปัญหาธรรมาภิบาลที่อาจเกิดจากธุรกรรมข้ามบริษัท
สำหรับ Musk แล้ว การควบรวมอาจทำให้การบริหารจัดการธุรกิจในเครือเป็นเอกภาพมากขึ้น
ตรรกะทางธุรกิจฟังขึ้น แต่การควบรวมอาจไม่ใช่ทางเลือกที่ดีที่สุด
แม้ Morningstar จะยอมรับมูลค่าที่เป็นไปได้ของการรวมกิจการของทั้งสองบริษัท แต่รายงานก็ชี้ด้วยว่า การผสานพลังหลายอย่างไม่จำเป็นต้องเกิดขึ้นผ่านการควบรวมเต็มรูปแบบเสมอไป
เมื่อมองจากกลยุทธ์ระยะยาว ทั้งสองบริษัทกำลังเข้าใกล้โครงสร้างพื้นฐานและการประยุกต์ใช้ปัญญาประดิษฐ์ แต่ภารกิจหลักในปัจจุบันยังมีความแตกต่างอย่างชัดเจน
เป้าหมายของ Tesla คือการค่อย ๆ ลดการพึ่งพาการขายรถยนต์และแบตเตอรี่ หันไปสู่ซอฟต์แวร์ขับขี่อัตโนมัติ บริการ Robotaxi และหุ่นยนต์มนุษย์ ส่วนจุดเน้นระยะใกล้ของ SpaceX คือการขยายขีดความสามารถในการปล่อยจรวด Starship ต่อไป ขยายเครือข่าย Starlink ด้วยการส่งดาวเทียมเพิ่ม และผลักดัน Grok AI และศูนย์ข้อมูล Colossus ให้เป็นเชิงพาณิชย์
ในจำนวนนี้ การพัฒนาคลัสเตอร์ประมวลผล AI ในวงโคจรเป็นหนึ่งในโครงการระยะยาวที่สำคัญที่สุดของ SpaceX และเป็นหนึ่งในเหตุผลหลักที่ Morningstar มองว่า SpaceX แสวงหาการระดมทุนผ่าน IPO
อย่างไรก็ตาม โครงการนี้ยังเผชิญความไม่แน่นอนด้านความเป็นไปได้ทางเทคนิคและผลตอบแทนเชิงพาณิชย์
Morningstar ชี้ว่า แม้ Tesla จะไม่ควบรวมกับ SpaceX ทั้งสองฝ่ายก็สามารถบรรลุการผสานพลังเชิงพาณิชย์ที่คล้ายกันได้ผ่านการจัดตั้งกิจการร่วมค้า การลงนามข้อตกลงจัดหาระยะยาว หรือการสร้างความสัมพันธ์แบบผู้จัดหาแบบดั้งเดิม ตัวอย่างเช่น Tesla สามารถจัดหาอุปกรณ์เก็บพลังงานให้ SpaceX ต่อไปได้ และทั้งสองฝ่ายก็สามารถร่วมลงทุนในชิป AI เฉพาะทางและศูนย์ข้อมูลในวงโคจรได้ โดยไม่ต้องเปลี่ยนโครงสร้างผู้ถือหุ้นปัจจุบัน
ดังนั้น การที่ธุรกิจของสองบริษัทเชื่อมโยงกันแน่นแฟ้นขึ้นเรื่อย ๆ ในอนาคต จึงไม่ได้หมายความว่าการควบรวมเต็มรูปแบบจะเป็นทางเลือกที่มีประสิทธิภาพที่สุดเสมอไป
นอกจากนี้ ปัญหาด้านกฎระเบียบก็อาจเป็นอุปสรรค SpaceX เป็นผู้รับเหมารายสำคัญของรัฐบาลและกองทัพสหรัฐฯ ขณะที่ Tesla มีธุรกิจรถยนต์และแบตเตอรี่ขนาดใหญ่ในจีน หากสองบริษัทควบรวมกัน อาจกระตุ้นให้หน่วยงานกำกับดูแลของสหรัฐฯ ตรวจสอบความเสี่ยงด้านห่วงโซ่อุปทานและความมั่นคงแห่งชาติเพิ่มเติม
อุปสรรคที่แท้จริง: ทำไม SpaceX ถึงแพงกว่า Tesla?
เมื่อเทียบกับการผสานพลังทางธุรกิจและปัญหากฎระเบียบแล้ว Morningstar มองว่า ความเห็นต่างด้านการประเมินมูลค่าอาจเป็นอุปสรรคที่แก้ยากที่สุดของดีลควบรวม
ตามข้อมูลตลาด ณ เวลาที่ออกรายงาน ราคา IPO ของ SpaceX ที่ 135 ดอลลาร์ต่อหุ้น คิดเป็นมูลค่าตลาดประมาณ 1.8 ล้านล้านดอลลาร์ ส่วนมูลค่าตลาดของ Tesla ในขณะนั้นอยู่ที่ประมาณ 1.5 ล้านล้านดอลลาร์ นั่นหมายความว่า แม้ Tesla จะมีธุรกิจที่เติบโตเต็มที่แล้วซึ่งใหญ่กว่าและกระแสเงินสดอิสระเป็นบวก แต่มูลค่าตลาดของ SpaceX ก็ยังสูงกว่าประมาณ 20%
ที่น่าสนใจยิ่งกว่าคือ การประเมินมูลค่าของ SpaceX ปรับตัวสูงขึ้นอย่างมากในช่วงเวลาสั้น ๆ
Morningstar ชี้ว่า ในเดือนกรกฎาคม 2025 มูลค่าของ SpaceX อยู่ที่ประมาณ 4 แสนล้านดอลลาร์เท่านั้น หลังจากนั้น SpaceX เข้าซื้อธุรกิจ AI ของ Musk โดยดีลดังกล่าวประเมินมูลค่า SpaceX เองไว้ประมาณ 1 ล้านล้านดอลลาร์ และประเมินมูลค่าธุรกิจ AI ไว้ประมาณ 2.5 แสนล้านดอลลาร์
เมื่อถึงช่วงกำหนดราคา IPO ในเดือนมิถุนายน 2026 มูลค่าตลาดโดยนัยของ SpaceX ก็เพิ่มขึ้นอีกเป็นประมาณ 1.8 ล้านล้านดอลลาร์ เบื้องหลังการปรับตัวขึ้นอย่างรวดเร็วของมูลค่า สะท้อนถึงความคาดหวังเชิงบวกของตลาดต่อพื้นที่การเติบโตระยะยาวของ Starlink ปัญญาประดิษฐ์ และโครงสร้างพื้นฐานการประมวลผลในอวกาศ
แต่ Morningstar เตือนว่า การประเมินมูลค่าที่สูงของ SpaceX ได้รวมความคาดหวังการเติบโตในอนาคตจำนวนมากไว้แล้ว ซึ่งการเติบโตเหล่านี้ยังไม่แปรเป็นกระแสเงินสดอย่างสมบูรณ์ นี่ก็เป็นเหตุผลที่ผู้ถือหุ้น Tesla อาจมีท่าทีระมัดระวัง
รายงานระบุว่า แม้นักลงทุน Tesla มักเต็มใจประเมินวิสัยทัศน์ด้านเทคโนโลยีของ Musk จากมุมมองระยะยาว แต่ในช่วงไม่กี่ปีที่ผ่านมา Tesla โดยรวมสามารถสร้างกระแสเงินสดอิสระเป็นบวก และพึ่งพาเงินทุนของตัวเองสนับสนุนการขยายธุรกิจเป็นหลัก
ในทางตรงกันข้าม SpaceX ณ เวลาที่ออกรายงาน ยังอยู่ในช่วงที่กระแสเงินสดอิสระติดลบ และยังต้องทุ่มเงินจำนวนมากให้กับโครงการที่ใช้เงินทุนเข้มข้น เช่น ศูนย์ข้อมูลในวงโคจร
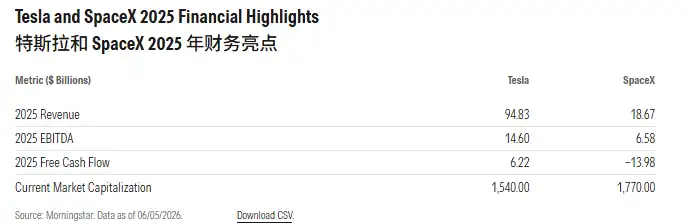
การเปรียบเทียบข้อมูลการเงินหลักปี 2025 ของ Tesla และ SpaceX หน่วย: พันล้านดอลลาร์; ที่มา: Morningstar ข้อมูลมูลค่าตลาด ณ วันที่ 5 มิถุนายน 2026
นั่นหมายความว่า หากสองบริษัทควบรวมกัน ผู้ถือหุ้น Tesla ไม่เพียงต้องยอมรับการประเมินมูลค่าที่สูงของ SpaceX แต่ยังอาจต้องร่วมแบกรับความต้องการระดมทุนในอนาคตของ SpaceX ด้วย หากการลงทุนใหม่ไม่สามารถครอบคลุมด้วยกระแสเงินสดจากการดำเนินงาน บริษัทหลังควบรวมอาจต้องออกหุ้นระดมทุนอย่างต่อเนื่อง ซึ่งจะทำให้สัดส่วนผู้ถือหุ้นเดิมเจือจางลง
สำหรับผู้ถือหุ้น Tesla แล้ว ปัญหาไม่ใช่แค่ว่า SpaceX มีศักยภาพการเติบโตระยะยาวมหาศาลหรือไม่ แต่เป็นว่าศักยภาพเหล่านี้คุ้มค่าที่จะซื้อด้วยการประเมินมูลค่าที่สูงในปัจจุบันหรือไม่ และในอนาคตจำเป็นต้องแบกรับต้นทุนการระดมทุนเพิ่มเติมเพื่อทำให้วิสัยทัศน์เหล่านี้เป็นจริงหรือไม่
การคำนวณของ Morningstar: ผู้ถือหุ้น Tesla อาจเรียกร้องถือหุ้น 50%-66% ในบริษัทหลังควบรวม
หากทั้งสองฝ่ายตัดสินใจควบรวมในที่สุด การจัดสรรหุ้นของบริษัทหลังควบรวมจะเป็นประเด็นเจรจาที่เป็นแกนกลางที่สุด
Morningstar มองว่า แม้ Musk จะเป็นผู้ถือหุ้นรายใหญ่ของทั้งสองบริษัท แต่ผู้ถือหุ้นรายอื่นของ Tesla ก็ยังมีอิทธิพลมากพอที่จะเรียกร้องให้แก้ไขเงื่อนไขดีล หรือแม้แต่ขัดขวางแผนควบรวมที่ยอมรับไม่ได้
โดยเฉพาะในกรณีที่การประเมินมูลค่าของ SpaceX สูงกว่า Tesla แต่กระแสเงินสดอิสระยังติดลบ ผู้ถือหุ้น Tesla ก็ไม่จำเป็นต้องยอมรับสถานะที่อ่อนแอกว่าในบริษัทหลังควบรวม
Morningstar คาดว่า ผู้ถือหุ้น Tesla อาจเรียกร้องให้ได้หุ้นอย่างน้อย 50% ในบริษัทหลังควบรวม หรืออาจต้องการสัดส่วนการควบคุมที่สูงกว่านั้น ตามการประเมินมูลค่ายุติธรรมของทั้งสองบริษัทโดย Morningstar สัดส่วนการจัดสรรหุ้นที่สมเหตุสมผลกว่าคือ ผู้ถือหุ้น Tesla ถือ 66% และผู้ถือหุ้น SpaceX ถือ 34%
เมื่อพิจารณาโดยรวม Morningstar ประเมินว่า ช่วงสัดส่วนการถือหุ้นที่ผู้ถือหุ้น Tesla อาจยอมรับได้คือ 50% ถึง 66%
แต่ปัญหาอยู่ที่ว่า ผู้ถือหุ้น SpaceX ไม่จำเป็นต้องยอมรับเงื่อนไขเช่นนี้ ตามราคา IPO ของ SpaceX ที่ 135 ดอลลาร์ต่อหุ้น มูลค่าตลาดอยู่ที่ประมาณ 1.8 ล้านล้านดอลลาร์ ขณะที่ Morningstar ประเมินมูลค่ายุติธรรมของ SpaceX ไว้เพียง 63 ดอลลาร์ต่อหุ้น ต่ำกว่าราคา IPO ประมาณ 53%
หากทั้งสองฝ่ายควบรวมตามการคำนวณมูลค่ายุติธรรมของ Morningstar นั่นหมายความว่า ผู้ถือหุ้น SpaceX ต้องยอมรับการประเมินมูลค่าที่ต่ำกว่าราคา IPO อย่างมาก สำหรับนักลงทุนใหม่ที่ซื้อหุ้น SpaceX ในราคาสูง เงื่อนไขนี้ไม่น่าดึงดูดอย่างชัดเจน
ในทางกลับกัน หากทำดีลตามการประเมินมูลค่า IPO ของ SpaceX ผู้ถือหุ้น Tesla ก็อาจมองว่า ตนกำลังใช้บริษัทที่สร้างกระแสเงินสดอิสระเป็นบวก ไปจ่ายส่วนเกินที่สูงเกินไปให้กับอีกบริษัทที่พึ่งพาความคาดหวังการเติบโตในอนาคตอย่างมาก
นอกจากนี้ เนื่องจากสัดส่วนหุ้นที่หมุนเวียนในตลาดสาธารณะช่วงแรกของ IPO ของ SpaceX ยังต่ำ สภาพคล่องของหุ้นจึงค่อนข้างจำกัด Morningstar มองว่า ผู้ถือหุ้นและคณะกรรมการของ Tesla อาจเรียกร้องเพิ่มเติมให้ได้รับข้อตกลงด้านหุ้นและสภาพคล่องที่เป็นประโยชน์มากกว่าในโครงสร้างดีล
ท้ายที่สุด ความขัดแย้งหลักที่ผู้ถือหุ้นทั้งสองฝ่ายเผชิญคือ นักลงทุน Tesla ต้องการหลีกเลี่ยงการจ่ายแพงเกินไปสำหรับการเติบโตในอนาคตของ SpaceX ส่วนนักลงทุน SpaceX ก็ไม่ต้องการยอมรับส่วนลดจำนวนมากเมื่อเทียบกับการประเมินมูลค่า IPO
ความเห็นต่างนี้อาจมากพอที่จะขัดขวางไม่ให้ดีลสำเร็จ
ความคืบหน้าล่าสุด: Tesla และ SpaceX เริ่มประเมินการควบรวมอย่างเป็นทางการ
ตอนที่ออกรายงานในเดือนมิถุนายน Morningstar เคยชี้ว่า ตลาดมีข่าวว่าสองบริษัทหารือเรื่องการควบรวมแล้ว แต่ทั้งสองฝ่ายยังไม่ได้ประกาศดีลอย่างเป็นทางการ หลังจาก SpaceX เข้าจดทะเบียนและมีมูลค่าตลาดสาธารณะแล้ว คณะกรรมการของ Tesla จะสามารถประเมินราคาที่เหมาะสมของดีลที่อาจเกิดขึ้นได้แม่นยำขึ้น
ตอนนั้น Morningstar คาดว่า เมื่อพิจารณาจากความเร็วในการผลักดันดีลใหญ่ของธุรกิจในเครือ Musk หากทั้งสองฝ่ายตัดสินใจควบรวมในที่สุด ดีลอาจเกิดขึ้นภายในหนึ่งปีหลัง IPO ของ SpaceX
บัดนี้ คำทำนายนี้มีความคืบหน้าใหม่แล้ว
เมื่อวันที่ 21 ตุลาคม ตามรายงานของ Reuters, Bloomberg และสื่ออื่น ๆ Musk ยืนยันในการประชุมรายงานผลประกอบการไตรมาส 3 ของ SpaceX ว่า SpaceX และ Tesla ได้จัดตั้งคณะกรรมการพิเศษที่ประกอบด้วยกรรมการอิสระแยกกัน เพื่อประเมินความเป็นไปได้ของการควบรวมอย่างเป็นทางการ
Musk กล่าวว่า ทั้งสองบริษัทมีพื้นที่ความร่วมมือกว้างขวางในด้านซอฟต์แวร์อัจฉริยะขั้นสูง การออกแบบชิป Terafab หุ่นยนต์ ศูนย์ข้อมูลในวงโคจร และเครือข่ายสื่อสาร ดังนั้นการรวมกิจการจึงมีมูลค่าทางธุรกิจค่อนข้างมาก
อย่างไรก็ตาม เนื่องจาก Musk ดำรงตำแหน่งซีอีโอของทั้งสองบริษัทพร้อมกัน และถือหุ้นจำนวนมาก เขาจึงระบุว่าตนเป็นผู้มีส่วนได้เสียและจะไม่เข้าร่วมการเจรจาของคณะกรรมการพิเศษ ปัจจุบัน ทั้งสองฝ่ายยังไม่ได้ตกลงเงื่อนไขดีลที่เฉพาะเจาะจง การควบรวมยังมีความไม่แน่นอน
ตามคำกล่าวของ Musk ดีลที่อาจเกิดขึ้นยังต้องได้รับการสนับสนุนจากผู้ถือหุ้น Tesla โดยต้องได้คะแนนเสียงเห็นชอบอย่างน้อย 50% ของหุ้น Tesla ทั้งหมด ไม่ใช่แค่เสียงข้างมากธรรมดาของหุ้นที่มาลงคะแนน
ในขณะเดียวกัน ผลประกอบการไตรมาส 3 ล่าสุดที่ SpaceX ประกาศ ก็ให้บริบททางการเงินใหม่แก่การควบรวมที่อาจเกิดขึ้น รายได้รายไตรมาสของบริษัทเติบโต 161% เมื่อเทียบกับปีก่อน แตะ 14.58 พันล้านดอลลาร์ กำไรสุทธิแตะ 4.4 พันล้านดอลลาร์ อย่างไรก็ตาม เมื่อการลงทุนโครงสร้างพื้นฐานด้านกำลังประมวลผล AI ขยายตัวอย่างต่อเนื่อง รายจ่ายลงทุนในไตรมาสดังกล่าวก็สูงถึง 19.6 พันล้านดอลลาร์
นั่นหมายความว่า เมื่อเทียบกับตอนที่ Morningstar ออกรายงานในเดือนมิถุนายน ขนาดธุรกิจและสถานะกำไรของ SpaceX เปลี่ยนไปแล้ว แต่ความต้องการรายจ่ายลงทุนมหาศาลก็ยังเป็นปัจจัยที่นักลงทุนต้องพิจารณา
สำหรับการควบรวมยักษ์ใหญ่ที่มีขนาดประมาณ 3.5 ล้านล้านดอลลาร์ การผสานพลังทางเทคโนโลยีและธุรกิจอาจไม่ใช่ปัญหาที่ยากที่สุด ความท้าทายที่แท้จริงยังคงเป็น: ผู้ถือหุ้นทั้งสองฝ่ายจะตกลงกันได้หรือไม่ในเรื่องการประเมินมูลค่า การจัดสรรหุ้น และความรับผิดชอบในการระดมทุนในอนาคต
คำถามหลักที่ Morningstar เคยตั้งไว้ จึงกลายเป็นจริงมากขึ้น: Tesla และ SpaceX จะร่วมกันสร้างมูลค่าระยะยาวที่ใหญ่ขึ้นได้หรือไม่ และนักลงทุนต้องจ่ายราคาสูงแค่ไหนเพื่อวิสัยทัศน์นี้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้