


ถ้าราคาน้ำมันไม่ลง อัตราผลตอบแทนพันธบัตรสหรัฐฯ ก็ยังไม่ถึงจุดสูงสุด
 Odaily
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
อัตราผลตอบแทนพันธบัตรสหรัฐฯ จะถึงจุดสูงสุดเมื่อใด เป็นหนึ่งในคำถามที่ตอบยากที่สุดในตลาดขณะนี้ งานวิจัยเชิงปริมาณข้ามสินทรัพย์ล่าสุดของ Citi แสดงให้เห็นว่า การปรับตัวลงของราคาน้ำมันแทบจะเป็นเงื่อนไขจำเป็นก่อนที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ จะถึงจุดสูงสุด และความตึงเครียดทางภูมิรัฐศาสตร์ที่ยืดเยื้อในปัจจุบันทำให้ราคาน้ำมันยังคงสูง ซึ่งหมายความว่าจุดสูงสุดสุดท้ายของอัตราผลตอบแทนอาจยังมาไม่ถึง
ตาม Zhui Feng Trading Desk งานวิจัยของ Citi ระบุว่า อัตราเงินเฟ้อคาดการณ์ (breakeven inflation) ระยะสั้น และการปรับตัวลงของราคาน้ำมัน เป็นสัญญาณนำที่เชื่อถือได้มากที่สุดในอดีตสำหรับการคาดการณ์จุดสูงสุดของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อย่างไรก็ตาม ปัจจุบันอัตราเงินเฟ้อคาดการณ์ยังคงแข็งแกร่งขึ้นแทนที่จะปรับตัวลง และดัชนีดอลลาร์สหรัฐ (DXY) ก็กลับมาแข็งค่าขึ้นอีกครั้งเมื่อเร็วๆ นี้ ซึ่งทั้งสองอย่างชี้ว่าจุดสูงสุดของอัตราผลตอบแทนยังไม่เกิดขึ้น ในขณะเดียวกัน สัญญาณตลาด เช่น ส่วนต่างอัตราผลตอบแทนพันธบัตร high yield ที่กว้างขึ้น และหุ้น cyclical ที่อ่อนแอกว่าหุ้น defensive ก็แสดงลักษณะที่สอดคล้องกับจุดสูงสุดของอัตราผลตอบแทนแล้ว ทำให้สัญญาณในปัจจุบันขัดแย้งกัน และการคาดการณ์ทิศทางทำได้ยากมาก
ในด้านการจัดสรรสินทรัพย์ โมเดลวัฏจักรของ Citi ปัจจุบันใช้กลยุทธ์ "ช่วงปลายวัฏจักร" โดยให้น้ำหนักหุ้นและตราสารหนี้ภาคเอกชนต่ำกว่าปกติ (underweight) และให้น้ำหนักพันธบัตร (ยกเว้นพันธบัตรรัฐบาลสหรัฐฯ) และสินค้าโภคภัณฑ์สูงกว่าปกติ (overweight) ทีมกลยุทธ์มหภาคระดับโลกมีมุมมองเป็นกลางต่ออายุคงเหลือ (duration) โดยมีแนวโน้มที่จะได้ประโยชน์จากส่วนต่างอัตราดอกเบี้ยของ ECB เทียบกับ Fed และเลือกหุ้นมากกว่าตราสารหนี้ภาคเอกชน
ราคาน้ำมันเป็นเงื่อนไขจำเป็นสำหรับจุดสูงสุดของอัตราผลตอบแทน
นักวิเคราะห์ Alex Saunders และ Vinh Vo จากทีมกลยุทธ์มหภาคเชิงปริมาณระดับโลกของ Citi ย้ำกรอบการวิเคราะห์ข้ามสินทรัพย์ในรายงาน และเพิ่มช่วงการปรับตัวขึ้นของอัตราดอกเบี้ยอีกสามช่วงที่มากกว่า 70 basis points โดยข้อสรุปหลักแทบไม่เปลี่ยนแปลง
ข้อมูลในอดีตแสดงให้เห็นว่า ก่อนที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีจะถึงจุดสูงสุด ผลการดำเนินงานข้ามสินทรัพย์มีรูปแบบนำ-ตามที่ชัดเจน โดยอัตราเงินเฟ้อคาดการณ์ระยะสั้น (front-end breakeven inflation) มักจะปรับตัวลงก่อนจุดสูงสุดของอัตราผลตอบแทน 1 ถึง 2 เดือน และจุดสูงสุดของราคาน้ำมันแทบจะเป็นเงื่อนไขจำเป็นก่อนที่อัตราผลตอบแทนจะถึงจุดสูงสุด ในทางตรงกันข้าม อัตราดอกเบี้ยที่แท้จริงอายุ 2 ปี มักจะยังคงปรับตัวขึ้นต่อหลังจากจุดสูงสุดของอัตราผลตอบแทน ซึ่งเป็นตัวชี้วัดที่ล่าช้า
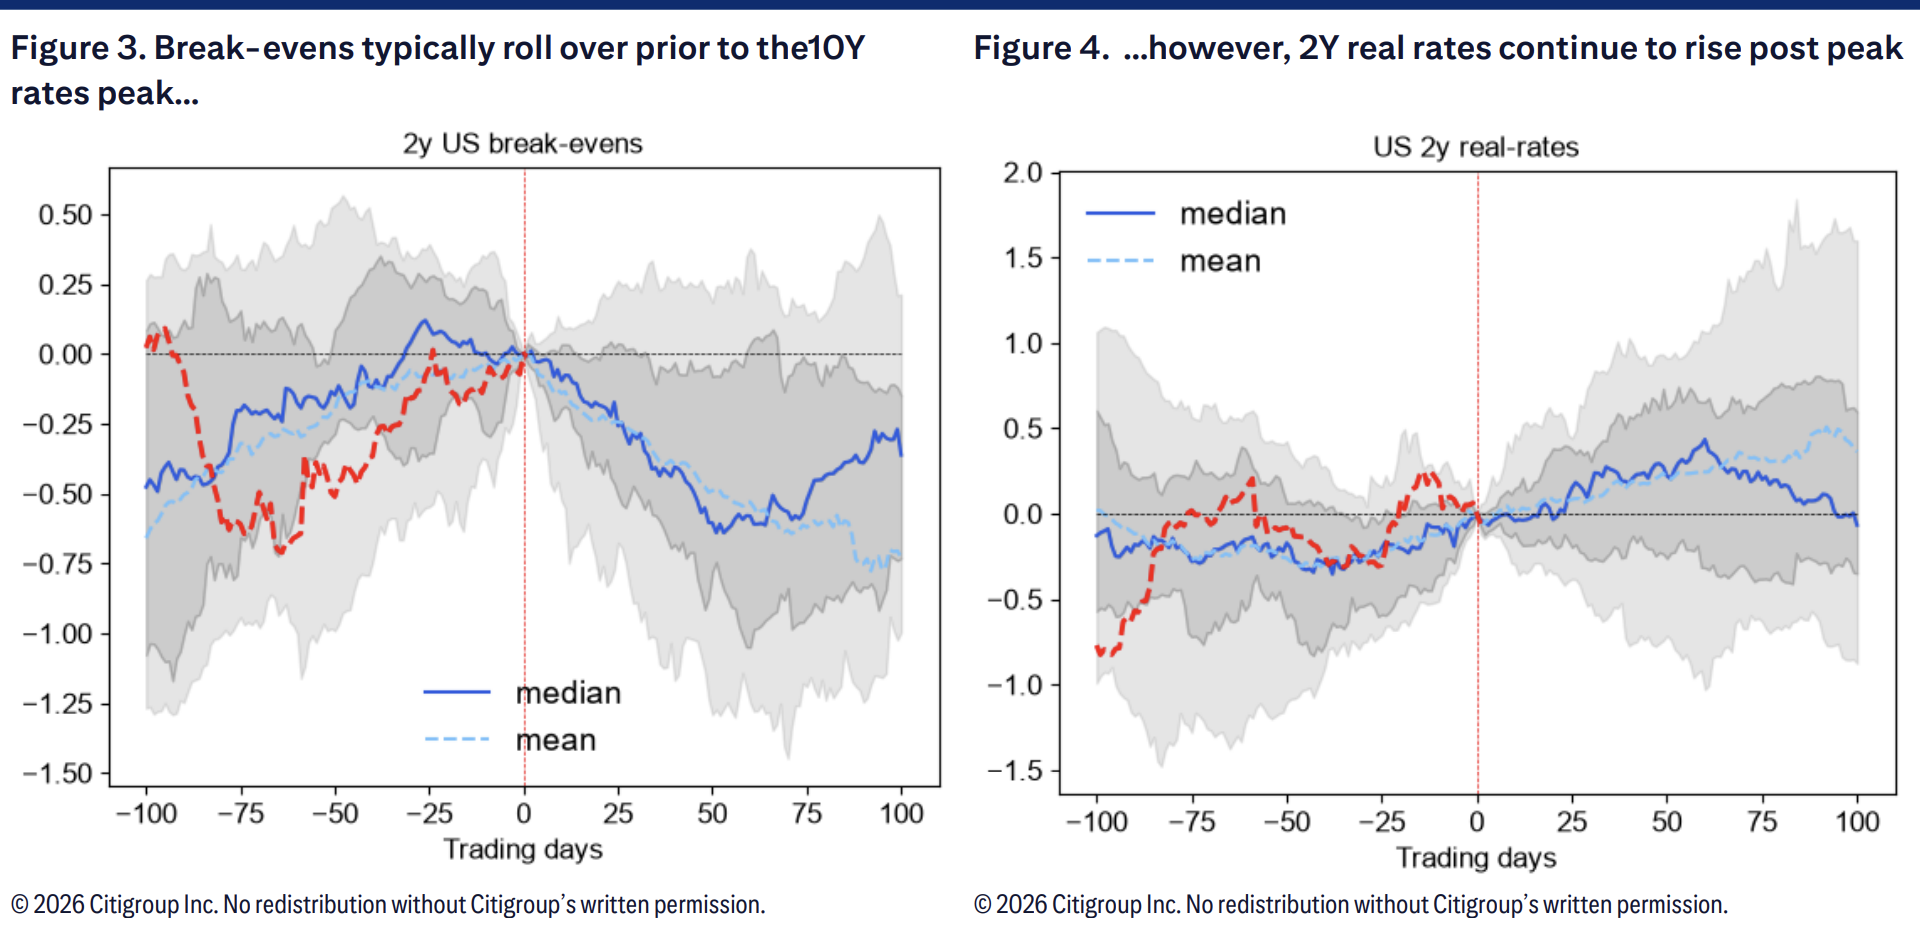
ปัจจุบัน แนวโน้มการแข็งค่าของอัตราเงินเฟ้อคาดการณ์ได้ปรากฏขึ้นแล้ว แต่สัญญาณ "การปรับตัวลง" ที่สำคัญยังไม่เกิดขึ้น Citi ชี้ว่า ความไม่แน่นอนทางภูมิรัฐศาสตร์ที่ยืดเยื้อทำให้ราคาน้ำมันดิบยังคงอยู่ในระดับสูง ทำให้ยากที่จะคาดการณ์ช่วงเวลาที่ราคาน้ำมันจะถึงจุดสูงสุด ในบริบทนี้ การคาดการณ์จุดสูงสุดของอัตราผลตอบแทนใดๆ จึงต้องถูกเลื่อนออกไปอีก
สัญญาณใดใช้ได้ สัญญาณใดใช้ไม่ได้
งานวิจัยของ Citi ได้จัดระบบตัวชี้วัดที่ตลาดใช้กันทั่วไป และแยกแยะอย่างชัดเจนว่าตัวชี้วัดใดมีความหมายนำ และตัวชี้วัดใดที่อาจทำให้เข้าใจผิดได้ง่าย
ในด้านสัญญาณที่ใช้ได้ การแบนราบของเส้นอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 5 ปีถึง 30 ปี (5s30s) มักจะเกิดขึ้นประมาณหนึ่งเดือนก่อนจุดสูงสุด แต่แนวโน้มดังกล่าวได้พลิกกลับในช่วง 25 วันทำการที่ผ่านมา ทำให้สัญญาณเริ่มสับสน การกว้างขึ้นของส่วนต่างอัตราผลตอบแทนพันธบัตร high yield และผลการดำเนินงานที่เหนือกว่าของหุ้นที่มีความเสี่ยงผิดนัดชำระหนี้ต่ำ ก็สอดคล้องกับรูปแบบในอดีตของจุดสูงสุดของอัตราผลตอบแทนเช่นกัน นอกจากนี้ หุ้นคุณภาพ (Quality) มักจะแข็งแกร่งในช่วง 200 วันรอบจุดสูงสุดของอัตราผลตอบแทน ซึ่งเริ่มเห็นแล้วเมื่อเร็วๆ นี้ ส่วนหุ้นเติบโต (Growth) มักจะถึงจุดสูงสุดก่อนที่อัตราผลตอบแทนจะถึงจุดสูงสุด และหลังจากนั้นก็มักจะให้ผลตอบแทนต่ำกว่าตลาดอย่างต่อเนื่อง
ในด้านสัญญาณที่ใช้ไม่ได้หรือล่าช้า Citi ระบุชัดเจนว่า ข้อมูล CPI พื้นฐานและ CPI รวมอัตราการเติบโตปีต่อปีเป็นตัวชี้วัดที่ล่าช้า ตัวเลข CPI ที่ร้อนแรงเมื่อเร็วๆ นี้ ไม่ได้ตัดความเป็นไปได้ที่อัตราผลตอบแทนจะถึงจุดสูงสุดแล้ว อัตราดอกเบี้ยที่แท้จริงอายุ 2 ปี ก็จะไม่พลิกกลับที่จุดเปลี่ยนของอัตราผลตอบแทนเช่นกัน ดัชนี VIX แทบไม่มีคุณค่าในการอ้างอิงสำหรับจังหวะเวลาของอัตราผลตอบแทน แต่ในอดีตมักจะปรับตัวลงหลังจากยืนยันจุดสูงสุดแล้ว
สัญญาณปัจจุบันขัดแย้งกัน
Citi ยอมรับว่า เมื่อเปรียบเทียบพลวัตของตลาดปัจจุบันกับรูปแบบในอดีต สัญญาณที่ได้มีความขัดแย้งอย่างชัดเจน ทำให้ยากที่จะตัดสินทิศทางได้อย่างชัดเจน
ในด้านหนึ่ง ผลการดำเนินงานของหุ้น cyclical เทียบกับหุ้น defensive อ่อนแอลงติดต่อกัน 2 ถึง 3 เดือนแล้ว และส่วนต่างอัตราผลตอบแทนพันธบัตร high yield ก็กว้างขึ้น ซึ่งสอดคล้องกับลักษณะตลาดหลังจุดสูงสุดของอัตราผลตอบแทน ในอีกด้านหนึ่ง อัตราเงินเฟ้อคาดการณ์ยังคงแข็งแกร่งขึ้น ดัชนีดอลลาร์สหรัฐกลับมาแข็งค่าขึ้นอีกครั้งเมื่อเร็วๆ นี้ และราคาน้ำมันยังคงได้รับแรงหนุนจากปัจจัยทางภูมิรัฐศาสตร์ ทั้งสามอย่างชี้ร่วมกันว่าจุดสูงสุดสุดท้ายของอัตราผลตอบแทนอาจยังอยู่ข้างหน้า
Citi มองว่า หากสถานการณ์ทางภูมิรัฐศาสตร์มีความคืบหน้าในเชิงบวก โดยเฉพาะหลังการเลือกตั้งกลางสมัย จะเพิ่มความน่าจะเป็นที่ราคาน้ำมันจะถึงจุดสูงสุดอย่างมีนัยสำคัญ และสร้างเงื่อนไขให้อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวลงอย่างต่อเนื่อง ก่อนหน้านั้น แนวโน้มระยะสั้นของอัตราผลตอบแทนจะยังคงมีความไม่แน่นอนสูง
ภายใต้กรอบการตัดสินข้างต้น โมเดลวัฏจักรของ Citi ได้เปลี่ยนเป็นโหมด "ช่วงปลายวัฏจักร" แล้ว โดยเฉพาะอย่างยิ่ง โมเดลให้น้ำหนักหุ้นและตราสารหนี้ภาคเอกชนต่ำกว่าปกติ ให้น้ำหนักพันธบัตร (แต่ไม่รวมพันธบัตรรัฐบาลสหรัฐฯ) และสินค้าโภคภัณฑ์สูงกว่าปกติ และเมื่อเร็วๆ นี้ได้ปรับลดหุ้นลงเป็นน้ำหนักต่ำกว่าปกติเพิ่มเติม ทีมกลยุทธ์มหภาคระดับโลกมีมุมมองเป็นกลางต่ออายุคงเหลือโดยรวม โดยในกลยุทธ์อัตราดอกเบี้ยมีแนวโน้มที่จะได้ประโยชน์จากส่วนต่างอัตราดอกเบี้ยของ ECB เทียบกับ Fed และเลือกลงทุนในหุ้นมากกว่าตราสารหนี้ภาคเอกชน หัวใจของตรรกะการจัดสรรนี้คือ ก่อนที่สัญญาณจุดสูงสุดของอัตราผลตอบแทนจะยังไม่ชัดเจน และราคาน้ำมันกับอัตราเงินเฟ้อคาดการณ์ยังไม่ปรับตัวลงอย่างเด็ดขาด การมีมุมมองเป็นกลางต่อพันธบัตรสหรัฐฯ แทนที่จะมีสถานะ long เชิงรุก จะรอบคอบกว่า
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้