


ทำไมคุณถึงถูก Papertrade เล่นงานกลับ?
 Odaily
Papertrade แพลตฟอร์มซื้อขายอนุพันธ์แบบ on-chain เป็นหนึ่งในโปรเจกต์ที่ร้อนแรงที่สุดในขณะนี้
จากข้อมูลของ DefiLlama รายได้โปรโตคอล 7 วันล่าสุดของ Papertrade สูงถึง 42.24 ล้านดอลลาร์สหรัฐ อยู่ในอันดับสามของกระดานรายได้โปรโตคอลทั้งอุตสาหกรรม รองจาก Tether และ Circle เท่านั้น ผลงานนี้ยังแซงหน้า Pump.fun ที่ 16.06 ล้านดอลลาร์สหรัฐ และ Hyperliquid ที่ 14.56 ล้านดอลลาร์สหรัฐ
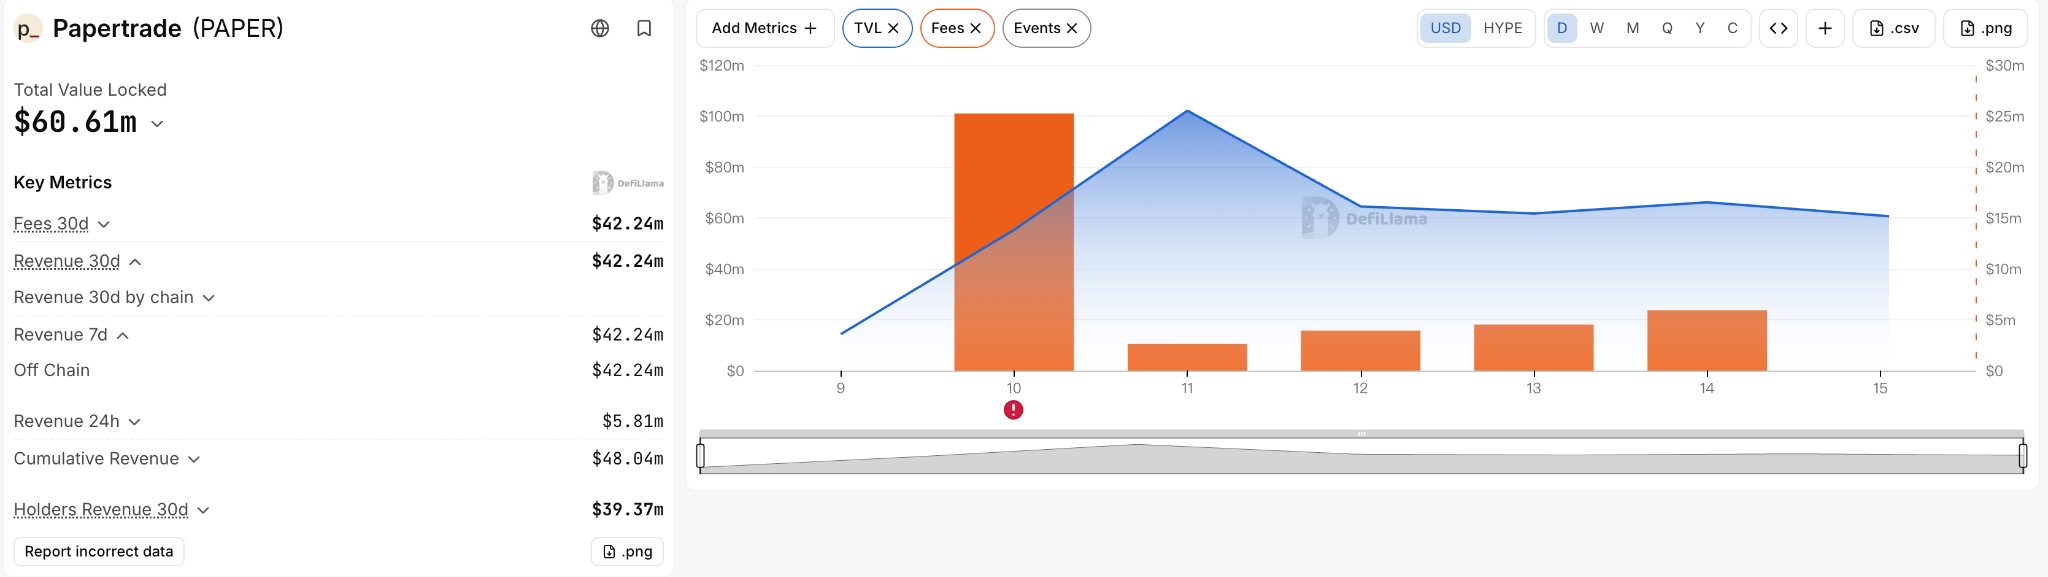
https://defillama.com/protocol/papertrade
แพลตฟอร์มซื้อขายที่เพิ่งเปิดตัวไม่นาน อาศัยโมเดลแรงจูงใจที่ดุดันมากเพียงไม่กี่วัน รายได้กลับแซงหน้าโปรโตคอลชั้นนำที่ดำเนินงานมาหลายปีหลายราย
แต่เบื้องหลังการเติบโตแบบก้าวกระโดดของโปรโตคอล Papertrade คือการขาดทุนจริงของเทรดเดอร์ทีละรายการ
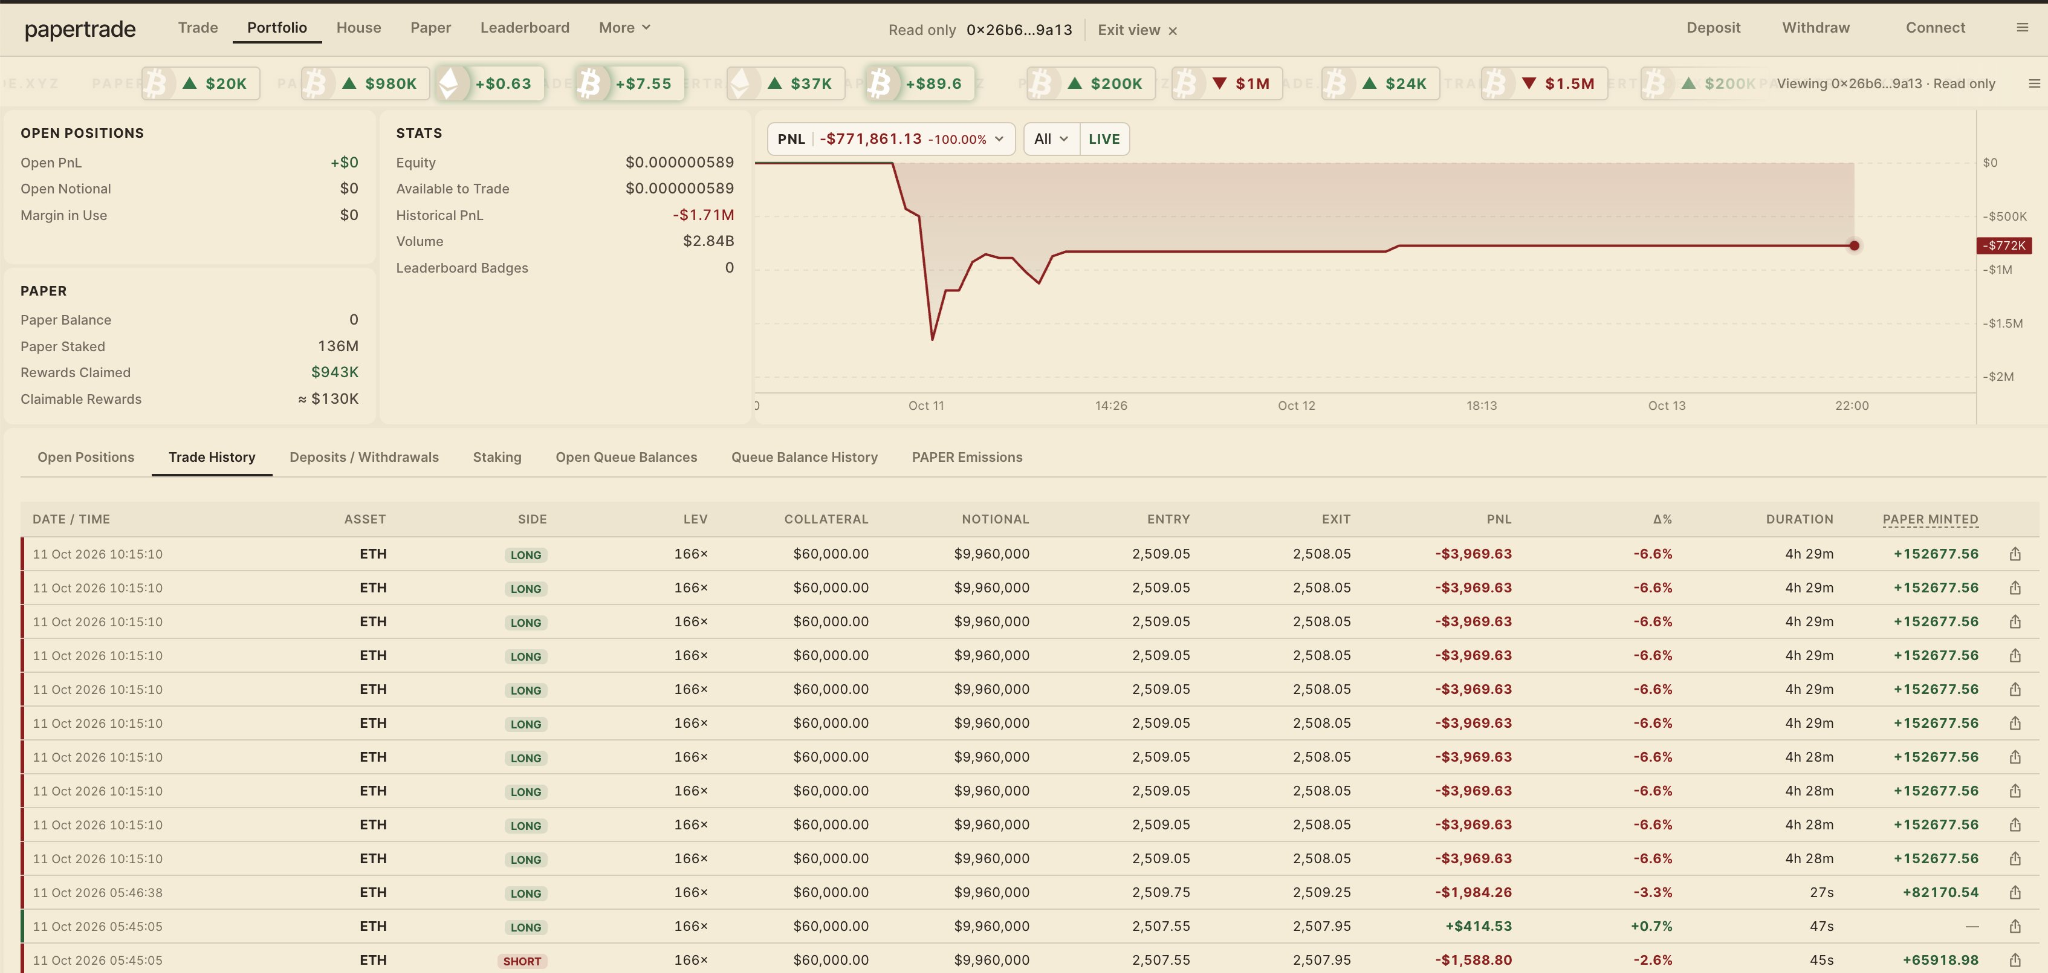
เมื่อวันที่ 13 ตุลาคม ตามการติดตามของ Lookonchain เทรดเดอร์รายหนึ่งสร้างวอลุ่มการซื้อขายตามสัญญาสูงถึง 2,840 ล้านดอลลาร์สหรัฐบน Papertrade ขาดทุนจากการซื้อขายประมาณ 1.71 ล้านดอลลาร์สหรัฐ แม้จะได้รับรางวัลจากการ stake USDC ประมาณ 1.07 ล้านดอลลาร์สหรัฐ และโทเคน PAPER 136 ล้านโทเคน แต่เมื่อหักรางวัลจากการ stake แล้ว ขาดทุนสุทธิเป็นเงินสดยังคงอยู่ที่ประมาณ 637,000 ดอลลาร์สหรัฐ
ปรากฏการณ์ที่ดูขัดแย้งกันสองอย่างนี้ มาจากโมเดลเศรษฐกิจที่ดุดันและพิเศษของ Papertrade ซึ่งผูกการขาดทุนจริงของเทรดเดอร์เข้ากับการออกโทเคน PAPER โดยตรง จากนั้นผ่านกลไกการปันผลจากการ stake ให้ผู้ถือโทเคนแบ่งปันรายได้ที่โปรโตคอลสร้างขึ้น เท่ากับว่าผู้เข้าร่วมสามารถแลกสิทธิ์ในการรับส่วนแบ่งรายได้ในอนาคตของโปรโตคอล ด้วยการแบกรับการขาดทุนจากการซื้อขายจริง
แล้วทำไมบางคนถึงยอมขาดทุนจากการซื้อขายเพื่อให้ได้ PAPER? ทำไมวาฬยุคแรกบางรายถึงได้ผลตอบแทนงาม แต่คนที่มาทีหลังกลับยิ่งเทรดยิ่งขาดทุน? รายได้โปรโตคอลที่น่าทึ่งของ Papertrade เกิดขึ้นได้อย่างไร และโมเดลนี้จะยั่งยืนในระยะยาวหรือไม่?
บทความนี้จะเริ่มจากกลไกการซื้อขาย โมเดลโทเคนโนมิกส์ และความสัมพันธ์ในการจัดสรรผลประโยชน์ระหว่างผู้เข้าร่วมของ Papertrade เพื่อพยายามถอดรื้อโมเดลเศรษฐกิจพิเศษนี้ วิเคราะห์ตรรกะการทำงานและเกมเศรษฐศาสตร์เบื้องหลัง
โมเดลเศรษฐกิจของ Papertrade เปลี่ยนการขาดทุนจากการซื้อขายเป็นสิทธิ์รับผลตอบแทนในอนาคต
Papertrade เป็นแพลตฟอร์มซื้อขายสัญญา perpetual สังเคราะห์ที่สร้างบน HyperEVM ในระบบนิเวศ Hyperliquid เปิดให้ซื้อขายอย่างเป็นทางการเมื่อวันที่ 10 ตุลาคม 2026 ช่วงแรกสนับสนุนสินทรัพย์หลักสองชนิดคือ BTC และ ETH ให้เลเวอเรจสูงสุด 1000 เท่า
จากรูปแบบผลิตภัณฑ์ จริงๆ แล้วตัวมันเองไม่ได้แตกต่างจาก Perp DEX อย่าง Hyperliquid หรือ Aster มากนัก ผู้ใช้สามารถเปิด long เปิด short ทำกำไรจากการคาดการณ์ทิศทางราคาสินทรัพย์ได้เช่นกัน
แต่ในกลไกการทำงานระดับล่าง Papertrade ใช้การออกแบบที่แตกต่างอย่างสิ้นเชิง
หัวใจของกระดานเทรดแบบ order book ดั้งเดิมคือการจับคู่คำสั่งซื้อขายระหว่างผู้ซื้อและผู้ขาย
เช่น หากคุณเปิดคำสั่ง long บน BTC กระดานเทรดต้องหาคู่สัญญาที่เต็มใจรับความเสี่ยง short ในปริมาณที่สอดคล้องกัน
แต่ Papertrade ไม่ได้อาศัย order book ของตัวเองในการจับคู่ แต่ใช้กลไกการซื้อขายแบบ pool สภาพคล่องคล้ายกับโมเดลช่วงแรกของ GMX
คู่สัญญาของผู้ใช้คือ pool สภาพคล่องของโปรโตคอลเอง กำไรและขาดทุนทั้งหมดจากการซื้อขายต้องชำระกับ pool นี้
เช่น หากคุณเปิดคำสั่ง long BTC มูลค่า 100,000 ดอลลาร์สหรัฐบน Papertrade: หาก BTC ขึ้น สถานะของคุณมีกำไร pool ของโปรโตคอลต้องจ่ายกำไรที่เกี่ยวข้องให้คุณ ในทางกลับกัน หาก BTC ลง สถานะของคุณขาดทุน เงินจะไหลเข้า pool ของโปรโตคอล
Papertrade อ่านราคากลางของ bid/ask ที่ดีที่สุดจาก order book ของ Hyperliquid มาเป็นราคาอ้างอิงในการซื้อขายโดยตรง ดังนั้นจึงไม่จำเป็นต้องทำรายการสัญญา perpetual ที่สอดคล้องกันบน Hyperliquid จริง
ทำให้สามารถมอบประสบการณ์การซื้อขายที่ไม่มี slippage จาก order book และไม่มี funding rate แบบดั้งเดิม
อย่างไรก็ตาม Papertrade ไม่ได้ไร้ต้นทุนการซื้อขายโดยสิ้นเชิง
มันนำกลไกกำไรขาดทุนแบบอสมมาตรมาใช้ ซึ่งตั้งชื่อว่า Asymmetric PnL กล่าวคือ เมื่อเทรดเดอร์มีกำไร จะถูกหักกำไรในสัดส่วนหนึ่ง แต่เมื่อขาดทุนกลับไม่ได้รับการลดหย่อนในสัดส่วนที่เท่ากัน
เช่น รายการซื้อขายหนึ่งเดิมมีกำไร 100 ดอลลาร์สหรัฐ หลังผ่านการปรับกำไรขาดทุนแบบอสมมาตรและค่าธรรมเนียมชำระที่เกี่ยวข้อง กำไรจริงที่เทรดเดอร์ได้รับอาจน้อยกว่า 100 ดอลลาร์สหรัฐอย่างชัดเจน
แต่หากรายการนี้ขาดทุน 100 ดอลลาร์สหรัฐ เทรดเดอร์ยังคงต้องแบกรับการขาดทุนที่สอดคล้องกัน แน่นอนว่าสัดส่วนการหักที่แน่นอนขึ้นอยู่กับขนาดการเปลี่ยนแปลงของราคา สินทรัพย์ที่ซื้อขาย และพารามิเตอร์ของโปรโตคอล
นั่นคือแม้กำไรขาดทุนของฝั่ง long และ short ในทิศทางราคาจะหักล้างกันได้ เทรดเดอร์โดยรวมก็ยังอาจเกิดการสูญเสียสุทธิจากการหักกำไร และการสูญเสียเหล่านี้ก็เป็นแหล่งรายได้สำคัญของ pool โปรโตคอล
กลไกการออก PAPER: ขาดทุนจากการซื้อขายก็ได้โทเคน
PAPER เป็นโทเคนดั้งเดิมของ Papertrade ใช้รูปแบบที่เรียกว่า fair launch (การเปิดตัวอย่างเป็นธรรม) คืออุปทานเริ่มต้นเป็นศูนย์ ไม่มีการขุดล่วงหน้าโดยทีม ไม่มีการจัดสรรให้ VC และไม่มีส่วนแบ่ง airdrop แบบดั้งเดิม
วิธีหลักในการรับโทเคน PAPER คือผู้ใช้ซื้อขายบนแพลตฟอร์มและเกิดการขาดทุนจริงที่เข้าเงื่อนไขการ mint
ตามกฎการออกที่โปรเจกต์เปิดเผย เมื่อขนาด LP ที่โปรโตคอลติดตามต่ำกว่า 2 ล้านดอลลาร์สหรัฐ ทุกการขาดทุนที่เข้าเงื่อนไข 1 ดอลลาร์สหรัฐ สามารถ mint PAPER ได้ 100 โทเคน
หมายความว่าในช่วงแรก หากคุณขาดทุนจากการซื้อขาย 100 ดอลลาร์สหรัฐ ตามทฤษฎีจะได้รับ PAPER ประมาณ 10,000 โทเคน ขาดทุน 1,000 ดอลลาร์สหรัฐ จะได้รับ PAPER ประมาณ 100,000 โทเคน
ประสิทธิภาพการออกโทเคน PAPER ไม่ได้คงที่ตลอด แต่ใช้เส้นโค้งการลดลงแบบไดนามิก
เมื่อขนาด LP เกิน 2 ล้านดอลลาร์สหรัฐ เมื่อรายได้สะสมของโปรโตคอลเพิ่มขึ้น จำนวน PAPER ที่ mint ได้ต่อการขาดทุนที่เข้าเงื่อนไข 1 ดอลลาร์สหรัฐจะค่อยๆ ลดลง
เส้นโค้งการออกสามารถย่อเป็น:
จำนวน mint ต่อการขาดทุน 1 ดอลลาร์สหรัฐ = 100 × [120 ล้านดอลลาร์สหรัฐ / (120 ล้านดอลลาร์สหรัฐ + H)]²
โดย H คือตัวชี้วัดการเติบโตสะสมที่บันทึกโดยเส้นโค้งการออกของโปรโตคอล ไม่ใช่ยอด LP ปัจจุบัน เช่น เมื่อ H ถึง 120 ล้านดอลลาร์สหรัฐ PAPER ที่ได้รับต่อการขาดทุน 1 ดอลลาร์สหรัฐจะลดลงเหลือ 25 โทเคน เท่ากับหนึ่งในสี่ของประสิทธิภาพการออกช่วงแรกเท่านั้น
กลไกเช่นนี้สร้างความได้เปรียบของผู้เริ่มก่อนอย่างชัดเจน
แบกรับการขาดทุนจากการซื้อขาย 10,000 ดอลลาร์สหรัฐเท่ากัน ผู้เข้าร่วมช่วงแรกกับช่วงหลัง จำนวน PAPER ที่ได้รับในที่สุดอาจต่างกันหลายเท่า
คำถามคือ ในเมื่อ PAPER ต้องได้มาจากการขาดทุน ทำไมยังมีคนจำนวนมากยอมเข้าร่วม?
คำตอบอยู่ที่กลไกการจัดสรรรายได้ของ PAPER
Papertrade ใช้รูปแบบการสร้างสภาพคล่องด้วยตนเอง (bootstrap liquidity) แบบพิเศษ
ต่างจากโปรโตคอล DeFi ดั้งเดิมที่อาศัยเงินฝากจาก LP ภายนอกเพื่อสร้างสภาพคล่อง pool เงินทุนสำหรับการซื้อขายของ Papertrade เริ่มจากศูนย์ ค่อยๆ สะสมเงินทุนผ่านการขาดทุนจริงของเทรดเดอร์เป็นหลัก
หากเทรดเดอร์มีกำไร แต่ pool ยังมีเงินไม่พอจ่ายกำไรชั่วคราว โปรโตคอลยังตั้งกลไกการจ่ายแบบคิว (queue) รอให้มีเงินไหลเข้าในภายหลังแล้วจึงชำระ
ส่วน PAPER ที่เทรดเดอร์ได้จากการขาดทุน สามารถนำไป stake เข้าโปรโตคอล เพื่อแบ่งปันรายได้ USDC ในอนาคต
ปัจจุบัน รายได้จากการ stake มาจากสองส่วนหลัก
ส่วนแรกคือค่าธรรมเนียมการชำระการซื้อขาย (settlement fee) โปรโตคอลเก็บค่าธรรมเนียม 2% จากกำไรขาดทุนที่เกิดขึ้นจริงและขาดทุนจากการถูกบังคับปิดสถานะที่เข้าเงื่อนไข โดยครึ่งหนึ่งจัดสรรให้ผู้ stake PAPER อีกครึ่งหนึ่งจัดสรรให้ผู้รับค่าธรรมเนียมการพัฒนา
ส่วนที่สองคือรายได้ส่วนเกินของ pool LP (excess LP revenue) เมื่อเงิน LP ที่โปรโตคอลติดตามเกินเกณฑ์การปันผลที่ 5 ล้านดอลลาร์สหรัฐ เงินส่วนเกินที่เข้าเงื่อนไขสามารถจัดสรรเพิ่มเติมให้ผู้ stake PAPER ได้
ดังนั้น PAPER จึงมีฟังก์ชันแบ่งปันกระแสเงินสดในอนาคตของโปรโตคอล
เราสามารถสรุปความสัมพันธ์ทางเศรษฐกิจชุดนี้ได้ว่า:
เทรดเดอร์เกิดการขาดทุนจริง → LP ของโปรโตคอลได้รับเงินทุน → เทรดเดอร์ที่ขาดทุนได้รับ PAPER → ผู้ถือ PAPER stake โทเคน → แบ่งปันรายได้ที่จัดสรรได้ในอนาคตของโปรโตคอล
จากมุมมองโมเดลเศรษฐกิจ Papertrade เปลี่ยนการขาดทุนจริงส่วนหนึ่งที่เทรดเดอร์แบกรับ ให้กลายเป็นต้นทุนในการได้สิทธิ์รับส่วนแบ่งกระแสเงินสดในอนาคตของโปรโตคอล
ปั่นวอลุ่มบน Papertrade อาจยิ่งเทรดยิ่งขาดทุน
ในกิจกรรมจูงใจการซื้อขายของ Perp DEX ดั้งเดิม การ hedge ระหว่าง long และ short เป็นวิธีปั่นวอลุ่มที่พบได้บ่อย เช่น เราสามารถเปิดคำสั่ง long และ short BTC ในมูลค่าเท่ากัน ใช้กำไรขาดทุนของสองสถานะหักล้างกัน ลดความเสี่ยงด้านทิศทางให้มากที่สุด แล้วเทรดต่อเนื่องเพื่อรับคะแนนหรือรางวัลโทเคน
แต่บน Papertrade วิธีนี้ดูเหมือนจะไม่สามารถปั่นวอลุ่มแบบไม่ขาดทุนได้
ดังที่กล่าวไปก่อนหน้า Papertrade ใช้กลไกกำไรขาดทุนแบบอสมมาตร (Asymmetric PnL) ฝ่ายที่มีกำไรต้องถูกหักกำไร ส่วนฝ่ายที่ขาดทุนต้องแบกรับการขาดทุนเต็มจำนวน
เราสามารถเข้าใจได้ผ่านตัวอย่างง่ายๆ
สมมติเทรดเดอร์รายหนึ่งเปิดสถานะ BTC สองสถานะพร้อมกัน คือ long และ short แต่ละสถานะมีมูลค่าตามสัญญา 100,000 ดอลลาร์สหรัฐ ใช้เลเวอเรจต่ำพอที่จะหลีกเลี่ยงการถูกบังคับปิดในตัวอย่างนี้
เมื่อราคา BTC ขึ้น 0.1%:
- คำสั่ง long มีกำไรตามทฤษฎี 100 ดอลลาร์สหรัฐ
- คำสั่ง short ขาดทุนตามทฤษฎี 100 ดอลลาร์สหรัฐ
ในกรณีอุดมคติที่ไม่คิดค่าธรรมเนียมการซื้อขาย กำไรขาดทุนของสองสถานะหักล้างกันพอดี เทรดเดอร์ไม่ได้กำไรและไม่ขาดทุน
แต่บน Papertrade สถานการณ์จะต่างออกไป
ตามพารามิเตอร์กำไรขาดทุนแบบอสมมาตรของ BTC ที่ประกาศตอนเปิดตัว เมื่อพิจารณาการปรับ 0.2 basis point ของฝั่งกำไร ส่วนลดกำไร (profit discount) และค่าธรรมเนียมชำระกำไร 2% แล้ว คำสั่ง long ที่เดิมมีกำไร 100 ดอลลาร์สหรัฐ จะได้รับจริงเพียงประมาณ 72.4 ดอลลาร์สหรัฐ
ส่วนคำสั่ง short ที่ขาดทุน ยังคงต้องแบกรับการขาดทุนเต็ม 100 ดอลลาร์สหรัฐ
สุดท้าย สองสถานะรวมกันขาดทุนประมาณ 27.6 ดอลลาร์สหรัฐ
นั่นคือ หากไม่พิจารณาต้นทุนการดำเนินการอื่นๆ แม้จะหักล้างความเสี่ยงด้านทิศทางราคา BTC ได้หมด เทรดเดอร์ก็ยังต้องแบกรับการสูญเสียจริงประมาณ 27.6 ดอลลาร์สหรัฐ
อีกด้านหนึ่ง สัดส่วนการหักกำไรของ Papertrade ไม่ได้คงที่ แต่สัมพันธ์กับขนาดการเปลี่ยนแปลงของราคา
เมื่อราคาเปลี่ยนแปลงเพียงเล็กน้อย สัดส่วนการหักกำไรมักสูงขึ้น เมื่อขนาดกำไรขยายขึ้น สัดส่วนการหักจะค่อยๆ ลดลง แต่ไม่หายไปทั้งหมด
นี่หมายความว่า Papertrade ใช้กลไกกำไรขาดทุนแบบอสมมาตร สร้างต้นทุนที่ไม่สามารถกำจัดได้ง่ายๆ ด้วยการ hedge สำหรับการปั่นวอลุ่มแบบ long-short
แม้สถานะที่ขาดทุนจะได้รับโทเคน PAPER ที่สอดคล้องกัน แต่นั่นคือการเปลี่ยนการสูญเสียจริงให้เป็นต้นทุนในการได้ PAPER
เลเวอเรจ 1000 เท่า ยิ่งขยายความเสี่ยงขาดทุนของเทรดเดอร์
นอกจากกลไกกำไรขาดทุนแบบอสมมาตร Papertrade ยังให้เลเวอเรจสูงสุด 1000 เท่า ซึ่งอธิบายได้ส่วนหนึ่งว่าทำไมแพลตฟอร์มจึงสะสมวอลุ่มการซื้อขายตามสัญญามหาศาลได้อย่างรวดเร็ว
สมมติคุณใช้มาร์จิ้น 100 ดอลลาร์สหรัฐ เปิดสถานะ BTC มูลค่า 100,000 ดอลลาร์สหรัฐด้วยเลเวอเรจ 1000 เท่า
ตามทฤษฎี ราคา BTC ขยับไปในทิศทางที่ไม่เป็นผลดีเพียง 0.1% ก็เพียงพอที่จะกินมาร์จิ้นเริ่มต้นทั้งหมด
ตามกลไกการบังคับปิดสถานะ (liquidation) ของ Papertrade สถานะเลเวอเรจ 1000 เท่าอาจถูกบังคับปิดเมื่อราคาขยับไม่เป็นผลดีประมาณ 0.05%
นั่นหมายความว่า แม้ราคา BTC จะเกิดความผันผวนระยะสั้นธรรมดาเพียงครั้งเดียว ก็เพียงพอให้เทรดเดอร์เลเวอเรจสูงเสียมาร์จิ้นทั้งหมด
จากสถิติบนเชนของ TradingBeats ในช่วงแรกที่ Papertrade เปิดตัว จาก 5,836 ที่อยู่ที่เคยใช้เลเวอเรจ 1000 เท่า มี 4,395 ที่อยู่ที่เคยถูกบังคับปิดอย่างน้อยหนึ่งครั้ง คิดเป็น 75.3%
ในช่วงเวลาเดียวกัน สถานะเลเวอเรจ 1000 เท่าถูกบังคับปิดสะสม 12,657 ครั้ง เกี่ยวข้องกับการสูญเสียมาร์จิ้นแบบ isolated (isolated margin) ประมาณ 20.08 ล้านดอลลาร์สหรัฐ
แม้ข้อมูลเหล่านี้ไม่สามารถพิสูจน์โดยตรงว่าผู้เข้าร่วมทั้งหมดขาดทุนในที่สุด แต่ฉันคิดว่ามันสะท้อนความเสี่ยงที่เทรดเดอร์เลเวอเรจสูงต้องเผชิญได้แล้ว
สำหรับผู้เข้าร่วมที่มุ่งปั่น PAPER ยังมีความขัดแย้งอีกอย่างหนึ่ง
การเพิ่มเลเวอเรจสามารถสร้างวอลุ่มตามสัญญามหาศาลด้วยมาร์จิ้นน้อย แต่มันไม่ได้ลดการสูญเสียจริงจากกำไรขาดทุนแบบอสมมาตร กลับอาจทำให้สถานะถูกบังคับปิดได้ง่ายขึ้น
อีกทั้ง Papertrade แม้ไม่มี slippage จาก order book และ funding rate แบบดั้งเดิม แต่การซื้อขายบนเชนยังมีต้นทุน Gas ความล่าช้าในการยืนยันธุรกรรม และความเสี่ยงที่สถานะ long และ short ไม่สามารถดำเนินการพร้อมกันได้อย่างสมบูรณ์
ดังนั้นเมื่อเลเวอเรจสูง การซื้อขายความถี่สูง และกลไกกำไรขาดทุนแบบอสมมาตรรวมกัน กลยุทธ์ที่อาศัยการปั่นวอลุ่มเชิงกลเพื่อให้ได้ PAPER จึงเกิดการขาดทุนจริงอย่างต่อเนื่องได้ง่าย
ต้นทุนการได้ PAPER จริง คือกุญแจตัดสินกำไร
การปั่นวอลุ่มบน Papertrade มีต้นทุนในตัวมันเอง เหตุผลที่วาฬบางรายยังยอมจ่ายหลายแสนหรือแม้แต่ล้านดอลลาร์สหรัฐเพื่อให้ได้ PAPER คือพวกเขาไม่ได้มุ่งทำกำไรจากการซื้อขายเพียงอย่างเดียว แต่กำลังคำนวณต้นทุนการได้ PAPER และว่ารายได้จากการ stake ในอนาคตจะครอบคลุมต้นทุนเหล่านี้ได้หรือไม่
ตรงนี้ต้องสร้างวิธีคำนวณผลตอบแทนที่ต่างจากการซื้อขายแบบดั้งเดิม
ผลตอบแทนรวมจากการเข้าร่วม Papertrade = กำไรขาดทุนที่เกิดขึ้นจริงจากการซื้อขาย + รายได้จากการ stake USDC ที่ได้รับ + มูลค่าที่变现ได้จริงของ PAPER − ต้นทุนอื่นๆ
เรายังใช้ตัวอย่างวาฬที่กล่าวถึงในบทนำ
จากข้อมูลการติดตามของ Lookonchain เมื่อวันที่ 13 ตุลาคม เทรดเดอร์รายนี้ปั่นวอลุ่มตามสัญญาสะสม 2,840 ล้านดอลลาร์สหรัฐ เกิดการขาดทุนจากการซื้อขายประมาณ 1.71 ล้านดอลลาร์สหรัฐ พร้อมได้รับ PAPER 136 ล้านโทเคน และรางวัลจากการ stake USDC ประมาณ 1.07 ล้านดอลลาร์สหรัฐ
ในจำนวนนี้ รางวัลประมาณ 943,000 ดอลลาร์สหรัฐถูกถอนไปแล้ว ส่วนที่เหลือประมาณ 130,000 ดอลลาร์สหรัฐยังไม่ถูกถอน
หากรวมรางวัลที่ถอนแล้วและรอถอนเข้าด้วยกัน ขาดทุนสุทธิของเขาอยู่ที่ประมาณ 637,000 ดอลลาร์สหรัฐ
แต่จริงๆ แล้วยังมีสินทรัพย์แฝงที่สำคัญมากอีกก้อนหนึ่งที่ไม่ได้ถูกนับรวม นั่นคือ PAPER 136 ล้านโทเคนที่เขาถืออยู่
หากในอนาคต PAPER สามารถซื้อขายได้อย่างอิสระ โดยไม่พิจารณาผลกระทบต่อตลาด ค่าธรรมเนียมเพิ่มเติม และการปันผลในภายหลัง ขอเพียงโทเคนเหล่านี้变现ได้ทั้งหมดในราคาเฉลี่ยประมาณ 0.00468 ดอลลาร์สหรัฐ ก็มีโอกาสครอบคลุมขาดทุนสุทธิ 637,000 ดอลลาร์สหรัฐข้างต้น
นั่นคือ เขาใช้การขาดทุนจากการซื้อขายส่วนหนึ่งที่เกิดขึ้นแล้ว แลกกับ PAPER จำนวนมากที่ยังไม่ทราบมูลค่าสุดท้าย และสิทธิ์รับส่วนแบ่งรายได้ในอนาคตที่สอดคล้องกัน
สำหรับเทรดเดอร์ทั่วไป เป้าหมายตรงที่สุดคือทำกำไรจากการคาดการณ์ทิศทางราคา BTC และ ETH แต่สำหรับผู้เข้าร่วมบางส่วนที่มุ่งให้ได้ PAPER การขาดทุนจากการซื้อขายเองได้กลายเป็นต้นทุนอย่างหนึ่งในการได้โทเคน พวกเขาต้องคำนวณว่า การได้ PAPER หนึ่งโทเคนต้องจ่ายต้นทุนจริงเท่าไร และในอนาคตจะ收回รายได้จากโทเคนนี้ได้เท่าไร
แต่เมื่อประสิทธิภาพการออก PAPER เปลี่ยนแปลงตลอด ผู้เข้าร่วมที่เข้าตลาดต่างช่วงเวลา ต้นทุนที่ต้องจ่ายเพื่อให้ได้โทเคนจำนวนเท่ากันอาจต่างกันโดยสิ้นเชิง
วาฬยุคแรกได้เปรียบกว่า
กลไกการออกโทเคนของ Papertrade มีความได้เปรียบของผู้เริ่มก่อนอยู่โดยธรรมชาติ
ดังที่กล่าวไปก่อนหน้า เมื่อขนาด LP ที่โปรโตคอลติดตามต่ำกว่า 2 ล้านดอลลาร์สหรัฐ ทุกการขาดทุนจากการซื้อขายที่เข้าเงื่อนไข 1 ดอลลาร์สหรัฐ สามารถ mint PAPER ได้ 100 โทเคน
แต่เมื่อรายได้สะสมของโปรโตคอลเพิ่มขึ้น ประสิทธิภาพการออกโทเคนจะค่อยๆ ลดลงตามเส้นโค้งที่กำหนด
เราสามารถเปรียบเทียบง่ายๆ ได้
สมมติเทรดเดอร์สองรายเข้าสู่ Papertrade ในช่วงต่างกัน แต่ละรายแบกรับการขาดทุนจากการซื้อขายที่เข้าเงื่อนไข 10,000 ดอลลาร์สหรัฐเท่ากัน
ผู้เข้าร่วมยุคแรก A ภายใต้อัตราการ mint เริ่มต้น จะได้รับ PAPER 1 ล้านโทเคน
ส่วนผู้เข้าร่วมยุคหลัง B หากเข้าตอนที่ตัวชี้วัด H ในเส้นโค้งการออกถึง 120 ล้านดอลลาร์สหรัฐแล้ว การขาดทุน 1 ดอลลาร์สหรัฐจะได้ PAPER เพียง 25 โทเคน เมื่อขาดทุน 10,000 ดอลลาร์สหรัฐเท่ากัน สุดท้ายจะได้ PAPER เพียง 250,000 โทเคน
สองคนแบกรับการขาดทุนเท่ากันทุกประการ แต่ได้จำนวนโทเคนต่างกันสี่เท่า
แต่ในช่วงการลดลงของการออกตามปกติ ผู้เข้าร่วมยุคแรกอาจได้ PAPER จำนวนมากด้วยต้นทุนที่ต่ำกว่าจริง
PAPER มีฟังก์ชันมีส่วนร่วมในการจัดสรรรายได้ของโปรโตคอล นั่นหมายความว่า ผู้เข้าร่วมยุคแรกที่ได้ PAPER จำนวนมากผ่านการสูญเสียจากการซื้อขายที่ต่ำกว่า แท้จริงแล้วก็ได้รับสิทธิ์รับส่วนแบ่งรายได้ในอนาคตในสัดส่วนที่ใหญ่กว่าล่วงหน้า
ส่วนผู้ที่มาทีหลัง หากต้องการสิทธิ์รับผลตอบแทนขนาดเท่ากัน อาจต้องแบกรับการขาดทุนจริงที่สูงกว่า
นอกจากต้นทุนการได้มาแล้ว Papertrade ยังเผชิญอีกปัญหาหนึ่ง คือการออก PAPER อย่างต่อเนื่อง
PAPER ไม่มีเพดานอุปทานคงที่แบบตายตัวในความหมายดั้งเดิม ตราบใดที่ยังมีการขาดทุนจากการซื้อขายที่เข้าเงื่อนไข โปรโตคอลก็อาจ mint โทเคนใหม่ต่อไป
แต่รายได้ที่ผู้ stake PAPER แบ่งปัน ไม่ได้เพิ่มขึ้นตามสัดส่วนเมื่อจำนวนโทเคนเพิ่มขึ้น
สมมติวันหนึ่ง โปรโตคอลสามารถจัดสรร USDC 100,000 ดอลลาร์สหรัฐให้ผู้ stake PAPER
เมื่อจำนวน stake ทั้งเครือข่ายอยู่ที่ 5 พันล้านโทเคน PAPER ผู้เข้าร่วมที่ถือ PAPER 1 ล้านโทเคน จะได้ส่วนแบ่ง 20 ดอลลาร์สหรัฐ
แต่หากจำนวน stake ทั้งเครือข่ายเพิ่มเป็น 10 พันล้านโทเคน ขณะที่รายได้ที่จัดสรรได้ในวันนั้นยังเป็น 100,000 ดอลลาร์สหรัฐเท่าเดิม ผู้ถือ PAPER 1 ล้านโทเคนเท่ากัน จะได้ส่วนแบ่งเพียง 10 ดอลลาร์สหรัฐ
นั่นคือ การออก PAPER เพิ่มขึ้นอย่างต่อเนื่อง จะเจือจางสัดส่วนของผู้ถือเดิมในปริมาณ stake ทั้งหมด และการเติบโตของรายได้โปรโตคอลอาจตามความเร็วการเจือจางนี้ไม่ทัน
สิ่งนี้เป็นผลเสียอย่างยิ่งต่อผู้เข้าร่วมยุคหลัง
พวกเขาอาจต้องจ่ายต้นทุนสูงขึ้นเพื่อให้ได้ PAPER จำนวนเท่ากัน แต่โทเคนเหล่านี้จะสร้างรายได้ได้เท่าไรในอนาคต ยังขึ้นอยู่กับขนาดรายได้ของโปรโตคอลทั้งหมด และจำนวนโทเคนใหม่ที่จะเข้ามาร่วมจัดสรรในภายหลัง
ดังนั้น Papertrade จึงมีการแข่งขันสองสนามที่ดำเนินไปพร้อมกัน:
สนามหนึ่งคือการแย่งชิงส่วนแบ่งการออก PAPER ระหว่างผู้เข้าร่วม อีกสนามหนึ่งคือการแย่งชิงกระแสเงินสดในอนาคตของโปรโตคอลระหว่างผู้ถือ PAPER
ส่วนผู้เข้าร่วมที่สะสม PAPER จำนวนมากด้วยต้นทุนต่ำตั้งแต่แรก มักมีความสามารถในการรับมือความผันผวนของรายได้ในภายหลังได้ดีกว่า
จากข้อมูลจริง รายได้ช่วงแรกของ Papertrade ไหลไปหาใคร?
จากข้อมูลการวิเคราะห์ย้อนหลังบนเชนที่ Odaily News อ้างถึงเมื่อวันที่ 13 ตุลาคม ใน 8 ชั่วโมงแรกหลัง Papertrade เปิดตัว มีการจัดสรรรายได้สะสมให้ผู้ stake PAPER ประมาณ 23.9 ล้านดอลลาร์สหรัฐ
ส่วนใน 37 ชั่วโมงต่อมา รายได้ที่ผู้ stake ได้รับมีเพียงประมาณ 2.4 ล้านดอลลาร์สหรัฐ
หากแปลงเป็นเงินปันผลเฉลี่ยต่อชั่วโมง 8 ชั่วโมงแรกอยู่ที่ประมาณ 2.99 ล้านดอลลาร์สหรัฐ ส่วน 37 ชั่วโมงหลังมีเพียงประมาณ 65,000 ดอลลาร์สหรัฐ
เพียงไม่กี่สิบชั่วโมง ขนาดการจัดสรรรายได้เฉลี่ยต่อชั่วโมงต่างกันประมาณ 46 เท่า
อย่างน้อยสิ่งนี้ชี้ว่า Papertrade มีช่วงหน้าต่างที่สั้นมากและรายได้กระจุกตัวสูงมากในช่วงเปิดตัว
ในช่วงเวลาสถิติเดียวกัน เทรดเดอร์ขาดทุนสุทธิสะสมประมาณ 32.4 ล้านดอลลาร์สหรัฐ ในจำนวนนี้ประมาณ 26.3 ล้านดอลลาร์สหรัฐไหลไปหาผู้ stake PAPER 4.3 ล้านดอลลาร์สหรัฐคงอยู่ใน pool LP ส่วนที่เหลือเป็นค่าธรรมเนียมนักพัฒนา ฯลฯ
นี่หมายความว่า การแข่งขันระหว่างผู้เข้าร่วมยุคแรก แท้จริงแล้ววนรอบจุดเวลาสองจุด:
จุดแรก คือสามารถได้ PAPER จำนวนมากด้วยประสิทธิภาพการออกที่สูงกว่าได้เร็วแค่ไหน
จุดที่สอง คือสามารถ stake ได้เร็วพอที่จะมีส่วนร่วมจัดสรรรายได้มหาศาลช่วงเปิดตัวของโปรโตคอลหรือไม่
เรายังดูกรณีจริงประกอบได้
เมื่อวันที่ 12 ตุลาคม ตามการติดตามของ Lookonchain ที่อยู่หนึ่งที่ขึ้นต้นด้วย 0x35b2 ทำธุรกรรม 1,012 รายการบน Papertrade สร้างวอลุ่มการซื้อขายตามสัญญาสะสมประมาณ 10.1 พันล้านดอลลาร์สหรัฐ
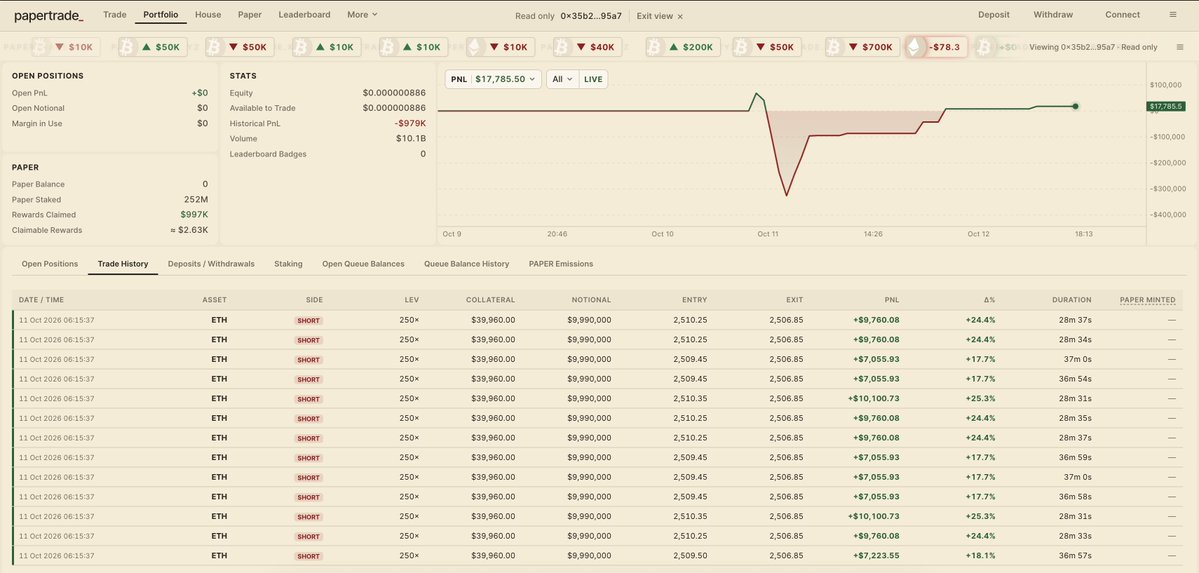
ที่อยู่นี้ขาดทุนจากการซื้อขายประมาณ 979,000 ดอลลาร์สหรัฐ แต่ได้รับ PAPER ประมาณ 252 ล้านโทเคนจากการซื้อขาย พร้อมได้รับรายได้จากการ stake USDC สะสมประมาณ 997,000 ดอลลาร์สหรัฐ
คำนวณเฉพาะการขาดทุนจากการซื้อขายกับรางวัลจากการ stake USDC ที่อยู่นี้มีกำไรสุทธิเป็นเงินสดประมาณ 17,800 ดอลลาร์สหรัฐ
นั่นคือ บัญชีนี้ใช้รางวัลจากการ stake ครอบคลุมการขาดทุนจากการซื้อขายที่แบกรับไว้ก่อนหน้าเพื่อให้ได้ PAPER เกือบทั้งหมด ขณะเดียวกันยังถือ PAPER ประมาณ 252 ล้านโทเคน
สำหรับผู้เข้าร่วมยุคแรกเช่นนี้ ตอนแรกเขาต้องแบกรับการขาดทุนจริงจากการซื้อขายเพื่อให้ได้ PAPER แต่เมื่อรางวัลจากการ stake ที่ได้รับครอบคลุมต้นทุนที่จ่ายไปก่อนหน้าแล้ว มูลค่าทางเศรษฐกิจที่เหลือของ PAPER ก้อนนี้ก็ไม่ต้องแบกรับต้นทุนในอดีตขนาดเดียวกันอีกต่อไป
หากในอนาคตโปรโตคอลสามารถสร้างรายได้ที่จัดสรรได้อย่างต่อเนื่อง PAPER ส่วนนี้ก็ยังนำกระแสเงินสดมาให้ได้ต่อไป
ในทางกลับกัน ผู้เข้าร่วมยุคหลัง หากต้องจ่ายหลายแสนดอลลาร์สหรัฐเพื่อให้ได้ PAPER จำนวนเท่ากัน ก็ต้องพึ่งพาการปันผลในอนาคตเพื่อค่อยๆ ถอนทุนคืน และยังต้องเผชิญความเสี่ยงที่โทเคนใหม่จะเจือจางรายได้
ผู้เข้าร่วมสองกลุ่มนี้แม้ถือโทเคนเดียวกัน แต่ความเสี่ยงทางเศรษฐกิจที่แบกรับจริงต่างกันโดยสิ้นเชิง
มองจากโมเดลทั้งหมด การกระจายความมั่งคั่งของ Papertrade แท้จริงแล้วขึ้นอยู่กับเวลาที่เข้าสู่ตลาด ต้นทุนจริงในการได้ PAPER และส่วนแบ่งที่ครองอยู่ในการจัดสรรรายได้ของโปรโตคอล
โมเดลเศรษฐกิจของ Papertrade จะยั่งยืนหรือไม่?
จากข้อมูลของ DefiLlama เมื่อวันที่ 15 ตุลาคม รายได้โปรโตคอล 7 วันล่าสุดของ Papertrade สูงถึง 42.24 ล้านดอลลาร์สหรัฐ ในจำนวนนี้รายได้ของผู้ถือ PAPER สูงถึง 39.37 ล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 93% ของรายได้โปรโตคอล

สัดส่วนนี้น่าทึ่งมาก
แต่หากถอดรื้อวิธีการนับรายได้ของ DefiLlama ลงไปอีก จะพบว่าโครงสร้างรายได้ของ Papertrade แตกต่างจาก Perp DEX ดั้งเดิมอย่างชัดเจน
ตัวอย่างจากรายได้โปรโตคอลสะสมประมาณ 48.04 ล้านดอลลาร์สหรัฐ ณ เวลานั้น:
- ค่าธรรมเนียมการชำระการซื้อขายประมาณ 5.69 ล้านดอลลาร์สหรัฐ
- ค่าธรรมเนียมการบังคับปิดสถานะประมาณ 1.02 ล้านดอลลาร์สหรัฐ
- การจัดสรรรายได้ส่วนเกินของ LP ประมาณ 41.33 ล้านดอลลาร์สหรัฐ
นั่นคือ ประมาณ 86% ของรายได้สะสมมาจากรายได้ส่วนเกินที่ pool LP จัดสรรให้ผู้ stake PAPER ไม่ใช่ค่าธรรมเนียมที่เก็บตามวอลุ่มการซื้อขายตามสัญญาในความหมายดั้งเดิม
สำหรับแพลตฟอร์มซื้อขายที่ใช้การจับคู่แบบ order book อย่าง Hyperliquid กำไรขาดทุนระหว่างเทรดเดอร์ส่วนใหญ่โอนย้ายระหว่างคู่สัญญา แพลตฟอร์มอาศัยค่าธรรมเนียม ฯลฯ เพื่อสร้างรายได้
ส่วน pool เงินทุนของโปรโตคอล Papertrade รับบทบาทคู่สัญญาโดยตรง เทรดเดอร์มีกำไรหมายความว่า pool ต้องจ่ายกำไร เทรดเดอร์ขาดทุนหมายความว่าเงินไหลเข้า pool
ภายใต้อิทธิพลของกลไกกำไรขาดทุนแบบอสมมาตร โปรโตคอลยังได้เปรียบเชิงสถิติจากการหักกำไรอีกด้วย
เมื่อเงินที่ pool สะสมเกินเกณฑ์การปันผลที่กำหนด ส่วนเกินก็สามารถจัดสรรให้ผู้ stake PAPER ได้
ดังนั้นแหล่งรายได้สำคัญของ Papertrade ในปัจจุบัน แท้จริงแล้วคือรายได้สุทธิที่ pool ได้รับและจัดสรรให้ผู้ stake หลังจากการชำระกำไรขาดทุนระหว่างเทรดเดอร์กับ pool ของโปรโตคอล
รายได้ประเภทนี้เป็นกระแสเงินสด USDC จริง ซึ่งมีลักษณะแตกต่างอย่างชัดเจนจากรายได้ดำเนินงานที่เกิดจากค่าธรรมเนียมที่มั่นคงของกระดานเทรดดั้งเดิม
ขอเพียงเทรดเดอร์โดยรวมมีกำไรจำนวนมาก pool LP ก็อาจเผชิญเงินไหลออกได้เช่นกัน
นั่นคือ รายได้มหาศาลที่ Papertrade สร้างขึ้นในปัจจุบัน ไม่สามารถนำมาคาดการณ์ระยะยาวตามระดับปัจจุบันได้โดยตรง
เมื่อทุกคนปั่นวอลุ่มเพื่อ PAPER โมเดลนี้จะเกิดอะไรขึ้น?
จากมุมมองเศรษฐศาสตร์ โมเดลของ Papertrade มีความขัดแย้งที่ค่อนข้างพิเศษอยู่ประการหนึ่ง
ด้านหนึ่ง โปรโตคอลหวังดึงดูดผู้คนให้เข้าร่วมซื้อขายมากขึ้นผ่านแรงจูงใจ PAPER
อีกด้านหนึ่ง การออก PAPER ผูกกับการขาดทุนจริงของเทรดเดอร์ และการขาดทุนส่วนหนึ่งของเทรดเดอร์ก็เป็นแหล่งสำคัญที่ค้ำจุนรายได้ของ LP และการปันผลจากการ stake
นี่หมายความว่า การสูญเสียจากการซื้อขายที่ผู้เข้าร่วมแบกรับอย่างตั้งใจเพื่อให้ได้โทเคน ขณะผลักดันการเติบโตของรายได้โปรโตคอล ก็กำลังสร้างสิทธิ์รับส่วนแบ่งรายได้ใหม่ๆ อย่างต่อเนื่อง
เราสามารถสมมติสถานการณ์สุดขั้วได้
หากผู้เข้าร่วมส่วนใหญ่บน Papertrade ไม่ใช่เทรดเดอร์ที่หวังทำกำไรจากการคาดการณ์ตลาดจริง แต่เป็นผู้ที่ปั่นวอลุ่มความถี่สูงเพื่อให้ได้ PAPER
พวกเขาแบกรับการสูญเสียอย่างต่อเนื่องระหว่างการซื้อขาย ได้ PAPER แล้ว stake เพื่อแบ่งปันรายได้ของโปรโตคอล
เมื่อมองจากทั้งระบบ การสูญเสียที่เทรดเดอร์แบกรับ ส่วนหนึ่งจะเข้า LP หรือผู้รับค่าธรรมเนียมนักพัฒนา อีกส่วนหนึ่งอาจถูกจัดสรรกลับไปให้ผู้ถือ PAPER ผ่านการปันผล
หากเทรดเดอร์เหล่านี้กับผู้ stake เป็นกลุ่มคนเดียวกันเป็นส่วนใหญ่ ระบบทั้งหมดก็กลายเป็นการจัดสรรเงินทุนใหม่ระหว่างผู้เข้าร่วมในระดับสูง
สำหรับผู้เข้าร่วมรายบุคคล ยังอาจทำกำไรได้ผ่านการเข้าก่อน ต้นทุนการได้โทเคนที่ต่ำกว่า และสัดส่วนการ stake ที่สูงกว่า
แต่โดยรวมแล้ว ผู้เข้าร่วมไม่สามารถอาศัยการปั่นวอลุ่มระหว่างกันเพียงอย่างเดียว แล้วทำให้ทุกคนได้รับผลตอบแทนเป็นเงินสดเกินกว่าเงินลงทุนจริงได้
เพราะการซื้อขายภายในเองไม่ได้สร้างเงินใหม่ขึ้นมาลอยๆ และการออกโทเคนอย่างต่อเนื่องก็ไม่ได้เพิ่ม USDC ที่โปรโตคอลจัดสรรได้โดยอัตโนมัติ
โมเดลนี้อาจก่อให้เกิดวงจรที่ส่งผลกระทบซึ่งกันและกัน
ในช่วงแรก การปันผลจากการ stake ที่สูงดึงดูดเทรดเดอร์เข้าร่วม เทรดเดอร์แบกรับการสูญเสียเพื่อให้ได้ PAPER ช่วยให้โปรโตคอลสะสมเงินทุนและสร้างรายได้
แต่เมื่อประสิทธิภาพการออกโทเคนลดลง ปริมาณ stake รวมเพิ่มขึ้น ระยะเวลาคืนทุนของผู้เข้าร่วมใหม่อาจค่อยๆ ยาวขึ้น
เมื่อคนจำนวนมากขึ้นพบว่าผลตอบแทนที่คาดหวังจากการปั่น PAPER ไม่เพียงพอครอบคลุมต้นทุน กิจกรรมการซื้อขายก็อาจลดลง
กิจกรรมการซื้อขายลดลง ก็อาจทำให้ค่าธรรมเนียมการซื้อขายและรายได้สุทธิที่โปรโตคอลสร้างขึ้นลดลง ส่งผลให้ความน่าดึงดูดของการปันผล PAPER อ่อนแอลง
เช่นนี้ กลไกแรงจูงใจที่ผลักดันการเติบโตอย่างรวดเร็วของโปรโตคอลในตอนแรก ก็อาจเผชิญปัญหาประสิทธิภาพส่วนเพิ่มลดลงเรื่อยๆ
แน่นอน หากมันสามารถดึงดูดผู้ใช้ที่มีความต้องการซื้อขายจริงมากพอ แม้ผู้ใช้เหล่านี้ไม่ได้มุ่งแรงจูงใจ PAPER เป็นหลัก โปรโตคอลก็ยังสร้างรายได้ผ่านกลไกการชำระการซื้อขายได้
กุญแจของความยั่งยืนระยะยาว
จากโมเดลเศรษฐกิจปัจจุบัน ฉันคิดว่าการพัฒนาระยะยาวของ Papertrade ขึ้นอยู่กับปัจจัยอย่างน้อยสามประการ
- สามารถสร้างความต้องการซื้อขายจริงที่ไม่พึ่งพาแรงจูงใจ PAPER ได้หรือไม่
Papertrade ให้เลเวอเรจสูงสุด 1000 เท่า ไม่มี slippage จาก order book ไม่มี funding rate แบบดั้งเดิม ฯลฯ ซึ่งมีความแตกต่างของผลิตภัณฑ์อยู่บ้าง
แต่ข้อได้เปรียบเหล่านี้เพียงพอจะดึงดูดเทรดเดอร์ระยะยาวหรือไม่ ยังต้องใช้เวลาพิสูจน์
โดยเฉพาะกลไกกำไรขาดทุนแบบอสมมาตร โดยเนื้อแท้แล้วเพิ่มต้นทุนการทำกำไรของเทรดเดอร์ หากไม่มีแรงจูงใจ PAPER ผู้ใช้จะยังยอมแบกรับต้นทุนนี้และซื้อขายบน Papertrade ในระยะยาวหรือไม่?
สิ่งนี้จะกำหนดโดยตรงว่า รายได้ในอนาคตของโปรโตคอลมีสัดส่วนเท่าไรที่มาจากกิจกรรมการซื้อขายจริงที่ยั่งยืน
- เสถียรภาพของ pool LP และความสามารถในการจ่ายกำไร
pool เงินทุนของ Papertrade สะสมเงินทุนผ่านการขาดทุนของเทรดเดอร์เป็นหลัก ขณะเดียวกันก็แบกรับภาระการจ่ายให้เทรดเดอร์ที่มีกำไร
หาก pool มีเงินไม่พอจ่ายสถานะที่มีกำไร โปรโตคอลอาจนำกำไรที่ยังจ่ายไม่ได้เข้าคิวรอ อาศัยเงินไหลเข้าในภายหลังค่อยๆ ชำระให้เสร็จ
นี่หมายความว่า ความสามารถในการจ่ายจริงของโปรโตคอล เชื่อมโยงโดยตรงกับผลการซื้อขายในอนาคตและสถานการณ์การไหลของเงินทุน
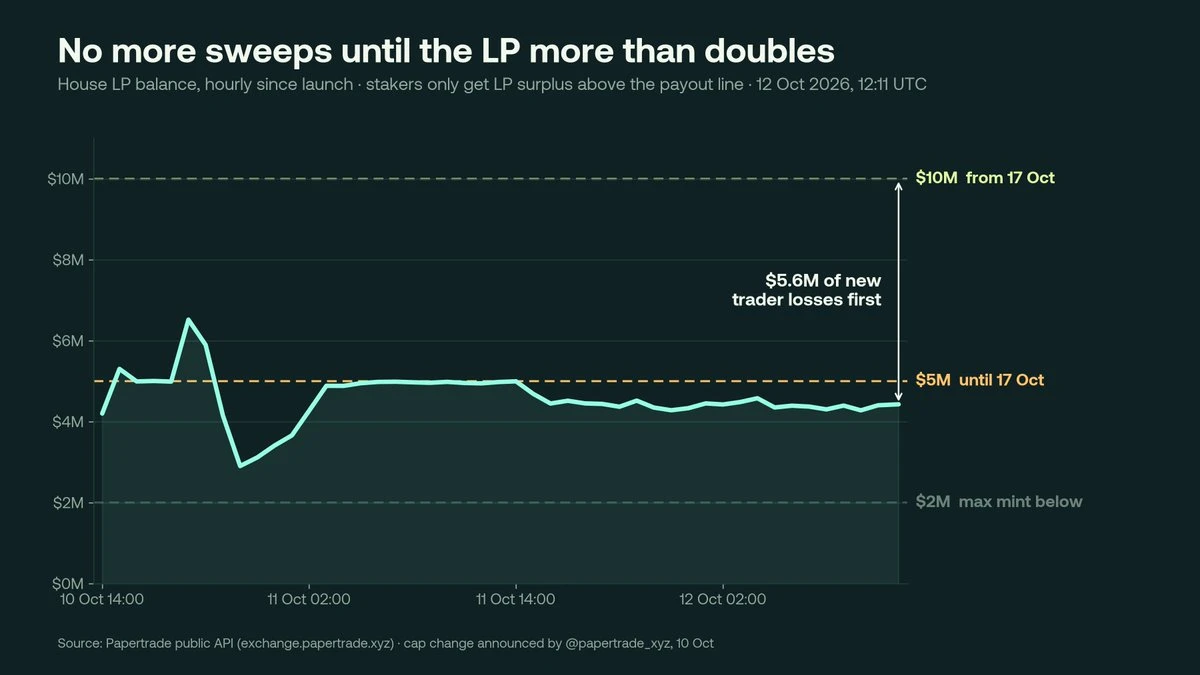
ที่น่าจับตาคือ ทีมโปรเจกต์ได้ประกาศแผนจะปรับเกณฑ์การปันผลรายได้ส่วนเกินของ LP จาก 5 ล้านดอลลาร์สหรัฐเป็น 10 ล้านดอลลาร์สหรัฐในวันที่ 17 ตุลาคม
นี่หมายความว่าโปรโตคอลต้องรักษา pool เงินทุนขนาดใหญ่ขึ้น เฉพาะส่วนที่เกินเกณฑ์ใหม่เท่านั้นจึงจะจัดสรรให้ผู้ stake PAPER ต่อไปตามกฎ
จากมุมมองการบริหารความเสี่ยง การเก็บเงินไว้มากขึ้นช่วยเพิ่มความสามารถในการรับความเสี่ยงของ LP แต่สำหรับผู้ถือ PAPER ก็หมายความว่าเงื่อนไขการกระตุ้นการปันผลรายได้ส่วนเกินสูงขึ้น
โปรโตคอลต้องหาสมดุลระหว่างการรับประกันความสามารถในการจ่ายให้เทรดเดอร์ กับการรักษารายได้ของผู้ถือโทเคน
นอกจากนี้ Papertrade ยังเคยเกิดเหตุการณ์ปั่นราคาที่น่าเตือนในช่วงเปิดตัว
เมื่อวันที่ 10 ตุลาคม เทรดเดอร์รายหนึ่งทำกำไรโดยมีอิทธิพลต่อราคาอ้างอิงของ ETH บน Hyperliquid และใช้สถานะสังเคราะห์เลเวอเรจสูงของ Papertrade จากการวิเคราะห์บนเชนของ The Block กระเป๋าเงินที่เกี่ยวข้องเคยถอนสุทธิประมาณ 1.28 ล้านดอลลาร์สหรัฐจาก Papertrade
หลังเกิดเหตุการณ์ ทีมโปรเจกต์ระบุว่าได้เริ่มเข้มงวดข้อจำกัดการถือครองสถานะ เพื่อลดช่องทางทำกำไรของการกระทำลักษณะเดียวกัน
นี่ก็ชี้ว่า เมื่อโปรโตคอลแบกรับความเสี่ยงคู่สัญญาเอง นอกจากความผันผวนของตลาดปกติ ยังต้องเผชิญความเสี่ยงจากการปั่นราคา สภาวะตลาดสุดขั้ว และการกระจุกตัวของกำไรของเทรดเดอร์
- ความเร็วในการออก PAPER กับการเติบโตของรายได้จริงจะรักษาสมดุลได้หรือไม่
เมื่อมี PAPER ถูก mint มากขึ้นเรื่อยๆ รายได้ที่โปรโตคอลสร้างขึ้นในอนาคตต้องถูกจัดสรรระหว่างโทเคนจำนวนมากขึ้น
หากความเร็วการเติบโตของรายได้ที่จัดสรรได้ต่ำกว่าความเร็วการเติบโตของจำนวนโทเคนที่ stake ในระยะยาว ความสามารถในการปันผลต่อหน่วย PAPER ก็จะลดลง
ในทางกลับกัน หากโปรโตคอลสามารถขยายขนาดการซื้อขายตามธรรมชาติได้อย่างต่อเนื่อง เพิ่มรายได้ที่จัดสรรได้ในระยะยาว แม้อุปทาน PAPER เพิ่มขึ้น ความสามารถในการสร้างรายได้ต่อหน่วยโทเคนก็ไม่จำเป็นต้องลดลง
ดังนั้น การตัดสินมูลค่าระยะยาวของ PAPER ควรให้ความสำคัญกับรายได้จริงต่อหน่วยโทเคน และว่ารายได้นี้จะเติบโตได้อย่างต่อเนื่องหรือไม่
ดังนั้นโมเดลของ Papertrade จึงมีความเป็นไปได้ที่จะ成立
มันผูกการขาดทุนจากการซื้อขายเข้ากับการออกโทเคน สะสมสภาพคล่องอย่างรวดเร็วในช่วงแรก ดึงดูดผู้ใช้ และให้ผู้เข้าร่วมแบ่งปันรายได้ของโปรโตคอลโดยตรง การออกแบบนี้มีความคิดสร้างสรรค์อยู่บ้าง
แต่ในระยะยาว แรงจูงใจด้วยโทเคนแก้ปัญหาได้เพียงว่าโปรโตคอลจะดึงดูดผู้เข้าร่วมในช่วงแรกอย่างไร ไม่สามารถแทนที่ความต้องการของตลาดจริงได้
เมื่อกระแสการปั่นวอลุ่มช่วงแรกค่อยๆ จางหาย เทรดเดอร์ไม่ยอมแบกรับการสูญเสียเพื่อให้ได้ PAPER อีกต่อไป Papertrade จะยังรักษาการซื้อขายที่คึกคัก จ่ายกำไรได้อย่างมั่นคง และสร้างรายได้ที่จัดสรรได้อย่างต่อเนื่องหรือไม่ ฉันคิดว่านี่คือกุญแจสำคัญในการพิสูจน์ว่าโมเดลเศรษฐกิจนี้成立หรือไม่
บทสรุป
จาก liquidity mining และ trading mining ในยุคแรก ไปจนถึงแรงจูงใจด้วยคะแนนของ Perp DEX ต่างๆ ในภายหลัง อุตสาหกรรมคริปโตพยายามดึงดูดผู้ใช้ เงินทุน และวอลุ่มการซื้อขายผ่านโมเดลโทเคนโนมิกส์มาโดยตลอด
Papertrade เป็นความพยายามที่ค่อนข้างพิเศษบนพื้นฐานนี้ มันเปลี่ยน trading mining แบบดั้งเดิม ให้กลายเป็นการแข่งขันรอบสิทธิ์รับส่วนแบ่งกระแสเงินสดในอนาคต
สำหรับผู้เข้าร่วมที่ได้ PAPER จำนวนมากด้วยต้นทุนต่ำตั้งแต่แรก นี่อาจเป็นการลงทุนที่ดี แต่สำหรับผู้ที่มาทีหลัง เมื่อต้นทุนการได้โทเคนสูงขึ้น สิทธิ์รับส่วนแบ่งรายได้ถูกเจือจางลงเรื่อยๆ การลอกเลียนผลตอบแทนของวาฬยุคแรกก็ยากขึ้นเรื่อยๆ
การออกแบบนี้มีความคิดสร้างสรรค์อยู่บ้าง แต่การขาดทุนของเทรดเดอร์สามารถเป็นรายได้ของโปรโตคอลและผู้เข้าร่วมอื่นได้ แต่การออกโทเคนเองไม่ได้สร้างมูลค่าใหม่ขึ้นมาลอยๆ
เมื่อ PAPER ไม่ใช่เหตุผลหลักในการดึงดูดผู้ใช้อีกต่อไป Papertrade เองยังเป็นแพลตฟอร์มซื้อขายที่น่าใช้อยู่หรือไม่?
ดังนั้น เมื่อเทียบกับรายได้โปรโตคอลหลายสิบล้านดอลลาร์สหรัฐที่สร้างขึ้นในไม่กี่วัน เราจำเป็นต้องให้ความสนใจกับความยั่งยืนของรายได้เหล่านี้ และว่าโปรโตคอลจะค่อยๆ 摆脱การพึ่งพากิจกรรมการซื้อขายที่ขับเคลื่อนด้วยแรงจูงใจได้หรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้