


ฤดูกาลรายงานผลประกอบการ Q3 ใกล้เข้ามา: หุ้นสหรัฐฯ จะฝ่าด่านเงินเฟ้อและกำไรได้หรือไม่?
 BTCCผู้เขียน: furrykon
หุ้นสหรัฐฯ ยังคงปรับตัวขึ้นอย่างต่อเนื่องตั้งแต่เดือนกันยายน แม้จะอยู่ท่ามกลางอัตราดอกเบี้ยที่สูงขึ้น ภายในสัปดาห์ที่สองของเดือนตุลาคม ทั้งดัชนี S&P 500 และ Nasdaq ต่างทำจุดสูงสุดเป็นประวัติการณ์ แม้ว่าการปรับตัวขึ้นจะเริ่มไม่สม่ำเสมอมากขึ้นเรื่อยๆ แต่ราคาที่สูงขึ้นก็ช่วยยืดช่วงขาขึ้นของหุ้นเทคโนโลยี และส่งผลต่อผลการดำเนินงานของสินทรัพย์ประเภทอื่นๆ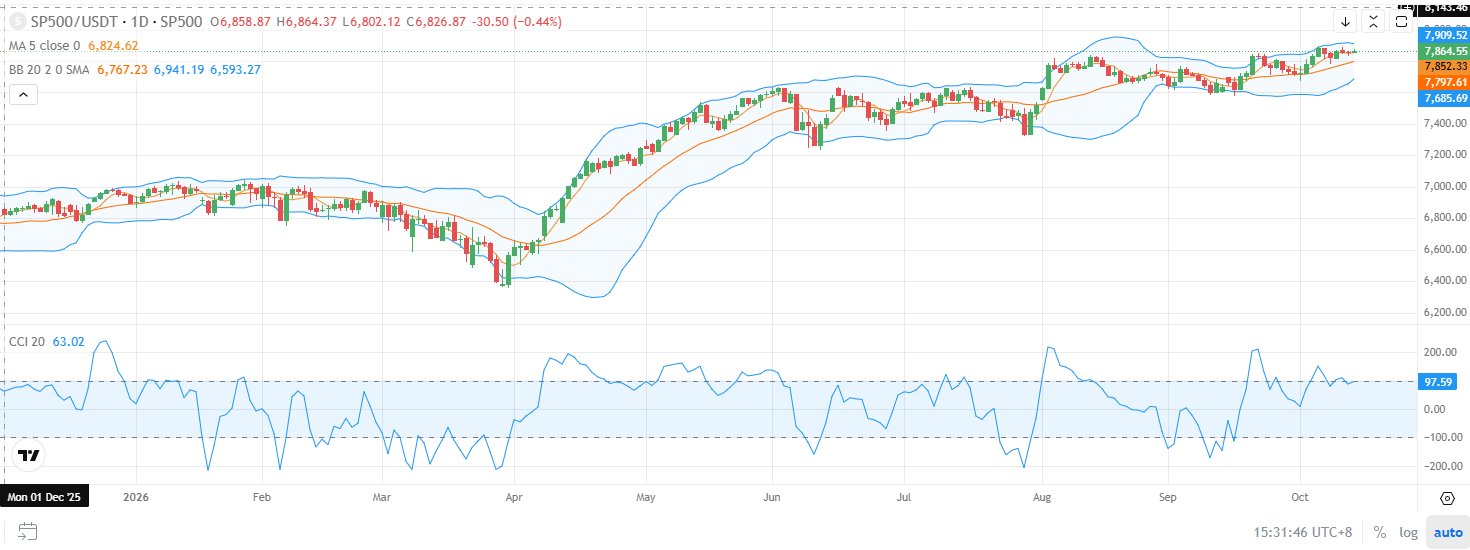
ความสงบที่ค่อนข้างมีเสถียรภาพนั้นเริ่มเปลี่ยนไปเมื่อฤดูกาลรายงานผลประกอบการใกล้เข้ามา เมื่อวันที่ 13 ตุลาคม ดัชนีหลักทั้งสามของสหรัฐฯ ปิดลบเล็กน้อย ขณะที่ดัชนี Philadelphia Semiconductor ร่วงลงมากกว่า 2% นักลงทุนกำลังรอตัวเร่งปฏิกิริยาที่อาจชี้ขาดสองประการ ได้แก่ รายงานดัชนีราคาผู้บริโภค (CPI) ของสหรัฐฯ ในวันที่ 14 ตุลาคม และคลื่นรายงานผลประกอบการของบริษัทเทคโนโลยียักษ์ใหญ่ที่จะตามมา
กลุ่ม Magnificent Seven ขึ้นเวที ขณะที่ผลประกอบการเผชิญบททดสอบสำคัญ
ฤดูกาลรายงานผลประกอบการไตรมาสสามได้เริ่มต้นขึ้นแล้ว โดยบริษัทเทคโนโลยีรายใหญ่จะเริ่มรายงานอย่างจริงจังในสัปดาห์หน้า ประมาณการฉันทามติในปัจจุบันชี้ให้เห็นว่าคาดการณ์รายได้ของบริษัทเหล่านี้ส่วนใหญ่ใกล้เคียงกับช่วงบนของกรอบคาดการณ์ที่บริษัทให้ไว้พร้อมกับผลประกอบการไตรมาสสอง
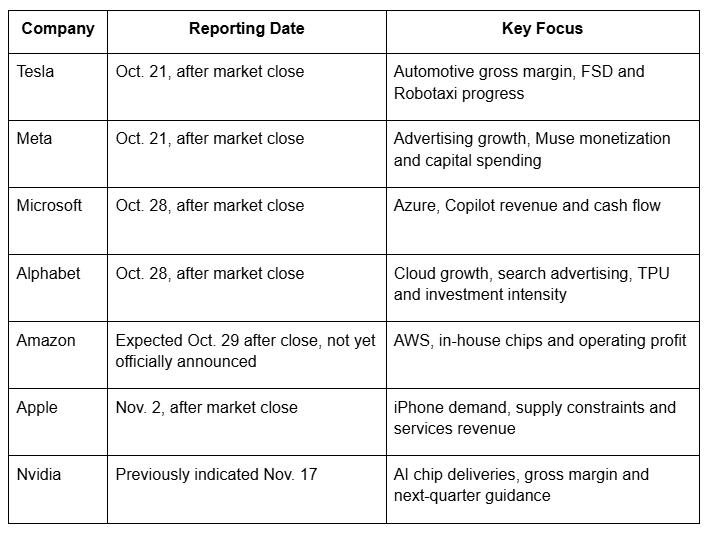
Meta ให้กรอบรายได้ไว้ที่ 61,000 ล้านดอลลาร์สหรัฐ ถึง 64,000 ล้านดอลลาร์สหรัฐ ขณะที่ฉันทามติปัจจุบันอยู่ที่ประมาณ 63,300 ล้านดอลลาร์สหรัฐ Amazon ให้กรอบไว้ที่ 197,000 ล้านดอลลาร์สหรัฐ ถึง 202,000 ล้านดอลลาร์สหรัฐ เทียบกับที่ตลาดคาดการณ์ไว้ประมาณ 202,100 ล้านดอลลาร์สหรัฐ การทำได้เพียงตามสัญญาที่เคยให้ไว้อาจไม่เพียงพอที่จะผลักดันให้ราคาหุ้นของทั้งสองบริษัทปรับตัวขึ้นอีกระลอก
อุปสรรคของ Nvidia ยิ่งสูงขึ้นไปอีก บริษัทให้กรอบรายได้ไว้ที่ 108,000 ล้านดอลลาร์สหรัฐ บวกลบ 2% ขณะที่ฉันทามติปรับขึ้นมาอยู่ที่ประมาณ 111,300 ล้านดอลลาร์สหรัฐ ซึ่งสูงกว่าช่วงบนของกรอบดังกล่าวแล้ว ส่วน Microsoft นักลงทุนคาดว่ารายได้จาก Azure จะเติบโต 45% เมื่อเทียบกับอัตราแลกเปลี่ยนคงที่ ขณะเดียวกันก็จะจับตาการสร้างรายได้จาก Copilot และกระแสเงินสดให้เติบโตตามไปด้วย
หลังจากที่บริษัทเทคโนโลยีหลายแห่งปรับเพิ่มแผนการใช้จ่ายอย่างมากในช่วงต้นปีนี้ นักลงทุนเริ่มประเมินผลตอบแทนจากการลงทุนเหล่านั้นอีกครั้ง Reuters อ้างอิงข้อมูลจาก LSEG คาดว่ากำไรไตรมาสสามของ S&P 500 จะเพิ่มขึ้นประมาณ 31% โดยประมาณสองในสามของการเติบโตนั้นมาจากบริษัทเทคโนโลยีและบริษัทที่เกี่ยวข้องกับ AI นักกลยุทธ์ของ Ameriprise อย่าง Anthony Saglimbene เตือนว่าเมื่อมีการใช้จ่ายด้านทุนจำนวนมากเพิ่มขึ้นทุกไตรมาส เกณฑ์ผลตอบแทนที่ตลาดต้องการก็จะสูงขึ้นตามไปด้วย
ดังนั้น ประเด็นถกเถียงหลักในฤดูกาลรายงานผลประกอบการครั้งนี้จึงอยู่ที่คุณภาพของการทำกำไรเกินคาด กล่าวคือ การทำได้ดีกว่าคาดมาจากการเติบโตของธุรกิจพื้นฐานหรือจากกำไรจากการตีมูลค่าการลงทุน รายได้ที่สูงขึ้นแปลเป็นอัตรากำไรและกระแสเงินสดอิสระที่ดีขึ้นหรือไม่ และบริษัทต่างๆ จะยังคงส่งมอบผลประกอบการที่ดีต่อไปในไตรมาสหน้าได้หรือไม่
BTCC นำเสนอสัญญาหุ้นเทคโนโลยียอดนิยมอย่าง NVDA, META และหุ้นอื่นๆ รวมถึงการเทรดการเงินแบบดั้งเดิม (TradFi) พร้อมเลเวอเรจที่ยืดหยุ่นเพื่อโอกาสในการเทรดที่มากขึ้น
ดัชนียังใกล้จุดสูงสุดเป็นประวัติการณ์ แต่หุ้นรายตัวเริ่มร่วงลงแล้ว
ก่อนถึงฤดูกาลรายงานผลประกอบการ หุ้นสหรัฐฯ มีความผันผวนมากขึ้นใกล้จุดสูงสุด ขณะที่หุ้นเทคโนโลยีปรับตัวลดลง ดัชนีหลักยังห่างไกลจากตลาดหมีในวงกว้าง แต่ช่องว่างที่กว้างขึ้นระหว่างผลการดำเนินงานของดัชนีกับหุ้นรายตัวสมควรได้รับการจับตามองอย่างใกล้ชิด
ข้อมูลจาก Michael Cembalest แห่ง JPMorgan Asset Management แสดงให้เห็นว่า 60% ของหุ้นใน S&P 500 ร่วงลงมากกว่า 20% จากจุดสูงสุดเป็นประวัติการณ์ของแต่ละบริษัทแล้ว ซึ่งเข้าข่ายภาวะตลาดหมีในทางเทคนิค แม้ดัชนีเองจะยังอยู่ใกล้ระดับสูงสุดเป็นประวัติการณ์ก็ตาม Magnificent Seven แบกรับน้ำหนักของดัชนีมากขึ้นเรื่อยๆ
รายงานพบว่าตั้งแต่เดือนมกราคม 2024 หุ้นที่เกี่ยวข้องกับ AI จำนวน 42 ตัว คิดเป็นสัดส่วนประมาณ 60% ถึง 80% ของการเติบโตของกำไร ผลตอบแทนจากราคา และการเติบโตของการใช้จ่ายด้านทุนของ S&P 500 หากเจาะจงมากขึ้น หุ้น 42 ตัวดังกล่าวสร้างผลตอบแทนจากราคา 67% ของดัชนี การเติบโตของกำไร 58% และการเติบโตของรายจ่ายด้านทุนและการใช้จ่ายด้าน R&D มากถึง 81%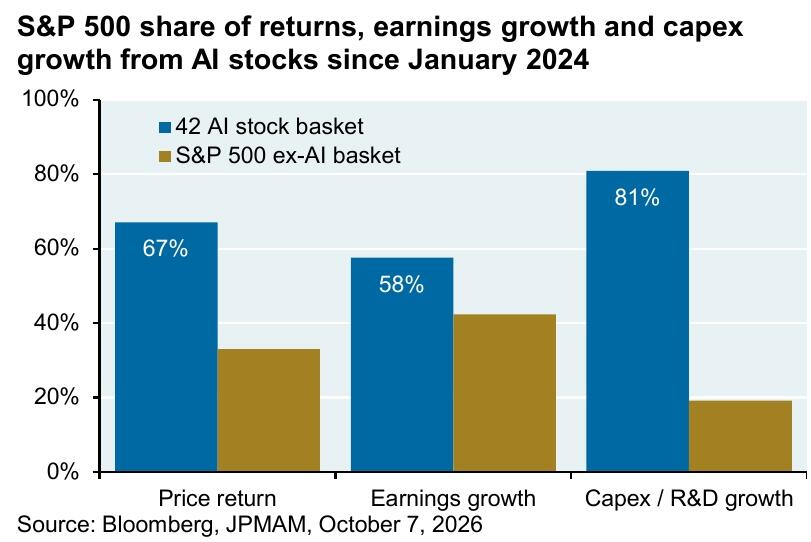
นักวิเคราะห์ตั้งข้อสังเกตว่าเมื่อการเทรดทั้งหุ้นเชิงรับและหุ้นเติบโตมุ่งไปที่หุ้นเจ็ดตัวเดียวกัน ตลาดก็แทบไม่มีช่องว่างให้หมุนเวียนกลุ่มหุ้น ความอ่อนแออย่างต่อเนื่องของหุ้นเซมิคอนดักเตอร์ยังทำให้มีการนำไปเปรียบเทียบกับเส้นทางที่เห็นในช่วงฟองสบู่เทคโนโลยีปี 2000 แตก ซึ่งจุดชนวนความกังวลว่าแรงกดดันอาจทวีความรุนแรงขึ้นในช่วงปลายเดือนนี้
ในการให้สัมภาษณ์กับ Bloomberg นักกลยุทธ์ของ Charles Schwab อย่าง Kevin Gordon ยังเน้นย้ำถึงการลดลงของจำนวนหุ้นที่นำตลาด โดยระบุว่าผลการดำเนินงานของดัชนีหลักได้บดบังการร่วงลงที่รุนแรงกว่ามากของหุ้นรายตัวจำนวนมาก
โครงสร้างดังกล่าวเพิ่มความอ่อนไหวต่อผลประกอบการ ยิ่งการสนับสนุนของตลาดกระจุกตัวมากเท่าใด ก็ยิ่งง่ายที่รายได้หรือแนวโน้มที่น่าผิดหวังจากบริษัทยักษ์ใหญ่เพียงรายเดียวจะลุกลามไปยังสินทรัพย์อื่นๆ ผ่านน้ำหนักของดัชนี ETF และความเชื่อมั่นด้านความเสี่ยงในวงกว้าง
นี่ไม่ได้พิสูจน์ว่าการเทขายครั้งใหญ่กำลังจะเกิดขึ้น แต่มันบ่งชี้ว่าความสามารถของตลาดในการดูดซับข่าวร้ายลดลง หากผลประกอบการที่น่าผิดหวังเกิดขึ้นพร้อมกับอัตราผลตอบแทนที่สูงขึ้น นักลงทุนอาจปรับลดประมาณการกำไรและลดอัตราส่วนการประเมินมูลค่าที่พวกเขายินดีจ่ายไปพร้อมกัน
CPI คืนนี้จะกำหนดฉากหลังของอัตราดอกเบี้ยก่อน
รายงาน CPI เดือนกันยายนของสหรัฐฯ มีกำหนดเผยแพร่ในวันที่ 14 ตุลาคม ผลสำรวจของ Reuters คาดว่า CPI ทั่วไปจะเพิ่มขึ้น 0.6% เมื่อเทียบรายเดือน โดยอัตรารายปีเร่งตัวขึ้นเป็น 3.6% จาก 3.4% CPI พื้นฐานคาดว่าจะเพิ่มขึ้น 0.2% เมื่อเทียบรายเดือน ลดลงจาก 0.3% ในเดือนสิงหาคม ขณะที่อัตรารายปีอาจขยับขึ้นเป็น 2.5% จาก 2.4%
คำถามสำคัญคือราคาพลังงานที่สูงขึ้นเริ่มลุกลามไปยังภาคบริการและสินค้าอื่นๆ หรือไม่
ธนาคารกลางสหรัฐฯ (Fed) ปรับขึ้นอัตราดอกเบี้ยแล้วในเดือนกันยายน แต่เส้นทางข้างหน้ายังคงเป็นที่ถกเถียงกันอยู่ ณ เช้าวันที่ 14 ตุลาคม ตลาดประเมินความน่าจะเป็นประมาณ 22% ที่จะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนนี้ Williams ประธาน Fed สาขานิวยอร์ก กล่าวว่าอาจจำเป็นต้องปรับขึ้นอีกครั้งในปีนี้ แต่ไม่เห็นความจำเป็นในการปรับขึ้นเพิ่มเติมในปี 2027 ขณะที่ ANZ คาดว่าจะมีการคุมเข้มอีก 50 จุดพื้นฐานในช่วงหลายเดือนข้างหน้า
หากอัตราเงินเฟ้อพื้นฐานออกมาสูงกว่าคาด ดอลลาร์และอัตราผลตอบแทนพันธบัตรรัฐบาลอาจกลับมาปรับตัวขึ้นอีกครั้ง ซึ่งจะเพิ่มแรงกดดันต่อหุ้นเทคโนโลยีที่มีมูลค่าสูงและบริษัทโครงสร้างพื้นฐานด้าน AI ที่ต้องพึ่งพาการจัดหาเงินทุนจากภายนอก แม้ผลประกอบการที่แข็งแกร่งในภายหลังก็อาจยากที่จะเอาชนะการบีบอัดมูลค่าได้
หากอัตราเงินเฟ้อพื้นฐานรายเดือนออกมาตรงหรือต่ำกว่าคาด ขณะที่การเพิ่มขึ้นของอัตราเงินเฟ้อทั่วไปมีสาเหตุหลักมาจากพลังงาน ตลาดอาจปรับลดคาดการณ์การปรับขึ้นอัตราดอกเบี้ยติดต่อกันในระยะสั้น ซึ่งจะช่วยลดอุปสรรคภายนอกประการหนึ่งสำหรับฤดูกาลรายงานผลประกอบการ
ถึงกระนั้น รายงานเงินเฟ้อที่ออกมาปานกลางเพียงฉบับเดียวก็ไม่สามารถขจัดข้อจำกัดที่เกิดจากราคาน้ำมันที่สูง ความต้องการกู้ยืมของภาครัฐ และอัตราผลตอบแทนระยะยาวที่อยู่ในระดับสูงได้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้