


การจัดเก็บ "การลดเลเวอเรจ" นักลงทุนรายย่อยเกาหลีใต้เผชิญ "ความกลัวการถูกบังคับปิดสถานะ" อีกครั้ง
 Odaily
ผู้เขียนต้นฉบับ: ซูหยาง
บรรณาธิการต้นฉบับ: สวีชิงหยาง
แหล่งที่มาต้นฉบับ: เทนเซ็นต์ เทคโนโลยี
วันที่ 12 ตุลาคม ตลาดหุ้นเกาหลีใต้ปรับตัวลงอย่างรุนแรง ดัชนีราคาหุ้นรวมเกาหลี (KOSPI) ปิดลดลง 3.65% อยู่ที่ 6384.25 จุด ภาคเซมิคอนดักเตอร์อ่อนแอ ซัมซุง อิเล็กทรอนิกส์ ปิดลดลง 4.39% อยู่ที่ 250500 วอน SK Hynix ลดลง 4.52% อยู่ที่ 1605000 วอน ในวันซื้อขายถัดมาคือวันที่ 13 ตุลาคม ตลาดหุ้นเกาหลียังคงปรับตัวลงต่อ และระหว่างวันมีการหยุดการขายแบบโปรแกรมชั่วคราว
ย้อนเวลากลับไป นับตั้งแต่แตะจุดสูงสุดที่ 9385.59 จุดเมื่อวันที่ 22 มิถุนายน KOSPI ปรับตัวลงสะสมเกือบ 32% ในเวลาประมาณสี่เดือน
การปรับตัวลงรอบนี้สามารถอธิบายได้ว่าเป็นการปรับฐานทางเทคนิคที่เกิดจากการขายทำกำไรที่ระดับสูง อย่างไรก็ตาม เมื่อมองจากงานเลี้ยงทุนขนาดใหญ่นี้ไปยังจุดเล็กๆ ในห่วงโซ่อุตสาหกรรม AI แรงกดดันที่ตลาดเผชิญอาจไม่ใช่แค่การถอนเงินทุนระยะสั้นเท่านั้น
ซึ่งรวมถึงความกังวลสามประการ: ประการแรก การขยายการลงทุนโครงสร้างพื้นฐาน AI อย่างต่อเนื่องจะสามารถแปลงเป็นรายได้และกำไรจริงได้อย่างราบรื่นหรือไม่ ประการที่สอง แรงกดดันจากการขึ้นราคาอุปกรณ์และชิ้นส่วนต้นน้ำกำลังเขียนความคาดหวังผลตอบแทนการลงทุนของห่วงโซ่อุตสาหกรรมชิปใหม่ ประการที่สาม อัตราการเติบโตของรายได้ที่สูงของห้องปฏิบัติการโมเดลขนาดใหญ่ชั้นนำจะรักษาความยั่งยืนได้หรือไม่
เมื่อความคาดหวังกำไรเริ่มสั่นคลอน การปรับฐานของมูลค่าที่สูงอาจเสริมแรงกับการไหลออกของเงินทุนต่างชาติ ประกอบกับการซื้อขายแบบมาร์จิ้นและเงินทุนเลเวอเรจที่ขยายความผันผวนของตลาดในช่วงขาลง ย่อมกระตุ้นให้เกิดการเรียกหลักประกันเพิ่มและทำให้เกิดการลดสถานะแบบถูกบังคับได้ง่าย "สัญญาณเตือนการบังคับปิดสถานะ" ของนักลงทุนรายย่อยก็ดังขึ้นอีกครั้ง
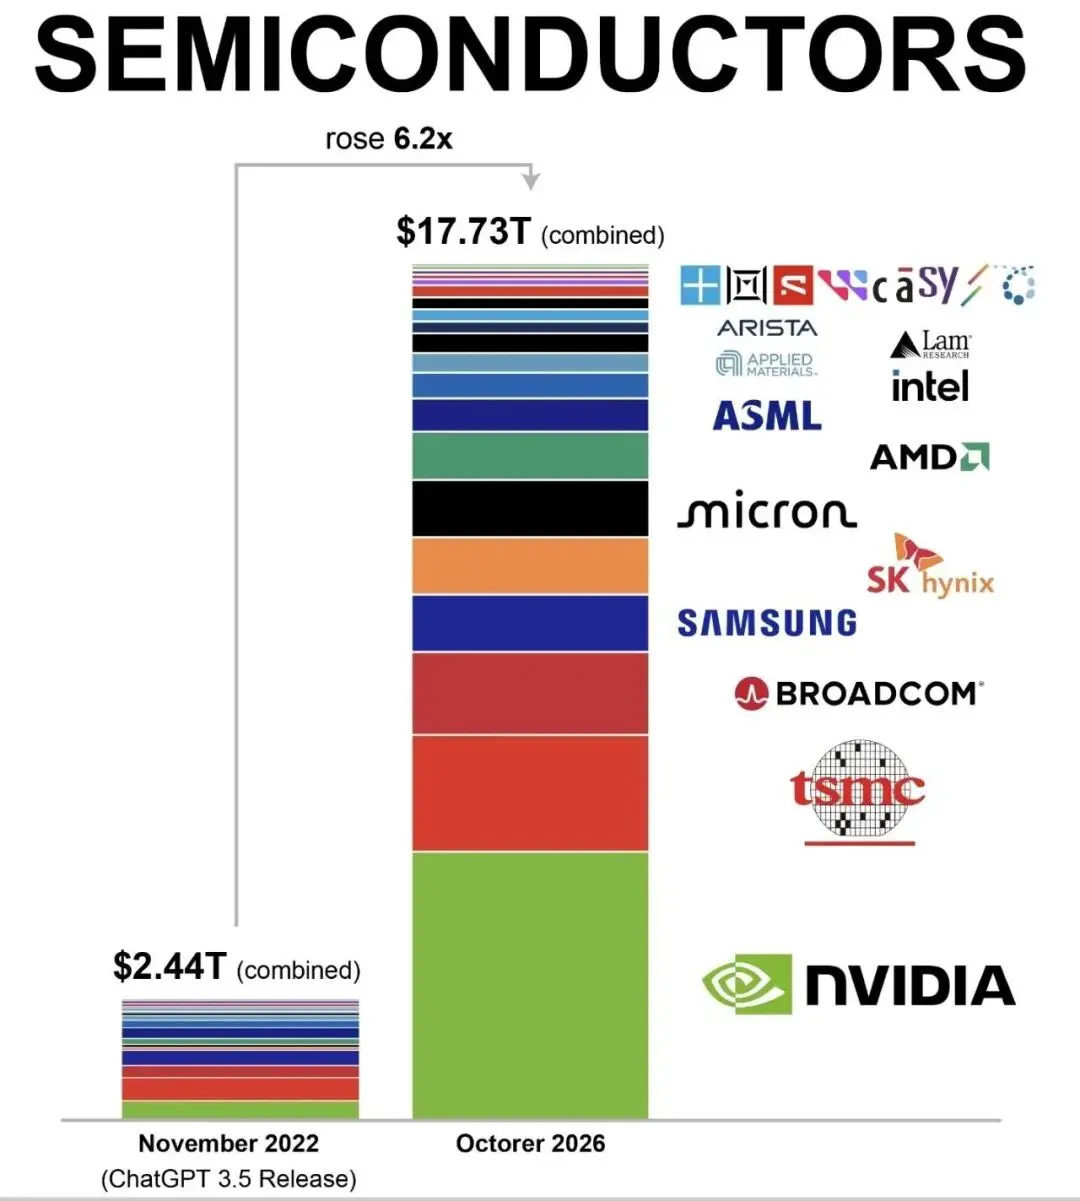
นับตั้งแต่เปิดตัว ChatGPT 3.5 มูลค่าตลาดรวมของห่วงโซ่อุตสาหกรรมเซมิคอนดักเตอร์และ AI ทั่วโลกพุ่งขึ้น 6.2 เท่า ภาคชิปกลายเป็นผู้ชนะหลักของวัฏจักร AI ขนาดใหญ่รอบนี้
01 ความวิตกกังวลเรื่อง "จุดสูงสุดของวัฏจักร"
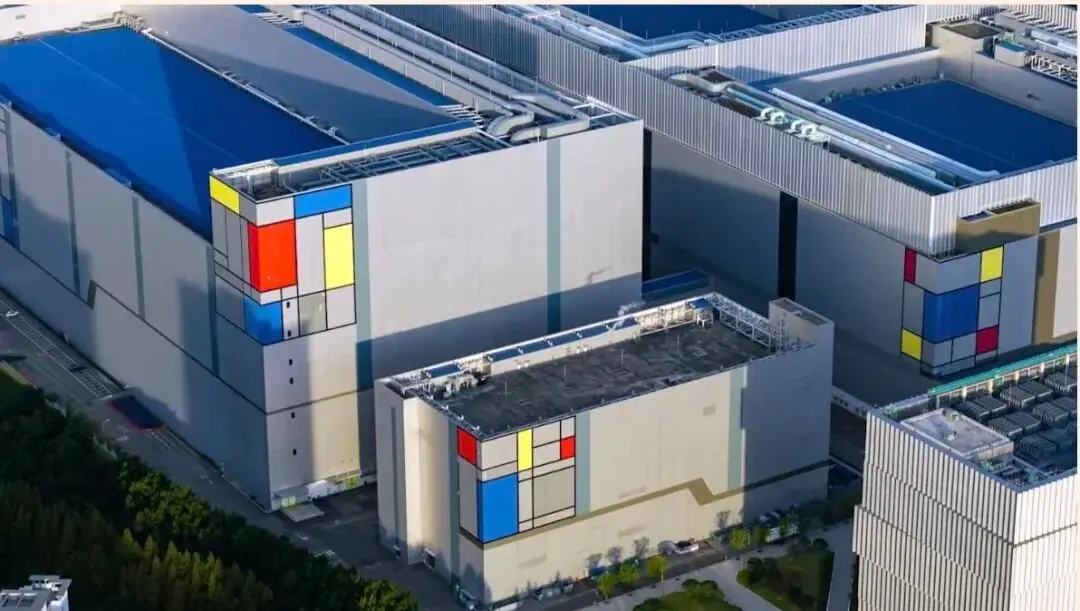
โรงงานชิปของซัมซุง อิเล็กทรอนิกส์ในเกาหลีใต้
ความอ่อนแอของตลาดหุ้นเกาหลีและภาคหน่วยความจำรอบนี้ จุดชนวนมาจากการประกาศผลประกอบการเบื้องต้นที่ "น่าทึ่ง"
เมื่อวันที่ 8 ตุลาคม ซัมซุง อิเล็กทรอนิกส์ประกาศแนวโน้มผลประกอบการไตรมาสที่สามล่าสุด: ยอดขายรวมรายไตรมาสประมาณ 195 ล้านล้านวอน (ช่วงคาดการณ์ 194 ถึง 196 ล้านล้านวอน) กำไรจากการดำเนินงานรวมประมาณ 10.74 ล้านล้านวอน (ช่วงคาดการณ์ 10.73 ถึง 10.75 ล้านล้านวอน) เพิ่มขึ้นอย่างมากเมื่อเทียบกับช่วงเดียวกันของปีก่อน และอยู่ในขอบบนของช่วงคาดการณ์ของนักวิเคราะห์
ผลประกอบการที่แข็งแกร่งส่วนใหญ่มาจากความต้องการ HBM และ DRAM ที่ขับเคลื่อนด้วย AI ยังคงแข็งแกร่ง ซัมซุง อิเล็กทรอนิกส์และ SK Hynix ร่วมกันครองตลาด HBM และ DRAM และยังคงได้รับประโยชน์เชิงโครงสร้างจากการลงทุนโครงสร้างพื้นฐาน AI ทั่วโลกอย่างเต็มที่
อย่างไรก็ตาม ตลาดไม่ได้ตอบรับด้วยความยินดีอย่างที่คาดไว้
หลังประกาศแนวโน้มผลประกอบการ ราคาหุ้นซัมซุง อิเล็กทรอนิกส์ร่วงลงทันที และฉุดดัชนี KOSPI และหุ้นเซมิคอนดักเตอร์ขนาดใหญ่ เช่น SK Hynix ปรับตัวลงตาม
เหตุผลที่นักลงทุนตอบสนองอย่างระมัดระวังต่อข้อมูลที่ทำสถิติใหม่ หรือแม้แต่เลือกขายทำกำไรที่ระดับสูง อยู่ที่การประเมินความยั่งยืนของวัฏจักรความเฟื่องฟูของหน่วยความจำใหม่ บทวิเคราะห์จากหลายสถาบันชี้ว่า อัตราการเติบโตของกำไรไตรมาสที่สามอาจใกล้ถึงจุดสูงสุดของวัฏจักรรอบนี้แล้ว และคาดว่าการเติบโตเทียบรายไตรมาสในไตรมาสที่สี่จะชะลอลงเหลือประมาณ 8%
เมื่อความชันของการขึ้นราคาหน่วยความจำเริ่มราบเรียบ และกำลังการผลิตใหม่ของอุตสาหกรรมค่อยๆ ปล่อยออกมา "การขาดแคลนอุปทานจะยืดเยื้อไปถึงปี 2028 หรือไม่" กลายเป็นคำถามหลักของตลาด
พูดง่ายๆ คือ เมื่อก่อนทุกคนกลัวหน่วยความจำขาดแคลน ตอนนี้กลายเป็นกังวลว่าหน่วยความจำจะไม่ขาดแคลน
นี่ก็ถือเป็นความวิตกกังวลเรื่อง "จุดสูงสุดของวัฏจักร" เพราะหน่วยความจำเป็นอุตสาหกรรมที่มีวัฏจักรสูงมาก
02 "บิล" ที่สับสน
แซม อัลท์แมน ซีอีโอของ OpenAI
วิธีการคำนวณรายได้ที่ "สับสน" ของห้องปฏิบัติการชั้นนำก็เป็นปัจจัยสำคัญที่ทำให้เกิดการปรับฐานรอบนี้
ตามรายงานของ Financial Times และสื่อการเงินหลายแห่ง ณ สิ้นเดือนกันยายน 2026 รายได้ต่อปีที่แท้จริงของ OpenAI ใกล้เคียง 50000 ล้านดอลลาร์สหรัฐ เมื่อเทียบกับตัวเลข 70000 ล้านดอลลาร์ที่แพร่สะพัดในวอลล์สตรีทและสื่อบางส่วนในช่วงหลายสัปดาห์ก่อนหน้า มีช่องว่างความคาดหวังประมาณ 20000 ล้านดอลลาร์
กล่าวอีกนัยหนึ่ง ตลาดประเมินความสามารถในการสร้างรายได้ของห้องปฏิบัติการชั้นนำสูงเกินไป
กุญแจสำคัญของความแตกต่างนี้อยู่ที่วิธีการคำนวณ — คู่แข่งอย่าง Anthropic บันทึกยอดขายผ่านพันธมิตรคลาวด์เป็นยอดรวม ในขณะที่ OpenAI บันทึกเฉพาะรายได้ของตนเอง ซึ่งก็คือยอดสุทธิหลังหักส่วนแบ่งช่องทาง นักลงทุนในตลาดแรกบางรายปรับข้อมูลของ OpenAI เพื่อเปรียบเทียบโดยตรงระหว่างสองบริษัท จึงได้ตัวเลข 70000 ล้านดอลลาร์
หลังจากข่าวแพร่ออกไป ในวันที่ 8 ตุลาคม ตามเวลาตะวันออกของสหรัฐฯ ภาคเซมิคอนดักเตอร์และบริการคลาวด์ในตลาดหุ้นสหรัฐปรับตัวลงเป็นวงกว้าง: Nvidia ปิดลดลง 2.94%; Oracle ซึ่งมีความคาดหวังความร่วมมือด้านกำลังประมวลผลกับ OpenAI ลดลงกว่า 6% ปิดลดลง 5.48%; Micron Technology ปิดลดลง 4.79%, SanDisk ปิดลดลง 4.90%, CoreWeave ปิดลดลง 7.77% ดัชนี Nasdaq Composite ขยายการลดลงเป็น 1.25%
หุ้นหน่วยความจำซึ่งเป็นแกนหลักของห่วงโซ่ฮาร์ดแวร์ AI ได้รับผลกระทบทางอารมณ์อย่างชัดเจนเป็นพิเศษ
ตามรายงานของ Financial Times ณ สิ้นเดือนกันยายนปีนี้ รายได้ต่อปีของ OpenAI อยู่ที่ประมาณ 50000 ล้านดอลลาร์ ต่ำกว่าที่คาดการณ์กันทั่วไปที่ 68000 ล้านดอลลาร์อย่างมาก สถานการณ์คล้ายกันนี้เกิดขึ้นกับบริษัท AI อื่นๆ ด้วย
วันที่ 9 ตุลาคม มีแหล่งข่าวเปิดเผยกับ Bloomberg ว่า OpenAI คาดว่ารายได้ต่อปีภายในสิ้นปีนี้จะยังคงแตะหรือเกิน 70000 ล้านดอลลาร์ โดยได้แรงหนุนหลักจากการเติบโตของธุรกิจองค์กร "ข่าว" นี้ช่วยบรรเทาความตื่นตระหนกระยะสั้นได้บ้าง แต่ตลาดได้ตั้งข้อเรียกร้องที่สูงขึ้นต่อความสามารถในการเปรียบเทียบของเรื่องเล่ารายได้ AI
นักวิเคราะห์ชี้ว่า ความผันผวนครั้งนี้ส่วนใหญ่มาจากความไม่สมมาตรของข้อมูล
ข้อมูลรายได้ของ OpenAI ซึ่งเป็นบริษัทนอกตลาดหลักทรัพย์ มีอิทธิพลมากพอที่จะกระทบราคาหุ้นของบริษัทมหาชนอย่าง Microsoft, Oracle และ Nvidia แสดงให้เห็นว่าบริษัทได้กลายเป็นจุดอ้างอิงสำคัญในการกำหนดราคาสินทรัพย์ AI ทั่วโลก การสำรวจของโบรกเกอร์แสดงว่า ยังไม่เห็นสัญญาณว่าผู้ให้บริการโครงสร้างพื้นฐานคลาวด์จะลดรายจ่ายด้านทุน
กล่าวคือ การร่วงลงชั่วคราวของตลาดรอง更像是การขายทำกำไรที่ระดับสูงและการเหยียบกันทางอารมณ์ มากกว่าการพังทลายของปัจจัยพื้นฐานทั้งหมด
รายงานของสถาบันอย่าง Morgan Stanley และ Goldman Sachs ยังคงคาดการณ์ว่ารายจ่ายด้านทุนรวมของยักษ์ใหญ่คลาวด์หลักทั่วโลกในปี 2027 จะอยู่ในช่วง 1.2 ถึง 1.4 ล้านล้านดอลลาร์ รายจ่ายด้านทุนมหาศาลของโครงสร้างพื้นฐานฮาร์ดแวร์ AI กับความเร็วในการสร้างรายได้ของแอปพลิเคชันซอฟต์แวร์ AI ต้นน้ำ มี "ช่วงเวลาตกตะกอน" ตามธรรมชาติ
ดังนั้นจึงมีคนสรุปว่า ซูเปอร์ไซเคิลของหน่วยความจำยังคงอยู่ แต่ยุคของ "การซื้อแบบหลับตา" สิ้นสุดลงแล้ว
03 ส่วนลดมูลค่าและรายจ่ายด้านทุนที่สูง
แม้ว่าความเชื่อมั่นตลาดระยะสั้นจะอยู่ภายใต้แรงกดดัน แต่ความต้องการหน่วยความจำประสิทธิภาพสูงที่แข็งแกร่งจากการก่อสร้างโครงสร้างพื้นฐาน AI ยังคงเป็นแรงหนุนปัจจัยพื้นฐานให้ผู้ผลิตหน่วยความจำ อย่างไรก็ตาม เส้นทางประโยชน์และความท้าทายที่อาจเกิดขึ้นของผู้ผลิตทั้งสามรายมีจุดเน้นที่แตกต่างกัน
Micron ได้ประโยชน์หลักจากการเติบโตของความต้องการ HBM และ DRAM สำหรับเซิร์ฟเวอร์ SanDisk ได้ประโยชน์จากความต้องการ SSD ระดับองค์กรที่เพิ่มขึ้นจากศูนย์ข้อมูล AI ในฐานะผู้เล่นสำคัญในตลาด HBM SK Hynix อาศัยความได้เปรียบจากการเป็นผู้บุกเบิกและความร่วมมือกับลูกค้ารายใหญ่ มีความสามารถในการมองเห็นความต้องการที่แข็งแกร่ง
อย่างไรก็ตาม ความต้องการ AI ที่แข็งแกร่งเป็นเพียงจุดเริ่มต้นของการเติบโต การแปลงความต้องการเป็นกำไรและกระแสเงินสดที่ยั่งยืน才是กุญแจสำคัญ
เมื่อฤดูกาลรายงานผลประกอบการใกล้เข้ามา รายจ่ายด้านทุน การลงทุนในกระบวนการผลิตขั้นสูง และแผนการขยายกำลังการผลิตบรรจุภัณฑ์ขั้นสูงของผู้ผลิตหน่วยความจำ จะกลายเป็นตัวชี้วัดสำคัญในการตัดสินแนวโน้มความต้องการอุปกรณ์เซมิคอนดักเตอร์ต้นน้ำ
เสียงมองลบและความกังวลของตลาดก็ชัดเจนเช่นกัน โดยมุ่งเน้นที่แรงกดดันรายจ่ายด้านทุนที่สูงมากและการบีบต้นทุนจากต้นน้ำ — เพื่อแย่งชิงความเป็นผู้นำในตลาด HBM3e และ HBM4 รุ่นถัดไป ยักษ์ใหญ่ด้านหน่วยความจำติดอยู่ในการแข่งขันด้านอุปกรณ์และกำลังการผลิตที่ดุเดือดที่สุดในประวัติศาสตร์เซมิคอนดักเตอร์
ซัมซุง อิเล็กทรอนิกส์ให้คำมั่นที่จะลงทุนมากกว่า 110 ล้านล้านวอน (ประมาณ 82.6 พันล้านดอลลาร์สหรัฐ) ในรายจ่ายด้านทุนและการวิจัยและพัฒนาในปี 2026 ซึ่งเป็นสถิติสูงสุดของงบประมาณประจำปีของบริษัท SK Hynix ทุ่มขยายโรงงาน Cheongju M15X ที่สร้างขึ้นสำหรับ HBM4 โดยเฉพาะ และทุ่ม 3.87 พันล้านดอลลาร์สหรัฐสร้างฐานการบรรจุภัณฑ์ขั้นสูงในรัฐอินเดียนา สหรัฐอเมริกา
ข้อมูลอุตสาหกรรมแสดงว่า เพื่อตอบสนองความต้องการแบบบีบอัดของ HBM ภายในสิ้นปี 2026 ยักษ์ใหญ่ด้านหน่วยความจำทั่วโลกจะต้องล็อกกำลังการผลิตเวเฟอร์ DRAM ถึง 25% สำหรับการผลิต HBM รายจ่ายด้านทุนมหาศาลผลักดันต้นทุนค่าเสื่อมราคาและค่าตัดจำหน่ายอุปกรณ์ในอนาคตของบริษัทให้สูงขึ้นอย่างมาก
ที่รุนแรงกว่านั้น การบีบต้นทุนจากต้นน้ำของห่วงโซ่อุปทานกำลังกัดกร่อนความคาดหวังกำไรเพิ่มเติม
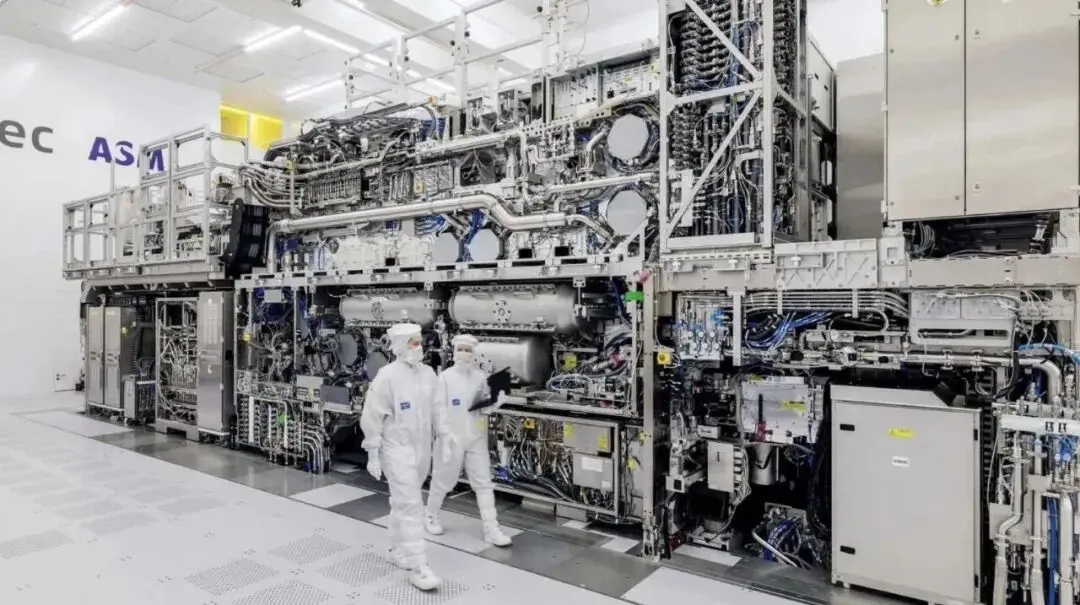
ก่อนหน้านี้ ASML ยักษ์ใหญ่ด้านเครื่องลิโธกราฟีแจ้งอย่างชัดเจนว่า ตั้งแต่เดือนมกราคม 2027 เป็นต้นไป จะปรับราคาชิ้นส่วนอะไหล่สำหรับเครื่องลิโธกราฟี EUV และ DUV ที่ส่งให้ซัมซุง อิเล็กทรอนิกส์และ SK Hynix ขึ้น 10% อย่างเท่าเทียมกัน ในขณะเดียวกัน แผนการขึ้นราคาเครื่องลิโธกราฟีก็ใกล้จะประกาศออกมา
ในบริบทนี้ อัตราส่วนราคาต่อกำไรแบบไดนามิกปัจจุบันของ SK Hynix อยู่ที่เพียง 6.96 เท่า ต่ำกว่าค่าเฉลี่ยอุตสาหกรรมเซมิคอนดักเตอร์อย่างชัดเจน ผิวเผินดูเหมือนมีส่วนลดมูลค่า แต่ส่วนลดนั้นสมเหตุสมผลหรือไม่ ขึ้นอยู่กับว่าบริษัทสามารถรักษาคุณภาพและความยั่งยืนของกำไรในอนาคตภายใต้แรงกดดันสองด้านของรายจ่ายด้านทุนที่สูงและค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้นได้หรือไม่
04 นักลงทุนรายย่อยในความกลัวการถูกบังคับปิดสถานะ
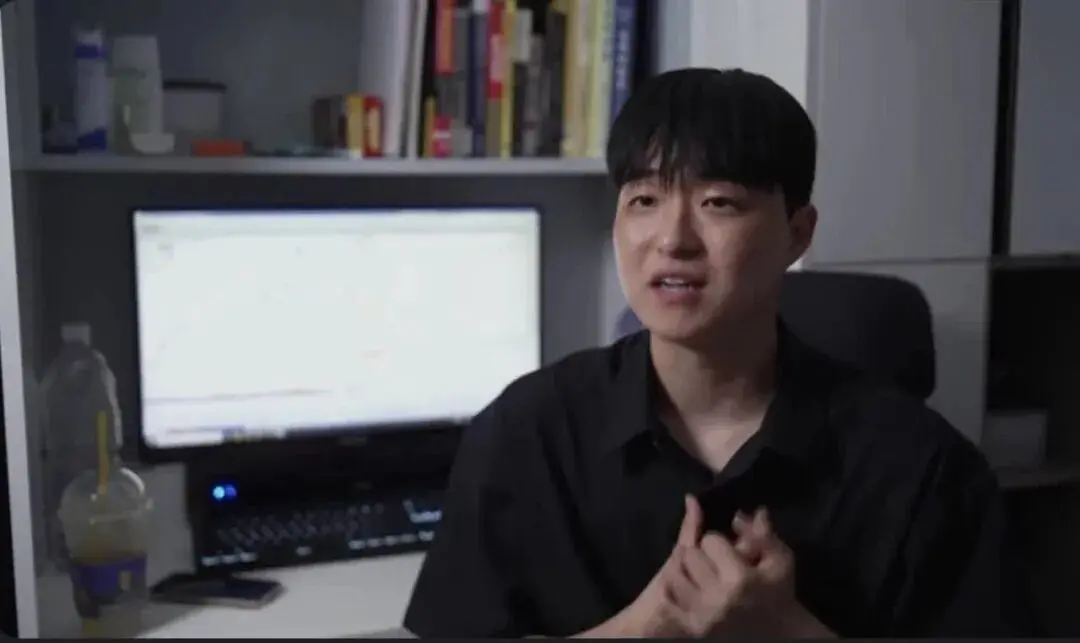
ความเสี่ยงของการซื้อขายเลเวอเรจสูงในหมู่นักลงทุนรายย่อยเกาหลีใต้ ได้ส่งสัญญาณเตือนตั้งแต่ช่วงฤดูร้อนปีนี้
ลี ซึงโฮ (Lee Seung-ho) นักศึกษามหาวิทยาลัยโซลวัย 24 ปี ที่ Reuters เคยรายงานไว้ กลายเป็นสัญญาณเตือนล่วงหน้าและภาพย่อที่ชัดเจนที่สุดของความเสี่ยงเลเวอเรจนี้
นักศึกษามหาวิทยาลัยโซล ลี ซึงโฮ ที่ขาดทุนจนถูกบังคับปิดสถานะ
Reuters รายงานว่า ลี ซึงโฮเก็บเงินได้ 20 ล้านวอน และใช้แอปซื้อขายเข้าร่วมการซื้อขายเลเวอเรจ 5 เท่า สินทรัพย์ในบัญชีเคยพุ่งขึ้นเป็น 300 ล้านวอน (ประมาณ 1.55 ล้านหยวน) แต่เมื่อความผันผวนของตลาดเพิ่มขึ้นในเดือนพฤษภาคม การเรียกหลักประกันเพิ่มและการบังคับปิดสถานะก็ตามมาติดๆ เขาสูญเสียกำไรและเงินต้นทั้งหมดภายในเวลาเพียงสี่สัปดาห์
ในรายงาน เขาบรรยายความรู้สึกทางร่างกายและจิตใจในตอนนั้นว่า "หายใจไม่ออกอย่างแท้จริง"
อย่างไรก็ตาม ความเสี่ยงที่สะสมจากการซื้อขายเลเวอเรจสูงนี้ไม่ได้ถูกขจัดออกไปทันเวลา แต่กลับแพร่กระจายและยืดเยื้อมาจนถึงปัจจุบัน พร้อมกับความนิยมของผลิตภัณฑ์เลเวอเรจหุ้นรายตัวในหมู่นักลงทุนรายย่อย
วันที่ 12 ตุลาคม ตลาดหุ้นเกาหลีใต้ร่วงลงอย่างรุนแรง ความตื่นตระหนกและความวิตกกังวลที่ถูกกดทับมานานปะทุขึ้นอย่างเข้มข้นบนแพลตฟอร์มโซเชียล หลังปิดตลาด นักลงทุนเกาหลีใต้แสดงความสับสนและไม่พอใจอย่างท่วมท้นบนแพลตฟอร์มโซเชียล X
นักลงทุนรายย่อยบางคนเปรียบเทียบตลาดหุ้นเกาหลีกับตลาดหุ้นสหรัฐและญี่ปุ่น ตั้งคำถามว่าทำไมตลาดเกาหลีจึงอยู่ภายใต้แรงกดดันอย่างต่อเนื่อง นักลงทุนรายอื่นๆ ชี้ไปที่การไหลออกของเงินทุนต่างชาติอย่างต่อเนื่อง โดยมองว่าตลาดหุ้นเกาหลีไม่ได้รับประโยชน์อย่างเต็มที่เมื่อตลาดโลกปรับตัวขึ้น แต่กลับ承受แรงกดดันมากกว่าในช่วงปรับฐาน
โพสต์เหล่านี้สะท้อนความไม่พอใจอย่างรุนแรงของนักลงทุนรายย่อยต่อผลการดำเนินงานของตลาด แต่เบื้องหลังอารมณ์ยังมีการเปลี่ยนแปลงของเงินทุนที่น่าสนใจกว่า
ตามข้อมูลการซื้อขายล่าสุด วันที่ 12 ตุลาคม นักลงทุนต่างชาติขายสุทธิหุ้นเกาหลีเกือบ 2 ล้านล้านวอนในวันเดียว และขายสุทธิสะสมเกือบ 29.7 ล้านล้านวอน (ประมาณ 156 พันล้านหยวน) ในรอบหนึ่งเดือน หากสถิติที่เกี่ยวข้องได้รับการยืนยัน นั่นหมายความว่าการถอนตัวของเงินทุนต่างชาติจากตลาดหุ้นเกาหลีได้กลายเป็นแหล่งแรงกดดันสำคัญของการปรับฐานรอบนี้
หากการไหลออกของเงินทุนต่างชาติอธิบายว่าทำไมตลาดจึงอยู่ภายใต้แรงกดดัน การซื้อขายเลเวอเรจก็เกี่ยวข้องกับว่าทำไมการปรับตัวลงจึงอาจขยายตัวต่อไป
ข้อถกเถียงเกี่ยวกับ ETF เลเวอเรจหุ้นรายตัวของเกาหลีใต้ยังคงคุกรุ่นในชุมชนนักลงทุนช่วงนี้
มีโพสต์อ้างการประมาณการที่เกี่ยวข้องว่า ความเสียหายของสินทรัพย์ของนักลงทุนรายย่อยในผลิตภัณฑ์เลเวอเรจหุ้นรายตัวสูงถึง 54 ล้านล้านวอน (ประมาณ 283.5 พันล้านหยวน) ตัวเลขนี้สะท้อนพลังทำลายล้างมหาศาลของตราสารอนุพันธ์ความเสี่ยงสูงท่ามกลางความผันผวนของตลาด แต่ก็จุดประเด็นถกเถียงมากมายเกี่ยวกับวิธีการทางสถิติและตัวอย่างการคำนวณ
ผลิตภัณฑ์เลเวอเรจจะขยายความผันผวนของราคาหุ้นอย่างมีนัยสำคัญ
เมื่อตลาดปรับตัวลง มูลค่าสถานะที่ลดลงอาจกระตุ้นการเรียกหลักประกันเพิ่ม บังคับให้นักลงทุนปิดสถานะแบบถูกบังคับและซ้ำเติมแรงกดดันขาลง ส่วนกลไกการปรับพอร์ตรายวันของ ETF เลเวอเรจหุ้นรายตัวจะขยายแรงขายของหุ้นอ้างอิงในวันซื้อขายใดวันหนึ่งหรือไม่ ต้องวิเคราะห์เฉพาะโดยพิจารณาโครงสร้างผลิตภัณฑ์และกระแสเงินทุนจริง ไม่สามารถสรุปแบบเหมารวมได้
จากการถูกบังคับปิดสถานะจนเหลือศูนย์ของลี ซึงโฮในเดือนกรกฎาคม ไปจนถึงเสียงอุทานบนแพลตฟอร์มโซเชียลเกี่ยวกับการขาดทุนมหาศาล 54 ล้านล้านวอน เผยให้เห็นความเปราะบางอย่างที่สุดของการซื้อขายเลเวอเรจสูงเมื่อตลาดพลิกกลับ
ดังนั้น การปรับฐานของตลาดหุ้นเกาหลีครั้งนี้ มีทั้งการประเมินแนวโน้มการเติบโตของอุตสาหกรรม AI ใหม่ของนักลงทุน และเผยให้เห็นความเปราะบางของการซื้อขายเลเวอเรจสูงเมื่อตลาดพลิกกลับ — เมื่อราคาหุ้นไม่ปรับตัวขึ้นอย่างต่อเนื่อง ข้อได้เปรียบด้านผลตอบแทนจากเลเวอเรจก็อาจกลายเป็นความเสี่ยงอย่างรวดเร็ว
สำหรับนักลงทุนรายย่อยบางคน สิ่งที่โหดร้ายไม่ใช่การขาดทุนชั่วคราว แต่คือการถูกบังคับให้ออกจากตลาดเพราะเงินทุนไม่พอก่อนที่ตลาดจะดีดตัวกลับ
อดีตนักวิจัยของ OpenAI เลโอโพลด์ อาเชนเบรนเนอร์ (Leopold Aschenbrenner) วัย 25 ปี ที่ได้รับการขนานนามว่าเป็น "เทพเจ้าหุ้น AI คนใหม่แห่งวอลล์สตรีท" คือตัวอย่างที่ชัดเจนของ "โศกนาฏกรรม" ที่ถูกบังคับปิดสถานะเลเวอเรจ 4 เท่าเมื่อปลายเดือนกรกฎาคม ก่อนที่หุ้นเทคจะดีดตัวกลับ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้