


หลี่ลู่พูดถึง AI: ยิ่งเปลี่ยนแปลงเร็ว ยิ่งต้องเข้าใจว่าอะไรสร้างผลตอบแทนทบต้นระยะยาว
 chaincatcher
ที่มา: Source Code Capital
AI กำลังพลิกโฉมเทคโนโลยีและตลาดทุนด้วยความเร็วที่ไม่เคยมีมาก่อน: มันนำมาซึ่งจินตนาการด้านผลิตภาพอันมหาศาล ขณะเดียวกันก็ทำให้เงินทุน การประเมินมูลค่า และอารมณ์ตลาดถูกประเมินใหม่เร็วขึ้น ยิ่งเราอยู่ท่ามกลางการเปลี่ยนแปลงเช่นนี้ ยิ่งต้องแยกแยะว่าอะไรเป็นเพียงเรื่องเล่าระยะสั้น และอะไรที่สามารถอยู่รอดข้ามวัฏจักรและทบต้นได้อย่างต่อเนื่อง—ความรู้ ความไว้วางใจ ปัญญา และการไม่สูญเสียสิ่งที่เรามีอยู่แล้ว
เมื่อเร็ว ๆ นี้ หลี่ลู่ ผู้ก่อตั้งหิมาลัย แคปปิตอล ได้แบ่งปันมุมมองเกี่ยวกับการลงทุนแบบเน้นมูลค่า กระแส AI ระเบียบโลก และการทบต้นของชีวิต ในงานเลี้ยงอาหารกลางวันประจำปีเกรแฮม-ด็อด ครั้งที่ 36 ณ คณะบริหารธุรกิจ มหาวิทยาลัยโคลัมเบีย เขาเตือนเราว่า การเข้าใจการเปลี่ยนแปลงทางเทคโนโลยีต้องกลับไปสู่แก่นแท้ของการสร้างคุณค่า วินัยทางการเงิน และการตัดสินใจระยะยาว
บทความนี้เรียบเรียงจากคลิปวิดีโอการสนทนาของหลี่ลู่ เพื่อความสะดวกในการอ่าน เนื้อหาทั้งหมดนำเสนอในรูปบุรุษที่หนึ่ง ที่มาและผู้เขียน | แคปปิตอล-เนเจอร์ (ID: Capital-nature)
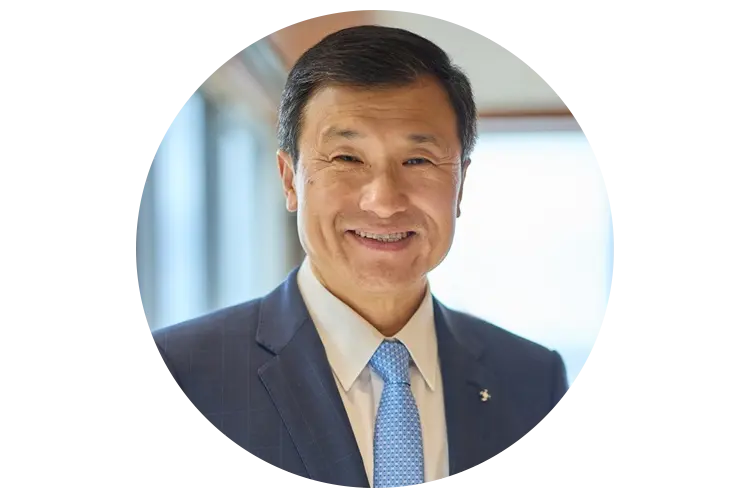
หลี่ลู่ ผู้ก่อตั้งหิมาลัย แคปปิตอล
1 หลักการพื้นฐาน 6 ประการของการลงทุนแบบเน้นมูลค่า
เบนจามิน เกรแฮม เสนอแนวคิดพื้นฐาน 3 ประการของการลงทุนแบบเน้นมูลค่า
ประการแรก หุ้นเป็นตัวแทนของส่วนหนึ่งในความเป็นเจ้าของบริษัท ไม่ใช่แค่กระดาษที่ซื้อขายไปมา ดังนั้น การซื้อหุ้นโดยพื้นฐานแล้วก็เหมือนกับการซื้อบริษัท
ประการที่สอง ตลาดประกอบด้วยผู้คนที่มีตัวตนจริง และธรรมชาติของมนุษย์มักแสวงหาผลประโยชน์ระยะสั้น ผู้คนจึงมองหุ้นเป็นเพียง筹码สำหรับการซื้อขายระยะสั้นได้ง่าย โดยลืมไปว่ามันคือความเป็นเจ้าของระยะยาวในบริษัท เราสามารถจินตนาการตลาดเป็น "คุณตลาด" ได้: เขาไม่ได้มาเพื่อบอกมูลค่าที่แท้จริง แต่เสนอราคาที่คุณสามารถซื้อหรือขายได้เสมอ ราคานั้นบางครั้งต่ำกว่ามูลค่ามาก และบางครั้งสูงกว่ามาก สำหรับนักลงทุนแบบเน้นมูลค่า ตลาดให้บริการ ไม่ใช่คำแนะนำ
(หมายเหตุจากแคปปิตอล-เนเจอร์: วิดีโอสาธารณะนี้ไม่ครอบคลุมประเด็นที่สอง ข้อความข้างต้นเสริมจากคำกล่าวสาธารณะของหลี่ลู่เรื่อง "หลักการพื้นฐาน 6 ประการของการลงทุนแบบเน้นมูลค่า" ในการบรรยายที่มหาวิทยาลัยปักกิ่งเมื่อเดือนธันวาคม 2024 เพื่อรักษาความสมบูรณ์ของกรอบการอภิปรายนี้ ไม่ใช่บันทึกคำต่อคำจากงานนี้)
ประการที่สาม การลงทุนโดยพื้นฐานคือการคาดการณ์อนาคต และอนาคตโดยพื้นฐานไม่สามารถคาดการณ์ได้ ดังนั้น จึงต้องเผื่อส่วนเผื่อความปลอดภัย (margin of safety) อย่างเพียงพอ เพื่อปกป้องความเสี่ยงขาลง และสร้างความไม่สมมาตรระหว่างความเสี่ยงและผลตอบแทนที่ดีกว่า
ประการที่สี่ ต่อมา วอร์เรน (บัฟเฟตต์) และชาร์ลี (มังเกอร์) ได้เพิ่มวินัยที่สำคัญมากในการปฏิบัติ ซึ่งเรียกว่า "วงกลมความสามารถ" (circle of competence) เราแต่ละคนสนใจบางสิ่งเป็นพิเศษโดยธรรมชาติ เมื่อเวลาผ่านไป คุณจะสะสมความรู้ในสาขาเฉพาะ เกิดความเชี่ยวชาญ แล้วเจาะลึกต่อเพื่อยกระดับความเข้าใจ
อย่างไรก็ตาม สิ่งสำคัญที่สุดของแนวคิด "วงกลมความสามารถ" คือ คุณต้องรู้ว่าขอบเขตของมันอยู่ตรงไหน เพราะคนส่วนใหญ่มักคิดว่าตัวเองรู้มากกว่าความเป็นจริง ดังนั้น การรู้ขอบเขตของวงกลมความสามารถจึงสำคัญพอ ๆ กับการรู้ว่ามีอะไรอยู่ในวงกลม
ประการที่ห้า ชาร์ลี (มังเกอร์) มีแนวคิดอีกอย่างหนึ่ง: ไปตกปลาในที่ที่มีปลา เขาชอบตกปลามาตลอดชีวิต จึงเป็นอุปมาที่ตรงมาก ในตลาดจริงก็เช่นกัน บางตลาด อุตสาหกรรม และบริษัทดึงดูดความสนใจมหาศาล ทำให้การแข่งขันรุนแรง ยิ่งแข่งขันรุนแรง การตั้งราคาผิดและผลตอบแทนส่วนเกินก็ยิ่งน้อยลง
แต่ยังมีอุตสาหกรรม บริษัท ประเทศ และตลาดอีกจำนวนมากที่ไม่ได้รับความสนใจเพียงพอ และการแข่งขันไม่รุนแรงนัก หากคุณมุ่งความสนใจไปที่จุดเหล่านี้ คุณมักจะทำได้ดีกว่า ดังนั้น จงไปตกปลาในที่ที่มีปลา หลักการนี้ง่าย แต่ได้ผลอย่างน่าประหลาดใจในทางปฏิบัติ
ประการที่หก ข้อสุดท้ายคือสิ่งที่ผมได้เรียนรู้จากการเป็นนักลงทุนระดับโลกที่ปฏิบัติการลงทุนแบบเน้นมูลค่ามากว่า 30 ปีทั่วโลก โดยเฉพาะเมื่อธุรกิจโลกหลอมรวมเป็นตลาดเดียวมากขึ้น เราค่อย ๆ เข้าใจว่า ท้ายที่สุดแล้ว ความมั่งคั่งสะท้อนถึงสัดส่วนที่คุณถือครองในกำลังซื้อของโลก
ในเศรษฐกิจสมัยใหม่ ความมั่งคั่งไม่ได้แสดงออกผ่านปริมาณทองคำ เพชร หรือสกุลเงินใดสกุลหนึ่งที่คุณถือครอง เมื่อเกิดเงินเฟ้อ สินทรัพย์คงที่เหล่านี้จะสูญเสียกำลังซื้อสัมพัทธ์ไปตามกาลเวลา สิ่งที่สำคัญจริง ๆ คือ สุดท้ายแล้วคุณซื้ออะไรได้ และคุณใช้ความมั่งคั่งนั้นทำอะไรได้บ้าง ดังนั้น วิธีวัดความมั่งคั่งที่ดีกว่าคือสัดส่วนที่คุณถือครองในกำลังซื้อของโลก
วิธีหนึ่งในการบรรลุเป้าหมายนี้—อย่างน้อยก็เป็นวิธีที่เราปฏิบัติมาโดยตลอด—คือการซื้อบริษัทที่ดีที่สุดและสร้างสรรค์ที่สุดในระบบเศรษฐกิจและตลาดที่มีพลวัตที่สุด ในราคาที่ดี แล้วถือครองระยะยาว ให้บริษัทเหล่านี้สร้างคุณค่าอย่างต่อเนื่องตามกาลเวลา เพื่อรักษาและเพิ่มสัดส่วนของเราในกำลังซื้อของโลก
นี่คือหลักการพื้นฐาน 6 ประการที่ผมกล่าวถึง ผมเชื่อว่ามันยืนหยัดผ่านการทดสอบของกาลเวลา และมีประโยชน์ต่อนักลงทุนในระยะยาว
2 การลงทุน การเก็งกำไร การพนัน และ "คาสิโนข้างโบสถ์"
หากคุณสังเกตผู้เข้าร่วมในตลาด จะมีคนอยู่ประมาณ 4 ประเภทเท่านั้น
ประเภทแรกคือนักลงทุนที่แท้จริง พวกเขาสนใจว่าบริษัทจะสร้างคุณค่าได้หรือไม่เมื่อเวลาผ่านไป
ประเภทที่สองคือนักทำกำไรจากส่วนต่างราคา (arbitrageur) พวกเขาพยายามแก้ไขการตั้งราคาผิดของตลาด ตามคำพูดของเบนจามิน เกรแฮม คือ "ซื้อจากคนมองโลกในแง่ร้าย ขายให้คนมองโลกในแง่ดี" นี่คือการเก็งกำไร
ประเภทที่สาม主要从事การเก็งกำไร (speculation) พวกเขาเดาว่าคนอื่นจะซื้อหรือขายอะไรต่อไป โดยไม่สนใจมูลค่าที่แท้จริงของหลักทรัพย์ หรือคุณค่าที่บริษัทสร้างได้
ประเภทที่สี่คือนายหน้าและผู้ค้าสภาพคล่อง (market maker) พวกเขาให้บริการซื้อขายสำหรับกิจกรรมข้างต้น
แน่นอน ในความเป็นจริง คนส่วนใหญ่ไม่ได้จัดอยู่ในประเภทใดประเภทหนึ่งเพียงอย่างเดียว หลายคนมีลักษณะของทั้ง 4 ประเภทพร้อมกัน เพียงแต่สัดส่วนต่างกัน
หากคุณซื้อดัชนี ในแง่หนึ่ง คุณกำลังซื้อค่าเฉลี่ยของผู้เข้าร่วมตลาดทั้งหมดเหล่านี้
แต่นักลงทุนแบบเน้นมูลค่าสนใจเพียงสองสิ่ง: หนึ่ง การค้นพบราคาสมเหตุสมผลหรือไม่ สอง พวกเขายินดีรอให้บริษัทสร้างคุณค่าในระยะยาวหรือไม่
ดังนั้น เบน เกรแฮม จึงเอนเอียงไปทาง "การเก็งกำไร" ที่กล่าวถึงข้างต้น นั่นคือการใช้ประโยชน์จากการตั้งราคาผิด ส่วนสิ่งที่วอร์เรนทำในภายหลังคือ ใช้ประโยชน์จากความคลาดเคลื่อนของราคา พร้อมกับให้ความสำคัญกับการสร้างคุณค่าระยะยาวของบริษัทมากขึ้น
ผลกระทบของกิจกรรมตลาดประเภทต่าง ๆ ต่อสังคมก็น่าสนใจมากเช่นกัน
นักเก็งกำไร (speculator) ตามชื่อ คือถือครองไม่นานพอที่จะให้มูลค่าของบริษัทเปลี่ยนแปลงหรือถูกสร้างขึ้นจริง ดังนั้น จากมุมมองโดยรวม การเก็งกำไรโดยพื้นฐานคือเกมผลรวมศูนย์ (zero-sum game) คนหนึ่งได้กำไรเท่าไร ก็มีอีกคนขาดทุนประมาณนั้น ดังนั้น จากมุมมองของสังคมทั้งหมด นี่คือต้นทุนอย่างหนึ่งของการดำเนินงานของตลาด
นายหน้าและการดูแลสภาพคล่องก็เป็นต้นทุนของการดำเนินงานของตลาดเช่นกัน
แล้วทำไมตลาดจึงมีอยู่? หน้าที่หลักของตลาดคือการนำเงินออมส่วนเกินในสังคมไปสู่ธุรกิจและกิจกรรมที่ใช้ประโยชน์ได้อย่างมีผลิตภาพ ผ่านกลไกนี้เองที่เราสร้างเศรษฐกิจสมัยใหม่และบรรลุการเติบโตทางเศรษฐกิจแบบทบต้นระยะยาว นี่คือเหตุผลพื้นฐานที่สุดที่ตลาดหุ้นถือกำเนิดขึ้น
คำถามคือ ทำไมการเก็งกำไรจึงต้องปรากฏในตลาด? ผมคิดว่านี่น่าจะเป็นส่วนหนึ่งของธรรมชาติมนุษย์
วอร์เรนชอบเปรียบตลาดหุ้นเป็น "โบสถ์ที่มีคาสิโนอยู่ข้าง ๆ" โบสถ์คือสถานที่สร้างคุณค่า ส่วนคาสิโนแทบจะเป็นต้นทุนจำเป็นที่ต้องรวมไว้เมื่อขอใบอนุญาตก่อสร้างอาคารนี้ (หัวเราะ) นี่คือต้นทุนจำเป็นบางอย่างที่กำหนดโดยธรรมชาติมนุษย์
เมื่อ 400 ปีก่อน ตอนที่ตลาดทุนสมัยใหม่เพิ่งเกิดขึ้น ผู้คนต้องใช้กลไกนี้เพื่อกระตุ้นสิ่งที่เรียกว่า "จิตวิญญาณสัตว์" (animal spirits) 400 ปีต่อมา สิ่งนี้ก็ไม่เปลี่ยน
ดังนั้น สำหรับนักศึกษาที่นี่วันนี้ สุดท้ายแล้วคุณต้องเลือก: คุณอยากเล่นเกมผลรวมศูนย์ หรือเกมสร้างคุณค่า? นี่คือทางเลือกส่วนตัวของคุณ
จากมุมมองของสังคมทั้งหมด เราก็มีทางเลือกเช่นกัน
เราไม่สามารถปล่อยให้ด้าน "คาสิโน" ใหญ่เกินไปจนบดบังจุดประสงค์หลักที่ตลาดถือกำเนิดขึ้น ดังนั้น นี่จึงเป็นทั้งทางเลือกส่วนบุคคลและทางเลือกของสังคม
ที่น่าสนใจคือ ในช่วง 400 ปีที่ผ่านมา แม้ตลาดทุนจะผ่านความเฟื่องฟูและล่มสลายครั้งใหญ่นับครั้งไม่ถ้วน ก่อให้เกิดความสูญเปล่ามหาศาล แต่กลไกนี้กลับอยู่รอด ไม่เพียงอยู่รอด แต่ยังเป็นกลไกหลักที่ขับเคลื่อนสังคมไปข้างหน้าอย่างต่อเนื่อง อย่างน้อยที่สุดก็น่าทึ่งมาก
ดังนั้น สำหรับนักศึกษา ผมคิดว่าสำคัญมากที่จะคิดให้ชัดตั้งแต่เนิ่น ๆ ว่า คุณต้องการทำอะไรกันแน่? และในฐานะสังคม เราก็ควรปรับสัดส่วนระหว่างกิจกรรมเหล่านี้อย่างต่อเนื่อง พวกมันจะอยู่ร่วมกันตลอดไป เพราะนั่นคือส่วนหนึ่งของธรรมชาติมนุษย์
3 AI คือเครื่องมือ หรือ "เทพที่มนุษย์สร้าง"?
ต่อไป เรามาคุยเรื่อง AI กับตลาด ซึ่งเป็นปัญหาที่ซับซ้อนกว่ามาก
ก่อนอื่น AI คืออะไรกันแน่? คลื่น generative AI นี้เป็นคลื่นเทคโนโลยียักษ์ใหญ่อย่างไม่ต้องสงสัย
นับตั้งแต่การปฏิวัติอุตสาหกรรม มนุษย์ผ่านคลื่นเทคโนโลยีมาหลายระลอก พร้อมกับการทำลายและการสร้างสรรค์ หรือที่เรียกว่า "creative destruction"
ดังนั้น เราจึงเข้าใจรูปแบบบางอย่างของการปฏิวัติเทคโนโลยีแล้ว แต่เราก็รู้สึกชัดเจนว่า ครั้งนี้ดูไม่เหมือนเดิม คลื่นเทคโนโลยีแต่ละลูกมีเอกลักษณ์ แต่คลื่น AI นี้แตกต่างจากทุกครั้งที่ผ่านมาอย่างมาก
ทำไมจึงต่าง? เมื่อมองผิวเผิน คุณจะสังเกตเห็นปรากฏการณ์หลายอย่าง: ความเร็วของการเปลี่ยนแปลงไม่เคยมีมาก่อน ขนาดที่เกี่ยวข้องไม่เคยมีมาก่อน ความเข้มข้นของผลกระทบด้านทุนและการเงินก็ไม่เคยมีมาก่อน เรื่องเล่าที่ก่อตัวรอบมัน และผลกระทบแบบกระจุกตัวของเรื่องเล่าเหล่านี้ต่อการจัดสรรทุน ก็ไม่เคยมีมาก่อนเช่นกัน
แต่ถ้าถามต่อไปว่าทำไม เหตุผลอยู่ที่เรื่องเล่าเบื้องหลังการปฏิวัติเทคโนโลยีครั้งนี้เปลี่ยนไป
ในอดีต เรามักมองเทคโนโลยีเป็นเครื่องมือเพิ่มผลิตภาพของมนุษย์ แต่ครั้งนี้ เทคโนโลยีนำมิติใหม่เข้ามา: มันเริ่มครอบครองช่วงสเปกตรัมระหว่าง "เครื่องมือ" กับ "การสร้างสรรค์" และกำลังเคลื่อนจากปลายเครื่องมือไปสู่ปลายการสร้างสรรค์
ประมาณ 4 ปีที่แล้ว ตอนที่เทคโนโลยีนี้ออกสู่สายตาสาธารณะครั้งแรก เราก็ข้ามธรณีประตูหนึ่งของการทดสอบทัวริง (Turing Test) ไปแล้ว จาก那一刻 เราไม่สามารถแยกแยะด้วยภาษาได้อีกต่อไปว่า เรากำลังคุยกับเครื่องจักรหรือมนุษย์
หลังจากนั้น มันเริ่มมีความสามารถที่เรียกว่า "การให้เหตุผล" (reasoning) และแสดงลักษณะคล้ายมนุษย์มากขึ้นเรื่อย ๆ
จากการให้เหตุผล มันพัฒนาต่อไปสู่ความสามารถในการเขียนโปรแกรม เมื่อเขียนโปรแกรมได้ มันก็กลายเป็นเอเจนต์อัจฉริยะ (intelligent agent) ที่ทำงานอัตโนมัติได้ ทำงานเหมือนมนุษย์ในหลายด้าน จากนั้นเอเจนต์อัจฉริยะต่าง ๆ ก็เริ่มร่วมมือกัน ทำงานที่ซับซ้อนขึ้นและยาวนานขึ้น
ในกระบวนการนี้ พวกมันดูเหมือนสังคมมนุษย์มากขึ้น: เอเจนต์อัจฉริยะต่าง ๆ สามารถจัดระเบียบตัวเอง กำหนดลำดับความสำคัญ แบ่งงาน ปฏิบัติงาน และใช้ภาษาและเครื่องมือของตัวเองเพื่อทำงานที่ซับซ้อนขึ้นเรื่อย ๆ
ถ้าคุณฟังเรื่องเล่ายอดนิยมใน Silicon Valley ตอนนี้ ขั้นต่อไปคือ generative AI เข้าสู่ RSI หรือการพัฒนาตนเองแบบวนซ้ำ (Recursive Self-Improvement) จริง ๆ แล้วเราเข้าสู่ขั้นนี้บางส่วนแล้ว แนวคิดเบื้องหลังคือ การปรับปรุง AI ในอนาคตสามารถทำโดย AI เองได้ในที่สุด โดยไม่ต้องมีมนุษย์เกี่ยวข้อง
จาก RSI เราไปสู่ปัญญาประดิษฐ์ทั่วไป (AGI) และต่อไปสู่ปัญญาประดิษฐ์ขั้นสูง (ASI) นี่หมายถึงระดับสติปัญญาของมัน ไม่เพียงเหนือมนุษย์คนใดคนหนึ่ง แต่สุดท้ายจะเหนือสติปัญญารวมของมนุษยชาติทั้งหมด หากคุณยอมรับเรื่องเล่านี้ สิ่งที่เราได้ในที่สุดก็คล้ายกับมนุษย์สร้าง "กึ่งเทพ" หรือ "เทพที่มนุษย์สร้าง" ขึ้นมา
เพราะความสามารถของมันมหาศาล ตามตรรกะนี้ ผลกระทบต่อเศรษฐกิจย่อมใหญ่หลวงอย่างยิ่ง เมื่อผลกระทบใหญ่ขนาดนี้ เงินทุนมหาศาลที่ทุ่มลงไปวันนี้ก็อธิบายได้อย่างสมเหตุสมผล
ดังนั้น ในแง่หนึ่ง อาจกล่าวได้ว่า เมื่อถึงวันที่ IPO ระดับล้านล้านดอลลาร์มาถึง ทุกคนจะได้รับเชิญให้เข้าร่วม "IPO ของพระเจ้า" (หัวเราะ) นี่คือเรื่องเล่าที่เราอยู่ในตอนนี้
อย่างไรก็ตาม หากคุณถอยออกมาหนึ่งก้าว แล้วถามอีกคำถาม: ถ้าสิ่งต่าง ๆ ดำเนินไปตามเส้นทางนี้จริง มนุษยชาติจะกลายเป็นอย่างไร? เราจะอยู่ในสังคมแบบไหน?
"เทพ" ที่มนุษย์สร้างขึ้นจะปกครองสังคมนี้จากเบื้องบน มีเพียงคนจำนวนน้อยมากที่อาจโต้ตอบกับมันได้จริง ไม่มีใครเข้าใจมันจริง ๆ และไม่มีใครควบคุมมันได้จริง
คำถามคือ มนุษย์อยากอยู่ในสังคมแบบนั้นจริงหรือ? ผมคิดว่าคำตอบชัดเจนมากว่า "ไม่" ผมไม่เชื่อว่ามีใครอยากอยู่ในสังคมแบบนั้นจริง ๆ
ดังนั้น สุดท้ายมีเพียงสองทาง ทางแรกคือ เทคโนโลยีนี้จะไม่พัฒนาต่อไปตามเส้นทางนั้น ทางที่สองคือ ถ้ามันเริ่มพัฒนาไปตามเส้นทางนั้นจริง เมื่อถึงจุดหนึ่ง ทุกคนจะรวมตัวกันหยุดมันไม่ให้เดินหน้าไปในทิศทางนั้น
ดังนั้น ไม่ว่าจะเกิดกรณีไหน ผมก็ไม่คิดว่าจะมี "เทพที่มนุษย์สร้าง" มาปกครองสังคมมนุษย์ในที่สุด
นี่คือความแตกต่างพื้นฐานระหว่างเทคโนโลยีรุ่นนี้กับเทคโนโลยีในอดีต และเป็นเหตุผลว่าทำไมวันนี้จึงมีการถกเถียงมหาศาลรอบเรื่องนี้ โดยเฉพาะผลกระทบสำคัญต่อตลาดทุน
แต่พักเรื่องเหล่านี้ไว้ก่อน กลับมาที่คำถามเชิงปฏิบัติกว่า: AI เป็นเทคโนโลยีที่มีประโยชน์จริงหรือ? คำตอบก็ชัดเจนมากเช่นกัน: แน่นอน
ถ้าผมให้นิยามชั่วคราวตอนนี้—จากปรากฏการณ์ที่เราสังเกตเห็นและวิธีที่มันพัฒนา—ผมจะอธิบายแบบนี้: โดยพื้นฐานแล้ว มันคือเครื่องจักรที่ใช้พลังประมวลผลมหาศาลและอัลกอริทึมที่ชาญฉลาดชุดหนึ่ง ดูดซับข้อมูลเกือบทั้งหมดที่มนุษย์สร้างขึ้น และสกัด "อนุพันธ์อันดับหนึ่ง" จากข้อมูลเหล่านั้น
พูดอีกอย่างคือ มันสร้างความสัมพันธ์เชิงระบบที่ขึ้นกับบริบทระหว่างตัวแปรข้อมูลมนุษย์ที่แทบไม่มีที่สิ้นสุด หลังจากสร้างความสัมพันธ์ที่ใหญ่โตและซับซ้อนเหล่านี้แล้ว มันจึงเริ่มมีความสามารถมากมายที่ดูใกล้เคียงการให้เหตุผลและสติปัญญาของมนุษย์
จนถึงตอนนี้ เรารู้วิธีใช้มัน และรู้วิธีทำให้มันดีขึ้น แต่เราไม่เข้าใจอย่างถ่องแท้ว่าทำไมมันถึงได้ผล
แน่นอน ในแง่หนึ่ง นี่คล้ายกับมนุษย์เอง เราก็ไม่เข้าใจอย่างถ่องแท้เหมือนกันว่า "เครื่องจักร" ที่เรียกว่าสมองมนุษย์ทำงานอย่างไร
นี่เป็นเพียงนิยามชั่วคราวที่ผมให้ในตอนนี้
เรายังคงสังเกตสิ่งที่เกิดขึ้น แต่ที่ชัดเจนแล้วคือ มันสามารถ "ทำให้เป็นประชาธิปไตย" และ "ทำให้เท่าเทียม" ชั้นที่สำคัญมากชั้นหนึ่งของเศรษฐกิจได้อย่างมาก
ถ้าคุณจินตนาการระบบเศรษฐกิจทั้งหมดเป็นโครงสร้างหลายชั้น: ชั้นล่างสุดคือพลังงานและการขนส่ง ถัดขึ้นมาคือการผลิต ถัดขึ้นไปอีกคือการสื่อสารและสื่อดิจิทัล จากนั้นบนโครงสร้างพื้นฐานเหล่านี้ ก็เกิดภาคบริการความรู้และเทคนิคขนาดมหึมา
บริการเหล่านี้รวมความรู้และทักษะวิชาชีพต่าง ๆ ที่มนุษย์สั่งสมมาหลายร้อยปี เพื่อรองรับกิจกรรมทางเศรษฐกิจทั้งหมดด้านล่าง
และ generative AI ในปัจจุบัน ในขั้นนี้ เก่งเรื่องการจัดเรียงความรู้และทักษะวิชาชีพที่สะสมในชั้นนี้ใหม่ ทำให้เข้าถึงได้ง่ายขึ้น ด้วยวิธีนี้ มันช่วยเหลือเศรษฐกิจในทุกระดับชั้นได้
อย่างไรก็ตาม มันไม่ได้เปลี่ยนพลังงานและการขนส่งเอง มันไม่ได้เปลี่ยนแก่นแท้ของการผลิตโดยตรง การผลิตในท้ายที่สุดก็คือการจัดเรียงวัสดุ โมเลกุล และอะตอมต่าง ๆ ใหม่ เปลี่ยนจากองค์ประกอบหนึ่งเป็นอีกองค์ประกอบหนึ่ง การสื่อสารและดิจิทัลเองก็เป็นเครื่องมือที่ทรงพลังมากในการบูรณาการข้อมูลอยู่แล้ว
ดังนั้น นี่คือจุดที่ generative AI สร้างผลกระทบจริงในปัจจุบัน มันยังไม่เหนือกว่ามนุษย์
เมื่อมองจากมุมนี้ต่อไป คุณก็จะเข้าใจว่า สุดท้ายมันอาจไปไม่ถึงความสูงที่เรื่องเล่ายิ่งใหญ่ในปัจจุบันบอกเป็นนัย เพราะเรายังคงอยู่ในขอบเขตของข้อมูลที่มนุษย์สร้างขึ้นอย่างเหนียวแน่น หากเราต้องการก้าวเข้าสู่ระดับชีวภาพจริง ๆ นั่นคือลำดับความซับซ้อนที่ต่างกันโดยสิ้นเชิง
ตัวอย่างเช่น คุณสามารถจินตนาการเซลล์แต่ละเซลล์ในร่างกายเป็นไฟล์ขนาดประมาณ 50MB แล้วคูณด้วยจำนวนเซลล์นับล้านล้านเซลล์ หากคุณต้องการก้าวข้ามไปสู่ความซับซ้อนระดับชีวภาพจริง ๆ คุณต้องเผชิญกับลำดับความซับซ้อนนั้น ดังนั้น เราจึงอยู่ห่างจากระดับนั้นไกลมาก ๆ และยากที่จะบอกว่าเราจะไปถึงได้จริงหรือไม่
อย่างไรก็ตาม เทคโนโลยีนี้เริ่มเปลี่ยนสมดุลระหว่าง "เครื่องมือ" กับ "การสร้างสรรค์" แล้ว ด้วยเหตุนี้ ไม่ว่าคุณจะยอมรับการตัดสินแบบไหน สิ่งหนึ่งควรชัดเจนมาก: เราไม่สามารถปล่อยให้เทคโนโลยีพัฒนา "โดยปราศจากการมีส่วนร่วมของมนุษย์" ต่อไปได้
สิ่งที่เรียกว่า RSI หรือการพัฒนาตนเองแบบวนซ้ำ หากหลุดจากการมีส่วนร่วมและนิยามของมนุษย์ จะอันตรายมาก ๆ เพราะเมื่อถึงขั้นนั้น มันอาจพัฒนาเป้าหมายและเป้าหมายย่อยของตัวเอง สร้างจุดประสงค์ของตัวเอง ซึ่งจะทำให้มันหลุดจากการควบคุมของมนุษย์มากขึ้นไปอีก
สรุปคือ เทคโนโลยีนี้มีประโยชน์อย่างยิ่งและเปลี่ยนแปลงอย่างยิ่ง ขณะเดียวกันก็อันตรายอย่างยิ่ง
ดังนั้น ในฐานะสังคม ในฐานะมนุษยชาติทั้งหมด เราต้องขีดเส้นแดง: ไม่ว่าจะเป็นการเรียนรู้ด้วยตนเองของ AI หรือการใช้เครื่องมือ ต้องมีมนุษย์มีส่วนร่วมเสมอ พูดอีกอย่างคือ เราต้องยึดมันไว้ในฝั่ง "เครื่องมือ" อย่างเหนียวแน่น ไม่อนุญาตให้มันวิวัฒนาการเป็น "สิ่งมีชีวิตทางจิตวิญญาณ" ที่เกินการควบคุมของมนุษย์
ในขณะเดียวกัน เทคโนโลยีนี้จะนำมาซึ่งการพลิกผันครั้งใหญ่ ตั้งแต่การจ้างงาน ไปจนถึงการพึ่งพาทางอารมณ์ระหว่างมนุษย์กับ AI ไปจนถึงความปลอดภัยทางไซเบอร์ ความปลอดภัยทางชีวภาพ แม้แต่ความปลอดภัยทางนิวเคลียร์ ทุกระดับล้วนมีความเสี่ยง
ดังนั้น สิ่งที่เราต้องการจริง ๆ ในท้ายที่สุดคือ สังคมหาจังหวะการพัฒนาที่สมดุลมากขึ้น สร้างสมดุลระหว่างประโยชน์และความเสี่ยง
นอกจากนี้ มีจุดหนึ่งที่มักถูกมองข้าม: โครงสร้างต้นทุนของเทคโนโลยีนี้ก็ต่างกันมาก มันไม่เหมือนอินเทอร์เน็ตและเทคโนโลยีในอดีตหลายอย่าง เทคโนโลยีในอดีตหลายอย่าง คุณสามารถลงทุนก้อนใหญ่ครั้งเดียวเพื่อสร้างโครงสร้างพื้นฐาน แล้วใช้ประโยชน์จากโครงสร้างพื้นฐานนั้นได้เป็นเวลานาน
AI ไม่ใช่แบบนั้น AI มาพร้อมต้นทุนส่วนเพิ่มเสมอ ดังนั้น คุณต้องพิจารณาความสัมพันธ์ระหว่างต้นทุนที่ลงไปกับรายได้และกำไรที่สร้างได้ในที่สุดเสมอ ความต้องการเงินทุนและวินัยทางการเงินจะทำงานอยู่เสมอ
ในขณะเดียวกัน คุณต้องพิจารณาความเร็วของการพัฒนาเทคโนโลยี และสังคมจะยอมให้มันไปได้ไกลแค่ไหน
ดังนั้น จังหวะการพัฒนาของ AI จึงถูกจำกัดจาก 4-5 ระดับที่แตกต่างกันพร้อมกัน
สังคมมนุษย์มักปรับตัวกับการเปลี่ยนแปลงทางเทคโนโลยีครั้งใหญ่เช่นนี้อย่างไร? ไม่เคยผ่านการวางแผนที่สมบูรณ์แบบ ดังนั้น เราจะต้องผ่านความเฟื่องฟูครั้งใหญ่ และการล่มสลายด้วย และอาจมากกว่าหนึ่งครั้ง
เราอาจผ่านวัฏจักรเฟื่องฟูและล่มสลายหลายรอบ นี่คือวิธีที่เทคโนโลยีนี้จะพัฒนาในที่สุด
(พิธีกรเสริมตรงนี้ว่า นี่หมายความว่าเราต้องมีคนตรวจสอบผลลัพธ์ของ AI เสมอ และสิ่งที่หายากจริง ๆ คือทักษะของคนที่สามารถกำกับดูแลผลลัพธ์ของ AI ได้
หลี่ลู่ตอบว่า ใช่ ประมาณนั้น "แน่นอน มันเกี่ยวข้องกับแง่มุมและความละเอียดอ่อนที่แตกต่างกันมากมาย แต่ผมคิดว่าคุณจับแก่นได้แล้ว")
4 ความคลั่งไคล้ AI การตั้งราคาตลาด และผลตอบแทนระยะยาว
ตลาดทำสิ่งที่แปลกประหลาดมากมาตั้งแต่ต้น ในอดีตก็เป็นเช่นนั้น และอนาคตก็น่าจะเป็นเช่นนั้นต่อไป
อย่างไรก็ตาม สิ่งที่ตลาดตัดสินใจทำ ณ ช่วงเวลาใดเวลาหนึ่ง ไม่จำเป็นต้องกำหนดพฤติกรรมของคุณ นี่คือหนึ่งในข้อมูลเชิงลึกที่สำคัญที่สุดของเบน เกรแฮม และเป็นหนึ่งในคุณูปการสำคัญที่สุดของเขาต่อโลกการลงทุน
ตัวอย่างเช่น ผมเพิ่งดูเอกสารระดมทุนฉบับหนึ่ง บริษัทหนึ่งเรียกตัวเองว่า "ห้องปฏิบัติการวิจัย" ปัจจุบันมันเผาเงินหลายแสนล้านดอลลาร์ต่อปี พร้อมสัญญาว่าจะเผาเงินอีกหลายล้านล้านดอลลาร์ในอนาคต
มันบอกคุณว่า กำลังสร้างเทคโนโลยีที่เปลี่ยนแปลงโลก แต่ในขณะเดียวกันก็บอกว่า เทคโนโลยีนี้มีโอกาสประมาณ 10% ที่จะฆ่าทุกคน
ข้อความเหล่านี้เขียนอยู่ในเอกสารระดมทุน
จากนั้น มันเชิญทุกคนให้ลงทุนอย่างน้อย 1 แสนล้านดอลลาร์ และตั้งราคาตัวเองที่ 2 ล้านล้านดอลลาร์ หากมีความสอดคล้องทางตรรกะใด ๆ ในเรื่องนี้ ก็น่างงมากแล้ว (หัวเราะ)
นี่เป็นตัวอย่างสุดโต่งที่แสดงว่าบางครั้งตลาดไร้เหตุผลเพียงใด สิ่งเหล่านี้ไม่สามารถเป็นจริงพร้อมกันได้ แต่ตลาดอยู่ในตำแหน่งนี้ในปัจจุบัน
นี่ยังแสดงว่า สถานะนี้ไม่สามารถดำเนินต่อไปอย่างมีเหตุผลในระยะยาวได้ หากคุณมองย้อนประวัติศาสตร์ตลาดหลายร้อยปี คุณจะพบว่า ตลาดทำสิ่งที่แปลกประหลาดได้เป็นเวลานานพอสมควรจริง ๆ
ตัวอย่างเช่น ตั้งแต่ปี 2010 ในช่วงประมาณ 16 ปีที่ผ่านมา ผลตอบแทนรายปีของดัชนีเอสแอนด์พี 500 อยู่ที่ประมาณ 14% ถึง 15% อย่างไรก็ตาม ในช่วง 10 ปีก่อนหน้านั้น คือปี 2000 ถึง 2010 ผลตอบแทนรายปีแทบจะเป็น 0% พอดี หรือติดลบเล็กน้อย หากคุณมอง 26 ปีนี้รวมกัน ผลตอบแทนรายปีระยะยาวกลับมาอยู่ที่เลขหลักเดียวระดับสูง
นี่คือระดับระยะยาวที่สมเหตุสมผล
ลองคิดดู: ในช่วงเวลานี้ อัตราการเติบโตของ GDP ที่แท้จริงอยู่ที่ประมาณ 2% บวกเงินเฟ้อประมาณ 2% ถึง 3% อัตราการเติบโตของเศรษฐกิจในนามอยู่ที่ประมาณ 4% ถึง 5%
และบริษัทจดทะเบียนมักทำได้ดีกว่าเศรษฐกิจโดยรวมเล็กน้อย โดยเฉพาะดัชนีอย่างเอสแอนด์พี 500 ซึ่งผ่านการคัดกรอง ประกอบด้วยบริษัทที่ดีที่สุดประมาณ 500 บริษัท ดังนั้น การได้ผลตอบแทนระยะยาวเลขหลักเดียวระดับสูงจึงไม่น่าแปลกใจ
และนี่คือค่าเฉลี่ยระยะยาวของตลาด ดังนั้น นี่ควรเป็นจุดยึดพื้นฐานที่สำคัญมาก: คุณควรคาดหวังผลตอบแทนแบบไหนในระยะยาว และตลาดจะกลับมามีเหตุผลอย่างไรในที่สุด
อย่างไรก็ตาม ระหว่างแนวโน้มระยะยาวนี้ ตลาดจะมีช่วงเบี่ยงเบนอยู่เสมอ บางครั้งการเบี่ยงเบนเหล่านี้กินเวลานานและรุนแรงถึงขีดสุด
ตัวอย่างที่เราเพิ่งยกมา อย่างน้อยก็รู้สึกผิดปกติมาก แต่สิ่งแบบนี้เกิดขึ้นได้จริง และเกิดขึ้นตลอดประวัติศาสตร์
ดังนั้น หากเราเชื่อจริง ๆ ว่า สังคมจะไม่ยอมให้หรือทนให้ "สิ่งมีชีวิตเหนือมนุษย์" มาครอบงำมนุษย์ในที่สุด AI ก็จะไม่ไปถึงจุดนั้น
และถ้ามันยังคงอยู่ในขอบเขตของ "เครื่องมือ" ในที่สุด มันก็เหมือนเครื่องมืออื่น ๆ: มีต้นทุนและมีผลตอบแทน ในกรณีนี้ วินัยทางการเงินและวินัยของตลาดทุนจะกลับมาทำงานอีกครั้งในที่สุด
ส่วนกระบวนการนี้เกิดขึ้นอย่างไร? มักเกิดขึ้นผ่านรอบแล้วรอบเล่าของการขึ้นและลง เฟื่องฟูและล่มสลาย นี่ไม่ใช่ปัญหา
จากมุมนี้ การแบ่งขั้วอย่างมหาศาลของตลาดปัจจุบัน อาจนำไปสู่ผลลัพธ์อีกอย่างหนึ่ง
ณ ช่วงเวลาใดเวลาหนึ่ง ตลาดทั้งหมดไม่ได้สร้างเงินทุนใหม่จำนวนไม่จำกัดจากความว่างเปล่า ดังนั้น หากเงินทุนจำนวนมากถูกดึงดูดไปยังบริษัทที่ร้อนแรงที่สุดและยอดเยี่ยมที่สุด อีกด้านหนึ่ง ย่อมมีบริษัทที่ยอดเยี่ยมจำนวนมากถูกมองข้าม และซื้อขายในราคาที่ต่ำมาก
ในสหรัฐฯ ก็เป็นเช่นนั้น ในจีนก็เป็นเช่นนั้น ในตลาดอื่น ๆ ก็เป็นเช่นนั้น
ผมคิดว่าสถานการณ์ของจีนอาจสุดโต่งกว่า นักลงทุนจากจีนที่อยู่ที่นี่น่าจะทราบดี อย่างไรก็ตาม เมื่อเวลาผ่านไป น้ำหนักของตลาดเองจะกำหนดผลตอบแทนระยะยาวในที่สุด โดยทั่วไปแล้ว นักลงทุนจะได้สิ่งที่พวกเขาสมควรได้รับในที่สุด
โลกนี้ไม่มีอาหารกลางวันฟรีจริง ๆ มากนัก แม้บางครั้งดูเหมือนมี และ "อาหารกลางวันฟรี" นี้อาจอยู่ได้นานพอสมควร แต่ในระยะยาว พลังภายในของตลาดที่กลับมามีเหตุผล จะดึงสิ่งเหล่านี้กลับมาในที่สุด
นี่คือเหตุผลที่ตลาดทุนดำรงอยู่มาหลายร้อยปี และยังคงดำรงอยู่ต่อไป
ดังนั้น ผมอยากจะพูดว่า: การแบ่งขั้วอย่างมหาศาลของตลาดในวันนี้ แท้จริงแล้วมอบชุดโอกาสที่ดีกว่าปกติให้กับคนที่รักษาความมีเหตุผลได้ แน่นอน 前提คือคุณรักษาความมีเหตุผลได้จริง และนี่ยากมาก ไม่ง่ายเลย เพราะคนถูกตลาดพัดพาไปได้ง่าย
โดยเฉพาะอย่างยิ่งท่ามกลางคลื่นการเปลี่ยนแปลงทางเทคโนโลยีครั้งใหญ่ จินตนาการของผู้คนจะถูกขยายออกไปอย่างมาก ด้านการเก็งกำไรของตลาดจะคึกคักขึ้นอย่างรวดเร็ว จินตนาการของผู้คนจะกล้าขึ้นและควบคุมไม่ได้มากขึ้น นำไปสู่ภาวะเกินจริงที่มักรุนแรงกว่าปกติ
แต่ด้วยเหตุนี้ สำหรับคนที่รักษาความมีเหตุผลได้ ช่วงเวลาเช่นนี้อาจมอบโอกาสการลงทุนระยะยาวที่ดีกว่าช่วงปกติ
5 ตลาดร่วมโลกที่เป็นหนึ่งเดียวได้ก่อตัวขึ้นแล้ว และจะดำรงอยู่ต่อไป
ในช่วง 30 ปีที่ผ่านมา โลกเปลี่ยนแปลงไปอย่างมากจริง ๆ ไม่ต้องสงสัย
สิ่งที่เรียกว่าระเบียบโลก หรือวิธีที่โลกปกครองและดำเนินการตัวเอง มักเปลี่ยนแปลงในมาตราส่วนเวลาที่ช้ามาก ระเบียบหนึ่งอาจใช้เวลา 10 ปี บางครั้งถึง 100 ปี กว่าจะก่อตัวขึ้นจริง และการเปลี่ยนผ่านก็ใช้เวลานานมากเช่นกัน
อย่างไรก็ตาม ภายใต้ระเบียบการเมือง ยังมีระเบียบอีกแบบหนึ่งที่ก่อตัวขึ้นอย่างมั่นคงตลอดหลายร้อยปีที่ผ่านมา นั่นคือระเบียบเศรษฐกิจ
ระเบียบเศรษฐกิจหมายถึง เมื่อประเทศและประชากรมากขึ้นเรื่อย ๆ เข้าสู่ระบบการค้าร่วมกัน ทำธุรกิจและค้าขายกัน ตลาดร่วมก็ค่อย ๆ ก่อตัวขึ้น
ประมาณ 30 ปีที่แล้ว เมื่อสงครามเย็นสิ้นสุดลง ตลาดร่วมนี้ก็ค่อย ๆ เป็นรูปเป็นร่าง ประเทศและประชากรมากขึ้นเรื่อย ๆ เริ่มเข้าร่วมระบบเศรษฐกิจตลาดเดียวกัน
ระเบียบเศรษฐกิจนี้มีจุดน่าสนใจ: เมื่อตลาดร่วมก่อตัวแล้ว ประเทศใดก็ยากที่จะถอนตัวออกเอง เพราะตลาดนำมาซึ่งประสิทธิภาพ มันสร้างวงล้อที่พัฒนาขึ้นเรื่อย ๆ รวมถึงความก้าวหน้าทางเทคโนโลยี การเพิ่มประสิทธิภาพ การแบ่งงาน การแลกเปลี่ยนทรัพยากร ฯลฯ
ดังนั้น ประเทศใดก็ตามที่ถอนตัวออกจากระบบนี้ในระยะยาว ต้องจ่ายราคาที่สูงมาก ด้วยเหตุนี้ เมื่อตลาดร่วมก่อตัวขึ้นจริงแล้ว ก็ยากที่จะสลายตัว และมักจะดำรงอยู่เป็นเวลานานมาก ๆ
แค่มองสงครามการค้าและความขัดแย้งทางการค้าต่าง ๆ ในรอบ 100 ปีที่ผ่านมา ไม่ว่าคุณจะสร้างความขัดแย้งหรือกำแพงการค้ามากแค่ไหน ผู้คนก็หาทางค้าขายต่อไปได้ในที่สุด
ในขณะเดียวกัน ในช่วงไม่กี่ปีที่ผ่านมา การพึ่งพากันระหว่างประเทศไม่ได้ลดลง แต่กลับเพิ่มขึ้น
ผมขอยกตัวอย่าง เช่น generative AI
สิ่งที่ทุกคนต้องการในวันนี้คืออะไร? ชิป ชิปเซมิคอนดักเตอร์
คุณจะเห็นว่าเราพึ่งพากันลึกซึ้งเพียงใด
สิ่งนี้จะไม่เปลี่ยน และไม่ใช่เรื่องบังเอิญ ส่วนทำไมถึงเกิดรูปแบบเช่นนี้ในวันนี้ เราค่อยคุยกันอีกทีได้
ในขณะเดียวกัน ทุกฝ่ายก็แข่งขันกันอย่างดุเดือด และแต่ละฝ่ายเชื่อว่าเวลาอยู่ข้างตัวเอง
ประเทศอื่น ๆ ก็มีข้อพิจารณาที่แตกต่างกันไป
แต่ทั้งหมดนี้ชี้ไปที่ข้อสรุปเดียวกัน: สันติภาพและเสถียรภาพสำคัญยิ่งสำหรับทุกคน และนี่คือผลประโยชน์เชิงยุทธศาสตร์ในตัวเอง
ในขณะเดียวกัน ทุกประเทศรู้สึกถึงน้ำหนักที่แท้จริงของตลาดร่วมโลกนี้ และราคามหาศาลของการถอนตัวออกเอง
ดังนั้น ในแง่นี้ ผมเชื่อว่าโลกโดยรวมจะเดินหน้าต่อไป
เพียงแต่ระเบียบโลกที่เราคุ้นเคยตั้งแต่สิ้นสุดสงครามโลกครั้งที่สอง กำลังเปลี่ยนแปลงและเปลี่ยนผ่านอยู่ สุดท้ายจะเกิดระเบียบใหม่แบบไหน ในรูปแบบใด เรายังไม่รู้
อย่างไรก็ตาม ภายใต้สิ่งนั้น มีแนวโน้มระยะยาวที่อาจมีความหมายลึกซึ้งกว่า: ตลาดร่วมโลกที่เป็นหนึ่งเดียวได้ก่อตัวขึ้นแล้ว และมันจะดำรงอยู่ต่อไป
แล้วสิ่งนี้หมายความว่าอย่างไรสำหรับนักลงทุน?
นี่กลับไปสู่หลักการพื้นฐานที่สุดของการลงทุนแบบเน้นมูลค่า ในหลักการพื้นฐาน 6 ประการที่เราสรุป ข้อสุดท้ายที่เพิ่มเข้ามาคือ: สำหรับนักลงทุนระดับโลก ความมั่งคั่งของคุณแสดงออกเป็นสัดส่วนที่คุณถือครองในกำลังซื้อของโลกในที่สุด
วิธีหนึ่งในการบรรลุเป้าหมายนี้—อย่างน้อยก็เป็นวิธีที่เราปฏิบัติมาโดยตลอด—คือการซื้อบริษัทที่ดีที่สุดและสร้างสรรค์ที่สุดในประเทศและตลาดที่มีพลวัตที่สุด ในราคาที่ดี แล้วถือครองระยะยาว ให้บริษัทเหล่านี้สร้างคุณค่าอย่างต่อเนื่องตามกาลเวลา เพื่อรักษาและเพิ่มสัดส่วนของเราในกำลังซื้อของโลก นี่คือวิธีที่เราปฏิบัติมาโดยตลอด
กลับไปที่อุปมาของวอร์เรนเกี่ยวกับตลาดหุ้น เขาบอกว่าตลาดหุ้นเหมือน "โบสถ์ที่มีคาสิโนอยู่ข้าง ๆ" ในช่วง 60 ปีที่ผ่านมา สิ่งที่เบิร์กเชียร์ทำคือค่อย ๆ สร้างโบสถ์นั้นให้เป็นมหาวิหารขนาดใหญ่
มันไม่เพียงมีความหมายเชิงสัญลักษณ์ แต่ยังทำหน้าที่ที่ตลาดควรทำอย่างแท้จริง ที่จริงแล้ว ผู้คนยังได้รับความปลอบประโลมทางจิตวิญญาณจากมันด้วย เพราะมันทำให้ตลาดบรรลุจุดประสงค์ของการดำรงอยู่จริง ๆ
และในช่วง 30 ปีที่ผ่านมา สิ่งที่เราพยายามปฏิบัติมาตลอดคือการพิสูจน์ว่า "ข่าวประเสริฐ" นี้เผยแพร่ได้ เราสามารถสร้าง "โบสถ์" แบบนี้ในประเทศอื่น ๆ ได้เช่นกัน
ในฐานะนักลงทุนระดับโลก เราเลือกสร้าง "โบสถ์" แบบนี้ในเอเชีย และทำเช่นเดียวกันในส่วนอื่น ๆ ของโลก เมื่อเวลาผ่านไป ประเทศต่าง ๆ จะมีโบสถ์แบบนี้ บางแห่งอาจเติบโตเป็นมหาวิหารในที่สุด
สำหรับนักศึกษาและมืออาชีพรุ่นใหม่ในวันนี้ สุดท้ายแล้วคุณจะเลือกทำอะไรในตลาดนี้? "คาสิโนข้างโบสถ์" คงเป็นโครงสร้างพื้นฐานของตลาดทุนตลอดไป ในแง่หนึ่ง คาสิโนก็เหมือนส่วนหนึ่งที่ต้องรวมไว้เมื่ออาคารนี้ขอใบอนุญาต เพราะนั่นคือธรรมชาติมนุษย์
อย่างไรก็ตาม สองด้านนี้มีผลกระทบต่อสังคมแตกต่างกันโดยสิ้นเชิง ด้านหนึ่งคือ win-win สร้างผลประโยชน์สุทธิให้สังคม อีกด้านคือเกมผลรวมศูนย์ เป็นต้นทุน และสุดท้ายอาจสร้างผลกระทบสุทธิเชิงลบให้สังคม ทางเลือกอยู่ในมือคุณโดยสิ้นเชิง
และเทคโนโลยี รวมถึง AI ควรยังคงเป็นเครื่องมือ ไม่ใช่สิ่งทดแทนมนุษย์
6 ช่วงถาม-ตอบสด
1. เกี่ยวกับเส้นทาง AI ของจีนและสหรัฐฯ
ถ้าเราจะอธิบายทัศนคติของ Silicon Valley ต่อ AI คำถามพื้นฐานของพวกเขาคือ: เทคโนโลยีนี้ทำอะไรได้อีก? นี่คือเหตุผลที่บริษัทเหล่านั้นเรียกตัวเองว่า "ห้องปฏิบัติการ" หรือ "ห้องปฏิบัติการวิจัย" มาตลอด
พวกเขาอยากรู้ว่าเทคโนโลยีนี้ทำอะไรได้อีก ขอบเขตของมันไปได้ไกลแค่ไหน? จึงเกิดคำว่า "frontier" ขึ้น
ผมเชื่อว่าบริษัท AI ของจีนก็สงสัยเรื่องเหล่านี้มากเช่นกัน แต่นอกเหนือจากนั้น บางทีสิ่งที่สำคัญกว่าคือ พวกเขาถามอีกคำถาม: เทคโนโลยีนี้ทำอะไรให้ลูกค้าของฉันได้บ้าง? ไม่ว่าจะเป็นผู้บริโภคหรือลูกค้าองค์กร
นี่สะท้อนเส้นทางที่แตกต่างกันมากสองเส้นทาง คุณสามารถเห็นได้จากตัวชี้วัดต่าง ๆ มากมายว่า สองเส้นทางนี้จะให้ผลลัพธ์ที่ต่างกันในที่สุด
2. เกี่ยวกับการลงทุนแบบเน้นมูลค่า
ผมคิดเสมอว่า การลงทุนที่มีเหตุผลอย่างแท้จริงทั้งหมด โดยพื้นฐานแล้วคือการลงทุนแบบเน้นมูลค่า เพราะคุณต้องการให้สิ่งที่คุณได้รับ มีมูลค่าสูงกว่าสิ่งที่คุณจ่ายไปเล็กน้อยเสมอ คุณจ่ายคือราคา คุณได้รับคือมูลค่า
ส่วน "มูลค่า" นั้นอยู่ในรูปแบบใด ไม่สำคัญ
มันอาจเป็นบริษัทที่ไม่เติบโตหรือหดตัว แต่สร้างกระแสเงินสดกลับมาให้คุณจำนวนมากอย่างต่อเนื่อง หรือเป็นธุรกิจที่เติบโตเร็ว หรือแม้แต่การลงทุนที่มีโอกาสสำเร็จต่ำ แต่ถ้าสำเร็จจะให้ผลตอบแทนมหาศาล
ทั้งหมดนี้กลับมาที่คำถามเดียวกัน: คุณเข้าใจหรือไม่ว่ามูลค่าจะเกิดขึ้นที่ไหนจริง ๆ?
เพราะหลักคณิตศาสตร์พื้นฐานที่สุดเหมือนกัน คือการคิดลดกระแสเงินสดในอนาคต ภายในขอบเขตที่คุณเข้าใจและประมาณได้อย่างแม่นยำพอสมควร ทุกอย่างกลับมาที่คณิตศาสตร์ชุดเดียวกัน
นี่คือเหตุผลที่ผมบอกว่า การลงทุนที่มีเหตุผลอย่างแท้จริงเกือบทั้งหมด โดยพื้นฐานแล้วคือการลงทุนแบบเน้นมูลค่า
ไม่ว่าคุณจะลงทุนในอุตสาหกรรมดั้งเดิมหรือบริษัทเทคโนโลยี หลักการพื้นฐานไม่เปลี่ยน สิ่งที่ต่างจริง ๆ คือวิธีที่คุณประยุกต์ใช้หลักการเหล่านี้ นี่กลับไปสู่แนวคิดที่ดีมากที่วอร์เรนพูดถึง: วงกลมความสามารถ กุญแจสำคัญอยู่ที่วงกลมความสามารถของคุณอยู่ตรงไหน
3. เกี่ยวกับการต่อสู้กับธรรมชาติมนุษย์
กลับไปที่คำถามเชิงปฏิบัติมาก: ถ้าคุณทำผลงานแย่กว่าตลาดติดต่อกันสองปี คุณจะทำการลงทุนแบบเน้นมูลค่าต่อไปได้อย่างไร? ปัญหาที่แท้จริงคือธรรมชาติมนุษย์ ทุกคนอยากได้ทั้งสองอย่าง ที่จริงแล้ว ทุกคนอยากได้ทุกอย่าง
ด้านหนึ่ง ผมอยากยึดมั่นการลงทุนระยะยาว ทำสิ่งที่ถูกต้อง แต่อีกด้านหนึ่ง ผมก็หวังว่าจะทำผลงานโดดเด่นทุกปี ตามอุดมคติ ทุกไตรมาสก็ควรโดดเด่น แล้วก็ทุกเดือน แล้วก็ทุกวัน ทุกชั่วโมง (หัวเราะ) สุดท้าย คุณจะกลายเป็นนักเก็งกำไร
ดังนั้น คุณไม่สามารถมีทั้งสองอย่างพร้อมกันได้ สุดท้าย คุณต้องเลือก: คุณเชื่อว่าตลาดมาเพื่อ "ชี้นำคุณ" หรือเชื่อว่าตลาดมาเพื่อ "บริการคุณ"? คุณเลือกได้เพียงทัศนคติเดียว
ถ้าคุณอยากผสมทุกอย่างเข้าด้วยกัน ผมขอแนะนำให้คุณซื้อดัชนีไปเลย เพราะดัชนีคือค่าเฉลี่ยของผู้เข้าร่วมตลาดทั้งหมด
เราเพิ่งพูดถึงผู้เข้าร่วมตลาด 4 ประเภท ถ้าเฉลี่ยพฤติกรรมของคนเหล่านี้ทั้งหมด คุณก็ได้ดัชนี ถ้าอย่างนั้น ซื้อดัชนีไปเลยดีกว่า
ส่วน "ผมจะเปลี่ยนการลงทุนแบบเน้นมูลค่าให้เป็นธุรกิจได้อย่างไร" สุดท้ายแล้ว คุณต้องหากลุ่มนักลงทุนที่มีแนวคิดใกล้เคียงกันและยินดีติดตามคุณในระยะยาว หนึ่งในสิ่งที่ยากที่สุดของอาชีพนี้คือ คุณต้องต่อสู้กับธรรมชาติมนุษย์ในระดับหนึ่ง
ยีนของคุณคงต้องมี "การกลายพันธุ์" บ้าง (หัวเราะ) คุณต้องมีความสามารถที่จะเชื่อว่า: ผมคิดว่าผมถูก เพราะตรรกะและข้อเท็จจริงบอกเช่นนั้น ไม่ใช่เพราะคนอื่นเห็นด้วยหรือไม่เห็นด้วยกับผม นี่ต้องใช้โครงสร้างทางจิตใจที่แตกต่างอย่างมาก
บางคนเกิดมาเหมาะกับสิ่งนี้ แต่ถ้าคุณพบว่าตัวเองไม่ใช่คนแบบนั้น ก็อย่าพยายามเลย
ในขณะเดียวกัน คนรอบข้างคุณก็ต้องเชื่อในแนวคิดชุดนี้จริง ๆ ดังนั้น คุณไม่สามารถพูดว่า "ผมอยากลงทุนแบบนี้" แล้วก็พูดว่า "แต่ผมก็อยากมีกองทุนที่ใหญ่ที่สุดในโลกด้วย ผมชอบขนาดสินทรัพย์ภายใต้การจัดการที่มหึมา" มันไม่ได้ผล
สุดท้ายแล้ว คุณก็จะได้สิ่งที่คุณสมควรได้รับ
4. เกี่ยวกับส่วนเผื่อความปลอดภัย
ข้อแตกต่างที่สำคัญมากอย่างหนึ่งระหว่างนักลงทุนแบบเน้นมูลค่ากับนักลงทุนส่วนใหญ่คือ นักลงทุนแบบเน้นมูลค่าให้ความสำคัญอย่างยิ่งกับการปกป้องความเสี่ยงขาลง
เพราะการลงทุนคือการคาดการณ์อนาคตอย่างชัดเจน และอนาคตโดยพื้นฐานไม่สามารถคาดการณ์ได้ ดังนั้น สิ่งที่คุณทำได้จริงคือ ลงทุนในสิ่งที่คุณเข้าใจจริง ๆ
แน่นอน สิ่งที่คุณเข้าใจจริง ๆ ในตอนแรกอาจจำกัดมาก ทุกคนเริ่มต้นด้วยความรู้ที่จำกัดมาก
ตอนผมเริ่มลงทุนในวัยยี่สิบต้น ๆ ผมรู้น้อยมาก ดังนั้น ผมจึงเริ่มจากสิ่งที่ผมเข้าใจจริง ๆ เท่านั้น เช่น งบดุล นี่คือเหตุผลที่วิธีของเบน เกรแฮม ได้ผลดีมาก เพราะบางสิ่งเข้าใจง่ายกว่า
จากนั้น เมื่อเวลาผ่านไป ผมค่อย ๆ ขยับจากสิ่งที่ง่ายมาก ไปสู่สิ่งที่ซับซ้อนขึ้น นี่คือกระบวนการธรรมชาติของการขยายวงกลมความสามารถ
เกี่ยวกับวงกลมความสามารถ สิ่งสำคัญอย่างหนึ่งคือ คุณต้องรู้ว่าขอบเขตของมันอยู่ตรงไหน แต่อีกสิ่งหนึ่งที่สำคัญพอ ๆ กันคือ คุณควรขยายวงกลมความสามารถอย่างมีสติและค่อยเป็นค่อยไป
ผมพูดเสมอว่า ถ้าคุณทำให้ความรู้ของคุณทบต้นได้อย่างต่อเนื่อง สุดท้ายแล้ว เงินทุนของคุณก็จะทบต้นได้เช่นกัน
5. เกี่ยวกับการทบต้นของชีวิต
เมื่อกี้มีคนถามผมว่า ในช่วง 10 ปีที่ผ่านมา ผมเรียนรู้อะไรบ้าง ที่จริงแล้ว ทุก ๆ 10 ปี ผมพบว่าตัวเองเรียนรู้มากเกินไป จนรู้สึกว่าตัวเองกลายเป็นคนละคนไปในระดับหนึ่ง และนี่คือสิ่งที่ดีมาก
ในระยะยาว ถ้าคุณทำสิ่งที่ถูกต้องเสมอ และทำในวิธีที่ถูกต้อง คุณจะประหลาดใจว่า คุณสามารถสร้างการทบต้นได้จริง ๆ
นี่คือเหตุผลที่ผมพูดเสมอว่า ถ้าคุณต้องเลือกในชีวิต ผมแนะนำให้เลือกสถานการณ์ "win-win" ให้มากที่สุด แทนที่จะเป็นเกมผลรวมศูนย์ เพราะในสถานการณ์ win-win ความสามารถและความรู้ของคุณจะสะสมและทบต้นอย่างต่อเนื่อง
แม้แต่สุขภาพของคุณก็อาจเป็นเช่นนั้น แน่นอน ชีวิตเองอาจทบต้นไม่ได้ (หัวเราะ) แต่ช่วงชีวิตที่มีสุขภาพดีและปีทำงานที่มีประสิทธิภาพของคุณสามารถยืดออกไปได้มากที่สุด เพราะคุณยังมีส่วนร่วม สิ่งต่าง ๆ น่าสนใจในตัวเอง คุณรู้ว่ากำลังสร้างคุณค่า คุณรู้ว่ามันช่วยสังคม และคุณไม่ได้แย่งอะไรจากสังคม
ปัญหาที่แท้จริงของเกมผลรวมศูนย์คือ หลายครั้งมันตอบสนองสัญชาตญาณระยะสั้นของผู้คนเป็นพิเศษ อย่างไรก็ตาม สิ่งที่คุณเรียนรู้วันนี้ พรุ่งนี้อาจไร้ประโยชน์ มันไม่สะสม แล้วคุณจะพึ่งพาเครื่องมือภายนอกมากขึ้นเรื่อย ๆ คุณต้องใช้คอมพิวเตอร์ที่ใหญ่ขึ้น ตอนนี้คุณใช้ AI ได้ และวันหนึ่ง AI อาจแทนที่คุณ
แล้วในฐานะมนุษย์ คุณค่าที่คุณสะสมจริง ๆ คืออะไร?
ดังนั้น ผมเอนเอียงไปทาง "มนุษย์ในวงจร" (human in the loop) อย่างแน่นอน ผมสนับสนุนเสมอว่า ผู้คนควรเรียนรู้อย่างต่อเนื่อง มีส่วนร่วมอย่างต่อเนื่อง และพัฒนาชีวิตของตัวเองอย่างต่อเนื่อง ให้ความรู้ของคุณทบต้นอย่างต่อเนื่อง ให้เงินทุนที่คนไว้วางใจคุณมอบให้ทบต้นอย่างต่อเนื่อง และในขณะเดียวกัน ให้ความสัมพันธ์แห่งความไว้วางใจระหว่างกันสะสมอย่างต่อเนื่อง
ชาร์ลี มังเกอร์ อาจารย์และหุ้นส่วนของผม เน้นย้ำสิ่งหนึ่งเสมอ: ความสัมพันธ์ระดับสูงสุดระหว่างมนุษย์คือ "เครือข่ายไร้รอยต่อที่ถักทอจากความไว้วางใจซึ่งกันและกัน"
"เครือข่ายความไว้วางใจไร้รอยต่อ" นี้รวมปรัชญาชีวิตทั้งชุด: วิธีใช้ชีวิตอย่างมีผลิตภาพ และทำให้ชีวิตนั้นเป็น win-win ต่อสังคมทั้งหมด
ดังนั้น สำหรับคนหนุ่มสาวทุกคนที่เพิ่งเริ่มอาชีพ ผมขอแนะนำให้ลองเลือกวิถีชีวิตแบบนี้ ใช่ มันอาจต้องใช้เวลาหลายปี อาจช้า แต่ค่อย ๆ ไป ตราบใดที่ทิศทางถูกต้อง สุดท้ายคุณจะไปถึงจุดที่คุณสมควรได้รับ
ในแง่หนึ่ง นี่คือวิถีชีวิตที่ดีกว่า
แน่นอน บางคนโชคดีกว่าคนอื่น ชีวิต ความสำเร็จ และความล้มเหลวของเราแต่ละคน บางครั้งเป็นผลจากโชคดีและโชคร้ายร่วมกัน
เราทุกคนต้องผ่านอะไรมากมาย สำหรับตัวผมเอง ผมไม่เคยคิดว่าประวัติการลงทุนในอดีตของเรามาจาก "อัจฉริยะ" บางอย่างล้วน ๆ ระหว่างทาง เราพบเหตุการณ์โชคดีมากเกินไป
อย่างไรก็ตาม ถ้าคุณเลือกพันธมิตรที่ถูกต้อง เลือกวิธีที่ถูกต้อง เลือกคนที่ควรค่าแก่การเดิมพัน เลือกสิ่งที่ถูกต้องที่จะทำ หลังจากเวลานานพอ คุณจะประหลาดใจกับพลังของการทบต้นว่ามันทรงพลังเพียงใด
และ前提พื้นฐานที่สุดของการทบต้นคือ: อย่าสูญเสียสิ่งที่คุณมีอยู่แล้ว นี่คือแนวคิดที่ลึกซึ้งมาก อย่าสูญเสียสิ่งที่คุณมีอยู่แล้ว
นี่ไม่เพียงรวมถึงเงินทุน แต่ยังรวมถึงความรู้ของคุณ ความสัมพันธ์แห่งความไว้วางใจที่คุณสร้าง ปัญญาที่คุณสะสม แม้แต่สุขภาพของคุณ ถ้าคุณรักษาสิ่งเหล่านี้ไว้ได้ และปล่อยให้มันสะสมอย่างต่อเนื่อง นี่คือพลังที่ทรงพลังอย่างยิ่งในชีวิต
ดังนั้น จากมุมนี้ ผมคิดว่าในเชิงโครงสร้าง สหรัฐฯ และจีนไม่ได้ต่างกันมากนัก ที่จริงแล้ว นี่อาจเป็นโครงสร้างร่วมของมนุษย์โดยพื้นฐาน
แต่ชีวิตย่อมมีการเปลี่ยนแปลงเสมอ นี่อาจเป็นสิ่งเดียวที่ไม่เปลี่ยนจริง ๆ คุณจะต้องเจอทั้งโชคดีและโชคร้าย และในขณะเดียวกัน คุณจะเจอโอกาสที่ดีมาก ๆ เสมอ
ไม่ว่าคุณจะเหมาะกับอะไรโดยธรรมชาติ ผมแนะนำให้คุณหาสิ่งที่คุณเอนเอียงและถนัดจริง ๆ แล้วสะสมอย่างต่อเนื่องเป็นเวลานานพอ ให้มันสั่งสมและทบต้น นี่น่าจะเป็นชีวิตที่ดีกว่าและมีผลิตภาพมากกว่า
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้