


Hartnett แห่ง BofA: การขึ้นดอกเบี้ยกลับเป็นปัจจัยบวกสูงสุด ตรรกะฟองสบู่พันธบัตรแตกกำลังแพร่กระจาย
 Odaily
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
ในสัปดาห์ที่ผ่านมา ตลาดโลกถูกชักนำโดยอัตราดอกเบี้ยอีกครั้ง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะระดับ 5.36% ชั่วขณะ และอัตราผลตอบแทนอายุ 30 ปีพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2002 อัตราผลตอบแทนการประมูลพันธบัตรอายุ 10 ปีกำหนดราคาสูงสุดนับตั้งแต่ปี 2000 แต่ความต้องการจากต่างประเทศที่ใกล้ทำสถิติก็ดึงอารมณ์กลับมาได้ ฝั่งตรงข้ามมหาสมุทรแอตแลนติก ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีขยายกว้างเป็น 140 จุดเบสิส กลับเข้าสู่ช่วงความกดดันของวิกฤตหนี้ยุโรปปี 2011-2012
Michael Hartnett นักกลยุทธ์ของ Bank of America ใน Flow Show ฉบับล่าสุดบีบอัดการตัดสินใจหลักเป็นสามคำ: "ฟองสบู่พันธบัตรแตก" ข้อสรุปที่ขัดกับสัญชาตญาณที่สุดก็ปรากฏขึ้นตามมา: เหตุการณ์ที่เป็นบวกที่สุดต่อสินทรัพย์เสี่ยงก่อนสิ้นปี คือการที่เฟดขึ้นดอกเบี้ยในเดือนตุลาคม—ใช้การคุมเข้มเชิงรุกหนึ่งครั้งเพื่อหยุดไม่ให้อัตราผลตอบแทนระยะยาวพุ่งสูงขึ้นอย่างควบคุมไม่ได้
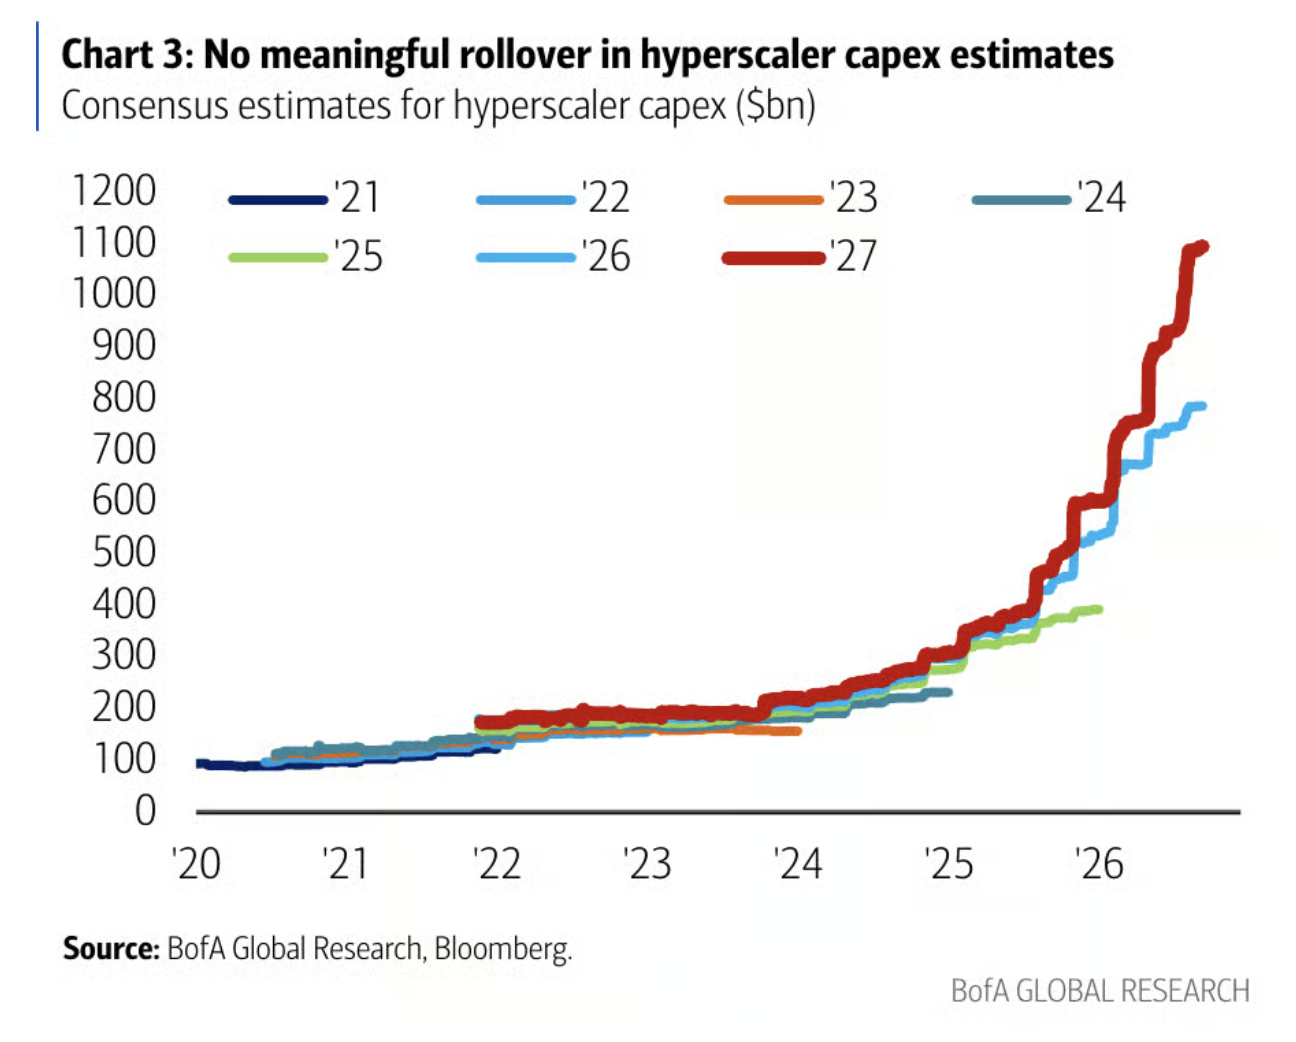
ตรรกะนี้ไม่ได้ขัดแย้งกัน ตลาดหุ้นสหรัฐยังคงปรับตัวขึ้น 13.4% ในปีนี้ S&P 500, Nasdaq และดัชนีเทคโนโลยีโลกยังคงอยู่ในระดับสูง แต่พันธบัตรรัฐบาลปรับตัวลง 4.4% ในปีนี้ ตามหลังผลตอบแทนเงินสด 7.2 จุดเปอร์เซ็นต์ หุ้นยังไม่ถูกอัตราดอกเบี้ยกดดันจนร่วงลง เพราะข้อมูลแข็งของสหรัฐ การคาดการณ์กำไรทั่วโลก และการคาดการณ์รายจ่ายลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่ยังไม่ถูกปรับลดลงอย่างมีนัยสำคัญ พันธบัตรเริ่มสร้างรอยร้าวในจุดที่เปราะบางกว่า: โบรกเกอร์เกาหลี พันธบัตรรัฐบาลฝรั่งเศส ตราสารหนี้ระดับ CCC
ความเสี่ยงที่แท้จริงไม่ใช่แค่ "อัตราดอกเบี้ยสูง" แต่คือหลังจากอัตราดอกเบี้ยสูงแล้ว การคลัง การเลือกตั้ง รายจ่ายลงทุน AI และกระแสเงินทุนทั้งหมดถูกบังคับให้ประเมินราคาใหม่ หากเฟดไม่ขึ้นดอกเบี้ยเชิงรุก อัตราผลตอบแทนระยะยาวอาจพุ่งขึ้นต่อ หากพรรคเดโมแครตกวาดที่นั่งทั้งสองสภาในการเลือกตั้งกลางเทอม อัตราคิดลดทางการเมืองของหุ้นจะเปลี่ยนไปทันที หากอัตราผลตอบแทนเงินสดยังสูงกว่า 4% กองทุนตลาดเงิน 8 ล้านล้านดอลลาร์ก็ไม่จำเป็นต้องรีบเข้าตลาดหุ้น
พันธบัตรโจมตีส่วนที่พึ่งพาเงินถูกราคาถูกที่สุดก่อน
Hartnett ใช้เกาหลีเป็นตัวอย่าง ในช่วง 18 เดือนที่ผ่านมา อัตราผลตอบแทนพันธบัตรเกาหลีปรับตัวขึ้นประมาณ 200 จุดเบสิส Mirae Asset โบรกเกอร์รายย่อยรายใหญ่ที่สุดของเกาหลี หลังจากที่เคยพุ่งเป็น "หุ้นสี่เท่า" ก็ปรับตัวลง 65% ตั้งแต่เดือนพฤษภาคม
นี่ไม่ได้หมายความว่าฟองสบู่ตลาดหุ้นเกาหลีแตกแล้ว ตลาดหุ้นเกาหลียังคงปรับตัวขึ้น 98.9% ในปีนี้ เป็นหนึ่งในตลาดที่แข็งแกร่งที่สุดในโลก มันแสดงให้เห็นอีกสิ่งหนึ่ง: เมื่อต้นทุนเงินทุนเพิ่มขึ้นอย่างกะทันหัน ส่วนที่ได้รับบาดเจ็บก่อนมักเป็นจุดที่มีเลเวอเรจทางการเงินและความร้อนแรงในการซื้อขายสูงที่สุด
ธนาคารกลางทั่วโลกก็กำลังตอบรับการเปลี่ยนแปลงนี้ ตั้งแต่ปี 2026 ธนาคารกลางทั่วโลกปรับขึ้นดอกเบี้ยแล้ว 54 ครั้ง นี่เป็นครั้งแรกนับตั้งแต่เดือนกันยายน 2023 ที่ธนาคารกลางทั่วโลกกลับมาคุมเข้มในแง่สุทธิ

ความแตกต่างของผลการดำเนินงานสินทรัพย์ยิ่งยืนยันการฉีกขาดนี้ ในการจัดอันดับผลการดำเนินงานปีนี้ ราคาน้ำมันปรับขึ้น 58.5% หุ้นสหรัฐปรับขึ้น 13.4% หุ้นโลกปรับขึ้น 10.6% ผลตอบแทนเงินสด 2.8% พันธบัตรรัฐบาลปรับลง 4.4% ทองคำปรับลง 4.8% บิตคอยน์ปรับลง 6.7% "ความอัปยศ" ของพันธบัตรชัดเจนที่สุด: ถือเงินสดยังชนะการถือพันธบัตรรัฐบาล
เหตุผลที่การขึ้นดอกเบี้ยเดือนตุลาคมถูกมองเป็นบวก เพราะการไม่ขึ้นอาจปล่อยให้ระยะยาวควบคุมไม่ได้
สาเหตุหลักของการปรับขึ้นอัตราดอกเบี้ยสหรัฐถูกแยกเป็นสองส่วน: การเติบโตยังแข็งแกร่ง และความไม่แน่นอนเพิ่มขึ้น ความกังวลด้านอุปทาน สินค้าโภคภัณฑ์ และการคลังก็มีผล แต่ไม่ใช่คำอธิบายหลัก
การเปลี่ยนแปลงสำคัญเกิดขึ้นหลัง Jackson Hole ก่อนหน้านี้ตลาดยังมีสมอหนึ่ง: นโยบายมีความเข้มงวดแล้ว และอัตราดอกเบี้ยอาจกลับไปที่ประมาณ 3% ในที่สุด นักกลยุทธ์อัตราดอกเบี้ยของ BofA ชี้ว่า หลังจาก "เส้นสมอ" นี้ถูกตัดขาด อัตราผลตอบแทนจะปรับขึ้นต่อไป จนกว่าข้อมูลจะแย่ลงหรือตลาดเกิดปัญหาเอง ข้อสรุปของพวกเขาไม่เป็นมิตรกับผู้ที่รอจุดสูงสุด: "เราคิดว่าเงื่อนไขทั้งสองนี้ยังไม่เป็นจริงในปัจจุบัน การกดดันแบบผ่อนคลายใดๆ ของเฟดต่อการกำหนดราคาระยะสั้น จะเพียงแค่ย้ายแรงกดดันอัตราดอกเบี้ยไปยังระยะยาวมากขึ้น"
ครั้งนี้ การปรับขึ้นของพันธบัตรอายุ 10 ปีตั้งแต่ปลายเดือนกันยายน ส่วนใหญ่มาจาก term premium ไม่ใช่การประเมินเส้นทางอัตราดอกเบี้ยนโยบายใหม่ นี่ทำให้ปัญหายุ่งยากขึ้น
ดังนั้นจึงเกิดการตัดสินที่ดูแปลก: เฟดต้องเลือกว่าจะขึ้นดอกเบี้ย หรือเผชิญกับอัตราผลตอบแทนพันธบัตรที่พุ่งแหลมขึ้นต่อ รายงานการประชุม FOMC เดือนกันยายนแสดงให้เห็นว่า เจ้าหน้าที่ 19 คนสนับสนุนการขึ้นดอกเบี้ย และส่วนใหญ่ยังคิดว่าการขึ้นอีกครั้งภายในปีนี้เหมาะสม แต่ตลาดปัจจุบันให้โอกาสขึ้นดอกเบี้ยเพียง 17% ในการประชุมวันที่ 28 ตุลาคม และ 81% ในวันที่ 9 ธันวาคม นักกลยุทธ์อัตราดอกเบี้ยของ BofA คิดว่าการกำหนดราคาของตลาดผิด และได้สร้างสถานะการซื้อขายที่สอดคล้อง (จ่าย OIS ของ FOMC เดือนตุลาคม) คำพูดของพวกเขาสั้นและตรง: "หากข้อมูลสหรัฐยังแข็งแกร่ง เฟดต้องเลือก: ขึ้นดอกเบี้ย หรือเผชิญกับการชันขึ้นของเส้นอัตราผลตอบแทนพันธบัตร หากถูกการชันขึ้นของพันธบัตรทำให้ตกใจ เฟดก็จะขึ้นดอกเบี้ย"
ตรรกะเชิงบวกที่นี่ไม่ได้อยู่ที่ "การขึ้นดอกเบี้ยเองดีต่อหุ้น" แต่อยู่ที่: หากเฟดใช้การขึ้นดอกเบี้ยเดือนตุลาคมพิสูจน์ว่าตนเต็มใจควบคุมเงินเฟ้อและ term premium ตลาดอาจหยุดกังวลว่าอัตราผลตอบแทนอายุ 10 ปีจะพุ่งไปที่ 6% และแรงกดดันต่อหุ้นก็จะลดลงตาม
รอยร้าวทางการคลังปรากฏแล้ว ฝรั่งเศสคือตัวอย่างที่ชัดเจนที่สุด
อีกครึ่งหนึ่งของปัญหาการปรับขึ้นอัตราดอกเบี้ยคือใครจะจ่ายดอกเบี้ยที่สูงขึ้น Claudio Irigoyen หัวหน้านักเศรษฐศาสตร์โลกของ BofA ชี้ว่า แรงกระแทกจากอัตราดอกเบี้ยกำลัง "เปิดโปงความเป็นจริงที่ไม่ยั่งยืนของนโยบายการคลังของเศรษฐกิจพัฒนาแล้ว" สหรัฐและฝรั่งเศสได้รับผลกระทบก่อน ญี่ปุ่นและอังกฤษตามมา
รากของปัญหาอยู่ในสิ่งที่นักเศรษฐศาสตร์เรียกว่าความไม่สอดคล้องเชิงเวลา ในช่วง 20 ปีที่ผ่านมา หนี้/GDP ของสหรัฐเพิ่มขึ้นประมาณ 60 จุดเปอร์เซ็นต์ ฝรั่งเศสเพิ่มขึ้นประมาณ 50 จุดเปอร์เซ็นต์ ส่วนใหญ่เกิดขึ้นในยุคดอกเบี้ยศูนย์ หนี้เหล่านี้รองรับรายจ่ายถาวรและการลดภาษีถาวร ตอนนี้ต้นทุนการเงินกลับสู่ปกติ แต่การตัดรายจ่ายหรือเพิ่มภาษีขาดคะแนนเสียงทางการเมือง หนี้/GDP ของทั้งสองประเทศอยู่ที่ประมาณ 120% และขาดดุลพื้นฐานเกิน 2.5% ของ GDP การขาดดุลรวมของสหรัฐประมาณ 6% ของ GDP ฝรั่งเศสประมาณ 5% สหรัฐสูงกว่าเพราะภาระดอกเบี้ยหนักกว่า
ฝรั่งเศสคือรอยแยกที่ชัดเจนที่สุด ตามรายงานของ Bloomberg ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีกลับมาที่ 140 จุดเบสิส นี่เป็นการเทขายส่วนต่างพันธบัตรรัฐบาลฝรั่งเศสที่เร็วที่สุดในรอบอย่างน้อย 20 ปี เร็วกว่าปี 2011 เสียอีก ตลาดไม่ให้ความอดทนต่อการคลังฝรั่งเศส มีข้อมูลหลายอย่างวางอยู่ตรงนั้น: ตั้งแต่จุดสูงสุดหลังโควิด หนี้/GDP ของเศรษฐกิจพัฒนาแล้วลดลงเฉลี่ย 11 จุดเปอร์เซ็นต์ แต่ฝรั่งเศสไม่ลดลง หนี้ภาคเอกชนที่ไม่ใช่การเงินของฝรั่งเศสสูงถึง 214% ของ GDP สหรัฐอยู่ที่ 140% รายได้สุทธิมัธยฐานของผู้เกษียณฝรั่งเศสเกือบใกล้เคียงกับแรงงานที่ทำงานอยู่ ฝรั่งเศสไม่เคยมีงบประมาณพื้นฐานเกินดุลตั้งแต่ปี 1974
ตามรายงานของ Wall Street Journal ฝ่ายปารีสกำลังพิจารณาเพิ่มการออกพันธบัตรรัฐบาลระยะสั้น Rabobank แสดงความเห็นว่า นี่คือ "ตัวอย่างล่าสุดของเศรษฐกิจตลาดพัฒนาแล้วที่ทำตัวเหมือนตลาดเกิดใหม่" Barnaby Martin นักกลยุทธ์สินเชื่อยุโรปของ BofA คาดว่า ส่วนต่างฝรั่งเศส-เยอรมนีจะแกว่งตัวในกรอบ 100 ถึง 150 จุดเบสิส หากเข้าใกล้ขอบบนอย่างรวดเร็ว โอกาสที่การออกพันธบัตรระยะสั้น การแทรกแซงด้วยวาจาของ ECB หรือแม้แต่เครื่องมือ TPI จะถูกหยิบขึ้นมาหารือจะเพิ่มขึ้น
หุ้นยังไม่ตก ไม่ได้หมายความว่าการขึ้นดอกเบี้ยไม่ "กัด"
อัตราดอกเบี้ยสูงไม่ได้ไม่มีผล เพียงแต่ยังไม่กัดถึงสินทรัพย์แกนกลางที่สุดของตลาด
ข้อมูลแข็งของสหรัฐไม่ได้ชะลอลงอย่างชัดเจน และการคาดการณ์กำไรในอนาคตทั่วโลกก็ไม่ได้ลดลง ที่สำคัญกว่านั้น การคาดการณ์รายจ่ายลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่ยังคงปรับขึ้น และฉันทามติตลาดปี 2027 ยังคงชันขึ้นอย่างรวดเร็ว ตราบใดที่รายจ่ายลงทุน AI ยังคงหนุนอุปสงค์ที่แท้จริง อัตราผลตอบแทนก็มีเหตุผลที่จะปรับขึ้นต่อ การตัดสินของนักกลยุทธ์ BofA Barnaby Martin คือ: ช่วงเวลาที่ข้อมูลมหภาคของสหรัฐเริ่มชะลอลง คือจังหวะที่ความผันผวนของอัตราดอกเบี้ยถึงจุดสูงสุด และตลาดสินเชื่อได้ไฟเขียวอีกครั้ง
ตลาดสินเชื่อเริ่มสะท้อนแรงกดดันที่ขอบแล้ว ในการขยายกว้างของส่วนต่างตราสารหนี้ผลตอบแทนสูงเดือนกันยายน น้อยกว่า 30% อธิบายได้ด้วยต้นทุนรีไฟแนนซ์ที่สูงขึ้นหรือขาดทุนที่คาดไว้ ส่วนที่เหลือดูเหมือนเป็นส่วนชดเชยความผันผวนของอัตราดอกเบี้ย ส่วนต่าง CCC ปรับขึ้นเป็น 1200 จุดเบสิส สูงสุดนับตั้งแต่ปี 2022
ภายในหุ้นเองก็ไม่ได้ไม่มีการคลายตัว BofA Bull & Bear Indicator ลดลงจาก 8.8 เป็น 8.1 สองสัปดาห์ก่อนยังอยู่ที่ 9.3 ยังอยู่ในโซน "ขาย" กฎความกว้างทั่วโลกแสดงว่า สุทธิ 50% ของดัชนีหุ้นทั่วโลกอยู่ในภาวะขายมากเกินไป คือต่ำกว่าค่าเฉลี่ย 50 วันและ 200 วันพร้อมกัน แต่สัญญาณซื้อกลับต้องแตะสุทธิ 88% จึงจะกระตุ้น เว้นแต่ตลาดที่มีน้ำหนักเทคโนโลยีอย่างสหรัฐและเกาหลีจะพลิกกลับอย่างรวดเร็ว ไม่เช่นนั้นยากที่จะถึงเกณฑ์นี้ในระยะสั้น
เงินสด 8 ล้านล้านดอลลาร์ไม่ใช่แรงซื้อตามธรรมชาติ
สัญญาณจากข้อมูลกระแสเงินทุนค่อนข้างชัดเจน
ณ วันพุธของสัปดาห์ เงินสดไหลเข้า 166.4 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่เดือนเมษายน 2020 พันธบัตรไหลเข้า 33.8 พันล้านดอลลาร์ หุ้นไหลเข้า 12.4 พันล้านดอลลาร์ ทองคำไหลเข้า 2 พันล้านดอลลาร์ สินทรัพย์คริปโตไหลออก 0.6 พันล้านดอลลาร์ เงินสด 118 พันล้านดอลลาร์ที่ไหลออกเมื่อสัปดาห์ก่อนจากปัจจัยสิ้นไตรมาส ไม่เพียงกลับมาหมด แต่ยังไหลเข้าเกิน
เมื่อแยกย่อย พันธบัตรรัฐบาลไหลเข้า 16.2 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่เดือนเมษายน 2025 ตราสารหนี้ระดับลงทุนไหลเข้า 10.3 พันล้านดอลลาร์ สินเชื่อธนาคารไหลเข้า 2.4 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่เดือนกุมภาพันธ์ 2025 ผลิตภัณฑ์อัตราดอกเบี้ยลอยตัวกลายเป็นเครื่องมือหลบภัยจากการขึ้นดอกเบี้ย หุ้นเทคโนโลยียังมีเงินไหลเข้า 3.5 พันล้านดอลลาร์ ส่วนหุ้นการเงินไหลออก 3 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่เดือนมีนาคม 2023
ขนาดกองทุนตลาดเงินอยู่ที่ประมาณ 8 ล้านล้านดอลลาร์แล้ว ปี 2023 ยังอยู่ที่ 5 ล้านล้านดอลลาร์ คำนวณที่อัตราผลตอบแทน T-bill 4.2% เงินส่วนนี้สร้างรายได้ดอกเบี้ยประมาณ 330 พันล้านดอลลาร์ต่อปี
คำแนะนำด้านเงินทุนของ Hartnett ตรงกว่า: "ไม่ลดดอกเบี้ย เงินสดก็ไม่ลด" ในประวัติศาสตร์ เงินสดนอกตลาดเข้าตลาดหุ้นเป็นจำนวนมาก มักเกิดขึ้นหลังการผ่อนคลายการเงินขนานใหญ่ เช่น QE ปี 2009, QE4 ปี 2020 หรือในวงจรการลดดอกเบี้ยต่อเนื่องของเฟด สภาพแวดล้อมปัจจุบันไม่มีเงื่อนไขนี้
การเลือกตั้งกลางเทอมให้การกระจายความน่าจะเป็นที่ไม่สบายใจแก่ตลาด
การเลือกตั้งกลางเทอมสหรัฐวันที่ 3 พฤศจิกายน เป็นเหตุการณ์ที่มีโอกาสสูงสุดที่จะกระตุ้นความผันผวนระดับ 10% ของตลาดหุ้นในอีกไม่กี่เดือนข้างหน้า
Polymarket ปัจจุบันให้โอกาส 64% ที่พรรคเดโมแครตกวาดที่นั่งทั้งสองสภา เดือนกันยายนยังอยู่ที่ 49% โอกาสที่พรรครีพับลิกันรักษาวุฒิสภาและพรรคเดโมแครตได้สภาผู้แทนราษฎรคือ 28% โอกาสที่พรรครีพับลิกันกวาดที่นั่งเพียง 9% คะแนนนิยมของทรัมป์อยู่ที่ 38% คะแนนนิยมด้านเศรษฐกิจ 34% ด้านเงินเฟ้อ 27%

จุดที่ตลาดไม่สบายใจที่สุดคือ: ผลลัพธ์ที่มีโอกาสสูงสุดในปัจจุบัน ตรงกับเส้นทางที่เอนเอียงไปทางการหลีกเลี่ยงความเสี่ยงมากที่สุด
ในสถานการณ์ที่พรรคเดโมแครตกวาดที่นั่งทั้งสองสภา หุ้นอาจปรับลงเกิน 10% ดอลลาร์และอัตราผลตอบแทนพันธบัตรปรับลง หุ้นต่างประเทศทำผลงานดีกว่าหุ้นสหรัฐ ยุโรปอาจทำผลงานดีกว่าเอเชีย ทิศทางภาษีและกฎระเบียบปรับขึ้น เป็นลบต่อ EPS ที่สำคัญกว่านั้น ทุนทางการเมืองของรัฐบาลทรัมป์ในการผลักดันการผูกขาดทรัพยากรและความร่วมมือด้านนโยบายองค์กรจะลดลง
พรรครีพับลิกันรักษาวุฒิสภา พรรคเดโมแครตได้สภาผู้แทนราษฎร ตรงกับเส้นทางความอยากเสี่ยง "รัฐบาลแบ่งแยก=โกลดิล็อกส์" หุ้นอาจปรับขึ้นเกิน 5% หากพรรครีพับลิกันกวาดที่นั่ง เป็นเซอร์ไพรส์ขาขึ้นสูงสุด หุ้นอาจปรับขึ้นเกิน 10% และการซื้อขาย AI ยังคงเดินหน้าสู่ภาวะฟองสบู่ในปี 2027
รัฐที่ต้องจับตาสำคัญที่สุดอาจเป็นเท็กซัส Greg Abbott ผู้ว่าการรัฐจากพรรครีพับลิกันคนปัจจุบันมีคะแนนนำ Hinojosa ผู้ท้าชิงจากพรรคเดโมแครตเพียง 48% ต่อ 46% เท็กซัสยังเป็นรัฐศูนย์กลางของการอนุมัติศูนย์ข้อมูล AI และแรงกดดันด้านไฟฟ้า ความขัดแย้งระหว่าง "ความสามารถในการจ่ายได้" กับรายจ่ายลงทุน AI จะถูกประเมินราคาใหม่ในบัตรลงคะแนน
นอกสหรัฐ การซื้อขายการเลี้ยวขวาทางการเมืองยังดำเนินต่อ
ความเสี่ยงทางการเมืองสหรัฐเอนเอียงลบ แต่ต่างประเทศมีตรรกะอีกเส้นหนึ่ง: การซื้อขายการเลี้ยวขวา
Bolsonaro ของบราซิลชนะรอบแรก การลงคะแนนรอบสองวันที่ 25 ตุลาคม ใน 20 ประเทศลาตินอเมริกา มี 11 ประเทศ ประชากรประมาณ 420 ล้านคน อยู่ภายใต้ผู้นำฝ่ายขวา ก่อนการเลือกตั้งรอบก่อน ตัวเลขนี้คือ 7 ประเทศ ประมาณ 60 ล้านคน ปฏิกิริยาตลาดตรงไปตรงมา: ตลาดหุ้นบราซิลทำสถิติสูงสุดใหม่ อัตราผลตอบแทนอายุ 10 ปีร่วง 124 จุดเบสิสในวันเดียว
ดัชนี MSCI Latin America ยังต่ำกว่าจุดสูงสุดในประวัติศาสตร์ 35% นี่คือเหตุผลที่ลาตินอเมริกาถูกจัดเข้าสู่ลำดับตลาดกระทิงหมุนเวียนทั่วโลก: ครึ่งแรกปี 2025 คือยุโรป ครึ่งหลังปี 2025 ถึงครึ่งแรกปี 2026 คือญี่ปุ่นและเอเชียเกิดใหม่ ตอนนี้ถึงตาลาตินอเมริกาและตลาดเกิดใหม่ในวงกว้าง
ยุโรปก็มีตัวแปรการเมืองคล้ายกัน อิตาลีและเยอรมนีเริ่มมีสัญญาณเลี้ยวขวา โพลเลือกตั้งประธานาธิบดีฝรั่งเศสเดือนเมษายน 2027 Le Pen นำหน้า Sánchez นายกรัฐมนตรีสเปนประกาศเลือกตั้งก่อนกำหนด วันลงคะแนนคือ 29 พฤศจิกายน โพลแสดงว่าฝ่ายกลางขวานำหน้า—Hartnett ระบุว่าเป็น "เหตุการณ์บวกต่อพันธบัตรยุโรปที่ถูกประเมินต่ำเกินไป"
ต่อไปจับตาดูเส้นราคา ระดับสำคัญหลายจุดสำคัญกว่าคำบรรยายมหภาค
ภายใต้กรอบนี้ สถานะระยะสั้นเอนเอียงไปทางการลดความเสี่ยงก่อนการเลือกตั้งกลางเทอม มีสามเบาะแสสนับสนุนการตัดสินนี้: ธนาคารกลางทั่วโลกกลับมาคุมเข้มสุทธิ เงื่อนไขการเงินตึงขึ้น และสัญญาณเริ่มต้นของเหตุการณ์สินเชื่อยังปรากฏอยู่ รวมถึงอัตราแลกเปลี่ยน AUD/JPY กลยุทธ์ risk parity และ credit default swaps ของบริษัทเทคโนโลยีอย่าง Oracle และ SoftBank
หุ้นเทคโนโลยีไม่เหมาะที่จะไล่ซื้อต่อ เพราะนักลงทุนอยู่ในสถานะถือครองหนักแล้ว MAGS ยังอาจทำผลงานดีกว่า SOX หุ้นเทคโนโลยีจีนมีแรงดึงดูดแบบ contrarian ฝั่งพันธบัตรวางตำแหน่งล่วงหน้าในการซื้อขายอัตราผลตอบแทนสูงสุด: พันธบัตรอายุ 30 ปี หุ้นขนาดเล็ก REITs อสังหาริมทรัพย์ฮ่องกง ทิศทางใหญ่ยังคงถือทองคำ สินค้าโภคภัณฑ์ และตลาดเกิดใหม่
ระดับราคาหลายจุดมีความหมายเชิงปฏิบัติมากกว่าคำขวัญมหภาค: พันธบัตรอายุ 10 ปีที่ 6% เป็นโซนสำคัญที่แรงซื้อพันธบัตรรออยู่ ส่วนต่างฝรั่งเศส-เยอรมนี 150 จุดเบสิส ใกล้จุดที่โอกาสการพยุงเชิงนโยบายเพิ่มขึ้น กฎความกว้างทั่วโลกสุทธิ 88% ขายมากเกินไป จึงเป็นสัญญาณซื้อกลับที่แข็งแกร่งกว่า Bull & Bear Indicator หลุด 8 ใกล้โซนผ่อนคลายความเสี่ยงมากกว่า 8.1 ปัจจุบัน อัตราผลตอบแทนการประมูลพันธบัตรอายุ 30 ปีอยู่ที่ 5.618% แล้ว นี่คือจุดจับต้องได้จริงสำหรับการวางตำแหน่งล่วงหน้าในพันธบัตรระยะยาว
ปฏิทินก็หนาแน่นเช่นกัน: 25 ตุลาคม บราซิลลงคะแนนรอบสอง 28 ตุลาคม FOMC 3 พฤศจิกายน การเลือกตั้งกลางเทอมสหรัฐ 18 พฤศจิกายน APEC เซินเจิ้น 29 พฤศจิกายน การเลือกตั้งสเปน 9 ธันวาคม FOMC 14 ธันวาคม G20 ไมอามี
Hartnett สรุปด้วยประโยคเดียว: "นักลงทุนส่วนใหญ่รออัตราผลตอบแทนอายุ 10 ปีไปที่ 6% แล้วค่อยซื้อพันธบัตรรัฐบาล เราวางตำแหน่งเล็กน้อยล่วงหน้าในการซื้อขาย 'อัตราผลตอบแทนสูงสุด'" หากเฟดขึ้นดอกเบี้ยเดือนตุลาคมและกดระยะยาวไว้ได้ สินทรัพย์เสี่ยงอาจได้หายใจโล่ง หากการเลือกตั้งกลางเทอมให้พรรคเดโมแครตกวาดที่นั่ง หุ้นสหรัฐต้องประเมินมูลค่าใหม่ หากอัตราผลตอบแทนปรับขึ้นต่อและข้อมูลยังไม่ชะลอ ตรรกะฟองสบู่พันธบัตรแตกจะยังทำงานในจุดที่เปราะบางที่สุด
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้