


ผู้ชนะรอรับเงิน ผู้แพ้ถูกชำระบัญชีแลกแอร์ดรอป: ทำความเข้าใจ 'ขาดทุนคือการขุด' ของ Papertrade
 chaincatcher
ผู้เขียน: HONKAYO
เรียบเรียง: Deep Tide TechFlow
บทนำ Deep Tide: Papertrade เดิมพันด้วย 'การขาดทุนของผู้แพ้' แทน LP เปิดตัวกระดานเทรดสัญญาถาวรแบบ cold start ด้วยเลเวอเรจสูงสุด 1000 เท่า: เงินประกันของผู้ชนะคืนทันที กำไรที่ยังจ่ายไม่ได้กลายเป็นหนี้สาธารณะ เติมเต็มด้วยผู้แพ้รายถัดไป แลกกับ PAPER ที่ผูกกับรายได้ในอนาคตของแพลตฟอร์ม ข้อจำกัดที่แท้จริงของผลิตภัณฑ์คือคิวการจ่ายเงิน—มันสามารถเริ่มได้โดยไม่ต้องมีสภาพคล่องภายนอก แต่ยังต้องมีกระแสการขาดทุนเพียงพอที่จะจ่ายผู้ชนะตรงเวลา การฝากเงินมีกำหนดเปิดวันที่ 8 ตุลาคม การเทรดเริ่มวันที่ 10 ตุลาคม ก่อนที่สัญญาสาธารณะและการตรวจสอบจะเสร็จสิ้น โมเดลนี้ยังต้องผ่านการทดสอบจากความผันผวนจริง
TL;DR
เลเวอเรจ 1000 เท่า ไม่มี LP และคิวที่จ่ายผู้ชนะด้วยการขาดทุนของเทรดเดอร์ในอนาคต Papertrade กำลังพยายาม cold start กระดานเทรดสัญญาถาวร
โปรโตคอลคืนเงินประกันของผู้ชนะทันที แต่กำไรที่ยังจ่ายไม่ได้จะกลายเป็นหนี้สาธารณะ เทรดเดอร์ที่ขาดทุนเติมเงินสดในพูล และได้รับ PAPER—โทเคนที่ผูกกับรายได้ในอนาคตของแพลตฟอร์ม
นี่ทำให้คิวการจ่ายเงินเป็นข้อจำกัดหลักของผลิตภัณฑ์ Papertrade สามารถเริ่มได้โดยไม่มีสภาพคล่องภายนอก แต่ยังต้องมีกระแสการขาดทุนเพียงพอที่จะจ่ายผู้ชนะตรงเวลา
รายงานวิจัยนี้อ้างอิงข้อมูล ณ วันที่ 3 ตุลาคม 2026 การฝากเงินมีกำหนดเปิดวันที่ 8 ตุลาคม การเทรดเริ่มวันที่ 10 ตุลาคม
ตำแหน่งของ Papertrade ทำงานอย่างไร
Papertrade อ้างว่าเป็นกระดานเทรดสัญญาถาวรบนเชนเต็มรูปแบบ เลเวอเรจสูงสุด 1000 เท่า ไม่มี funding rate ไม่มี slippage และพูลสภาพคล่องสามารถเติบโตจากศูนย์ ข้อกล่าวอ้างเหล่านี้มาจากประกาศเริ่มต้นของโปรเจกต์
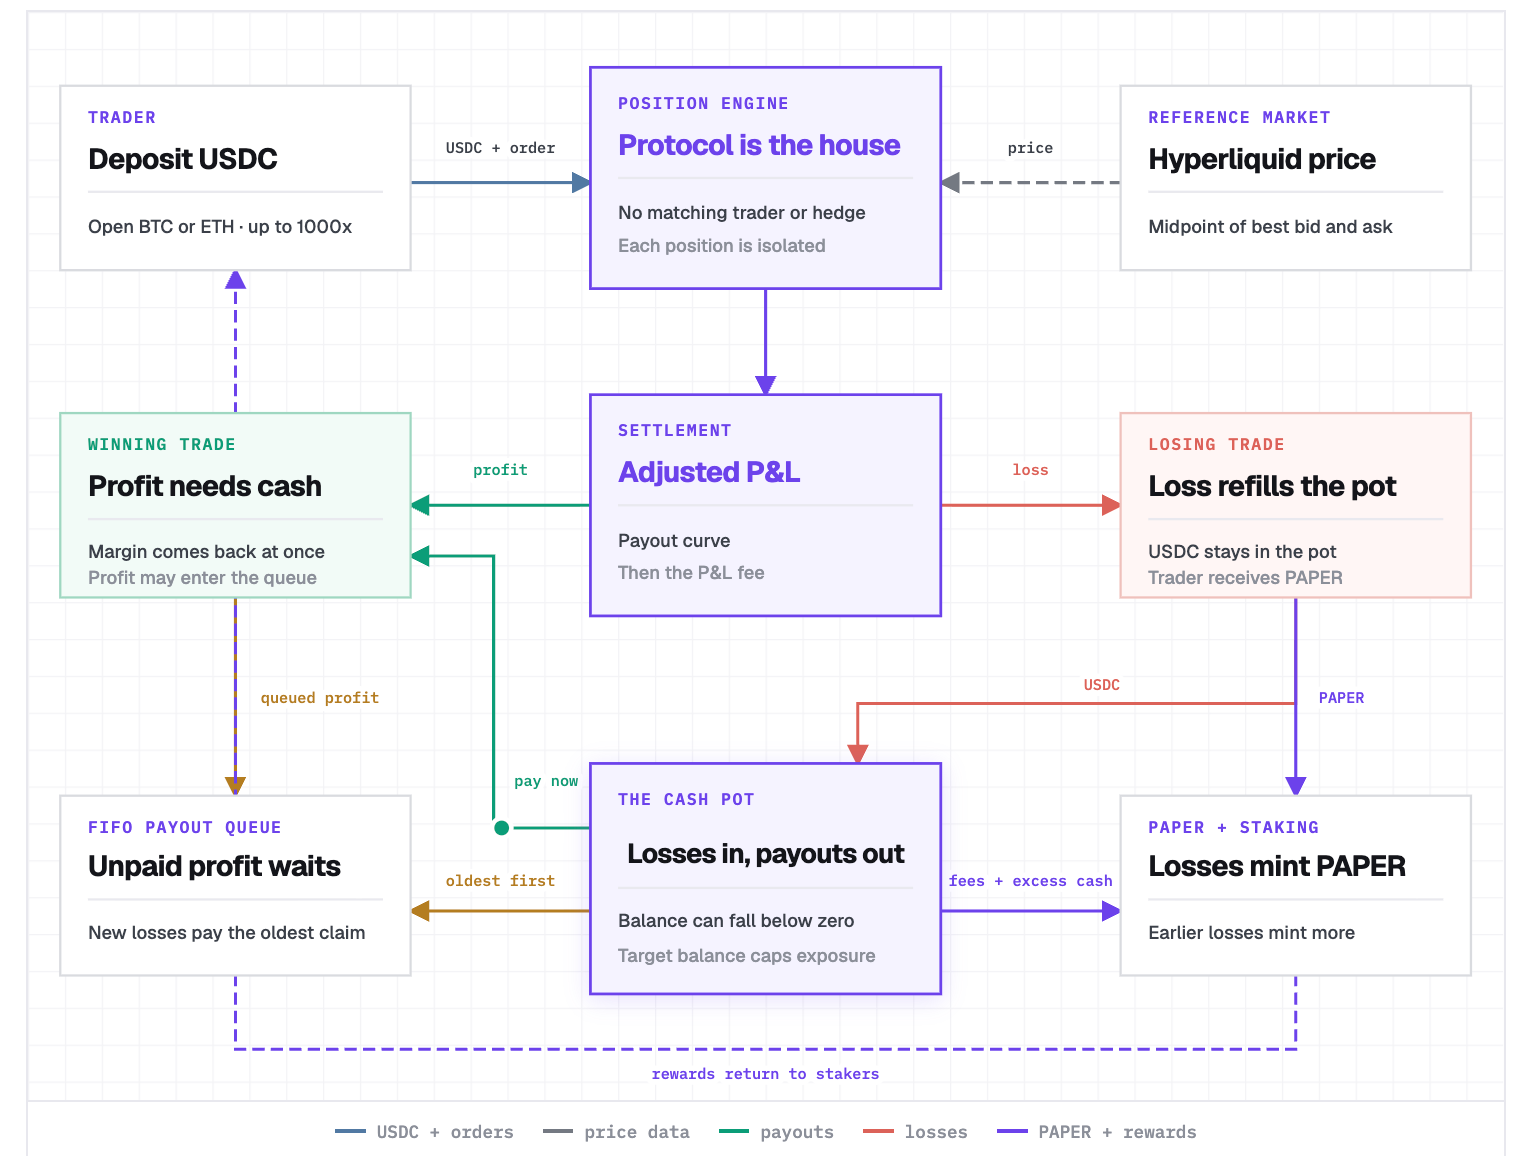
จากโครงสร้างทางเศรษฐกิจ มันเหมือนคาสิโนมากกว่ากระดานเทรดทั่วไป
บน Hyperliquid หรือ Lighter ตำแหน่ง long และ short จับคู่ผ่าน order book ผู้ดูแลสภาพคล่องให้สภาพคล่อง เทรดเดอร์จ่าย spread ค่าธรรมเนียม และ funding rate Papertrade ไม่ให้เทรดเดอร์จับคู่กันเอง โปรโตคอลเองเป็นคู่สัญญาของทุกตำแหน่ง
ราคาอ้างอิงมาจาก Hyperliquid Papertrade ใช้ราคากลางของ bid และ ask ที่ดีที่สุดเป็นราคาเปิดและปิดตำแหน่ง แต่ไม่เคย hedge ฝั่งนั้น มันแค่บันทึกตำแหน่ง ติดตามราคาอ้างอิง และชำระกำไรขาดทุนจากพูลเงินสดของตัวเอง
ตลาดเริ่มต้นจำกัดเฉพาะ BTC และ ETH Blurr อธิบายเหตุผลในบทสัมภาษณ์ผู้ก่อตั้ง: แม้แต่สินทรัพย์ที่มีสภาพคล่องสูงสุดก็จัดการยากที่เลเวอเรจ 1000 เท่า เหรียญที่เร็วกว่าและทำผลงานดีกว่าอาจทำให้เทรดเดอร์ถอนเงินจากโปรโตคอลมากกว่าที่เรียกคืนได้จากการชำระบัญชี เขากล่าวว่า SOL อาจเข้าใกล้ 300 เท่าในอนาคต แต่นั่นเป็นเพียงเป้าหมายในอนาคต ไม่ใช่ตลาดที่ยืนยันแล้ว
ตำแหน่งเป็นแบบ isolated เทรดเดอร์ไม่สามารถใช้ cross margin เพิ่ม margin หลังเปิดตำแหน่ง หรือปิดเพียงบางส่วน เอกสารปัจจุบันกำหนดขีดจำกัดผู้ใช้รายเดียวที่ 10 ล้านดอลลาร์ ขณะที่บทสัมภาษณ์ช่วงแรกใช้ตัวอย่าง 20 ล้านดอลลาร์ ขีดจำกัดสุดท้ายจะขึ้นอยู่กับสัญญาที่ deploy
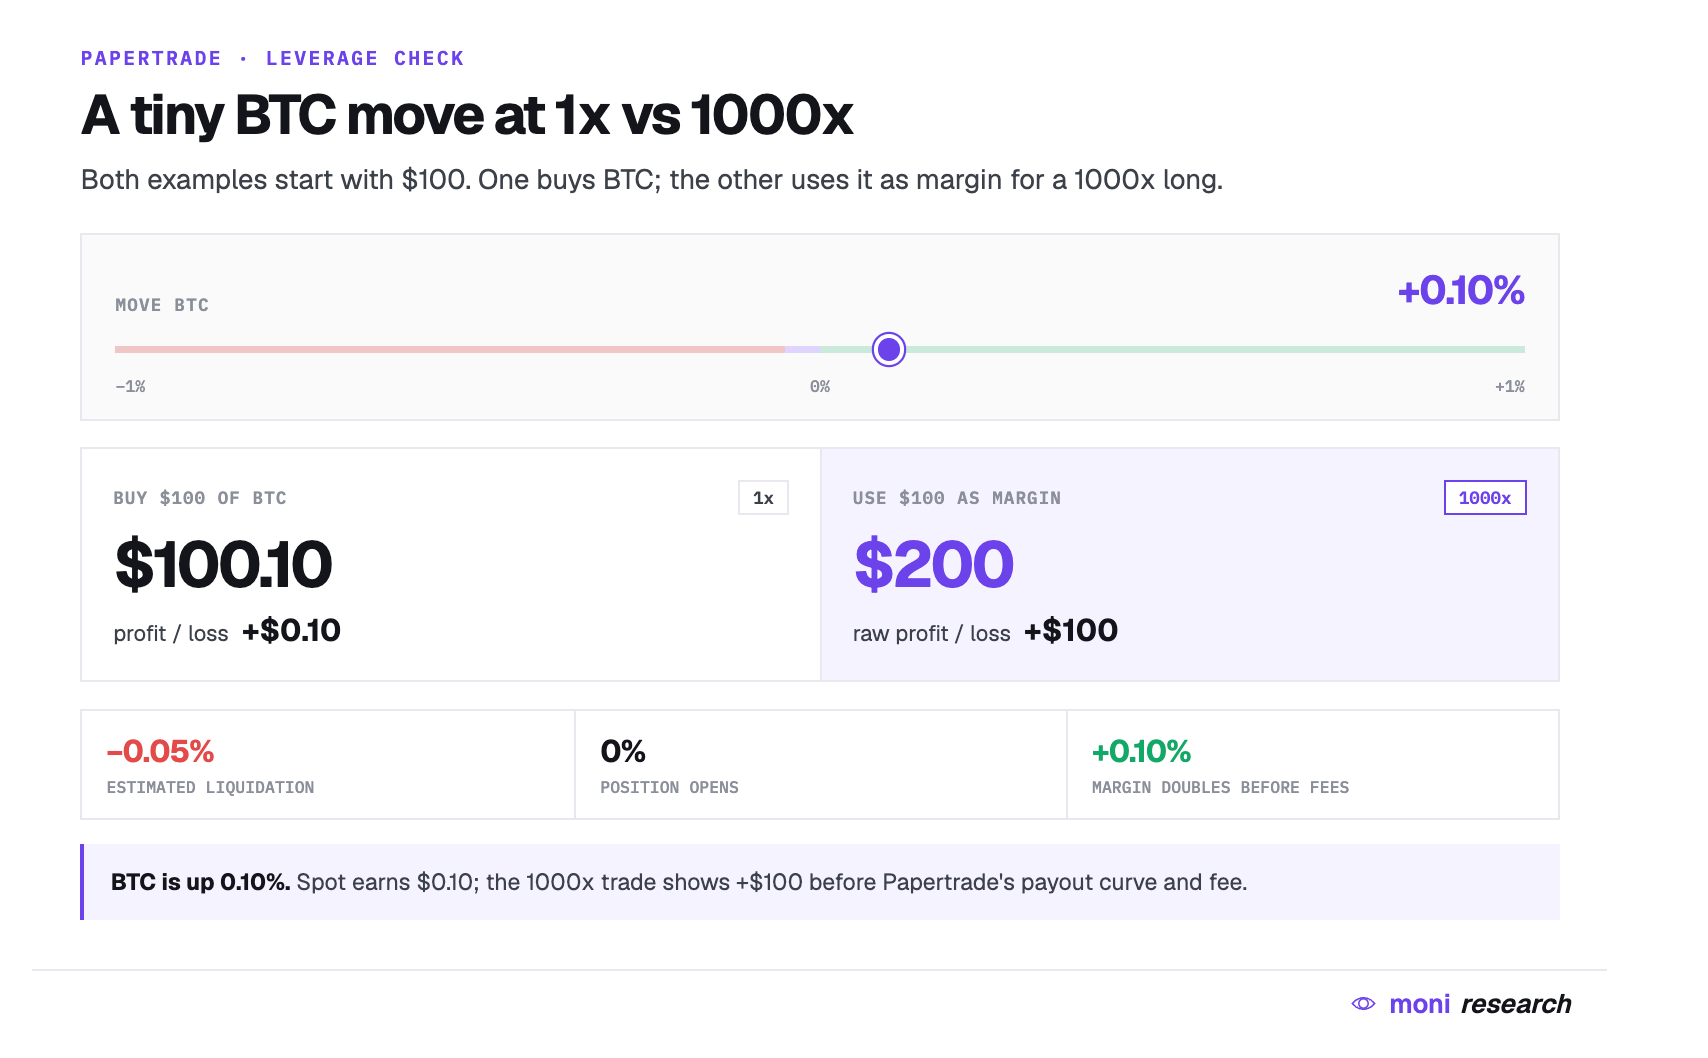
เลเวอเรจเข้าใจได้ดีที่สุดเป็นจำนวนเต็ม ใส่ 100 ดอลลาร์ เปิด 1000 เท่า มูลค่าตำแหน่งคือ 100,000 ดอลลาร์ ราคาเคลื่อนไหว 0.10% ทำให้กำไรขาดทุน 100 ดอลลาร์ เท่ากับ margin เริ่มต้นพอดี Papertrade คาดว่าจะชำระบัญชีเร็วกว่านั้น—ประมาณ 0.05% ที่ไม่เป็นผลดีต่อเทรดเดอร์ การเคลื่อนไหวของราคาไม่กี่ครั้งก็ตัดสินการเทรดได้
ไม่มีการจ่าย funding rate Blurr มองว่าเป็นไปได้สำหรับ BTC และ ETH เพราะราคา spot และ perpetual มักใกล้กันมาก หุ้น ทองคำ และตลาดอื่นที่มีการปิดข้ามคืนหรือวันหยุดสุดสัปดาห์ท้าทายกว่า เขาพูดถึงข้อจำกัดนี้โดยตรงในบทสัมภาษณ์ (19:05)
ความคลุมเครือของ 'zero slippage'
Papertrade ไม่มี order book ในตัว ดังนั้นคำสั่งใหญ่ไม่กินราคาหลายระดับ แต่ละการเทรดใช้ราคากลางของ bid และ ask ที่ดีที่สุดของ Hyperliquid นี่คือสิ่งที่โปรเจกต์เรียกว่า zero slippage แม้ว่าจำนวนเงินที่จ่ายจริงอาจต่ำกว่ากำไรดิบ
การเทรดที่ทำกำไรผ่านเส้นการจ่ายเงิน การเคลื่อนไหวเล็กน้อยถูกหักมากกว่า ขณะที่การเคลื่อนไหวใหญ่เข้าใกล้กำไรดิบเต็มจำนวน หากไม่มีเส้นนี้ เทรดเดอร์สามารถเปิดตำแหน่งใหญ่และถอนเงินจากการเปลี่ยนแปลงเล็กน้อยของราคาอ้างอิงซ้ำๆ
การเทรดหนึ่งอาจแสดงกำไรดิบ 1000 ดอลลาร์ แต่จ่ายเพียง 600 ดอลลาร์หลังผ่านเส้น ตัวเลขเหล่านี้เป็นเพียงตัวอย่าง การจ่ายจริงขึ้นอยู่กับพารามิเตอร์ที่ deploy Blurr กล่าวว่าทีมยืมโมเดลคณิตศาสตร์จาก Rollbit อย่างมาก (23:27)
ดังนั้น 'zero slippage' ใช้กับการตั้งราคาเปิดและปิด ไม่ใช่จำนวนเงินที่เทรดเดอร์ได้รับสุดท้าย ก่อนยืนยัน แอปต้องแสดงราคาอ้างอิง กำไรดิบ กำไรหลังเส้น และความล่าช้าของคิว
ค่าธรรมเนียมไม่ได้คำนวณตามขนาดตำแหน่ง ในบทสัมภาษณ์ Blurr อธิบายค่าธรรมเนียมเทียบเท่า 1% ของกำไรขาดทุน (27:15) สัญญายังต้องระบุวิธีคำนวณที่แน่นอนและลำดับก่อนหลังกับเส้นการจ่ายเงิน
อธิบายกลไกคิวด้วยภาษาง่ายๆ
เริ่มจากพูลเงินสดว่างเปล่า
เทรดเดอร์คนหนึ่งฝาก 100 ดอลลาร์ และทำกำไร 100 ดอลลาร์เมื่อปิดตำแหน่ง Papertrade คืน margin เดิมได้ แต่ยังไม่มีเงิน 100 ดอลลาร์เพิ่ม กำไรที่ยังไม่จ่ายเข้าคิว
เทรดเดอร์คนถัดไปขาดทุน 40 ดอลลาร์ ผู้ชนะคนแรกได้รับ 40 ดอลลาร์ก่อน เหลือหนี้ 60 ดอลลาร์ การขาดทุนอีก 60 ดอลลาร์ก็ชำระหนี้หมด หลังจากนั้น การขาดทุนถัดไปเริ่มสะสมยอดบวกให้โปรโตคอล
หากมีผู้ชนะคนที่สองก่อนหนี้แรกชำระหมด พวกเขารอในคิว คิวทำงานแบบ first-come, first-served
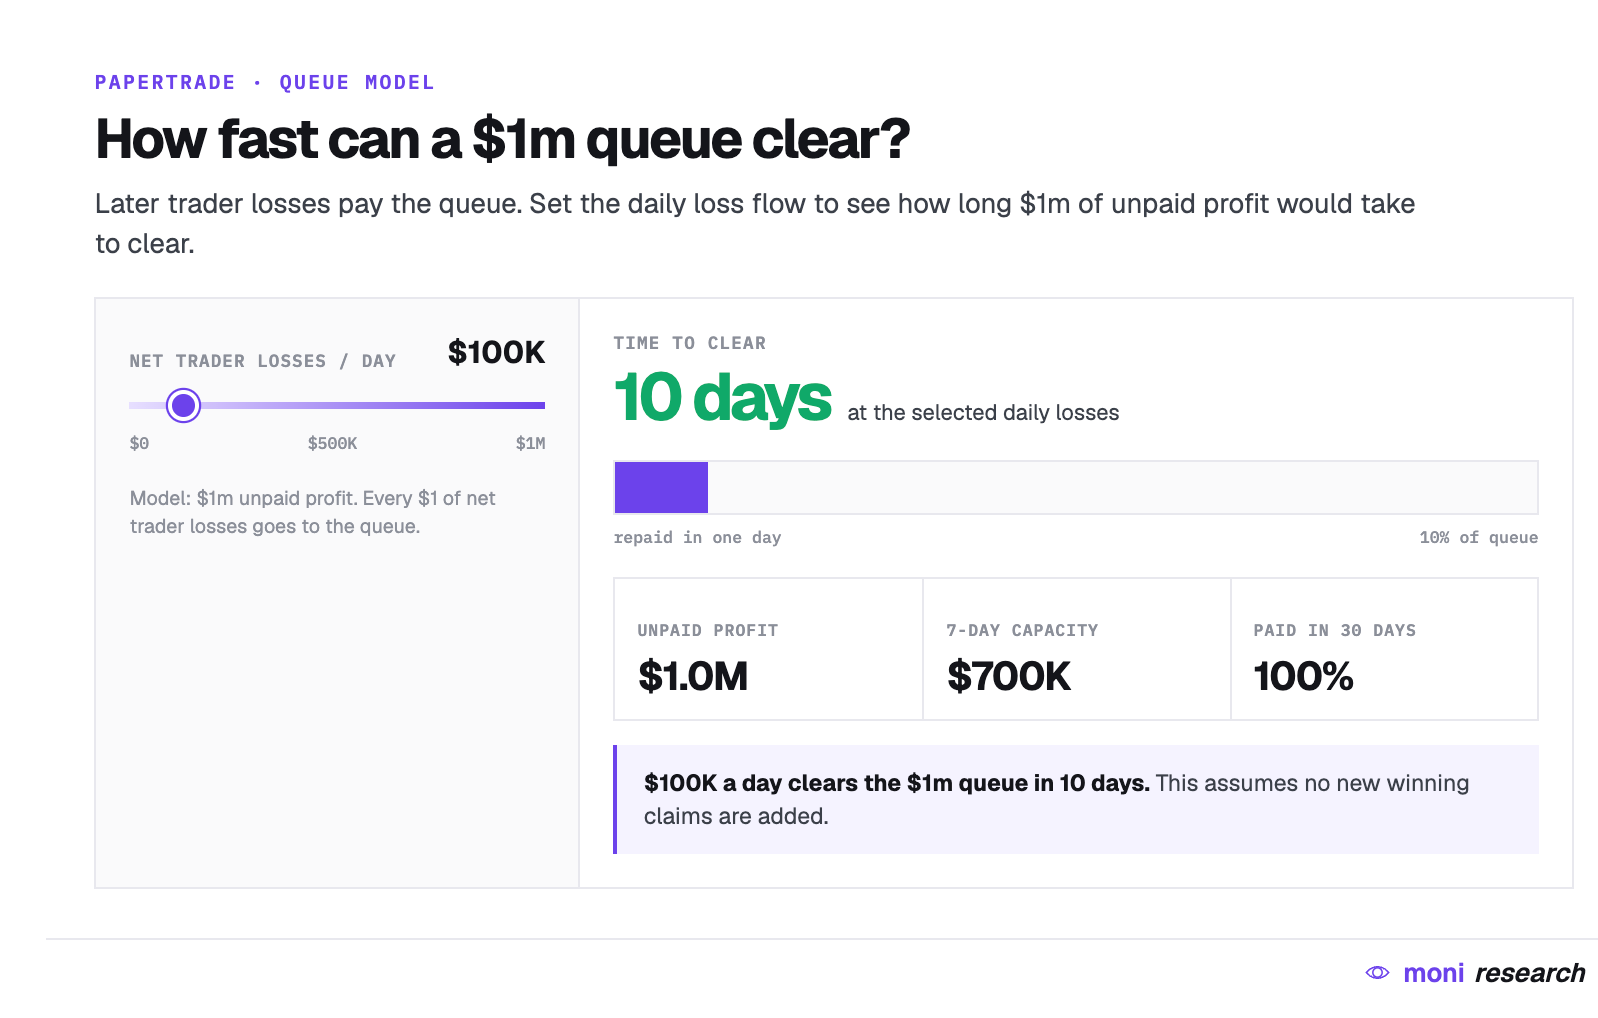
เอกสารความเสี่ยงอย่างเป็นทางการอนุญาตให้พูลเงินสดติดลบ Blurr ยกตัวอย่างใหญ่กว่าในบทสัมภาษณ์: หากมี 5 ล้านดอลลาร์ในพูล แต่กำไร 6 ล้านดอลลาร์ เทรดเดอร์รับ 5 ล้านดอลลาร์ก่อน แล้วรอ 1 ล้านดอลลาร์สุดท้าย
ความเสี่ยงด้านสภาพคล่องอยู่ตรงนี้ การรอนานเกินไปอาจไล่เทรดเดอร์ออก และการไล่เทรดเดอร์ออกก็ตัดกระแสการขาดทุนที่จำเป็นต่อการชำระหนี้คิว ทีมมองคิวเป็นตาข่ายนิรภัยช่วงแรก และกล่าวว่าสถานการณ์ในอุดมคติคือแทบไม่ต้องใช้มัน (23:04)
PAPER: เปลี่ยนการขาดทุนเป็นความเป็นเจ้าของ
PAPER เริ่มจากอุปทานศูนย์ โปรเจกต์อ้างว่าไม่มี pre-mine ไม่มีส่วนแบ่งทีมหรือ VC ไม่มีแอร์ดรอป และไม่มี vesting โทเคนถูก mint เฉพาะเมื่อผู้ใช้ขาดทุนจากการเทรดหรือถูกชำระบัญชี
เอกสารปัจจุบันระบุ: ตราบใดที่ยอดเงินสดที่โปรโตคอลติดตามต่ำกว่า 2 ล้านดอลลาร์ ทุก 1 ดอลลาร์ที่ขาดทุนจะ mint PAPER 100 เหรียญ ขาดทุน 100 ดอลลาร์จะ mint PAPER 10,000 เหรียญ
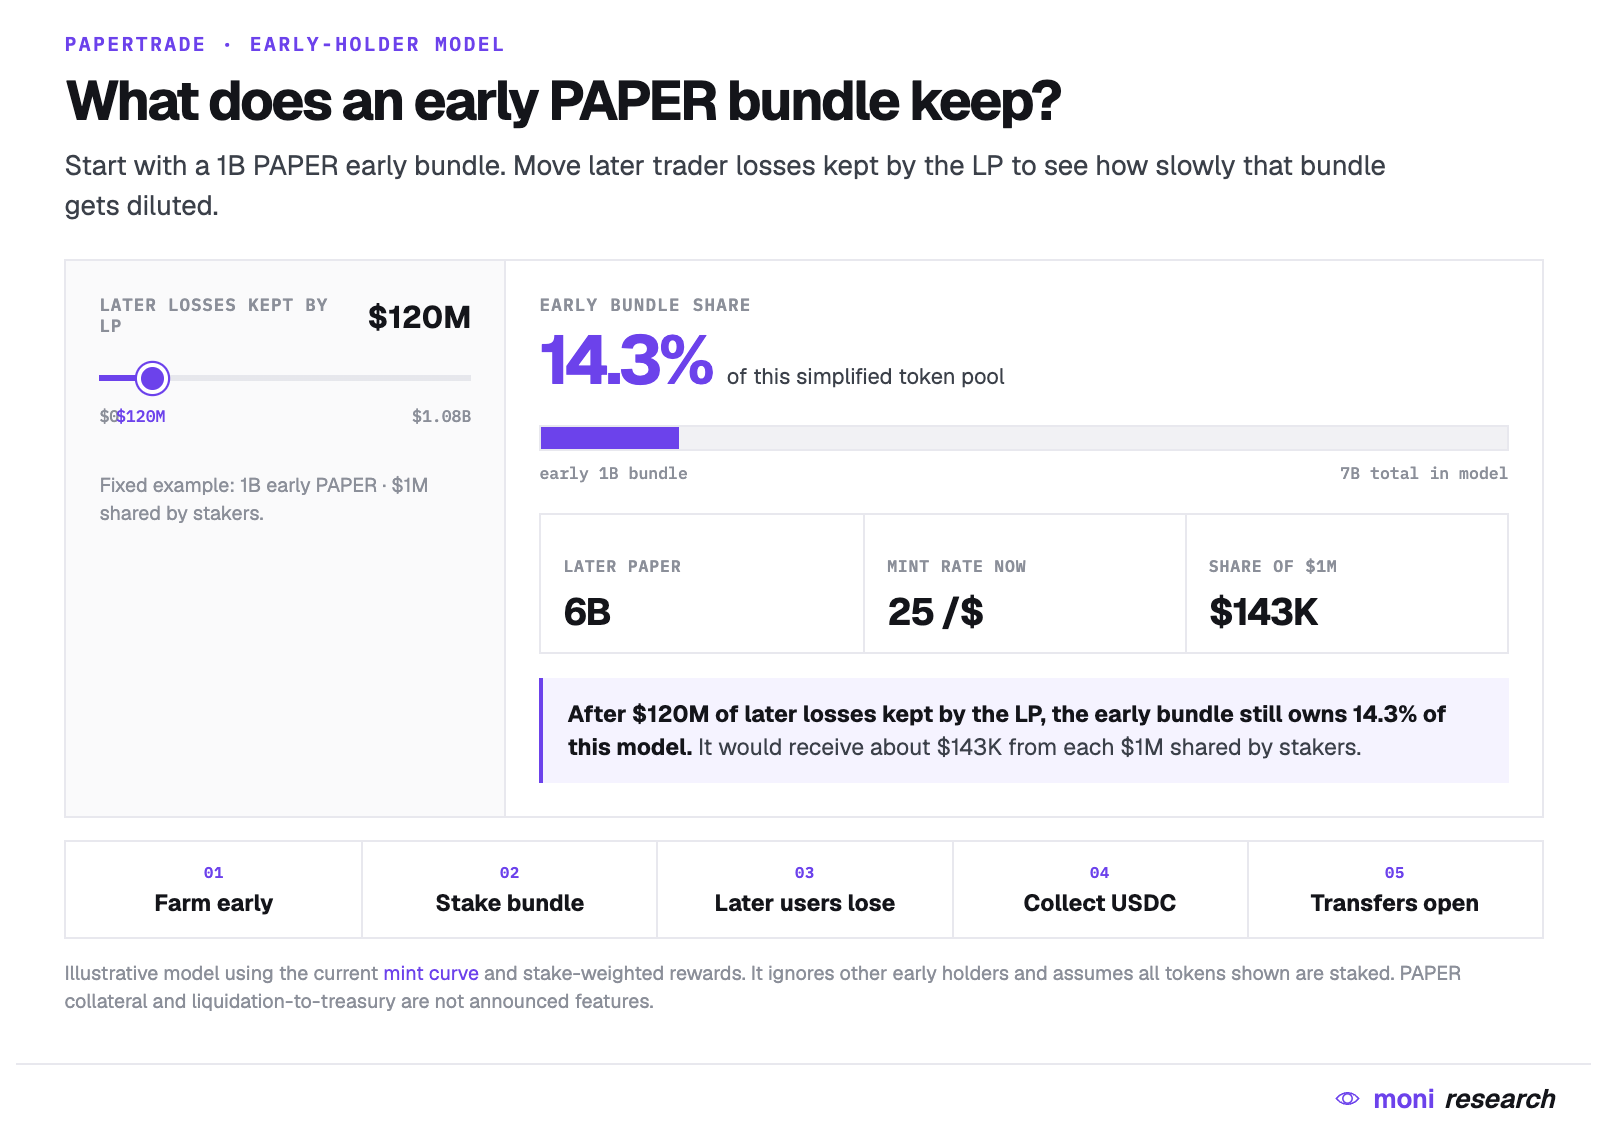
หลังจากเกิน 2 ล้านดอลลาร์ เส้นการ mint เริ่มเข้มงวดขึ้น ระดับสูงสุด H ติดตามกำไร LP สะสมที่เกินเกณฑ์นั้น สำหรับทุกดอลลาร์ที่ขาดทุนเข้าเงื่อนไข อัตราการ mint ส่วนเพิ่มคือ: 100 × (120M / (120M + H))² PAPER
เส้นนี้เอียงเข้าหา farmer ยุคแรกสุดอย่างมาก เมื่อ H = 50 ล้านดอลลาร์ ประมาณ 50 PAPER ต่อดอลลาร์; ที่ 120 ล้านดอลลาร์ลดเหลือ 25—ณ จุดนี้หาง 12 พันล้านถูก mint ไปครึ่งหนึ่งแล้ว ที่ 260 ล้านดอลลาร์ประมาณ 10 ที่ 420 ล้านดอลลาร์เป็น 5 และที่ 1.08 พันล้านดอลลาร์เป็น 1 ถึงตอนนั้นหางได้ปล่อย PAPER 10.8 พันล้านเหรียญ
12 พันล้านไม่ใช่เพดานตายตัว มันเป็นเพียงขีดจำกัดทางคณิตศาสตร์ของหางที่ลดลงเมื่อระดับสูงสุดเพิ่มขึ้นเรื่อยๆ เมื่อ LP ที่ติดตามลดลงต่ำกว่า 2 ล้านดอลลาร์ อัตราคงที่ 100 PAPER ต่อดอลลาร์จะกลับมา เปิดทางสู่การ mint ไม่จำกัด (28:49)
ตัวเลขที่แน่นอนในบทสัมภาษณ์ไม่สอดคล้องกัน: Blurr สลับระหว่าง 100 และ 1000 PAPER ต่อดอลลาร์ (27:53) เอกสารปัจจุบันเขียน 100 ซึ่งเป็นตัวเลขที่ใช้ได้มากกว่าก่อนสัญญาเปิดเผย
PAPER สามารถ stake ได้ทันที ผู้ stake คาดว่าจะได้รับค่าธรรมเนียมเจ้ามือส่วนใหญ่และเงินสดที่เกินยอดเป้าหมายของโปรโตคอล Blurr ตั้งเป้าหมายเริ่มต้นประมาณ 5 ล้านดอลลาร์: หากพูลถึง 6 ล้านดอลลาร์และเป้าหมายไม่เปลี่ยน เงิน 1 ล้านดอลลาร์ส่วนเกินสามารถแจกจ่ายให้ผู้ stake (27:28) โปรโตคอลจะเก็บรายได้เพียงพอสำหรับจ่ายต้นทุนการเทรด
เมื่อเปิดตัว PAPER จะไม่ซื้อขายอย่างเสรี ผู้ใช้ mint และ stake ได้ แต่การโอนมีแผนในระยะหลังของแผนเปิดตัว หากไม่มีราคาตลาด PAPER 10,000 เหรียญที่ได้จากการขาดทุน 100 ดอลลาร์อาจมีค่า 5 ดอลลาร์ 50 ดอลลาร์ หรือมากกว่าการขาดทุนเอง ตอนนี้ไม่มีใครรู้
ความไม่แน่นอนนี้อาจผลักดันการเทรดช่วงแรก ใครก็ตามที่คาดว่า PAPER จะมีมูลค่าเพิ่มอาจจงใจขาดทุนเพื่อขุด Blurr แนะนำให้ใช้ proxy และกล่าวว่าการออกแบบของ Papertrade รองรับพฤติกรรมนี้ (32:49)
การขาดทุนโดยเจตนาเพิ่มสภาพคล่องให้พูลและช่วยเคลียร์คิว แต่ก็ทำให้อุปสงค์ดูแข็งแรงเกินจริง หากบอทไล่ PAPER มีส่วนในการเทรดช่วงแรกส่วนใหญ่ กิจกรรมอาจพังเมื่อการปล่อยลดลงหรือราคาเปิดโทเคนอ่อนแอ
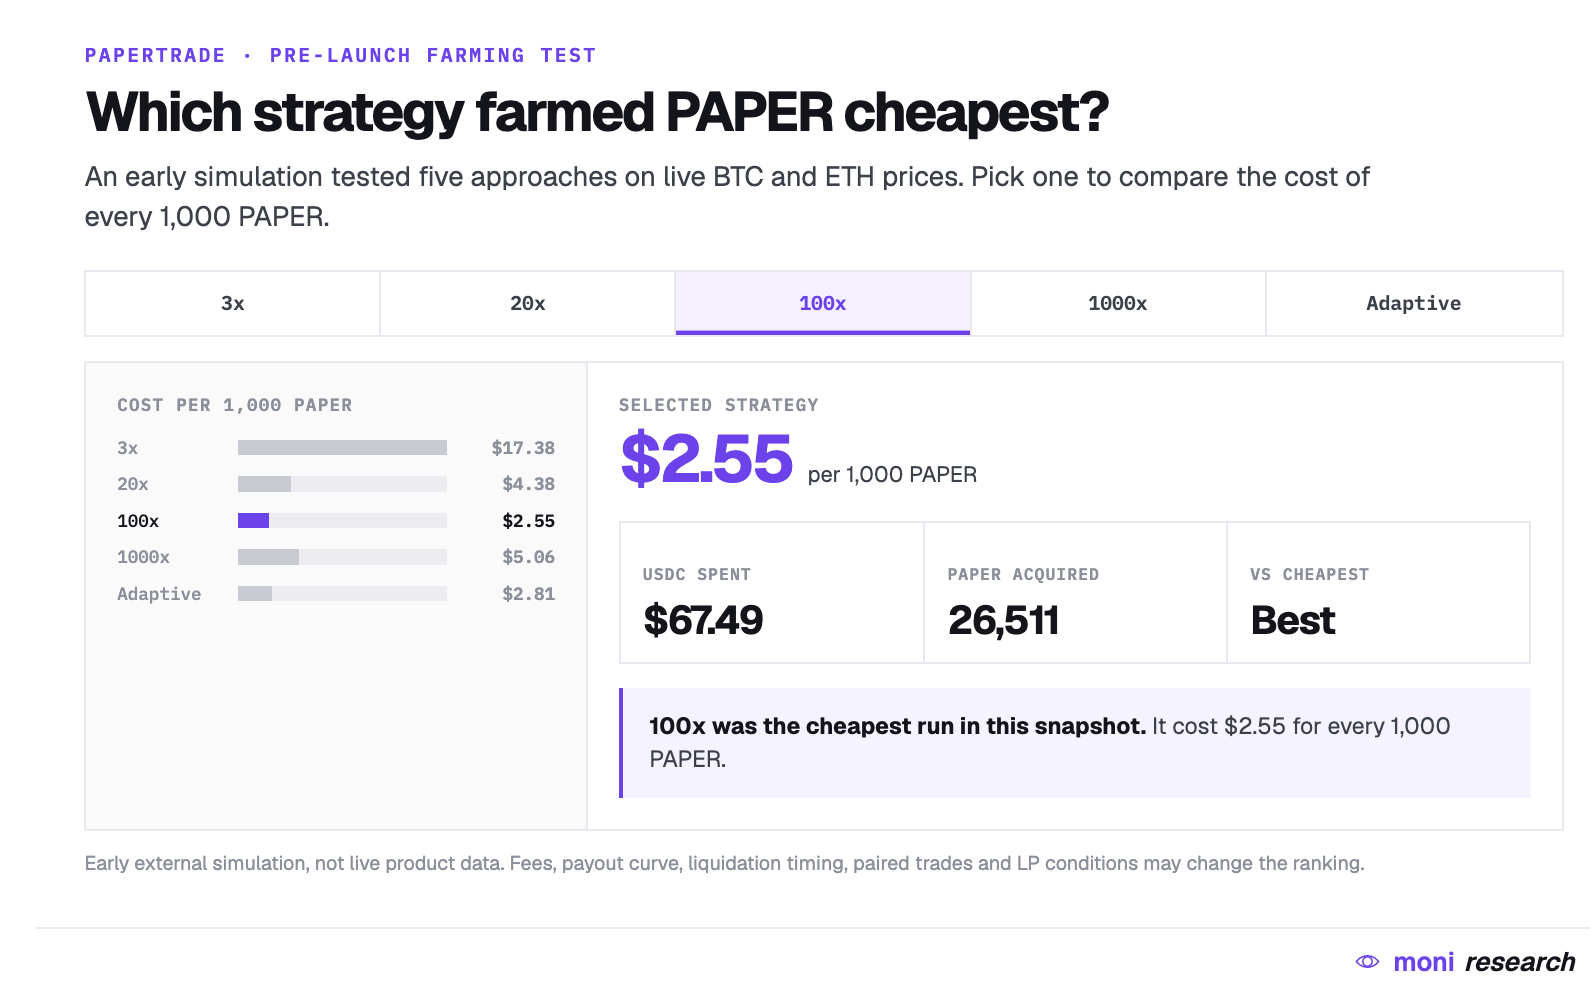
การจำลองก่อนเปิดตัวครั้งหนึ่งชี้ผลการขุดที่ไม่ตรงไปตรงมา ใช้ราคา BTC และ ETH แบบเรียลไทม์ เลเวอเรจ 100 เท่าผลิต PAPER ถูกที่สุดใน snapshot แรก: ประมาณ 2.55 ดอลลาร์ต่อ 1000 โทเคน เลเวอเรจแบบปรับตัว 2.81 ดอลลาร์ 20 เท่า 4.38 ดอลลาร์ และ 1000 เท่า 5.06 ดอลลาร์ รอบ 3 เท่าแพงที่สุดที่ 17.38 ดอลลาร์
นี่คือผลลัพธ์ช่วงแรก ไม่ใช่ข้อมูลผลิตภัณฑ์ที่เปิดตัว นักวิจัยยังทดสอบ pair trading และเงื่อนไข LP ต่างๆ ค่าธรรมเนียม เส้นการจ่ายเงิน และจังหวะการชำระบัญชีอาจเปลี่ยนอันดับได้ อย่างไรก็ตาม snapshot นี้ชี้ชัดอย่างหนึ่ง: เลเวอเรจสูงสุดไม่เท่ากับเส้นทางที่ถูกที่สุดในการขุด PAPER
วงจรปิดของผู้ถือรายแรกที่น่าจับตา
นี่คือกลยุทธ์ระยะยาวโดยตรง ขุดตำแหน่ง PAPER จำนวนมากและ stake ขณะที่อัตรายังสูง แล้วดึงกิจกรรมการเทรดเข้ามามากขึ้น ผู้ใช้รุ่นหลังมีส่วนเงินสดและรายได้ค่าธรรมเนียม แต่ได้โทเคนน้อยลงจากการขาดทุน เมื่อการโอนเปิดในที่สุด ตำแหน่งรายแรกสามารถขายเข้าสู่ตลาดที่มีเรื่องราวรายได้อยู่แล้ว
เส้นที่เผยแพร่สร้างข้อได้เปรียบของผู้ถือรายแรกโดยไม่มีโควตาที่ซ่อนอยู่ ขณะนี้ไม่มีหลักฐานสาธารณะว่าผู้ก่อตั้งจะขุดโทเคนผ่านวอลเล็ตที่เชื่อมโยงหรือทิ้งประตูหลังให้ตัวเอง ข้อกังวลที่วัดได้คือการเข้าถึง: การแจกจ่าย PAPER เริ่มก่อนการเข้าถึงสัญญาโดยตรงเปิด และผู้ดำเนินการโปรเจกต์ควบคุม order flow โค้ดสาธารณะและการกระจายวอลเล็ตจะแสดงว่าส่วนแบ่งใหญ่ชุดแรกมาจากผู้ใช้ทั่วไป การขุดโทเคนแบบประสานงาน หรือวอลเล็ตที่เชื่อมโยงกับทีม
เวอร์ชันที่ดุดันกว่าจะอนุญาตให้ PAPER เป็นหลักประกันสำหรับตำแหน่งใหม่ ตำแหน่งโทเคนรายแรกอาจกลายเป็นเลเวอเรจ และการชำระบัญชีผลักโทเคนไปยัง treasury หรือผู้ถือรายใหญ่ เอกสารปัจจุบันไม่ได้ระบุว่า PAPER จะถูกรับเป็นหลักประกัน ดังนั้นนี่เป็นสถานการณ์ที่น่าจับตา ไม่ใช่ส่วนหนึ่งของการออกแบบเปิดตัว
ความเสี่ยงของแต่ละฝ่ายแตกต่างกัน:
เทรดเดอร์ที่ขาดทุนให้เลือดแก่ระบบ และได้รับ PAPER ที่อาจไม่มีวันชดเชยการขาดทุน
ผู้ชนะได้ margin คืน แต่กำไรอาจต้องใช้เวลา
ผู้ stake PAPER ได้ค่าธรรมเนียมและเงินสดที่เกินยอดเป้าหมาย ขณะแบกรับความเสี่ยงจากการเจือจางและปริมาณการเทรดที่อ่อนแอ
Papertrade ดูดซับกำไรขาดทุนรวมของผู้ใช้ทั้งหมด ขณะจ่ายต้นทุนการเทรดและดำเนินการส่งคำสั่ง
PAPER เป็นเหมือนหนี้ต่อเจ้ามือมากกว่าโทเคนคะแนนทั่วไป มูลค่าขึ้นอยู่กับการขาดทุนจากการเทรด ค่าธรรมเนียม และผู้ใช้จะอยู่ต่อหลังจากช่วงขุดโทเคนช่วงแรกหรือไม่
บัญชีจะลงตัวไหม?
คลังโค้ดอิสระ PaperTrade-Simulations รันการเทรด Hyperliquid เลเวอเรจสูงในอดีตประมาณ 3.6 ล้านครั้งใน 608 สถานการณ์ ทั้ง 608 สถานการณ์รักษาความสามารถในการชำระหนี้ โดย 81.2% ไม่เคยเข้าสู่แดนลบ และคิวแย่ที่สุดแตะประมาณ 61,974 ดอลลาร์ และเคลียร์หมดในวันนั้น ในโมเดล พูลเงินสดถึงเพดาน 5 ล้านดอลลาร์ภายในห้าวัน
ตัวเลขโทเคนก็ดุดันเช่นกัน: อุปทาน PAPER สุดท้ายถึง 8.63 พันล้านเหรียญ และค่าธรรมเนียมผู้ stake จำลองรวม 248.1 ล้านดอลลาร์ ผลลัพธ์เหล่านี้ชี้ว่ากระแสการขาดทุนที่เพียงพอสามารถค้ำจุนการออกแบบนี้ได้ แต่ไม่ได้บ่งบอกว่าสถานที่ใหม่จะดึงดูดปริมาณการเทรดนั้นได้ หรือรักษาปริมาณการเทรดไว้ได้หลังจากผู้ใช้จริงเห็นคิว
แม้แต่สถานการณ์ที่อ่อนแอที่สุดก็สมมติ 25% ของกิจกรรม Hyperliquid ที่เลือก เทรดเดอร์ต้นทางใช้เลเวอเรจต่ำกว่า 1000 เท่า ผสมการเทรดของพวกเขา และลบพฤติกรรมฝูงที่เกิดเมื่อหลายคนเดิมพันทิศทางเดียวกัน โมเดลยังตัดการปั่นราคา ความล่าช้าของ relay ความล้มเหลวในการชำระบัญชี บอทขุด และการขาดทุนหลังการจ่ายช้า
ชุดข้อมูลดาวน์โหลดได้จากภายนอก แต่ไม่มีการเผยแพร่ integrity hash คลังโค้ดมี commit เดียว ไม่สามารถทำซ้ำอย่างอิสระ การศึกษาต่อที่แข็งแกร่งกว่าควรลดปริมาณการเทรดที่สมมติ รวมตำแหน่งไว้ฝั่งเดียวกัน หน่วงการเทรด และรวมความพยายามดันราคาอ้างอิงโดยเจตนา ปัจจุบัน โมเดลเหมาะสำหรับทดสอบสมมติฐาน แต่ไม่เพียงพอสนับสนุนการฝากเงิน
ฟลายวีลที่ดี vs. ฟลายวีลที่แย่
ในเวอร์ชันที่แข็งแรง เลเวอเรจสูงดึงดูดเทรดเดอร์ การขาดทุนสะสมพูลเงินสด และการ stake นำรายได้ส่วนหนึ่งกลับไปยังผู้ถือ PAPER หากผลตอบแทนนี้น่าดึงดูด การขุดโทเคนจะยังคงจัดหาเงินสดที่จำเป็นสำหรับการจ่าย
ตัวแปรที่มีประโยชน์รวมถึง: การขาดทุนสุทธิของเทรดเดอร์เทียบกับหนี้ผู้ชนะใหม่ กระแสบวกทำให้พูลโต; กระแสลบยืดเวลารอและลดแรงจูงใจในการเทรดหรือขุดโทเคน ปริมาณการเทรดรวมอาจบดบังสิ่งนี้ เพราะ 1000 เท่าสามารถขยาย margin เล็กน้อยเป็นตัวเลข nominal มหาศาล
ตัวชี้วัดที่สำคัญจริงๆ คือ:
ยอดหนี้คิวสูงสุดเทียบกับเวลารอเฉลี่ย;
สัดส่วนกำไรผู้ชนะที่จ่ายทันที;
เงินสดคงเหลือหลังหนี้ค้างชำระ;
PAPER ที่ mint ต่อดอลลาร์ที่เก็บสุทธิ;
อัตราการกลับมาใช้ซ้ำหลังการชำระบัญชีครั้งแรกของเทรดเดอร์;
รายได้ค่าธรรมเนียมหลังหักต้นทุนการเทรด
ตัวเลขเหล่านี้แยก 'ยอดเงินสดกำลังเติบโต' ออกจาก 'ปริมาณเลเวอเรจหมุนรอบเงินทุนบางๆ'
แหล่งราคาเองก็เป็นส่วนหนึ่งของความเสี่ยง
Papertrade อ่านราคาสาธารณะของ Hyperliquid แทนที่จะรันกลุ่ม signer ของตัวเอง แต่ order book นั้นถูกดันได้ ผู้โจมตีสามารถดัน bid และ ask ที่ดีที่สุดขึ้น เทรดที่ราคา Papertrade ที่บิดเบือน แล้วปล่อยให้ตลาดดีดกลับ เมื่อเงินทุนของ Papertrade เกินต้นทุนการดัน Hyperliquid การโจมตีก็คุ้มค่า
ตรรกะนี้สนับสนุนเพดาน 5 ล้านดอลลาร์ที่วางแผนไว้: ทีมต้องการรักษาพูลให้ต่ำกว่าต้นทุนโดยประมาณในการดัน order book BTC หรือ ETH (20:45) สมมติฐานนี้ยังไม่ผ่านการตรวจสอบอิสระ
ราคาที่ล้าสมัยเปิดประตูอีกบาน หาก HyperEVM หยุดชั่วคราวขณะที่ Hyperliquid ยังทำงาน Papertrade อาจรายงานราคาเก่าชั่วครู่ เทรดเดอร์ที่ถือทั้ง long และ short พร้อมกันสามารถปิดฝั่งที่ขาดทุนกับราคาที่ล้าสมัย ทิ้งฝั่งที่ทำกำไรไว้ Blurr พูดถึงการแช่แข็งหรือชำระตลาดในกรณีนี้ (12:21)
ที่เลเวอเรจ 1000 เท่า แม้ไม่กี่วินาทีก็สำคัญ แหล่งราคา คิวการเทรด และระบบชำระบัญชีต้องซิงค์กัน มิฉะนั้น ความล่าช้าอาจเขียนใหม่ว่าใครชนะใครจ่าย
การควบคุมเข้มงวดระหว่างเปิดตัวครั้งแรก
Papertrade รันบนเชน แต่ในวันแรก ผู้ใช้จะดำเนินการผ่านโครงสร้างพื้นฐานการดำเนินงานของโปรเจกต์ ไม่ใช่โต้ตอบกับสัญญาโดยตรง
แผนเปิดตัวแบ่งเป็นสี่ระยะ:
8 ตุลาคมเปิดฝากเงิน การเทรดยังปิด
10 ตุลาคมเริ่มเทรดผ่านเว็บไซต์ทางการและ relay การดำเนินงานของโปรเจกต์
ภายหลังเปิดการเข้าถึงสัญญาโดยตรงให้ผู้ใช้ แอป และ proxy
รางวัลผู้สร้างและการโอน PAPER ปรากฏในระยะหลัง
relay ส่งคำสั่งผู้ใช้ขึ้นเชน ออกแบบมาเพื่อป้องกันบอททำสงคราม gas คำขอไม่ได้รับลำดับความสำคัญเท่ากัน: การชำระบัญชีมาก่อนการปิดตำแหน่ง การปิดตำแหน่งมาก่อนการเปิดใหม่ และการเทรดใหญ่อาจแซงคิวการเทรดเล็ก (บทสัมภาษณ์) ผู้ใช้ช่วงแรกต้องเชื่อใจว่าเซิร์ฟเวอร์เหล่านี้ยังออนไลน์เมื่อเชนแออัด และดำเนินการตามลำดับอย่างเป็นธรรม
Papertrade วางแผนจ่ายค่าธรรมเนียมบล็อกเชนให้ผู้ใช้ทั่วไป การถอนเล็กน้อยอาจต้องรอจนค่าธรรมเนียมลดลง ขณะที่ตำแหน่งใหญ่ได้บริการเร็วกว่า การควบคุมฉุกเฉินยังให้ทีมหยุดการเปิดใหม่ ปิดตลาด ปรับขีดจำกัด และจัดการ relay ก่อนการเข้าถึงโดยตรงเปิดและอำนาจเหล่านี้ถูกบันทึกครบถ้วน ผลิตภัณฑ์ยังพึ่งพาทีม
แนวคิดนี้มาจากไหน
แนวคิดนี้ปรากฏก่อนการโปรโมตในเดือนกันยายนกว่าสองปี Blurr กล่าวว่าเขาและ Jez เขียนบทความแรกเกี่ยวกับระบบคิวหลังจากทดสอบแบล็คแจ็คและโยนเหรียญในฤดูร้อนปี 2024 (02:45) เอกสารขาว Martingaler อธิบายเกมที่เจ้ามือเริ่มได้โดยไม่มีทุน และบันทึกรางวัลที่ยังไม่จ่ายเป็นหนี้สิน
ภายในมกราคม 2025 Jez กำลังพูดถึงการผสมผสานเลเวอเรจสุดขั้ว ราคาเข้าที่ราบรื่น การจ่ายไม่สมมาตร และเศรษฐศาสตร์คาสิโนจาก Rollbit (08:26) เขายังวางกรอบโทเคนคาสิโนเป็นความเป็นเจ้าของกระแสเงินสดในอนาคต (11:42) ในเดือนกันยายน เขาประกาศต่อสาธารณะว่า Blurr เป็นหุ้นส่วนธุรกิจ (35:55) และอธิบายว่าทำไมตลาดเลเวอเรจอาจเผาผลาญหลักประกันก่อนที่ผู้แพ้จะสร้างเงินทุนเพียงพอจ่ายผู้ชนะ (1:23:12) คิวของ Papertrade เลื่อนช่องว่างนั้นออกไป
คิวเข้าสู่การออกแบบเปิดตัว แต่โทเคนเปลี่ยนไป เอกสารขาวใช้โมเดลการปล่อยอีกชุด และพูดถึงการซื้อคืนและเผา; เวอร์ชันปัจจุบันเปลี่ยนเป็นการ stake และอัตราที่ลดลง สัญญาสาธารณะควรชี้แจงว่าพารามิเตอร์ใด deploy จริง
ทีม
Papertrade ประกาศเป็นโปรเจกต์ของ Jez และ Blurr
Jez คือ Colin Hong ข้อมูลจาก World Poker Tour ระบุประสบการณ์ของเขาที่ MIT, Morgan Stanley และบทบาท venture partner ที่ Standard Crypto งานเขียนและบทสัมภาษณ์สาธารณะหลายปีครอบคลุมการเทรด เลเวอเรจ และโครงสร้างตลาดคริปโต
Blurr เป็นนามแฝง ข้อมูลสาธารณะส่วนใหญ่เกี่ยวกับเขามาจากบทสัมภาษณ์ยาวสองครั้งและเอกสารขาว เขากล่าวว่าเจอ Jez ที่นิวยอร์กในปี 2021 และอ้างว่า Papertrade สร้างโดยคนเพียงสองสามคน (31:10) นี่หมายความว่าสัญญา relay พารามิเตอร์ความเสี่ยง และการตอบสนองฉุกเฉินอยู่ในมือคนจำนวนน้อยมาก
รายละเอียดการระดมทุนยังไม่เปิดเผย ข้ออ้าง fair launch ใช้กับการแจกจ่าย PAPER; บทบาทของ Jez ที่ Standard Crypto ไม่ได้พิสูจน์ว่ากองทุนลงทุนในโปรเจกต์นี้
การแข่งขันและการกระจาย
Papertrade วางตำแหน่งระหว่างกระดานเทรดสัญญาถาวรและคาสิโนออนไลน์ Hyperliquid และ Lighter ให้ตลาดที่ลึกกว่าและการชำระทันที; Papertrade ให้เลเวอเรจสูงกว่ามาก ไม่มี funding rate และไม่มี slippage จาก order book ในตัว แต่เจ้ามือรับความเสี่ยงคู่สัญญา และกำไรอาจล่าช้า
คู่เทียบทางเศรษฐกิจที่ใกล้ที่สุดคือ gTrade เพราะเทรดเดอร์เผชิญกับพูลร่วมที่ราคาตามตลาดภายนอก ความแตกต่างคือ cold start: gTrade ต้องการสภาพคล่องที่注入 ขณะที่ Papertrade เปลี่ยนกำไรที่ยังไม่ครอบคลุมเป็นหนี้ Rollbit แสดงว่าการเทรดเลเวอเรจสุดขั้วแบบง่ายมีผู้ชม Trade.xyz และตลาด HIP-3 อื่นแก้ปัญหาอีกประเภท—เพิ่มสินทรัพย์ให้ Hyperliquid ไม่ใช่ขจัดความต้องการสภาพคล่องล่วงหน้า
กลไกนี้ลอกเลียนง่าย ข้อได้เปรียบที่ยั่งยืนต้องมาจากการจ่ายที่เชื่อถือได้ เงินสดที่มีในพูล คุณภาพการดำเนินการ และการกระจาย โค้ดผู้สร้างช่วยได้โดยส่งรายได้การเทรด 1% จากการแนะนำไปยังแอปภายนอก แม้ว่าการเข้าถึงสัญญาโดยตรงและการรวม第三方ยังไม่เปิด
โปรเจกต์มีผู้ชมอยู่แล้ว วิดีโอเปิดตัววันที่ 29 กันยายนมียอดดูเกิน 1 ล้านครั้งบน X (โพสต์) และโพสต์เปิดตัวโดยละเอียดมียอดดูประมาณ 133,000 ครั้งและไลก์เกิน 1,000 (โพสต์) นี่ควรสร้างสัปดาห์แรกที่คึกคัก สัญญาณอุปสงค์ที่มีประโยชน์จริงปรากฏหลังจากนั้น: เมื่อผู้ใช้ถูกชำระบัญชีแล้ว ได้รับ PAPER หรือรอคิวรับกำไร แต่ยังตัดสินใจเทรดอีกครั้ง
อะไรพร้อม อะไรยังขาด
Papertrade มีเอกสารโดยละเอียด เอกสารขาว และแผนเปิดตัวที่ชัดเจน อย่างไรก็ตาม ณ วันที่ 2 ตุลาคม ยังไม่มีที่อยู่สัญญาทางการ ซอร์สโค้ดที่ตรวจสอบแล้ว หรือคลังโค้ดสาธารณะ ผู้ใช้ไม่สามารถตรวจสอบค่าธรรมเนียมออนไลน์ การปล่อยโทเคน กฎการจ่าย การควบคุมฉุกเฉิน หรือสิทธิ์การอัปเกรด
Papertrade จ้าง Guardian Audits และ Guardian ยืนยันความร่วมมือต่อสาธารณะ เมื่อถึงกำหนดส่งรายงานวิจัย ยังไม่มีรายงาน Papertrade เวอร์ชันโค้ดที่ตรวจสอบแล้ว ข้อค้นพบ หรือการแก้ไขในคลังโค้ด Guardian
มาตรการป้องกันบางอย่างถูกสรุปไว้: คีย์การเทรดชั่วคราวถอนเงินไม่ได้ และการชำระบัญชีหรือการจ่ายคิวควรเรียกได้โดยใครก็ได้ ข้อกล่าวอ้างเหล่านี้ยังต้องสอดคล้องกับโค้ดที่ deploy
ก่อนการฝากเงินที่เลเวอเรจ 1000 เท่าเปิด ต้องเปิดเผยหลักฐานต่อสาธารณะ: สัญญาทางการ ซอร์สโค้ดที่ตรงกัน การตรวจสอบที่เสร็จสิ้น และการทดสอบ 'ฝาก-เทรด-ถอน' ขนาดเล็กที่ใครก็ตามติดตามได้
อะไรจะพิสูจน์โมเดลนี้
ในวันเปิดตัว ต้องแสดงเส้นทางครบ: ฝาก เปิดตำแหน่ง ปิดหรือชำระบัญชี จ่าย ถอน—ทั้งหมดโดยไม่ต้องมีการแทรกแซงจากมนุษย์ ก่อนยืนยัน แอปควรแสดงกำไรดิบ กำไรที่ปรับแล้ว และสถานะคิว
การพุ่งขึ้นอย่างรวดเร็วของราคา BTC หรือ ETH จะเป็นการทดสอบความเครียดจริงครั้งแรก โดยเฉพาะเมื่อเทรดเดอร์เอียงไปฝั่งเดียวอย่างหนัก มันจะกระแทกการชำระบัญชี ขีดจำกัดตำแหน่ง การตั้งราคา และคิวพร้อมกัน หนี้ใดๆ ควรประเมินตามความเร็วในการชำระ ไม่ใช่แค่ขนาดสูงสุด
หนึ่งเดือนต่อมา การใช้ซ้ำจะสำคัญกว่าปริมาณการเทรดวันเปิดตัว ตัวชี้วัดที่มีประโยชน์รวมถึงเทรดเดอร์ที่กลับมา สัดส่วนกิจกรรมบอท PAPER ที่ mint ต่อดอลลาร์สุทธิที่เพิ่มเข้าพูล และรายได้จากการ stake หลังหักต้นทุนการเทรด
เมื่อ PAPER ซื้อขายได้ ราคาตลาดจะกำหนดมูลค่าของโทเคนที่ได้จากการขาดทุน หากการซื้อโดยตรงถูกกว่าการขุด มันอาจดูดกิจกรรมออกจากผลิตภัณฑ์การเทรด
การกระจายภายนอกจะมาทีหลัง การรวมโดยตรงของรายได้โค้ดผู้สร้างที่ทำงานจริงจะบ่งบอกว่าแอปอื่นมองว่ากลไกนี้มีประโยชน์
บทสรุป
การเทรดบนกระดาษไม่ได้ขจัดความต้องการสภาพคล่อง มันเรียกร้องให้เทรดเดอร์สร้างสภาพคล่องส่วนนั้นผ่านการขาดทุนเมื่อเวลาผ่านไป ขณะให้รางวัลผู้ที่จัดหาการขาดทุนเหล่านั้นด้วย PAPER
คลื่นความผันผวนรุนแรงระลอกแรกจะตัดสินว่าการจ่ายล่าช้าเป็นกลไก cold start หรือเพียงเปลี่ยนการขาดแคลนสภาพคล่องเป็นหนี้โปรโตคอล ปริมาณการเทรดสูงสุดไม่ให้คำตอบ ความเร็วในการจ่ายและการใช้ซ้ำต่างหากที่จะให้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้