


พันธบัตรสหรัฐฯ ถูกเทขายในเดือนกันยายน: ไม่ใช่คาดการณ์เงินเฟ้อ แต่เป็นอัตราดอกเบี้ยที่แท้จริงที่พุ่งสูง
 Blockbeats
ชื่อเรื่องต้นฉบับ: QuantStreet October 2026 Letter: Interest Rate Worries
ผู้เขียนต้นฉบับ: Harry Mamaysky | QuantStreet Capital
หมายเหตุบรรณาธิการ: ในเดือนกันยายน ตลาดพันธบัตรสหรัฐฯ เผชิญกับการเทขายอย่างรุนแรง อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ปรับตัวขึ้นจาก 4.75% เป็น 5.29% เพิ่มขึ้น 54 จุดพื้นฐาน (basis points) ภายในเดือนเดียว สินทรัพย์ตราสารหนี้บางส่วนปรับตัวลดลง 2.3% ถึง 5% แต่หากแยกการเปลี่ยนแปลงของอัตราผลตอบแทนออกเป็นส่วนๆ จะพบข้อเท็จจริงที่ถูกมองข้ามได้ง่าย: ในช่วงเวลาเดียวกัน อัตราดอกเบี้ยที่แท้จริงอายุ 10 ปี ปรับตัวขึ้นประมาณ 49 จุดพื้นฐาน ในขณะที่ค่าชดเชยเงินเฟ้อที่ตลาดคาดการณ์ปรับตัวขึ้นเพียงประมาณ 5 จุดพื้นฐาน กล่าวอีกนัยหนึ่ง การเทขายพันธบัตรรอบนี้ไม่ได้อธิบายได้ด้วยการคาดการณ์เงินเฟ้อที่สูงขึ้นเป็นหลัก สิ่งที่เปลี่ยนแปลงอย่างมีนัยสำคัญคืออัตราดอกเบี้ยที่แท้จริง
สิ่งนี้นำไปสู่คำถามที่ซับซ้อนยิ่งขึ้น: ทำไมตลาดจึงเต็มใจเรียกร้องผลตอบแทนที่แท้จริงที่สูงขึ้น? โดยปกติแล้ว การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงอาจเกี่ยวข้องกับการคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น การปรับเปลี่ยนทิศทางนโยบายการเงินในอนาคต หรือค่าชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาวที่เพิ่มขึ้น สิ่งที่ผิดปกติยิ่งกว่าคือ ในขณะที่พันธบัตรสหรัฐฯ ปรับตัวลดลงอย่างมาก หุ้นเทคโนโลยีที่เกี่ยวข้องกับ AI ยังคงแข็งแกร่ง โดยกลุ่มเซมิคอนดักเตอร์นำตลาด ในขณะที่หุ้นส่วนใหญ่ในกลุ่มอื่นๆ เผชิญแรงกดดันอย่างชัดเจน
Harry Mamaysky ผู้ก่อตั้ง QuantStreet Capital เสนอคำอธิบายหนึ่งในจดหมายลงทุนรายเดือนฉบับล่าสุด: ตลาดอาจกำลังปรับราคาใหม่สำหรับการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้นในอนาคต และความต้องการเงินทุนที่เกิดจากการขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่องของบริษัทเทคโนโลยีขนาดใหญ่ ภายใต้กรอบนี้ อัตราดอกเบี้ยที่สูงขึ้นกับหุ้น AI ที่แข็งแกร่งไม่ได้ขัดแย้งกันเสมอไป เพราะนักลงทุนอาจเชื่อว่าการเติบโตของกำไรในอนาคตจะเพียงพอที่จะชดเชยผลกระทบจากต้นทุนการกู้ยืมและอัตราคิดลดที่สูงขึ้น
แต่นี่ก็ยังเป็นเพียงคำอธิบายของตลาดที่ต้องรอการพิสูจน์ การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงไม่ได้หมายความว่าแนวโน้มการเติบโตจะดีขึ้นเสมอไป การเปลี่ยนแปลงของส่วนชดเชยความเสี่ยงระยะยาว (term premium) ยังหมายความว่านักลงทุนอาจกำลังเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น สำหรับตลาดหุ้นและตลาดพันธบัตร สิ่งสำคัญคือการแยกแยะว่า การปรับตัวขึ้นของอัตราดอกเบี้ยรอบนี้สะท้อนถึงผลตอบแทนทางเศรษฐกิจในอนาคตที่สูงขึ้น หรือการถือสินทรัพย์ระยะยาวมีต้นทุนและความเสี่ยงมากขึ้น
ต่อไปนี้คือบทความแปลและเรียบเรียงจากต้นฉบับ:
ในเดือนกันยายน 2026 ตลาดการเงินสหรัฐฯ เกิดการเคลื่อนไหวที่ค่อนข้างผิดปกติ: พันธบัตรสหรัฐฯ ถูกเทขายอย่างหนัก แต่หุ้นเทคโนโลยี โดยเฉพาะกลุ่มเซมิคอนดักเตอร์ ยังคงปรับตัวขึ้นต่อเนื่อง
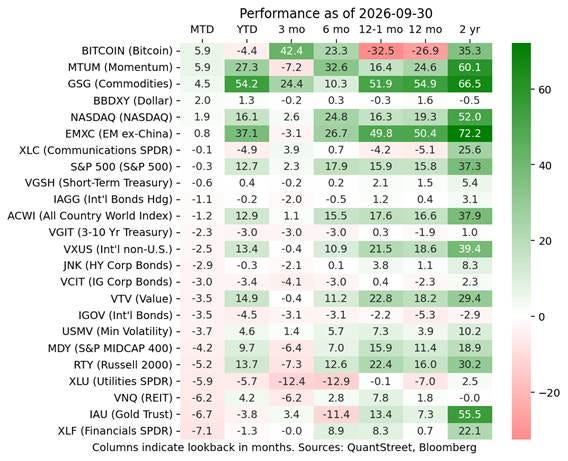
ผลการดำเนินงานของสินทรัพย์หลักในเดือนกันยายน 2026: กลยุทธ์เทคโนโลยีและโมเมนตัมค่อนข้างแข็งแกร่ง พันธบัตรหลายประเภทและสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดัน
ตามข้อมูลจากกระทรวงการคลังสหรัฐฯ อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ปรับตัวขึ้นจาก 4.75% ณ สิ้นเดือนสิงหาคม เป็น 5.29% ณ สิ้นเดือนกันยายน เพิ่มขึ้น 54 จุดพื้นฐาน ภายในหนึ่งเดือน สถิติจาก QuantStreet Capital แสดงให้เห็นว่า สินทรัพย์ตราสารหนี้สหรัฐฯ บางส่วนปรับตัวลดลง 2.3% ถึง 5% ในเดือนดังกล่าว
แต่ตลาดหุ้นไม่ได้ปรับตัวลดลงพร้อมกันทั้งหมด บิตคอยน์ (Bitcoin) กลยุทธ์โมเมนตัมที่มีเซมิคอนดักเตอร์และหุ้นเทคโนโลยีเป็นสัดส่วนสำคัญ ต่างมีผลการดำเนินงานโดดเด่น ดัชนี Nasdaq ยังคงปรับตัวขึ้น ในขณะเดียวกัน หุ้นขนาดกลางและเล็กของสหรัฐฯ ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน รวมถึงกลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น ทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (REITs) สาธารณูปโภค และการเงิน ถูกเทขาย
โดยปกติแล้ว การปรับตัวขึ้นอย่างมากของอัตราดอกเบี้ยระยะยาวจะเพิ่มต้นทุนการกู้ยืมของภาคธุรกิจ และลดมูลค่าปัจจุบันของกำไรในอนาคต ซึ่งเป็นผลเสียโดยเฉพาะต่อหุ้นที่มีมูลค่าสูง แต่การแยกตัวของตลาดในครั้งนี้ แสดงให้เห็นว่านักลงทุนอาจกำลังประเมินมูลค่าผลตอบแทนในอนาคตของสินทรัพย์แต่ละประเภทแตกต่างกันอย่างสิ้นเชิง
Harry Mamaysky ผู้ก่อตั้ง QuantStreet เชื่อว่า การจะเข้าใจตลาดรอบนี้ ต้องตอบคำถามหนึ่งก่อน: ตลาดพันธบัตรกำลังซื้อขายอะไรกันแน่?
1. อัตราผลตอบแทนพันธบัตรสหรัฐฯ พุ่งสูงในเดือนกันยายน สิ่งที่เพิ่มขึ้นจริงคืออัตราดอกเบี้ยที่แท้จริง
เมื่อพิจารณาจากโครงสร้างอัตราผลตอบแทน ลักษณะสำคัญอย่างหนึ่งของการเทขายพันธบัตรสหรัฐฯ ในเดือนกันยายนคือ การปรับตัวขึ้นของอัตราดอกเบี้ยที่ระบุ (nominal) สอดคล้องกับการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงเป็นหลัก ไม่ใช่การเพิ่มขึ้นพร้อมกันของค่าชดเชยเงินเฟ้อ
การจะเข้าใจประเด็นนี้ ต้องแยกแยะแนวคิดสามอย่างก่อน
อัตราดอกเบี้ยที่ระบุ (Nominal Yield) คืออัตราผลตอบแทนพันธบัตรรัฐบาลที่นักลงทุนเห็นโดยทั่วไป ซึ่งรวมทั้งค่าชดเชยเงินเฟ้อในอนาคต ข้อกำหนดผลตอบแทนที่แท้จริง และปัจจัยเสี่ยงอื่นๆ
อัตราดอกเบี้ยที่แท้จริง (Real Yield) สามารถเข้าใจได้ว่าเป็นอัตราผลตอบแทนหลังหักค่าชดเชยเงินเฟ้อ ในตลาดพันธบัตรรัฐบาลสหรัฐฯ มักใช้ผลตอบแทนของพันธบัตรรัฐบาลชดเชยเงินเฟ้อ (TIPS) เพื่อสังเกตการตั้งราคาผลตอบแทนที่แท้จริงของตลาด
ส่วนต่างระหว่างสองค่านี้คืออัตราเงินเฟ้อคุ้มทุน (Breakeven Inflation Rate) ซึ่งมักใช้เป็นตัวชี้วัดอ้างอิงสำหรับการคาดการณ์เงินเฟ้อระยะยาวของตลาด อย่างไรก็ตาม มันยังรวมถึงความเสี่ยงด้านเงินเฟ้อและสภาพคล่อง等因素 ไม่ได้เทียบเท่ากับการคาดการณ์เงินเฟ้อล้วนๆ
การเปลี่ยนแปลงของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ในเดือนกันยายนสามารถแยกย่อยได้อีก อัตราผลตอบแทนที่ระบุของพันธบัตรรัฐบาลอายุ 10 ปี ปรับตัวขึ้นจาก 4.75% ณ วันที่ 31 สิงหาคม เป็น 5.29% ณ วันที่ 30 กันยายน เพิ่มขึ้น 54 จุดพื้นฐาน โดยอัตราผลตอบแทนที่แท้จริงปรับตัวขึ้นจาก 2.44% เป็น 2.93% เพิ่มขึ้น 49 จุดพื้นฐาน ส่วนค่าชดเชยเงินเฟ้อโดยนัยปรับตัวขึ้นเพียงจาก 2.31% เป็น 2.36% เพิ่มขึ้น 5 จุดพื้นฐาน
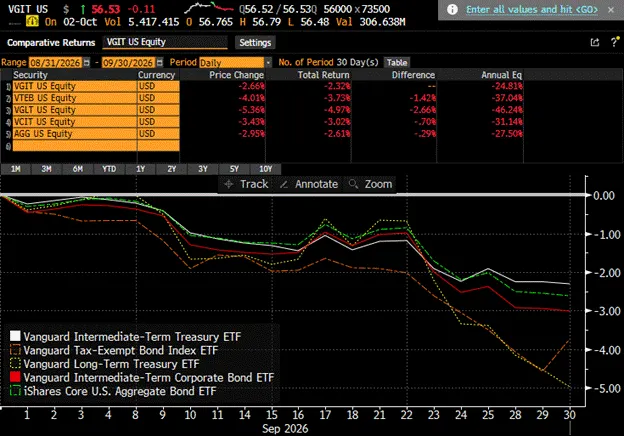
ผลการดำเนินงานของ ETF พันธบัตรสหรัฐฯ หลักในเดือนกันยายน: พันธบัตรรัฐบาลระยะยาวและตราสารหนี้ภาคเอกชนบางส่วนเผชิญแรงเทขายอย่างชัดเจน
นั่นหมายความว่า ในการปรับตัวขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ในเดือนกันยายน มากกว่า 90% มาจากการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่การเพิ่มขึ้นของค่าชดเชยเงินเฟ้อ อย่างน้อยเมื่อพิจารณาจากการแยกย่อยตัวชี้วัดตลาดนี้ การเปลี่ยนแปลงหลักของการเทขายพันธบัตรในเดือนกันยายนไม่ได้อยู่ที่ค่าชดเชยเงินเฟ้อ แต่อยู่ที่อัตราดอกเบี้ยที่แท้จริง
ประเด็นนี้สำคัญเป็นพิเศษ เพราะการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงและค่าชดเชยเงินเฟ้อ มักสอดคล้องกับคำอธิบายทางเศรษฐกิจที่แตกต่างกัน
หากการปรับตัวขึ้นของอัตราผลตอบแทนมาจากค่าชดเชยเงินเฟ้อเป็นหลัก อาจหมายความว่านักลงทุนกังวลว่าราคาสินค้าในอนาคตจะสูงขึ้น อำนาจซื้อของเงินจะลดลง จึงเรียกร้องผลตอบแทนที่ระบุที่สูงขึ้น แต่หากการปรับตัวขึ้นมาจากอัตราดอกเบี้ยที่แท้จริงเป็นหลัก จำเป็นต้องพิจารณาเพิ่มเติมถึงการคาดการณ์การเติบโตทางเศรษฐกิจ อัตราดอกเบี้ยนโยบายที่แท้จริงในอนาคต และค่าชดเชยความเสี่ยงที่นักลงทุนเรียกร้องจากการถือพันธบัตรระยะยาว
นี่ไม่ได้หมายความว่าความเสี่ยงด้านเงินเฟ้อหายไปแล้ว ระดับเงินเฟ้อเองยังคงสูงอยู่ ราคาน้ำมัน นโยบายการคลัง และเส้นทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ก็ยังส่งผลต่อการคาดการณ์ของตลาด แต่เมื่อพิจารณาจากการเปลี่ยนแปลงของอัตราผลตอบแทนในเดือนกันยายน การอธิบายการเทขายพันธบัตรสหรัฐฯ รอบนี้ด้วยเพียง "ความกังวลเงินเฟ้อที่เพิ่มขึ้น" นั้นไม่เพียงพออย่างชัดเจน
2. ไม่ใช่แค่กังวลเงินเฟ้อ ตลาดอาจกำลังประเมินการเติบโตทางเศรษฐกิจและความต้องการเงินทุนใหม่
ทำไมอัตราดอกเบี้ยที่แท้จริงจึงปรับตัวขึ้นอย่างชัดเจน? Mamaysky กล่าวถึงคำอธิบายของตลาดหลายประการในจดหมายลงทุน
ประการแรกคือ ความน่าเชื่อถือของเงินดอลลาร์สหรัฐฯ กำลังถูกตั้งคำถาม แต่จริงๆ แล้วเงินดอลลาร์แข็งค่าขึ้นในเดือนกันยายน ซึ่งไม่สอดคล้องกับเรื่องเล่าที่ว่าสินทรัพย์ดอลลาร์เผชิญวิกฤตความเชื่อมั่นเต็มรูปแบบ
ประการที่สองคือ นักลงทุนเริ่มกังวลเกี่ยวกับความสามารถในการชำระหนี้ของรัฐบาลสหรัฐฯ ผู้เขียนเห็นว่า หากความกังวลของตลาดต่อความน่าเชื่อถือทางการคลังของสหรัฐฯ สะท้อนผ่านความเสี่ยงเงินเฟ้อในอนาคตเป็นหลัก ค่าชดเชยเงินเฟ้อระยะยาวก็ควรปรับตัวขึ้นอย่างชัดเจนกว่านี้ แต่ข้อมูลเดือนกันยายนไม่ได้แสดงลักษณะเช่นนั้น
อย่างไรก็ตาม นี่ไม่สามารถตัดความเสี่ยงทางการคลังออกไปได้ การเพิ่มขึ้นของอุปทานพันธบัตรรัฐบาล และค่าชดเชยความเสี่ยงจากการถือพันธบัตรที่สูงขึ้น ก็อาจผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้นได้ แม้ค่าชดเชยเงินเฟ้อจะค่อนข้างทรงตัว
เมื่อเทียบกันแล้ว Mamaysky มีแนวโน้มที่จะให้ความสนใจกับคำอธิบายอีกแบบหนึ่ง: ตลาดอาจกำลังคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น พร้อมกับปรับราคาใหม่สำหรับความต้องการเงินทุนที่เพิ่มขึ้นเรื่อยๆ ของบริษัทเทคโนโลยีขนาดใหญ่
ตัวแปรสำคัญในที่นี้คือ AI เมื่อการลงทุนในโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ขยายตัวอย่างต่อเนื่อง ผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) กำลังทุ่มเงินมหาศาลเพื่อสร้างศูนย์ข้อมูล จัดซื้อหน่วยประมวลผลกราฟิก (GPU) ขยายกำลังการประมวลผล และจัดหาโครงสร้างพื้นฐานด้านไฟฟ้าและเครือข่าย
ค่าใช้จ่ายเหล่านี้หมายถึงความต้องการเงินทุนเป็นอันดับแรก
เมื่อมองในระดับมหภาค หากภาคธุรกิจต้องการขยายการลงทุนพร้อมกัน แต่เงินทุนระยะยาวที่可供จัดสรรไม่ได้เพิ่มขึ้นตาม ราคาของเงินทุนก็อาจเผชิญแรงกดดันขาขึ้น ในขณะเดียวกัน หากนักลงทุนเชื่อว่า AI จะเพิ่มผลิตภาพทางเศรษฐกิจในอนาคต และสร้างกำไรให้ภาคธุรกิจมากขึ้น ก็อาจปรับเพิ่มข้อกำหนดผลตอบแทนที่แท้จริงระยะยาวขึ้นตามไปด้วย
แรงผลักดันทั้งสองนี้อาจเกี่ยวข้องกับการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริง แต่กลไกไม่เหมือนกันเสียทีเดียว: แบบแรกเน้นความต้องการเงินทุนและเงื่อนไขการกู้ยืม แบบหลังเน้นการคาดการณ์ผลตอบแทนทางเศรษฐกิจในอนาคต
งานวิจัยล่าสุดของ ING ก็เสนอทิศทางที่คล้ายกัน โดยเห็นว่าผลกระทบของ AI ต่ออัตราผลตอบแทนพันธบัตรไม่ได้มาจากการกู้ยืมของบริษัทเทคโนโลยีเท่านั้น แต่อาจสะท้อนผ่านผลิตภาพและการคาดการณ์การเติบโตทางเศรษฐกิจระยะยาวในอัตราดอกเบี้ยที่แท้จริงด้วย
อย่างไรก็ตาม การประเมินเช่นนี้ยังเป็นเพียงการวิเคราะห์ของตลาด ไม่ใช่ความสัมพันธ์เชิงเหตุผลที่ได้รับการยืนยันแล้ว การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงเองไม่สามารถพิสูจน์ได้ว่า AI กำลังผลักดันให้เศรษฐกิจสหรัฐฯ เติบโตเร็วขึ้น และไม่สามารถพิสูจน์ได้ว่าความต้องการเงินทุนจาก AI เป็นปัจจัยหลักของการเทขายพันธบัตรสหรัฐฯ
สำหรับ Mamaysky ความน่าสนใจของคำอธิบายนี้มาจากปฏิกิริยาของตลาดหุ้นเป็นหลัก
หากการปรับตัวขึ้นอย่างมากของอัตราผลตอบแทนพันธบัตรสหรัฐฯ สะท้อนถึงแนวโน้มเศรษฐกิจที่แย่ลงทั้งหมด ตลาดหุ้นก็มักจะเผชิญแรงกดดันในวงกว้างเช่นกัน แต่ในเดือนกันยายน หุ้นที่เกี่ยวข้องกับ AI เช่น เซมิคอนดักเตอร์ ยังคงแข็งแกร่ง แสดงให้เห็นว่านักลงทุนอย่างน้อยก็ยังคงมองโลกในแง่ดีต่อการเติบโตระยะยาวของบริษัทเทคโนโลยีบางส่วน
สิ่งนี้นำไปสู่ความสัมพันธ์ที่น่าสนใจยิ่งขึ้นระหว่างตลาดพันธบัตรและตลาดหุ้น: อัตราดอกเบี้ยที่แท้จริงที่สูงขึ้น อาจกำลังถูกตลาดตั้งราคาพร้อมกับการคาดการณ์กำไรในอนาคตที่สูงขึ้น
3. อัตราดอกเบี้ยที่แท้จริงยิ่งสูง ทำไมหุ้น AI ยังปรับตัวขึ้นได้?
จากตรรกะการประเมินมูลค่าแบบดั้งเดิม การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงระยะยาวมักไม่ใช่ข่าวดีสำหรับหุ้นเติบโต
ราคาหุ้นโดยพื้นฐานแล้วขึ้นอยู่กับมูลค่าปัจจุบันของกระแสเงินสดในอนาคต ยิ่งอัตราผลตอบแทนที่ตลาดเรียกร้องสูงขึ้น มูลค่าของกำไรในอนาคตของบริษัทเมื่อ折算เป็นปัจจุบันก็ยิ่งต่ำลง สำหรับบริษัทเติบโตที่กำไรส่วนใหญ่อยู่ในอนาคต ผลกระทบนี้มักชัดเจนกว่า
แต่ผลการดำเนินงานของหุ้น AI ในเดือนกันยายน แสดงให้เห็นว่าตลาดอาจกำลังเดิมพันกับแรงผลักดันอีกแบบหนึ่ง
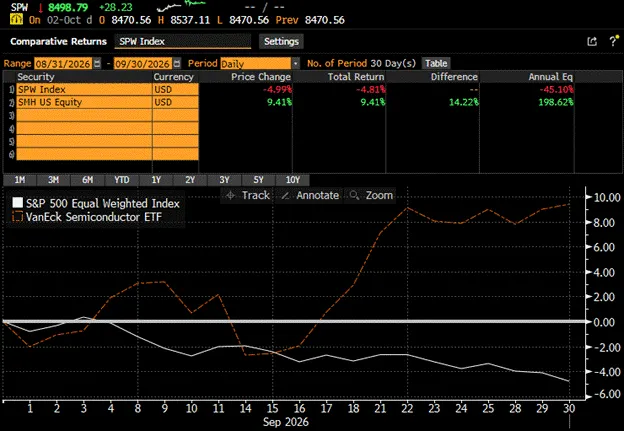
ETF เซมิคอนดักเตอร์ (SMH) ปรับตัวขึ้นประมาณ 9.4% ในเดือนกันยายน ขณะที่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน (SPW) ปรับตัวลงประมาณ 4.8% แสดงให้เห็นการแยกตัวที่ชัดเจนระหว่างกลุ่มเทคโนโลยีกับตลาดโดยรวม
Mamaysky มองว่านี่คือ "การต่อสู้ระหว่างตัวเศษและตัวส่วน" ในการประเมินมูลค่า: อัตราคิดลดที่สูงขึ้นผลักดันตัวส่วนให้สูงขึ้น สร้างแรงกดดันต่อการประเมินมูลค่า แต่การคาดการณ์การเติบโตของกำไรในอนาคตผลักดันตัวเศษให้สูงขึ้น ซึ่งอาจชดเชยผลกระทบเชิงลบได้บางส่วนหรือทั้งหมด กล่าวคือ ตลาดไม่ได้มองข้ามอัตราดอกเบี้ยที่สูงเสมอไป แต่อาจเชื่อว่าการเติบโตของกำไรในอนาคตจาก AI เพียงพอที่จะครอบคลุมต้นทุนเงินทุนที่สูงขึ้น
ในเดือนกันยายน ETF โมเมนตัมที่มีหุ้นอย่าง AMD, Micron, Intel, Cisco และ Applied Materials เป็นสัดส่วนสำคัญ มีผลการดำเนินงานแข็งแกร่ง เซมิคอนดักเตอร์ยังคงเป็นแรงสำคัญในการผลักดันตลาดให้ปรับตัวขึ้น
แนวโน้มนี้มีตรรกะพื้นฐานรองรับอยู่บ้าง การสร้างโครงสร้างพื้นฐาน AI ต้องใช้ชิป เซิร์ฟเวอร์ และอุปกรณ์ที่เกี่ยวข้องก่อน ดังนั้นซัพพลายเออร์ต้นน้ำในห่วงโซ่อุตสาหกรรมจึงได้รับคำสั่งซื้อและรายได้เร็วกว่า
แต่นี่ก็นำไปสู่ปัญหาที่ผู้เขียนกังวลมากที่สุด หุ้นเซมิคอนดักเตอร์ปรับตัวขึ้นต่อเนื่อง แต่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากันกลับอ่อนแอ นี่แสดงให้เห็นว่าเงินทุนมีการแยกตัวอย่างชัดเจนระหว่างแนวโน้มกำไรของซัพพลายเออร์โครงสร้างพื้นฐาน AI กับการคาดการณ์ต่อภาคธุรกิจในวงกว้าง
Mamaysky เรียกบริษัทจำนวนมากนอกเหนือจากเซมิคอนดักเตอร์ว่า ภาคธุรกิจอื่นๆ (ROCS)
ในมุมมองของเขา บริษัทที่ซื้อชิป AI ยินดีทุ่มเงินจำนวนมาก เพราะเชื่อว่าจะได้รับผลตอบแทนทางเศรษฐกิจในอนาคตผ่านการเพิ่มผลิตภาพ ตลาดก็ยินดีที่จะจัดหาเงินทุนล่วงหน้าสำหรับกำไรที่ยังไม่เกิดขึ้นจริงเหล่านี้
ดังนั้น การที่ยังไม่เห็นการเติบโตพร้อมกันของทุกอุตสาหกรรมในปัจจุบันจึงไม่ใช่เรื่องแปลก สิ่งที่น่าสับสนจริงๆ คือ ตลาดหุ้นเองมีลักษณะมองไปข้างหน้า หากนักลงทุนมั่นใจแล้วว่า AI จะปรับปรุงความสามารถในการทำกำไรในอนาคตของบริษัทอื่นๆ อย่างมีนัยสำคัญ การคาดการณ์เหล่านี้ก็ควรสะท้อนในการประเมินมูลค่าของบริษัทที่เกี่ยวข้องอย่างค่อยเป็นค่อยไป
แต่ตลาดในเดือนกันยายนไม่ได้เกิดการปรับตัวขึ้นในวงกว้างเช่นนั้น ซัพพลายเออร์ชิปกำลังทำเงินได้แล้ว แต่บริษัทที่ซื้อชิปยังไม่ได้รับการปรับปรุงกำไรที่สอดคล้องกันอย่างแพร่หลาย นั่นหมายความว่า การซื้อขาย AI ในปัจจุบันมีวงจรธุรกิจที่ต้องพิสูจน์: รายได้ที่บริษัทต้นน้ำได้รับ ท้ายที่สุดต้องได้รับการสนับสนุนจากมูลค่าทางเศรษฐกิจที่บริษัทปลายน้ำสร้างขึ้นอย่างต่อเนื่อง หาก AI ไม่สามารถสร้างกำไรเพียงพอให้กับภาคธุรกิจในวงกว้าง การซื้อชิป การสร้างศูนย์ข้อมูล และต้นทุนการกู้ยืมที่เพิ่มขึ้นอย่างต่อเนื่อง ก็อาจค่อยๆ บั่นทอนผลตอบแทนจากการลงทุน
Mamaysky ไม่คิดว่า AI กลายเป็นฟองสบู่แล้ว เขายังเชื่อในมูลค่าทางเศรษฐกิจระยะยาวของ AI เพียงแต่เห็นว่าตลาดต้องเห็นหลักฐานมากขึ้นว่า ผลประโยชน์ของ AI กำลังกระจายจากอุตสาหกรรมเทคโนโลยีไปยังธุรกิจอื่นๆ
ข้อมูลผลิตภาพแรงงานที่เผยแพร่โดยสำนักงานสถิติแรงงานสหรัฐฯ แสดงสัญญาณเชิงบวกอยู่บ้าง ระดับการเติบโตของผลิตภาพในช่วงไม่กี่ปีที่ผ่านมาสูงกว่าค่าเฉลี่ยระยะยาวนับตั้งแต่ปี 2010 แต่การปรับปรุงนี้ไม่สามารถให้เครดิตกับ AI ทั้งหมด และไม่สามารถพิสูจน์ได้โดยตรงว่าบริษัทได้รับกำไรเพิ่มที่เพียงพอต่อการครอบคลุมต้นทุนการลงทุน จากมุมมองนี้ ตลาดพันธบัตรและตลาดหุ้นกำลังรอคำตอบเดียวกัน: การเติบโตทางเศรษฐกิจในอนาคตจะสามารถทำให้ผลตอบแทนที่ถูกตั้งราคาล่วงหน้าในปัจจุบันเป็นจริงได้หรือไม่?
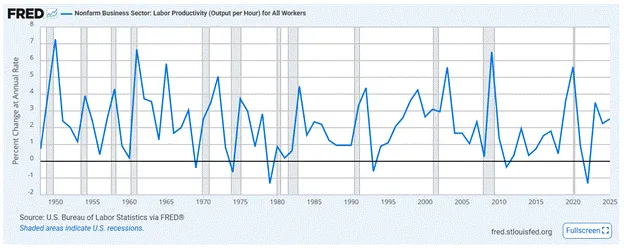
การเปลี่ยนแปลงในอดีตของผลิตภาพแรงงานภาคธุรกิจนอกภาคเกษตรของสหรัฐฯ
4. การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงไม่จำเป็นต้องเป็นข่าวดี ส่วนชดเชยความเสี่ยงระยะยาวต่างหากคือความเสี่ยงอีกประการ
การตีความการปรับตัวขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ว่าเป็นความเชื่อมั่นของตลาดต่อการเติบโตทางเศรษฐกิจที่มากขึ้น สามารถอธิบายผลการดำเนินงานของราคาสินทรัพย์บางส่วนได้จริง แต่คำอธิบายนี้ยังมีข้อจำกัดสำคัญประการหนึ่ง: การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ได้เท่ากับการคาดการณ์การเติบโตทางเศรษฐกิจในอนาคตที่ดีขึ้นทั้งหมด
อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาว นอกจากจะสะท้อนการคาดการณ์ของนักลงทุนต่ออัตราดอกเบี้ยระยะสั้นในอนาคตแล้ว ยังรวมถึงส่วนชดเชยความเสี่ยงระยะยาว (Term Premium) ซึ่งเป็นค่าชดเชยเพิ่มเติมที่นักลงทุนเรียกร้องจากการรับความเสี่ยง เช่น ความผันผวนของราคาพันธบัตรระยะยาว
ส่วนชดเชยความเสี่ยงระยะยาวสามารถสะท้อนความไม่แน่นอนของอัตราดอกเบี้ย อุปทานทางการคลัง อุปสงค์และอุปทานของตลาด และปัจจัยเสี่ยงอื่นๆ แม้ค่าชดเชยเงินเฟ้อจะไม่ปรับตัวขึ้นอย่างชัดเจน แต่ตราบใดที่นักลงทุนไม่เต็มใจล็อกเงินทุนระยะยาวและเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น อัตราผลตอบแทนระยะยาวก็ยังอาจปรับตัวสูงขึ้นได้
ความแตกต่างนี้สำคัญเป็นพิเศษในตลาดปัจจุบัน
บทวิเคราะห์ตลาดของ Reuters เมื่อวันที่ 7 ตุลาคม ระบุว่า ส่วนชดเชยความเสี่ยงระยะยาวของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวขึ้นสู่ระดับสูงสุดในรอบประมาณ 12 ปี นี่แสดงให้เห็นว่าการปรับตัวขึ้นของอัตราผลตอบแทนระยะยาวไม่เพียงแต่อาจรวมถึงการคาดการณ์การเติบโตทางเศรษฐกิจ แต่ยังอาจสะท้อนการประเมินใหม่ของนักลงทุนต่อความเสี่ยงด้านการคลัง นโยบายการเงิน และการถือพันธบัตรระยะยาว
ต้องเน้นย้ำว่า อัตราดอกเบี้ยที่แท้จริงและส่วนชดเชยความเสี่ยงระยะยาวไม่ใช่ตัวชี้วัดอิสระสองตัวที่สามารถนำมาบวกกันง่ายๆ อัตราผลตอบแทนที่แท้จริงของ TIPS เองก็อาจรวมถึงส่วนชดเชยความเสี่ยงระยะยาวที่แท้จริงด้วย ดังนั้น การปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงประมาณ 49 จุดพื้นฐานในเดือนกันยายน ไม่ได้หมายความว่า 49 จุดพื้นฐานทั้งหมดมาจากการคาดการณ์การเติบโตที่แข็งแกร่งขึ้น
แรงขับเคลื่อนที่แตกต่างกันสองแบบ อาจส่งผลต่อตลาดสินทรัพย์แตกต่างกัน หากการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงสะท้อนการคาดการณ์การเติบโตทางเศรษฐกิจที่ดีขึ้นเป็นหลัก กำไรในอนาคตของบริษัทก็อาจปรับตัวขึ้นตามไปด้วย หุ้นบางส่วนจึงสามารถ承受อัตราคิดลดที่สูงขึ้นได้
แต่หากการปรับตัวขึ้นของอัตราดอกเบี้ยที่แท้จริงและอัตราผลตอบแทนระยะยาวมาจากส่วนชดเชยความเสี่ยงระยะยาวมากกว่า สิ่งที่บริษัทต้องเผชิญอาจเป็นต้นทุนการกู้ยืมที่สูงขึ้นอย่างต่อเนื่อง โดยที่กำไรในอนาคตไม่ได้ปรับปรุงตาม ในกรณีนี้ อัตราดอกเบี้ยที่สูงจะสร้างแรงกดดันโดยตรงต่อการประเมินมูลค่าหุ้น ราคาพันธบัตร และการลงทุนของภาคธุรกิจ
นี่คือเหตุผลที่ไม่สามารถสรุปได้ว่า การเทขายพันธบัตรสหรัฐฯ รอบนี้เป็นสัญญาณเชิงบวกของการเติบโตทางเศรษฐกิจ เพียงเพราะหุ้น AI ปรับตัวขึ้น สำหรับ QuantStreet แล้ว ตลาดปัจจุบันยังไม่มีหลักฐานเพียงพอที่จะสนับสนุนการหันไปหาสินทรัพย์ประเภทใดประเภทหนึ่งอย่างเต็มตัว
สถาบันยังคงมีน้ำหนักการลงทุนเกินเกณฑ์ในหุ้นคุณค่าและหุ้นความผันผวนต่ำ โดยหวังจะรักษาการลงทุนในภาคธุรกิจที่กว้างขึ้น ขณะเดียวกันก็ยังคงถือหุ้นเทคโนโลยีบางส่วนในพอร์ตที่มีความสามารถรับความเสี่ยงสูงกว่า
การจัดสรรพันธบัตรก็เริ่มมีการปรับเปลี่ยนเล็กน้อย Mamaysky เห็นว่า เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี อยู่ที่ประมาณ 5.25% ความน่าสนใจของพันธบัตรก็เพิ่มขึ้นแล้ว ดังนั้น QuantStreet จึงเริ่มขยายอายุเฉลี่ย (Duration) ในพอร์ตความเสี่ยงต่ำอย่างเหมาะสม กล่าวคือ เพิ่มการจัดสรรพันธบัตรที่อ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยมากขึ้น
แต่นี่ไม่ได้หมายความว่าสถาบันหันไปมองบวกต่อพันธบัตรระยะยาวอย่างเต็มตัวแล้ว โมเดลของสถาบันยังไม่ชอบสินทรัพย์ที่มีอายุเฉลี่ยยาว อายุเฉลี่ยของพันธบัตรโดยรวมยังต่ำกว่าเกณฑ์อ้างอิง เพียงแต่ระดับการถือครองที่ต่ำกว่าเกณฑ์ลดลง
ผู้เขียนยังกล่าวถึงว่า สำหรับนักลงทุนที่เหมาะสม สินทรัพย์ทางเลือกบางประเภท เช่น กองทุนหุ้นนอกตลาด (private equity) แบบต่อเนื่อง (evergreen) อาจช่วยกระจายความเสี่ยงได้บ้าง แต่ความเสี่ยงด้านสภาพคล่องและการประเมินมูลค่าของผลิตภัณฑ์ดังกล่าวยังต้องพิจารณาแยกต่างหาก
การปรับเปลี่ยนเหล่านี้สะท้อนทัศนคติที่ระมัดระวัง: อัตราผลตอบแทนระยะยาวเริ่มมีความน่าสนใจอยู่บ้าง แต่แรงผลักดันที่ทำให้อัตราผลตอบแทนปรับตัวขึ้นนั้นได้คลี่คลายลงแล้วหรือยัง ยังไม่มีคำตอบที่ชัดเจน
ต่อไป ตลาดต้องจับตาสัญญาณสามประเภท: ประการแรก อัตราดอกเบี้ยที่แท้จริงระยะยาวและส่วนชดเชยความเสี่ยงระยะยาวเปลี่ยนแปลงอย่างไร เพื่อแยกแยะระหว่างการคาดการณ์การเติบโตกับค่าชดเชยความเสี่ยง ประการที่สอง การลงทุน AI เริ่มปรับปรุงผลิตภาพ อัตรากำไร และกระแสเงินสดของบริษัทนอกภาคเทคโนโลยีอย่างแท้จริงหรือไม่ และประการสุดท้าย การคาดการณ์นโยบายของธนาคารกลางสหรัฐฯ ความต้องการเงินทุนทางการคลัง และอุปทานพันธบัตรรัฐบาลระยะยาว ยังคงสร้างแรงกดดันขาขึ้นต่ออัตราผลตอบแทนหรือไม่
หากการเติบโตทางเศรษฐกิจและกำไรของภาคธุรกิจปรับปรุงอย่างต่อเนื่อง อัตราดอกเบี้ยที่แท้จริงที่สูงกับหุ้นที่แข็งแกร่งก็อาจอยู่ร่วมกันได้ในช่วงเวลาหนึ่ง แต่หากส่วนชดเชยความเสี่ยงระยะยาวปรับตัวสูงขึ้นเรื่อยๆ และผลตอบแทนจากการลงทุน AI ยังไม่เกิดขึ้นจริง หุ้นเทคโนโลยีที่ดูเหมือนจะต้านทานอัตราดอกเบี้ยสูงได้ในปัจจุบัน ก็จะเผชิญบททดสอบการประเมินมูลค่าที่เข้มงวดยิ่งขึ้น
สัญญาณที่สำคัญที่สุดของการเทขายพันธบัตรสหรัฐฯ ในเดือนกันยายน ไม่ใช่การคาดการณ์เงินเฟ้อที่失控อีกครั้ง แต่เป็นข้อกำหนดผลตอบแทนที่แท้จริงระยะยาวของนักลงทุนที่ปรับตัวสูงขึ้นอย่างชัดเจน
คำถามที่ยังไม่มีคำตอบอย่างแท้จริงคือ: ข้อกำหนดผลตอบแทนที่สูงขึ้นนี้ มาจากความเชื่อมั่นว่าเศรษฐกิจในอนาคตจะสร้างกำไรได้มากขึ้น หรือความเสี่ยงที่ต้องแบกรับจากการถือสินทรัพย์ระยะยาวกำลังเพิ่มขึ้น?
คำอธิบายทั้งสองแบบอาจผลักดันอัตราผลตอบแทนพันธบัตรสหรัฐฯ ให้สูงขึ้นได้ แต่สำหรับอนาคตของหุ้น พันธบัตร และวงจรการลงทุน AI แล้ว มันหมายถึงแนวโน้มตลาดที่แตกต่างกันอย่างสิ้นเชิง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้