


Gemini 4.0 แรงจนท่วมฟีด การโต้กลับด้าน AI ของ Google มาถึงแล้วหรือยัง?
 Odaily
สุดสัปดาห์นี้ วงการ AI เริ่มชื่นชม Google กันอีกครั้ง
ตัวเอกคือ "Gemini 4.0" ที่ยังไม่เปิดตัวอย่างเป็นทางการ แต่มีข่าวลือว่ากำลังทดสอบบนแพลตฟอร์มอย่าง Arena ภาพแคปหน้าจอผลทดสอบแบบ blind test และรีวิวประสบการณ์ถูกแชร์ว่อนโซเชียล หลายคนถึงกับตะโกนว่า "Google is back"
แต่ขอสาดน้ำเย็นสักนิดก่อน
จนถึงตอนนี้ Google ยังไม่ได้เปิดตัว Gemini 4 อย่างเป็นทางการ แต่ในรายงานผลประกอบการเดือนกรกฎาคมยืนยันว่าได้เริ่มการ pre-training ที่ "ทะเยอทะยานที่สุด" ของบริษัทแล้ว กล่าวอีกนัยหนึ่งคือ Gemini 4 มีอยู่จริง แต่ "ผลทดสอบ" ต่าง ๆ ที่แพร่สะพัดช่วงสุดสัปดาห์ ควรมองเป็นข่าวลือไปก่อน
แต่พูดตามตรง ต่อให้ตัดข่าวลือ Gemini 4 ออกไปทั้งหมด Google ในช่วงนี้ก็ดูเหมือนจะถึงเวลาที่ควรกลับมามองใหม่อีกครั้งแล้ว
เพราะนอกจากตัวโมเดลแล้ว ไพ่ใบอื่น ๆ ของ Google ก็กำลังดีขึ้นพร้อมกัน
หนึ่ง Gemini ไม่จำเป็นต้อง "เก่งที่สุดในโลก" แค่กลับมาอยู่หัวแถวก็พอ
ช่วงกว่าครึ่งปีที่ผ่านมา จุดที่ Google อึดอัดที่สุดคือความรู้สึกที่ว่ามักจะช้าไปครึ่งก้าวเสมอ
OpenAI และ Anthropic ปล่อยระเบิดลูกใหญ่ทุกไม่กี่เดือน (วันนี้ก็เป็นข้อคาดการณ์ Goldbach) โมเดลโอเพนซอร์สชั้นนำในประเทศก็เร่งความเร็วกันสุดตัว แม้แต่จังหวะอัปเดตของ DeepSeek ก็เร็วขึ้นอย่างเห็นได้ชัด
ส่วน Google ดูเหมือนจะยุ่งตลอดเวลา แต่สิ่งที่ปล่อยออกมากลับเป็นซีรีส์ Flash รุ่นแล้วรุ่นเล่า
นี่ทำให้ตอนนี้ Gemini ไม่ต้องรีบพูดถึงการกลับไปเป็นที่หนึ่งด้วยซ้ำ ต้องพิสูจน์ก่อนว่ายังมีความสามารถในการอยู่ในกลุ่ม frontier แถวหน้าอย่างต่อเนื่อง
ช่วงนี้เริ่มมีสัญญาณบางอย่างแล้ว
Gemini 3.8 Flash ที่เปิดตัวต้นเดือนกันยายน ในการทดสอบที่ Google ประกาศอย่างเป็นทางการ ได้คะแนน DeepSWE v1.1 ถึง 73.7% ใกล้เคียงกับ Claude Opus 5 ที่ 74.0% มาก และนี่เป็นเพียงรุ่น Flash ที่เน้นความเบาและต้นทุนต่ำเท่านั้น
ช่วงนี้ Google มุ่งมั่นอย่างมากที่จะใช้ความเร็วสูงสุดในการลด latency และต้นทุนการ infer ต่อครั้งของปัญญาประดิษฐ์ระดับแนวหน้า สำหรับ Google แล้ว จุดนี้สำคัญกว่าการคว้าอันดับหนึ่งของโมเดลเพียงครั้งเดียวด้วยซ้ำ และเบื้องหลังยังซ่อนความแตกต่างที่ใหญ่ที่สุดระหว่าง Google กับสตาร์ทอัปโมเดลภาษาขนาดใหญ่:
เพราะ OpenAI และ Anthropic ต้องพึ่งพาตัวโมเดลเองในการหาผู้ใช้ นักพัฒนา และลูกค้าองค์กร ส่วน Google มี Search, Android, Chrome, YouTube, Workspace และ Cloud อยู่ในมือแล้ว
พูดตรง ๆ คือ Google ไม่จำเป็นต้องให้ Gemini เป็นที่หนึ่งตลอดไป ขอแค่โมเดลกลับเข้าสู่กลุ่มหัวแถว เครื่องจักรกระจายที่ครอบคลุมวงจรชีวิตดิจิทัลของมนุษย์เกือบทั้งหมดที่อยู่เบื้องหลังก็เริ่มหมุนได้
และข้อเท็จจริงก็เป็นเช่นนั้นจริง ๆ ผู้ใช้รายเดือนของแอป Gemini ทะลุ 1 พันล้านในเดือนสิงหาคม เฉพาะ iOS ก็มีมากกว่า 100 ล้าน ความสามารถระดับระบบของ Android ยังสามารถทำงานข้ามแอปยอดนิยมกว่า 40 แอปได้
และล่าสุดยังมีจุดเข้าถึงใหม่ที่น่าสนใจอีกสองจุด:
- หนึ่งคือ Apple: Apple Foundation Models ที่อยู่เบื้องหลัง Siri เวอร์ชันใหม่ได้รับการพัฒนาร่วมกันระหว่าง Apple และ Google บนพื้นฐาน Gemini อย่างชัดเจน ไม่ว่าการ infer จะรันบนอุปกรณ์หรือ private cloud ของ Apple การที่ Apple มอบจุดเข้าถึงหลักของอุปกรณ์ที่ใช้งานอยู่ 2 พันล้านเครื่องให้ Google เป็นผู้รับรองทางเทคนิค ถือเป็นยาชูกำลังที่หนักแน่นที่สุดสำหรับ Gemini
- อีกจุดคือฮาร์ดแวร์ในบ้าน: Google Home เริ่มเปิด MCP Server ให้ third-party Agent แล้ว เอเจนต์ภายนอกอย่าง Claude และ OpenClaw สามารถเรียกใช้กล้อง ไฟ และระบบควบคุมอุณหภูมิในบ้านได้โดยตรง จุดนี้น่าสนใจมาก Google ไม่ได้ปิดกั้นตัวเองด้วยการทำ "ครอบจักรวาลปิด" ไม่ว่าในอนาคต Agent ตัวไหนจะได้รับความนิยมสูงสุด ตราบใดที่ต้องการให้ Agent ควบคุมอุปกรณ์ในโลกจริงได้จริง สุดท้ายก็ต้องผ่านอินเทอร์เฟซของ Google
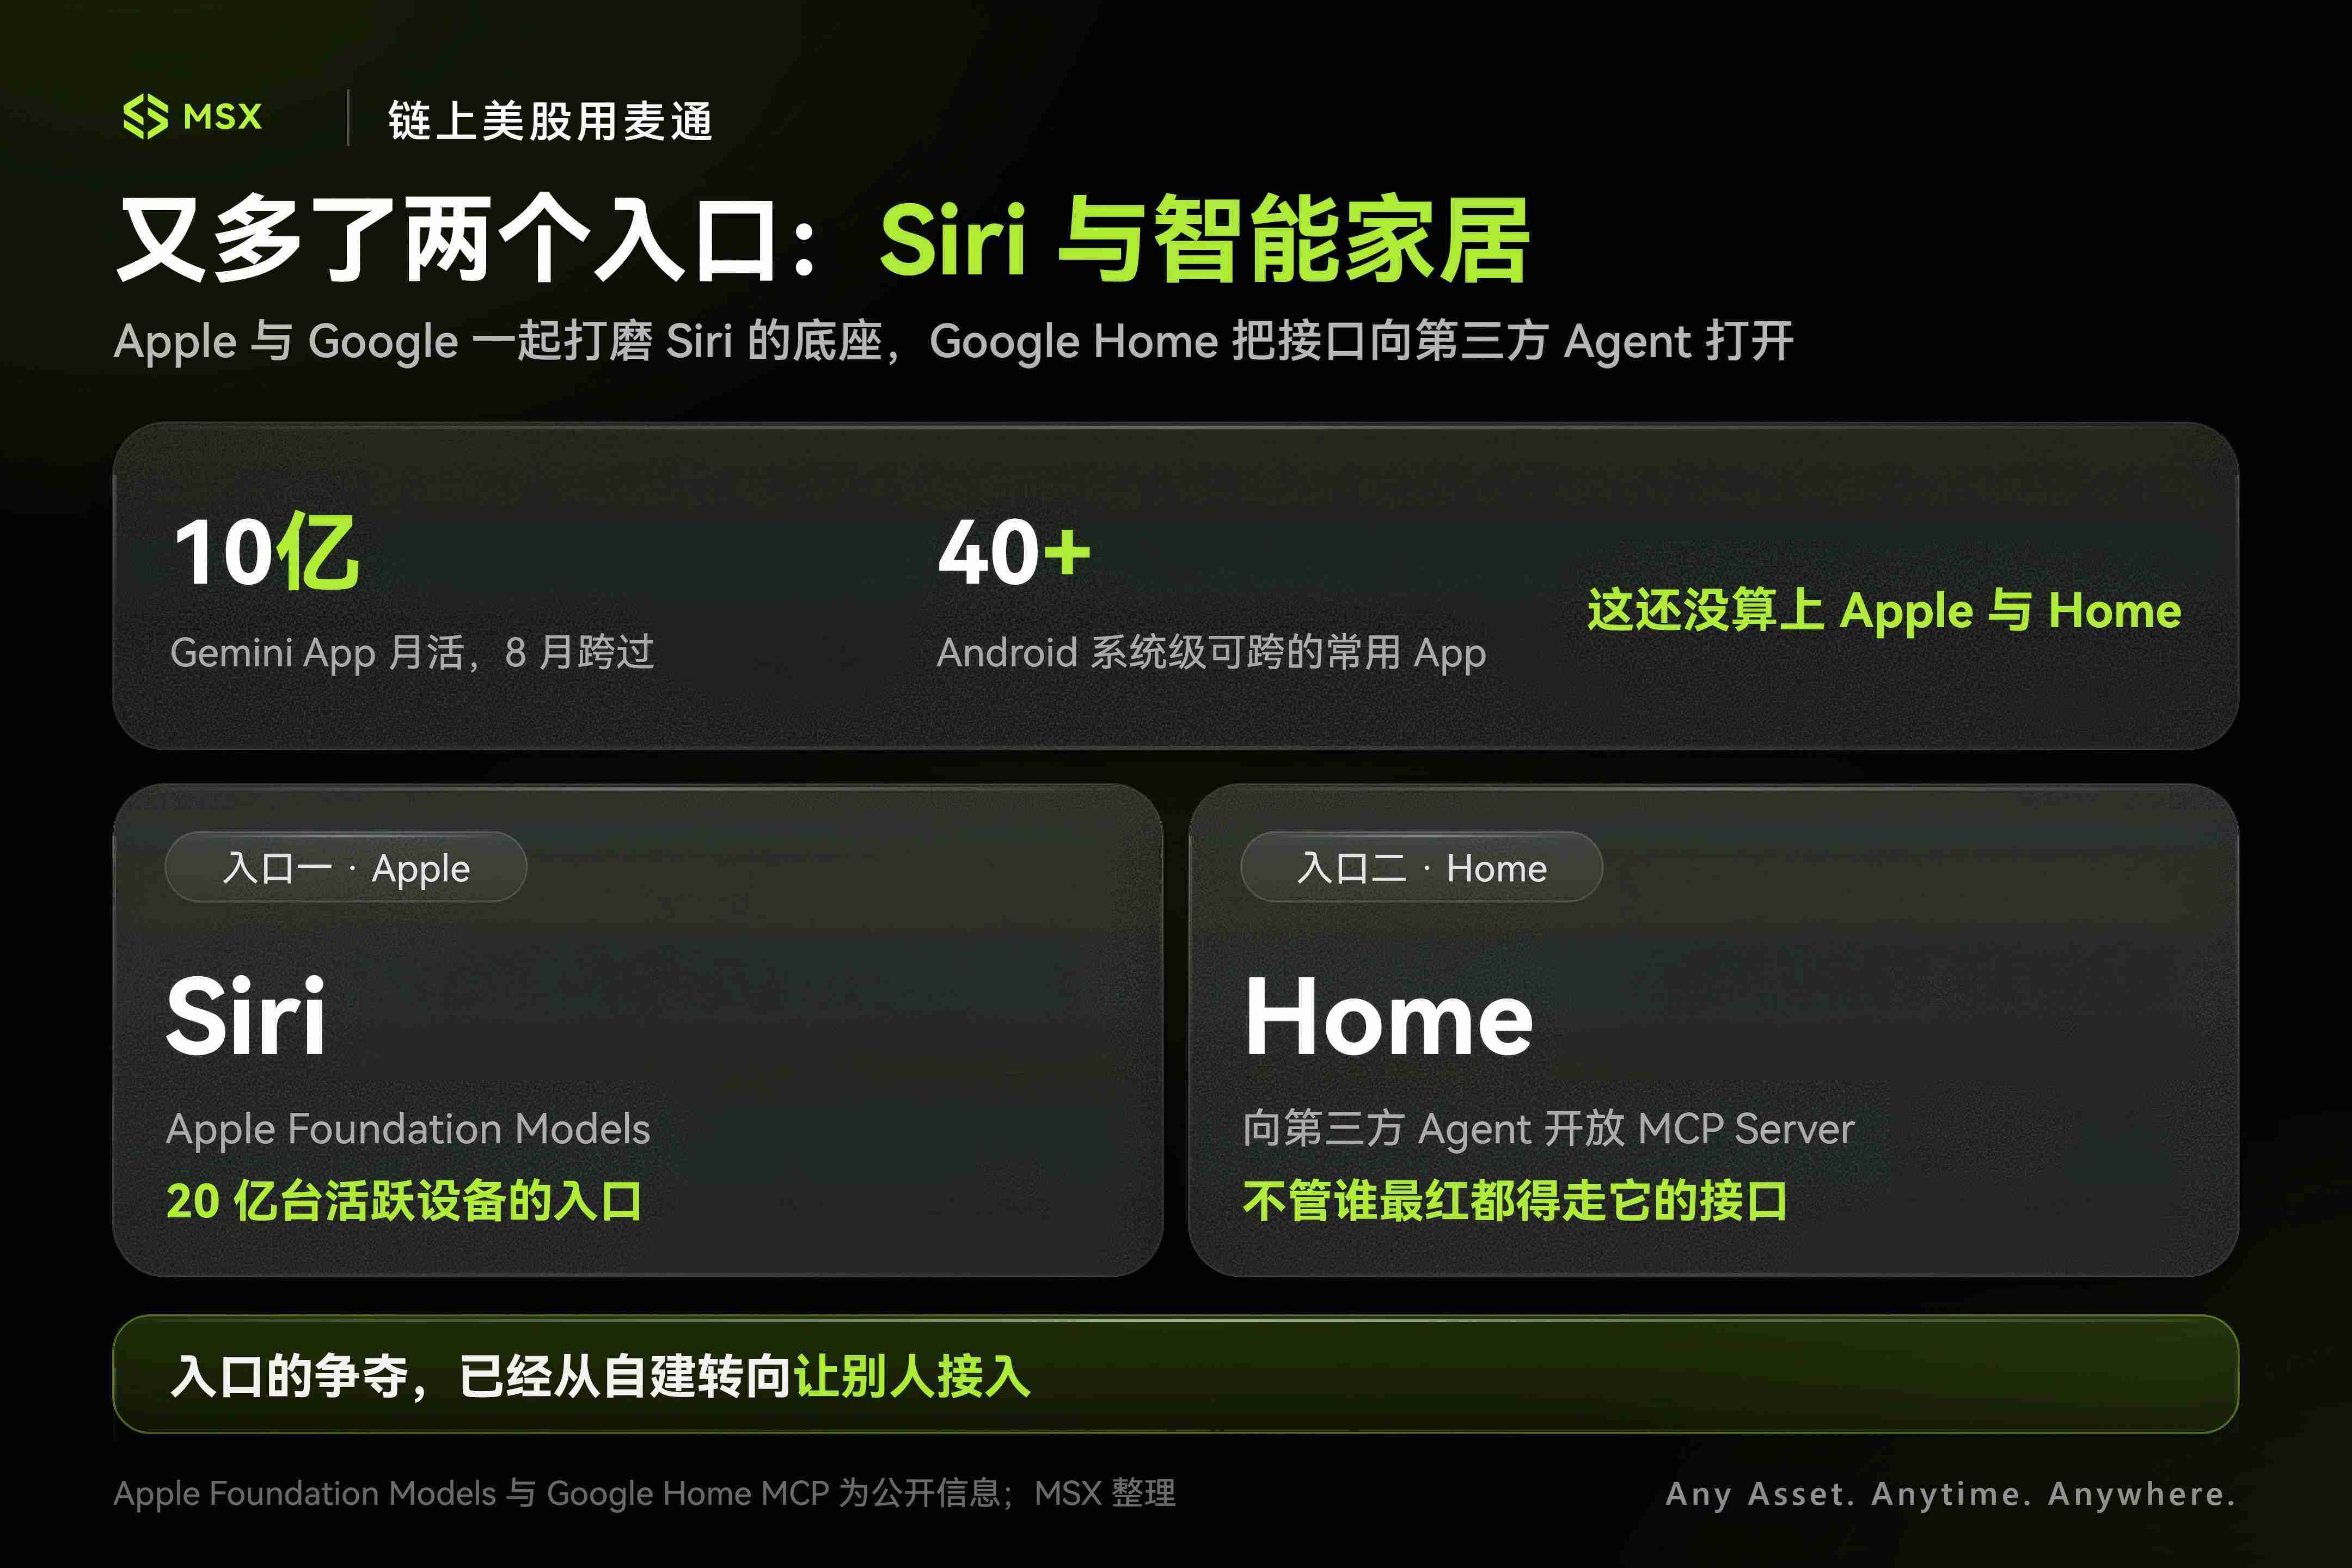
โดยรวมแล้ว มือถือมี Android เบราว์เซอร์มี Chrome จุดเข้าถึงมี Search สำนักงานมี Workspace ตอนนี้แม้แต่ใน iPhone และสมาร์ทโฮมก็เริ่มเห็นเงาของ Gemini หรือโครงสร้างพื้นฐาน AI ของ Google
ดังนั้นสำหรับ Google ในตอนนี้ ปัญหาที่เหลือก็แค่ว่า จะค่อย ๆ เชื่อม AI เข้าไปอย่างไรกับผู้ใช้หลายร้อยล้านที่อยู่ในจุดเข้าถึงของ Google อยู่แล้ว
สอง AI ไม่เพียงไม่ฆ่า Search แต่ยังช่วยเก็บค่าผ่านทางให้ด้วย
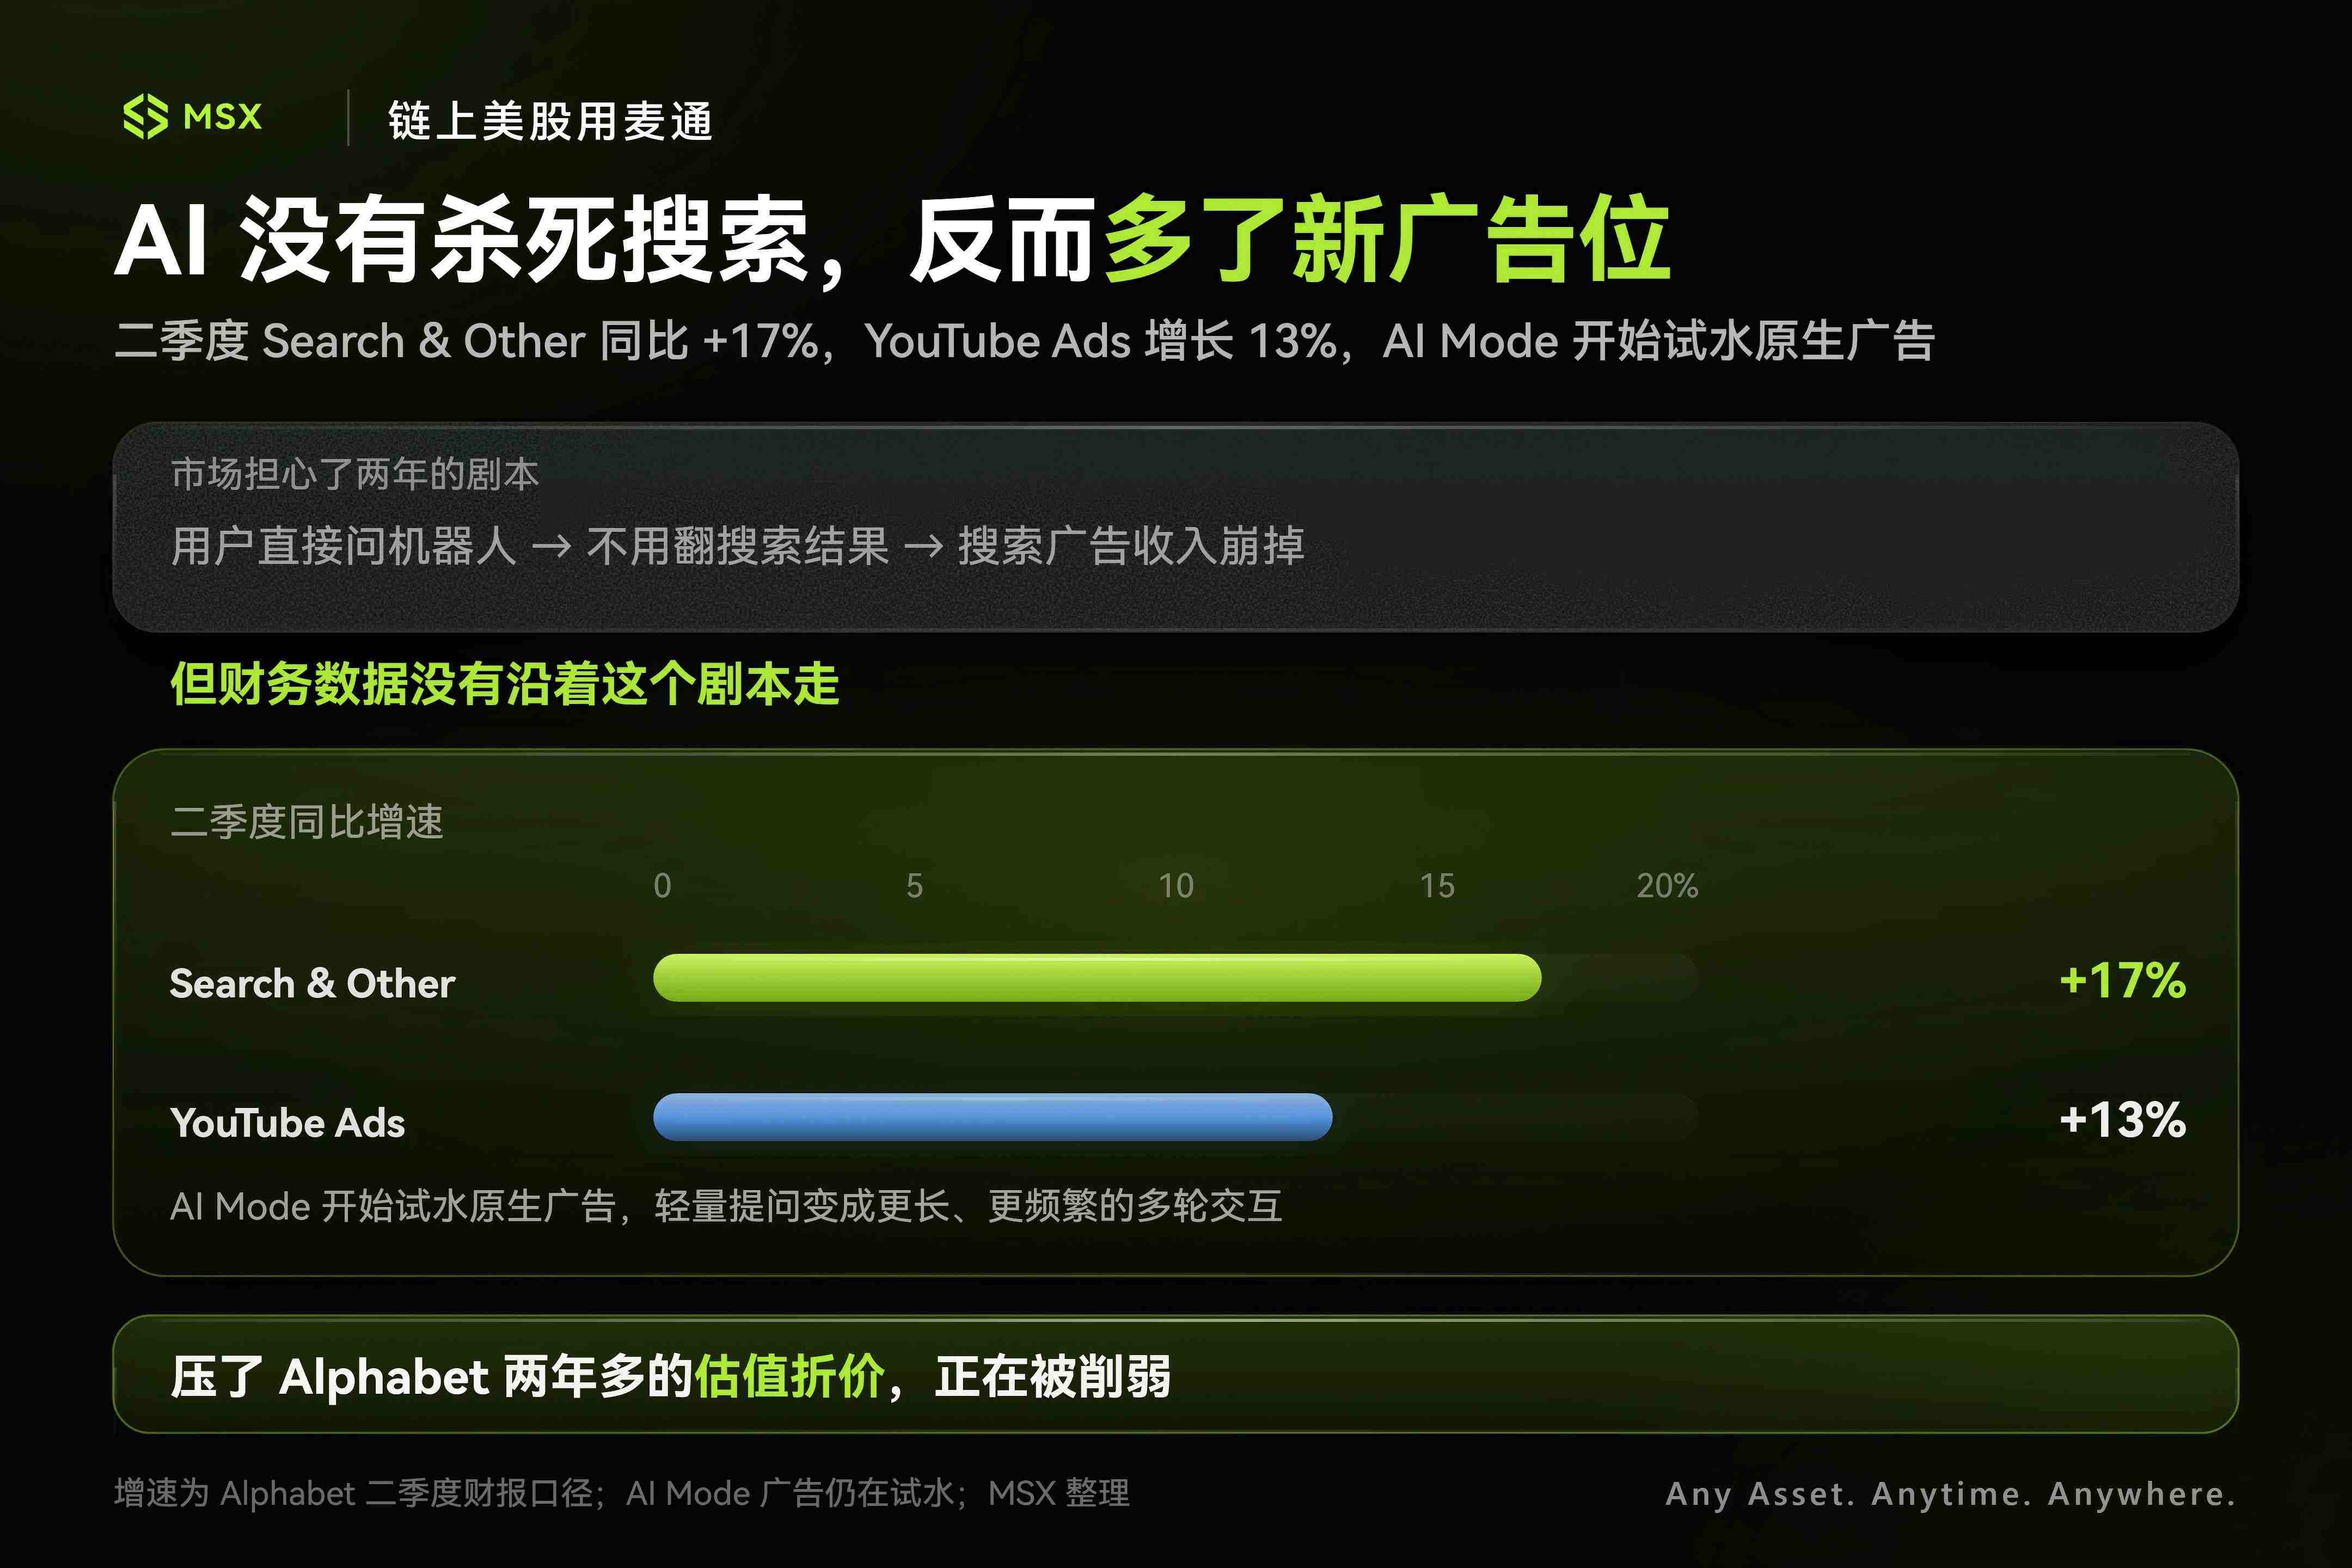
หินก้อนใหญ่ที่สุดที่กดทับมูลค่า Alphabet ในช่วงสองปีที่ผ่านมาคือ "AI จะฆ่า Search หรือไม่"
ตอนที่ ChatGPT เปิดตัวครั้งแรก ตรรกะนี้ดูสมเหตุสมผลมาก: เมื่อผู้ใช้ถาม chatbot ได้โดยตรง ใครจะยังไปเปิดผลการค้นหาและคลิกโฆษณาอีก แล้วธุรกิจโฆษณาบน Search ที่ทำกำไรสูงสุดของ Google จะเป็นอย่างไร
แต่อย่างน้อยจนถึงตอนนี้ ข้อมูลการเงินไม่ได้เป็นไปตามบทนั้น
รายได้ Google Search & Other ของ Alphabet ในไตรมาสที่สองเติบโต 17% เมื่อเทียบกับปีก่อน YouTube Ads เติบโต 13% ไม่เพียงธุรกิจหลักตัวเดิมไม่ถูกทำลาย Google ยังคงผลักดัน AI Overviews และ AI Mode ที่มีการโต้ตอบเชิงลึกให้ผู้ใช้มากขึ้น และเริ่มทดลองโฆษณาแบบ native ใน AI Mode แล้ว
สุดท้ายแล้ว ทุกคนกลับพบว่า AI ไม่ได้ทำให้ Search หายไป เพียงแต่เปลี่ยนพฤติกรรมการค้นหาที่เบา ๆ ให้กลายเป็นการโต้ตอบหลายรอบที่ยาวนานและถี่ขึ้น พร้อมทั้งสร้างพื้นที่โฆษณาใหม่ขึ้นมาด้วย
หากในอีกไม่กี่ไตรมาสข้างหน้า การใช้งาน AI Mode ยังเติบโตต่อเนื่อง และรายได้จาก Search ยังคงเติบโตเลขสองหลัก ส่วนลดมูลค่าหุ้นที่กด Alphabet มานานกว่าสองปีจากแนวคิด "AI จะทำลายโมเดลธุรกิจ Search ของ Google" ก็จะยิ่งฟังไม่ขึ้น
นอกจากนี้ หากบอกว่า Search คือการรักษาฐานที่มั่นเดิม Cloud ก็คือการบุกอย่างแท้จริง
รายได้ Google Cloud ในไตรมาสที่สองพุ่งขึ้น 82% เมื่อเทียบกับปีก่อน แตะ 24.8 พันล้านดอลลาร์ มูลค่าสัญญาที่ยังไม่ได้รับรู้รายได้ (backlog) เกิน 5.1 แสนล้านดอลลาร์ ซึ่งกว่าครึ่งจะรับรู้ภายในสองปีข้างหน้า ผู้บริหารถึงกับพูดตรง ๆ ว่าปัญหาตอนนี้คืออุปทานด้านกำลังประมวลผลตามความต้องการโมเดลที่พุ่งสูงจากภาคธุรกิจไม่ทัน
ยังมีตรรกะเชื่อมโยงที่น่าสนใจอีกจุดหนึ่ง
กลางเดือนกันยายน Anthropic เปิดตัว Claude Docs และ Slides รุกเข้าสู่สถานการณ์สำนักงานในชีวิตประจำวันอย่างเต็มรูปแบบ ผิวเผินดูเหมือน Claude มาแย่งธุรกิจ Google Docs และ Microsoft Office แต่ในความเป็นจริง ยิ่งการโต้ตอบในสำนักงานลึกและถี่ขึ้นเท่าใด ปริมาณการใช้ Token ก็ยิ่งขยายแบบ exponential มากขึ้นเท่านั้น
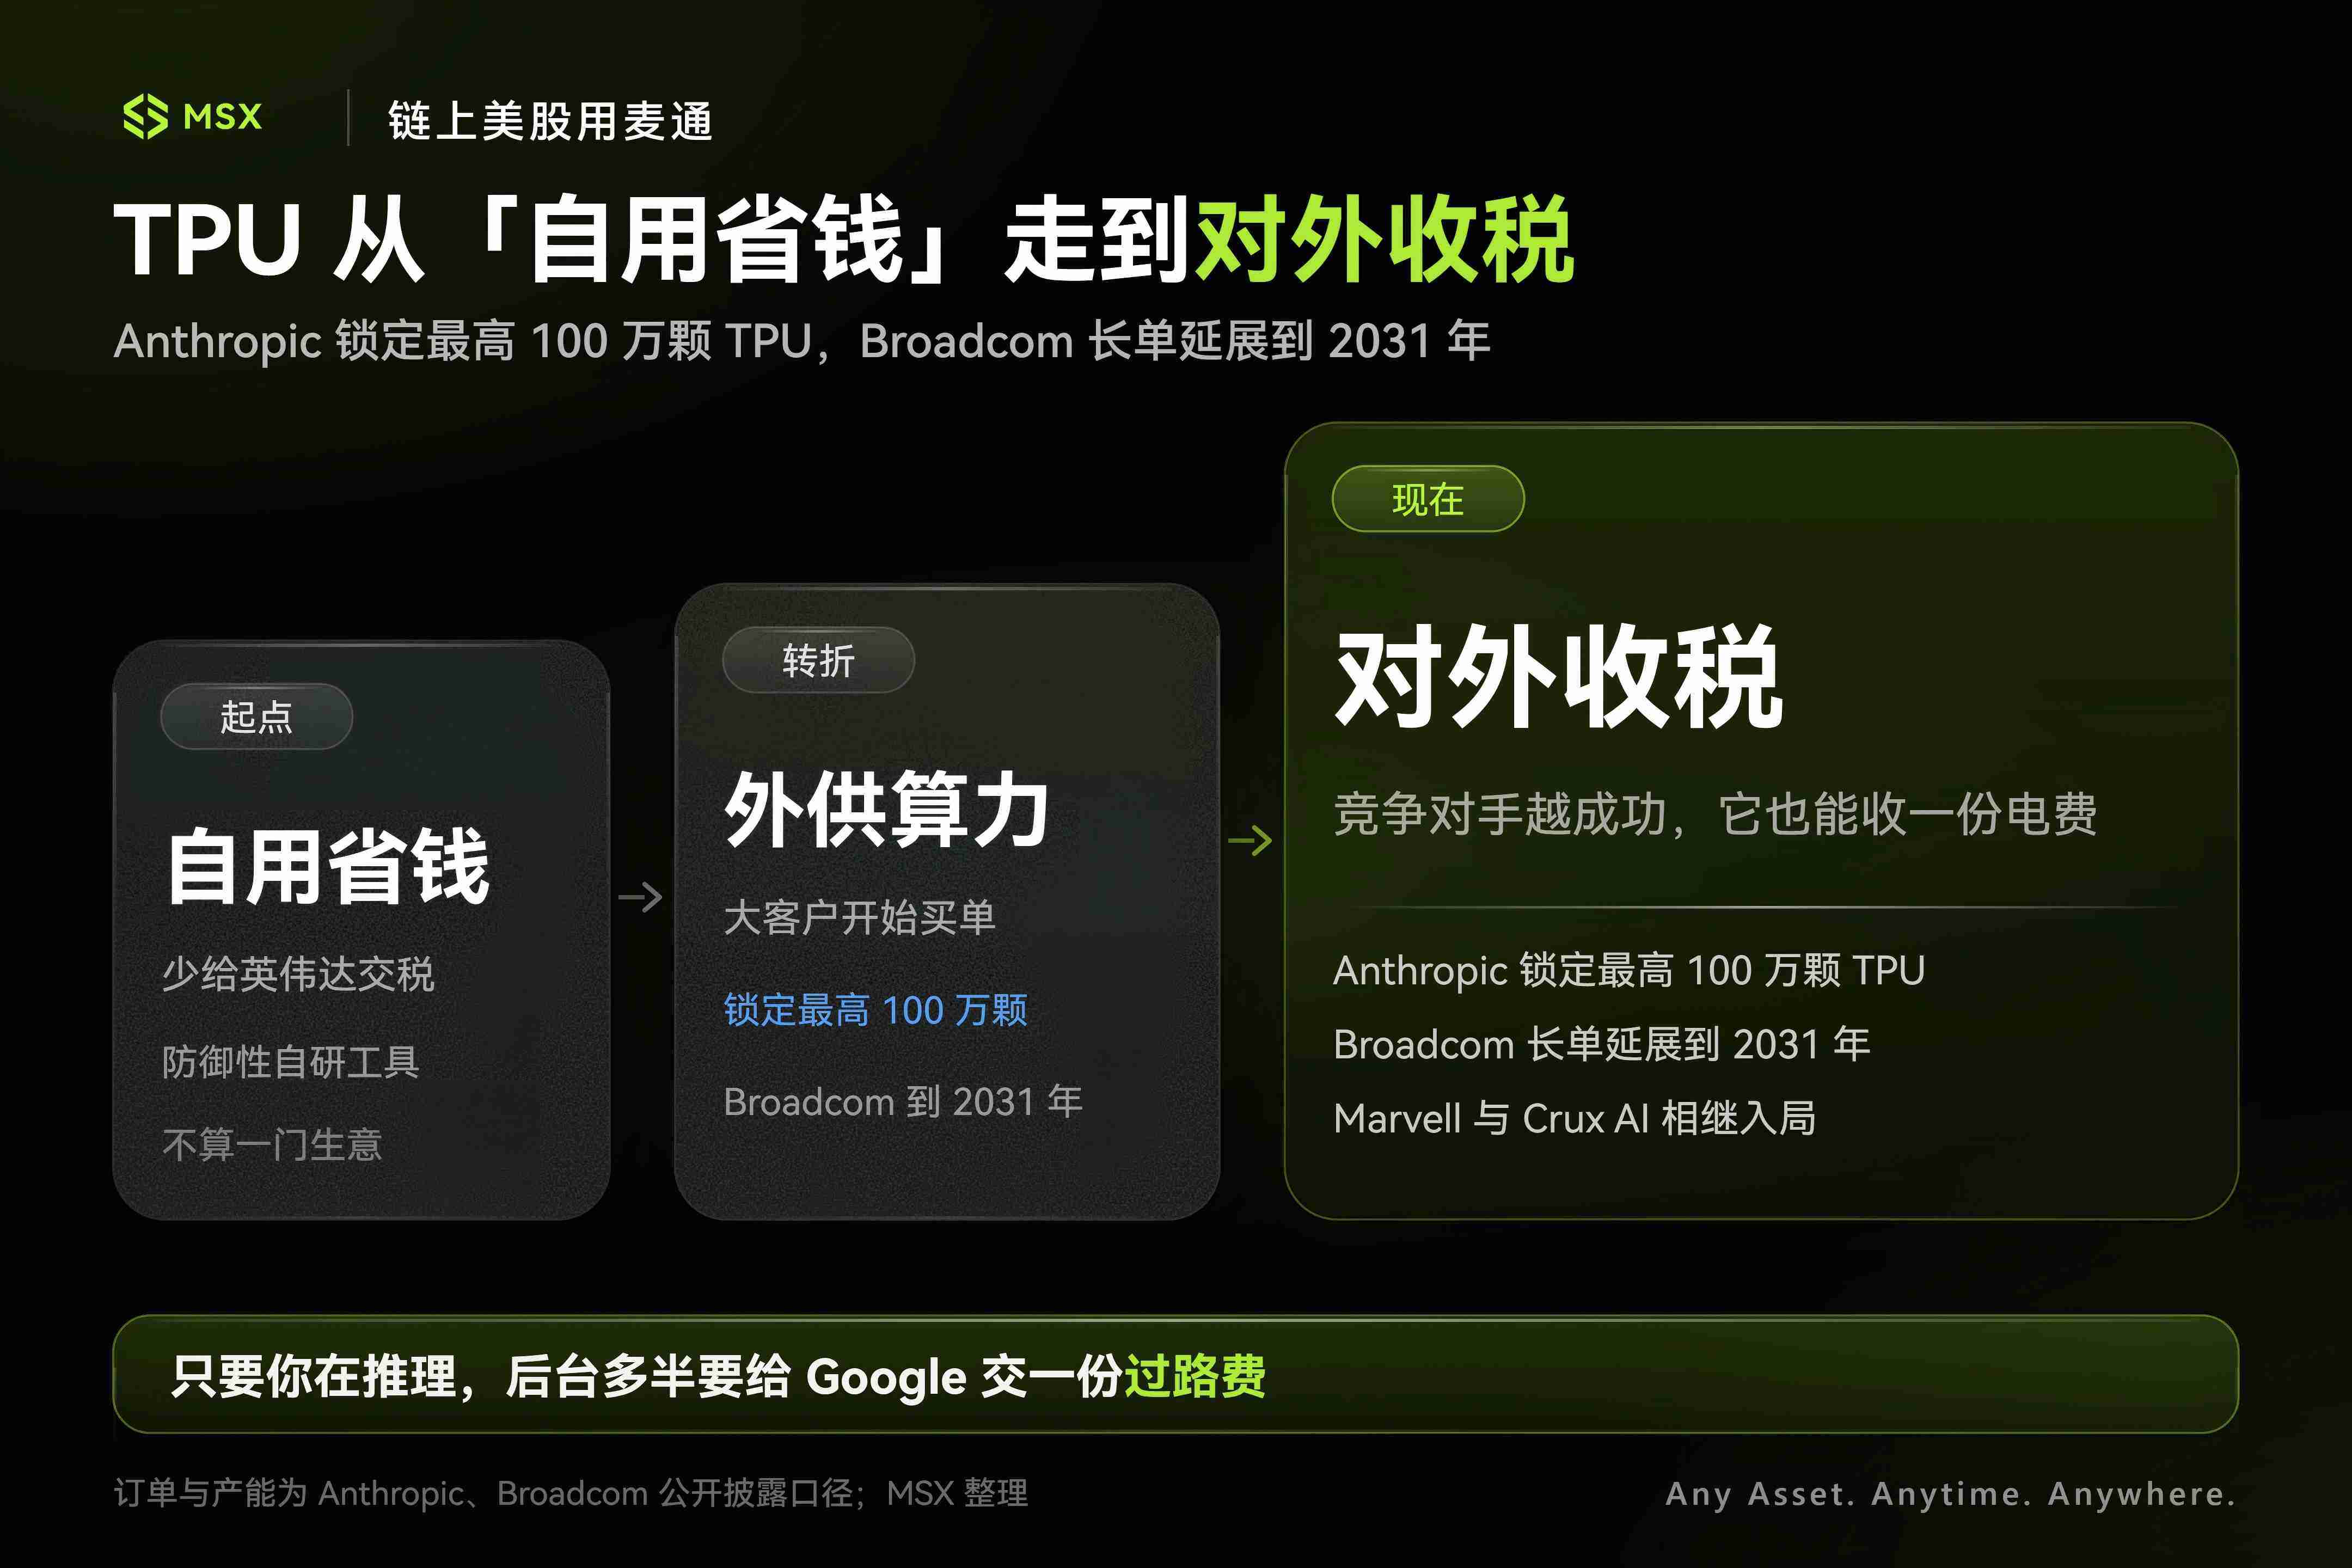
และ Anthropic ก็เป็นหนึ่งในผู้ซื้อ TPU ภายนอกรายใหญ่ที่สุดของ Google พอดี ตามข้อมูลที่เปิดเผยก่อนหน้านี้ Anthropic ล็อก TPU สูงสุด 1 ล้านตัว คิดเป็นเม็ดเงินหลายหมื่นล้านดอลลาร์และกำลังประมวลผลกว่า 1GW ปีนี้ Broadcom เปิดเผยเพิ่มเติม (อ่านเพิ่มเติม Broadcom ที่ซ่อนไม่อยู่: เงินของ AI กำลังไหลออกนอก GPU) ว่าตั้งแต่ปี 2027 เป็นต้นไป Anthropic จะได้รับกำลังประมวลผล AI จาก TPU รุ่นถัดไปประมาณ 3.5GW ผ่าน Broadcom
แน่นอนว่า ตรงนี้ไม่สามารถเทียบง่าย ๆ ว่า "Claude Docs มีผู้ใช้เพิ่มหนึ่งคน Google จะขาย TPU ได้เพิ่มทันทีหลายตัว"
Anthropic เองก็ใช้แนวทาง multi-cloud และ multi-chip ทั้ง Google TPU, Amazon Trainium และ Nvidia GPU โดย AWS ยังคงเป็นพันธมิตรคลาวด์ที่สำคัญมากของ Anthropic
แต่ทิศทางใหญ่ก็เข้าใจได้ไม่ยาก
เมื่อ AI เปลี่ยนจากการแชทไปสู่ Coding, เอกสาร, PPT, CRM และ enterprise Agent ระยะเวลาการใช้โมเดลและจำนวนครั้งในการ infer ก็จะเพิ่มขึ้นเรื่อย ๆ สำหรับ Alphabet ที่มีทั้ง Google Cloud และ TPU ไม่จำเป็นต้องพึ่ง Gemini เพื่อกำจัดคู่แข่งทั้งหมดเสมอไป
บางครั้ง ยิ่งคู่แข่งประสบความสำเร็จ Google ก็ยิ่งเก็บค่าธรรมเนียมได้ส่วนหนึ่งไปด้วย นี่คือเหตุผลที่ Google กล้าทุ่ม 1.3 หมื่นล้านยูโรสร้างดาต้าเซ็นเตอร์ใหญ่ที่สุดในยุโรปที่ฟินแลนด์ พร้อมทั้งล็อกทรัพยากรไฟฟ้าระยะยาวล่วงหน้า
สาม "Full Stack AI" ของ Google กำลังเผยไพ่ตาย
เมื่อรวบรวมเส้นสายเหล่านี้เข้าด้วยกัน จะพบว่ามุมมองที่ตลาดใช้สังเกต Google กำลังเกิดความคลาดเคลื่อนอย่างละเอียดอ่อน
หากสุดท้าย Gemini 4.0 ถูกปล่อยออกมาแล้วแข็งแกร่งจริง แน่นอนว่าจะสะท้อนในราคาหุ้นโดยตรง แต่ตรรกะข่าวดีที่ใหญ่กว่าของ Google คือสถาปัตยกรรม Full Stack ที่ในที่สุดก็ประกอบเข้าด้วยกันอย่างแนบสนิท:
- แอปพลิเคชันและอุปกรณ์ปลายทาง: จาก Search, Chrome, YouTube, Android ไปจนถึงระบบนิเวศ Siri และ Home
- แพลตฟอร์มองค์กร: มี Google Cloud ที่เติบโตอย่างรวดเร็ว
- สินทรัพย์หลักระดับล่าง: TPU ที่พัฒนาขึ้นเอง เครือข่ายเฉพาะ ดาต้าเซ็นเตอร์ขนาดใหญ่พิเศษ และแหล่งพลังงานที่ล็อกไว้เอง
และในนี้ ผมคิดว่าไพ่ที่ถูกประเมินต่ำที่สุดคือ TPU
ก่อนหน้านี้ ทุกคนมอง TPU ว่าเป็นของที่ Google ใช้ภายในเองมากกว่า พูดตรง ๆ คือทำชิปเองเพื่อจ่ายเงินให้ Nvidia น้อยลง
แต่ตอนนี้เรื่องราวเปลี่ยนไปโดยสิ้นเชิงแล้ว Anthropic เริ่มใช้ TPU ในวงกว้าง ความร่วมมือระยะยาวระหว่าง Broadcom และ Google ขยายไปถึงปี 2031 TPU รุ่นต่อ ๆ ไปและเครือข่ายประกอบยังคงพัฒนาต่อ Marvell ก็เข้าสู่ระบบชิป AI ที่ Google พัฒนาเอง เริ่มรับช่วงชิป infer อินเทอร์เฟซ และเครือข่าย
รวมถึงแพลตฟอร์มกำลังประมวลผลอิสระอย่าง Crux AI ที่ได้รับเงินทุนมหาศาลและใช้ Google TPU โดยตรง TPU ได้เปลี่ยนจาก "ชิปที่ Google ใช้เองเพื่อประหยัดเงิน" ไปสู่ "ผลิตภัณฑ์ที่ Google สามารถขายกำลังประมวลผลได้" อย่างชัดเจน
ผลกระทบจากการปรับโฉมครั้งนี้ครอบคลุมทุกด้าน
อันดับแรกคือผู้ผลิตชิปแบบกำหนดเองและอุปกรณ์เครือข่ายต้นน้ำ (เช่น AVGO, MRVL) กลายเป็นผู้ได้รับประโยชน์ที่แน่นอนที่สุด
ส่วน Nvidia เค้กก้อนใหญ่ยังคงโตขึ้น แต่ Google มี TPU, Amazon มี Trainium, Hyperscaler รายอื่นก็เร่งลงทุน ASIC ที่พัฒนาขึ้นเอง ตลาด infer ในอนาคตจะไม่มีผู้ชนะเพียงรายเดียวตลอดไปแน่นอน
เมื่อมองไกลออกไป Google ยังมี Waymo ธุรกิจนี้ไม่ได้กำหนด EPS ของ Alphabet ในไตรมาสหน้า แต่หาก Robotaxi เริ่มขยายจากเมืองไม่กี่แห่งในสหรัฐฯ ไปสู่ตลาดต่างประเทศอย่างโตเกียวและสิงคโปร์จริง ไม่ช้าก็เร็ว มันจะเปลี่ยนจาก "ของแถมในโมเดลมูลค่า" กลายเป็นสินทรัพย์ที่ต้องแยกบัญชีคำนวณต่างหาก
แม้แต่ความเสี่ยงด้าน antitrust ที่กด Google มาตลอด ช่วงนี้ก็ไม่ได้เดินไปสู่บทที่เลวร้ายที่สุด
ดังนั้น ณ จุดนี้ ทุกคนในช่วงสุดสัปดาห์ต่างปั่นกระแสว่า Gemini 4.0 จะกลับเข้าสู่ "สามผู้ยิ่งใหญ่" ได้หรือไม่ แต่สำหรับ Google ในตอนนี้:
Gemini ยังจำเป็นต้อง "เก่งที่สุดในโลก" อีกหรือ?
ผู้ใช้รายเดือนของแอป Gemini เกิน 1 พันล้านแล้ว Search ยังเติบโต Cloud กำลังระเบิด TPU ก็เริ่มขายออกไปแล้ว Apple เริ่มใช้เทคโนโลยีของ Gemini third-party Agent เริ่มเข้าสู่ Google Home และลึกลงไปอีก Google ยังคงสร้างดาต้าเซ็นเตอร์ ล็อกไฟฟ้า และวางโครงข่ายกำลังประมวลผลของตัวเอง
เมื่อมองแบบนี้ การที่ Google นำเสนอ Flash อย่างต่อเนื่องในช่วงหนึ่งถึงสองปีที่ผ่านมา ก็ดูจะไม่ไร้เหตุผลเสียทีเดียว ขอแค่ทำให้โมเดลแข็งแกร่งพอ เร็วพอ และถูกพอ แล้วยัดเข้าไปในผลิตภัณฑ์ จุดเข้าถึง และโครงสร้างพื้นฐานที่ตัวเองมีอยู่แล้ว ก็เพียงพอแล้ว
ส่งท้าย
ไพ่ต้องค่อย ๆ เปิดทีละใบ Gemini 4 จะดีหรือไม่ อีกไม่นานก็รู้กัน
สมรภูมิ AI ครั้งนี้สำหรับ Google ไม่ได้เป็นแค่คำถามง่าย ๆ ว่า "Gemini สู้ได้หรือไม่" อีกต่อไปแล้ว
เมื่อโมเดลไล่ตามกลับมาทันแล้ว เครื่องจักรกระจายและเครื่องพิมพ์เงินขนาดยักษ์ที่ประกอบด้วย Search, Android, Chrome, YouTube, Cloud และ TPU เบื้องหลัง Google จะสามารถหมุนตัวได้อย่างเต็มกำลังจริงหรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้