Откуда Pump.fun получает 95% дохода: заработок на токенах, стремящихся к нулю, и превращение мем-экосистемы в игру с нулевой суммой
 chaincatcher
Автор: Sparsity
Перевод: Saoirse, Foresight News
«Среда ончейн-торговли недружелюбна к участникам». «Все KOL пользуются возможностью заработать». «Но мы всё равно гонимся за упакованными трейдерами».
Эти проблемы широко критикуются, однако искать первопричину только в концевой части торговой цепочки — значит упускать главное. Консенсус держателей в кругу торговли мем-коинами уже рухнул: никто не готов удерживать позиции в долгую. Участники переключаются на арбитраж, массовый выпуск токенов, пакетные запуски и стимулирующие коллы — просто потому, что эти пути приносят прибыль. Корень проблемы лежит выше, а именно в платформах, контролирующих эту торговую экосистему. Будучи крупнейшей платформой для выпуска мем-коинов, Pump.fun своей системой стимулов как раз и порождает те модели поведения, которые многие осуждают, в итоге формируя рынок мем-коинов по схеме неограниченного расширения предложения и непрерывной потери спроса.
Сейчас общественное мнение в целом требует, чтобы KOL несли ответственность за свои коллы, и это требование не лишено оснований. Однако если стимулирующая сторона — Pump.fun — не понесёт соответствующей ответственности, а ограничения коснутся только авторов коллов, это будет лечением симптомов, а не причины.
Pump.fun зарабатывает на токенах, которые уходят в ноль
За последние тридцать дней на Pump.fun пришлось 92% объёма выпуска и 84% объёма торгов среди всех платформ для выпуска мем-коинов. Именно эта платформа определяет, какие модели поведения могут быть прибыльными в данной торговой экосистеме.
95% протокольной выручки платформы поступает от сделок с токенами, которые всё ещё находятся на этапе кривой связывания (bonding curve) или имеют рыночную капитализацию менее $250 000. В торговом диапазоне кривой связывания каждая сделка облагается комиссией 1,25%: из них 0,95% идут Pump.fun, а 0,30% — создателям токена. Иными словами, без учёта колебаний цены полный цикл покупки и продажи влечёт комиссию в размере 2,5%.
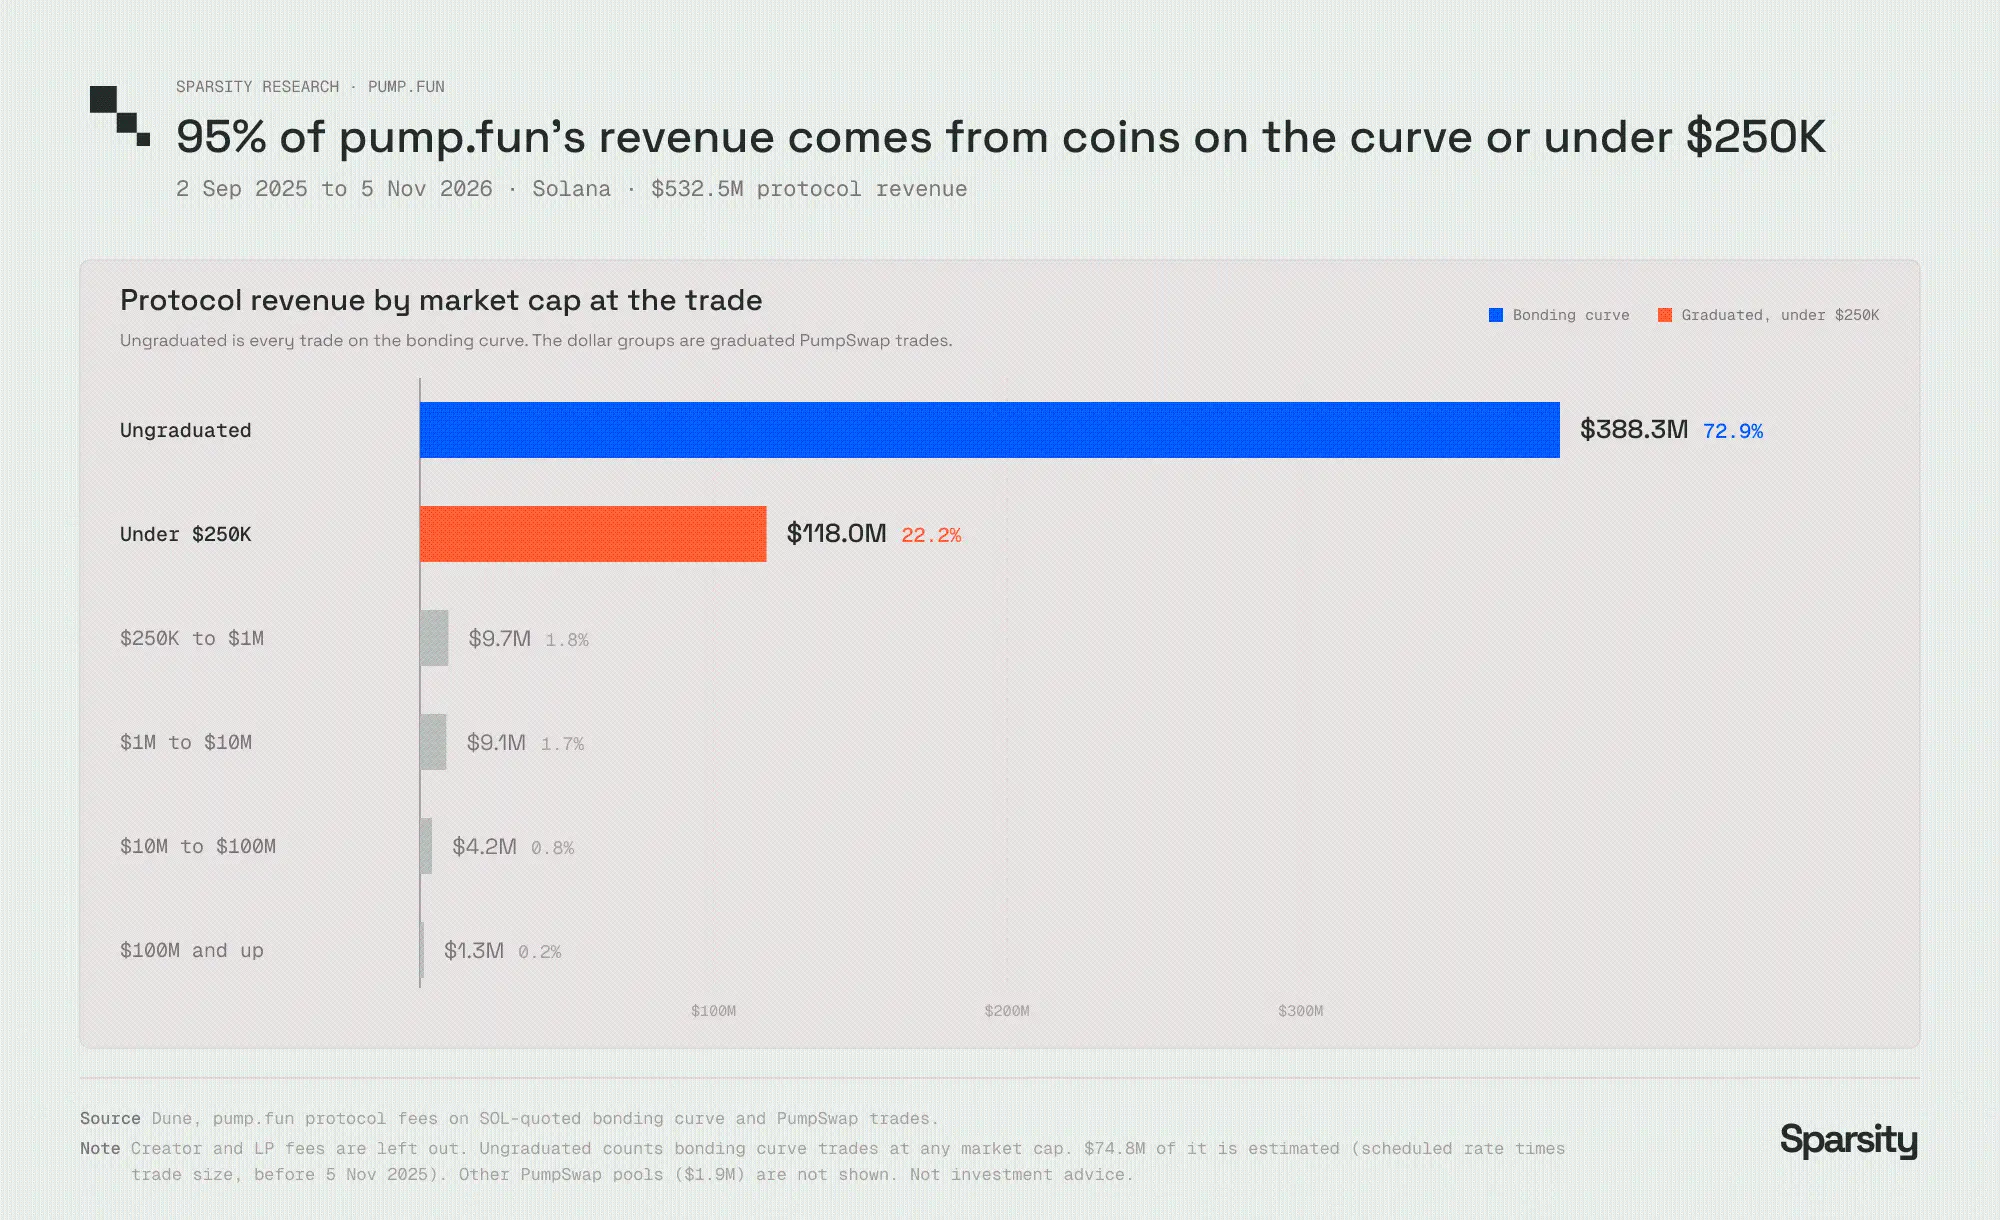
С 2 сентября 2025 года по 5 ноября 2026 года 95% протокольной выручки Pump.fun приходилось на токены внутри кривой связывания или с рыночной капитализацией ниже $250 000.
Выручка платформы сконцентрирована на ранних этапах, когда капитализация токена вырастает до нескольких сотен тысяч долларов, а дальнейшее поведение токена на рынке почти не влияет на доход платформы.
Если анализировать по продолжительности существования токена, вывод столь же однозначен: три четверти выручки платформы поступает от токенов, которые существуют менее часа, а 87% выручки — от токенов, существующих менее суток. Доход Pump.fun сильно сконцентрирован в первом часе после рождения токена.
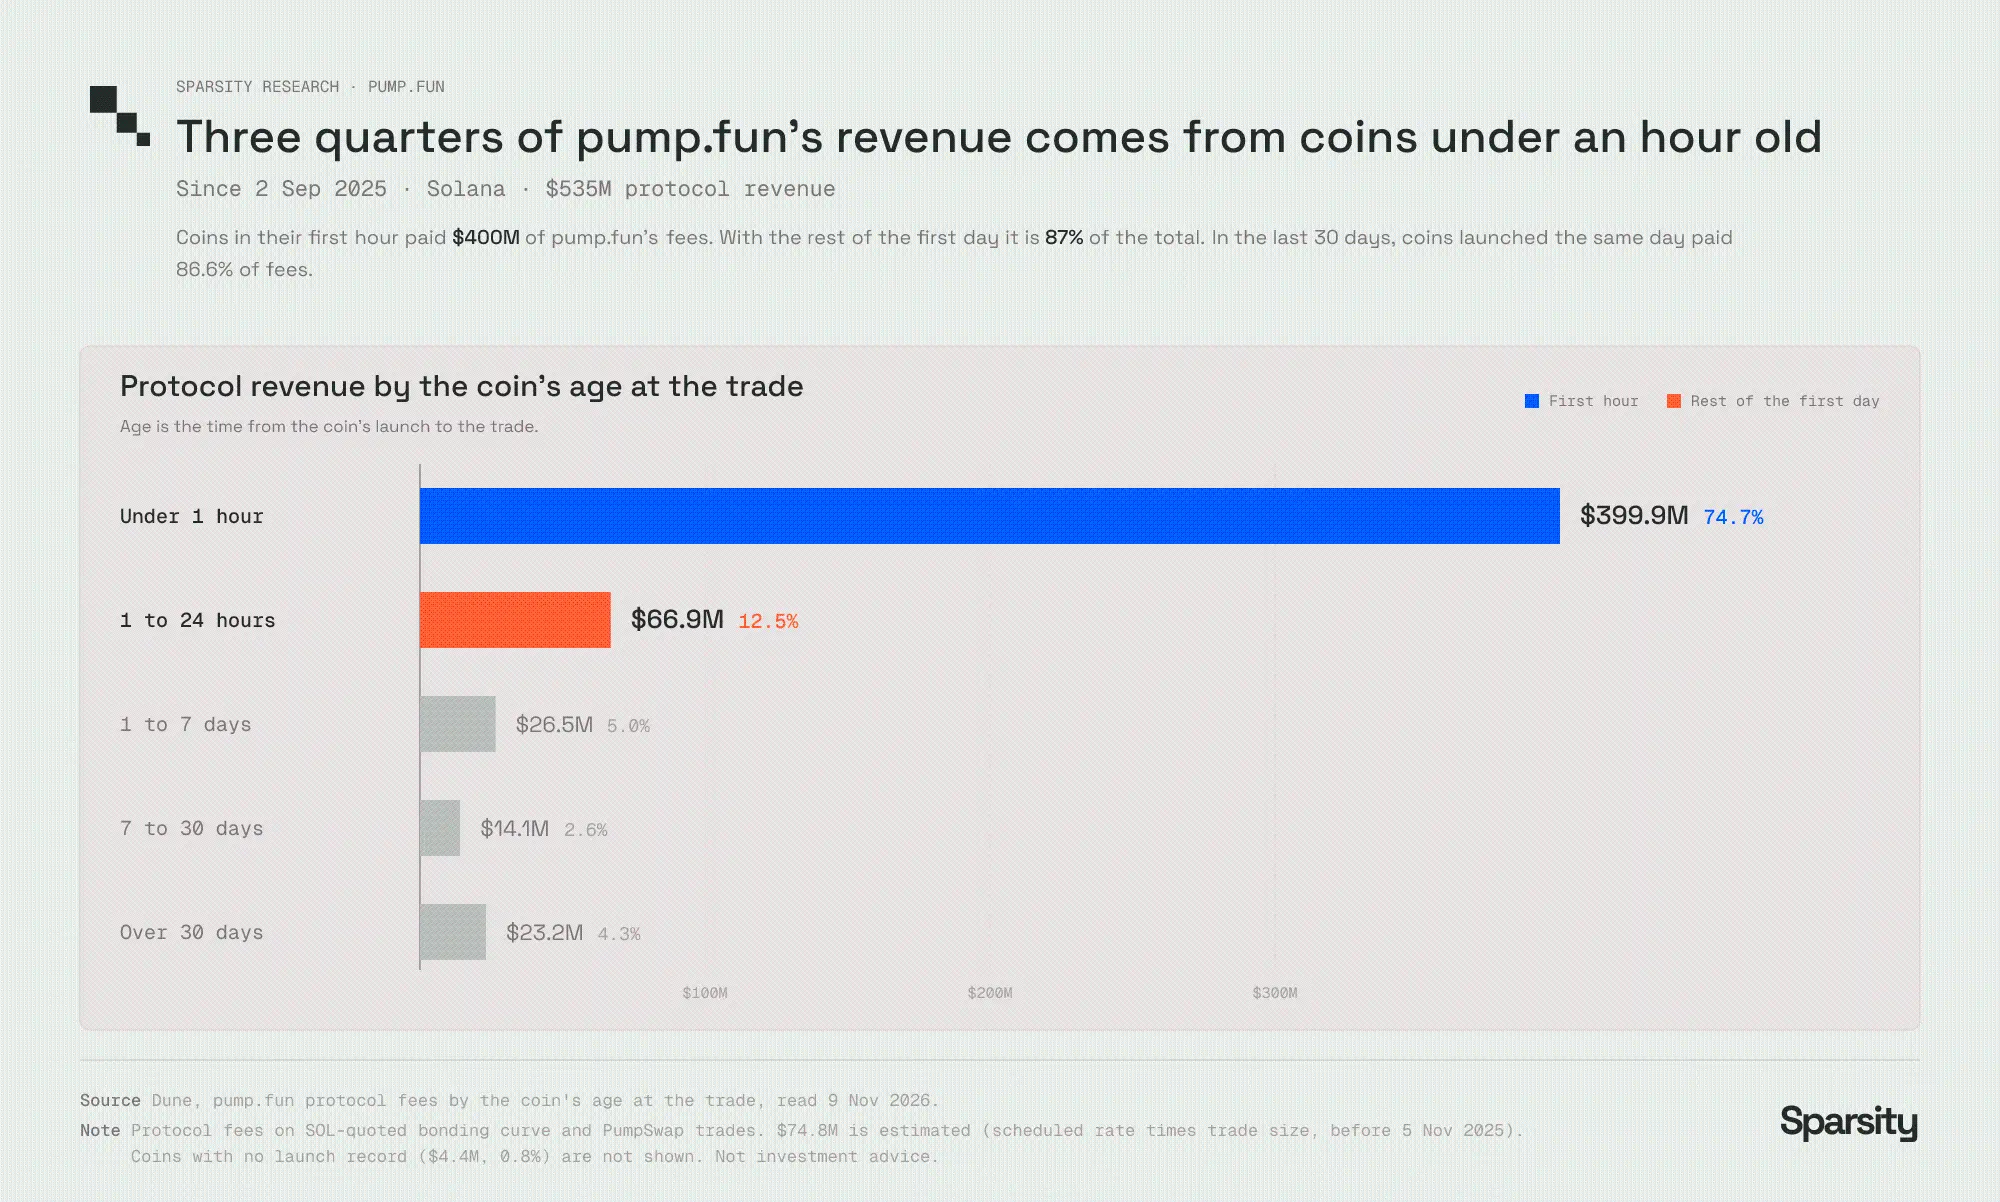
С 2 сентября 2025 года почти 75% выручки Pump.fun приходится на токены, существующие менее часа, а токены первого дня в сумме дают 87% выручки.
Те токены, которые в итоге вырастают в топовые популярные монеты, приносят платформе почти ничтожные комиссии: пятнадцать пиковых токенов с суммарной капитализацией $1,4 млрд принесли Pump.fun лишь около $1,5 млн комиссий, тогда как мелкокапитализированные токены внутри кривой связывания или с капитализацией ниже $250 000 в сумме дали $506 млн выручки. Короче говоря, тысяча мелкокапитализированных токенов, которые обесцениваются до нуля при капитализации около $20 000, приносят платформе больше дохода, чем один популярный токен, выросший до $100 млн.
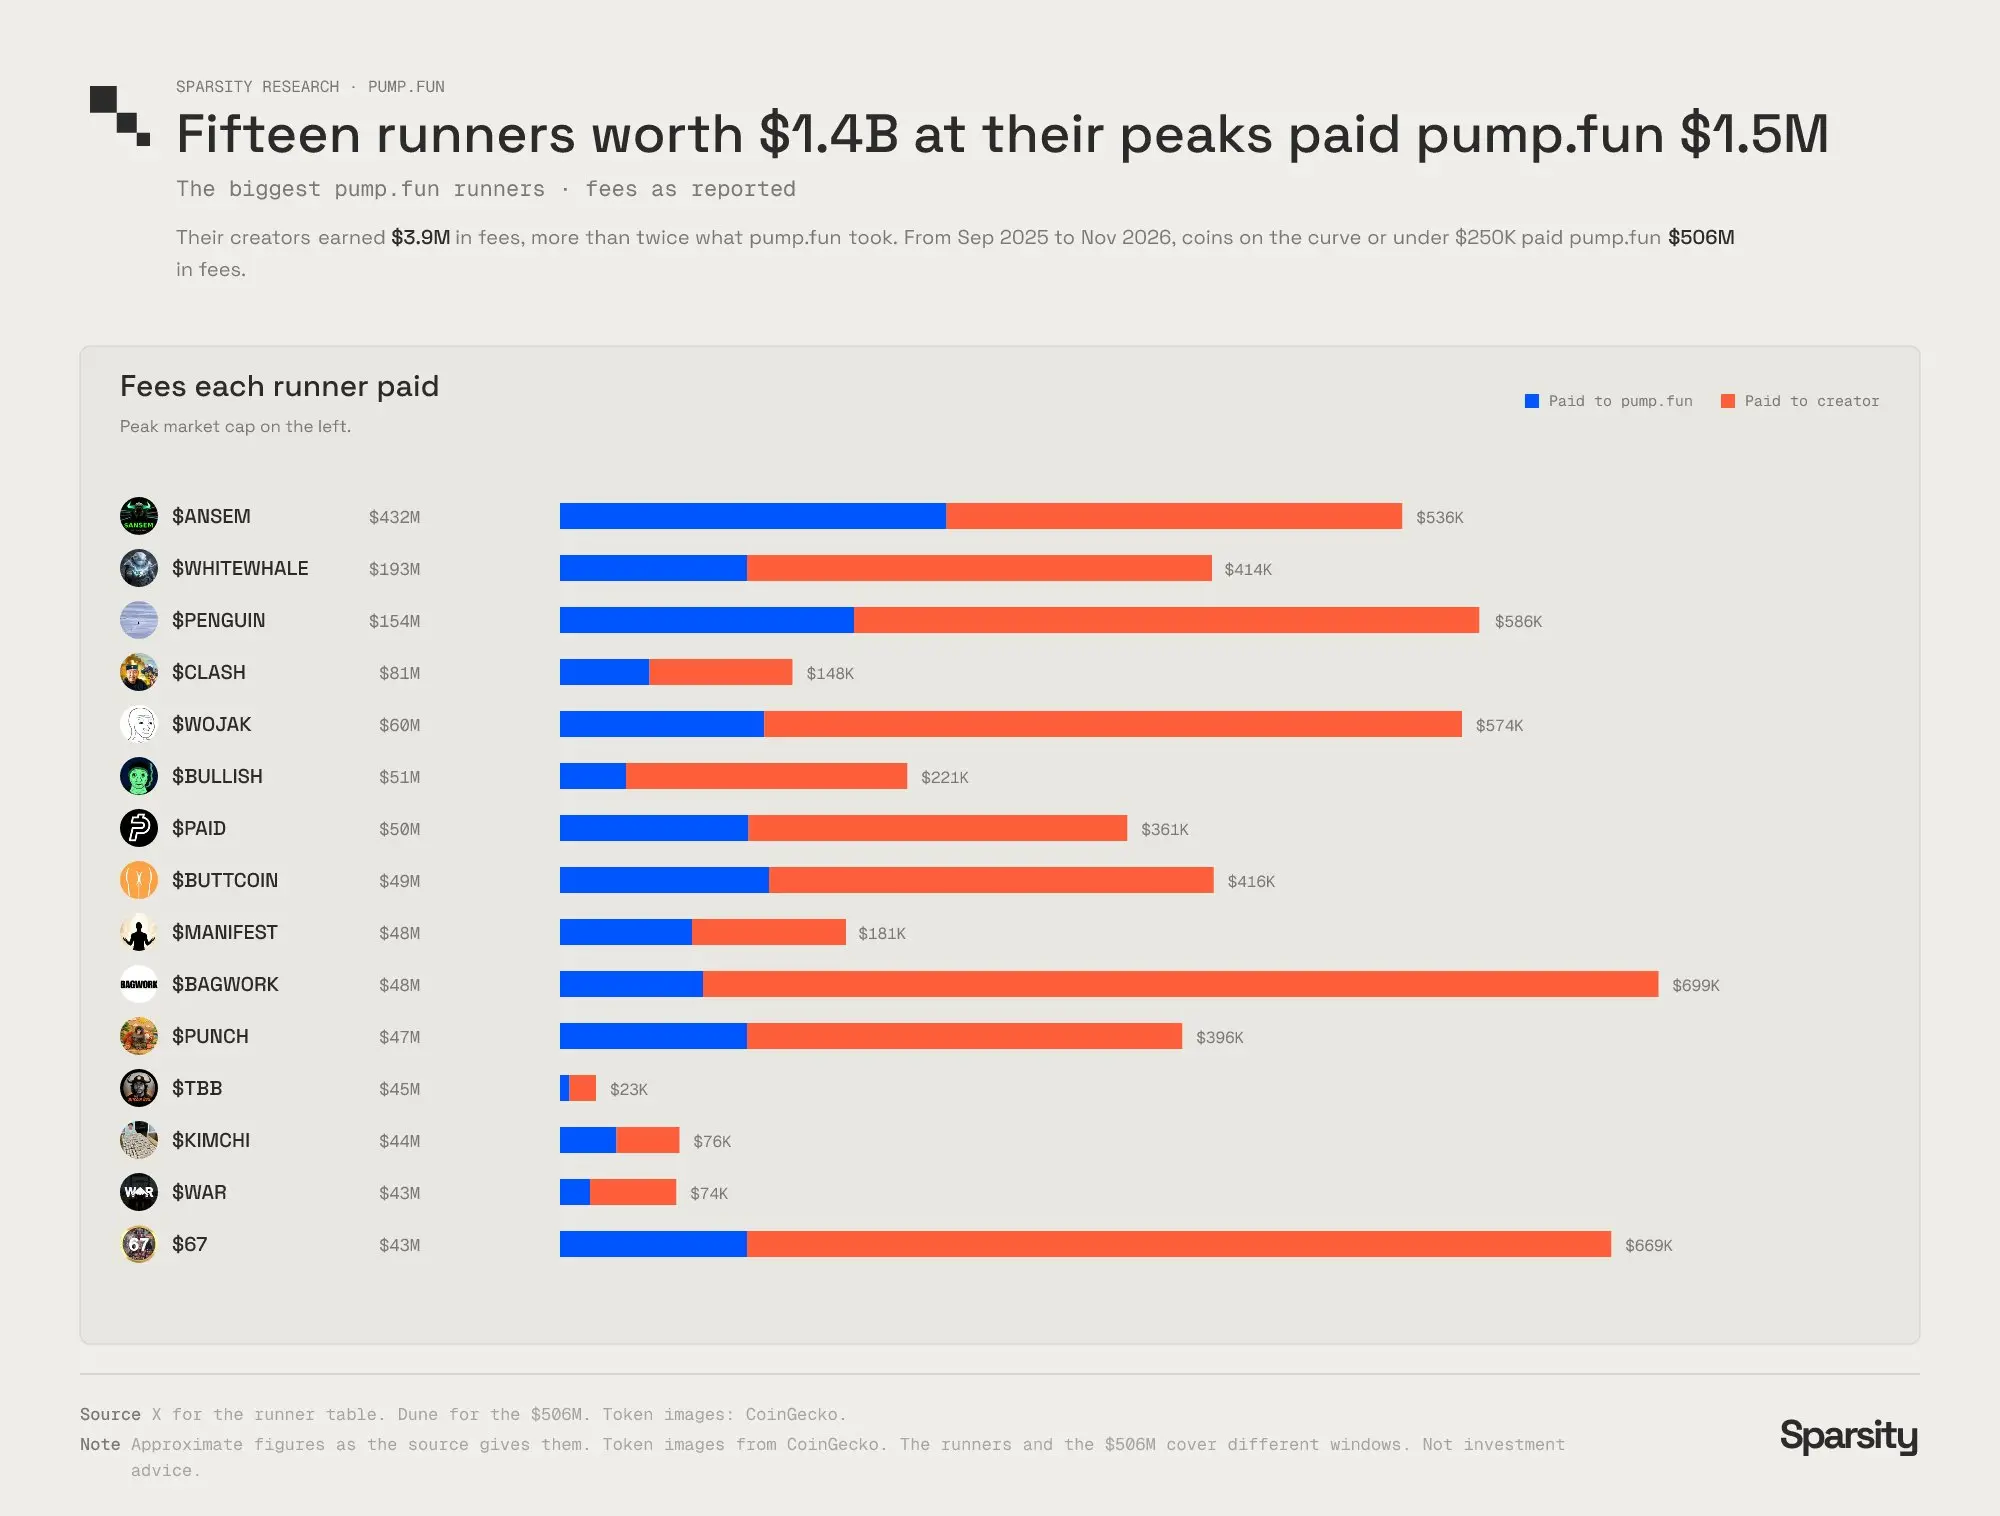
Пятнадцать пиковых токенов с суммарной капитализацией $1,4 млрд принесли Pump.fun лишь $1,5 млн комиссий — значительно меньше, чем $506 млн от мелкокапитализированных токенов.
Комиссии, внесённые этими пятнадцатью топовыми токенами, составляют менее 0,33% от общего вклада мелкокапитализированных токенов.
Таким образом, направление разработки продуктового механизма платформы — постоянно принимать к листингу всё новые токены. Все стимулирующие правила платформы подталкивают рынок к погоне за количеством выпущенных токенов: масштаб торгового объёма — основа выручки платформы.
Базовая логика четырёх типов стимулируемого поведения
У каждого вида хаоса, осуждаемого сообществом, есть соответствующая логика дохода внутри механизма платформы: пакетные запуски, мастерские массового выпуска токенов, стимулирование коллов и режимы противостояния игроков в конечном счёте генерируют торговые комиссии, с каждой сделки из которых Pump.fun забирает свою долю.
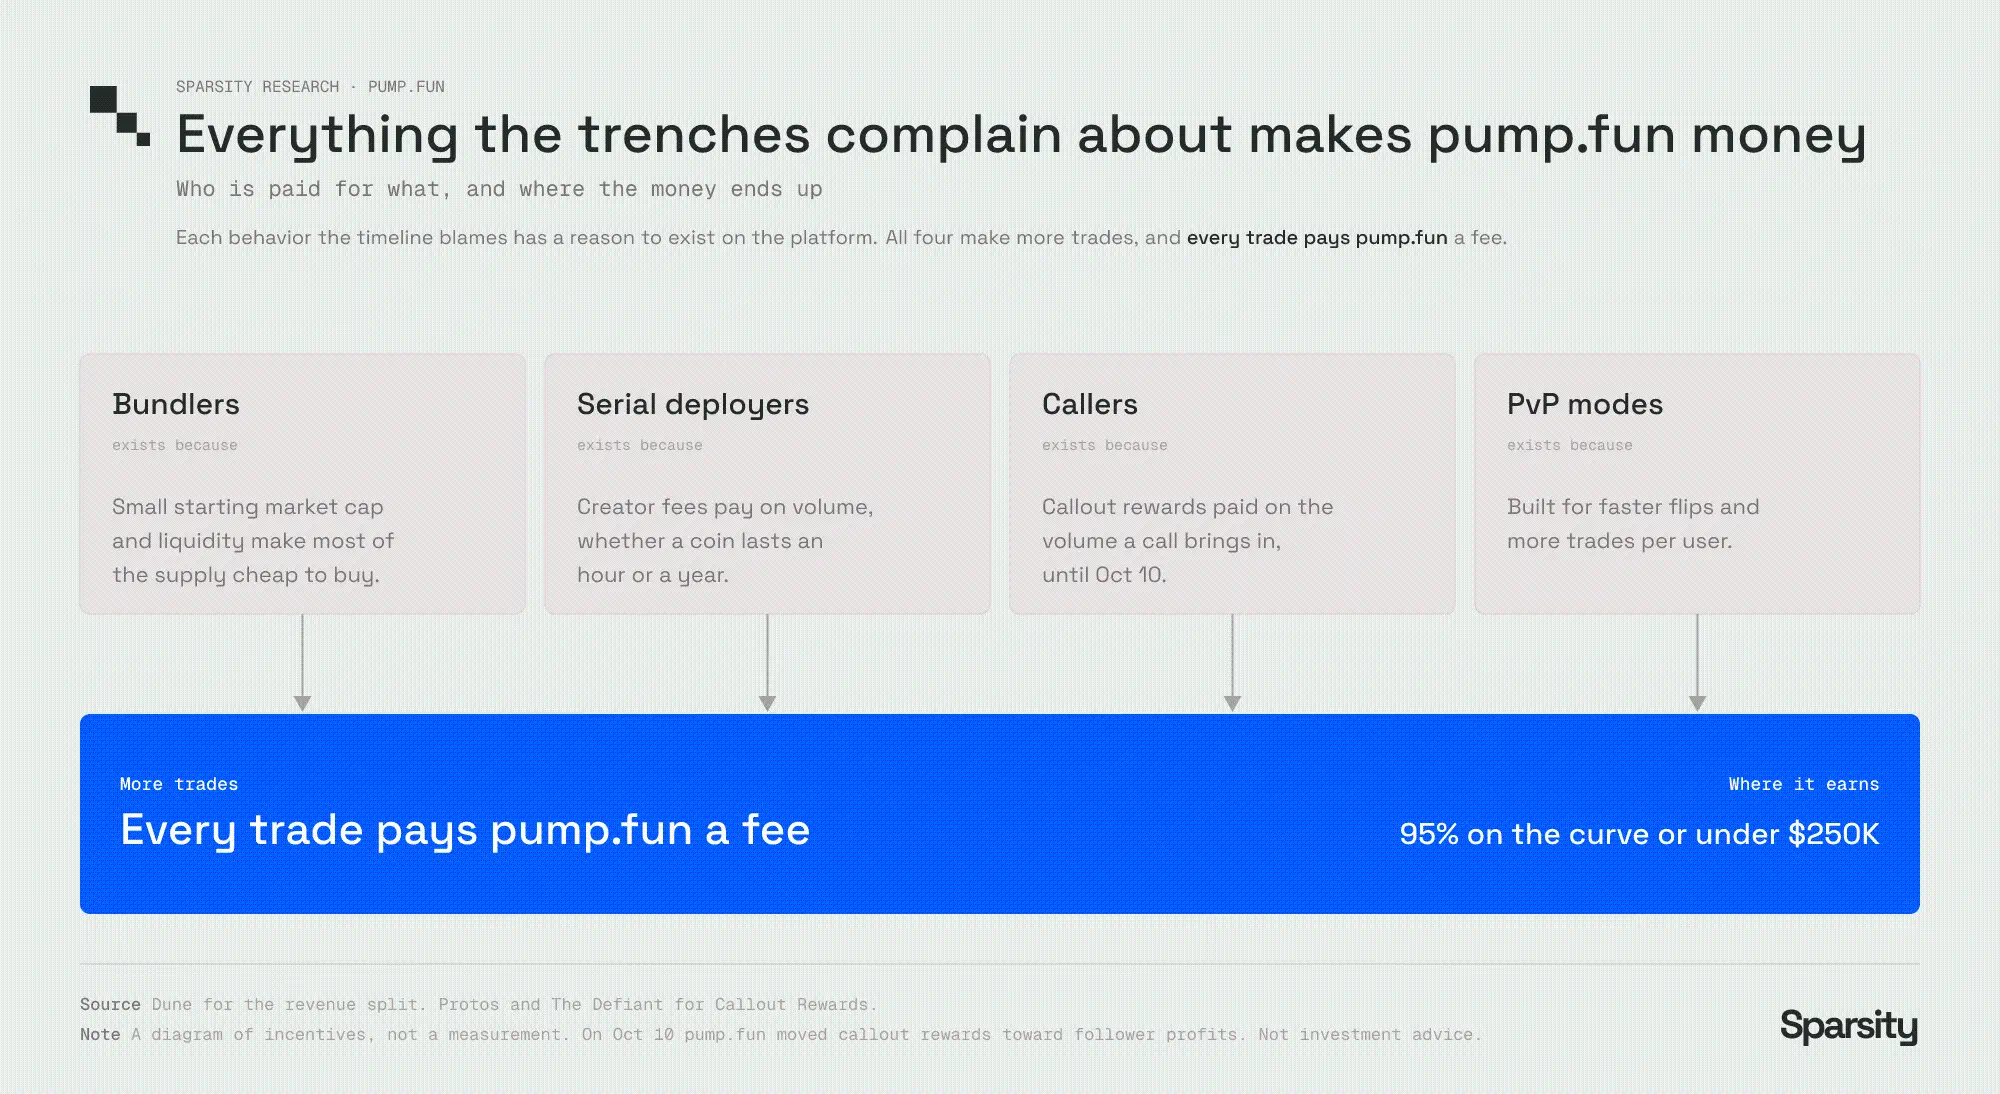
Рыночный хаос в виде пакетных запусков, массового выпуска токенов, коллов и PvP-игр повышает частоту торговли, позволяя Pump.fun зарабатывать комиссию с каждой сделки.
Бандлеры: получение арбитражной прибыли при запуске за счёт крайне низкой начальной рыночной стоимости и ликвидности
Бандлеры процветают благодаря низким стандартам, установленным для начальной рыночной стоимости и ликвидности токенов. Трейдерам достаточно вложить небольшую сумму SOL, распределённую по десяткам кошельков, чтобы вобрать большой объём монет внутри блока запуска, а затем напрямую сбросить их обычным трейдерам. Чем ниже начальная рыночная стоимость, тем ниже стоимость этой операции, а этот начальный параметр задаёт Pump.fun.
Массовые эмитенты: выпуск токенов оптом, комиссии создателей рассчитываются от торгового объёма
Разработчики, массово выпускающие токены, появляются один за другим, поскольку комиссии создателей вознаграждают сам акт выпуска, а не долгосрочное развитие токена. Просуществует токен всего час или будет обращаться долго — создатели могут извлекать 0,30% с каждой сделки. Поэтому рациональная стратегия — выпустить как можно больше токенов, быстро собрать ранний торговый объём и переключиться на следующую цель. Двадцать пять крупнейших адресов-эмитентов в сумме выпустили 761 000 токенов, менее одного процента из которых успешно завершили этап bonding curve, но эти адреса в совокупности заработали $128 млн.
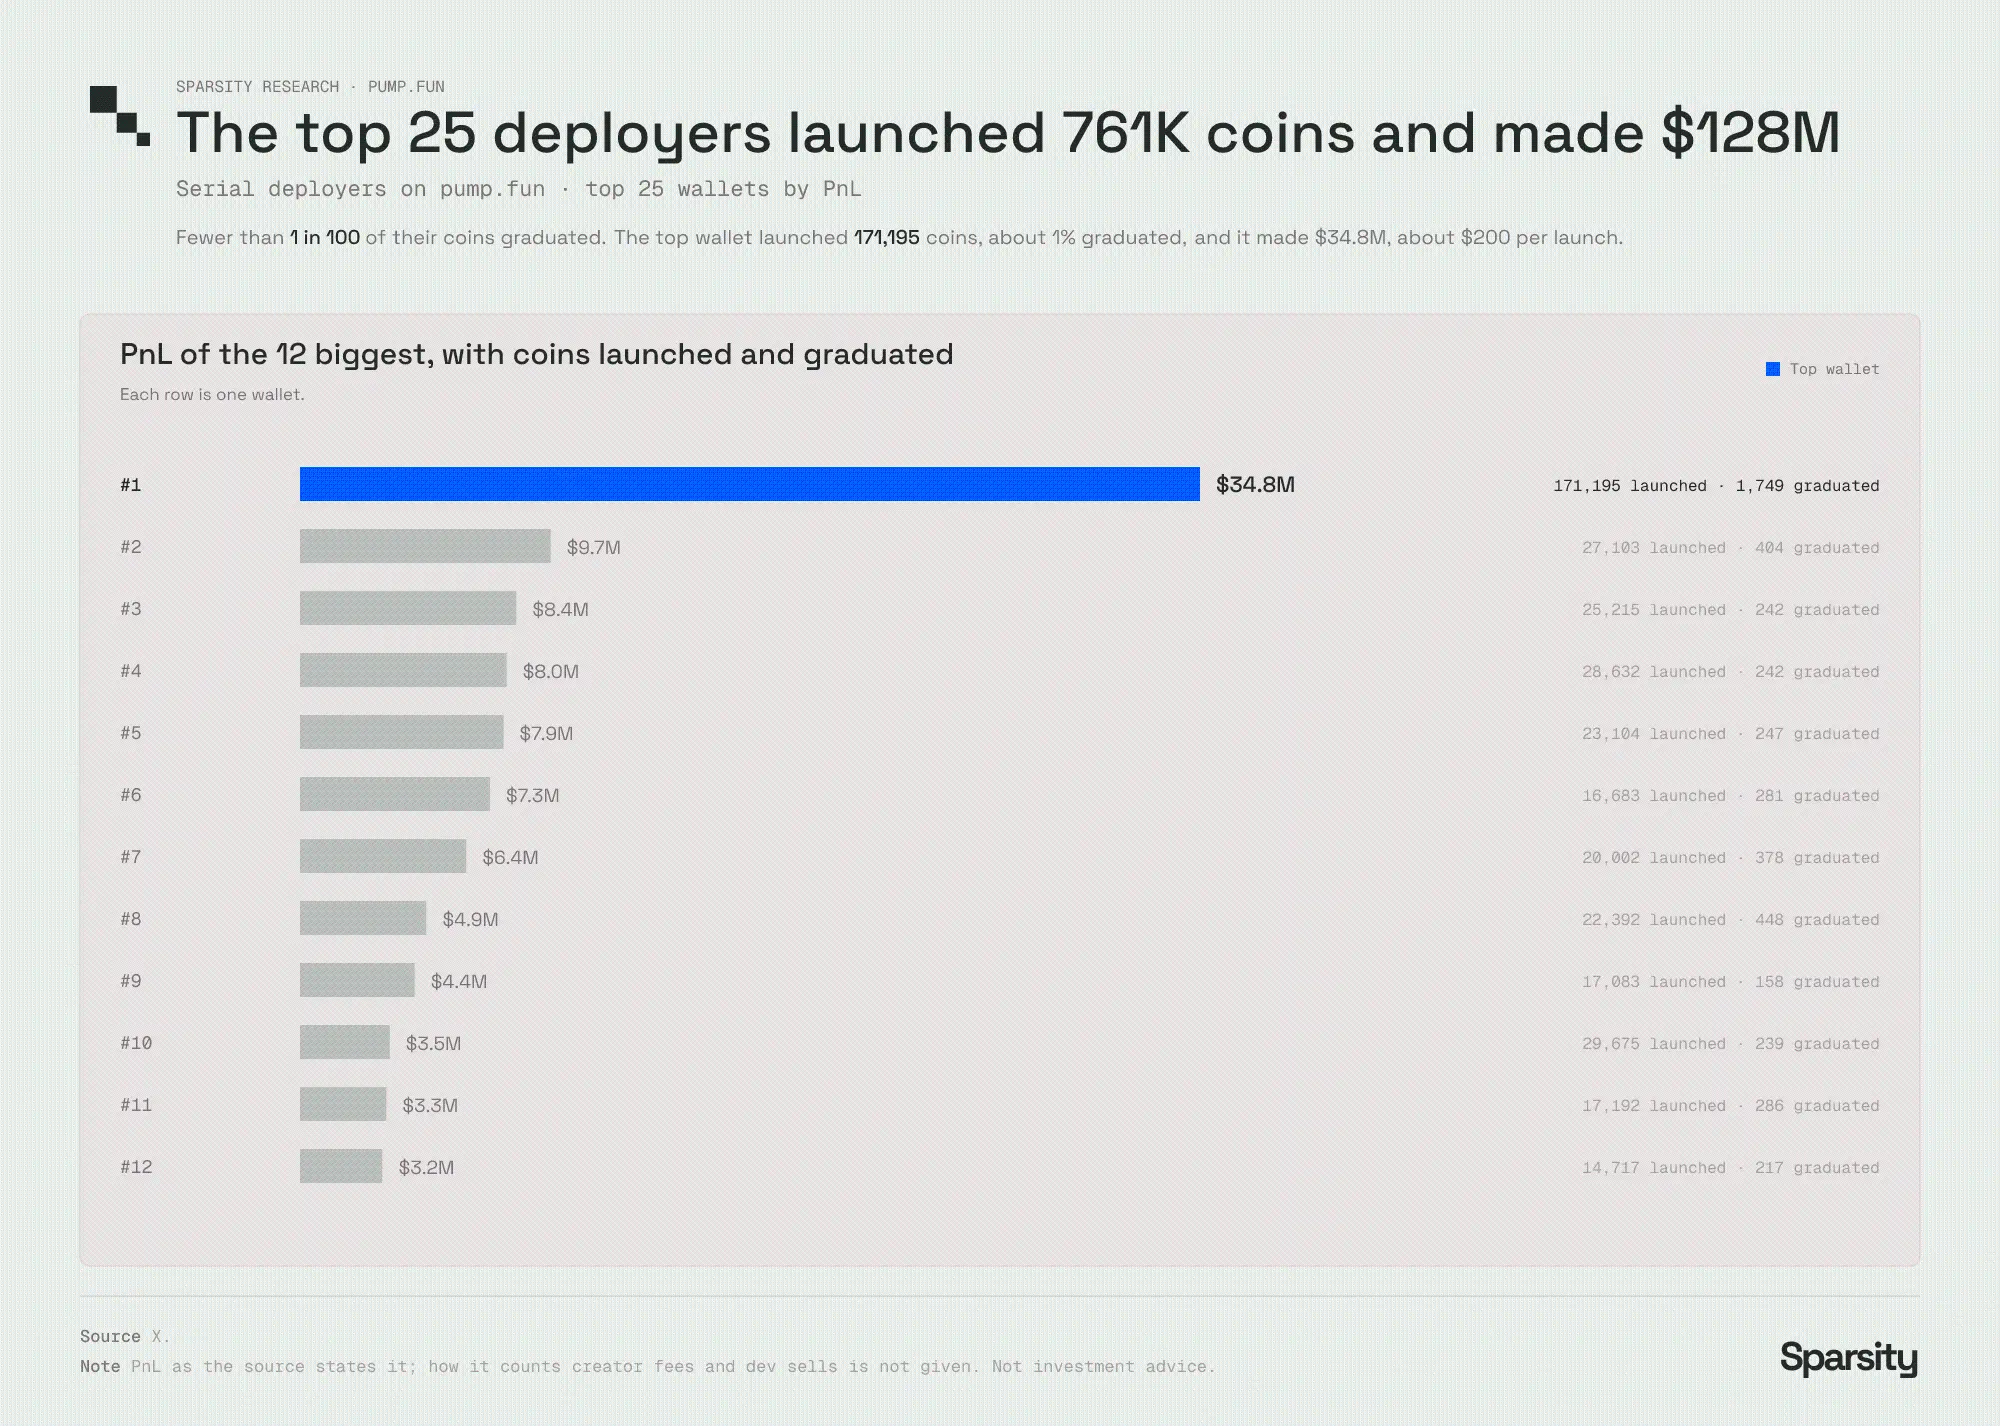
Топ-25 адресов-эмитентов на Pump.fun в сумме выпустили 761 000 токенов и заработали $128 млн при доле успешных выпусков менее одного процента.
Среди них кошелёк, занявший первое место, выпустил 171 195 токенов со средней прибылью около $200 на токен.
Разумеется, эти мастерские массового выпуска иногда могут порождать популярные токены: два кошелька выпустили токены, достигшие пиковой капитализации $122 млн и $327 млн соответственно. Однако для эмитентов появление блокбастера — лишь случайный результат; их основной источник дохода остаётся сам ранний торговый трафик.
KOL, публикующие коллы: предпочтение мелкокапитализированным токенам, стимулы от торгового объёма
Механизм стимулирования коллов открыл новый канал монетизации для промо-маркетинга, превратив колл-активность в источник прибыли. С августа платформа распределила $29,6 млн вознаграждений за коллы среди 51 115 кошельков, причём распределение призов крайне неравномерно: десять кошельков делят 16% общего призового фонда, тогда как медианный приз обычного получателя составляет лишь $13. Десять лучших кошельков-победителей в среднем заработали около $485 000.
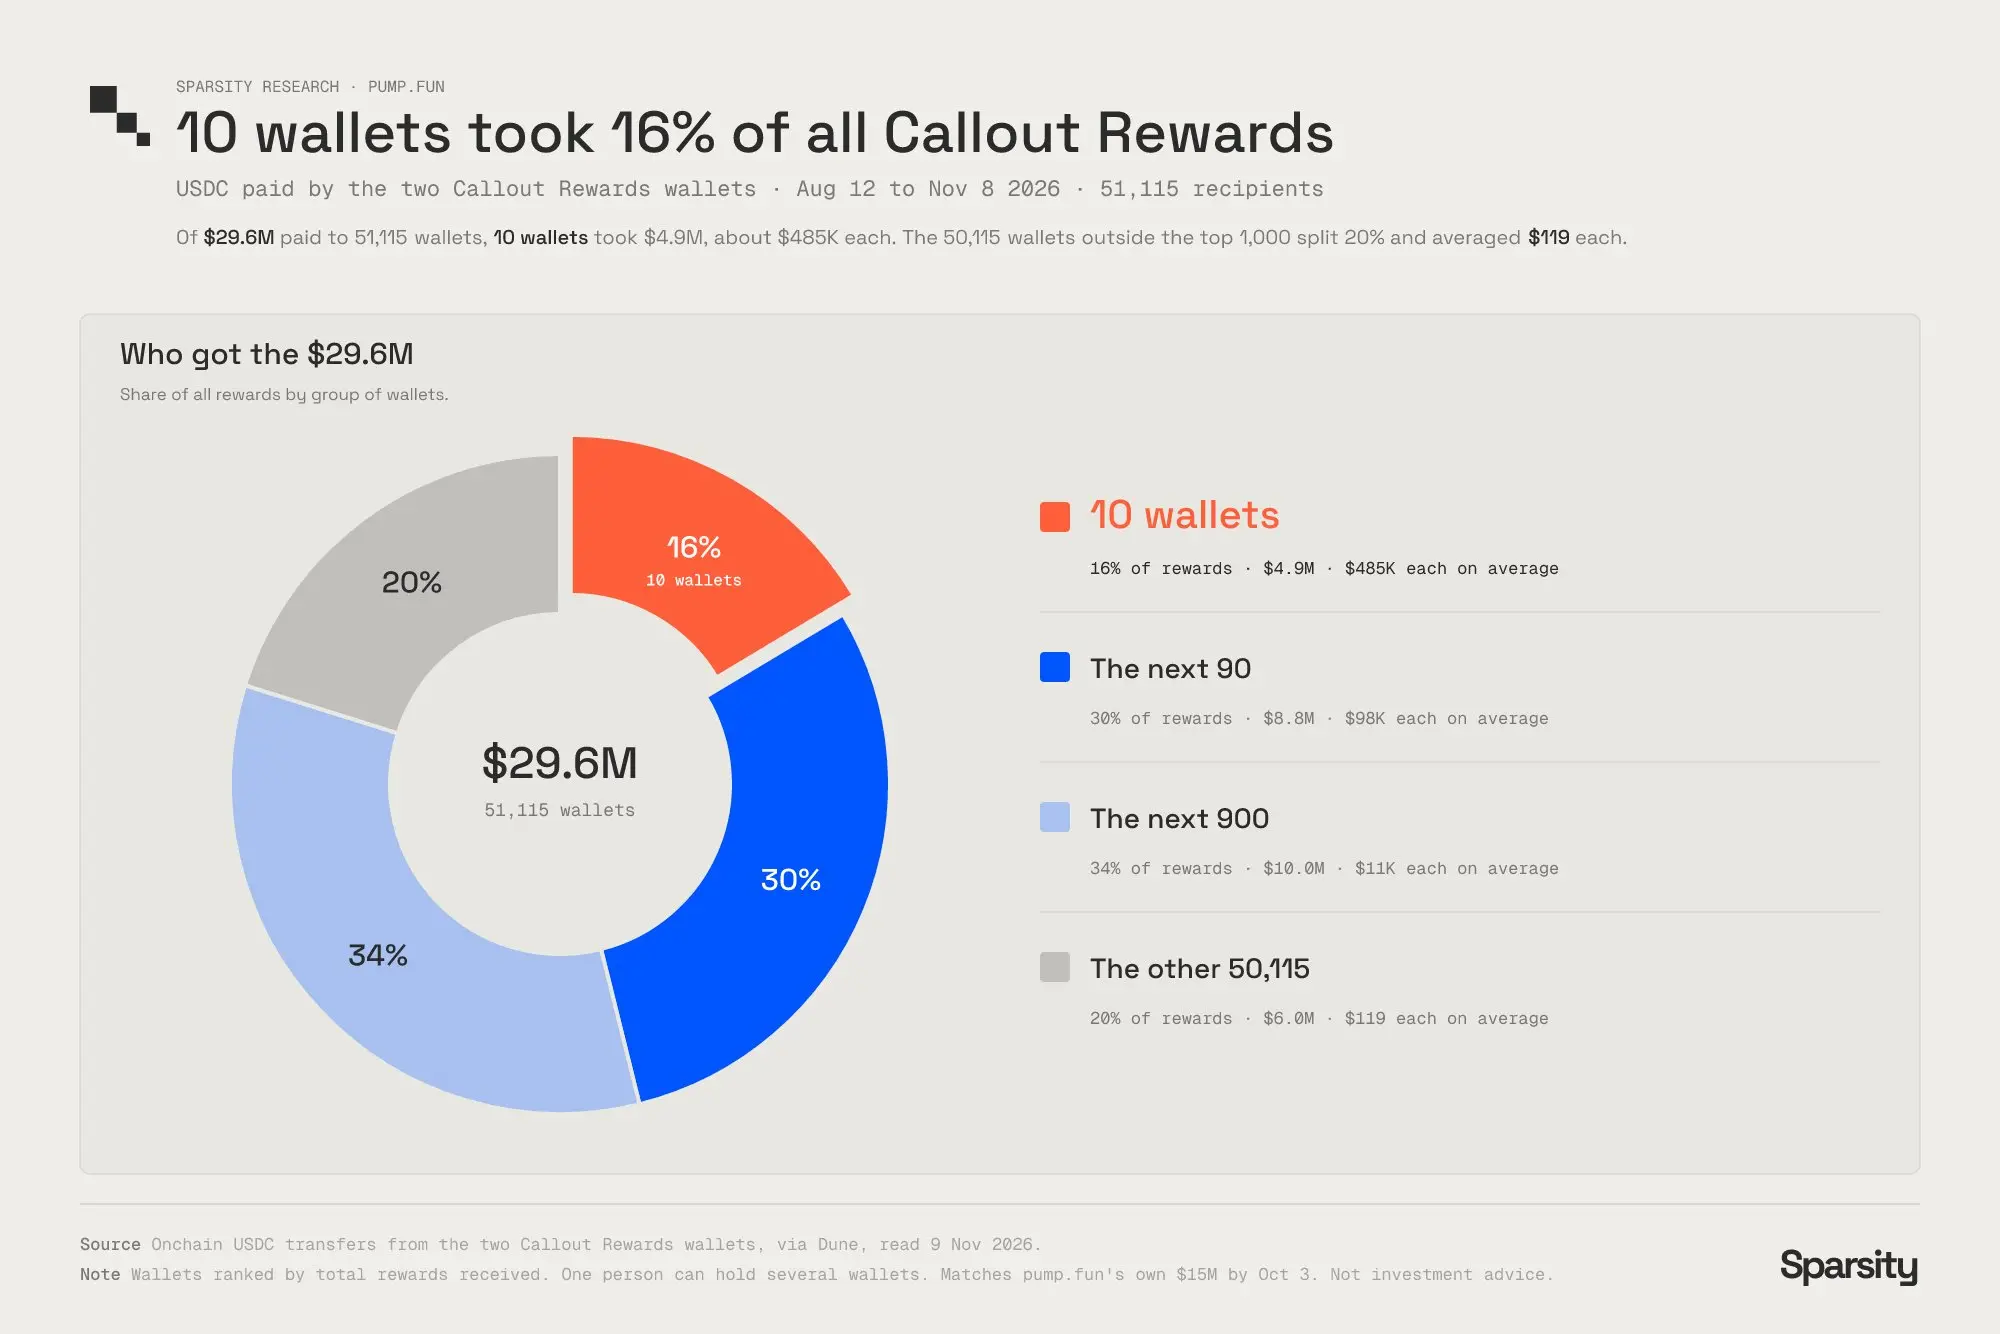
С 12 августа по 8 ноября 2026 года распределение вознаграждений за коллы Pump.fun было сильно сконцентрировано: лишь 10 кошельков разделили 16% от общей суммы $29,6 млн.
Сумма вознаграждения рассчитывается на основе торгового объёма, сгенерированного коллами, а мелкокапитализированные токены из-за низкой ликвидности легче всего поддаются манипуляциям для разгона цены. В августе среди пятидесяти крупнейших получателей дохода от коллов сорок продвигали токены со средней капитализацией менее $100 000; двенадцать из них продвигали токены со средней капитализацией даже ниже $10 000.
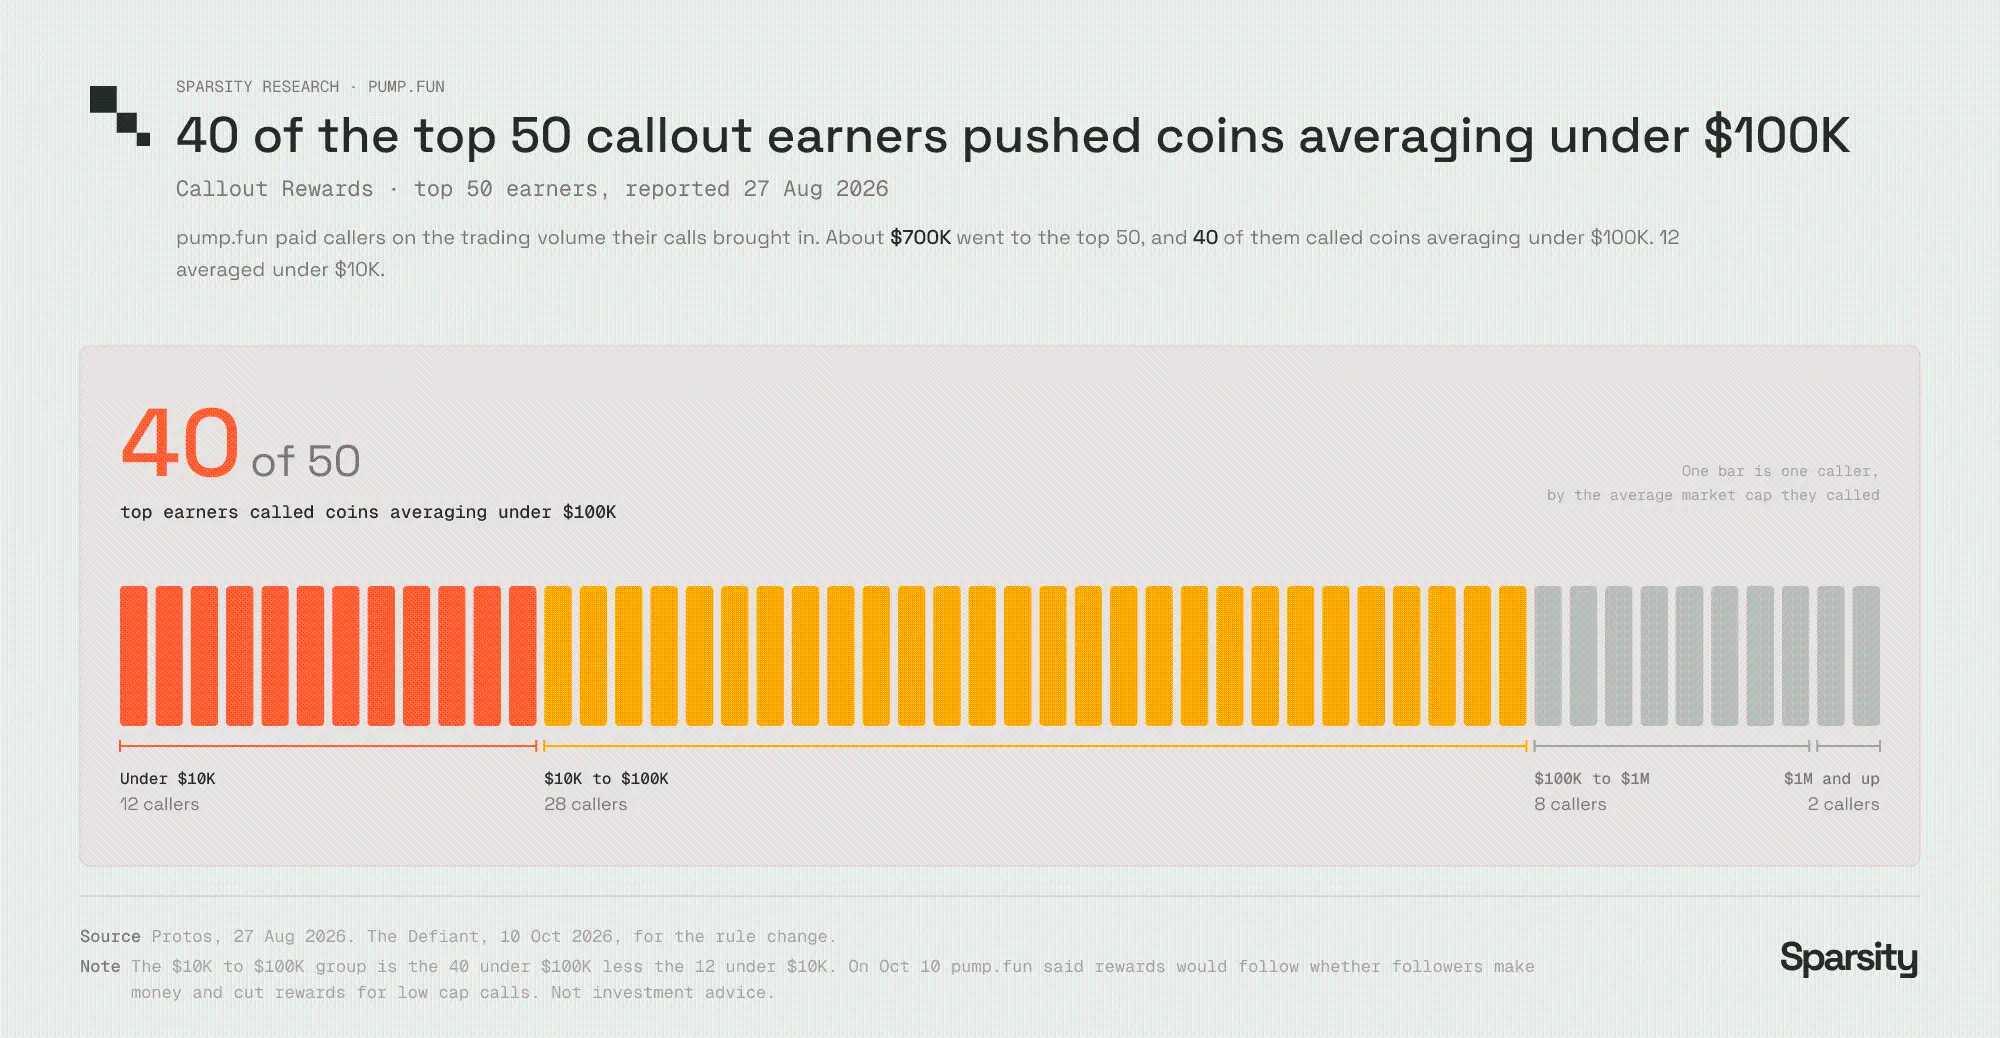
Среди топ-50 получателей дохода от коллов на Pump.fun 40 продвигали токены со средней капитализацией менее $100 000.
Pump.fun услышала критику со стороны рынка. 10 октября платформа объявила, что в будущем стимулы будут привязаны к прибылям и убыткам подписчиков, а также будет снижен вес вознаграждений за коллы по мелкокапитализированным токенам. Однако за три недели после корректировки правил доля вознаграждений, направленных на токены с медианной капитализацией ниже $100 000, среди двадцати крупнейших получателей колл-дохода выросла с 68% до 94%, а общая сумма еженедельно распределяемых вознаграждений фактически увеличилась на 53%.
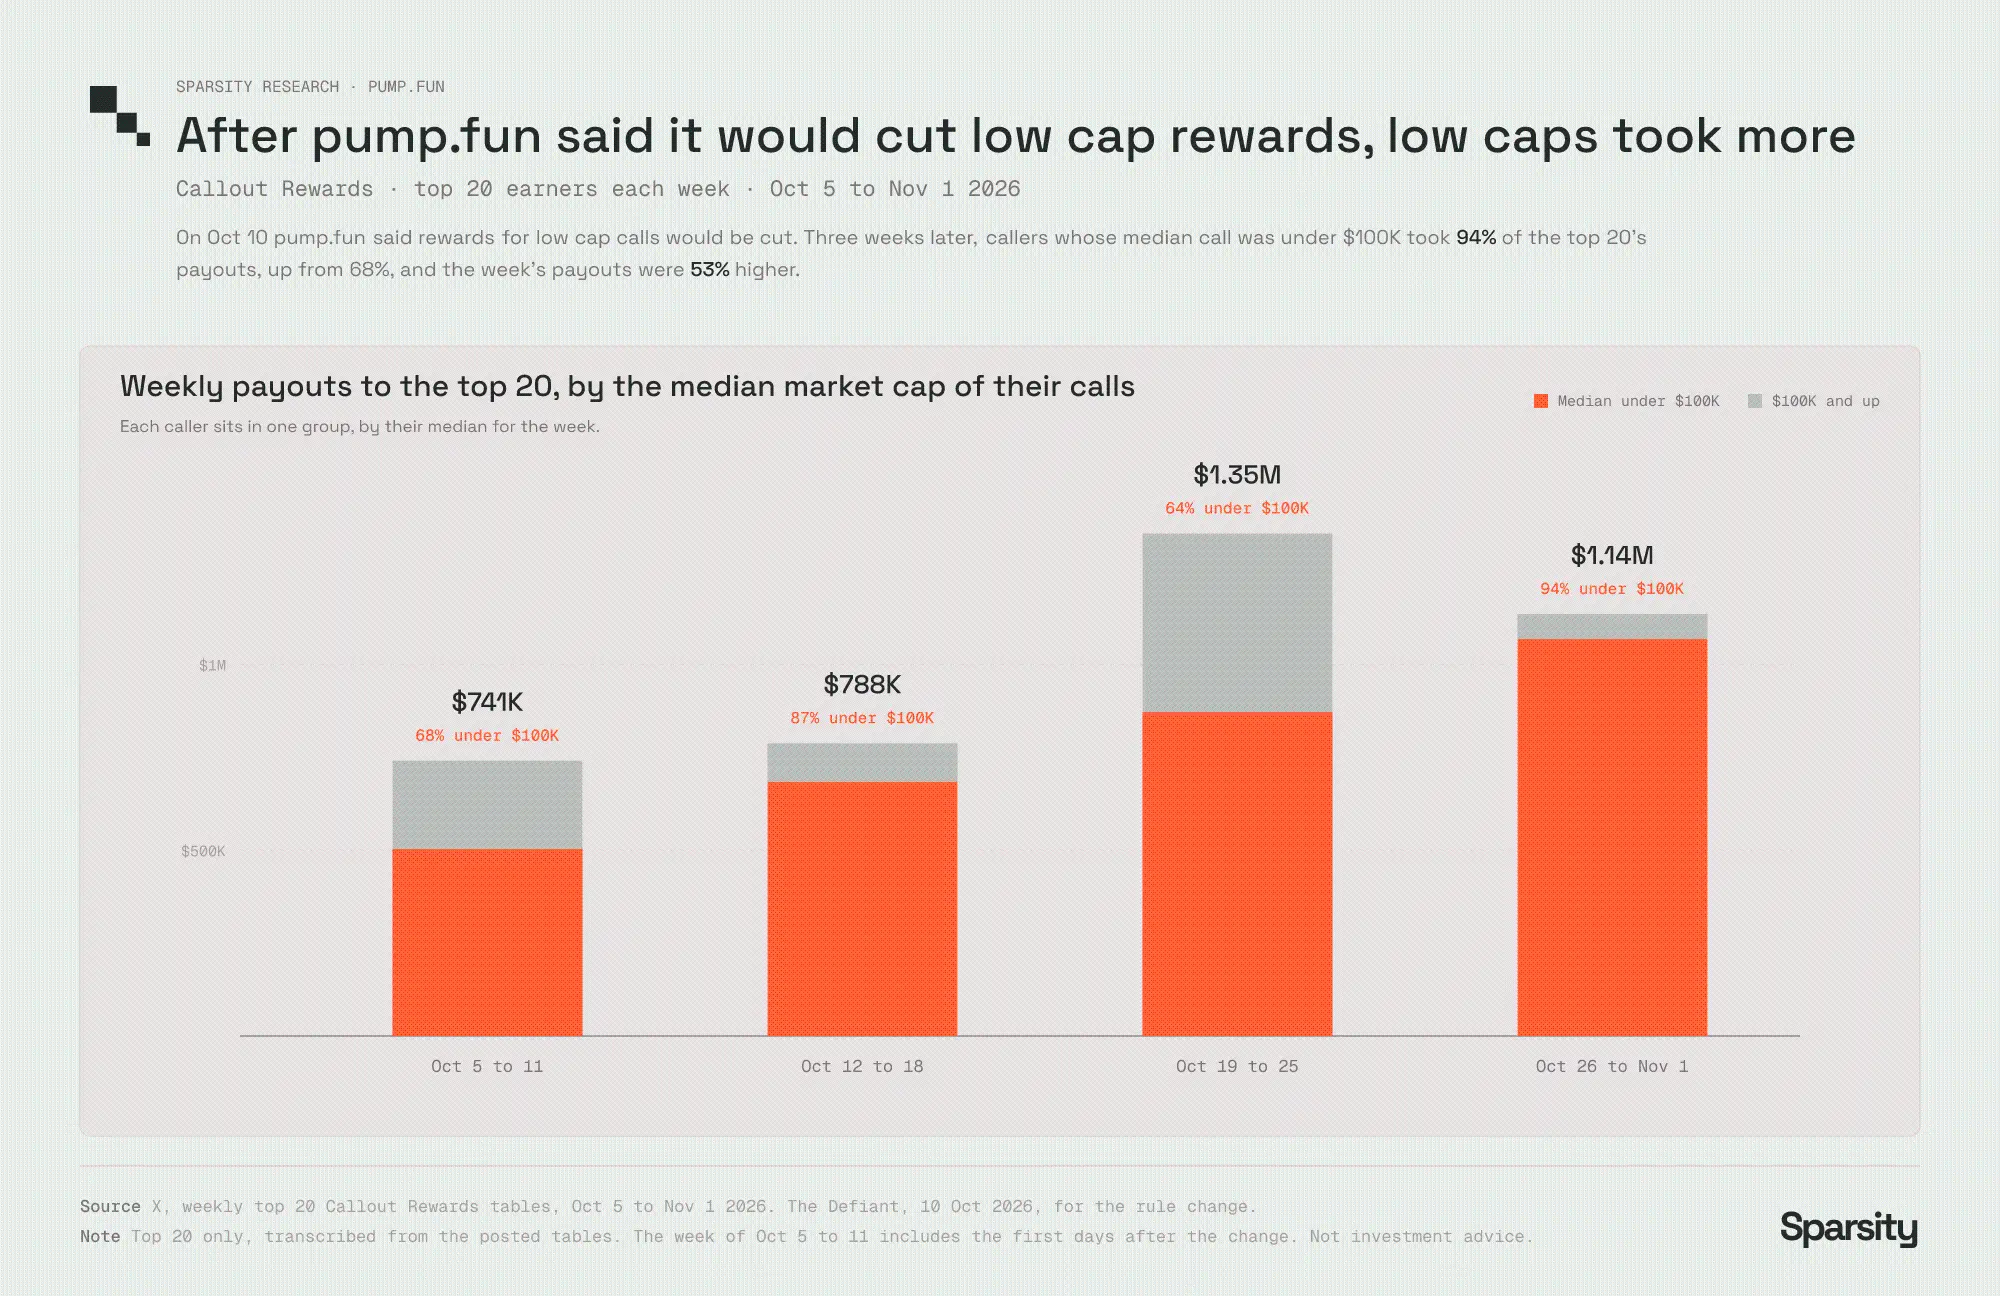
После того как Pump.fun объявила о сокращении вознаграждений за коллы по токенам с низкой капитализацией, доля вознаграждений за коллы по низкокапитализированным токенам фактически выросла до 94%.
По мере расширения масштаба вознаграждений соответствующая доля вознаграждений за коллы по мелкокапитализированным токенам также увеличилась.
В конечном счёте убытки несут трейдеры, следующие за коллами. Исследовательская группа отследила четырнадцать авторов коллов: из них десять продвигали токены с медианной капитализацией ниже $100 000, и их подписчики в совокупности потеряли $926 000 на следующий день после коллов. Цены токенов, по которым были сделаны коллы, через минуту после объявления выросли в среднем на 6%, но через час упали на 48%, а через день — на 74%. Независимо от того, растут или падают цены токенов, авторы коллов всё равно получают вознаграждения.
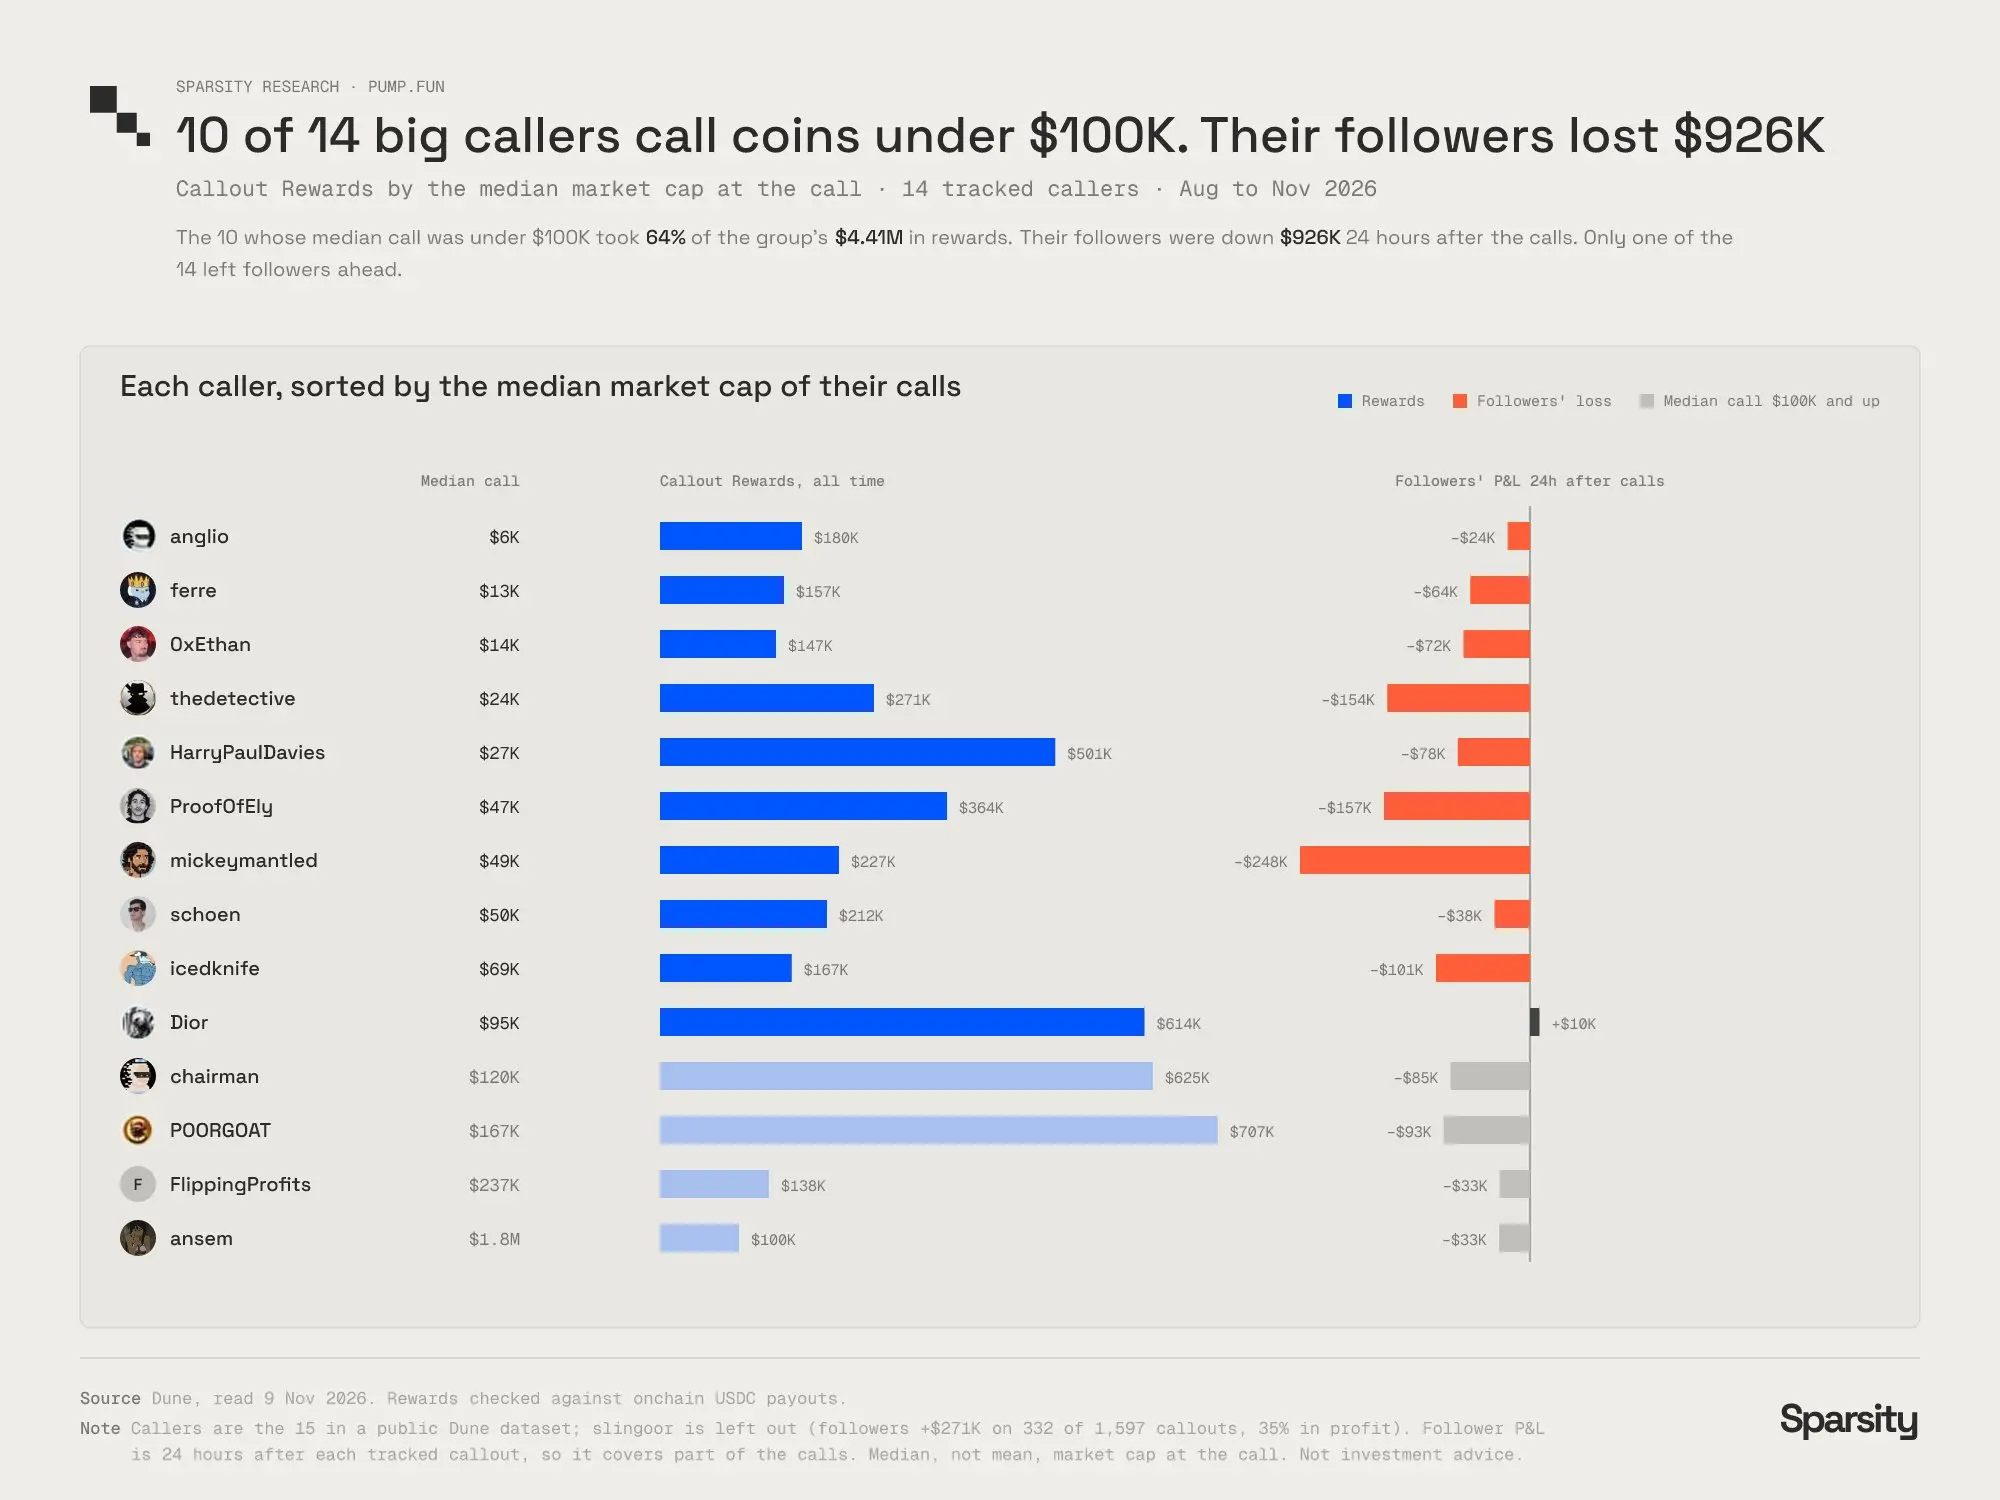
Среди четырнадцати топовых авторов коллов десять в основном продвигали токены с капитализацией ниже $100 000, в результате чего их подписчики в совокупности потеряли $926 000.
Среди четырнадцати лишь одному автору коллов удалось принести своим подписчикам небольшую прибыль в $10 000. Все токены, по которым были сделаны коллы, на следующий день после колла показали падение цены.
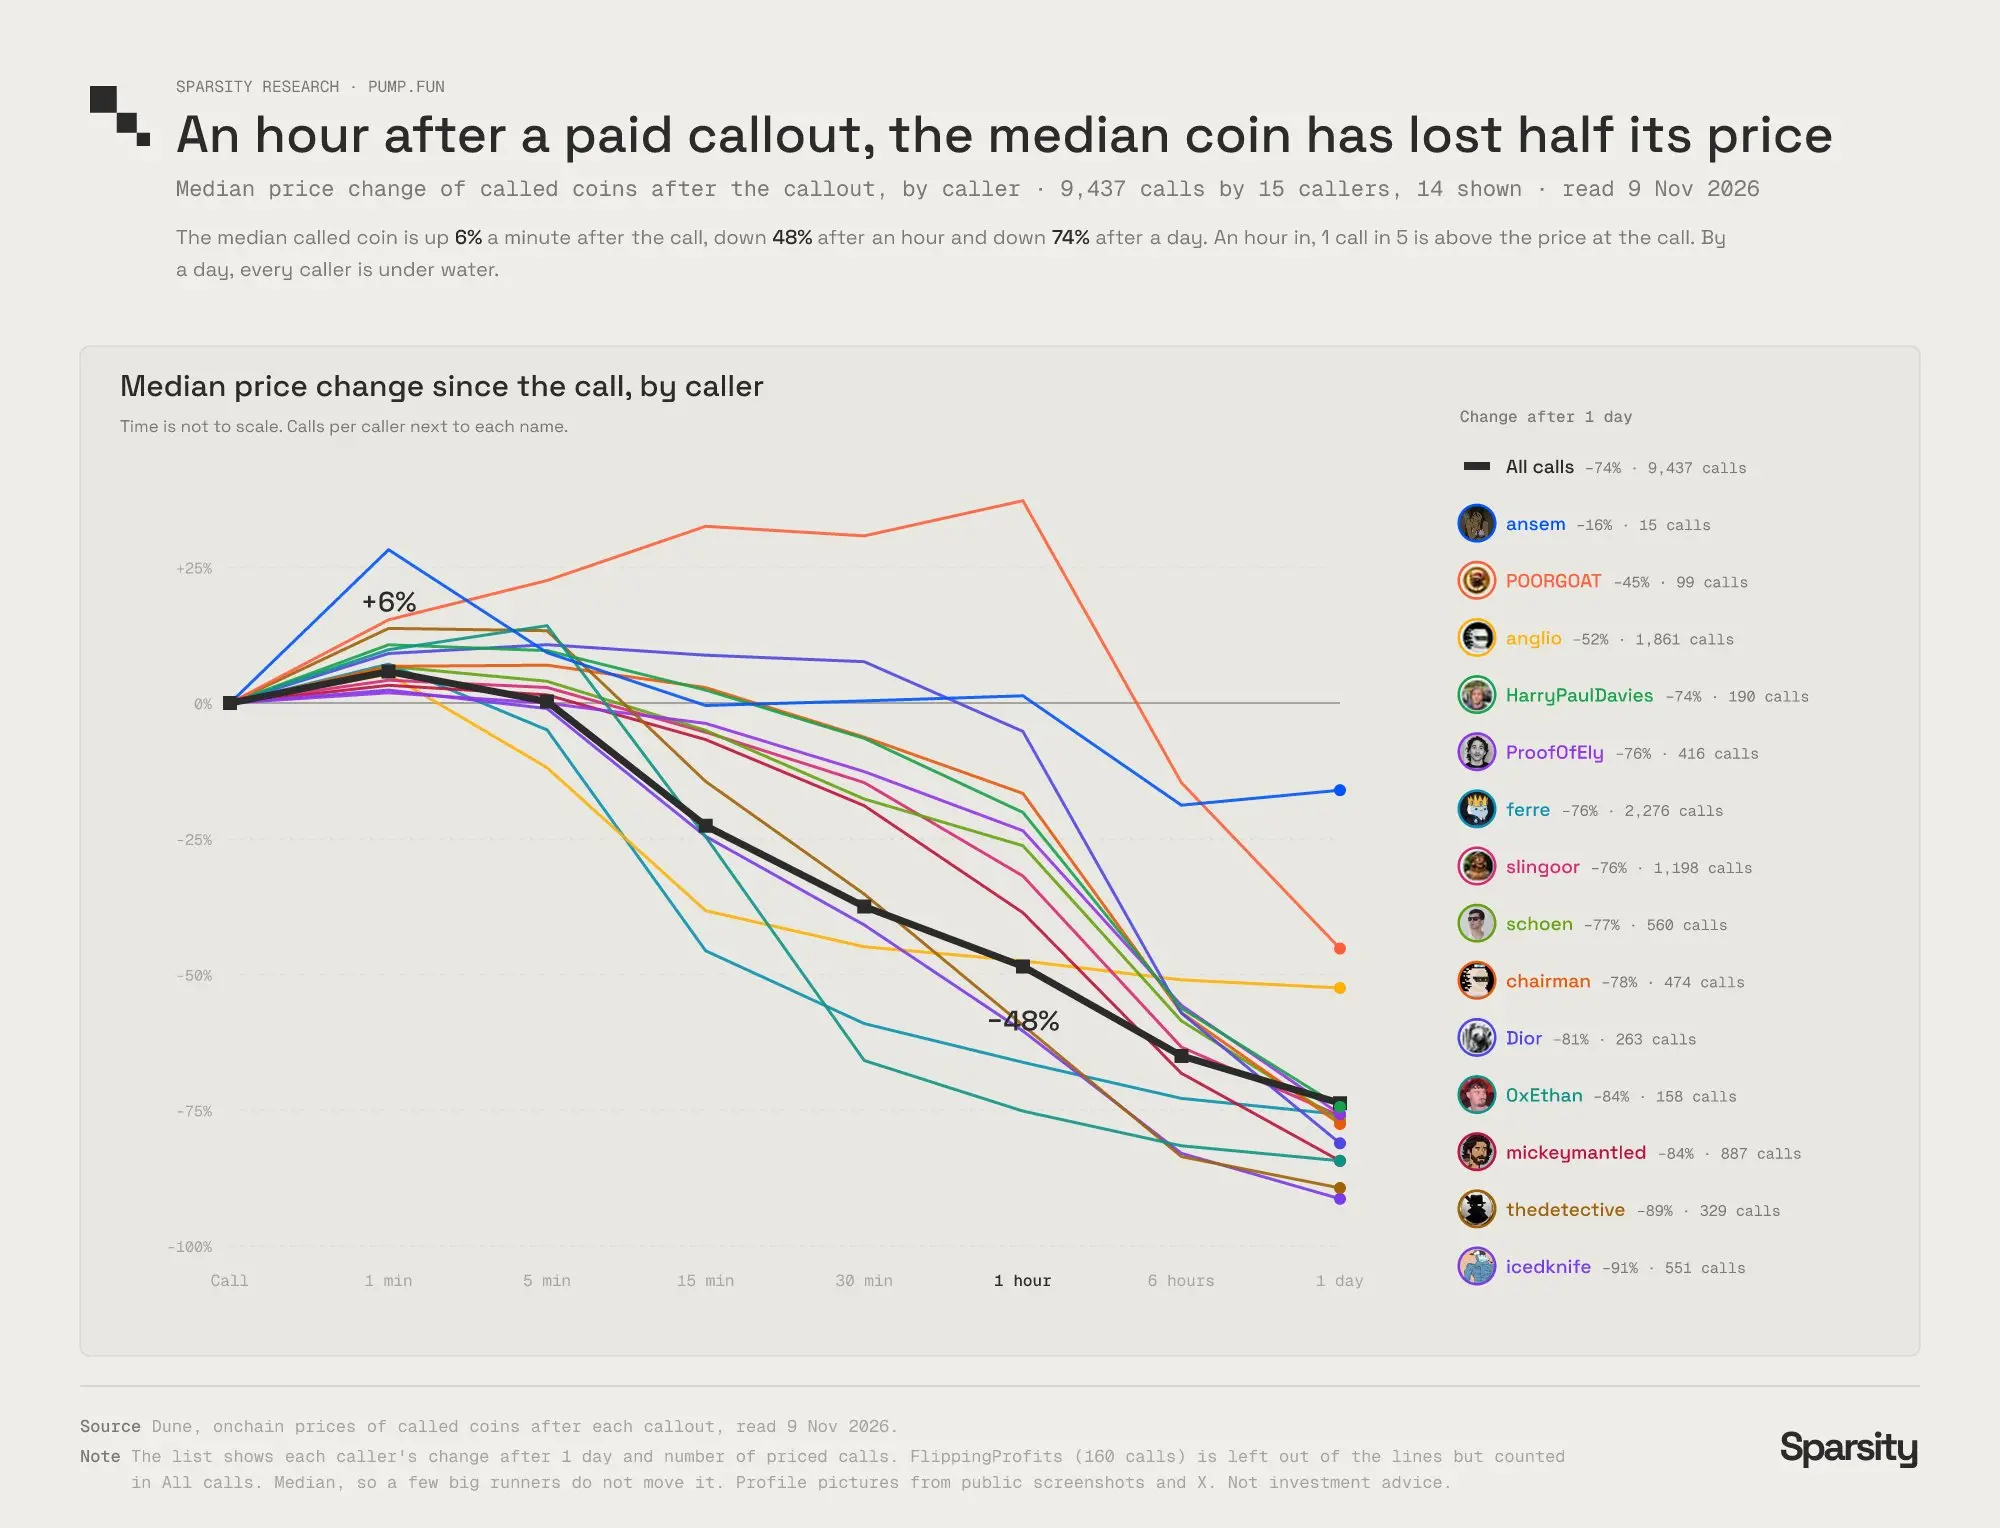
Через час после платного колла медианная цена токенов упала на 48%, а через день падение достигло 74%.
Причина, по которой публика недоумевает, почему KOL постоянно рекомендуют монеты, приносящие подписчикам убытки, во многом кроется в этом: сама система стимулов платформы поощряет такое поведение через платные промо.
PvP-режим: цель — повысить частоту торговли отдельных пользователей
Базовая логика режима боя игроков состоит в том, что рынку не хватает новых средств, и опытные трейдеры извлекают прибыль из новичков. Изначальный замысел этого режима — ускорить совершение сделок и повысить частоту торговли отдельных пользователей, поскольку каждая сделка генерирует комиссию. Сама Pump.fun уже закрыла один из своих режимов, Tokenized Agent, 30 июня, заявив, что слишком большое число каналов запуска токенов создало «злонамеренную экологию боя игроков».
Неограниченное расширение предложения, непрерывное сжатие спроса
Если этот механизм стимулирования будет действовать в долгосрочной перспективе, рынок расколется на два полюса. Сторона спроса: участие в спекуляциях мем-коинами, где большинство в долгосрочной перспективе теряет деньги, и лишь очень небольшое число кошельков способно получить значительную прибыль. Сторона предложения: выпуск токенов, заработок почти без риска.
Стать поставщиком почти не имеет порога: токены можно выпустить одним кликом. Методы арбитража уже отлажены: быстро оседлать популярность горячих токенов, создать ложные торговые объёмы для иллюзии активности, массово скупать старые кошельки для выпуска токенов — и эта игровая механика каждый месяц итеративно совершенствуется.
В результате всё больше участников, изначально предпочитавших держать монеты, превращаются в эмитентов токенов. Выпускать токены прибыльно, а удержание позиций, как правило, приносит убытки; каждый новый участник, увидевший это, становится новым эмитентом, деля и без того сокращающийся пул средств покупателей. Это и есть первопричина краха консенсуса держателей: дело не в том, что трейдеры субъективно не хотят удерживать позиции, а в том, что правила платформы делают долгосрочное удержание токенов заведомо невыгодным выбором.
Эта тенденция наглядно отражается в качественных показателях новых монет: общее количество токенов, выпущенных Pump.fun, сейчас примерно сопоставимо с рыночным пиком конца 2024 года. В четвёртом квартале 2024 года было 3,16 млн выпусков токенов, в результате чего появилось 207 монет с рыночной стоимостью выше $10 млн; тогда как в третьем квартале 2026 года было 3,05 млн выпусков, а таких монет появилось лишь 24.
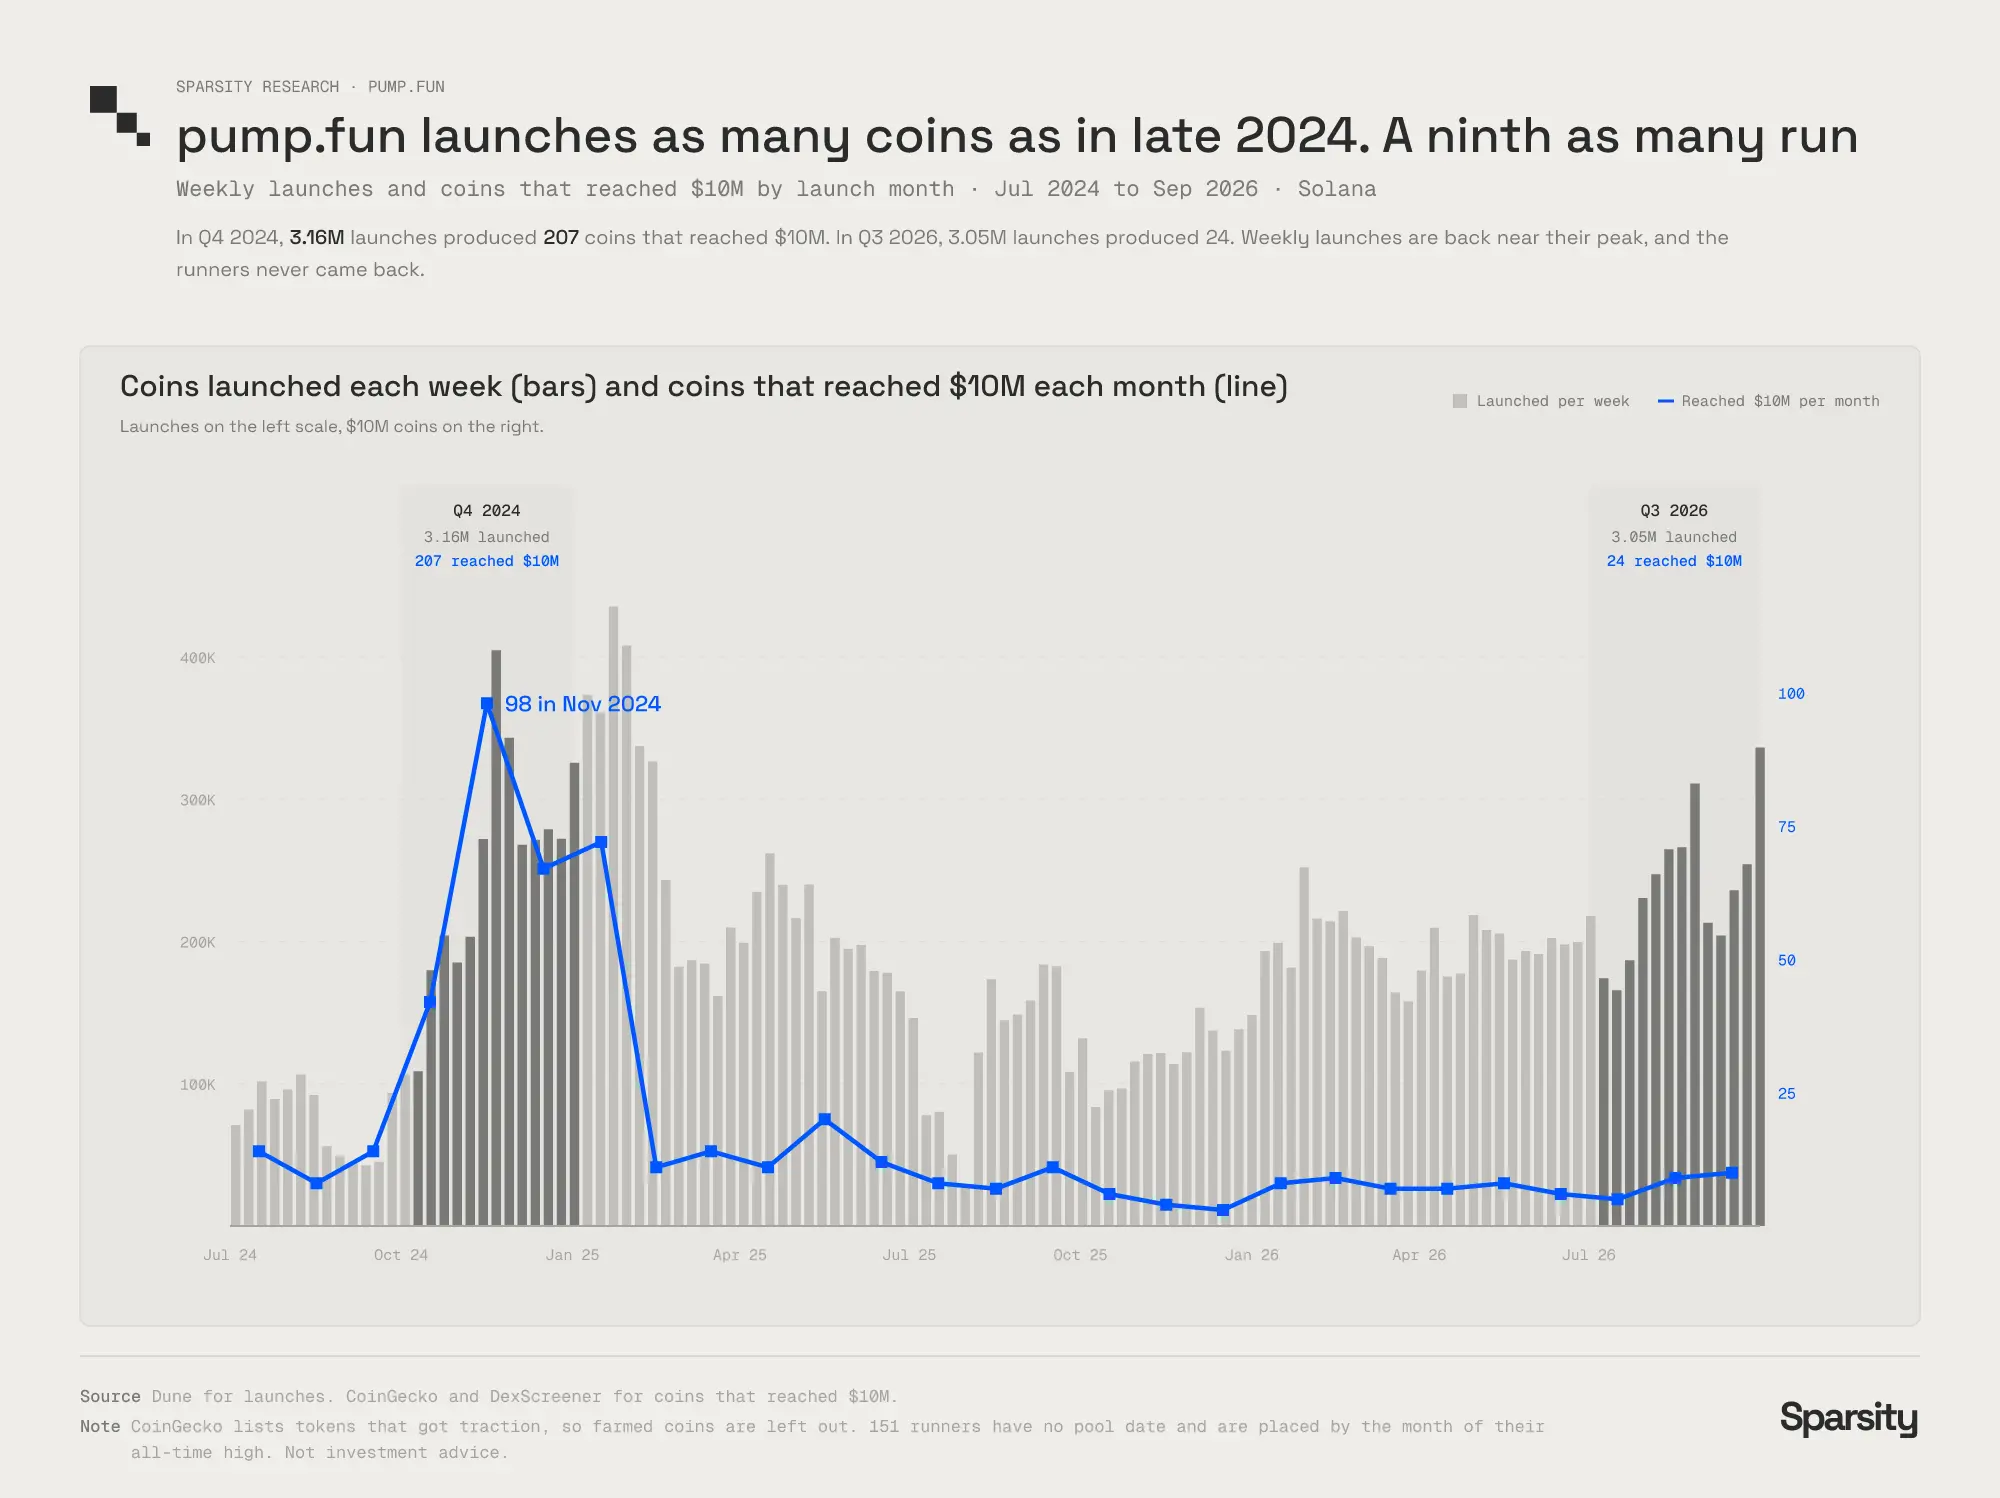
Через час после платного промо токена медианная цена падает на 48%, а через день падение достигает 74%.
Число новых токенов, выпускаемых еженедельно, вернулось к отметке выше 300 000. Вероятность рождения блокбастера на каждые 100 000 выпусков упала с 6,5 до 0,8.
Некоторые точки зрения утверждают, что торговый объём внутри кривой связывания с июня непрерывно растёт, и это правда. Однако совокупный масштаб торгового объёма кривой связывания и PumpSwap сократился с $25–30 млрд в месяц в первом квартале 2026 года до $13,8 млрд в октябре. Платформа зарабатывает на объёме транзакций; тогда как трейдеры, покупающие токены, извлекают прибыль из того, что токены становятся блокбастерами, — а сейчас масштаб производства блокбастеров составляет лишь одну девятую от прежнего.
Данные о выживаемости токенов также подтверждают этот вывод: среди 24,4 млн накопленных Pump.fun записей о выпуске на дату статистики лишь 312 токенов сохраняют рыночную стоимость выше $100 000, то есть выживает примерно один из каждых 78 000 токенов, а уровень выживаемости составляет лишь 0,0013%.
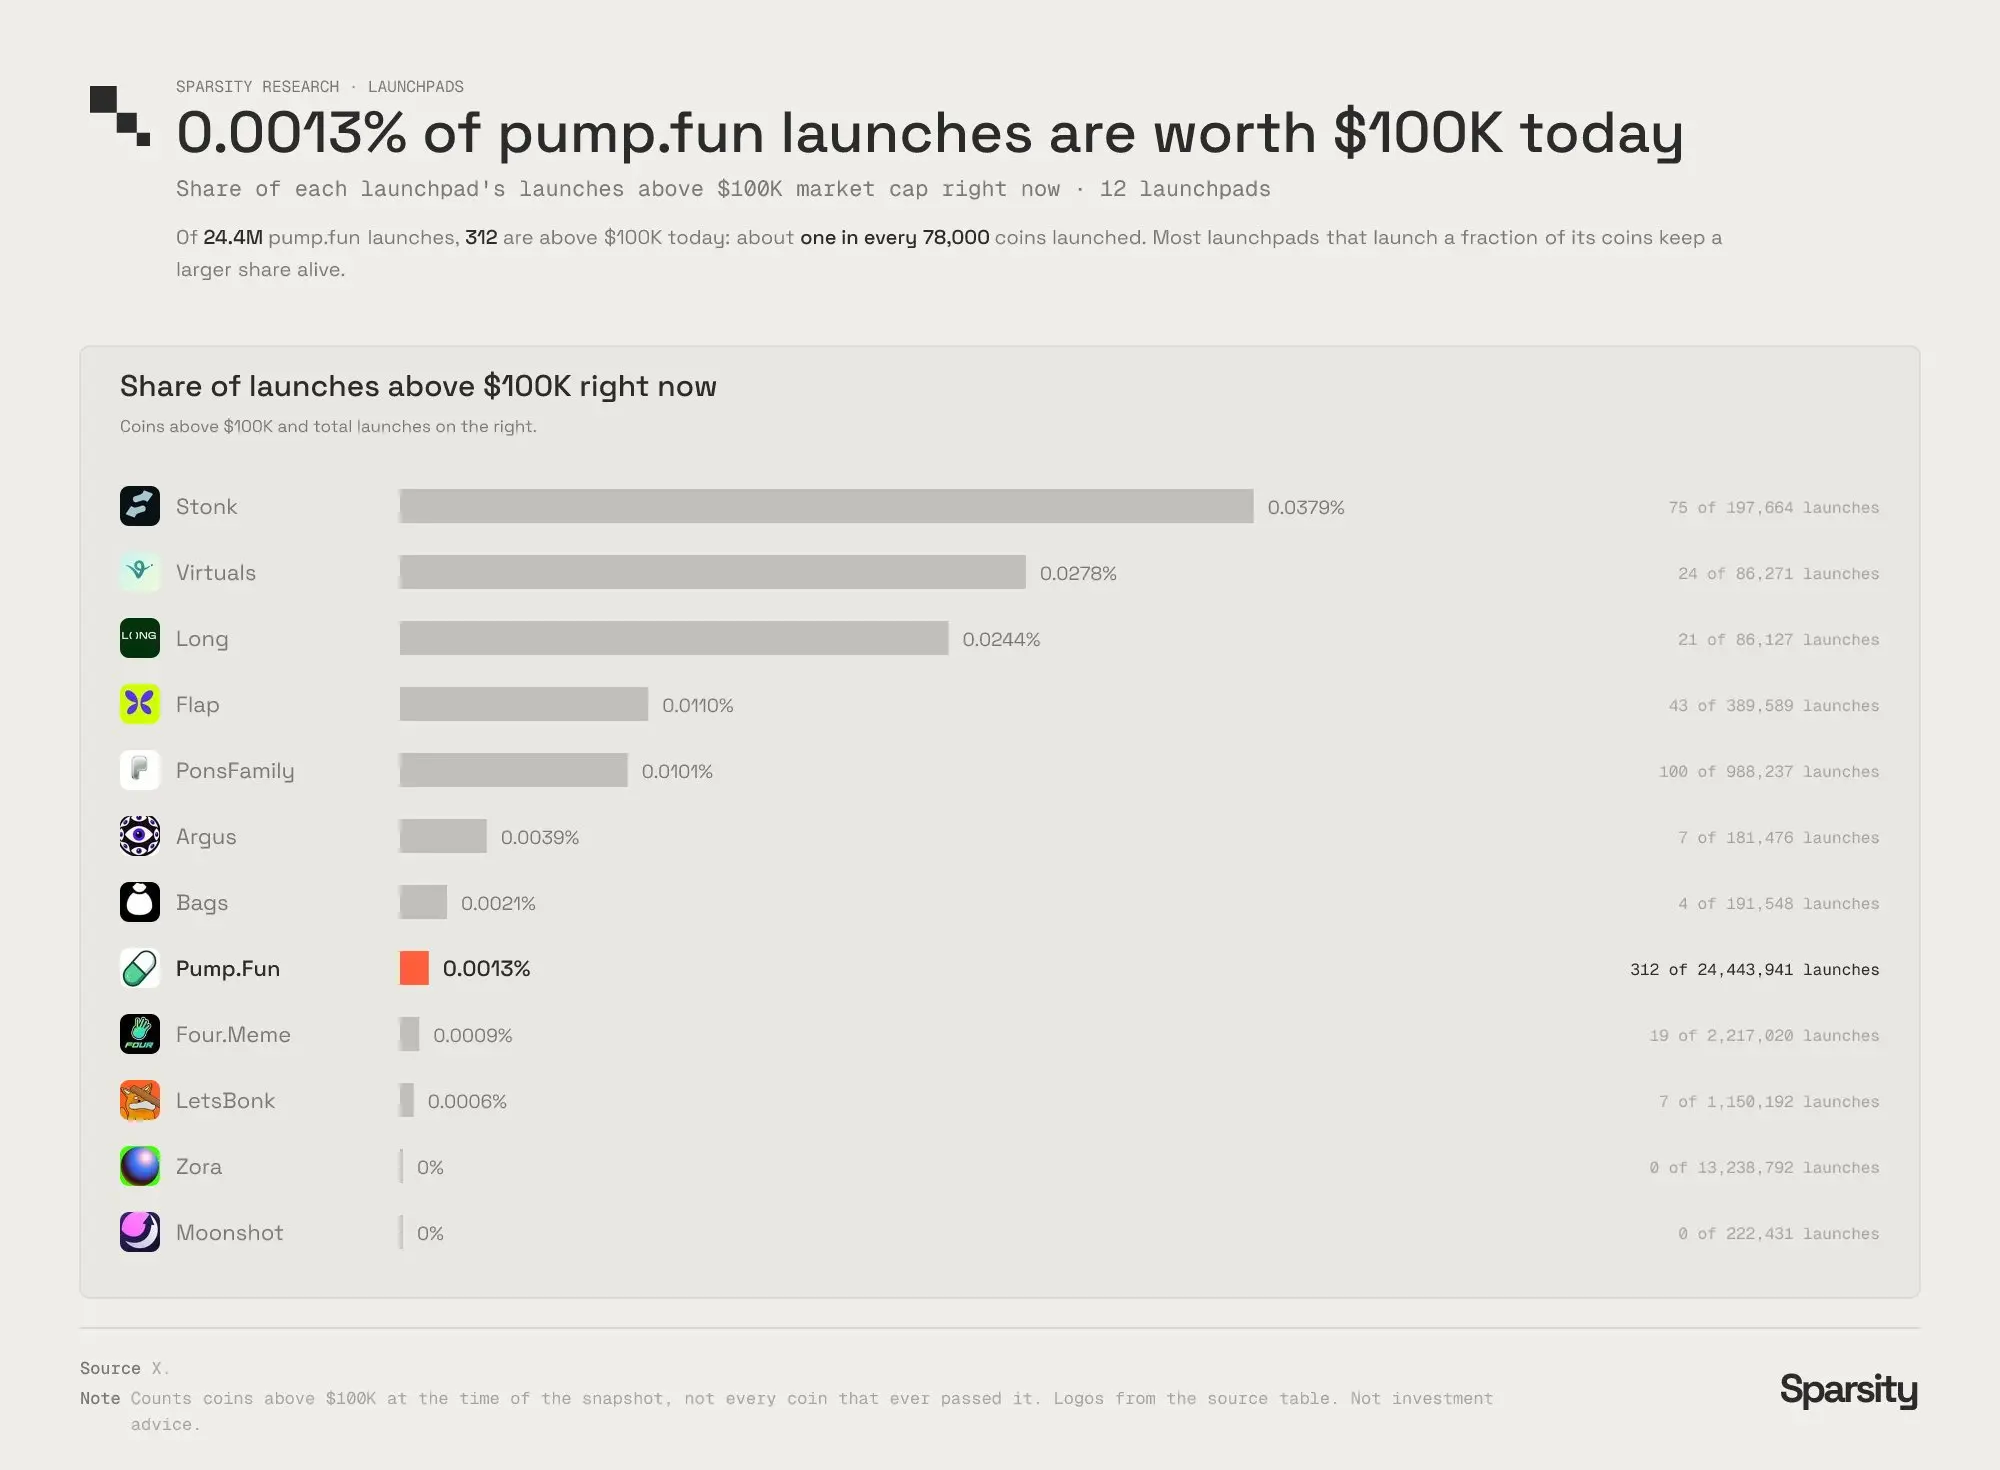
Среди токенов, выпущенных Pump.fun, лишь 0,0013% в настоящее время имеют рыночную стоимость выше $100 000, то есть примерно один из каждых 78 000.
Уровень выживаемости токенов Pump.fun ниже, чем у большинства аналогичных платформ с гораздо меньшими масштабами выпуска.
Это первый рынок, который мы наблюдаем, где предложение стремительно расширяется, а спрос непрерывно снижается. Без постоянно подпитывающей эту систему стимулирующей механики платформы она никогда не развилась бы до нынешних масштабов.
Участники рынка тоже раскручивают цикл
Эту систему строит Pump.fun, но торговый объём, поддерживающий её работу, исходит от самих трейдеров. Все перечисленные арбитражные схемы могут приносить прибыль только при наличии контрагентов, завершающих сделки, и в большинстве случаев этим контрагентом являемся мы.
Осуждая хаос, мы одновременно собственными действиями подпитываем его трафиком: критикуем упакованных трейдеров, но тут же следуем за их следующими запусками; одни зарабатывают на арбитраже горячих токенов, а сообщество восхваляет их ловкие операции; некоторые KOL ежедневно публикуют промо на двадцать токенов, а их аудитория заботится лишь о том, чтобы узнать новость первой, а не о том, смогут ли их подписчики заработать. Среди четырнадцати отслеженных промоутеров лишь один позволил подписчикам получить прибыль, тогда как остальные подписчики в совокупности потеряли $926 000 за один день.
Мы несём за это двойные издержки: во-первых, создаваемый нами торговый объём позволяет Pump.fun и создателям извлекать комиссии; во-вторых, наше внимание, поскольку каждый последующий раунд хайпа и каждая промо-жатва по сути являются борьбой за это внимание.
Долгосрочное удержание больше не является жизнеспособной стратегией
Год назад мейнстримной мыслью было рано находить потенциальные монеты и удерживать их в долгую, пережидая волатильность. Однако сейчас медианная цена промо-монет падает на 74% уже через день. Выживают те трейдеры, которые продают первыми и выходят. Для отдельного человека ранняя продажа — рациональный выбор, но когда так действуют все, это уничтожает возможность долгосрочного рыночного цикла монеты. Если никто не готов удерживать токены дольше первого часа после запуска, монета никогда не дорастёт до рыночной стоимости в десять миллионов долларов, а именно это окно первого часа приносит три четверти выручки Pump.fun.
Изменения, которые могут сделать трейдеры
Нам не нужно ждать разрешения Pump.fun, чтобы внести коррективы. Держите токены, в которые вы действительно верите, а не торгуйте ими часто при малейших колебаниях рынка; метрикой оценки KOL должно быть то, могут ли их подписчики получать прибыль, а не то, как часто они публикуют посты; прекратите распространять мнение, что фронтраннинг и пакетные запуски — это умные торговые стратегии; перенаправьте торговый объём на платформы выпуска другого типа — те, которые стимулируют долгосрочное выживание токенов, а не поощряют высокочастотную торговлю.
Любое из перечисленных действий само по себе не может напрямую исправить базовые стимулы, но каждая сделка, которая больше не поступает в эту жатвенную систему, уменьшит комиссионный доход платформы.
Направление для перестройки механизма стимулирования
Мы не инженеры по смарт-контрактам; ниже приведены лишь идеи реформ, а не готовые к внедрению инженерные решения. Суть всех концепций — перенести точку распределения прибыли с первого часа после запуска токена на более поздние этапы:
Повысить начальную рыночную стоимость токенов в паре с более глубокой начальной ликвидностью; ликвидность растёт вместе с накоплением торгового объёма, непрерывно расширяя пул средств;
Комиссии распределяются не только создателям, но и держателям токенов и поставщикам ликвидности; настройки комиссий создателей должны иметь механизмы разблокировки, привязанные к продолжительности существования токена;
Стимулы за промо больше не должны рассчитываться на основе торгового объёма, а должны смещаться в сторону поведения удержания: смогут ли KOL получить бонусы, зависит от того, держат ли подписчики токены и находятся ли в прибыли спустя несколько дней, а не от объёма транзакций, принесённого промо.
Такие корректировки могли бы поддержать жизнеспособность торговой экосистемы мем-коинов, и у самой Pump.fun есть финансовые условия для проб и ошибок: она держит на ончейне активы примерно на $2,84 млрд, а вся цепочка выпуска контролируется ею самой. Рынок, способный непрерывно взращивать популярные мем-коины с длинным циклом, будет приносить платформе долгосрочную прибыль, превышающую жатвенную модель, которая непрерывно расходует средства покупателей. Платформа выбирает краткосрочную жатву лишь потому, что эта модель сейчас более прибыльна, но такая модель неустойчива.
Даже если вышеописанный план будет реализован, его всё равно может оказаться недостаточно. Такие реформы повысят издержки поставщиков (эмитентов, пакетных арбитражеров), но не смогут изменить одну реальность: преимущества в инструментах, которыми обладают поставщики, всегда будет трудно догнать стороне спроса.
Концепция модели выпуска, оторванной от кривых связывания
Все предыдущие планы по-прежнему основаны на кривых связывания. Дальнейшая инновационная идея — полностью отказаться от модели выпуска через кривую связывания:
В этой новой модели все участники имеют одинаковую цену покупки. Без кривой связывания ранний вход в блоки больше не даёт премиального преимущества, и снайпинг (опережающая покупка) теряет смысл. Эмитент задаёт нижний и верхний пределы сбора средств; если нижний предел сбора не достигнут в течение фиксированного окна (24 или 48 часов), контракт автоматически возвращает всю сумму, и неудавшийся выпуск не приносит покупателям убытков. Как только сумма сбора достигает верхнего предела, контракт автоматически создаёт пул ликвидности, а сертификаты LP уничтожаются или блокируются навсегда, и разработчики не могут получить доступ к собранным средствам. Для каждого кошелька устанавливается лимит покупки, например, не более 1% от общей суммы сбора, чтобы предотвратить поглощение китами или ботами большей части монет.
Платформа взимает комиссию только при успешном сборе средств; за тысячи неудавшихся выпусков платформа не получит никакого дохода. Точка взимания платы платформой выпуска смещается с каждой сделки на каждый успешный сбор средств.
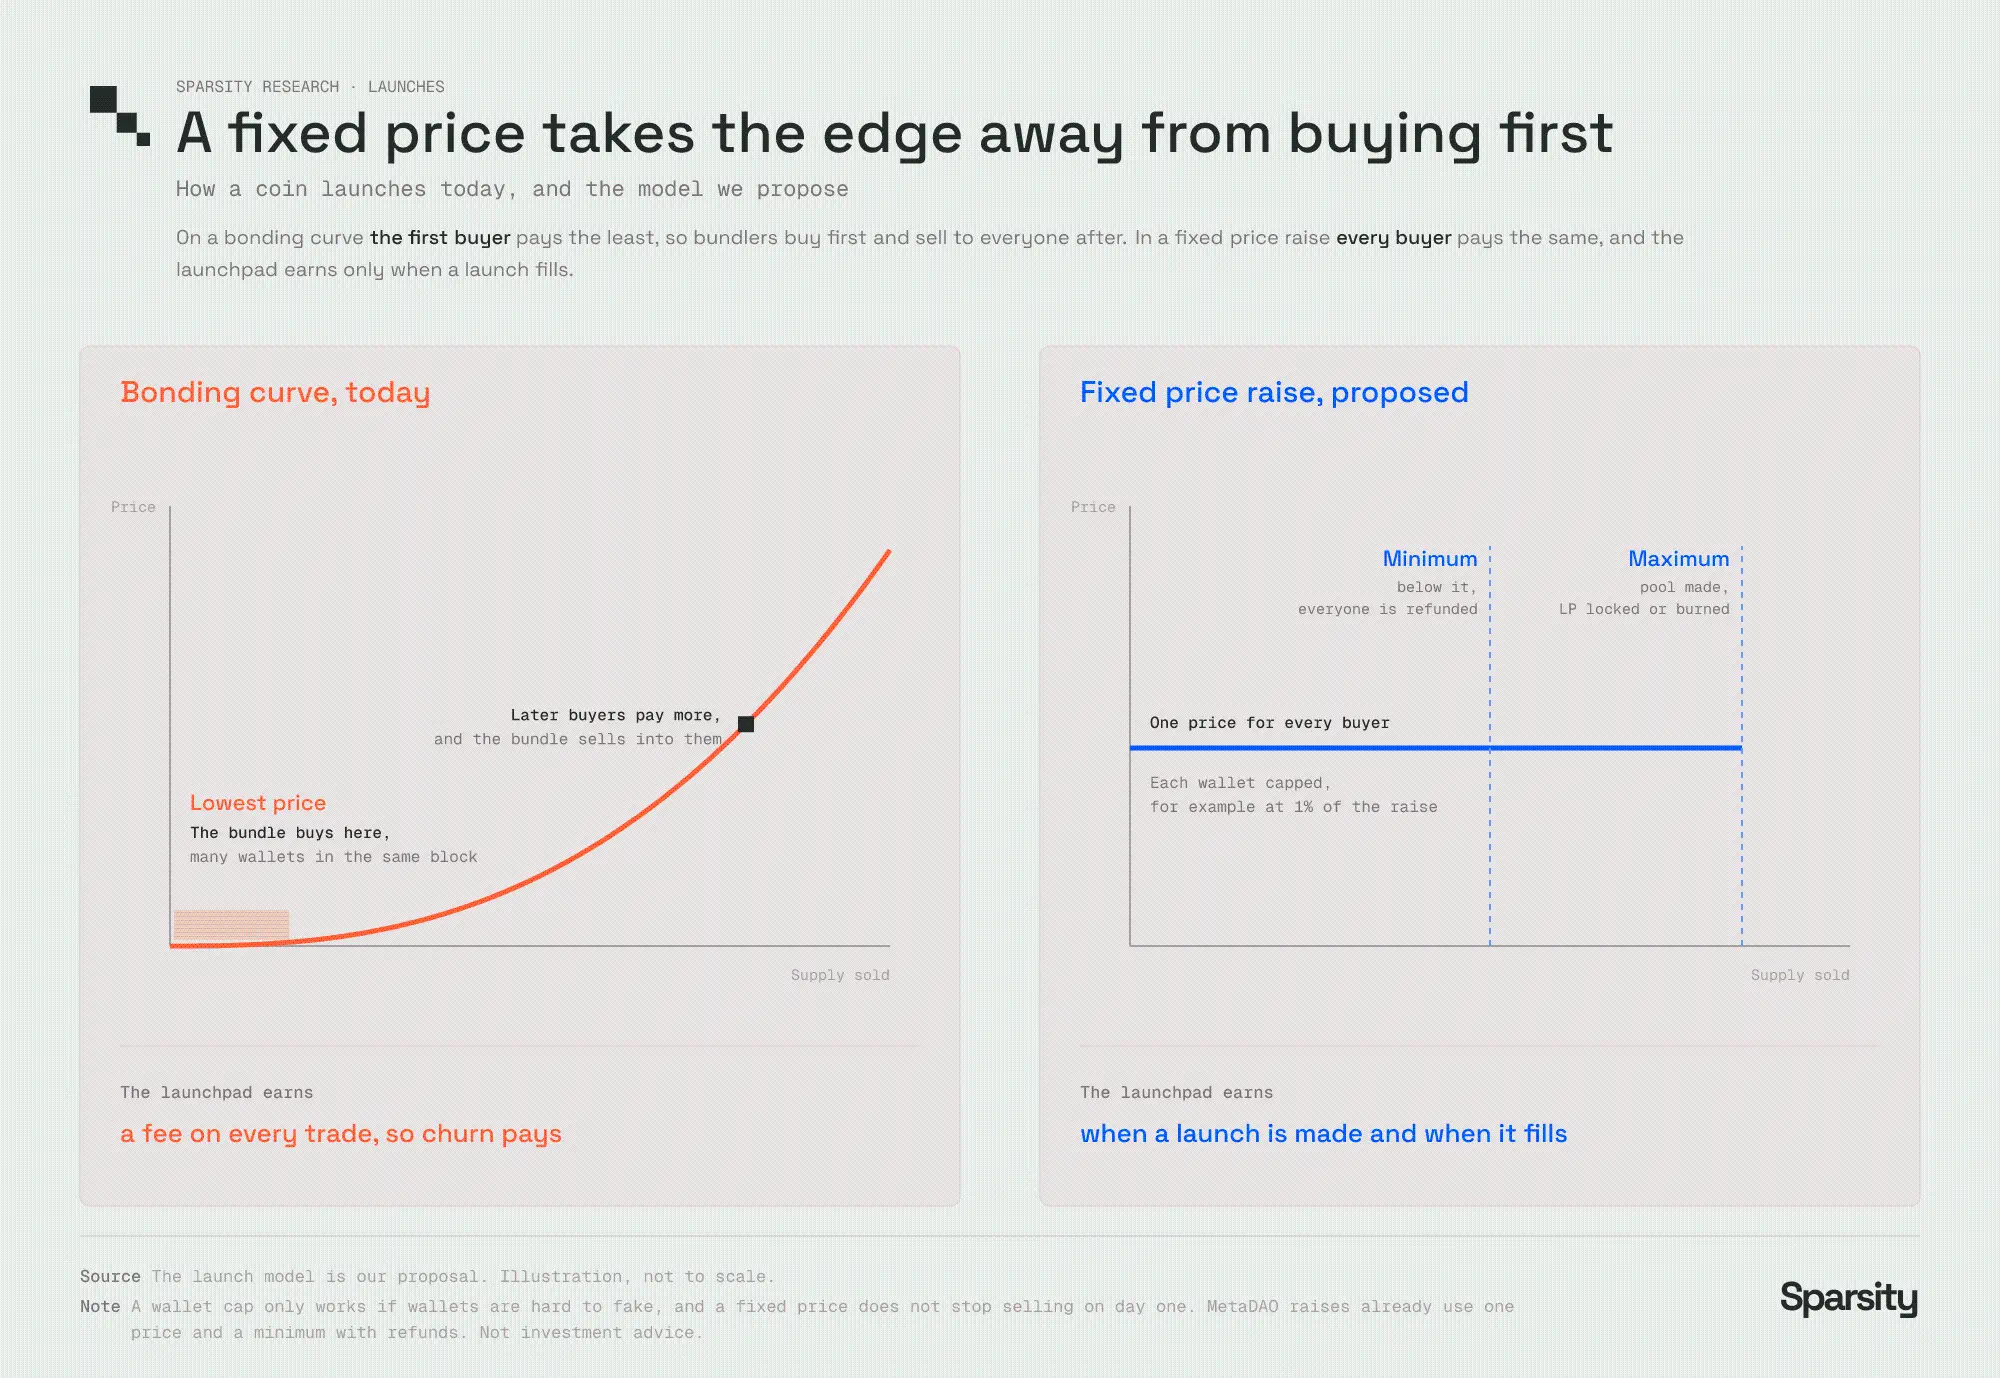
В текущей модели кривой связывания чем раньше покупаешь, тем ниже стоимость, что удобно для пакетных ботов, скупающих на раннем этапе; тогда как в модели сбора средств по фиксированной цене у всех одинаковая цена покупки, что устраняет преимущество ранней покупки.
Этот план может устранить такие проблемы, как пакетный снайпинг, снайпинг блоков и вывод ликвидности разработчиками (rug pull) в рамках механизма кривой связывания, а также снять стимул «выпускать десятки монет оптом в расчёте на то, что одна станет популярной».
Однако у этой модели всё же есть недостатки, о которых нужно сказать объективно: эффект лимитов на один кошелёк в противостоянии сибил-атакам ограничен, поскольку текущая стоимость массовой скупки старых кошельков низка, и пакетные трейдеры по-прежнему могут дробить средства и использовать множество сибил-кошельков для обхода ограничений. Единая цена покупки также не может предотвратить дамп в первый день запуска монеты; она лишь обеспечивает справедливость на стартовом этапе.
Направление будущего развития
Текущий нарратив мем-коинов исчерпал себя. Мы полагаем, что без полной перестройки базовой модели выпуска (подобной вышеупомянутой платформе, зарабатывающей на успешных сборах средств, а не на торговле и уходящих в ноль токенах) мем-коинам будет трудно восстановить прежнюю экосистему.
Пока существуют платформы выпуска, зарабатывающие на уходящих в ноль токенах и частой торговле, эта плодородная почва для торговли мем-коинами будет терять жизненную силу, а долгосрочное удержание останется невыгодной стратегией. Новое в конечном счёте появится, но не в нынешней форме мем-коинов и не быстро.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.