Октябрьский индекс потребительских цен усилил ожидания повышения ставки, вновь омрачив рынки ястребиными настроениями
 BTCCАвтор: furrykon
10 ноября Бюро статистики труда США опубликовало очередной отчет по индексу потребительских цен (ИПЦ), который оказался выше ожиданий, что резко усилило дискуссии о возможном размере повышения процентной ставки на декабрьском заседании FOMC.
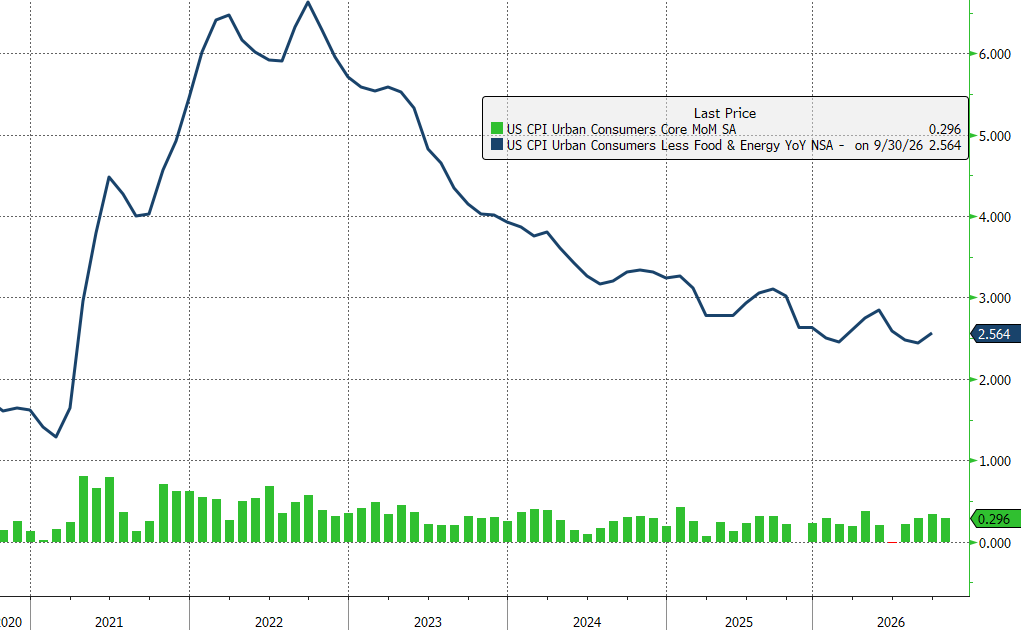
Общий ИПЦ с учетом сезонных колебаний вырос в октябре на 0,4% по сравнению с предыдущим месяцем, превысив прогноз в 0,3%, но оказавшись ниже сентябрьского роста в 0,6%. Базовый ИПЦ вырос на 0,3% за месяц, превысив ожидания в 0,2% и отметив третий месяц подряд на уровне 0,3% согласно официально опубликованным данным. Примечательно, что из-за приостановки работы правительства в октябре 2025 года, которая привела к пробелам в данных базового периода, годовые показатели общего и базового ИПЦ на этот раз не публиковались. Рыночные оценки предполагали годовую инфляцию около 4,0%.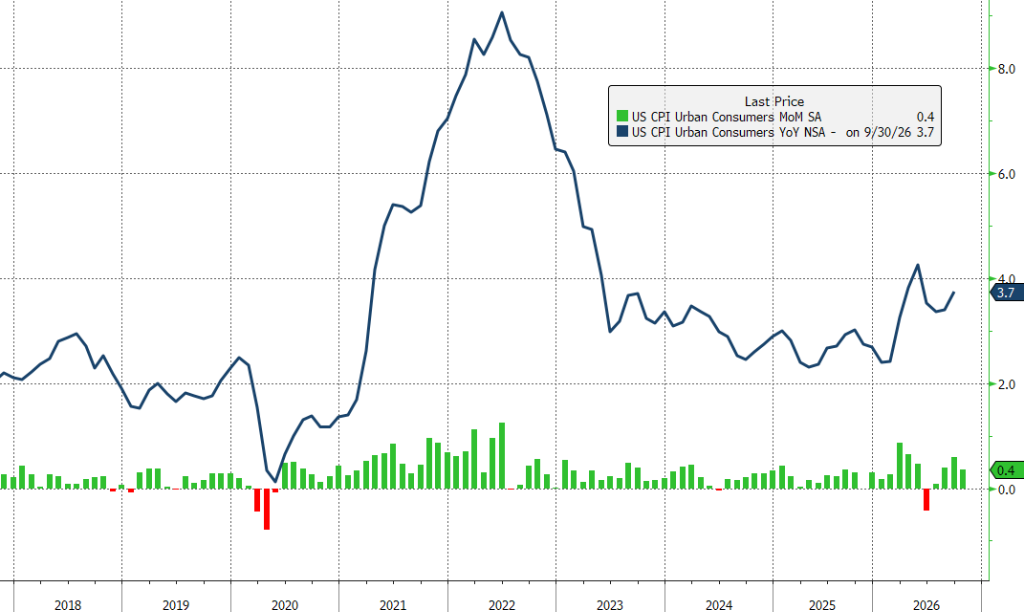
Реакция рынков после публикации ИПЦ показала снижение в разной степени американских акций, сырой нефти, золота и криптоактивов, в то время как доходность казначейских облигаций США значительно выросла.
Доходность 2-летних казначейских облигаций США выросла примерно на 18,4 базисных пункта до 4,731%, а доходность 10-летних облигаций увеличилась примерно на 12,6 базисных пункта до 4,988%. Индекс доллара США вырос на 0,56% до 102,25. Тем временем Nasdaq снизился на 0,74%, S&P 500 упал на 0,38%, а промышленный индекс Доу-Джонса потерял 0,30%. Спотовое золото упало примерно на 2,62% до $4031, нефть марки Brent опустилась до $91,49, а BTC ненадолго приблизился к $73 000.
Хотя рынки не пережили столь разрушительную распродажу, как в прошлый четверг, последние события вновь омрачили перспективы.
В чем разочаровал октябрьский ИПЦ?
По сравнению с сентябрем рост ИПЦ в октябре был более умеренным, но инфляция все равно оказалась выше ожиданий.
Если посмотреть на компоненты, энергетическая инфляция, которая ранее вызывала постоянные опасения, показала признаки охлаждения. Месячный рост цен на энергоносители сократился с 5,2% до 0,7%. Цены на бензин выросли на 1,0% за месяц по сравнению с 9,1% ранее, а цены на мазут увеличились на 2,0% против 15,3%. Вклад энергетического компонента в месячный рост ИПЦ значительно снизился.
Однако важно отметить, что международные цены на нефть оставались высокими в октябре, и нефть марки Brent ненадолго превышала $110 за баррель. Продолжающийся рост цен на нефтепродукты был основной причиной того, что энергетический компонент все еще демонстрировал положительное месячное изменение. В более долгосрочной перспективе наибольшую обеспокоенность вызывает перенос предыдущего роста цен на нефть в другие компоненты инфляции. Международные цены на нефть колебались на повышенных уровнях в течение длительного периода с февраля, и возникающее инфляционное давление может распространиться по всей экономике, а не оставаться ограниченным энергетическим сектором.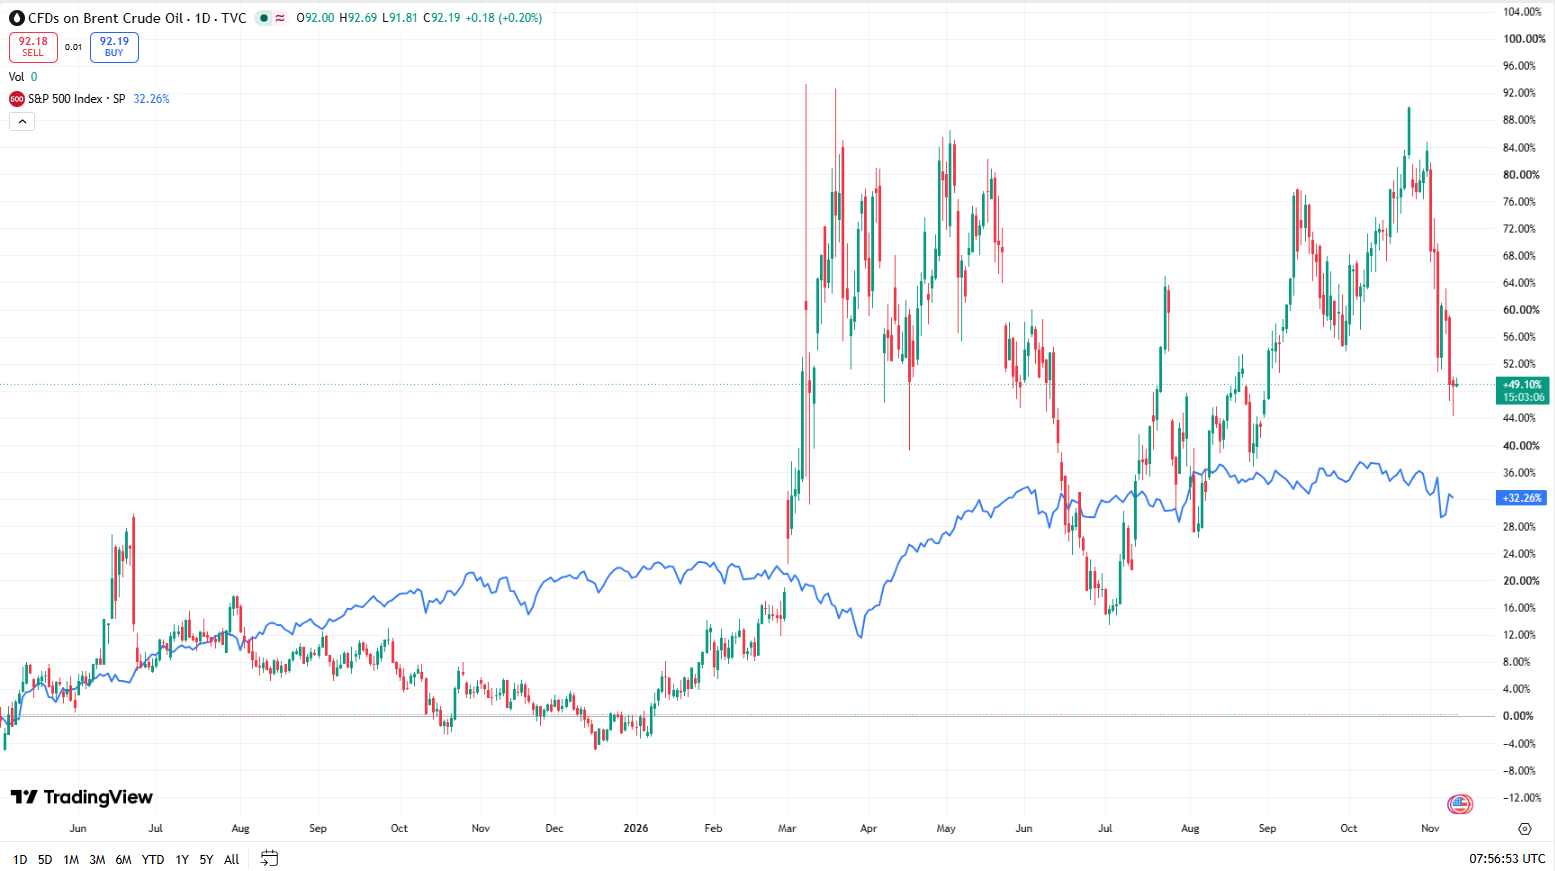
Что касается базовой инфляции, жилье, продукты питания и некоторые базовые услуги продолжали толкать цены вверх. Цены на продукты питания выросли на 0,5%, а расходы на жилье увеличились на 0,3%, составив более 30% общего роста ИПЦ. Жилье было крупнейшим отдельным фактором, но темпы его роста замедлились по сравнению с предыдущим месяцем. Поэтому неожиданный рост базовой инфляции нельзя полностью объяснить арендной платой. Снижение цен на нефть может помочь снизить общий ИПЦ, но жилье, некоторые услуги и спрос, связанный с ИИ, могут продолжать поддерживать базовую инфляцию.
Насколько вероятно повышение ставки на 50 базисных пунктов?
На данный момент и Polymarket, и фьючерсные рынки CME указывают на 100% вероятность повышения ставки в декабре, в то время как вероятность повышения на 50 базисных пунктов постепенно растет.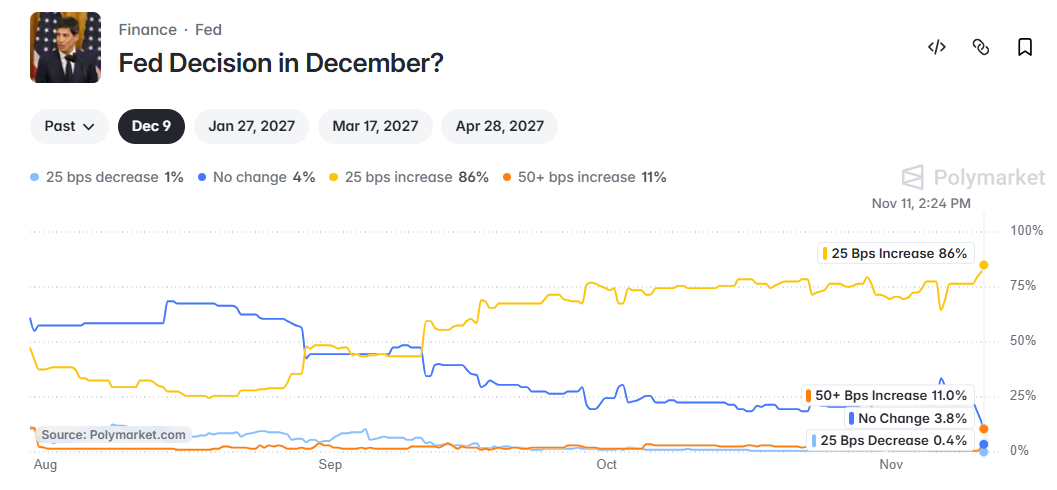
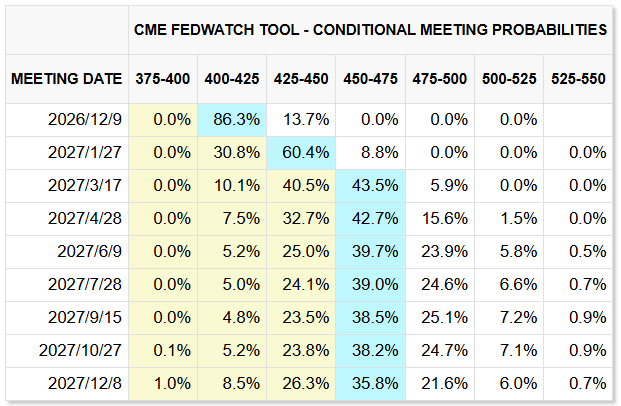
Перед публикацией данных управляющий Федеральной резервной системы Кристофер Уоллер выступил с речью в Лондоне, прямо заявив, что если базовый ИПЦ в октябре вырастет на 0,3% или более в месячном исчислении, то на декабрьском заседании следует рассмотреть повышение ставки на 50 базисных пунктов. Его замечания, несомненно, стали катализатором реакции рынка после публикации последнего отчета по ИПЦ.
Тем временем президент Федерального резервного банка Далласа Лори Логан также призвала «ускорить темпы». Однако ее предложение повысить ставку еще как минимум на полпроцента перед паузой не обязательно означает, что она поддерживает повышение на все 50 базисных пунктов на декабрьском заседании. Центральная позиция комитета по-прежнему будет зависеть от председателя ФРС Кевина Уорша, который обычно не склонен явно сигнализировать о своих намерениях.
Оглядываясь на его предыдущие замечания, Уорш ясно обозначил свою позицию на пресс-конференции FOMC 28 октября. Его главные опасения касались того, распространится ли рост цен в отдельных секторах, таких как энергетика, на более широкую экономику и смогут ли инфляционные ожидания оставаться стабильными. Октябрьские данные по ИПЦ, несомненно, усилили прежние опасения Уорша относительно расширения ценового давления, что может побудить его к более агрессивным действиям.
В целом рынки почти полностью заложили в цены повышение как минимум на 25 базисных пунктов. Однако заявление о том, что более значительное повышение «следует рассмотреть», все еще далеко от получения большинства голосов. До декабрьского заседания FOMC также остается время. По мере того как все больше представителей Федеральной резервной системы будут высказывать свое мнение, окончательное решение о повышении ставок еще не принято.
В дальнейшем ключевые даты для наблюдения включают индекс цен производителей (PPI) 13 ноября, протокол заседания FOMC 18 ноября, данные по расходам на личное потребление (PCE) 25 ноября и отчет по занятости в несельскохозяйственном секторе 4 декабря. Затем внимание переключится на решение FOMC по ставке 8–9 декабря и точечный график. Политические или геополитические события, влияющие на цены на нефть, тарифы, государственные расходы или условия финансирования, также могут изменить траекторию политики.
Может ли повышение ставок спровоцировать системное падение фондового рынка США?
Судя по динамике цен на данный момент, американские акции не отреагировали особенно сильно на перспективу повышения процентных ставок. В дальнейшем повышение на 25 базисных пунктов, которое уже полностью учтено в ценах, само по себе, как правило, будет недостаточным, чтобы вызвать системную распродажу. Однако если размер повышения превысит ожидания, рынки могут столкнуться с давлением и из других источников.
Изменения в политике после промежуточных выборов в настоящее время являются основным источником давления на рынок. Bloomberg сообщил, что, поскольку демократы получили большинство в обеих палатах Конгресса, технологические компании могут столкнуться с более строгим контролем со стороны Конгресса, а законодательство о безопасности ИИ может получить большую поддержку. Более прямое влияние на корпоративные расходы может первоначально исходить от ограничений на строительство центров обработки данных на уровне штатов.
Такие препятствия могут не остановить проекты напрямую, но они могут продлить сроки утверждения и строительства, заставляя компании пересматривать заказы на оборудование, доходы от вычислительных мощностей и доходность проектов, которые ранее ожидалось получить относительно быстро. Замедление прогресса проектов в сочетании с ускорением темпов повышения процентных ставок может существенно повлиять на возможности финансирования и прибыльность целого ряда проектов.
Один из опасных сценариев будет включать пересмотр в сторону повышения ожидаемой траектории процентных ставок, пересмотр в сторону понижения прогнозов корпоративных доходов и одновременное ужесточение условий кредитного финансирования. Более высокие ожидаемые ставки снизят оценки, которые инвесторы готовы платить, в то время как более слабые ожидания по доходам и более жесткие кредитные условия подорвут прибыльность и возможности финансирования. В таких условиях давление может легче распространиться с высоко оцененных технологических акций на другие сектора.
Стоит отметить, что декабрь традиционно является более спокойным месяцем для торговли на фондовом рынке США. Период рождественских праздников, как правило, снижает торговую активность в течение всего месяца. В сочетании с неопределенностями, изложенными выше, декабрь может предложить подходящее окно для выжидания более консервативным трейдерам.
Может ли нарратив о хеджировании от инфляции создать возможности?
В 2026 году криптоактивы во главе с BTC вели себя скорее как чувствительные к ликвидности рисковые активы. По мере усиления инфляционных опасений их потенциальная роль в качестве инструмента хеджирования от инфляции может вновь привлечь внимание. Однако крипторынок сначала должен справиться со своими собственными рисками.
Дефицитность BTC поддерживает долгосрочный нарратив о хеджировании от снижения покупательной способности. Однако если неожиданно высокая инфляция подтолкнет реальные процентные ставки вверх и укрепит доллар США, инвесторы могут первоначально предпочесть снизить рисковые позиции. Кроме того, предыдущий крупный взлом Binance вместе с обсуждениями угроз, связанных с ИИ, для квантовой безопасности биткоина поставили под сомнение статус BTC как актива для сохранения стоимости.
9 ноября американские акции восстановились, но биткоин не смог укрепиться вместе с ними. Согласно данным Farside, на которые ссылается CoinDesk, американские спотовые биткоин-ETF зафиксировали чистый отток в размере около $201 млн в тот день. Это произошло до публикации ИПЦ, что указывает на то, что последний период слабости начался еще до публикации данных по инфляции.
Если инфляция выше ожиданий заставит рынки ожидать более быстрого повышения ставок, подталкивая реальную доходность вверх и укрепляя доллар, альтернативные издержки владения беспроцентным BTC возрастут. Ослабление склонности к риску также может спровоцировать давление продаж. Однако даже если BTC вырастет в таких условиях, рост может просто отражать улучшение ликвидности. Сможет ли нарратив о хеджировании от инфляции вернуться, зависит от того, как рынки оценят инфляцию и как отреагируют политики.
Исходя из текущего торгового диапазона примерно 73 000–75 000, краткосрочный прогноз остается слабым. Уровень $73 000 является важной точкой для оценки того, ускоряется ли нисходящий импульс. Если BTC решительно пробьет этот уровень на дневном графике без восстановления спроса на спотовые покупки, $70 000 станет следующей областью для наблюдения. Восстановление выше $80 000, сопровождаемое несколькими торговыми днями подряд чистого притока в спотовые биткоин-ETF, предоставит более веские доказательства улучшения спроса.
Более убедительным набором сигналов для возвращения нарратива о хеджировании от инфляции будет рост инфляционных опасений, давление на Nasdaq и относительная сила BTC, сопровождаемая устойчивым притоком спотового капитала. Однодневный отскок затрудняет различие между покупками для сохранения стоимости, закрытием коротких позиций и временным восстановлением склонности к риску.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.