Кто еще может позволить себе ИИ-расходы «Семи сестер» фондового рынка США?
 chaincatcher
Автор: Чэнь Лэ | Редактор: Е Цзиньянь | Производство: Deep Web · Tencent News Xiaoman Studio
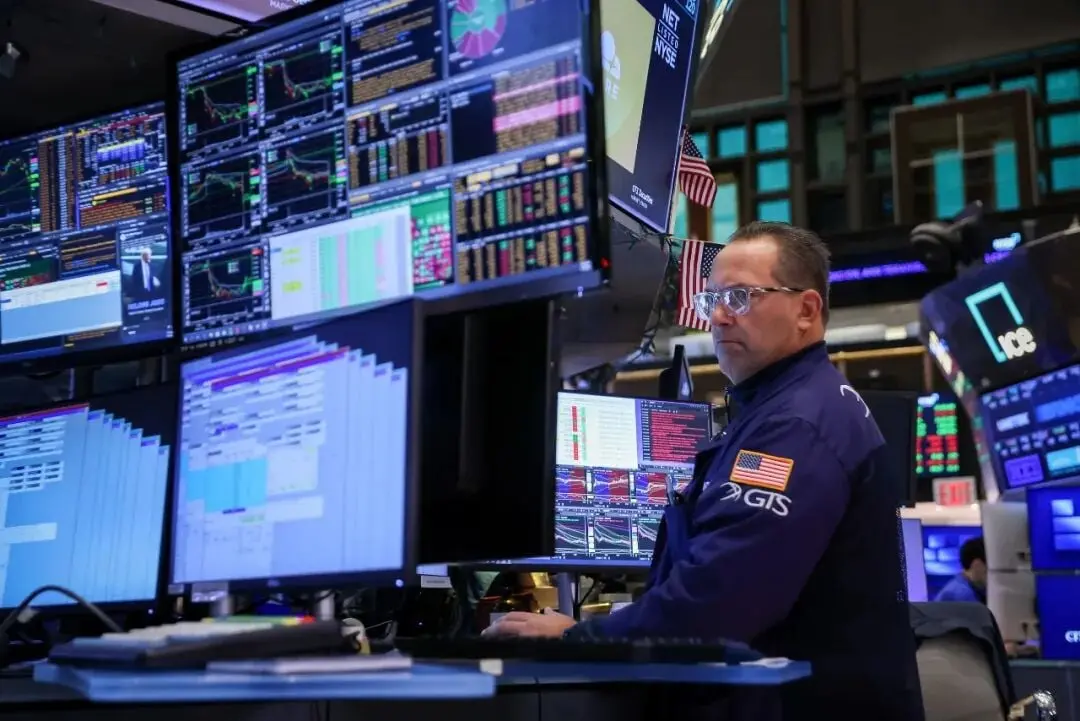
После промежуточных выборов в США оптимизм Уолл-стрит в отношении ИИ резко упал за два дня.
5 ноября рыночная стоимость «Семи сестер» фондового рынка США испарилась примерно на 1,04 триллиона долларов за один день, но падения значительно различались: Apple снизилась незначительно на 1,53%, тогда как Tesla резко упала на 10,77%; как крупнейший бенефициар волны ИИ, Nvidia обвалилась на 9,26%, потеряв более 440 миллиардов долларов рыночной стоимости за один день, что в 2–4 раза превышает падение ее покупателей чипов (Microsoft, Google, Amazon).
Триггером этого обвала стали промежуточные выборы в США. После того как Демократическая партия получила контроль над обеими палатами Конгресса 3 ноября, американские акции сначала выросли на следующий день, но к 5-му инвесторы начали опасаться, что новый Конгресс может ужесточить регулирование ИИ и замедлить строительство центров обработки данных, что привело к однодневному падению Nasdaq на 5,52%. 6-го числа технологические акции отскочили: Nasdaq вырос на 1,09%, Nvidia — на 2,78%, а AMD взлетела примерно на 11%, но Apple и Microsoft продолжили снижение. За всю неделю Nasdaq все же накопил падение на 3,4%.
На самом деле, за исключением Tesla, фундаментальные показатели гигантов не ухудшились: выручка Nvidia удвоилась в годовом исчислении, Apple установила новый рекорд за аналогичный период, а облачные бизнесы Microsoft, Google и Amazon, а также рекламный бизнес Meta продолжили расти.
Экономист Сун Цинхуэй проанализировал, что неопределенность политики и рыночная тревога по поводу окупаемости инвестиций в ИИ нашли отклик. Оценки технологических гигантов уже в значительной степени учитывают высокий рост ИИ, но огромные инвестиции еще не превратились в эквивалентную прибыль. В третьем квартале этого года Microsoft, Google, Amazon и Meta продолжили наращивать инвестиции в центры обработки данных и другую инфраструктуру, при этом темпы роста капитальных затрат значительно превысили операционный денежный поток.
Каждая крупная сумма, потраченная гигантами, пополняет выручку Nvidia. Как только покупатели «исчерпают деньги», как долго сможет продержаться высокий рост Nvidia?
Если центры обработки данных остановятся, «продавцы лопат» пострадают больше всего
Ответ на этот вопрос в первую очередь зависит от того, будут ли центры обработки данных построены в соответствии с планом. После выборов, помимо опасений по поводу окупаемости инвестиций в ИИ, у рынка появился еще один уровень беспокойства: замедлят ли регуляторные политики нового Конгресса и местных властей строительство центров обработки данных? По сравнению с облачными гигантами, Nvidia, зависящая от закупок у нижестоящих компаний, более чувствительна к этим изменениям.
Рисунок: Статус ограничительных предложений по регулированию центров обработки данных в США и распределение планирования вычислительных мощностей
Чистая прибыль Nvidia в последнем квартале приблизилась к 60 миллиардам долларов, и компания прогнозирует, что выручка в следующем сезоне вырастет еще на 12% по сравнению с предыдущим кварталом. Однако более 90% ее выручки сильно зависит от центров обработки данных. В структуре клиентов облачные гиганты и ИИ-стартапы, а также государственные и корпоративные клиенты составляют по половине, причем последние растут быстрее. Эта модель определяет, что результаты Nvidia тесно связаны с темпами развития нижестоящей инфраструктуры: если центры обработки данных строятся быстро, поставки увеличиваются; если прогресс затруднен, заказы могут только откладываться.
Эти выборы внесли переменные на данном этапе. В день голосования из 41 местного предложения, связанного с центрами обработки данных в 10 штатах США, 40 результатов голосования склонялись к ограничению развития центров обработки данных, при этом 27 ограничительных или оппозиционных предложений были приняты. Новоизбранный губернатор-демократ Техаса Инохоса даже пообещал в ходе кампании полностью приостановить строительство центров обработки данных до принятия специального законодательства.
По данным исследовательской компании SemiAnalysis, большинство центров обработки данных, запланированных к сдаче в 2027 году, уже начали строиться, и реальное влияние этих выборов касается планирования на 2028 год, причем только на Техас приходится почти 30% новых вычислительных мощностей в США в 2028 году. Политические изменения, вызванные выборами, могут в первую очередь повлиять на ожидания роста Nvidia на 2028 год и далее.
Если проекты будут отложены, влияние на оба конца цепочки поставок будет неодинаковым: покупатели могут отложить часть капитальных затрат, тогда как Nvidia может столкнуться с риском задержки поставок заказов на чипы. Рынок 4 ноября уже показал это расхождение: по сообщениям зарубежных СМИ, в тот день, когда инвесторы делали ставку на сокращение гигантами расходов на ИИ, Microsoft и Amazon выросли вопреки тенденции примерно на 6%, тогда как Nvidia упала в одиночку.
5-го числа распродажа распространилась на всю цепочку поставок ИИ. На фоне слабых результатов Qualcomm и опасений рынка по поводу замедления ИИ-инфраструктуры из-за политики, индекс Philadelphia Semiconductor Index рухнул на 12% за один день, что значительно превысило падение компаний облачных вычислений.
Но это не означает, что спрос на вычислительные мощности достиг пика. Сун Цинхуэй напоминает, что программная торговля, заемные средства и хеджирование опционов могут значительно усилить краткосрочную волатильность, и однодневный обвал не означает пропорциональную потерю внутренней стоимости компании. 6-го числа Nvidia отскочила на 2,78%, но еще не восстановила падение предыдущего дня на 9,26%. Предстоящий квартальный финансовый отчет 17 ноября станет важным окном для оценки рынком перспектив роста.
В отличие от этого, Apple и Tesla находятся на противоположных концах этой логической цепочки. Сун Цинхуэй отмечает, что логика роста этих двух компаний полностью отличается от логики компаний ИИ-инфраструктуры: прибыльная база Apple опирается на телефоны и услуги, с относительно небольшой зависимостью от строительства центров обработки данных, что делает ее более устойчивой к падениям; Tesla испытала наибольшее падение, также под влиянием политических инвестиций Маска. Маск ранее вложил более 400 миллионов долларов в поддержку Республиканской партии, и после победы демократов его бизнес-ландшафт может столкнуться с более пристальным регулированием. В течение двух дней после выборов совокупная рыночная стоимость Tesla и SpaceX испарилась более чем на 400 миллиардов долларов.
Кто оплатит следующий крупный счет?
Будут ли реализованы центры обработки данных, в конечном счете зависит от финансирования. Этот огромный капитал в основном несут основные покупатели Nvidia — Microsoft, Google, Amazon и Meta. Последние финансовые отчеты показывают, что эти четыре компании все еще наращивают инвестиции в ИИ, но уже не могут полагаться исключительно на собственный денежный поток для их поддержки.
Год назад совокупный операционный денежный поток этих четырех компаний превышал расходы на основные средства примерно на 61,7 миллиарда долларов; в третьем квартале этого года этот профицит превратился в дефицит около 26,4 миллиарда долларов.
Это не потому, что ИИ неприбылен; операционная прибыль Google Cloud в третьем квартале была в три раза выше, чем за аналогичный период прошлого года, операционная прибыль AWS выросла с 11,4 миллиарда до 17,8 миллиарда долларов, а выручка Microsoft Azure выросла на 48%.
Разрыв возникает из-за временного лага: деньги на строительство центров обработки данных должны быть выплачены авансом, тогда как выручка может быть получена только спустя годы. Например, у Google есть заказы на облачные услуги на сумму 561 миллиард долларов, более 55% которых не будут признаны выручкой в течение двух лет, но подписанные будущие обязательства по закупкам составляют 924 миллиарда долларов, что в 1,65 раза превышает заказы.
И авансовые платежи все больше зависят от заимствований. Google увеличила долгосрочный долг с примерно 20 миллиардов до 125 миллиардов долларов в течение года и запустила план выпуска акций на сумму более 80 миллиардов долларов; свободный денежный поток Amazon превратился из чистого притока в 14,8 миллиарда долларов за последние 12 месяцев в чистый отток в 42,4 миллиарда долларов, в основном полагаясь на выпуск облигаций для покрытия разницы. Свободный денежный поток Meta впервые за более чем десятилетие стал отрицательным, а уровень торговли ее долгосрочных облигаций теперь сопоставим с многими компаниями с рейтингом BBB.
Invesco считает, что это отражает опасения инвесторов по поводу чрезмерных расходов и неопределенности монетизации ИИ. Среди четырех только Microsoft все еще имеет около 18,6 миллиарда долларов свободного денежного потока и не выпускала крупных облигаций в последние годы. По статистике Bank of America, пять крупнейших облачных провайдеров, как ожидается, выпустят около 121 миллиарда долларов долларовых облигаций к 2025 году, что более чем в четыре раза превышает средний уровень предыдущих пяти лет.
По мере расширения масштабов внешнего финансирования стоимость финансирования также начала становиться важным фактором, влияющим на темпы расширения центров обработки данных. Сун Цинхуэй заявил, что устойчивая инфляция и высокие процентные ставки будут повышать стоимость финансирования, и проекты, зависящие от внешнего финансирования и имеющие длительные циклы окупаемости, должны соответствующим образом замедлить расширение. В настоящее время доходность 10-летних казначейских облигаций США остается выше 4,8%. Одобрение — еще одно препятствие. SemiAnalysis отметила, что, хотя гиганты могут позволить себе расходы, связанные с новыми правилами, это не означает, что они смогут вовремя предоставить вычислительные мощности, а проекты, остановленные приказами о приостановке, также трудно быстро перенести в другие штаты.
Наибольшее давление по-прежнему испытывают самые быстрорастущие клиенты Nvidia. Пань Хэлинь, член Экспертного комитета по информационно-коммуникационной экономике Министерства промышленности и информационных технологий, отметил, что непубличные компании, занимающиеся большими языковыми моделями, такие как OpenAI и Anthropic, сильно зависят от внешнего финансирования. Если процентные ставки останутся высокими, а регулирование ужесточится, их последующие трудности с финансированием значительно возрастут.
Именно поэтому Nvidia упала сильнее, чем ее покупатели. Найджел Грин, генеральный директор deVere Group, считает, что инвесторы в дальнейшем будут тщательно изучать каждую компанию, чтобы увидеть, кто сможет действительно конвертировать инвестиции в ИИ в выручку.
6 ноября, хотя Nvidia отскочила, она все еще не восстановила большую часть потерь предыдущего дня. По сравнению с относительно независимой от ИИ-инфраструктуры моделью прибыли Apple, высокий рост Nvidia больше зависит от постоянных инвестиций нижестоящих компаний. Насколько быстро покупатели смогут строить центры обработки данных, напрямую повлияет на следующий раунд роста этого «продавца лопат».
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.