Вернув себе первое место по капитализации, Apple проходит стресс-тест на отметке $5 трлн
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | Azuma (@azuma_eth)
В то время как технологические гиганты Кремниевой долины коллективно страдают от «тревоги по поводу капитальных затрат на ИИ», Apple почти классическим образом вернула себе корону самой дорогой компании мира.
В отличие от Microsoft, Google, Amazon и других технологических гигантов, которые постоянно наращивают инвестиции в центры обработки данных и вычислительную инфраструктуру, Apple сохраняет относительно сдержанные капитальные затраты. Благодаря стабильному денежному потоку Apple стала «тихой гаванью» для притока средств с Уолл-стрит в период волатильности вокруг вопроса о том, достиг ли ИИ своего пика. Её рыночная капитализация в один момент превысила капитализацию распродаваемой Nvidia и достигла $5 трлн.
Если считать от минимума конца июня, акции Apple за последние четыре месяца выросли на 25%, а рыночная капитализация увеличилась примерно на $1 трлн. Однако на вершине в $5 трлн вид открывается вместе с холодом: форвардный P/E на уровне 36x (99-й процентиль собственной истории, примерно вдвое выше индекса S&P 500) означает, что рынок уже заложил в цену премию за определённость Apple до предела, и пространство для ошибки резко сузилось.
3 ноября по тайваньскому времени после закрытия американского рынка Джон Тернус (John Ternus), который в сентябре этого года сменил Тима Кука на посту генерального директора Apple, представил свой первый отчёт с момента вступления в должность (результаты четвёртого квартала и всего 2026 финансового года). Хотя выручка и чистая прибыль превзошли ожидания Уолл-стрит, акции Apple после кратковременного роста на 0,4% на постмаркете быстро упали, в моменте теряя более 4%. По состоянию на 9:30 тайваньского времени 3 ноября акции торговались на уровне $328,81, снижение на постмаркете составило 2,81%.
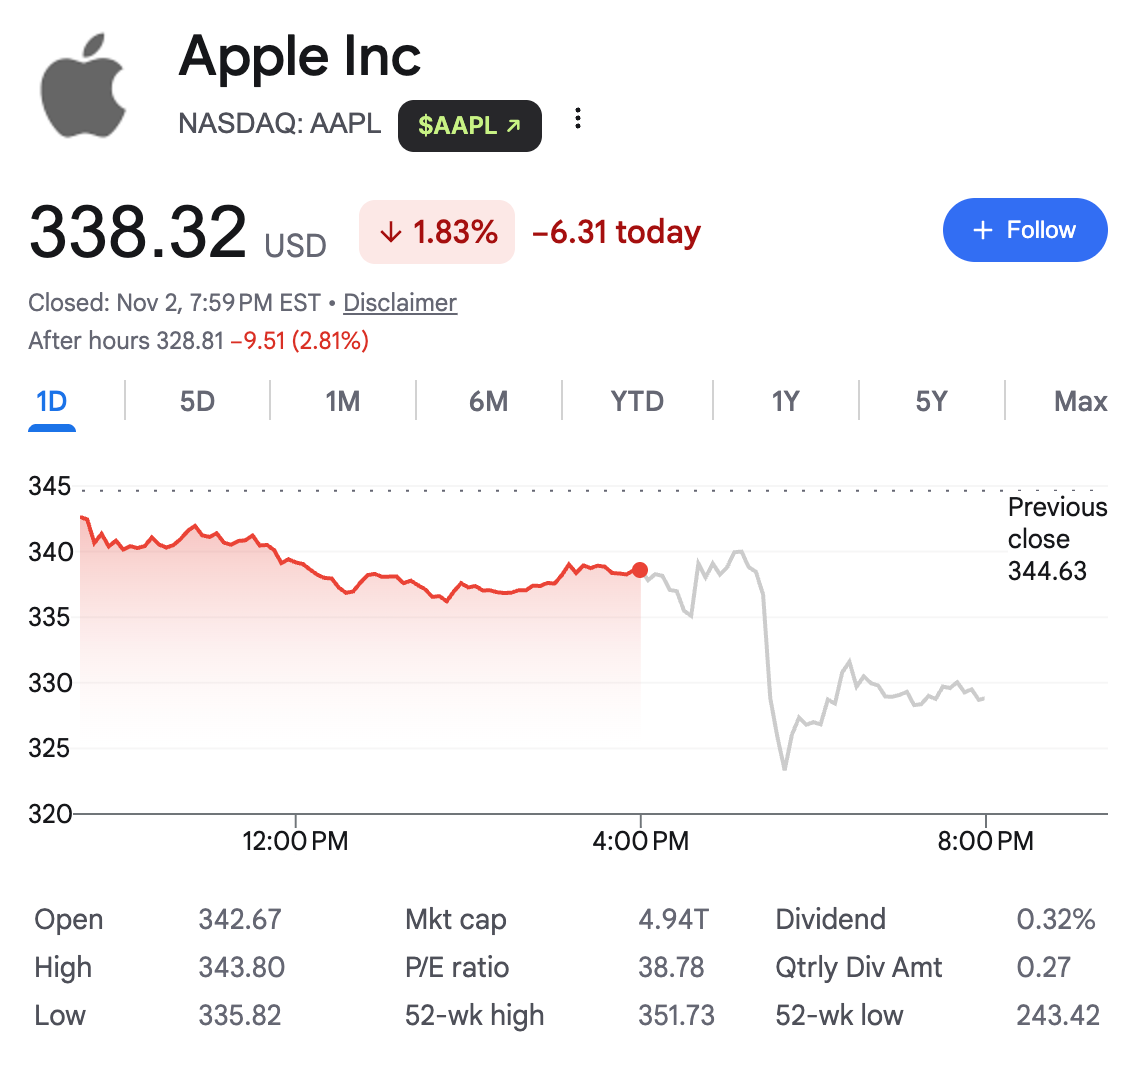
Расхождение консенсуса на постмаркете по сути вскрыло глубинную борьбу под нарративом «тихой гавани»: когда видимое процветание сталкивается с циклом удорожания микросхем памяти и структурным замедлением сервисной экосистемы, корона Apple проходит первое настоящее стресс-тестирование.
Свободный денежный поток в $136,1 млрд: фундамент капитализации в $5 трлн
Если смотреть только на ключевые финансовые показатели, 2026 финансовый год Apple завершился весьма достойно.
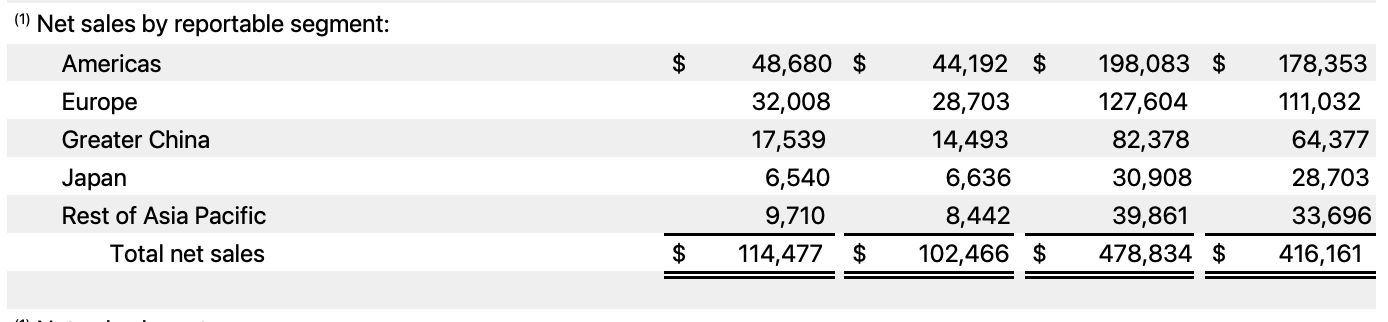
Согласно отчётности, в четвёртом финансовом квартале, завершившемся 26 сентября 2026 года, Apple получила общую выручку в размере $114,477 млрд, что на 11,72% больше, чем годом ранее. Это не только превысило рыночный консенсус в $113,47 млрд, но и превзошло верхнюю границу собственного прогноза роста на 9–11%. Квартальная чистая прибыль составила $30,711 млрд, увеличившись на 11,81% год к году. Разводнённая прибыль на акцию (EPS) достигла $2,1, что на 13,51% выше, чем годом ранее, и превысило ожидаемые рынком $2.
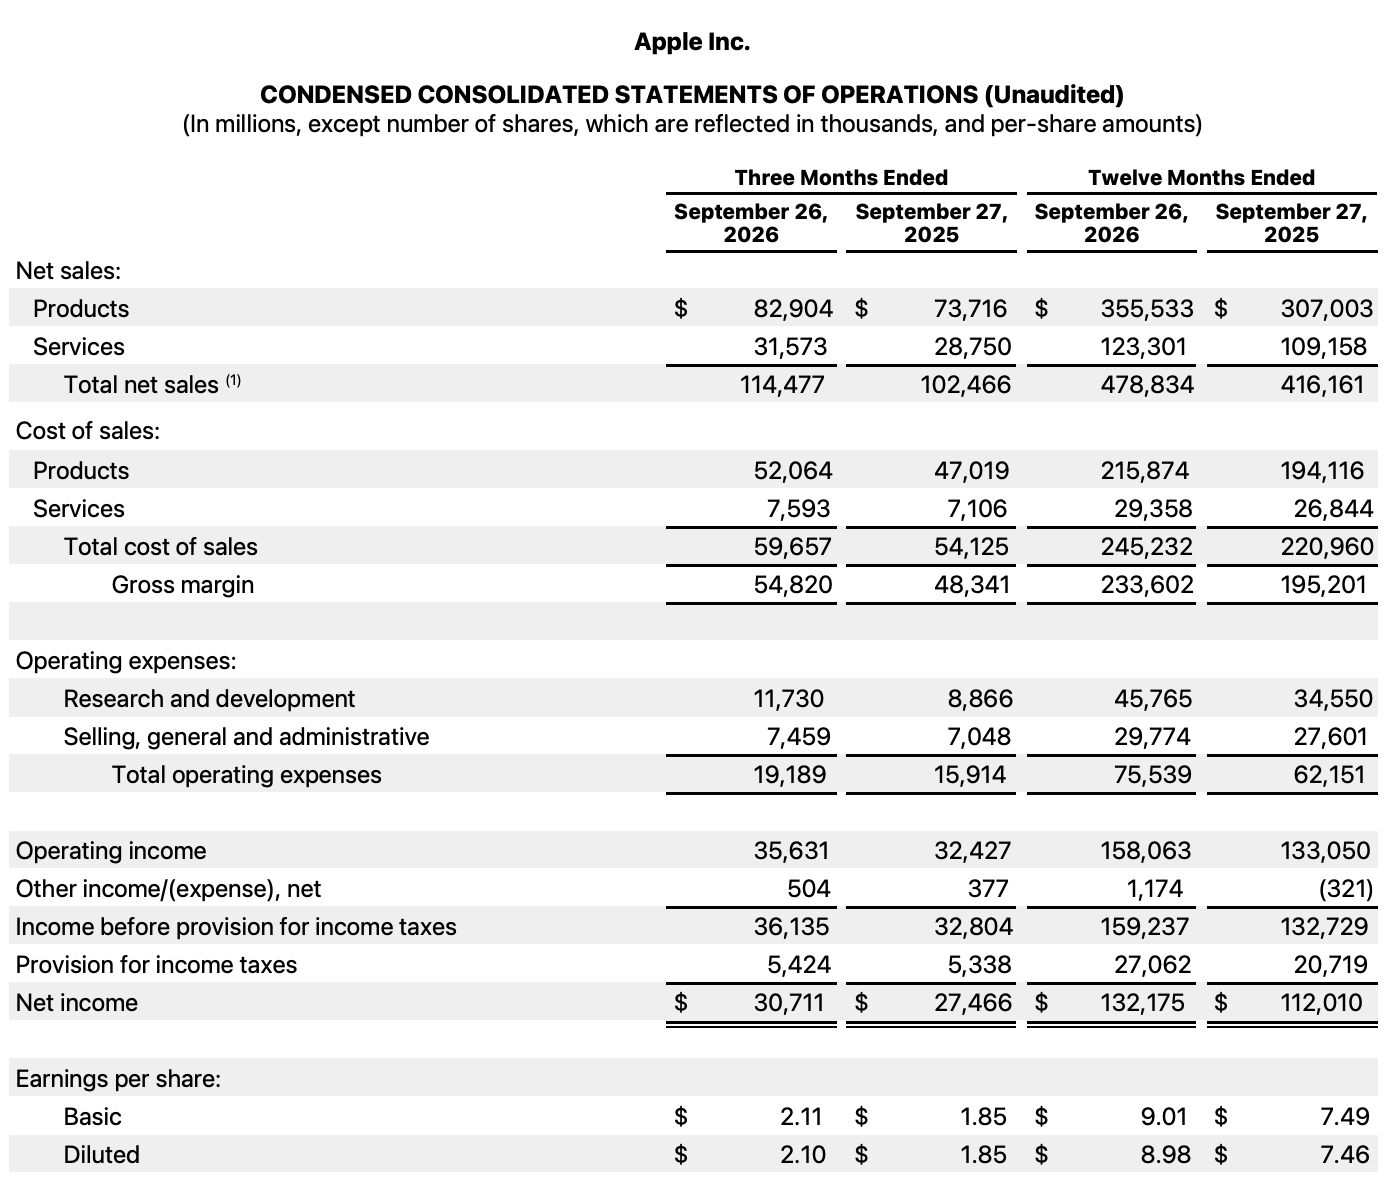
По итогам всего 2026 финансового года общая выручка Apple достигла рекордных $478,834 млрд, увеличившись на 15,06% год к году, что стало лучшим годовым темпом роста продаж с 2021 года. Чистая прибыль за год составила $132,175 млрд, увеличившись на 18,00%.
В нынешней нервозной обстановке на рынке технологических акций главный козырь, позволивший Apple обойти Nvidia и вернуться на вершину по капитализации, скрыт в отчёте о движении денежных средств. В 2026 финансовом году денежный поток от операционной деятельности Apple достиг $145,097 млрд, увеличившись на 30,15% год к году. Ещё более примечательно для Уолл-стрит то, что, пока Google, Meta и Amazon тратят огромные средства в борьбе за доминирование в области вычислительных мощностей для ИИ и даже сталкиваются с дефицитом свободного денежного потока, капитальные затраты Apple (CapEx, то есть денежные расходы на приобретение основных средств) не только не выросли, но и сократились почти на 29% — со $12,715 млрд в 2025 финансовом году до $9,041 млрд.
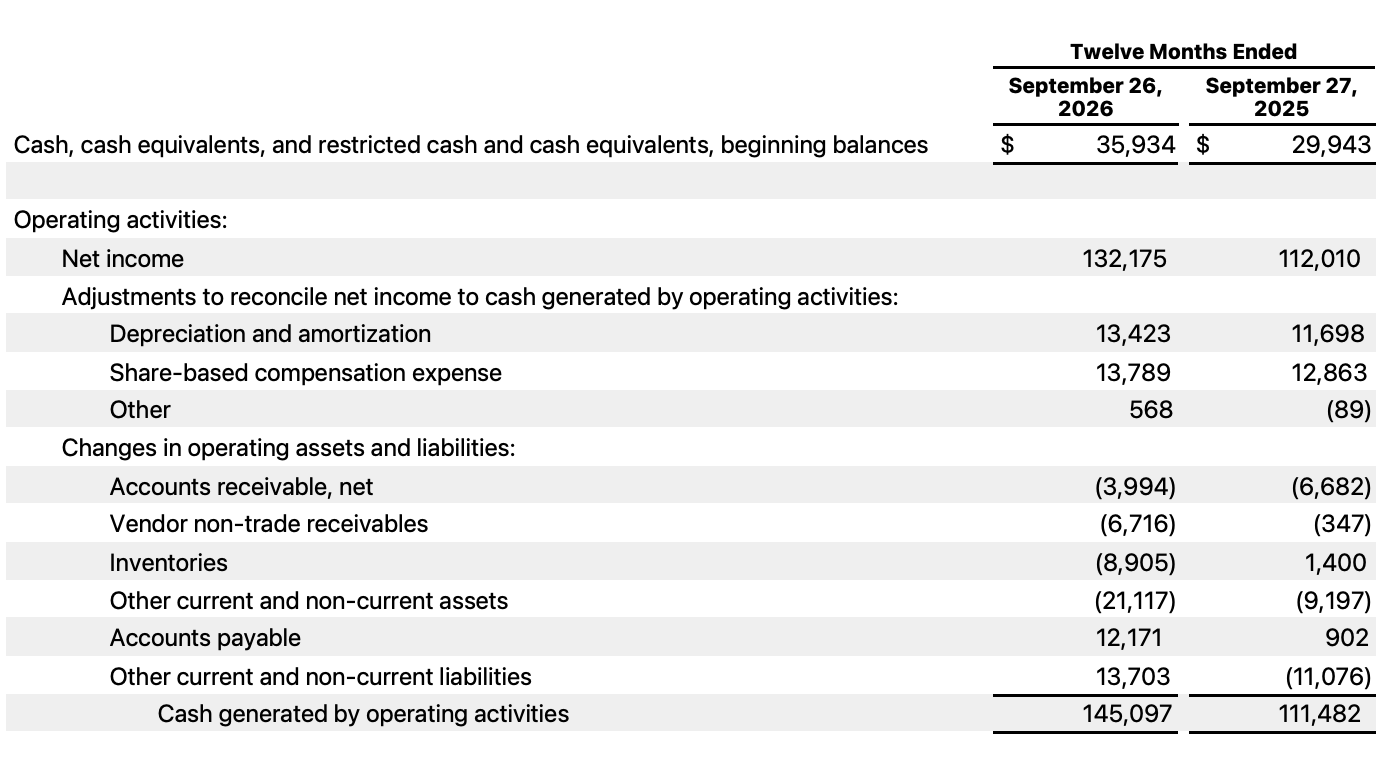
Модель «высокая конверсия выручки + низкие капитальные затраты» позволила Apple в 2026 финансовом году получить свободный денежный поток в размере $136,056 млрд, что почти на 38% больше, чем годом ранее, и обеспечила обратный выкуп акций на $86,390 млрд и выплату дивидендов на $15,721 млрд в течение года — в цикле, когда отдача от коммерциализации ИИ остаётся неопределённой, этот гигантский печатный станок стал самым дефицитным активом с гарантированной определённостью в глазах институциональных инвесторов.
iPhone по-прежнему тянет на себе основную нагрузку, но разрыв между аппаратными сегментами усиливается
Если снять оболочку превысившей ожидания общей выручки, аппаратный фундамент Apple в этом квартале демонстрирует ярко выраженную картину «двухъядерного роста и двух отстающих крыльев».
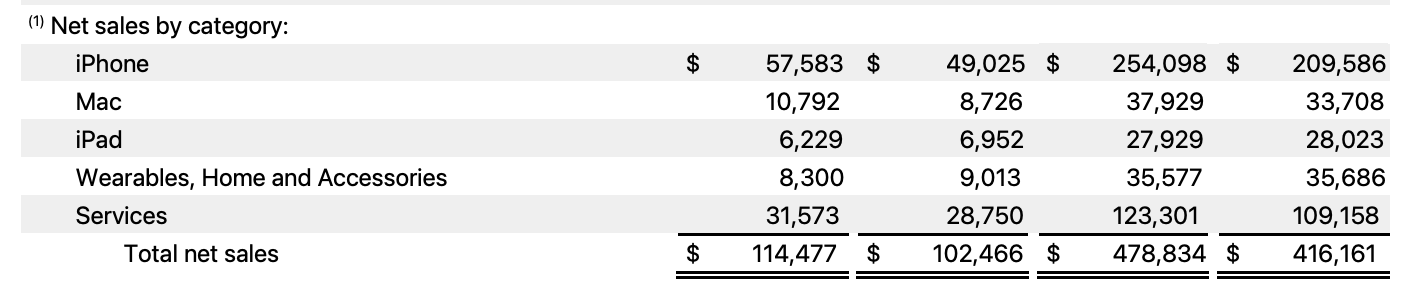
Знамя роста в этом квартале несут iPhone и Mac. В четвёртом финансовом квартале бизнес iPhone принёс выручку в размере $57,583 млрд, что на 17,46% больше, чем годом ранее, и стало историческим максимумом для сентябрьского квартала, превысив рыночный консенсус в $56,49 млрд. Бизнес Mac стал самым большим сюрпризом квартала: выручка взлетела на 23,68% год к году до $10,792 млрд, значительно превысив ожидания Уолл-стрит в $9,7 млрд.
Следует отметить, что серия iPhone 18 Pro в этом квартале поступила в продажу только 18 сентября, то есть примерно за девять дней до окончания финансового квартала. Поэтому данная отчётность фактически ещё не полностью отражает полные продажи нового поколения iPhone. Что касается iPhone Duo, к которому приковано значительное внимание рынка, Apple представила этот продукт в сентябре, но его официальные продажи начались 23 октября, то есть после даты закрытия квартальной отчётности. Таким образом, iPhone Duo не внёс вклада в выручку этого квартала, и его реальные рыночные результаты проявятся только в следующем финансовом квартале.
Судя по текущей ситуации, после запуска iPhone Duo реакция рынка была восторженной, однако появились сообщения о том, что некоторые ранние пользователи столкнулись с трещинами на экране и сбоями дисплея. Тернус в ходе телефонной конференции признал, что модель в настоящее время находится в состоянии «ограниченного предложения», и хотя он подчеркнул, что лишь «крайне малая доля» устройств была возвращена или заменена из-за дефектов, наращивание производства и уровень выхода годных изделий остаются серьёзным испытанием в праздничный сезон.
Что касается других продуктов, выручка бизнеса iPad в этом квартале снизилась на 10,40% год к году до $6,229 млрд; сегмент носимых устройств, товаров для дома и аксессуаров, включающий Apple Watch и AirPods, также сократился на 7,91% до $8,300 млрд. Оба показателя оказались ниже рыночных ожиданий.
В региональном разрезе выручка в Большом Китае в четвёртом финансовом квартале составила $17,539 млрд. Хотя она по-прежнему демонстрирует сильный рост на 21,02% год к году, по сравнению с предыдущим кварталом ($18,82 млрд) она снизилась на 6,8% и оказалась почти на 6,5% ниже ожиданий Уолл-стрит в $18,75 млрд. Под увеличительным стеклом P/E на уровне 36x любое отставание ключевого зарубежного рынка от ожиданий становится достаточным поводом для фиксации прибыли.
Настоящий триггер падения на постмаркете: обратный удар цикла памяти и ослабление «налога Apple»
Если недостатки в Большом Китае и отдельных аппаратных сегментах — лишь лёгкая рябь, то два предупреждения руководства на телефонной конференции стали непосредственным триггером распродажи.
Первое предупреждение — обратный удар роста цен на микросхемы памяти по валовой марже. На первый взгляд, валовая маржа Apple в четвёртом финансовом квартале достигла 47,89% (валовая прибыль $54,820 млрд), что немного выше прошлогодних 47,18%. Однако эта цифра включает примерно 1 процентный пункт, связанный с возвратом таможенных пошлин. Если исключить этот фактор, реальные операционные результаты выглядят не так блестяще, как поверхностные цифры.
Более серьёзное испытание впереди. Финансовый директор Кеван Парех в ходе телефонной конференции признал, что ранее накопленные Apple запасы недорогих компонентов быстро истощаются, и компании приходится закупать микросхемы памяти по более высоким ценам. Если заглянуть в баланс Apple, это ценовое давление уже начинает проявляться: на конец четвёртого финансового квартала балансовая стоимость запасов (Inventories) Apple достигла $14,541 млрд, что на 154,30% больше, чем $5,718 млрд годом ранее. Помимо подготовки запасов к плотному запуску новых продуктов в праздничный сезон, поступление дорогих микросхем памяти напрямую увеличило балансовую стоимость запасов на конец периода, и эти дорогостоящие запасы будут перенесены в себестоимость продаж в предстоящем декабрьском квартале, напрямую сжимая прибыль.
В условиях, когда центры обработки данных для ИИ поглощают мировые мощности по производству DRAM и NAND, толкая цены на микросхемы памяти вверх, даже Apple с её сильнейшей переговорной позицией в цепочке поставок не может остаться в стороне. Парех предупредил, что из-за высоких затрат на память и расходов на запуск Siri AI в предстоящем декабрьском праздничном квартале (первый квартал 2027 финансового года) прогноз валовой маржи Apple резко снизится до 45–46%. Это на 2–3 процентных пункта ниже текущего квартала и значительно ниже ожиданий Уолл-стрит.
Второй тяжёлый удар — замедление высокомаржинального «сервисного двигателя». Являясь якорем системы оценки Apple, сервисный бизнес в этом квартале показал валовую маржу на уровне 75,95%, что более чем вдвое превышает валовую маржу аппаратного бизнеса (37,20%). Хотя выручка сервисного сегмента в четвёртом финансовом квартале достигла исторического максимума в $31,573 млрд, темп роста 9,82% год к году не только оказался немного ниже ожиданий, но и опустился ниже отметки 10%, став самым низким темпом роста более чем за три года. Руководство также ожидает, что в следующем квартале рост сервисного бизнеса замедлится до 8–9%, что значительно ниже рыночного консенсуса в 10,7%.
Замедление сервисного бизнеса — это не краткосрочное колебание, а удар по самой основе бизнес-модели. С одной стороны, глобальное антимонопольное регулирование продолжает подрывать способность App Store взимать высокие комиссии. С другой стороны, суперприложения эпохи ИИ активно обходят «пункты взимания платы» Apple: после разногласий с Apple из-за спора о коммерческой тайне OpenAI (ChatGPT), ранее приносивший значительный доход от внутренних покупок, начал направлять подписчиков к оплате через веб-версию. Когда входные точки ИИ больше не желают платить «дорожную пошлину», ров сервисной экосистемы Apple неизбежно будет размываться.
Настоящий экзамен эпохи Тернуса
В четвёртом финансовом квартале расходы Apple на исследования и разработки незаметно взлетели на 32,30% до $11,730 млрд, демонстрируя решимость компании догонять в области новых складных форм-факторов, сенсорных Mac, центров умного дома и Siri AI. Однако официально запущенный в этом квартале новый Siri AI, по мнению внешних наблюдателей, по-прежнему движется неуверенно: в то время как AI-агенты конкурентов уже способны плавно выполнять многошаговые сложные задачи, опыт использования Siri по-прежнему вызывает нарекания, а затраты на его запуск уже первыми ударили по прогнозу маржинальности в праздничный сезон.
За последние четыре месяца Apple, опираясь на сдержанность в отказе от участия в гонке вооружений в сфере ИИ и обильный свободный денежный поток, завоевала премию «тихой гавани» в условиях турбулентности в Кремниевой долине и попутно вернула себе первое место в мире по рыночной капитализации. Однако эта отчётность также ясно напоминает рынку, что аппаратный гигант в конечном счёте не может избежать ценового давления со стороны восходящего цикла полупроводниковой памяти, а модель взимания «налога» с закрытой экосистемы также подвергается удару волны ИИ.
Для нового руководителя Тернуса капитализация в $5 трлн — это не праздничный банкет, а суровый экзамен. Если не удастся оправдать высокую оценку по-настоящему доминирующими аппаратными инновациями и более качественным опытом использования ИИ, то, полагаясь лишь на умелое управление цепочкой поставок и финансовые выкупы, эта «тихая гавань» сможет выдержать лишь ограниченные штормы.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.