Ключевая ставка на пути к триллиону: зачем Marvell поглощает Lumentum?
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | Azuma (@azuma_eth)
28 октября по восточному времени США, после закрытия фондового рынка, на мировом рынке полупроводников и оптической связи появилась громкая новость.
Bloomberg и The Information со ссылкой на осведомлённые источники сообщили, что гигант в области проектирования микросхем Marvell Technology (NASDAQ: MRVL) ведёт углублённые переговоры о приобретении лидера в области оптических компонентов для центров обработки данных Lumentum Holdings (NASDAQ: LITE).
По словам источников, если всё пойдёт гладко, официальное соглашение может быть объявлено уже на следующей неделе (в начале ноября). Однако до окончательного подписания условия и сроки сделки всё ещё могут быть отложены или даже сорваны. На данный момент в сообщениях СМИ не раскрываются конкретная цена за акцию и структура оплаты (соотношение наличных и акций неизвестно), но, учитывая огромный масштаб Lumentum, рынок в целом ожидает, что сделка будет включать очень высокую долю обмена акциями.
До появления новости о поглощении, благодаря взрывному спросу на оптические межсоединения в ИИ-центрах обработки данных, акции Lumentum за последний год взлетели более чем на 360%, а рыночная капитализация достигла примерно 83 миллиардов долларов; рыночная капитализация покупателя Marvell составляет около 221 миллиарда долларов. Если учесть обычную премию за контроль при слияниях и поглощениях, эта потенциальная сделка, которую зарубежные СМИ окрестили «суперслиянием в сфере ИИ», по общему объёму, скорее всего, приблизится к отметке в 90–100 миллиардов долларов.
Если сделка состоится, это станет не только беспрецедентным по масштабу слиянием в истории оптической связи, но и самой дорогой ставкой в мировой полупроводниковой отрасли в этом году.
Мотивы Marvell: занять позицию в тренде «оптика вместо меди» и выкупить дефицитные мощности
Глубинная причина, по которой Marvell сейчас, не жалея средств, обратила внимание на Lumentum, заключается в том, что инфраструктура вычислительных мощностей ИИ упирается в физическую стену.
По мере эволюции кластеров вычислительных мощностей ИИ от десятков тысяч к сотням тысяч и миллионам ускорителей, традиционные медные соединения внутри серверов и между стойками приближаются к пределу по затуханию сигнала, тепловыделению и физической дальности передачи. «Оптика вместо меди» — это уже не просто отдалённая перспектива, а жёсткий закон выживания при переходе сетей центров обработки данных к 1.6T, 3.2T и даже CPO (совместной упаковке оптики).
Для Marvell поглощение Lumentum преследует две ключевые стратегические цели.
Во-первых, создание полностью вертикально интегрированного замкнутого цикла «электронные чипы + оптические компоненты». Ещё в 2021 году Marvell за десять миллиардов долларов приобрела Inphi, получив абсолютное доминирование в ключевых электронных чипах для оптических модулей — PAM4 DSP (цифровых сигнальных процессорах), но по мере входа отрасли в глубокую фазу сверхскоростных оптических межсоединений одних только DSP-чипов уже недостаточно для удовлетворения строгих требований оптоэлектронной совместной упаковки (таких как кремниевая фотоника и CPO).
А предполагаемый объект поглощения Lumentum владеет передовыми в мире технологиями EML (лазеров с электроабсорбционным модулятором) и мощных CW-лазеров (непрерывного излучения), причём Marvell сама является крупным клиентом Lumentum по лазерным компонентам. Получение Lumentum означает, что Marvell сможет наладить тесную внутреннюю интеграцию разработки от базовых вычислительных соединений и DSP-чипов до вышестоящих лазерных источников, попутно удерживая значительную маржу, которая ранее уходила вышестоящим поставщикам.
Во-вторых, контроль над самым узким местом отрасли — производственными линиями по выпуску пластин из фосфида индия (InP) и получение права на распределение поставок.
В настоящее время главное узкое место мировой оптической связи находится не на стороне спроса, а в крайнем истощении производственных мощностей по выпуску лазерных пластин из фосфида индия. Генеральный директор Lumentum Майкл Хёрлстон в начале октября этого года в интервью Bloomberg заявил, что производственные мощности Lumentum по оптическим компонентам фактически распроданы и зарезервированы до начала 2029 года, а некоторые клиенты уже бронируют заказы на 2030 год; в 2027 году до 70% клиентского спроса на некоторые ключевые продукты не может быть удовлетворено, а дефицит предложения в 2028 году составит около 30%.
Этот крайний дефицит напрямую угрожает основной логике роста Marvell. В высокоскоростных оптических модулях электронные и оптические чипы находятся в строгой взаимодополняющей связи — каждая нехватка лазера у вышестоящего поставщика означает, что Marvell продаст на один комплект меньше высокомаржинальных DSP или решений на кремниевой фотонике. Что ещё важнее, по мере перехода отрасли к CPO,捆绑ная поставка внешних мощных источников света и вычислительных чипов становится общей тенденцией. Поскольку строительство нового завода по производству пластин из фосфида индия обычно требует от 3 до 5 лет на наращивание мощностей, Marvell, поглощая сейчас Lumentum с её ключевыми мировыми линиями InP, по сути, напрямую забирает в свои руки самый дефицитный «оптический арсенал» отрасли на ближайшие три года, получая контроль над распределением производственных мощностей в цепочке поставок.
Лёд и пламень: почему Lumentum взлетела, а Marvell упала?
После появления слухов о поглощении, на постмаркете американского фондового рынка динамика акций Marvell и Lumentum оказалась диаметрально противоположной — Marvell на постмаркете一度 обвалилась более чем на 10%, на вечерних торгах котировалась около 230 долларов, падение на постмаркете всё ещё превышало 8%; Lumentum же一度 взлетела более чем на 17%, на вечерних торгах котировалась около 993 долларов, рост на постмаркете составил 8,65%
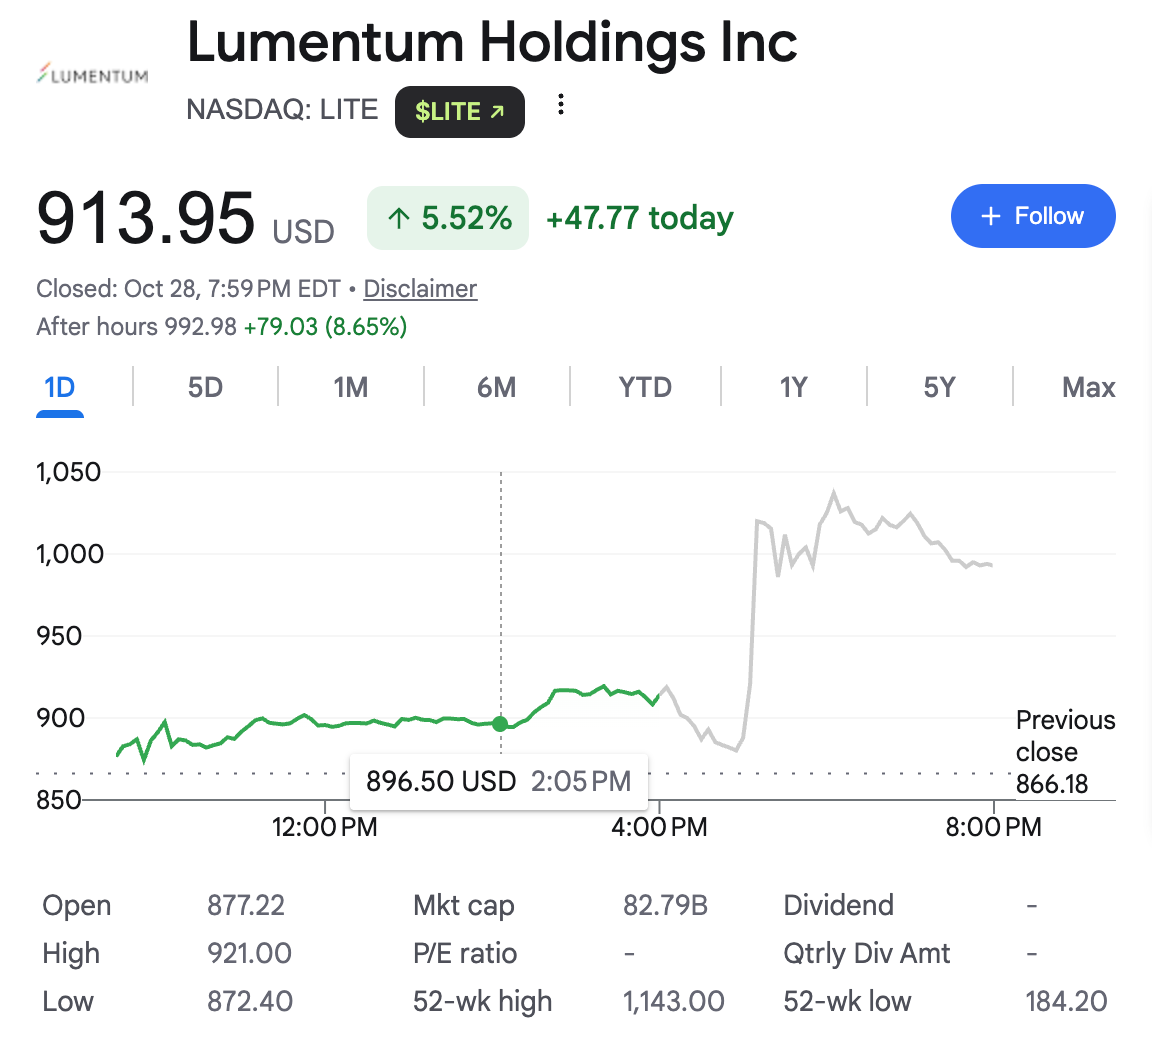
Для поглощаемой Lumentum наложение ожиданий огромной «премии за контроль» на и без того крайне дефицитный производственный цикл делает скупку акций и рост цены вполне логичными; но та же сделка вызвала распродажу акций покупателя Marvell, главным образом потому, что Уолл-стрит всё ещё испытывает определённые опасения по поводу «финансовой отчётности» этой сделки на десятки миллиардов долларов.
Прежде всего, это ошеломляющая стоимость приобретения и давление размытия акционерного капитала. Lumentum — отнюдь не дешёвый актив на дне цикла: на волне нарратива об оптических межсоединениях для ИИ её акции за последний год выросли в несколько раз, а недавно некоторые учреждения Уолл-стрит даже давали агрессивную целевую цену в 1200 долларов. Поглотить гиганта с рыночной капитализацией более трети собственной вблизи исторического максимума, да ещё и заплатить значительную премию за контроль, означает, что Marvell, чей денежный поток нельзя назвать чрезвычайно обильным, неизбежно придётся выпустить огромное количество новых акций или взять на себя колоссальный долг. В течение довольно длительного времени после завершения сделки существующие акционеры Marvell столкнутся с резким снижением прибыли на акцию (EPS).
Более глубокое расхождение во мнениях заключается в том, что эта сделка полностью изменит бизнес-модель Marvell. Долгое время Marvell была типичной Fabless-компанией (без собственных фабрик) по проектированию чипов, передавая всё производство пластин на аутсорсинг TSMC и пользуясь моделью оценки с лёгкими активами и высокой маржой; Lumentum же — настоящий IDM-производитель (вертикально интегрированное производство) с несколькими собственными заводами по производству пластин из фосфида индия и базами корпусирования и тестирования по всему миру. Переход от «проектирования с лёгкими активами» к «производству с тяжёлыми активами»: огромная амортизация основных средств Lumentum и капитальные затраты на расширение производственных линий (CapEx), скорее всего, снизят и без того привлекательную валовую маржу Marvell.
С одной стороны — отдалённая перспектива замкнутого оптоэлектронного цикла, с другой — неотвратимое размытие акционерного капитала и давление на маржу. Неудивительно, что учреждения Уолл-стрит на постмаркете предпочли «сначала продать, а потом разбираться».
Coherent пожинает плоды?
Пока два главных игрока за столом вызвали потрясение в отрасли, акции другого мирового гиганта в области фотоники и оптических компонентов Coherent (NASDAQ: COHR) на постмаркете также заметно выросли, на вечерних торгах一度 превысив 250 долларов.
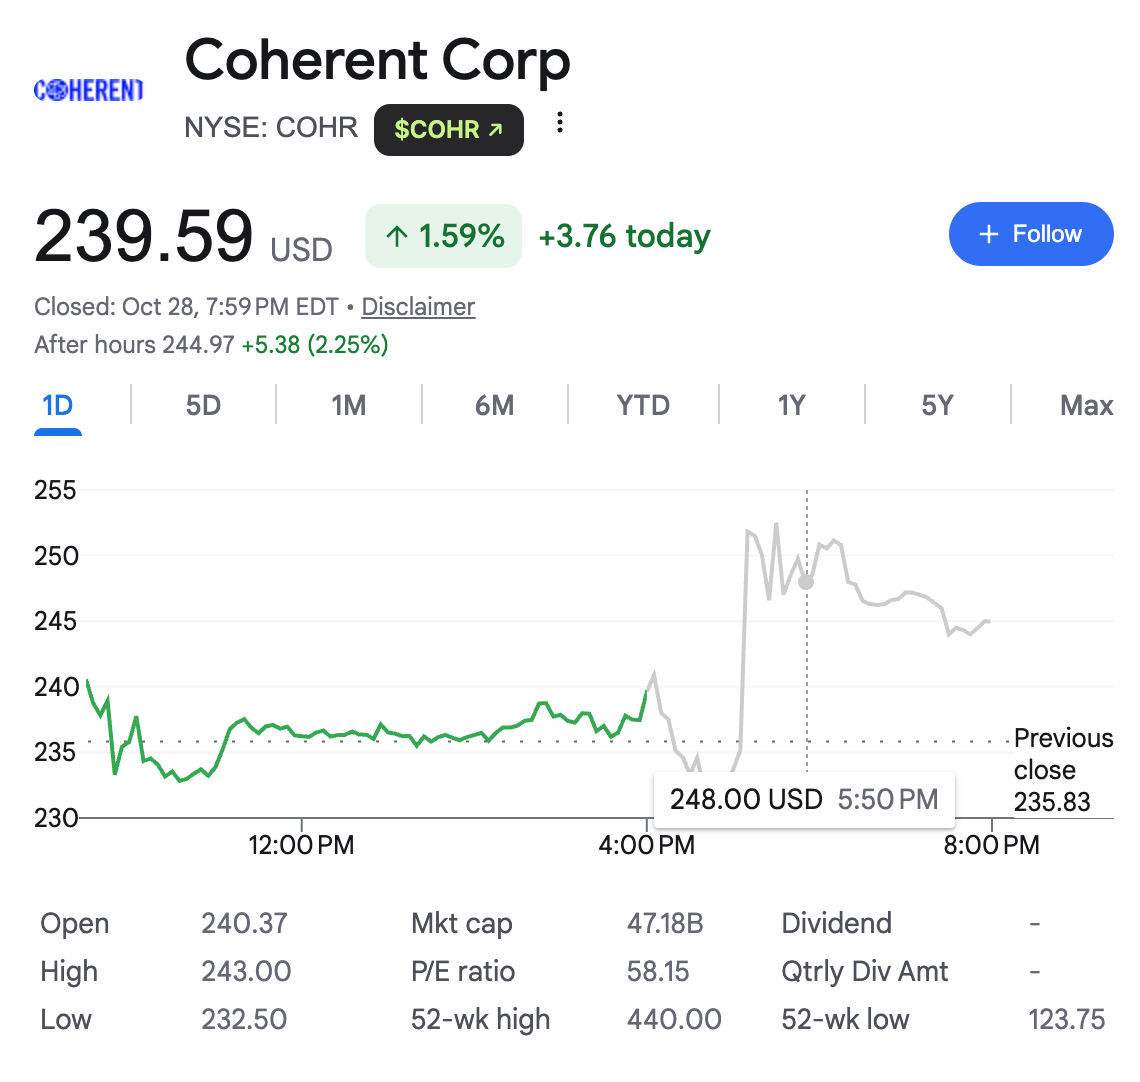 Логика бычьего настроя рынка в отношении Coherent, возможно, связана с «нейтральностью цепочки поставок». До этого поглощения Lumentum была нейтральным публичным базовым поставщиком для всей отрасли, её клиентами были не только крупные облачные провайдеры и производители оптических модулей, но и такие гиганты, как Broadcom, NVIDIA, AMD. Как только Lumentum будет полностью поглощена Marvell, она превратится из «публичного оружейника» в «эксклюзивный актив, контролируемый прямым конкурентом».
Для Broadcom и крупных облачных провайдеров передать жизненно важный компонент своих ключевых сетевых устройств (лазеры) под контроль Marvell — конкурента в области заказных чипов и коммутаторов — абсолютно неприемлемо с точки зрения безопасности цепочки поставок. Чтобы следовать принципу «второго поставщика» (Second Source) и избежать риска удушения, те гиганты-клиенты, которые ранее тщетно ждали мощностей Lumentum на 2027–2028 годы, с высокой вероятностью ускоренно перенаправят огромные дополнительные заказы, предоплату за расширение мощностей и многолетние долгосрочные контракты в пользу Coherent — единственного оставшегося независимого лидера в области оптических компонентов.
Иными словами, если сделка Marvell и Lumentum в конечном итоге состоится, «независимый сторонний» статус Coherent и её существующие зрелые мощности, возможно, получат более высокую премию за дефицитность в оценке.
Путь Marvell к триллиону
В июне этого года основатель NVIDIA Дженсен Хуанг и генеральный директор Marvell Мэтт Мёрфи вместе участвовали в беседе у камина. Обсуждая эволюцию инфраструктуры ИИ, они совместно высказали весьма дальновидное отраслевое суждение: первым узким местом ИИ были вычислительные мощности, что породило первую компанию с капитализацией 5 триллионов долларов — NVIDIA; вторым узким местом стало хранение данных, что породило трёх гигантов хранения с капитализацией в триллион долларов; а следующим, конечным узким местом станет «взаимосвязь» (Connectivity).
На той сцене Дженсен Хуанг, указывая на Marvell, воскликнул, обращаясь ко всем присутствующим: «Дамы и господа, это следующая компания с рыночной капитализацией в триллион долларов!»
Для рулевого Мэтта Мёрфи, чтобы действительно преодолеть путь от нынешних 220 миллиардов долларов капитализации до предсказанного «клуба триллиона», полагаться только на продажу DSP-чипов или контрактное производство заказных ASIC для облачных провайдеров — значит иметь явно видимый потолок.
Только поглотив Lumentum и сплавив самые дефицитные в отрасли на ближайшие три года мощности по производству источников света с собственными технологиями кремниевой фотоники, DSP, коммутаторов и заказных XPU в неразрывный замкнутый цикл, Marvell сможет по-настоящему превратиться из «ключевого второстепенного персонажа, продающего лопаты» в «законодателя правил инфраструктуры» эпохи оптических межсоединений ИИ.
В начале следующей недели карты этой сделки, приближающейся к ста миллиардам долларов, возможно, будут официально раскрыты, а вторая половина перетасовки глобальной цепочки поставок вычислительных мощностей ИИ только начинается.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.