Октябрьское заседание FOMC: пауза в повышении ставок — сколько гибкости осталось у Уорша?
 BTCCАвтор: furrykon
Федеральная резервная система проведет заседание по денежно-кредитной политике 27–28 октября по восточному времени США. После сентябрьского повышения ставки инфляция вновь превысила ожидания, однако рынки все больше убеждены, что ФРС сохранит ставки без изменений в октябре. Неопределенность относительно решения по ставке снижается, а то, как Кевин Уорш объяснит паузу, может определить направление торгов после заседания.
Данные CME FedWatch показывают, что вероятность повышения ставки в октябре упала ниже 10% по состоянию на 23 октября. Отчет Reuters от 26 октября также указывал, что по состоянию на предыдущую пятницу фьючерсы на процентные ставки закладывали примерно 90-процентную вероятность сохранения ставок без изменений. Пауза стала преобладающим рыночным ожиданием, и рисковым активам потребуется новая информация о политике для получения устойчивой поддержки.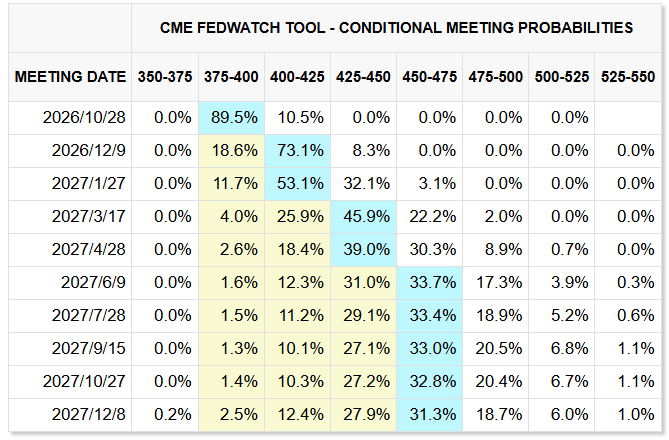
Сложность этого заседания в том, что ФРС должна одновременно объяснить две вещи: почему она может позволить себе ждать, пока инфляция остается повышенной, и при каких условиях она будет готова снова действовать после паузы. Приближающиеся выборы, волатильность рынка облигаций и давление финансирования ИИ делают эти вопросы еще более трудными для ответа.
Инфляция требует бдительности, а занятость и финансовые условия позволяют ФРС подождать
С точки зрения данных, инфляция дает достаточное обоснование для еще одного повышения ставки в октябре, но давление со стороны данных по занятости снизило ожидания такого шага.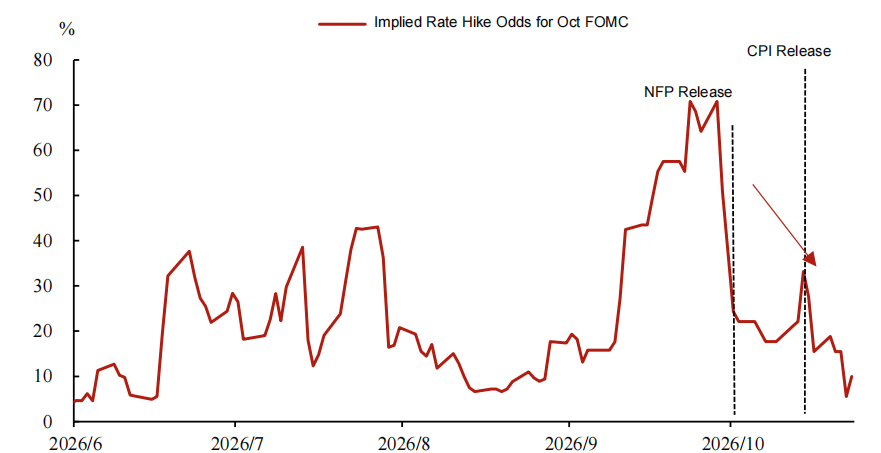
Индекс потребительских цен (CPI) США в сентябре вырос на 3,7% в годовом исчислении, превысив прогноз в 3,6%. Базовый CPI увеличился на 2,6% в годовом исчислении и на 0,3% в месячном, также превысив рыночные оценки. Ляньчу Секьюритиз отметила, что цены на бензин выросли на 9,1% в месячном исчислении, составив более половины общего месячного роста CPI. Жилье, подержанные автомобили и авиабилеты также зафиксировали рост, что говорит о необходимости оценивать инфляционное давление по отдельным компонентам.
Однако данные по занятости и потреблению дают основания замедлить темп. Число рабочих мест вне сельского хозяйства увеличилось всего на 29 000 в сентябре, а уровень безработицы вырос до 4,2%. Рост розничных продаж контрольной группы замедлился до 0,1% в месячном исчислении. Эти цифры пока не указывают на широкую рецессию, но свидетельствуют о том, что последствия последовательных мер ужесточения требуют более тщательного наблюдения.
Примечательно, что после октябрьского заседания FOMC комментарии нескольких официальных лиц повлияли на эти ожидания. Вице-председатели ФРС Джефферсон и Боуман, а также член Совета управляющих Уоллер указали, что нет срочности действовать на следующем заседании. Даже после того, как сентябрьские данные по базовому CPI превысили ожидания, президент ФРБ Сан-Франциско Дейли и президент ФРБ Чикаго Гулсби сохранили мнение, что еще есть время наблюдать за экономическими данными.
Для сравнения, председатель ФРС Кевин Уорш занял более нейтральный тон. Выступая на ежегодном собрании МВФ, Уорш сказал, что недавние экономические показатели в целом соответствовали ожиданиям ФРС. Рынки ожидают, что Уорш может признать некоторый эффект ужесточения от недавних корректировок на финансовых рынках, сохраняя в целом ястребиную позицию.
Предварительный обзор Bloomberg от 26 октября назвал коммуникацию центральным фокусом. Уорш должен объяснить, почему ФРС не повышает ставки, убеждая инвесторов, что она по-прежнему привержена снижению инфляции. Для рынков сама пауза дает ограниченную новую информацию. То, как заявление о политике и пресс-конференция определят следующие шаги, станет основой для переоценки ожиданий по процентным ставкам.
Эффект «паузы» промежуточных выборов
Помимо экономических факторов, давление, связанное с промежуточными выборами, вероятно, также отразится на решениях ФРС.
Это решение по политике принимается всего за шесть дней до промежуточных выборов 3 ноября, что значительно повышает политическую чувствительность. The Washington Post отметила, что промежуточные выборы представляют собой «неудобный момент» для центрального банка, стремящегося оставаться вне политики. Хотя выборы не препятствуют действиям в срочных обстоятельствах, как в 2008 и 2022 годах, большинство наблюдателей ожидают, что Федеральная резервная система оставит процентные ставки без изменений.
Одна из причин заключается в том, что большая ясность относительно результатов выборов может помочь снизить неопределенность политики. Различное политическое руководство может в определенной степени влиять на политику процентных ставок. FOMC необходимо оценить, как изменения в контроле над Конгрессом могут повлиять на фискальные расходы, налогообложение и регулирование, прежде чем оценивать их последствия для роста, инфляции и предложения облигаций.
Примечательно, что эта ситуация не ограничивается политиками. У управляющих активами есть аналогичные причины сохранять выжидательный подход. Обзор данных с 1950 по 2022 год показал, что S&P 500 снижался в течение 30 дней, предшествующих промежуточным выборам, примерно в 74% случаев. Согласно методологии исследования, индекс рос в каждый 180-дневный период после выборов, со средним приростом более 13%. Эти результаты подтверждают наблюдение, что рынки, как правило, испытывают давление перед выборами и восстанавливаются после них, и эта закономерность может также применяться к криптоактивам, которые имеют общие характеристики с рисковыми активами.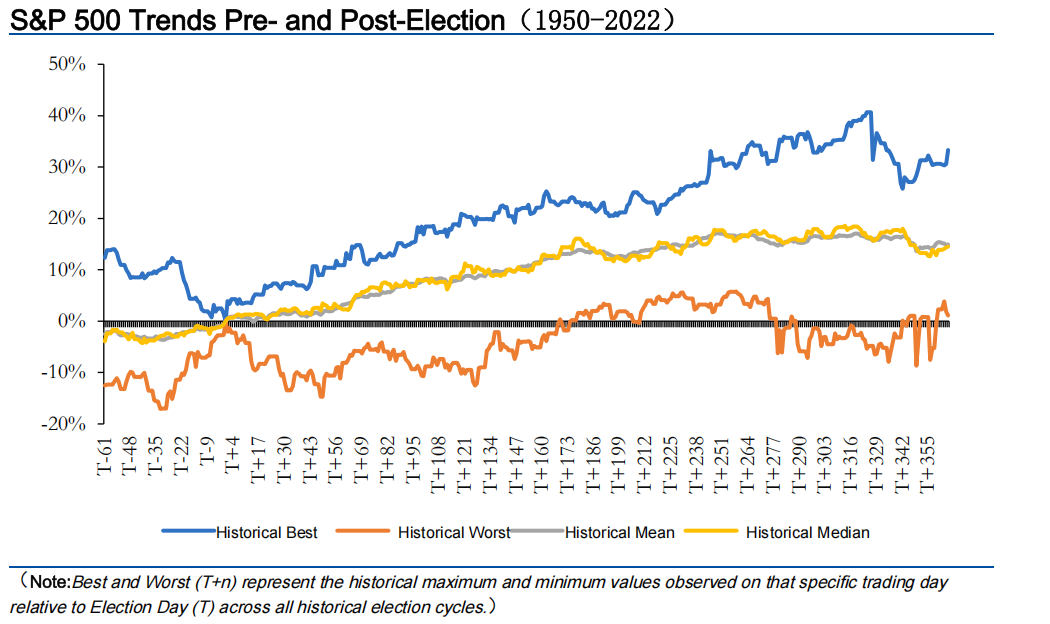
Для сравнения, более широкие классы активов, такие как золото и сырая нефть, меньше подвержены влиянию промежуточных выборов. Основные рыночные тенденции в этих активах определяются спросом и предложением, геополитическими событиями и циклами запасов. В текущем цикле основными факторами, влияющими на их движение, являются события в российско-украинской войне и ситуация с Ираном.
Промежуточные выборы меняют состав Конгресса, а не президента, и они напрямую не переписывают цели политики FOMC. Тем не менее, возникающие в результате эффекты на корпоративные доходы, оценки и процентные ставки будут продолжать формировать рыночную динамику. Их влияние на денежно-кредитную политику должно передаваться через последующие изменения в фискальной политике, экономических условиях и инфляции.
В декабре еще есть возможность для еще одного повышения ставки, но нужны новые доказательства
Комментарии Уоллера дают ориентир для будущего пути политики. Из 18 участников, представивших прогнозы в сентябре, 16 ожидали как минимум еще одного повышения ставки до конца года. Это указывает на то, что склонность к ужесточению остается широко распространенной в комитете. Однако эти прогнозы основаны на экономических предположениях, и окончательные решения будут по-прежнему зависеть от последующих данных и голосов членов комитета.
На этом заседании не будет планового обновления экономических прогнозов, что делает заявление о политике, результаты голосования и пресс-конференцию особенно важными. Ястребиные голоса «против» могут помочь выявить внутреннее давление, а оценка Уоршем ограничительности текущих процентных ставок и финансовых условий повлияет на рыночные ожидания конечной ставки. Эти сигналы дают больше новой информации, чем простое объявление о сохранении ставок без изменений.
Еще одна пауза в декабре остается возможной, но потребует нового обоснования. Дальнейшее ухудшение занятости, заметное замедление базовой инфляции или более широкое ужесточение кредитования, вызванное рисками финансирования ИИ, могут изменить баланс между дальнейшим ужесточением и ожиданием. Если рост останется устойчивым, а ценовое давление продолжит распространяться, возможности для отсрочки действий сузятся.
Если ФРС сохранит ставки без изменений, сохраняя возможность дальнейших повышений, рынки могут просто увидеть подтверждение существующих ожиданий. Что может вызвать более существенную волатильность, так это расхождение между ожиданиями и оценкой Уоршем финансовых условий, расширяющимся инфляционным давлением и ограничительностью политики, что потенциально изменит то, как рынки оценивают траекторию ставок на декабрь и 2027 год.
Акции и криптоактивы также будут затронуты этой переоценкой. Если рынки повысят ожидания конечной ставки, давление финансирования и ограничения оценки могут усилиться. Если больше данных поддержат меньшее количество последующих повышений ставок, склонность к риску получит больше шансов на улучшение. Однако опасения по поводу экономического роста могут также привести к росту цен на долгосрочные облигации. Поэтому одно лишь снижение доходности казначейских облигаций не является достаточным доказательством улучшения рисковой среды.
Обоснование октябрьской паузы состоит в том, чтобы дать больше времени для оценки эффектов существующей политики, сохраняя необходимый уклон в сторону ужесточения. Сможет ли Уорш убедительно донести оба этих момента, определит, принесет ли сохранение ставок лишь временное облегчение или вызовет очередной раунд корректировки ожиданий относительно будущей траектории процентных ставок.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.