


Сезон отчетности за третий квартал: смогут ли акции США преодолеть барьеры инфляции и прибылей?
 BTCCАвтор: furrykon
Американские акции продолжали расти с сентября, несмотря на повышение процентных ставок. Ко второй неделе октября и S&P 500, и Nasdaq достигли рекордных максимумов. Хотя ралли под поверхностью становится все более неравномерным, рост цен продлил технологический бум и повлиял на динамику других классов активов.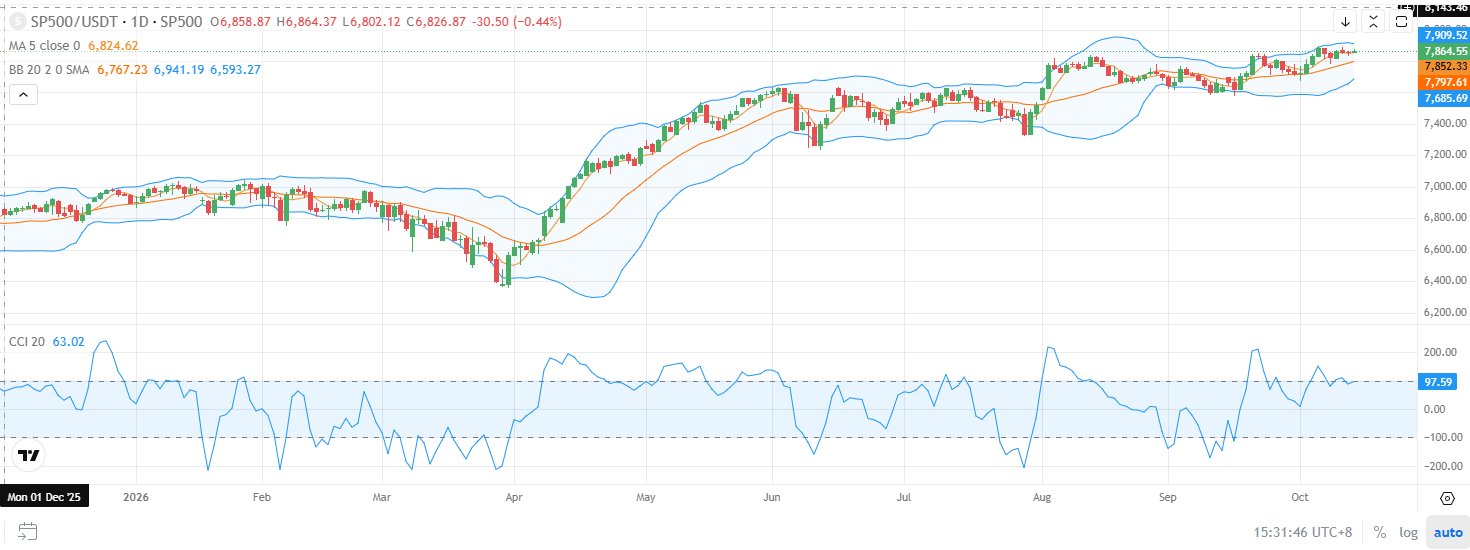
Это относительное спокойствие начинает меняться по мере приближения сезона отчетности. 13 октября все три основных американских индекса закрылись небольшим снижением, а индекс полупроводников Филадельфии упал более чем на 2%. Инвесторы теперь ждут двух потенциально решающих катализаторов: отчета по индексу потребительских цен (CPI) США 14 октября и волны отчетности мега-капитализированных технологических компаний, которая последует за ним.
«Великолепная семерка» выходит на сцену, а прибыли проходят решающее испытание
Сезон отчетности за третий квартал уже начался, и крупные технологические компании начнут отчитываться в полную силу на следующей неделе. Текущие консенсус-оценки предполагают, что ожидания по выручке большинства этих компаний уже близки к верхней границе диапазонов прогнозов, которые они давали вместе с результатами за второй квартал.
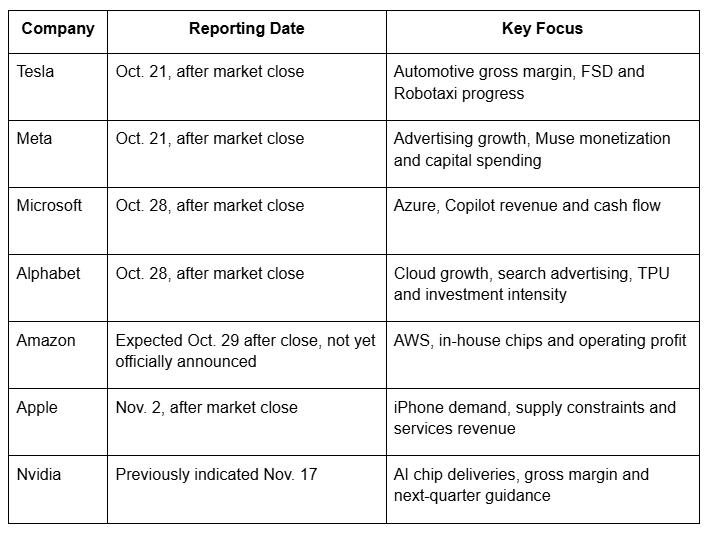
Meta прогнозировала выручку в диапазоне от 61 до 64 миллиардов долларов, тогда как консенсус в настоящее время составляет около 63,3 миллиарда долларов. Amazon прогнозировала от 197 до 202 миллиардов долларов, а рыночные ожидания составляют примерно 202,1 миллиарда долларов. Простого выполнения прежних обязательств может оказаться недостаточно для дальнейшего роста обеих компаний.
Для Nvidia барьер еще выше. Компания прогнозировала выручку в размере 108 миллиардов долларов плюс-минус 2%, тогда как консенсус вырос примерно до 111,3 миллиарда долларов, что уже выше верхней границы этого диапазона. Microsoft, тем временем, ожидает роста выручки Azure на 45% в постоянной валюте, а инвесторы также будут следить за монетизацией Copilot и денежным потоком.
После того как многие технологические компании в начале этого года резко увеличили планы расходов, инвесторы все чаще переоценивают отдачу от этих инвестиций. Reuters со ссылкой на LSEG ожидает, что прибыль S&P 500 в третьем квартале вырастет примерно на 31%, причем около двух третей этого роста придется на технологические и связанные с ИИ компании. Стратег Ameriprise Энтони Саглимбене предупредил, что с каждым дополнительным кварталом крупных капитальных расходов требуемый рынком порог доходности повышается.
Таким образом, ключевой спор в этом сезоне отчетности будет касаться качества превышения ожиданий: обусловлен ли рост базовым развитием бизнеса или доходом от переоценки инвестиций; приводит ли рост выручки к улучшению маржи и свободного денежного потока; и смогут ли компании продолжать демонстрировать результаты в следующем квартале.
BTCC теперь предлагает контракты на NVDA, META и другие популярные технологические акции, а также торговлю TradFi с гибким кредитным плечом для большего числа торговых возможностей.
Индексы остаются вблизи рекордных максимумов, но отдельные акции уже падают
В преддверии сезона отчетности американские акции стали более волатильными вблизи своих максимумов, а технологические бумаги откатились назад. Основные индексы пока далеки от широкого медвежьего рынка, но увеличивающийся разрыв между динамикой индексов и отдельных акций заслуживает более пристального внимания.
Данные Майкла Сембалеста из JPMorgan Asset Management показывают, что 60% компонентов S&P 500 уже упали более чем на 20% от своих рекордных максимумов, оказавшись в техническом медвежьем рынке, даже несмотря на то, что сам индекс остается вблизи рекордных значений. «Великолепная семерка» все больше несет на себе значительную часть веса индекса.
В отчете говорится, что с января 2024 года 42 акции, связанные с ИИ, обеспечили примерно от 60% до 80% роста прибыли, ценовой доходности и роста капитальных расходов S&P 500. Более конкретно, эти 42 акции обеспечили 67% ценовой доходности индекса, 58% роста прибыли и до 81% роста капитальных расходов и расходов на НИОКР.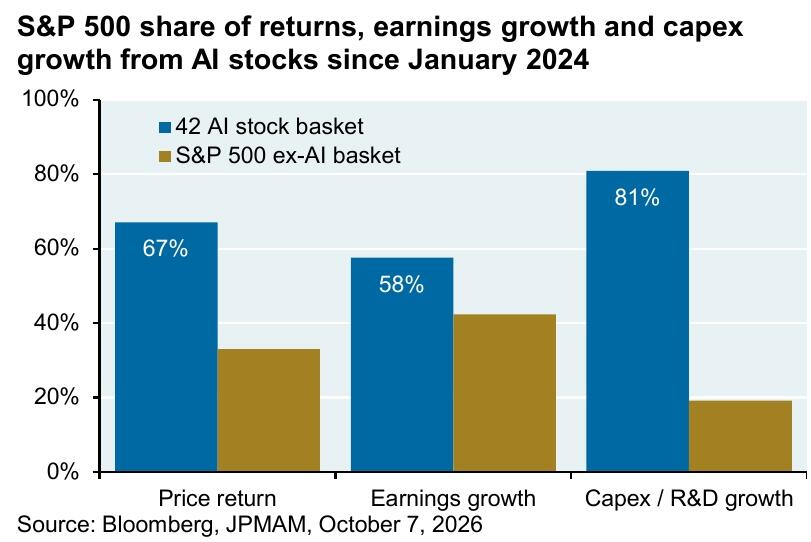
Аналитики отмечают, что когда и защитные, и растущие сделки сходятся на одних и тех же семи акциях, у рынка остается мало возможностей для ротации. Продолжающаяся слабость полупроводников также возродила сравнения с траекторией, наблюдавшейся при схлопывании технологического пузыря 2000 года, что усиливает опасения, что давление может усилиться в конце этого месяца.
В интервью Bloomberg стратег компании Charles Schwab Кевин Гордон также отметил сужение рыночного лидерства, заявив, что динамика заголовочных индексов скрывает гораздо более глубокие падения многих отдельных акций.
Такая структура повышает чувствительность к прибылям. Чем более концентрированной становится поддержка рынка, тем легче разочаровывающая выручка или прогноз одной мега-капитализированной компании перекинуться на другие активы через веса индексов, ETF и общее отношение к риску.
Это не доказывает, что крупная распродажа неизбежна. Однако это говорит о том, что способность рынка поглощать плохие новости ослабла. Если разочарования в прибылях совпадут с ростом доходности, инвесторы могут одновременно снизить прогнозы по прибыли и уменьшить мультипликаторы оценки, которые они готовы платить.
Сегодняшний CPI сначала определит фон ставок
Отчет по индексу потребительских цен США за сентябрь должен выйти 14 октября. Опрос Reuters ожидает, что общий CPI вырастет на 0,6% за месяц, а годовой темп ускорится до 3,6% с 3,4%. Базовый CPI, как ожидается, вырастет на 0,2% за месяц, снизившись с 0,3% в августе, а годовой темп может подняться до 2,5% с 2,4%.
Ключевой вопрос заключается в том, начинают ли более высокие цены на энергоносители перетекать в услуги и другие товары.
Федеральная резервная система уже повысила ставки в сентябре, но дальнейший путь остается спорным. По состоянию на утро 14 октября рынки оценивали вероятность еще одного повышения ставки в этом месяце примерно в 22%. Президент ФРБ Нью-Йорка Уильямс заявил, что в этом году может потребоваться еще одно повышение, но не видит необходимости в дальнейших повышениях в 2027 году, в то время как ANZ ожидает еще 50 базисных пунктов ужесточения в ближайшие месяцы.
Если базовая инфляция окажется выше ожиданий, доллар и доходность казначейских облигаций могут возобновить рост, усилив давление на дорогостоящие технологические акции и компании ИИ-инфраструктуры, зависящие от внешнего финансирования. Даже сильные прибыли впоследствии могут с трудом преодолеть сжатие оценок.
Если месячная базовая инфляция совпадет с ожиданиями или окажется ниже их, а рост общей инфляции будет обусловлен в первую очередь энергоносителями, рынки могут сократить ожидания последовательных повышений ставок в ближайшей перспективе, уменьшив один внешний встречный ветер для сезона отчетности.
Но даже в этом случае один умеренный отчет по инфляции не устранит ограничения, создаваемые высокими ценами на нефть, потребностями бюджетного финансирования и повышенной долгосрочной доходностью.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.