


Хранение «делевериджа»: корейские розничные инвесторы снова в страхе перед ликвидацией
 Odaily
Автор оригинала: Су Ян
Редактор оригинала: Сюй Цинъян
Источник оригинала: Tencent Technology
12 октября южнокорейский фондовый рынок резко скорректировался. Корейский композитный индекс фондового рынка (KOSPI) закрылся снижением на 3,65%, на отметке 6384,25 пункта. Полупроводниковый сектор показал слабость: Samsung Electronics закрылась снижением на 4,39%, на отметке 250500 вон; SK Hynix упала на 4,52%, до 1605000 вон. На следующий торговый день, 13 октября, корейские акции продолжили падение, и в ходе сессии были временно приостановлены программные продажи.
Если вернуться назад, с момента достижения максимума 9385,59 пункта 22 июня KOSPI за примерно четыре месяца суммарно откатился почти на 32%.
Это падение можно объяснить технической коррекцией, вызванной фиксацией прибыли на высоких уровнях. Однако, если перевести взгляд с этого грандиозного пиршества капитала на микроуровень цепочки ИИ-индустрии, давление на рынок может не ограничиваться краткосрочным оттоком средств.
Здесь кроются три скрытые тревоги: во-первых, сможет ли продолжающееся расширение инвестиций в инфраструктуру ИИ плавно конвертироваться в реальные доходы и прибыль; во-вторых, рост цен на оборудование и компоненты в верхнем звене переписывает ожидания по окупаемости инвестиций в цепочке производства чипов; в-третьих, сможет ли высокий темп роста доходов передовых лабораторий больших языковых моделей оставаться устойчивым.
Как только ожидания по прибыли начнут ослабевать, коррекция высоких оценок может взаимно усилиться с оттоком иностранного капитала. Вдобавок маржинальная торговля и левериджные средства в условиях падающего рынка усиливают волатильность, что легко провоцирует требования о дополнительном обеспечении и вынужденное сокращение позиций, и «сигнал тревоги о ликвидации» для розничных инвесторов снова звучит.
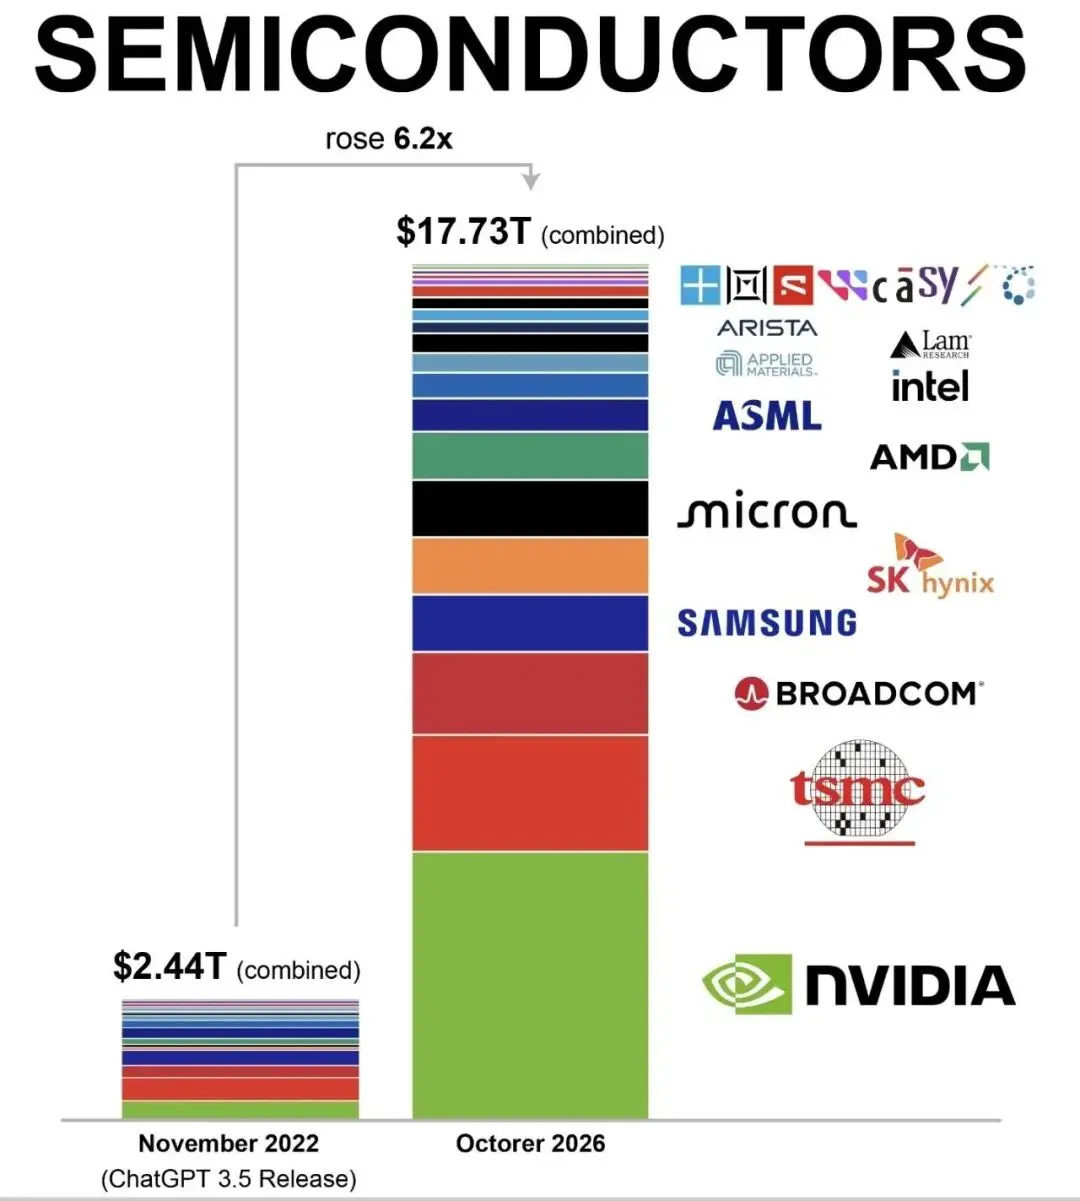
С момента выпуска ChatGPT 3.5 совокупная рыночная капитализация мировой полупроводниковой и ИИ-индустрии выросла в 6,2 раза, и сектор чипов стал главным победителем этого большого ИИ-цикла.
01 Тревога о «пике цикла»
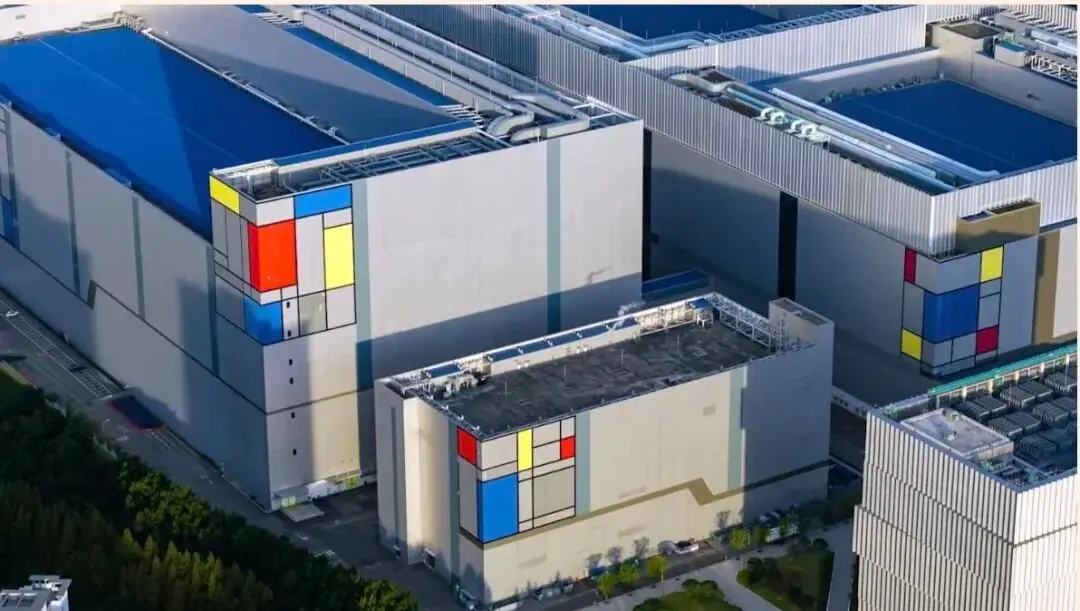
Завод Samsung Electronics по производству чипов в Южной Корее
Непосредственным поводом для ослабления корейского фондового рынка и сектора памяти в этом раунде стал именно «впечатляющий» прогноз по прибыли.
8 октября Samsung Electronics опубликовала последний прогноз по результатам третьего квартала: консолидированная выручка за квартал составила около 195 трлн вон (прогнозный диапазон 194–196 трлн вон), консолидированная операционная прибыль — около 10,74 трлн вон (прогнозный диапазон 10,73–10,75 трлн вон), что значительно выше по сравнению с аналогичным периодом прошлого года и находится у верхней границы ранее ожидавшегося аналитиками диапазона.
Сильные результаты в основном обусловлены сохраняющимся высоким спросом на HBM и DRAM, стимулируемым ИИ. Samsung Electronics и SK Hynix совместно доминируют на рынке HBM и DRAM, продолжая в полной мере пользоваться структурными выгодами от глобальных инвестиций в ИИ-инфраструктуру.
Однако рынок не встретил ожидаемого ликования.
После публикации прогноза акции Samsung Electronics упали, утянув за собой индекс KOSPI и такие полупроводниковые акции с большим весом в индексе, как SK Hynix.
Причина, по которой инвесторы сдержанно отреагировали на рекордные цифры и даже предпочли зафиксировать прибыль на высоких уровнях, кроется в переоценке устойчивости цикла бума на рынке памяти. Анализ нескольких институтов указывает, что темпы роста прибыли в третьем квартале, возможно, уже близки к этапному пику текущего цикла, а ожидания по квартальному росту в четвертом квартале замедлятся примерно до 8%.
По мере того как темпы роста цен на память становятся более пологими, а новые производственные мощности постепенно вводятся в строй, ключевым вопросом для рынка становится: «Сможет ли дефицит предложения сохраниться до 2028 года?»
Говоря простыми словами, раньше все боялись дефицита памяти, а теперь беспокоятся, что памяти не будет не хватать.
Это тоже своего рода тревога о «пике цикла», ведь память — отрасль с чрезвычайно выраженной цикличностью.
02 «Запутанные» счета
Генеральный директор OpenAI Сэм Альтман
«Запутанная» методология учета доходов передовых лабораторий также стала ключевым фактором, спровоцировавшим эту коррекцию.
Согласно данным Financial Times и ряда финансовых СМИ, к концу сентября 2026 года реальный годовой доход OpenAI приближался к 50 млрд долларов. По сравнению с 70 млрд долларов, которые циркулировали на Уолл-стрит и в некоторых СМИ в предыдущие недели, разница в ожиданиях составляет около 20 млрд долларов.
Иными словами, рынок ранее переоценивал способность передовых лабораторий генерировать выручку.
Ключевая причина этого расхождения — методология учета: конкуренты, такие как Anthropic, учитывают продажи через облачных партнеров по валовой сумме, тогда как OpenAI учитывает только собственную выручку, то есть чистую сумму после вычета доли каналов. Некоторые инвесторы первичного рынка, стремясь напрямую сопоставить две компании, скорректировали данные OpenAI и получили результат в 70 млрд долларов.
После появления этой новости, 8 октября по восточному времени США, полупроводниковый и облачный секторы американского фондового рынка в целом снизились: Nvidia упала на 2,94%; Oracle, от которой ожидали сотрудничества с OpenAI в области вычислительных мощностей, в ходе торгов падала более чем на 6%, а закрылась снижением на 5,48%; Micron Technology упала на 4,79%, SanDisk — на 4,90%, CoreWeave — на 7,77%. Падение индекса Nasdaq Composite расширилось до 1,25%.
Акции производителей памяти, как ключевое звено аппаратной цепочки ИИ, особенно остро ощутили распространение настроений.
Согласно сообщению Financial Times, к концу сентября этого года годовая выручка OpenAI составляла около 50 млрд долларов, что значительно ниже широко ожидавшихся 68 млрд долларов. Аналогичная ситуация наблюдается и в других ИИ-компаниях.
9 октября осведомленные источники сообщили Bloomberg, что OpenAI по-прежнему ожидает, что к концу года годовая выручка достигнет или превысит 70 млрд долларов, в основном за счет роста корпоративного бизнеса. Эта «новость» в определенной степени смягчила краткосрочную панику, но рынок уже предъявляет более высокие требования к сопоставимости нарратива о доходах ИИ.
Аналитики отмечают, что это потрясение во многом вызвано информационной асимметрией.
Данные о доходах OpenAI как непубличной компании уже способны влиять на котировки таких публичных компаний, как Microsoft, Oracle и Nvidia, что говорит о том, что она стала важным ориентиром для ценообразования глобальных ИИ-активов. Исследования брокерских компаний показывают, что пока нет признаков того, что поставщики облачной инфраструктуры сокращают капитальные расходы.
То есть кратковременный обвал на вторичном рынке больше похож на фиксацию прибыли на высоких уровнях и панические настроения, а не на полный обвал фундаментальных показателей.
Отчеты таких институтов, как Morgan Stanley и Goldman Sachs, по-прежнему прогнозируют, что совокупные капитальные расходы крупнейших мировых облачных гигантов в 2027 году достигнут диапазона от 1,2 до 1,4 трлн долларов. Между огромными капитальными затратами на аппаратную инфраструктуру ИИ и скоростью монетизации приложений ИИ на верхнем уровне естественным образом существует временной лаг.
Поэтому некоторые резюмируют: суперцикл памяти все еще продолжается, но эпоха «покупать с закрытыми глазами» закончилась.
03 Дисконт в оценке и высокие капитальные расходы
Несмотря на краткосрочное давление на рыночные настроения, высокий спрос на высокопроизводительную память со стороны ИИ-инфраструктуры по-прежнему обеспечивает фундаментальную поддержку производителям памяти. Однако пути получения выгоды и потенциальные вызовы у трех компаний различаются.
Micron в основном выигрывает от роста спроса на HBM и серверную DRAM. SanDisk выигрывает от роста спроса на корпоративные SSD со стороны ИИ-центров обработки данных. SK Hynix, как важный игрок на рынке HBM, благодаря преимуществу первопроходца и сотрудничеству с ведущими клиентами обладает высокой предсказуемостью спроса.
Однако высокий спрос на ИИ — это лишь отправная точка роста; ключевым является преобразование спроса в устойчивую прибыль и денежный поток.
По мере приближения сезона отчетности капитальные расходы производителей памяти, инвестиции в передовые техпроцессы и планы расширения мощностей по передовым технологиям корпусирования также станут важными индикаторами для оценки перспектив спроса на оборудование для производителей полупроводников в верхнем звене.
Медвежьи настроения и рыночные опасения столь же очевидны, и их суть сосредоточена на чрезвычайно высоком давлении капитальных затрат и сжатии затрат в верхнем звене — в борьбе за доминирование на рынке HBM3e и следующего поколения HBM4 гиганты рынка памяти втянулись в самую ожесточенную в истории полупроводников гонку вооружений по оборудованию и мощностям.
Samsung Electronics уже обязалась вложить в 2026 году более 110 трлн вон (около 82,6 млрд долларов) в капитальные расходы и НИОКР, что является рекордным годовым бюджетом компании; SK Hynix полным ходом расширяет завод M15X в Чхонджу, специально предназначенный для HBM4, и выделяет 3,87 млрд долларов на создание передовой базы по упаковке в штате Индиана, США.
Отраслевые данные показывают, что для удовлетворения взрывного спроса на HBM к концу 2026 года до 25% мощностей по производству DRAM-пластин у мировых гигантов рынка памяти будут принудительно зарезервированы под выпуск HBM. Огромные капитальные расходы значительно увеличивают последующие затраты на амортизацию оборудования.
Еще более серьезно то, что сжатие затрат в верхнем звене цепочки поставок продолжает подрывать ожидания по прибыли.
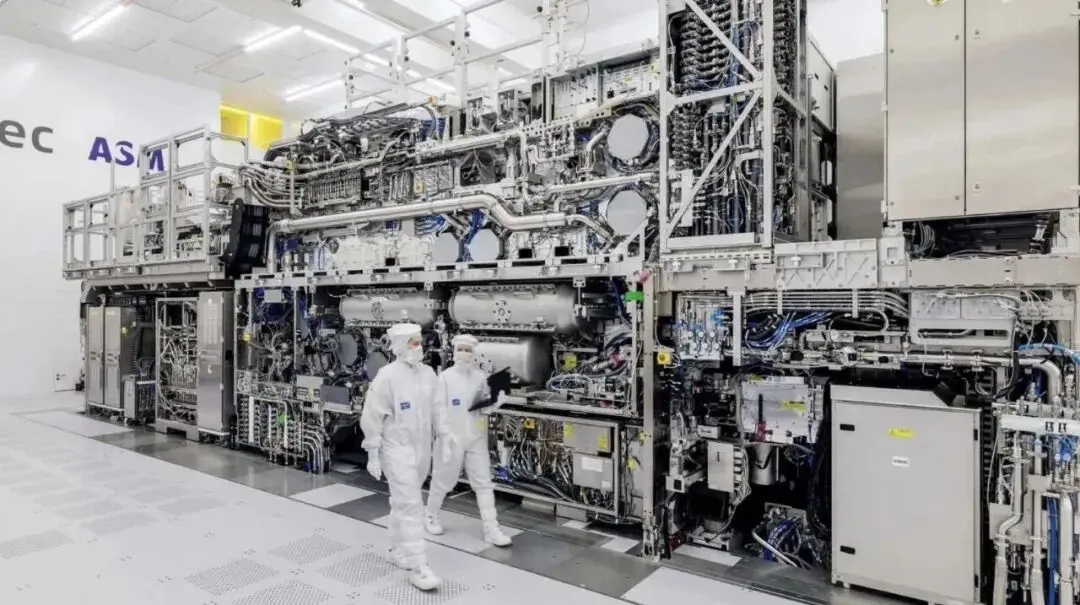
Ранее гигант литографии ASML уже официально уведомил, что с января 2027 года цены на сменные компоненты для EUV- и DUV-литографов, поставляемых Samsung Electronics и SK Hynix, будут единообразно повышены на 10%. Одновременно с этим готовится и план повышения цен на сами литографы.
В этом контексте текущий динамический коэффициент P/E SK Hynix составляет всего 6,96, что заметно ниже среднего уровня по полупроводниковой отрасли. На первый взгляд существует дисконт в оценке, но насколько он оправдан, во многом зависит от того, сможет ли компания сохранить качество и устойчивость будущей прибыли под двойным давлением высоких капитальных расходов и растущих операционных расходов.
04 Розничные инвесторы в страхе перед ликвидацией
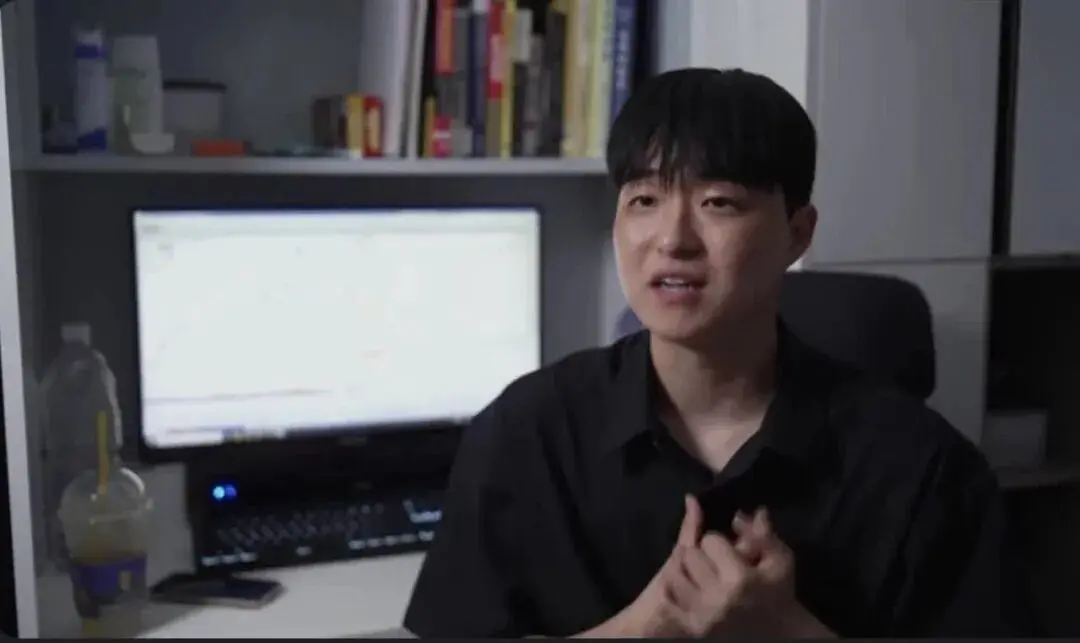
Риски торговли с высоким плечом среди корейских розничных инвесторов забили тревогу еще летом этого года.
24-летний студент Сеульского университета Ли Сын Хо (Lee Seung-ho), о котором ранее сообщало Reuters, стал самым наглядным ранним предупреждением и типичным воплощением этого риска, связанного с кредитным плечом.
Потерявший все из-за ликвидации студент Сеульского университета Ли Сын Хо
Reuters сообщает, что Ли Сын Хо накопил 20 млн вон и через торговое приложение участвовал в сделках с плечом 5x, в результате чего его счет в какой-то момент вырос до 300 млн вон (около 1,55 млн юаней). Но по мере усиления волатильности рынка в мае последовали требования о дополнительном обеспечении и принудительное закрытие позиций, и всего за четыре недели он потерял всю прибыль и первоначальный капитал.
В репортаже он описал свое тогдашнее физическое и психологическое состояние как «в буквальном смысле не мог дышать».
Однако этот риск, накопленный торговлей с высоким плечом, не был своевременно устранен, а по мере роста популярности продуктов с плечом на отдельные акции среди розничных инвесторов продолжал тлеть и распространяться до настоящего времени.
12 октября южнокорейский фондовый рынок пережил жестокий обвал, и долго сдерживаемые паника и тревога выплеснулись на социальных платформах. После закрытия торгов корейские инвесторы массово выражали недоумение и недовольство в социальной сети X.
Некоторые розничные инвесторы сравнивали динамику корейского рынка с американским и японским, задаваясь вопросом, почему корейский рынок продолжает испытывать давление. Другие указывали на продолжающийся отток иностранного капитала, считая, что корейский рынок не смог в полной мере воспользоваться ростом мировых рынков, но при этом понес более тяжелые потери во время коррекции.
Эти посты отражают сильное недовольство розничных инвесторов рыночной ситуацией, но за эмоциями стоят еще более важные изменения в потоках капитала.
Согласно последним торговым данным, 12 октября иностранные инвесторы продали корейские акции на нетто-основе почти на 2 трлн вон за один день, а за последний месяц совокупная нетто-продажа достигла 29,7 трлн вон (около 156 млрд юаней). Если эта статистика подтвердится, это означает, что уход иностранного капитала с корейского рынка стал важным источником давления в текущей коррекции.
Если отток иностранного капитала объясняет, почему рынок находится под давлением, то торговля с плечом связана с тем, почему падение может еще больше усилиться.
Споры вокруг корейских ETF с плечом на отдельные акции в последнее время продолжают нарастать в сообществах инвесторов.
В одном из постов со ссылкой на соответствующие оценки утверждается, что масштаб потерь розничных инвесторов в продуктах с плечом на отдельные акции достиг 54 трлн вон (около 283,5 млрд юаней). Эта цифра отражает огромную разрушительную силу высокорисковых деривативов в условиях рыночной волатильности, но также вызывает множество дискуссий о методологии подсчета и выборке.
Продукты с плечом значительно усиливают колебания цен на акции.
При падении рынка сокращение позиций может вызвать требования о дополнительном обеспечении, вынуждая инвесторов пассивно закрывать позиции и усиливая нисходящее давление. А вопрос о том, может ли механизм ежедневной ребалансировки ETF с плечом на отдельные акции в определенные торговые дни усиливать давление продаж на базовые акции, требует конкретного анализа с учетом структуры продукта и фактических потоков капитала, и здесь нельзя делать обобщений.
От ликвидации позиций Ли Сын Хо в июле до возгласов в социальных сетях о колоссальных потерях в 54 трлн вон — все это обнажает крайнюю уязвимость торговли с высоким плечом при развороте рынка.
Таким образом, нынешняя коррекция корейского фондового рынка отражает как переоценку инвесторами перспектив роста ИИ-индустрии, так и уязвимость торговли с высоким плечом при развороте рынка — когда акции перестают непрерывно расти, преимущество в доходности, обеспечиваемое плечом, может быстро превратиться в риск.
Для части розничных инвесторов жестокой является не временная потеря, а вынужденный уход с рынка из-за нехватки средств перед самым отскоком.
Бывший исследователь OpenAI, 25-летний Леопольд Ашенбреннер (Leopold Aschenbrenner), которого называли «новым гением инвестиций в ИИ с Уолл-стрит», в конце июля потерял все при использовании четырехкратного плеча накануне отскока технологических акций — это типичный пример.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.