


Hartnett из BofA: повышение ставки стало главным позитивом, логика «облигации лопают пузырь» распространяется
 Odaily
Автор оригинала: Чжао Ин
Источник оригинала: Wall Street CN
За прошедшую неделю мировые рынки снова оказались во власти процентных ставок. Доходность 10-летних казначейских облигаций США в моменте достигала 5,36%, доходность 30-летних поднялась до максимума с 2002 года; доходность на аукционе 10-летних UST была установлена на самом высоком уровне с 2000 года, но близкий к рекорду зарубежный спрос вернул настроения. По ту сторону Атлантики спред между гособлигациями Франции и Германии расширился до 140 базисных пунктов, вернувшись в зону стресса периода европейского долгового кризиса 2011–2012 годов.
Стратег Bank of America Майкл Хартнетт в свежем выпуске Flow Show сжал ключевой вывод до трёх слов: «Облигации лопают пузырь». Отсюда следует самый контринтуитивный тезис: самым благоприятным событием для рисковых активов до конца года станет повышение ставки ФРС в октябре — одно активное ужесточение, которое сдержит дальнейший неконтролируемый рост доходности на дальнем конце кривой.
В этой логике нет противоречия. Американский фондовый рынок с начала года всё ещё растёт на 13,4%, S&P 500, Nasdaq и глобальный технологический индекс остаются вблизи максимумов, но государственные облигации с начала года упали на 4,4%, отставая от доходности наличных на 7,2 процентного пункта. Акции пока не сломлены ставками потому, что жёсткие данные по США, глобальные ожидания по прибыли и ожидания по капитальным затратам гиперскейлеров (крупнейших облачных провайдеров) не были заметно пересмотрены вниз; облигации сначала дают трещины в более уязвимых местах: корейские брокеры, французские гособлигации, кредитные бумаги рейтинга CCC.
Настоящий риск — не просто «высокие ставки», а то, что после роста ставок фискальная политика, выборы, капитальные затраты на ИИ и потоки капитала вынуждены полностью переоцениваться. Если ФРС не повысит ставку активно, доходность на дальнем конце может продолжить рост; если демократы получат полный контроль над обеими палатами на промежуточных выборах, политическая ставка дисконтирования для акций внезапно изменится; если доходность наличных останется выше 4%, $8 трлн в фондах денежного рынка не обязательно поспешат в акции.
Облигации бьют прежде всего по тем, кто сильнее всего зависит от дешёвых денег
Хартнетт берёт Корею как образец. За последние 18 месяцев доходность корейских облигаций выросла примерно на 200 базисных пунктов; крупнейший розничный брокер Кореи Mirae Asset, ранее выросший в четыре раза, с мая упал на 65%.
Это не означает, что пузырь корейского фондового рынка уже лопнул. Корейский рынок с начала года всё ещё растёт на 98,9% и остаётся одним из сильнейших в мире. Это говорит о другом: когда стоимость капитала резко повышается, первыми страдают сегменты с наибольшим финансовым плечом и торговой активностью.
Мировые центробанки также подыгрывают этому сдвигу. С 2026 года центробанки мира повышали ставки 54 раза; впервые с сентября 2023 года мировые центробанки в чистом выражении снова перешли к ужесточению.

Дивергенция в динамике активов дополнительно подтверждает этот разрыв. В рейтинге доходности с начала года нефть выросла на 58,5%, американские акции — на 13,4%, мировые акции — на 10,6%; доходность наличных составила 2,8%, гособлигации упали на 4,4%, золото — на 4,8%, биткоин — на 6,7%. «Унижение» облигаций наиболее показательно: держа наличные, вы обгоняете держателей гособлигаций.
Октябрьское повышение ставки считается позитивом, потому что без него дальний конец может выйти из-под контроля
Основные причины роста ставок в США делятся на две части: экономика всё ещё сильна, и неопределённость растёт. Опасения по поводу предложения, сырья и фискальной политики тоже влияют, но не являются главным объяснением.
Ключевое изменение произошло после Jackson Hole. Раньше у рынка был якорь: политика уже ограничительная, и ставки в итоге могут вернуться примерно к 3%. Стратеги по ставкам Bank of America (BofA) отмечают, что после разрыва этой «якорной линии» доходность продолжит расти, пока данные не ухудшатся или рынок сам не сломается. Их вывод неудобен для тех, кто ждёт пика: «Мы считаем, что оба этих условия сейчас не выполнены. Любое голубиное давление ФРС на короткий конец лишь перенесёт давление ставок на более длинный конец».
На этот раз рост 10-летних UST с конца сентября вызван в основном премией за срок, а не переоценкой траектории ставки по федеральным фондам. Это делает проблему ещё более сложной.
Поэтому и появляется то странное на первый взгляд суждение: ФРС либо повышает ставку, либо сталкивается с дальнейшим заострением доходности облигаций. Протокол сентябрьского FOMC показывает, что все 19 чиновников поддержали повышение ставки, и большинство считает целесообразным ещё одно повышение до конца года. Но рынок сейчас закладывает лишь 17% вероятности повышения на заседании 28 октября и 81% — на 9 декабря. Стратеги по ставкам BofA считают рыночную оценку ошибочной и уже открыли соответствующую позицию (платят по октябрьскому FOMC OIS). Их формулировка проста и пряма: «Если данные по США останутся сильными, ФРС придётся выбирать: повысить ставку или терпеть крутизну кривой доходности. Если её напугает крутизна кривой, ФРС повысит ставку».
Логика позитива здесь не в том, что «само повышение ставки хорошо для акций», а в том, что: если ФРС октябрьским повышением докажет готовность контролировать инфляцию и премию за срок, рынок, наоборот, может перестать бояться роста доходности 10-летних к 6%, и давление на акции ослабнет.
Фискальные трещины уже видны, Франция — самый наглядный пример
Вторая половина проблемы роста ставок — кто будет платить более высокие проценты. Главный глобальный экономист BofA Клаудио Иригойен отмечает, что шок ставок «обнажает неустойчивую реальность фискальной политики развитых экономик», и в первую очередь это касается США и Франции, за ними следуют Япония и Великобритания.
Корень проблемы — в том, что экономисты называют временной несогласованностью. За последние 20 лет долг/ВВП США вырос примерно на 60 процентных пунктов, Франции — примерно на 50, и большая часть этого роста пришлась на эпоху нулевых ставок. Эти долги финансировали постоянные расходы и постоянные снижения налогов. Теперь стоимость финансирования нормализуется, но на сокращение расходов или повышение налогов не хватает политических голосов. Долг/ВВП обеих стран составляет около 120%, первичный дефицит превышает 2,5% ВВП; общий дефицит США — около 6% ВВП, Франции — около 5%, у США он выше в основном из-за более тяжёлого процентного бремени.
Франция — самая явная трещина. По сообщению Bloomberg, спред между гособлигациями Франции и Германии вернулся к 140 базисным пунктам, это самая быстрая распродажа французского суверенного спреда как минимум за 20 лет, даже быстрее, чем в 2011 году. Рынок не даёт французской фискальной политике терпения, и на это указывают несколько цифр: с постпандемийного пика долг/ВВП развитых экономик в среднем снизился на 11 процентных пунктов, у Франции снижения нет; частный нефинансовый долг Франции достигает 214% ВВП, у США — 140%; медианный чистый доход французских пенсионеров почти равен доходу работающих; Франция с 1974 года ни разу не имела первичного профицита бюджета.
По сообщению The Wall Street Journal, Париж рассматривает увеличение выпуска краткосрочных гособлигаций. Rabobank прокомментировал это как «новейший пример того, как развитая рыночная экономика ведёт себя как развивающийся рынок». Европейский кредитный стратег BofA Барнаби Мартин ожидает, что спред между гособлигациями Франции и Германии будет колебаться в диапазоне 100–150 базисных пунктов; при быстром приближении к верхней границе диапазона вырастет вероятность обсуждения выпуска краткосрочных бумаг, вербальных интервенций ЕЦБ и даже инструмента TPI.
Акции пока не упали, но это не значит, что повышение ставки «не кусается»
Высокие ставки не остались без влияния, просто они ещё не добрались до самых ключевых активов рынка.
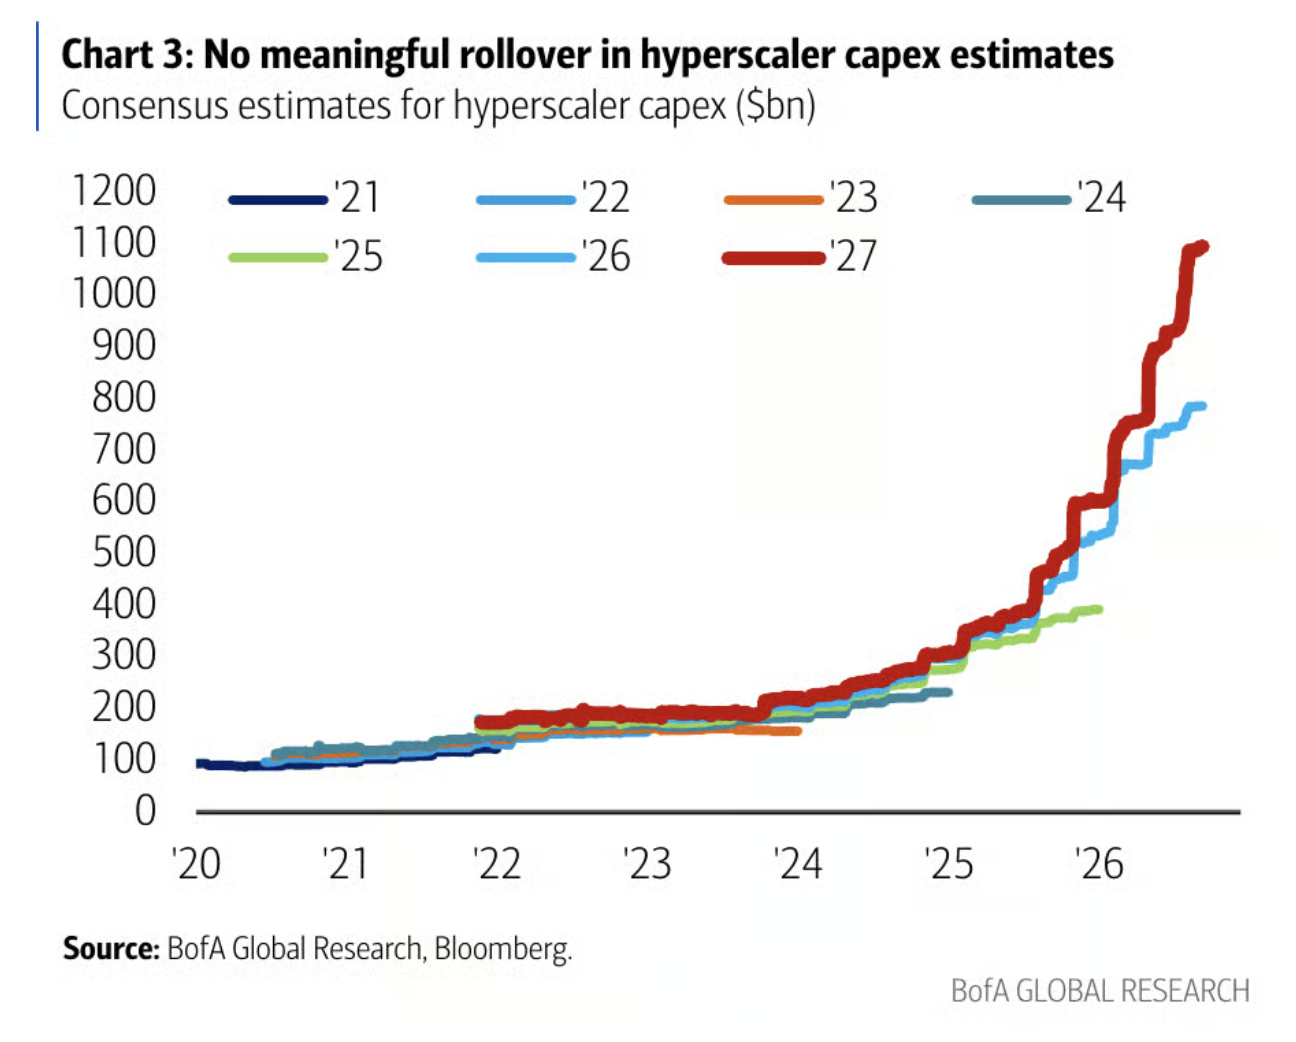
Жёсткие данные по США заметно не снижаются, глобальные ожидания будущей прибыли тоже не снижаются. Ещё важнее, что ожидания по капитальным затратам гиперскейлеров (крупнейших облачных провайдеров) продолжают расти, и консенсус-прогноз на 2027 год всё ещё круто повышается. Пока капитальные затраты на ИИ продолжают поддерживать реальный спрос, у доходности есть основания для дальнейшего роста. Суждение стратега BofA Барнаби Мартина таково: момент, когда макроданные США начнут снижаться, и станет временем пика волатильности ставок и зелёного света для кредитного рынка.
Кредитный рынок уже отражает стресс на периферии. В сентябрьском расширении спредов высокодоходных облигаций менее 30% можно объяснить более высокой стоимостью рефинансирования или ожидаемыми потерями, остальное больше похоже на премию за волатильность ставок. Спреды CCC выросли до 1200 базисных пунктов, максимума с 2022 года.
Внутри рынка акций тоже есть трещины. Индикатор BofA Bull & Bear снизился с 8,8 до 8,1, две недели назад был 9,3, и всё ещё находится в зоне «продавать». Правило глобальной ширины рынка показывает, что чистые 50% мировых фондовых индексов находятся в состоянии перепроданности, то есть одновременно ниже 50-дневной и 200-дневной скользящих средних; но сигнал на контртрендовую покупку сработает только при чистых 88%, и если только рынки с высокой долей технологий, такие как США и Корея, быстро не развернутся, в краткосрочной перспективе этот порог вряд ли будет достигнут.
$8 трлн наличных — это не автоматический покупатель
Сигналы из данных по потокам капитала довольно ясны.
За неделю по среду приток в наличные составил $166,4 млрд, максимум с апреля 2020 года; приток в облигации — $33,8 млрд, в акции — $12,4 млрд, в золото — $2 млрд, отток из криптоактивов — $0,6 млрд. Отток наличных в размере $118 млрд на прошлой неделе из-за фактора конца квартала не только полностью вернулся, но и был превышен.
В разбивке: приток в казначейские облигации составил $16,2 млрд, максимум с апреля 2025 года; приток в бумаги инвестиционного уровня — $10,3 млрд; приток в банковские кредиты — $2,4 млрд, максимум с февраля 2025 года, продукты с плавающей ставкой стали инструментом хеджирования от повышения ставок. В технологические акции всё ещё притекло $3,5 млрд, а из финансовых акций утекло $3 млрд, максимум с марта 2023 года.
Объём фондов денежного рынка уже достиг примерно $8 трлн, в 2023 году было $5 трлн. При доходности T-bill 4,2% эти средства ежегодно приносят около $330 млрд процентного дохода.
Подсказка Хартнетта по ликвидности ещё более прямая: «Без снижения ставок наличные не уменьшатся». Исторически массовый приход внебиржевых наличных в акции обычно происходил после масштабного монетарного смягчения, например QE 2009 года, QE4 2020 года или в цикле продолжительного снижения ставок ФРС. Текущая среда не отвечает этому условию.
Промежуточные выборы дают рынку некомфортное распределение вероятностей
Промежуточные выборы в США 3 ноября — событие, которое в ближайшие месяцы с наибольшей вероятностью может вызвать колебания фондового рынка на уровне 10%.
Polymarket сейчас даёт демократам 64% вероятности получить полный контроль над обеими палатами, в сентябре было 49%; вероятность того, что республиканцы сохранят Сенат, а демократы возьмут Палату представителей, — 28%; вероятность полной победы республиканцев — лишь 9%. Рейтинг одобрения Трампа — 38%, по экономическим вопросам — 34%, по инфляции — 27%.

Самое некомфортное для рынка в том, что наиболее вероятный сейчас исход соответствует как раз самому риск-оффному сценарию.
При полной победе демократов акции могут упасть более чем на 10%, доллар и доходность облигаций снизятся, международные акции обгонят американские; Европа может обогнать Азию. Налоговое и регуляторное давление вырастет, что негативно для EPS. Ещё важнее, что политический капитал администрации Трампа на продвижение ресурсной монополии и корпоративной политики снизится.
Если республиканцы сохранят Сенат, а демократы возьмут Палату представителей, это соответствует риск-онному сценарию «разделённое правительство = Златовласка», и акции могут вырасти более чем на 5%. Если республиканцы победят полностью, это будет максимальный сюрприз вверх, акции могут вырасти более чем на 10%, и сделка на ИИ продолжит движение к пузырю 2027 года.
Самым важным штатом для наблюдения может стать Техас. Действующий губернатор-республиканец Грег Эбботт по опросам лидирует над демократическим соперником Хинохосой лишь с 48% против 46%. Техас одновременно является фокусным штатом по одобрению дата-центров ИИ и нагрузке на электросети, и конфликт между «доступностью» и капитальными затратами на ИИ будет переоценён в голосах избирателей.
За пределами США сделка на правый поворот продолжается
Политический риск в США скорее негативный, но за рубежом есть другая логическая линия: сделка на правый поворот.
В Бразилии Болсонару победил в первом туре, второй тур голосования — 25 октября. Из 20 стран Латинской Америки уже 11 с населением около 420 млн человек находятся под руководством правых; перед предыдущим избирательным циклом это было 7 стран и около 60 млн человек. Реакция рынка прямая: бразильский фондовый рынок обновил исторический максимум, доходность 10-летних облигаций за день рухнула на 124 базисных пункта.
Индекс MSCI Latin America всё ещё на 35% ниже исторического максимума, и это тоже аргумент для включения Латинской Америки в глобальную ротационную бычью последовательность: первая половина 2025 года — Европа, вторая половина 2025 — первая половина 2026 — Япония и развивающаяся Азия, теперь очередь Латинской Америки и более широких развивающихся рынков.
В Европе тоже есть похожие политические переменные. В Италии и Германии уже появились признаки правого поворота, во Франции на президентских выборах в апреле 2027 года по опросам лидирует Ле Пен. Премьер-министр Испании Санчес объявил досрочные выборы, дата голосования назначена на 29 ноября, опросы показывают лидерство правоцентристов — Хартнетт характеризует это как «недооценённое позитивное событие для европейских облигаций».
Дальше следим за ценовыми линиями, несколько ключевых уровней важнее макронарратива
В рамках этой схемы краткосрочные позиции склоняются к сокращению риска перед промежуточными выборами. Это суждение поддерживают три линии: мировые центробанки снова ужесточают в чистом выражении, финансовые условия ужесточаются, ранние сигналы кредитных событий продолжают появляться, включая курс австралийского доллара к иене, стратегии risk parity и кредитные дефолтные свопы таких технологических компаний, как Oracle и SoftBank.
Технологические акции не стоит продолжать агрессивно покупать, потому что инвесторы уже перегружены; MAGS, вероятно, продолжит опережать SOX, китайские технологические акции обладают контртрендовой привлекательностью. На стороне облигаций стоит заранее выстраивать позиции в сделке на пик доходности: 30-летние UST, акции малой капитализации, REITs, гонконгская недвижимость. В целом сохраняем золото, сырьевые товары и развивающиеся рынки.
Несколько ценовых уровней имеют больше операционного смысла, чем макролозунги: 6% по 10-летним UST — ключевая зона, которую ждут покупатели облигаций; спред между гособлигациями Франции и Германии 150 базисных пунктов — при приближении к этому уровню растёт вероятность политической поддержки; чистые 88% перепроданности по правилу глобальной ширины рынка — более сильный сигнал на контртрендовую покупку; падение индикатора Bull & Bear ниже 8 ближе к зоне ослабления риска, чем текущие 8,1; доходность на аукционе 30-летних UST уже достигла 5,618%, и это реальная точка входа для досрочного набора длинных облигаций.
Календарь тоже плотный: 25 октября — второй тур выборов в Бразилии, 28 октября — FOMC, 3 ноября — промежуточные выборы в США, 18 ноября — АТЭС в Шэньчжэне, 29 ноября — выборы в Испании, 9 декабря — FOMC, 14 декабря — G20 в Майами.
Хартнетт завершает одной фразой: «Большинство инвесторов ждут доходности 10-летних на уровне 6%, чтобы купить гособлигации, а мы заранее открываем небольшую позицию в сделке на „пик доходности“». Если ФРС в октябре повысит ставку и придавит дальний конец, рисковые активы, наоборот, могут вздохнуть с облегчением; если промежуточные выборы дадут полную победу демократов, американские акции ждёт переоценка; если доходность продолжит расти, а данные не будут снижаться, логика «облигации лопают пузырь» продолжит работать в самых уязвимых местах.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.