


L'ambition de Pendle : capter tous les rendements des stablecoins, des RWA et des contrats perpétuels
 Blockbeats
Trois orientations susceptibles de changer la donne, et Pendle a déjà bouclé son positionnement
Le rendement est l'un des outils les plus anciens de la finance.
Il agit comme la gravité autour de laquelle circule l'argent, déterminant le flux de chaque dollar dans le système financier. Le rendement est comme l'épice qui gouverne l'univers financier, et le plan de Pendle est de devenir le trou noir qui absorbe tous les rendements.
Un trou noir est un astre à la gravité si intense que même la lumière ne peut s'en échapper.
Pendle V2 et Boros forment ensemble un système dont l'objectif est d'attirer toutes les formes de rendement du monde.
V2 capte tous les rendements présents dans les tokens on-chain, tandis que Boros couvre le reste, y compris les taux de financement des contrats perpétuels, un marché où des centaines de milliards de dollars changent de mains chaque année.
Après cinq ans de développement, Pendle est passé d'un protocole composé de quelques pools de liquidité désordonnés à la couche de base du rendement fixe et des taux d'intérêt de la DeFi.
Aujourd'hui, il dispose de suffisamment de liquidité, de capacités d'intégration écosystémique et de connectivité inter-chaînes pour que tous les rendements du marché crypto puissent être tarifés de manière fluide et verrouillés en rendement fixe.
Boros complète un autre maillon que personne n'avait réellement résolu auparavant : offrir un marché où les taux de financement peuvent être pleinement échangés et réaliser leur valeur.
À mesure que l'infrastructure se perfectionne, nous sommes convaincus que trois thèmes du secteur crypto deviendront des orientations à forte croissance, voire qui changent la donne, au cours de ce cycle, et Pendle a déjà bouclé son positionnement pour capter ces vagues à venir :
· Stablecoins
· RWA tokenisés
· Contrats perpétuels
Première vague : les stablecoins
Les stablecoins ne se démodent jamais.
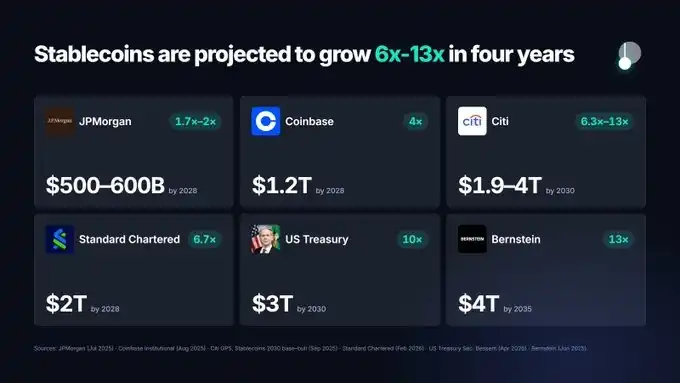
La plupart des principaux acteurs du secteur et des institutions prévoient une forte croissance du marché des stablecoins, et les banques comme les réseaux de paiement se préparent à y entrer.
À la mi-septembre 2026, l'offre totale de stablecoins s'élevait à environ 300 milliards de dollars, en hausse de 14 % sur un an.
La prévision de référence de Citi pour 2030 est de 1 900 milliards de dollars, tandis que Standard Chartered anticipe 2 000 milliards de dollars d'ici 2028, soit environ six fois le niveau actuel.
Le cadre réglementaire commence également à se concrétiser.
Derrière l'USDG lancé par Paxos se trouve l'alliance Global Dollar Network, dont les membres incluent Kraken, Robinhood, Galaxy et Mastercard.
Actuellement, l'USDG a déjà établi un marché sur Pendle et affiche de très bonnes performances.
Plus tôt cette année, Pendle est brièvement devenu le plus grand détenteur d'USDG sur Ethereum, avec 27,9 % de l'offre totale.
Moins de deux mois après son lancement sur Pendle, l'encours de l'USDG y est passé de 0 à 121 millions de dollars.
Sur X Layer, le marché USDG de Pendle représentait à lui seul 40 % de la TVL de toute la chaîne.
Les stablecoins ont toujours été l'une des activités centrales de Pendle.
Pour les émetteurs de stablecoins, le simple fait de s'intégrer à l'écosystème Pendle offre une utilité produit et une capacité de distribution considérables.
Depuis le début de l'année, les pools de stablecoins sur Pendle ont généré 6 milliards de dollars de volume notionnel.
Et ce n'est pas la première fois que cela se produit.
À son apogée, environ la moitié de la TVL d'Ethena, soit près de 7 milliards de dollars, se trouvait sur Pendle.
Cette année sur Monad, la TVL des seuls marchés liés à l'AUSD a atteint environ 230 millions de dollars, et Pendle a représenté à un moment donné plus de 78 % de l'offre totale d'AUSD.
Ce schéma s'est répété si souvent que Dune lui a donné un nom : l'« effet Pendle », c'est-à-dire « la poussée de demande que connaît un token après que Pendle Finance a lancé des marchés PT/YT pour ce token ».
À mesure que la vague des stablecoins s'amplifie, Pendle grandira avec elle.
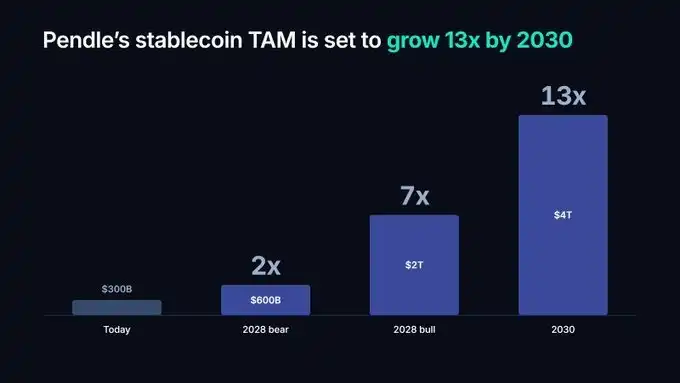
Même selon la prévision la plus pessimiste de JPMorgan, si l'offre de stablecoins ne faisait que doubler, le marché des stablecoins accessible à Pendle doublerait encore au cours des dix-huit prochains mois, et serait multiplié par dix en quatre ans.
Deuxième vague : les RWA tokenisés
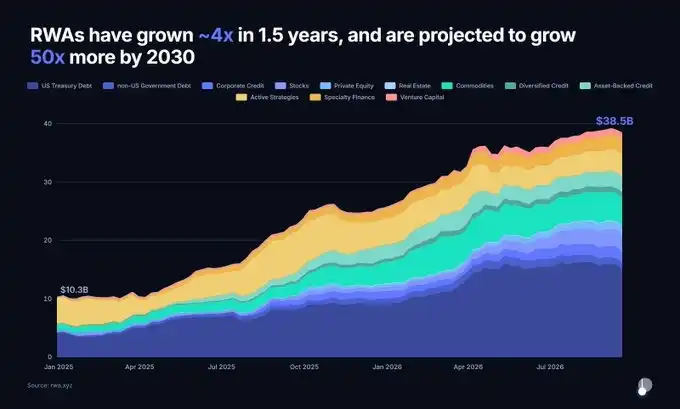
Hors stablecoins, la taille des actifs réels tokenisés (RWA) est passée d'environ 10 milliards de dollars début 2025 à près de 39 milliards de dollars aujourd'hui.
En moins de deux ans, la taille a presque quadruplé.
Parmi eux, les bons du Trésor américain, le crédit privé, les matières premières et les actions tokenisées dépassent désormais chacun le milliard de dollars.
Les prévisions de marché pour la taille des RWA en 2030 varient fortement.
Les estimations prudentes tournent autour de 2 000 milliards de dollars, tandis que les plus optimistes dépassent 16 000 milliards de dollars.
Même en retenant la prévision la plus prudente, cela signifie que ce marché sera multiplié par environ 50 en moins de quatre ans.
Les RWA sont devenus l'une des principales lignes de développement de Pendle en 2026.
Cette année, 66 des marchés lancés sur Pendle sont liés aux RWA, couvrant des actifs tels que les bons du Trésor américain, le crédit privé, les dividendes STRC, les actions tokenisées et les infrastructures de calcul.
Nous avons également contribué à apporter à ces marchés un volume d'actifs et une activité d'utilisateurs considérables.
Actuellement, 210 millions de dollars de PT adossés à des RWA sont utilisés comme collatéral sur Morpho.
En mai dernier, la TVL du marché STRC sur Pendle a brièvement dépassé 500 millions de dollars, avec un volume cumulé de plus de 977 millions de dollars, devenant la principale source d'activité de tout l'écosystème.
USDai tokenise les infrastructures de calcul.
Plus tôt cette année, sa TVL sur Pendle a atteint un pic de 568 millions de dollars, pour un volume total d'environ 2,5 milliards de dollars.
Un fonds de Partners Group a récemment été lancé sur Pendle.
Cela signifie que la stratégie d'investissement de cette société de private equity de premier plan, qui gère 185 milliards de dollars, entre officiellement dans l'écosystème Pendle, ouvrant ainsi un autre canal potentiellement massif d'entrée d'actifs.
Malgré les résultats déjà obtenus par Pendle, nous pensons que nous n'en sommes encore qu'à un stade très précoce.
Les récentes innovations de Robinhood ont montré que la tokenisation fluide commence tout juste à démontrer son adéquation produit-marché, et que la frontière entre on-chain et off-chain s'estompe rapidement.
Nous prévoyons que lorsque cette vague se libérera pleinement, elle aura un impact structurel sur l'ensemble du secteur.
À mesure que la vague des RWA s'amplifie, Pendle grandira avec elle.
Au passage : dans les semaines à venir, nous annoncerons une nouvelle innovation technique qui permettra de découper en PT/YT, d'une manière mieux adaptée aux utilisateurs degen, des actifs qui ne généraient auparavant aucun rendement.
Restez à l'écoute.
Troisième vague : les contrats perpétuels
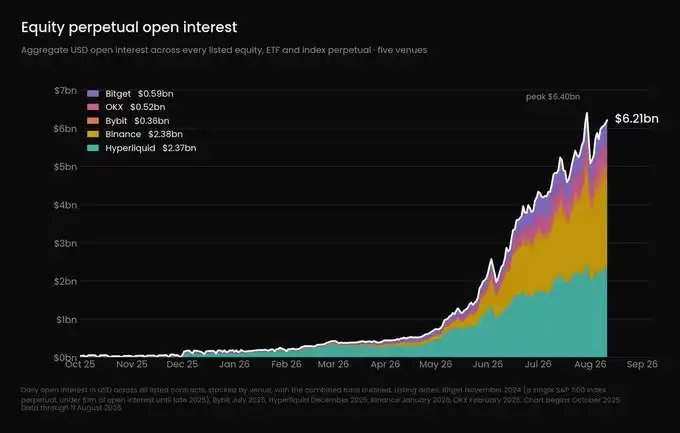
Source : https://ethena.fi/blog/extending-the-basis-trade-to-equities
La conclusion d'Ethena est la suivante : les contrats perpétuels liés aux actions et aux matières premières constituent l'une des rares opportunités du secteur crypto offrant encore un potentiel de croissance de 100x.
Nous partageons ce jugement.
Actuellement, l'intérêt ouvert des perpétuels sur actions dépasse déjà environ 6 milliards de dollars, après avoir été multiplié par plus de 10 en six mois.
Depuis le début de l'année, le volume des produits liés aux actions sur Hyperliquid est passé de 4 milliards à 212 milliards de dollars.
Lors de l'introduction en bourse de SpaceX, la découverte des prix s'est même produite sur le marché des perpétuels avant le début officiel de la cotation de l'action.
ICE, la maison mère du New York Stock Exchange, a pris une participation dans OKX et a introduit ses indices de référence Brent et WTI sur le marché des perpétuels d'OKX.
Kalshi a également lancé aux États-Unis les premiers contrats perpétuels réglementés par la CFTC.
Les perpétuels deviennent rapidement le marché de facto pour échanger toutes sortes d'actifs 24h/24 et 7j/7.
Et les taux de financement générés par ce processus sont devenus trop importants pour être ignorés.
Comme le souligne Ethena, ces perpétuels s'accompagnent de taux de financement très élevés.
En mai dernier, le taux de financement moyen pondéré par l'intérêt ouvert sur Hyperliquid atteignait 14 % en annualisé, contre 17,5 % en moyenne sur Binance.
La volatilité des taux de financement des perpétuels sur le pétrole brut est 14 fois supérieure à celle des taux de financement du BTC.
40 % des jours de cotation, le taux de financement du pétrole brut alterne entre valeurs positives et négatives.
Du 6 au 14 avril, le prix du pétrole est passé de 113 à 91 dollars.
Même avec une position short parfaitement orientée, les vendeurs ont dû céder une grande partie de leurs profits aux taux de financement.
Face à une telle volatilité, Boros offre la possibilité de verrouiller le coût de financement.
Les utilisateurs peuvent ainsi construire des opérations de portage à rendement fixe, ou simplement parier sur la hausse ou la baisse des taux de financement.
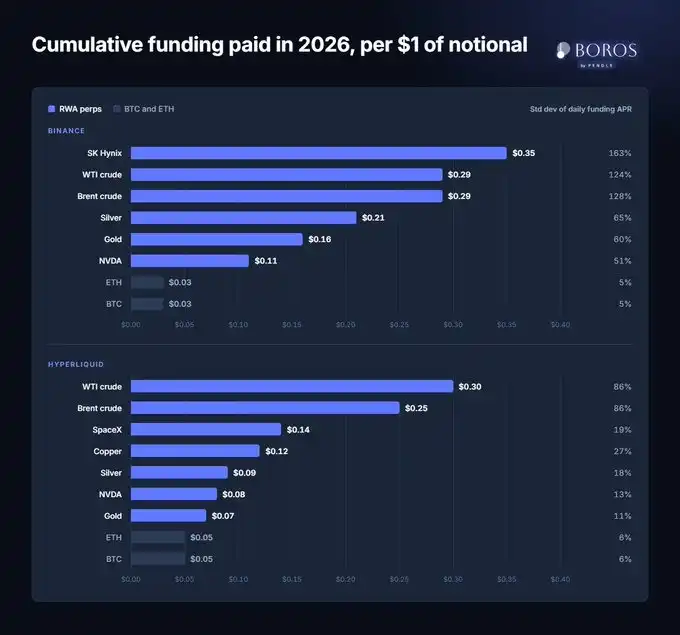
Cette année sur Binance, détenir 1 dollar de valeur notionnelle de perpétuel BTC coûte environ 0,03 dollar de frais de financement.
En revanche, détenir un perpétuel SK Hynix coûte jusqu'à 0,35 dollar.
L'écart-type du taux de financement quotidien du BTC est d'environ 5 %.
Pour l'or et l'argent, il atteint 60 % à 65 %, et pour SK Hynix, il grimpe jusqu'à 163 %.
Les taux de financement des RWA ne ressemblent à rien de ce que nous avons vu auparavant.
Aucun desk de trading ni trader ne peut maintenir durablement une position à fort effet de levier tout en supportant des coûts de portage aussi volatils.
Chaque nouveau perpétuel RWA lancé crée un nouvel ensemble de coûts de financement.
Et les taux de financement ne sont presque jamais alignés entre les différentes plateformes de trading.
En collaborant avec des prime brokers comme CrossEx, Boros aide déjà les utilisateurs à exécuter ce type d'arbitrage et à réaliser assez facilement des rendements annualisés de 30 % à 40 %.
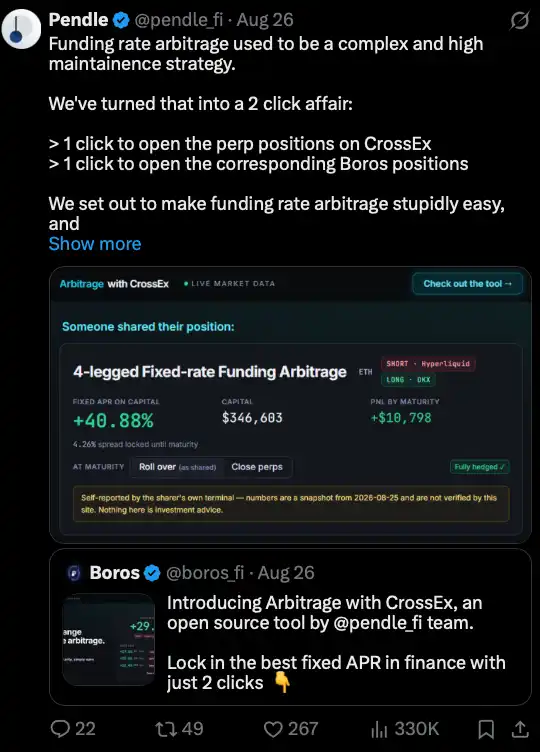
Arbitrage est un produit lancé par Boros qui simplifie l'arbitrage des taux de financement entre plateformes en une opération réalisable en deux clics.
Les opportunités d'arbitrage actuellement disponibles restent attractives, avec des rendements annualisés généralement compris entre 20 % et 40 %.
Les perpétuels font désormais partie de l'infrastructure financière mondiale, et leur taille ne fera que croître.
À mesure que les taux de financement deviennent une variable financière omniprésente, le marché finira par avoir besoin d'un endroit pour les gérer, les échanger et verrouiller un rendement fixe.
À mesure que la vague des perpétuels s'amplifie, Pendle grandira avec elle.
L'attrait de Pendle
Certes, ces trois vagues sont en elles-mêmes très attractives.
Mais pourquoi Pendle en particulier ?
En bref, entrer dans la « gueule » de Pendle, c'est accéder à une capacité de distribution de premier ordre, à un écosystème complet de cas d'usage et, surtout, à la liquidité.
L'« effet Pendle » mentionné plus haut illustre déjà l'influence de Pendle en matière de distribution d'actifs.
Parallèlement, les PT de Pendle sont déjà largement acceptés par les plateformes DeFi et CeFi comme collatéral et comme briques de base de la DeFi.
En outre, nous avons construit des PT inter-chaînes.
Cela signifie que les PT peuvent être utilisés comme collatéral sur toutes les chaînes prises en charge.
Plus tôt cette année, nous avons vu 170 millions de dollars de PT-USDe être pontés d'Ethereum vers la BNB Chain et utilisés comme collatéral.
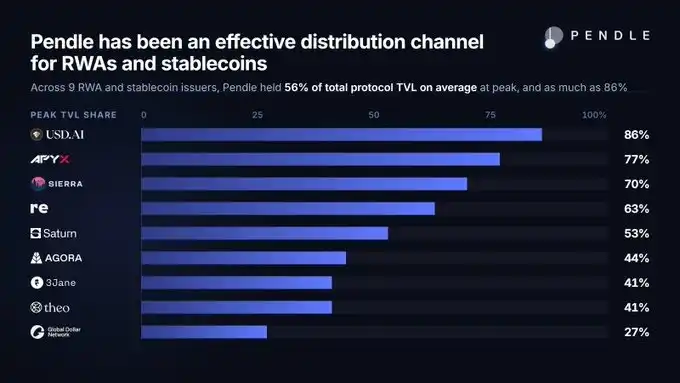
Le rôle de Pendle est de continuer à être le canal de distribution le plus efficace pour les RWA et les stablecoins.
La liquidité attire la liquidité
En matière de liquidité, nous avons également achevé les fondations les plus difficiles.
L'infrastructure sous-jacente actuelle est capable d'absorber les prochaines vagues de croissance des actifs à une échelle institutionnelle.
Ces systèmes ont été ajustés et améliorés au fil des années et sont désormais prêts à être mis en service.
Au moment de la rédaction, un utilisateur peut effectuer en une seule fois un échange de 50 millions de dollars de PT-sUSDS pour verrouiller un APY fixe effectif d'environ 4,6 %, avec un slippage de seulement -0,05 %.
Une telle efficacité de trading est comparable à celle des marchés les plus profonds des plus grandes plateformes d'échange centralisées.
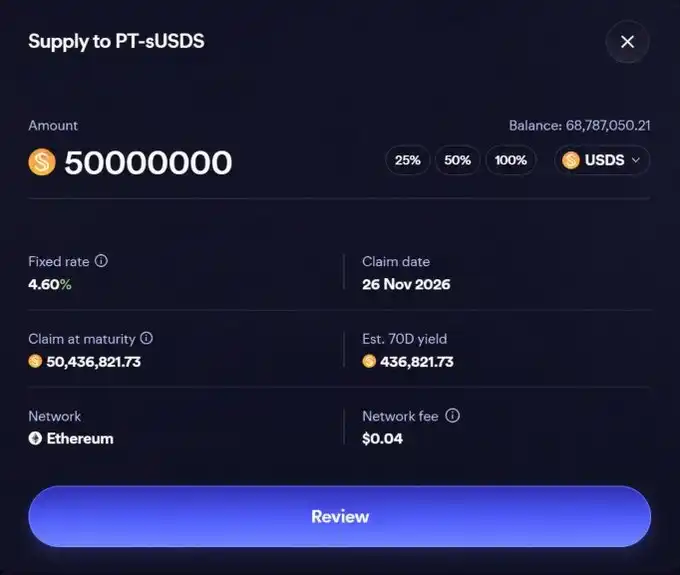
Aperçu d'une transaction d'échange de 50 millions d'USDS contre un rendement fixe sur Sky via Pendle PT-sUSDS.
Ce type de structure « capacité de trading profonde + prime de taux fixe » est également largement présent sur les marchés de stablecoins et de RWA de Pendle.
La liquidité AMM de Pendle est complétée par un système d'ordres limités.
Les ordres peuvent donc être exécutés partiellement à la fois via l'AMM et via le carnet d'ordres limités, afin d'obtenir le meilleur prix.
Et sous ce système se trouve un module d'incitation algorithmique, AIM, qui conçoit automatiquement la stratégie de répartition des récompenses PENDLE entre les différents marchés.
AIM est l'une de nos améliorations les plus sous-estimées de ces dernières années, mais dont l'impact est considérable.
La liquidité échangeable est passée d'environ 350 millions à environ 600 millions de dollars, soit une hausse de 71 % depuis le début de l'année.
Dans le même temps, l'efficacité du coût d'acquisition de la liquidité a été multipliée par 22.
Aujourd'hui, Pendle est plus efficace et plus capable que jamais pour absorber des transactions de grande taille.
Parallèlement, les incitations en tokens qui le soutiennent ont fortement diminué : depuis le début de l'année, les émissions ont été réduites de 92 %.
L'AUSD est un exemple de marché très efficace.
Sa TVL flottante est actuellement de 130 millions de dollars, mais la liquidité réellement fournie par l'AMM n'est que de 2,5 millions de dollars.
Cela est principalement dû à notre système d'ordres limités et à AIM.
Au moment de la rédaction, exécuter une transaction de 20 millions de dollars sur ce pool de seulement 2,5 millions de dollars n'aurait qu'un impact de 0,22 % sur le rendement.
Par le passé, cela aurait été presque inimaginable sans une TVL de plusieurs milliards de dollars.
Pour un émetteur de RWA ou de stablecoin, cela semble-t-il attractif ?
Nous aimons croire que nous avons apporté une réponse plutôt convaincante.
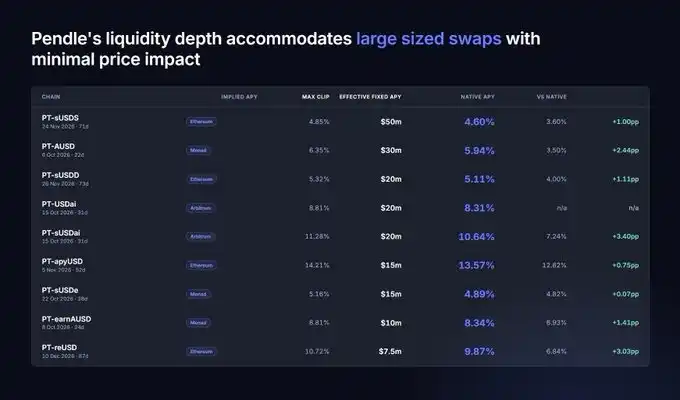
Lorsqu'une masse atteint un certain point critique, elle commence à réorganiser l'espace qui l'entoure.
Et tout ce qui entre dans sa zone d'influence commence à se rapprocher d'elle.
Cette structure elle-même fait perdre progressivement son sens au « choix ».
Car cette attraction est finalement inévitable.
Un stablecoin qui veut se développer a besoin d'un canal de distribution efficace permettant aux utilisateurs d'obtenir un rendement.
Un fonds tokenisé mis on-chain à taux variable a besoin d'un endroit pour isoler le rendement.
Tout contrat perpétuel sur un actif, qu'il soit on-chain ou off-chain, génère des taux de financement.
Et pour couvrir ces taux de financement, il faut qu'existe un marché où ils peuvent réellement être échangés.
Les fondations sont posées.
L'infrastructure est en place.
Ces trois classes d'actifs évoluent toutes vers des marchés à très grande échelle.
Et dans chaque cas, les rendements qu'elles génèrent n'ont finalement qu'un seul marché suffisamment profond où affluer.
Pendle.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.