Syncracy apuesta por Pearl: ¿superará a Bitcoin en potencia de cálculo antes de 2030?
 Blockbeats
Título original: Pearl Thesis – Beyond the Bitcoin Standard
Autor original: Ryan Watkins
Nota del editor: ¿Puede la misma GPU ejecutar inferencia de IA y cobrar a los clientes mientras mina y gana recompensas de bloque? Pearl, en la que la firma de inversión en criptomonedas Syncracy ha acumulado una posición importante durante los últimos dos trimestres, apuesta precisamente por esa ecuación. Si minar casi no añade coste, cualquier proveedor de nube que ya venda servicios de inferencia de IA podría convertirse en minero de Pearl. Syncracy incluso da un calendario: antes de 2030, la computación y la energía que reciba la red Pearl podrían superar a las de Bitcoin.
La otra cara de esta apuesta es el presupuesto de seguridad de Bitcoin. La subvención por bloque de Bitcoin se reduce a la mitad cada cuatro años. Según los cálculos de Syncracy, si las comisiones no llenan el hueco, para mantener los ingresos por subvención de bloque en dólares el precio tendría que duplicarse cada cuatro años, lo que equivale a una tasa de crecimiento anual compuesta de aproximadamente el 19%. Mientras tanto, en el mismo centro de datos y con la misma capacidad eléctrica, pasarse a la IA promete contratos con márgenes más altos y plazos más largos. Los datos citados en el artículo muestran que, entre 2026 y 2028, el 44% de la capacidad eléctrica de las mineras cotizadas ya está contratada para IA y computación de alto rendimiento. Para las mineras, a quién dar la electricidad dependerá en última instancia de qué negocio sea más rentable.
Pearl quiere convertir esa disyuntiva en dos fuentes de ingresos. La inferencia moderna de IA requiere mucha multiplicación de matrices, y Pearl intenta que ese mismo cálculo genere también la prueba de trabajo necesaria para minar. Si un proveedor de nube ya cubre sus costes con los servicios de inferencia, podría seguir aportando potencia de cálculo incluso si el precio del token cae y la rentabilidad minera baja hasta niveles que obligarían a apagar a los mineros dedicados. Together AI ya ha lanzado un servicio de inferencia que mina PEARL mientras procesa las peticiones de los clientes, y utiliza los tokens minados para subvencionar el precio de la inferencia. Esto ofrece un caso de negocio observable de «una potencia de cálculo, dos ingresos».
Pero por ahora Pearl todavía está lejos de ese modelo. Según lo que Syncracy ha averiguado entre mineros, alrededor del 80% de la minería sigue haciéndose con GPU de consumo. La mejora FP8 prevista, si logra reducir la sobrecarga adicional de aproximadamente el 5% a casi cero, y si los proveedores de inferencia están dispuestos a conectarse a gran escala, son las dos pruebas que decidirán si la ecuación funciona. Al mismo tiempo, las GPU de propósito general pueden reasignarse a otros usos en cualquier momento. Incluso si Pearl llegara a movilizar más recursos de computación y energía que Bitcoin, seguiría pendiente una pregunta: ¿cuánta seguridad duradera pueden aportar esos recursos a la red?
Syncracy revela su posición en el artículo y plantea un umbral de inversión más bajo que «sustituir a Bitcoin». Según su análisis, incluso si la capitalización de mercado de PEARL alcanzara solo un porcentaje de un dígito bajo a medio de la de Bitcoin, desde el punto de partida actual ya sería un rendimiento considerable. Para el lector, el dato más importante a vigilar a partir de ahora es cuánta potencia de cálculo procede, tras la mejora, de tareas de inferencia de IA que los clientes ya están pagando. Eso determinará si Pearl puede seguir ganando potencia de cálculo gracias a la expansión de los centros de datos de IA, y si ese crecimiento resiste una caída del precio del token.
A continuación, el texto original:
Por primera vez en años, Bitcoin se enfrenta a una prueba de este tipo. Una prueba sobre su viabilidad a largo plazo: si Bitcoin, como principal depósito digital de valor del mundo, puede mantener esa posición en el tiempo. El precio actual y el reconocimiento del mercado no son el problema.
Bitcoin afronta dos retos estructurales. El primero es que la computación cuántica podría romper el esquema de firmas actual de Bitcoin. El segundo es que, a medida que disminuyan las subvenciones por bloque y la IA gane ventaja en la disputa por la misma infraestructura de centros de datos, el presupuesto de seguridad a largo plazo de Bitcoin se verá presionado.
Por ahora, Bitcoin no ha presentado una solución para ninguno de los dos problemas. A corto plazo, ninguno supone una amenaza inminente, pero su importancia no hará más que crecer a medida que se acerque la década de 2030. Bitcoin ha alcanzado una escala tal que la sociedad necesita tener la certeza de que podrá cumplir su promesa a largo plazo.
Creemos que la lentitud de Bitcoin para abordar estos problemas crea una oportunidad generacional, con billones de dólares de valor potencialmente en juego.
En los últimos 18 meses hemos visto que cada vez más proyectos se posicionan como competidores de Bitcoin y cómo crece el interés de los inversores por este tema. Los proyectos más competitivos suelen apuntar a uno de los problemas de Bitcoin, la amenaza cuántica, y añaden algunas funciones para diferenciarse. Sin embargo, muchos son proyectos antiguos que intentan recuperar reconocimiento en el mercado, y hasta ahora ninguno ha resuelto ambos problemas a la vez.
Después de analizar todo el mercado, creemos que hemos encontrado la respuesta.
Pearl.
Una oportunidad generacional en la intersección de la IA y el dinero
Durante los últimos dos trimestres, Syncracy ha establecido una posición considerable en PEARL. Creemos que se trata de una oportunidad generacional en la intersección de la IA y el dinero.
La idea central de Pearl es sencilla: hacer que la misma infraestructura de centros de datos procese tareas de inferencia de IA y, al mismo tiempo, proporcione seguridad a una red monetaria. Si cada proveedor de nube de IA puede minar Pearl con una sobrecarga adicional cercana a cero, conectarse a la minería es una decisión fácil de justificar. La criptomoneda resultante podría crecer al ritmo de esta histórica expansión de la infraestructura de IA, evitando el problema de que Bitcoin compita con la IA por los recursos. Si se ejecuta bien, medido en potencia de cálculo y energía, Pearl podría convertirse en pocos años en la criptomoneda más grande del mundo.
Pearl tiene su origen en la investigación académica. La teoría de la «prueba de trabajo útil» lleva años planteándose, e incluso hay quien la llama el «santo grial» del consenso distribuido. Sin embargo, la idea se ha considerado generalmente difícil de llevar a la práctica. Las propuestas anteriores o bien implicaban una sobrecarga excesiva, o bien daban a los mineros incentivos para eludir el cálculo realmente útil.
En 2025, Omri Weinstein e Ilan Komargodski rompieron esas limitaciones y sentaron las bases de lo que después sería Pearl. Omri fue científico investigador sénior en Nvidia, e Ilan Komargodski es profesor de criptografía en la Universidad Hebrea. Ambos demostraron que cualquier multiplicación de matrices, la operación central de la IA moderna, puede transformarse en una prueba de trabajo con una sobrecarga adicional mínima.
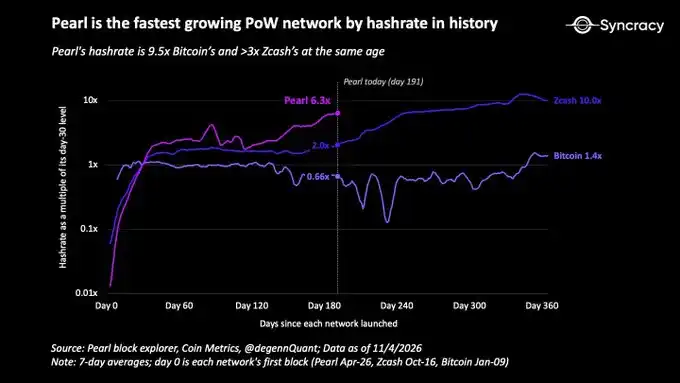
Un año después, ambos se asociaron con un tercer cofundador, Idan Sugarman, y lanzaron Pearl con un enfoque similar al de Bitcoin. Hoy, Pearl ya es la criptomoneda de prueba de trabajo de más rápido crecimiento.
Pearl y las tendencias de la época
En la próxima década, dos fuerzas tendrán un profundo impacto en los mercados financieros globales. La primera es la dilución del poder adquisitivo del dólar y la consiguiente demanda de nuevos depósitos de valor. La segunda es la IA y la construcción de infraestructura sin precedentes que se está desarrollando a su alrededor.
El déficit fiscal de Estados Unidos está aumentando de forma estructural y, desde la pandemia de COVID-19, la carga de deuda federal ha aumentado a un ritmo acelerado. Es en ese contexto donde se diluye el poder adquisitivo del dólar. Al mismo tiempo, las fricciones comerciales recurrentes y los conflictos geopolíticos erosionan continuamente la confianza en Estados Unidos como contraparte. Estos cambios han despertado el interés del mercado por los activos de reserva de valor no soberanos, cuya capitalización total ya supera los 32 billones de dólares.
Históricamente, Bitcoin ha sido el activo más elástico para posicionarse en este tema. Su capitalización relativamente pequeña facilita que el capital mueva su precio, y tiene ventajas estructurales frente a activos físicos como el oro y la plata. La escasez de Bitcoin es verificable, su coste de verificación es bajo y su transferencia es cómoda. Quizá igual de importante es que, en un mundo cada vez más digitalizado y transfronterizo, Bitcoin resulta más intuitivo.
Mientras el poder adquisitivo del dólar se diluye, el mundo también vive una histórica construcción de infraestructura de IA. A diferencia de las olas de software anteriores, la IA requiere una gran cantidad de infraestructura física, incluidas GPU, centros de datos y electricidad. Son insumos necesarios para procesar tareas de entrenamiento e inferencia.
No se puede exagerar la escala y la velocidad de esta construcción. Goldman Sachs estima que, entre 2026 y 2031, la inversión en infraestructura de IA alcanzará unos 7,6 billones de dólares. Al mismo tiempo, la velocidad de construcción supera con creces la de cualquier gran proyecto de la historia. No es de extrañar que, en los últimos tres años, los activos de infraestructura que proporcionan las «palas y picos» de la IA se hayan convertido en la operación más candente de los mercados financieros.
Creemos que Pearl se sitúa en la intersección de la dilución del poder adquisitivo del dólar y la IA, y que es uno de los activos más alineados con el entorno actual del mercado. Como mínimo, Pearl ofrece una forma creativa y con una asimetría riesgo-recompensa atractiva de participar en la expansión de centros de datos de IA que solo se ve una vez por generación. Si evoluciona bien, podría convertirse en un verdadero competidor de Bitcoin y en un activo más adecuado para la era de la IA.
Los que llegan después pueden ganar
En las tecnologías emergentes, los pioneros rara vez acaban siendo los ganadores finales. Muchos proyectos aparecen demasiado pronto, cuando la infraestructura de apoyo aún no está lista y la regulación no está clara. Otros se ven lastrados por decisiones de arquitectura tomadas en condiciones tempranas y limitadas. En cualquier caso, los que llegan después pueden aprender de la experiencia temprana y construir sobre los cimientos de los pioneros. Los proyectos más exitosos, como Hyperliquid, suelen encontrar primero un punto de entrada en el mercado donde pueden profundizar, y desde ahí se expanden gradualmente hasta alcanzar su objetivo final.
Desde esta perspectiva, el lanzamiento de Pearl llega en el momento justo. En primer lugar, Bitcoin ha tardado casi veinte años en demostrar que la prueba de trabajo puede ser una base fiable para el dinero digital. Durante ese tiempo, Bitcoin ha hecho que el mundo reconozca el valor de los activos escasos y no soberanos. A su alrededor se ha desarrollado toda una industria de exchanges, custodios y monederos. También ha impulsado un renacimiento de la criptografía de código abierto, tras el cual se han producido avances importantes en privacidad y escalado.
Pearl puede heredar todo esto y, al mismo tiempo, diseñar su red desde cero. Por ejemplo, el soporte resistente a la computación cuántica ya está activo en la red principal. Las funciones nativas de privacidad están en desarrollo y podrían lanzarse en 2027. La programación asistida por agentes de IA y la verificación formal prometen hacer las actualizaciones más rápidas y seguras. Los principales exchanges y custodios también están aumentando su soporte. La economía minera de Pearl se está construyendo sobre esta expansión sin precedentes de la infraestructura de IA. A largo plazo, la misma infraestructura podría servir de base para un mercado global de potencia de cálculo a plazo, como se analiza más adelante.
Esto nos lleva al segundo punto. Pearl está abordando el mayor defecto estructural de Bitcoin. Son problemas que solo se han hecho visibles después de años de funcionamiento real de Bitcoin.
El más importante es el modelo de seguridad a largo plazo de Bitcoin. A medida que disminuyen las subvenciones por bloque y la IA ofrece usos alternativos para los mismos recursos escasos, la potencia de cálculo de Bitcoin se enfrenta a una presión estructural. **Entre 2026 y 2028, hasta el 44% de la capacidad eléctrica de las mineras cotizadas (medida en megavatios) ya está contratada para IA y computación de alto rendimiento (HPC).** Esta tendencia se está acelerando.
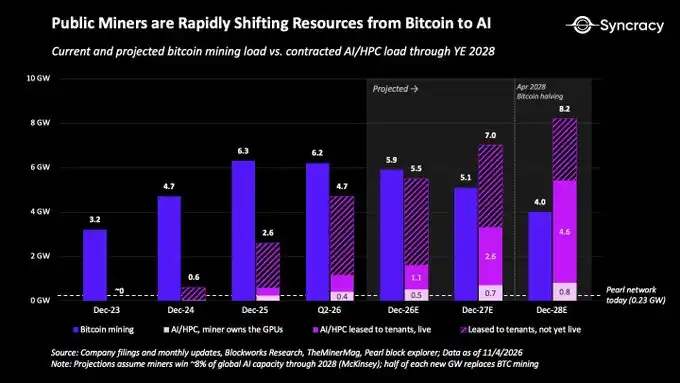
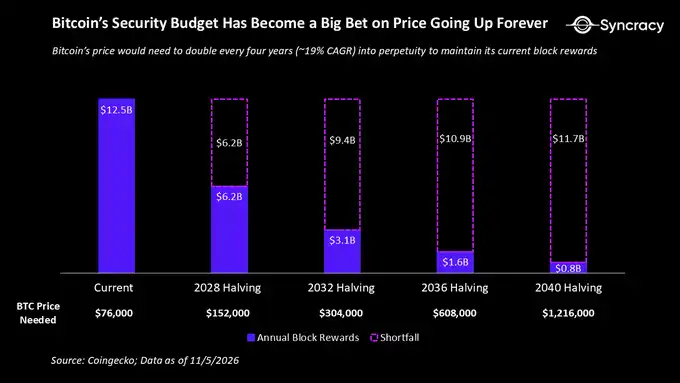
La lógica es directa. La minería de Bitcoin ya es difícil de por sí, con márgenes bajos y una alta volatilidad cíclica. Al mismo tiempo, por diseño de Bitcoin, la emisión de nuevas monedas se reduce a la mitad cada cuatro años. Para que el valor de las recompensas de minería se mantenga, el precio de Bitcoin tendría que duplicarse para siempre cada cuatro años, lo que equivale a una tasa de crecimiento anual compuesta de aproximadamente el 19%. Para un activo que ya tiene una capitalización de billones de dólares, esto es extremadamente difícil. Las mineras que utilizan los mismos recursos de electricidad y centros de datos para prestar servicios de IA pueden obtener ingresos con márgenes más altos, más predecibles y con plazos más largos.
En un principio, Satoshi Nakamoto imaginó que el mercado de comisiones por transacción de Bitcoin se desarrollaría gradualmente y acabaría sustituyendo a las recompensas por nueva emisión. Pero Bitcoin no logró escalar y acabó asumiendo principalmente la función de depósito de valor, y el mercado de comisiones tampoco maduró como se esperaba. La red de pagos no llegó a desarrollarse y no se formó un ecosistema de aplicaciones sobre Bitcoin. Como resultado, el presupuesto de seguridad de Bitcoin se ha convertido en una gran apuesta a que el precio suba para siempre. Para un activo de depósito de valor, esta base es bastante frágil, porque lo más importante para este tipo de activos es poder perdurar a largo plazo.
En cierto modo, el problema de seguridad a largo plazo de Bitcoin se debe a la dificultad de su comunidad de desarrolladores para impulsar cambios. En teoría, si la comunidad estuviera dispuesta a introducir una inflación permanente o a intentar escalar para casos de uso de pagos, el problema podría resolverse. Sin embargo, la comunidad ha optado por una filosofía estricta centrada en la inmutabilidad del protocolo. Esto aumenta la estabilidad y refuerza la confianza de los usuarios, pero hace que a Bitcoin le cueste más adaptarse a tiempo a los cambios externos.
Creemos que, para cualquier blockchain que aspire a funcionar como dinero, la estabilidad es un objetivo importante a largo plazo. Pero, ¿se ha inmovilizado Bitcoin demasiado pronto? La realidad es que el mundo no deja de cambiar y están surgiendo tecnologías nuevas y asombrosas por todas partes. Los ordenadores cuánticos capaces de romper el esquema de firmas de Bitcoin ya aparecen en el horizonte. La IA podría automatizar el criptoanálisis y acelerar el descubrimiento de ataques basados en computación clásica. Los agentes de IA podrían multiplicar por varios órdenes de magnitud la demanda de transacciones, mientras que Bitcoin procesa prácticamente el mismo número de transacciones por segundo que hace 17 años.
Estos cambios traen tanto oportunidades como problemas que requieren una respuesta activa. Solo la migración a firmas resistentes a la computación cuántica exigiría una de las mayores operaciones de coordinación de la historia de Bitcoin. Incluso si la comunidad llegara a un consenso sobre qué firma resistente a la computación cuántica adoptar, seguiría sin resolverse qué hacer con todos los bitcoins perdidos. Esto incluye el millón de BTC que posee Satoshi Nakamoto, aproximadamente el 5% del suministro total. Además, si se añaden firmas resistentes a la computación cuántica sin ampliar correspondientemente la capacidad de bloque, el rendimiento de Bitcoin casi con toda seguridad disminuiría aún más, y resultaría inaceptablemente lento para pagos.
Esperamos que Bitcoin encuentre una solución. Mientras tanto, nos estamos preparando para otro futuro y estamos abiertos a la idea de que «los que llegan después pueden ganar». Ya vimos este guion desarrollarse con Hyperliquid superando a los pioneros, y obtuvimos beneficios de ello. Si vuelve a ocurrir aquí, no nos sorprenderá.
El Día P se acerca
La tesis de inversión de Pearl nos atrae tanto por la magnitud del rendimiento potencial como por la rapidez con la que podría materializarse. Nuestro análisis gira en torno a un concepto que llamamos el «Día P», el día en que la potencia de cálculo de Pearl supere a la de Bitcoin. Creemos que ese día podría llegar antes de que termine esta década, lo que significa que Pearl podría convertirse en pocos años en la criptomoneda de prueba de trabajo más segura del mundo.
La potencia de cálculo importa porque, en las redes de prueba de trabajo, es el indicador de seguridad más claro y fácil de medir. En pocas palabras, la potencia de cálculo representa cuántos recursos computacionales dedican los mineros a extender la cadena honesta, y también refleja cuánta capacidad de cálculo necesitaría un atacante para superar esa cadena. La potencia de cálculo tiene limitaciones como medida de seguridad: la disponibilidad del hardware, el grado de descentralización de los nodos completos y la concentración de los mineros también importan. Sin embargo, dentro del sistema de prueba de trabajo, la potencia de cálculo sigue siendo el dato cuantitativo más cercano a un indicador de seguridad en tiempo real.
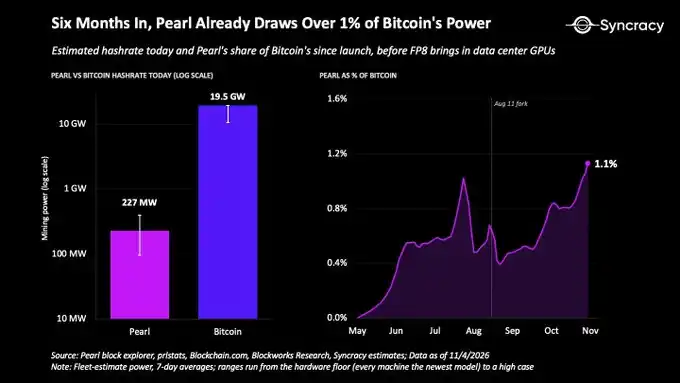
Nota: Bitcoin y Pearl ejecutan cálculos diferentes, por lo que sus unidades brutas de potencia de cálculo no son directamente comparables. En esta sección, «potencia de cálculo» se utiliza como término general para los recursos de computación y energía que proporcionan seguridad a cada red.
¿Por qué Pearl podría alcanzar el Día P tan pronto? La respuesta está en la capa de kernels de GPU. Un kernel puede entenderse como un pequeño programa altamente optimizado que indica a la GPU exactamente cómo realizar una operación concreta. En el caso de Pearl, ese código se encarga de que la GPU ejecute multiplicaciones de matrices de forma eficiente. La multiplicación de matrices es el núcleo de la inferencia moderna de IA, por lo que el kernel es el punto donde Pearl se conecta a la pila tecnológica de la IA.
El desarrollo de kernels de GPU es una de las capacidades centrales más subestimadas del equipo de Pearl y, a largo plazo, podría convertirse en una ventaja estratégica importante. El equipo ha reunido a un grupo de ingenieros de optimización de inferencia de primer nivel, centrados en acelerar al máximo la multiplicación de matrices que sustenta la minería de Pearl.
El objetivo inmediato es reducir la sobrecarga adicional de la minería de Pearl a casi cero. En ese punto, los proveedores de nube de IA podrían seguir realizando con normalidad las tareas de inferencia que sus clientes ya han pagado y, al mismo tiempo, minar PEARL con un coste incremental nulo. Si el equipo lo consigue, conectarse a la minería de Pearl será la opción natural para todos los proveedores de nube.
Más interesante aún es que Pearl podría incluso lograr una «sobrecarga negativa», es decir, desarrollar kernels más rápidos que las soluciones actuales de los proveedores de inferencia. Aunque esto no es el núcleo de la tesis de inversión y probablemente tardaría años en lograrse, ya hay indicios tempranos de que esta posibilidad merece atención.
Hace apenas dos meses, el equipo desarrolló una implementación de multiplicación general de matrices (GEMM) optimizada para la arquitectura Blackwell. En algunas cargas de trabajo, su velocidad superó en aproximadamente un 15% a la del kernel competidor más potente. Recientemente, el equipo lanzó la optimización PearlQuant, que reduce drásticamente la memoria de vídeo necesaria para procesar tareas de IA de contexto largo y aumentó el rendimiento máximo en un 24% en un benchmark de Blackwell. Estos dos resultados actúan en puntos distintos de la pila de inferencia, pero juntos dibujan una posibilidad futura de Pearl: la forma más rápida de ejecutar IA también podría minar Pearl de paso.
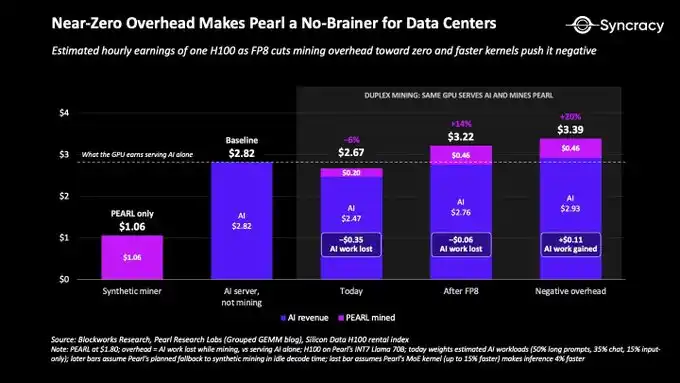
A medida que disminuya la sobrecarga de minería de Pearl y los kernels empiecen a cubrir el hardware de IA más reciente y los formatos numéricos de inferencia, esperamos que su potencia de cálculo aumente rápidamente.
El núcleo de esta lógica es el «minero dúplex» (duplex miner). Este tipo de minero es un proveedor de servicios que opera infraestructura de IA y puede obtener dos ingresos de la misma carga de trabajo de GPU: uno por prestar servicios de inferencia útiles y otro por minar PEARL. El otro tipo es el «minero sintético» (synthetic miner), que realiza multiplicaciones de matrices con el único propósito de ganar recompensas de bloque. A largo plazo, la economía favorecerá al primero. Incluso si la rentabilidad de la minería cayera hasta niveles que obligaran a apagar a los mineros sintéticos, los mineros dúplex podrían seguir siendo rentables.
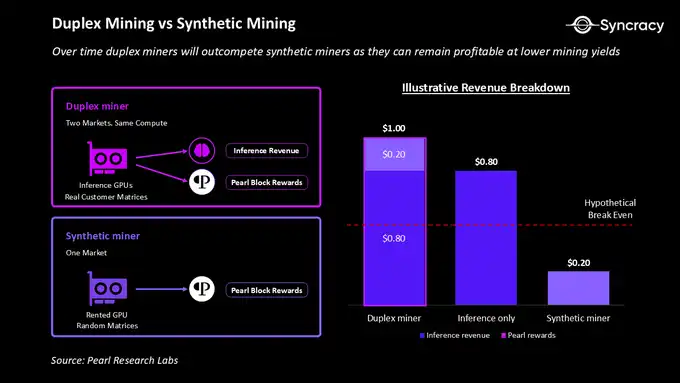
Creemos que la mejora FP8 prevista será un catalizador importante de esta transición. Actualmente, la minería de Pearl utiliza multiplicación de matrices con enteros, mientras que los centros de datos de IA modernos ejecutan cada vez más tareas de inferencia con formatos de coma flotante de baja precisión como FP8. Por eso, según lo que hemos verificado con mineros, alrededor del 80% de la minería de Pearl la realizan actualmente GPU de consumo, en su mayoría ubicadas en China. Las GPU empresariales que utilizan los proveedores emergentes de nube de GPU aún no dominan.
Se espera que la mejora FP8 reduzca la sobrecarga adicional de aproximadamente el 5% del esquema de minería actual a casi cero, y que deje sin competitividad a las GPU de consumo existentes en la red. A medida que se produzca este cambio, esperamos que la proporción de potencia de cálculo procedente de tareas de inferencia útiles en centros de datos siga aumentando, que la proporción de cálculo puramente minero disminuya en consecuencia y que la tasa de crecimiento de la potencia de cálculo de toda la red se acelere considerablemente.
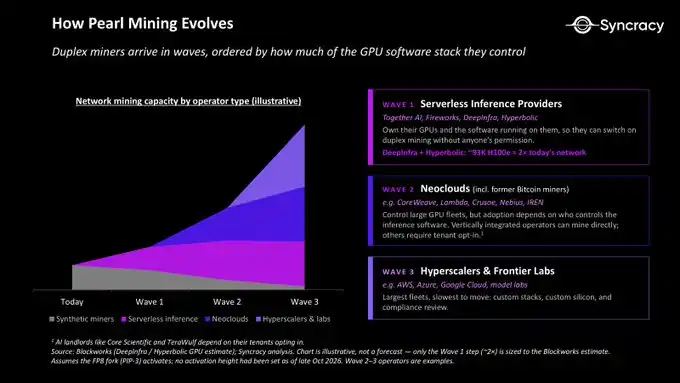
Se espera que la primera oleada de adopción provenga de proveedores de inferencia sin servidor como Together AI, Fireworks, DeepInfra y Hyperbolic. Controlan la pila de software y operan grandes pools de recursos de GPU. Blockworks estima que solo DeepInfra y Hyperbolic controlan unas 93.000 GPU equivalentes a H100 que podrían utilizarse para minar tras la mejora FP8. Una vez conectados, esos recursos bastarían para casi duplicar de la noche a la mañana la potencia de cálculo actual de toda la red Pearl.
Después, esperamos que la adopción se extienda hacia arriba en la cadena industrial, abarcando a los proveedores emergentes de nube de GPU, incluidas las empresas procedentes de la minería de Bitcoin, y finalmente a los hiperescaladores y a los laboratorios de IA de vanguardia. Estas entidades controlan una potencia de cálculo varios órdenes de magnitud superior a la de los primeros adoptantes, pero también son mucho más difíciles de incorporar porque utilizan pilas de software propietarias, tienen compromisos a largo plazo con sus clientes y operan a una escala enorme.
En el caso concreto de las mineras de Bitcoin, empresas como IREN, que se están transformando en operadores de potencia de cálculo de IA de pila completa, podrían ser socios atractivos para Pearl. Empresas como Core Scientific y TeraWulf, que se están convirtiendo en arrendadores de infraestructura de IA, probablemente dependerán de si sus inquilinos están dispuestos a conectarse.
A corto plazo, esperamos que la adopción de la minería de Pearl siga concentrada en los proveedores de inferencia sin servidor. Pero teniendo en cuenta las relaciones del equipo en el sector, creemos que, a largo plazo, Pearl está en condiciones de integrarse en plataformas más grandes.
Por ejemplo, apenas unas semanas después del lanzamiento de la red principal, Together AI, un proveedor emergente de nube de GPU valorado en 8.000 millones de dólares, anunció una colaboración exclusiva con Pearl. El primer producto lanzado por ambos es un endpoint de inferencia que puede minar PEARL mientras procesa las peticiones de los clientes. Los PEARL minados se utilizan para subvencionar el precio de la inferencia. Together ha presentado esta integración como el primero de varios productos respaldados por Pearl.
Hasta la fecha, según hemos verificado, Together no ha vendido a gran escala los PEARL que ha minado. Este detalle es importante, porque una crítica habitual del mercado a Pearl es que la emisión inicial es demasiado alta y creará una presión vendedora excesiva en los próximos trimestres. Creemos que la actitud de Together sirve de referencia para juzgar futuros modelos de colaboración y, en cierta medida, alivia esa preocupación.
Al hablar con mineros, cada vez somos más conscientes de lo potente que es la prueba de trabajo para impulsar la adopción. La minería genera en gran medida un «efecto IKEA»: los mineros tienden a dar más valor a aquello que han producido con sus propias manos. La participación en blockchains de prueba de participación es demasiado fácil para generar esa sensación. Los mineros de prueba de trabajo, en cambio, tienen que competir día tras día para mantener su cuota de recompensas y optimizar constantemente su configuración de minería. Creemos que esto genera un sentido real de propiedad.
El sentido de propiedad importa porque las comunidades más apasionadas del mundo cripto suelen construirse sobre la propiedad. En muchos aspectos, las criptomonedas funcionan de forma parecida a una religión. Las creencias compartidas hacen que los titulares difundan el proyecto de forma activa, y la participación económica refuerza su identidad. La minería proporciona a Pearl un mecanismo potente para convertir a los operadores de infraestructura de IA en creyentes y titulares.
Desde una perspectiva más larga, a medida que Pearl se acerque a convertirse en el mayor ordenador distribuido del mundo, la industria de la IA que le proporciona potencia de cálculo podría empezar a ver PEARL como su activo nativo de depósito de valor. Si esta tesis es correcta, el mundo podría vivir una carrera por acumular PEARL, en la que participarían tanto instituciones como particulares con clústeres de GPU de tamaño considerable.
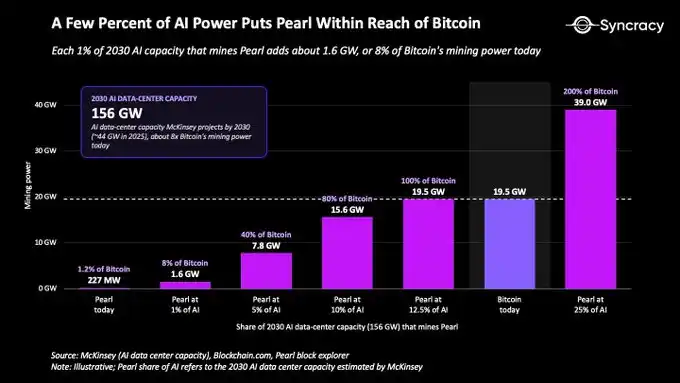
Como ya se ha dicho, Pearl ya es la red de prueba de trabajo de más rápido crecimiento. Según nuestras estimaciones, bastaría con que una pequeña parte de los centros de datos de IA del mundo participara en la minería de Pearl para que llegara el Día P. Creemos que ese día podría llegar antes de lo que nadie espera. A medida que se acerque el Día P, el panorama del mercado de depósitos digitales de valor podría cambiar drásticamente.
Rendimiento con riesgos
La tesis de inversión de Pearl se enfrenta a varios riesgos a corto plazo. Por ejemplo, ¿la emisión inicial excesiva frenará la subida del precio? ¿Conseguirá Pearl reducir la sobrecarga de minería lo suficiente como para que los centros de datos de IA la adopten a gran escala y amplíe así los participantes más allá de los mineros sintéticos? Son preguntas importantes, pero reflejan sobre todo que la red aún está en una fase temprana, y su impacto se concentra principalmente en el corto plazo.
Más preocupantes son los riesgos estructurales. Son cuestiones que el mercado necesitará años para digerir. Algunos de los riesgos que se mencionan a continuación podrían no ser relevantes hasta que el precio de PEARL sea mucho más alto. Aun así, merece la pena desglosarlos, porque revelan la lógica más profunda de la tesis de inversión de Pearl.
El «trabajo inútil» también tiene valor
Los circuitos integrados de aplicación específica (ASIC) de Bitcoin solo pueden minar Bitcoin. Esto añade una capa extra de seguridad al mecanismo de recompensas por bloque de Bitcoin. Si un minero lanzara un ataque del 51% contra Bitcoin, sus ASIC perderían valor. Destruir Bitcoin equivaldría a autodestruirse económicamente.
La restricción de Pearl en este aspecto es más débil. Un minero que usara GPU para lanzar un ataque del 51% contra Pearl perdería las recompensas de bloque futuras, pero el hardware en sí seguiría teniendo un valor considerable, porque esas GPU pueden reutilizarse para otros fines. Dado que el hardware tiene utilidad fuera de la red, en igualdad de condiciones la seguridad de Pearl es inferior a la de Bitcoin, y fijarse solo en la potencia de cálculo puede sobrestimar el coste económico real de un ataque.
La réplica es que, a medida que Pearl alcance una escala suficiente, esta diferencia podría reducirse significativamente. Si Pearl se integra profundamente en la industria de la inferencia, las recompensas de minería se convertirán en una partida relevante de la economía de las GPU. En ese punto, los centros de datos que no participen en la minería de Pearl estarán en desventaja estructural frente a sus pares que sí lo hagan. En ese equilibrio, atacar Pearl destruiría a la vez las recompensas de bloque futuras y parte del valor económico de las propias GPU. Por tanto, la diferencia entre Bitcoin y Pearl se reduce en última instancia al grado de esa dependencia. El valor de los ASIC de Bitcoin procede casi por completo de Bitcoin, mientras que solo una parte del valor de las GPU que minan Pearl procede de Pearl.
Con la escala actual de Pearl, en la práctica casi ningún mercado de alquiler podría proporcionar la cantidad de GPU necesaria para atacarla. Además, los hiperescaladores con potencia de cálculo suficiente tienen que procesar tareas de clientes y cumplir obligaciones contractuales. Movilizar clústeres de GPU para lanzar un ataque no es económicamente realista. Por tanto, hablar de un ataque del 51% contra Pearl es sobre todo hablar de un riesgo teórico.
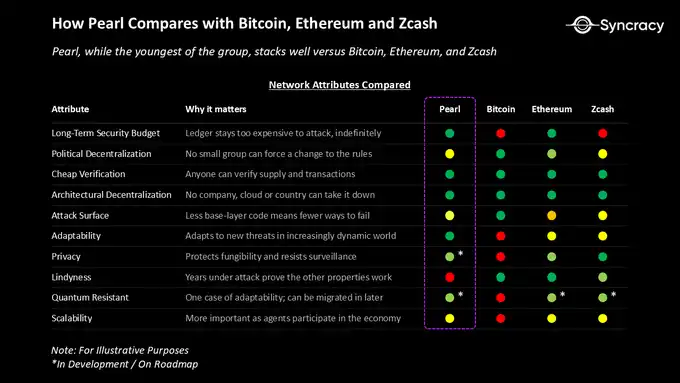
Conviene señalar que la dependencia de Bitcoin de hardware especializado es precisamente una de las razones importantes de su pérdida de potencia de cálculo y de la presión sobre su presupuesto de seguridad. Bitcoin está compitiendo con la IA por la energía, y va perdiendo. Pearl, en cambio, puede ganar potencia de cálculo gracias a esta expansión de la IA. Creemos que, a largo plazo, Pearl puede construir una base de seguridad mayor y más duradera que la de Bitcoin y Zcash, criptomonedas que dependen de hardware especializado, y que por eso la contrapartida a corto plazo es más fácil de aceptar.
¿Seguimos necesitando la prueba de trabajo?
La prueba de trabajo útil (PoUW) es un logro técnico notable. Podemos aprovechar la mayor ola de construcción de infraestructura de la historia y ahorrarnos miles de millones de dólares en nueva potencia de cálculo e infraestructura energética. Pearl puede expandirse al ritmo de la IA y, al mismo tiempo, evitar consumir energía innecesaria en el proceso.
Si se acepta que la prueba de trabajo es un requisito necesario de las criptomonedas, esta lógica es muy atractiva. Pero desde el bloque génesis de Bitcoin en 2009 hasta 2026, el diseño de mecanismos de consenso ha avanzado enormemente. La prueba de participación (PoS) se ha convertido en una alternativa creíble que no requiere invertir cantidades extremas de potencia de cálculo y energía. También permite a las blockchains ofrecer finalidad absoluta de las transacciones y llevar el rendimiento a niveles más altos. Entonces, ¿qué valor aporta la prueba de trabajo útil?
La mayor ventaja de la prueba de trabajo es su objetividad. Cualquier persona en el mundo puede verificar de forma independiente el estado de la cadena encontrando la cadena con mayor trabajo acumulado. La prueba de participación tiene un componente subjetivo: los nodos nuevos necesitan descargar el estado actual de otros nodos y confiar en que lo que reciben es realmente el estado más reciente. En la práctica, en redes maduras como Ethereum y Solana, los nuevos nodos de prueba de participación tienen muchas garantías de encontrar un punto de partida fiable. Muchos operadores, como los exploradores de bloques, tienen fuertes incentivos económicos y de reputación para mantener nodos fiables y actualizados. Sin embargo, si el objetivo es maximizar la seguridad y reducir las suposiciones sobre la fiabilidad de los demás, basar el proceso en las leyes fundamentales del mundo físico es más ventajoso que depender del consenso social.
Los defensores acérrimos de la prueba de trabajo también sostienen que los activos que utilizan este mecanismo tienen una distribución de la oferta más ventajosa. Los mineros deben competir para mantener su cuota de recompensas, y los márgenes reducidos a menudo les obligan a vender monedas, dispersando así la nueva oferta en el mercado. En la prueba de participación, los stakers pueden obtener una proporción de recompensas a largo plazo simplemente manteniendo su participación, sin necesidad de asumir demasiados gastos. En otras palabras, la emisión de tokens de prueba de trabajo tiene un coste real, mientras que los tokens de prueba de participación pueden emitirse prácticamente sin coste. Si parte del valor de un activo procede del coste de crear su oferta, la prueba de trabajo tiene una ventaja clara.
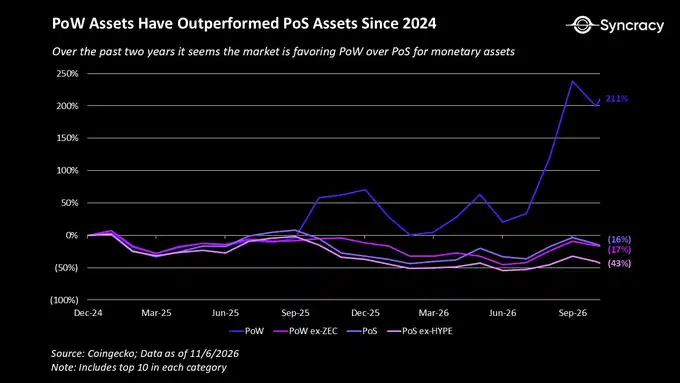
Francamente, no hay una respuesta estándar sobre qué mecanismo de consenso es mejor. Redes como Ethereum consideraron que la contrapartida merecía la pena y pasaron de la prueba de trabajo a la prueba de participación, con la esperanza de lograr aproximadamente el mismo resultado con mayor eficiencia. Hasta ahora, el mercado parece preferir la prueba de trabajo para los activos de tipo monetario. Lo vemos como una señal de que Pearl avanza en la dirección correcta.
Pearl puede que nunca se inmovilice, y es por diseño
La multiplicación de matrices en sí es estable, pero los formatos numéricos que utiliza la IA para ejecutar esta operación no dejan de evolucionar. Esto significa que Pearl necesita actualizar periódicamente su algoritmo de consenso para que los mineros puedan seguir proporcionando seguridad a la red mientras ejecutan cálculos con valor económico.
Esto ya se ha manifestado en cierta medida. Desde abril, Pearl ha completado cuatro bifurcaciones y tiene prevista una más para dar soporte a FP8. Esperamos que la frecuencia de bifurcaciones disminuya a medida que Pearl madure. Sin embargo, al estar tan ligada al desarrollo de la IA de vanguardia, el protocolo no se inmovilizará gradualmente como el de Bitcoin.
El algoritmo de consenso de Bitcoin está prácticamente inmovilizado porque no necesita seguir los cambios de ninguna tecnología fuera de la cadena. El SHA-256 de 2009 y el SHA-256 de 2026 son exactamente iguales. Bitcoin se adapta al crecimiento de la potencia de cálculo de toda la red únicamente mediante el algoritmo de ajuste de dificultad.
Esto merece atención porque la estabilidad es una propiedad fundamental para que una red monetaria genere confianza entre los usuarios. Saber que la infraestructura monetaria de la que dependen no cambiará de la noche a la mañana permite a la gente dormir más tranquila.
Sin embargo, la inmovilización del protocolo también tiene límites. En primer lugar, la inmovilización total es imposible. Incluso Bitcoin tendrá que hacer frente en el futuro a la computación cuántica y a posibles cambios criptográficos más fundamentales. A medida que cambien las necesidades del mercado, es posible que Bitcoin también tenga que añadir nuevas funciones. Más aún, si la inmovilización impide que la red responda a tiempo a cambios externos que podrían tener consecuencias catastróficas, la propia inmovilización se convierte en un riesgo de seguridad.
Quizá tener una comunidad activa de desarrolladores centrales dedicada a mejorar continuamente la red sea una contrapartida que merece la pena. Los desarrolladores, en última instancia, siguen estando limitados por los nodos completos, porque son los nodos completos los que deciden qué software y qué reglas de consenso aceptan. Mientras cada actualización preserve las propiedades centrales del sistema monetario, como las reglas de emisión, es posible que a los usuarios no les importe. La programación asistida por agentes de IA y la verificación formal también prometen hacer que las actualizaciones de la red sean cada vez más seguras.
En definitiva, vale la pena preguntarse: en este periodo excepcional de aceleración tecnológica, ¿es realmente malo contar con un equipo de investigadores de IA y expertos en diseño de mecanismos de primer nivel dedicado a convertir Pearl en la mejor red monetaria del mundo?
Hay buenas razones para pensar que la IA es el primer cambio de paradigma en la computación desde el nacimiento de Bitcoin. No nos sorprendería que obligara a las blockchains a rediseñar algunos mecanismos subyacentes, tanto desde el punto de vista técnico como conceptual. La mayoría de los proyectos que en el pasado se autodenominaron «un Bitcoin mejor» se limitaron a hacer ajustes sobre Bitcoin, buscando un resultado similar. Pearl tiene la oportunidad de hacer un cambio fundamental y avanzar hacia un resultado distinto y potencialmente mejor que el de Bitcoin.
Pearl carece de utilidad práctica
Como ya se ha dicho, Pearl tiene un camino creíble para superar a Bitcoin en seguridad en los próximos años. Pero, ¿basta la seguridad por sí sola para que Pearl sea un activo diferenciado? Si la experiencia de los usuarios al utilizar el activo y la red es la misma que antes, ¿cuánto les importa la mejora de la seguridad? Lo que los usuarios perciben directamente son las funciones concretas; la seguridad suele ser difícil de notar.
Ethereum tiene contratos inteligentes, que permiten programar el dinero. Zcash tiene funciones de privacidad, que permiten a los usuarios transferir de forma anónima. El Pearl de hoy es casi idéntico a Bitcoin: su principal uso es transferir activos en un libro mayor público y transparente.
Esta simplicidad no es un problema en sí misma. De hecho, si ampliamos la escala temporal a la evolución de las civilizaciones, quizá cuanto más simple sea un depósito de valor, mejor. La programabilidad y la privacidad pueden ampliar los usos de las criptomonedas y hacer que más gente las utilice, pero también amplían la superficie de ataque de la blockchain. Lo especial de Bitcoin es que ha reducido al máximo esos riesgos para que los usuarios estén más tranquilos. Por eso, desde algunos puntos de vista, el Pearl actual es precisamente un competidor de Bitcoin centrado en el depósito de valor.
Sin embargo, las funciones futuras de Pearl aún no están definidas. Solo lleva cinco meses en funcionamiento y la red está todavía en una fase temprana de desarrollo.
Creemos que, en última instancia, esto es una oportunidad. Como ya se ha dicho, al ser un actor que llega después, Pearl puede tomar lo mejor de las tecnologías ya maduras e integrarlas según sus propias necesidades. El equipo ya ha declarado públicamente que las funciones nativas de privacidad están en desarrollo y considera que cualquier futuro depósito digital de valor debería tratar la privacidad como una configuración básica.
La ambición más grande de Pearl quizá sea crear un mercado de potencia de cálculo a plazo. Si nuestro análisis sobre la velocidad de crecimiento de la potencia de cálculo de Pearl es correcto, a finales de esta década Pearl podría poseer el mayor clúster distribuido de GPU del mundo. En ese escenario, esta infraestructura podría utilizarse para vender potencia de cálculo futura. Los compradores podrían asegurar el derecho de uso de la potencia de cálculo con meses o incluso años de antelación, con Pearl verificando la entrega de la potencia de cálculo y liquidando los acuerdos en la cadena.
Esta idea tiene un potencial enorme, porque podría dar a PEARL un uso más sustancial en la economía de la IA. Y eso tiene aún más peso en un mundo donde la producción económica depende cada vez más de la potencia de cálculo.
Actualmente, el cálculo útil puede producir PEARL, pero tener PEARL no permite comprar directamente potencia de cálculo útil. Un mercado nativo de potencia de cálculo de Pearl podría completar ese círculo y convertir PEARL en el activo de liquidación de la potencia de cálculo a plazo. De ese modo, los laboratorios de IA podrían asegurar potencia de cálculo en un mercado abierto y reducir su dependencia de acuerdos personalizados con hiperescaladores y proveedores emergentes de nube de GPU.
Ninguna de estas propuestas está cerrada. Esperamos que, en los próximos meses y trimestres, el equipo vaya revelando más detalles sobre cada aspecto. El uso práctico de esta red todavía tiene mucho margen de expansión.
Más allá del patrón Bitcoin
«Hay una guerra ahí fuera y nadie está a salvo.
Puedes correr, pero no puedes esconderte para siempre.»
—Mobb Deep
Durante los últimos tres años hemos dedicado mucho tiempo a estudiar la intersección entre la IA y las blockchains. Nos hemos encontrado con muchas ideas interesantes y hemos operado con varios de esos proyectos. Pero hasta ahora ninguno ha combinado como Pearl una vía de implementación creíble con un rendimiento potencial tan asimétrico.
Francamente, cuando nos topamos por primera vez con esta idea, nos pareció casi herética. ¿De verdad se puede utilizar la infraestructura de IA para crear un dinero más «duro» que Bitcoin? ¿De verdad necesita el mercado un proyecto así? Sin embargo, cuanto más profundizábamos en la investigación, más sentido nos parecía que tenía esta tesis de inversión.
Pearl es una oportunidad especial porque reúne de forma poco habitual tres condiciones: un entorno externo oportuno, una vía de escalado creíble y un potencial de rendimiento enorme. En esencia, es una oportunidad de reinventar el dinero en la era de la IA.
Esta oportunidad existe porque la computación cuántica y el modelo de seguridad están planteando preguntas fundamentales sobre la supervivencia a largo plazo de Bitcoin. En 2026, Bitcoin sigue sin tener respuesta para ninguno de los dos problemas. Eso abre a los nuevos competidores una ventana de varios años para ganar cuota de mercado.
La oportunidad también procede de la expansión de infraestructura de IA que el mundo está viviendo y que solo se ve una vez por generación, con una escala que podría superar con creces cualquier construcción de la historia. En 2026, Pearl tiene la oportunidad de aprovechar esa infraestructura para crear una criptomoneda con más seguridad que Bitcoin. La medida aquí son los recursos de computación y energía que movilizan ambas redes.
El núcleo de la tesis de inversión de Pearl es que tiene la ventaja del que llega después: puede absorber las lecciones de sus predecesores e integrar las mejores tecnologías que la industria ya ha desarrollado.
A medida que la sobrecarga adicional de la minería de Pearl se acerque a cero, su potencia de cálculo crecerá más rápido que la de cualquier criptomoneda de la historia y podría superar a Bitcoin en pocos años.
Mientras crece su potencia de cálculo, Pearl puede integrar en paralelo funciones avanzadas como la resistencia cuántica y la privacidad nativa. Bitcoin aún no dispone de esas dos funciones, lo que dará a Pearl una ventaja clara.
A medida que la red evolucione, Pearl tendrá la oportunidad de completar el lado de la demanda y dar al token un uso práctico más allá de minar y mantener. Cuando la red reúna suficientes GPU, podrá albergar un mercado abierto de potencia de cálculo en el que los usuarios obtengan y liquiden potencia de cálculo de IA con PEARL.
En última instancia, creemos que el mercado de depósitos digitales de valor representa una oportunidad de billones de dólares y que su cuota de mercado probablemente seguirá una distribución de ley de potencias, con unos pocos ganadores acaparando la mayor parte. Bitcoin ha liderado este mercado desde su nacimiento, pero creemos que el sector está entrando en un periodo de transformación que deja espacio para nuevos activos más adaptados al entorno futuro.
Desde el punto de vista de la inversión, incluso si Bitcoin conserva el primer puesto, Pearl tiene la oportunidad de ofrecer un rendimiento considerable. En comparación con el punto de partida actual, incluso si la capitalización de mercado de Pearl alcanzara solo un porcentaje de un dígito bajo a medio de la de Bitcoin, ya sería un resultado excelente.
El tiempo dirá hasta dónde puede llegar Pearl. Lo único seguro es que uno de los mayores experimentos del mundo cripto de los últimos años acaba de empezar.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.