Bank of America: la DRAM sigue fuerte, la NAND se debilita silenciosamente y el mercado de memorias se divide
 chaincatcher
Autor: Xu Chao, The Wall Street Journal
El mercado de chips de memoria está pasando de una subida generalizada a una divergencia. Bank of America considera que la lógica de subida de precios de la DRAM aún no se ha roto, mientras que el mercado al contado de NAND ya muestra una clara debilidad, convirtiéndose en la primera categoría que necesita una revalorización en este ciclo alcista de las memorias.
Según un informe de Bank of America del 13 de noviembre, los precios al contado de NAND cayeron significativamente: las obleas de 512 Gb bajaron más del 10%, las de 1 Tb registraron una caída cercana a un dígito porcentual, mientras que el precio al contado de la DDR5 de 16 Gb se mantuvo estable. Desde mediados o finales de octubre, los precios al contado de NAND han retrocedido aproximadamente un 20%.
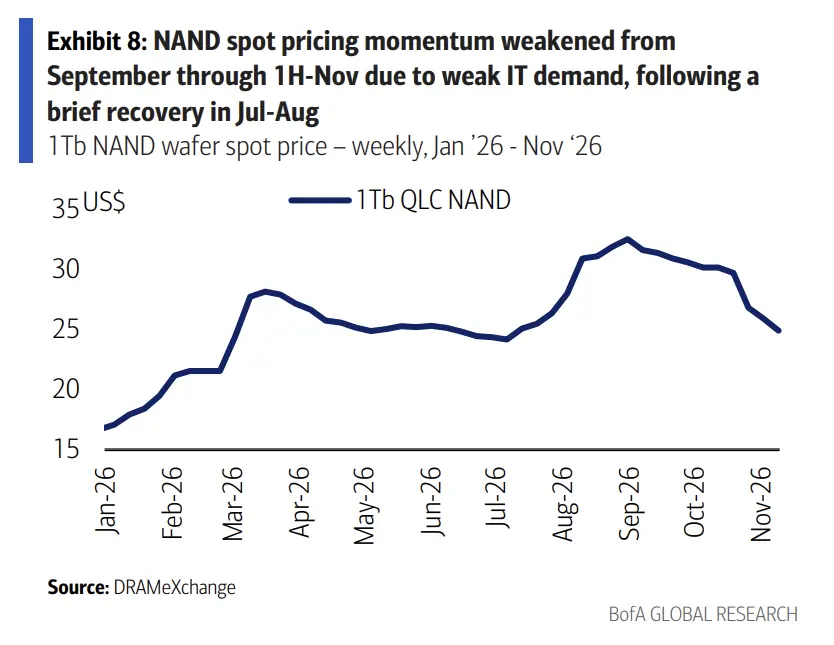
Por ello, Bank of America mantiene una hipótesis prudente para el precio medio de venta de NAND en el primer trimestre de 2027: se espera que el precio de la NAND para IT baje entre un 5% y un 10% trimestral, que las aplicaciones empresariales se mantengan estables o suban ligeramente, y que en conjunto se registre una caída de un dígito bajo. Este pronóstico contrasta claramente con la expectativa del mercado de una subida de más del 10% en los precios de NAND. Al mismo tiempo, Bank of America sigue asumiendo que la subida de precios de la DRAM continuará hasta el cuarto trimestre de 2026 (aumento trimestral del 8%) y el primer trimestre de 2027 (aumento trimestral del 5%).
Bank of America señala que, tras las conversaciones con inversores esta semana, el sentimiento hacia las acciones de memorias ha mejorado respecto a la semana anterior, y se considera que las empresas con mayor peso en DRAM tienen un potencial bajista limitado. La mayoría de los valores de DRAM cotizan actualmente a un PER de solo 3 a 5 veces los beneficios de 2026-2027, claramente por debajo de sus homólogos de semiconductores de IA.
Tres señales de debilidad en los precios al contado de NAND
Bank of America resume sus preocupaciones sobre la NAND en tres puntos: los precios al contado han retrocedido aproximadamente un 20% desde mediados o finales de octubre; los pedidos de los fabricantes de PC y smartphones y de los hiperescaladores de China se han debilitado; y las negociaciones de precios contractuales para el primer trimestre de 2027 podrían retrasarse, sin que se observen pedidos urgentes en el mercado.
La divergencia en los datos al contado es bastante evidente. Según DRAMeXchange, el precio al contado de la oblea de 512 Gb es de 14,3 dólares, con una caída semanal del 12% y trimestral del 32%, pero un aumento interanual del 121%; el de 1 Tb es de 24,9 dólares, con una caída semanal del 4% y trimestral del 19%, y un aumento interanual del 194%. En comparación, la DDR5 de 16 Gb cotiza a 60,2 dólares, estable en la semana y con un aumento interanual del 150%.
Los fabricantes originales siguen destacando la fuerte demanda de SSD empresariales, que puede compensar parcialmente la debilidad de la NAND para IT. Sin embargo, Bank of America advierte que las líneas de producción antiguas representan entre el 20% y el 30% de la capacidad mundial de obleas, no son adecuadas para producir NAND de gama alta ni eSSD, y deben seguir utilizándose para NAND de IT, lo que ejerce una presión estructural sobre los precios. Los precios por bit de la NAND de alta capacidad (más de 2 Tb) y de los eSSD (más de 30 TB) ya han mostrado ligeros recortes, pero Bank of America cree que se trata más bien de una promoción activa de los fabricantes para impulsar la nueva generación de QLC: la mayoría de los precios de NAND para eSSD siguen mostrando una tendencia ligeramente alcista.
Divergencia: los precios contractuales siguen altos, pero las negociaciones podrían retrasarse
Actualmente, los precios contractuales y al contado de NAND muestran trayectorias divergentes.
Según TrendForce, el precio contractual de la oblea TLC de 1 Tb en octubre se mantuvo prácticamente plano en términos mensuales, continuando la tendencia lateral del segundo al tercer trimestre; el precio contractual de 512 Gb ronda los 27 dólares, cerca de máximos históricos y aproximadamente diez veces el mínimo de 2,5 dólares de febrero de 2025.
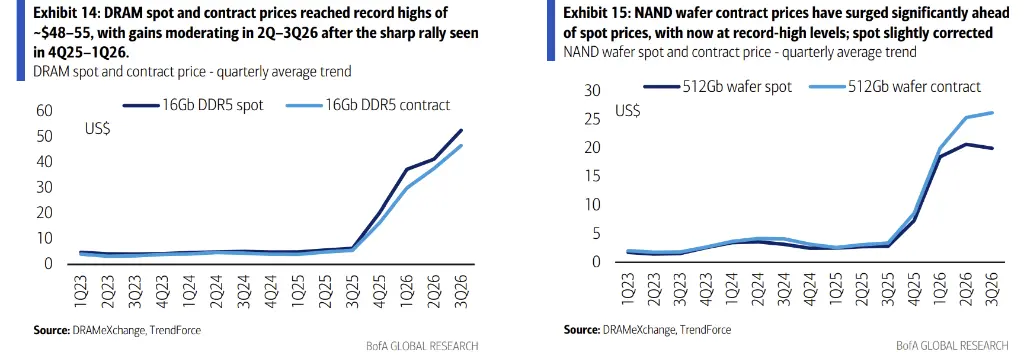
La preocupación de Bank of America radica en el calendario: si los pedidos de los clientes no muestran urgencia, las negociaciones de precios contractuales para el primer trimestre de 2027 podrían retrasarse, debilitando el poder de negociación de los fabricantes en la nueva ronda. Este pronóstico refleja directamente su divergencia con las expectativas del mercado: los vendedores asumen en general que los precios de NAND seguirán subiendo alrededor de un 10%, mientras que Bank of America prevé una caída de un dígito bajo.
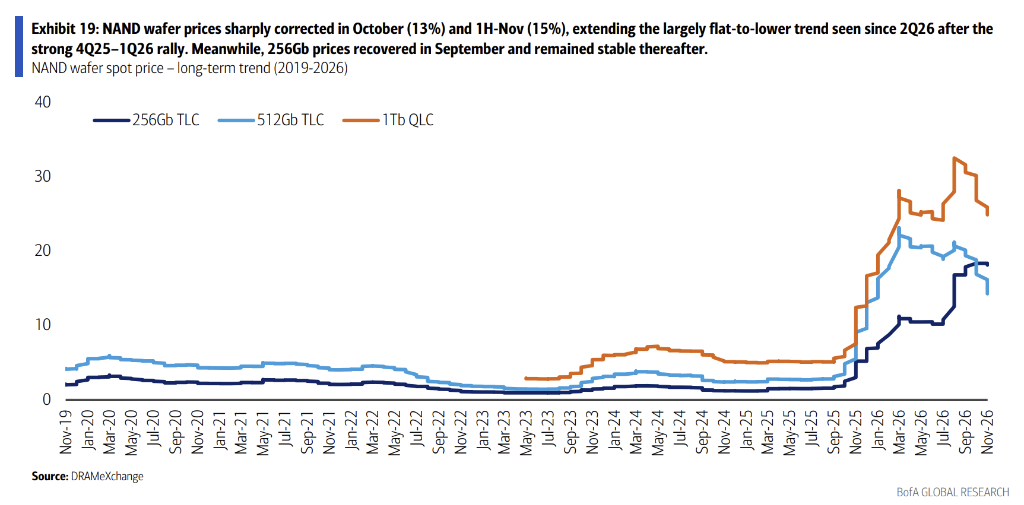
En el lado de la DRAM, el panorama es diferente. Según TrendForce, el precio contractual de la DDR5 de 16 Gb subió un 5% mensual en octubre y más del 500% interanual; los precios contractuales de los módulos DDR5 y DDR4 de 64 GB para servidores subieron aproximadamente un 15% mensual en octubre, superando los 1.000 dólares, alcanzando 1.600 y 1.500 dólares respectivamente. Sobre esta base, Bank of America mantiene su hipótesis de un aumento trimestral del 8% para la DRAM en el cuarto trimestre de 2026 y del 5% en el primer trimestre de 2027.
Samsung: optimista con HBM, pero sin agresividad
Bank of America mantuvo una reunión de comunicación con inversores de Samsung Electronics el 12 de noviembre, de la que obtuvo tres puntos clave: la demanda de chips para centros de datos de IA en EE. UU. es fuerte y, pese a las preocupaciones, no se observan cancelaciones de pedidos; la posición de mercado de HBM ha mejorado significativamente respecto a hace un año; y los precios contractuales a largo plazo (LTA) del negocio de DRAM suben con fuerza, con precios altos y márgenes elevados sostenibles a largo plazo.
Sin embargo, la dirección no se mostró agresiva, lo que también centró la atención de los inversores. Samsung apunta a una cuota de mercado de HBM de aproximadamente el 30% al 40%, no superior al 50%; incluso a finales de 2027, la rentabilidad de LPDDR5 seguirá siendo superior a la de HBM, por lo que es poco probable que expanda agresivamente la capacidad de HBM para no erosionar la cuota de DRAM tradicional. En cuanto a tecnología, HBM4e compartirá el nodo 1c y el chip lógico de 4 nm con HBM4. Bank of America también menciona que es poco probable que las subidas de precios contractuales en 2027 alcancen los niveles previstos por TrendForce, ya que los precios ya subieron anticipadamente en 2026.
Cabe destacar que las previsiones de Samsung para la NAND de IT son menos optimistas que para los SSD empresariales (eSSD), lo que coincide con el pronóstico de precios de Bank of America.
Mejora del sentimiento, la valoración sigue siendo el principal soporte
Las acciones de memorias rebotaron esta semana, con subidas acumuladas en lo que va de año superiores al 100% en general, y SanDisk y Kioxia han obtenido retornos superiores al 250% desde principios de año. Bank of America señala que los inversores con los que habló esta semana mencionaron en general un potencial bajista limitado, citando la resiliencia de los pedidos de chips para AIDC tras las elecciones de mitad de mandato en EE. UU., la subida continua de los precios de DRAM (en contraste con NAND) y los múltiplos de valoración bajos.
La tabla de valoraciones muestra que SK Hynix cotiza a un PER de 3,6 veces para 2026, Samsung a 4,7 veces, Micron a 10,7 veces y Nanya a 5,1 veces; en el grupo de NAND, SanDisk cotiza a un PER de 4,3 veces para 2027, Western Digital a 13,2 veces, SIMO a 16,4 veces y Phison a 7,7 veces. Bank of America considera que, en comparación con sus homólogos de semiconductores de IA, la valoración del sector de memorias sigue siendo moderada.
Bank of America concluye que la dinámica de oferta y demanda y la tendencia de precios de la DRAM siguen respaldadas por los centros de datos de IA y el desplazamiento de capacidad por HBM, mientras que el poder de fijación de precios de la NAND se está desplazando hacia los compradores. La diferencia de valoración y la elasticidad de los resultados entre ambas dependerán de si las negociaciones de precios contractuales del primer trimestre de 2027 se llevan a cabo según lo previsto.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.