IPO de Anthropic: ¿mismo precio de emisión, pero una acción más cara para el minorista?
 Odaily
Original | Odaily News (@OdailyChina)
Autor | jk
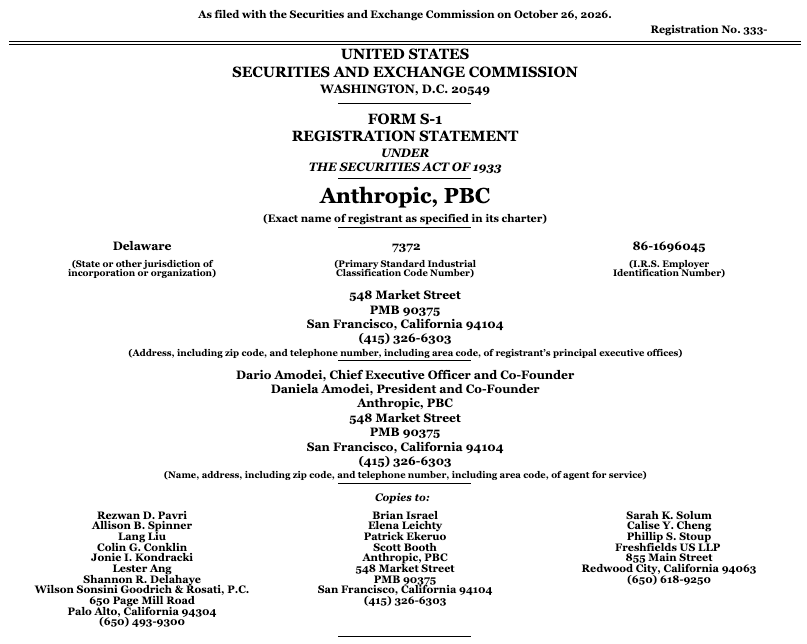
El desarrollador de Claude, Anthropic, está a punto de completar su oferta pública inicial. El rango de precios de 70 a 78 dólares por acción corresponde a una capitalización de mercado base de aproximadamente 1 billón de dólares, y hasta unos 1,4 billones de dólares totalmente diluida. Se espera que fije el precio el 18 de noviembre y que cotice al día siguiente en el Nasdaq con el símbolo ANT. Será el primer laboratorio de inteligencia artificial de vanguardia en salir a bolsa. Según Bloomberg, la oferta pública y la colocación privada podrían recaudar en conjunto hasta 90.400 millones de dólares. Anteriormente, el mercado había llegado a debatir una valoración de 2 billones de dólares.
Pero más allá de todo este revuelo, hay un detalle que se pasa por alto fácilmente:
El rango de precios de emisión que ha dado Anthropic es de 70 a 78 dólares por acción. La parte de la oferta pública es de 825 millones de acciones, con una recaudación máxima de unos 64.400 millones de dólares; además, hay 26.000 millones de dólares que se venderán mediante una colocación privada a siete inversores estratégicos, lo que suma un máximo de unos 90.400 millones de dólares entre ambas.
Estos siete son AMD, Broadcom, Google, Micron, Microsoft, Nvidia y TSMC; el precio al que compran es el mismo que el de la emisión de la OPI.
En la OPI de Anthropic, Google y tú pagáis el mismo precio, pero Google recibe acciones más un pedido de capacidad de cómputo, mientras que tú solo recibes acciones.
El inversor minorista paga el mismo precio que ellos, pero obtiene menos derechos; y la estructura de financiación circular del sector de la IA puede trasladar parte de ese riesgo a los inversores del mercado público. En esta operación, quienes quieren lanzarse a la OPI son la parte con menor poder de negociación y la que menos valor añadido recibe. ¿Perderán dinero?
El "asiento especial" de 26.000 millones de dólares
Estos 26.000 millones de dólares no son una colocación ordinaria; sus condiciones son más favorables tanto para Anthropic como para los siete compradores.
Los siete compradores son proveedores de capacidad de cómputo y chips de Anthropic. Según estimaciones basadas en el precio medio, Google y Nvidia aportarían unos 10.000 millones de dólares cada uno, AMD unos 2.500 millones, Broadcom, Micron y Microsoft unos 1.000 millones cada uno, y TSMC unos 500 millones. Compran acciones ordinarias de clase N, al mismo precio que el de la emisión de la OPI.
Esta operación tiene cuatro características:
- Sin comisión de suscripción: el folleto deja claro que los suscriptores no obtienen descuentos ni comisiones por la colocación privada. Si se estima una tarifa habitual del sector de alrededor del 1%, se ahorrarían unos 26 millones de dólares en comisiones sobre los 26.000 millones.
- Sin derecho a voto: las acciones de clase N no tienen voto, mientras que las de clase A de la oferta pública tienen un voto por acción.
- Reventa restringida: estas acciones no están registradas, por lo que en la práctica es difícil venderlas de inmediato en bolsa. El período de bloqueo concreto se rige por el folleto; Decrypt señala que estas acciones no están sujetas al período de bloqueo habitual tras la salida a bolsa.
- Insensibilidad al precio: se han comprometido a comprar al precio final de emisión, sea cual sea el precio de la OPI.
Si se calcula con el importe máximo de financiación de 90.400 millones de dólares, esta colocación representa el 28,8% de toda la ronda. En otras palabras, casi el 30% de los fondos proviene de un grupo de compradores a los que no les importa el precio.
El dólar de Google y tu dólar
Con el mismo dólar, Google compra algo más que tú: además de acciones de Anthropic, obtiene ingresos por su negocio.
Según el artículo de opinión original, Anthropic ha acordado pagar a Google unos 250.000 millones de dólares en costes de cómputo durante los próximos siete años. Anthropic no tiene ese dinero actualmente, ni es un emisor con grado de inversión; pero cuantos más fondos tenga, más probable será que pueda pagar esa cantidad. Así que parte del dinero que Google invierte volverá a Google en forma de ingresos.
Esto también significa que una acción de Anthropic vale más para Google que para ti. En teoría, Google estaría dispuesto a pagar un precio más alto, y Anthropic estaría dispuesto a darle un precio más bajo, porque ambas partes pueden compartir ese valor adicional creado. Pero en la práctica, Google y el inversor minorista pagan el mismo precio de emisión.
Tanto los inversores estratégicos como los inversores minoristas de la OPI compran al precio de emisión, pero quienes compran después de la apertura pagan un precio más alto. Los inversores estratégicos reciben acciones de clase N sin derecho a voto, mientras que los minoristas reciben acciones de clase A con un voto por acción. Las acciones de los estratégicos están sujetas a restricciones de reventa, mientras que los minoristas pueden negociar inmediatamente después de la salida a bolsa. Los estratégicos se han comprometido a comprar al precio de emisión y son poco sensibles al precio; los minoristas son muy sensibles al precio y pueden optar por no comprar.
Ambas partes son idénticas en cuanto a las acciones en sí; la diferencia está en "lo que hay más allá de las acciones". Mismo precio, pero distinto valor empaquetado: esto es "mismo precio, distinto valor".
Esta cuestión ya se planteó en 2024: el inversor de capital riesgo Apoorv Agrawal preguntó si, cuando Microsoft, Amazon, Alphabet y Nvidia deciden ellos mismos el precio de las rondas de financiación, los inversores puramente financieros que entran con la misma valoración están pagando de más en realidad. En la OPI de 2026, esta pregunta ha pasado de las firmas de capital riesgo a los inversores minoristas.
Qué sostienen los compradores insensibles al precio
Los inversores estratégicos no elevan directamente el precio de emisión, pero su presencia cambia la operación a la que te enfrentas desde tres direcciones. El precio de la OPI lo determina la demanda de bookbuilding del mercado público. Empresas como Google son tomadoras de precios, no fijadoras, por lo que "si Google está dispuesto a pagar más, tú tendrás que pagar más" no es del todo cierto.
Fuente: Anthropic
Las tres cosas siguientes siguen siendo desfavorables para los compradores del mercado público:
- Anthropic tiene más confianza para fijar el precio: casi el 30% del importe de financiación ya tiene compradores seguros, por lo que el emisor y los suscriptores tienen menos presión para fijar el precio en el extremo superior del rango; cuanto mayor sea la valoración, mayor será la burbuja a la que se enfrenten los compradores minoristas de la OPI.
- Hay menos oferta negociable: los 26.000 millones de dólares de la colocación no entrarán inmediatamente en el mercado público. Cuanto menor sea el free float, más fácil será que el precio de apertura se dispare si la demanda es fuerte. Así que, desde este punto de vista, el minorista puede comprar más caro.
- Las oportunidades de comprar al precio de emisión son limitadas: según CNBC, alrededor del 20% de las acciones se destina a inversores minoristas. Quienes no consigan asignación solo podrán comprar en el mercado secundario tras la salida a bolsa, y ese precio ya incluirá la subida del primer día.
Las instituciones tienen más facilidad para conseguir el precio de emisión, mientras que los inversores minoristas a menudo solo pueden entrar después de la apertura. Esta es la primera capa de "misma ronda de financiación, distinto coste real".
La "financiación circular" del sector de la IA
Anthropic no es un caso aislado; la estructura en la que los proveedores invierten en clientes y los clientes vuelven a gastar el dinero en los proveedores se ha repetido muchas veces en el sector de la IA.
- Microsoft, Nvidia y Anthropic: según Business Insider, Anthropic planea gastar 30.000 millones de dólares en cómputo en Microsoft Azure; Nvidia invertiría hasta 10.000 millones y Microsoft hasta 5.000 millones.
- Amazon y Anthropic: según un recopilatorio de Penchan, Amazon ya ha invertido unos 8.000 millones de dólares y en 2026 invertirá otros 5.000 millones; Anthropic se compromete a gastar más de 100.000 millones de dólares en AWS en diez años.
- AMD y OpenAI: AMD ha concedido a OpenAI warrants por hasta 160 millones de acciones, que se desbloquean por tramos a medida que OpenAI despliega 6 GW de chips de AMD, lo que equivale a "acciones a cambio de pedidos".
- Nvidia y OpenAI: según Global Finance, el plan original era que Nvidia invirtiera 100.000 millones de dólares en diez años y que OpenAI comprara 10 GW de infraestructura; Nvidia ya ha invertido 30.000 millones de dólares en la última ronda de financiación de OpenAI.
El punto común de estas estructuras es que el inversor es a la vez accionista y proveedor, y el dinero forma un circuito cerrado. El riesgo también se transmite a lo largo de ese circuito: a principios de 2026 se informó de que el plan de inversión de 100.000 millones de dólares de Nvidia en OpenAI se había estancado, y las acciones de Oracle fluctuaron en consecuencia, porque si el dinero de Nvidia flaquea, la capacidad de OpenAI para pagar a Oracle también se ve afectada.
En el pasado, estos circuitos cerrados se completaban básicamente en el ámbito privado. Anthropic, como primer laboratorio de vanguardia en salir a bolsa, ofrece por primera vez a los inversores minoristas la oportunidad de poseer directamente un eslabón de esta cadena.
En la financiación circular, quién asume el riesgo de cola
La financiación circular hace que la distribución del riesgo sea asimétrica: quien se beneficia es a la vez accionista y proveedor, y quien asume el riesgo residual es el inversor del mercado público.
La cadena es más o menos así: los proveedores gastan dinero en comprar acciones de Anthropic, Anthropic usa el dinero para comprar cómputo, y los pagos por cómputo vuelven a los ingresos de esos proveedores. El dinero de los inversores del mercado público entra en el mismo fondo común.
Hay tres capas de riesgo que recaerán sobre ti:
Los derechos de los accionistas ordinarios están por detrás de todas las obligaciones contractuales de la empresa. Si el compromiso de unos 250.000 millones de dólares con Google acaba superando la capacidad de pago de Anthropic, los primeros afectados serán los accionistas, incluidos los inversores minoristas, y no los proveedores.
Al mismo tiempo, si los aproximadamente 64.400 millones de dólares recaudados en la oferta pública se destinan principalmente a la compra de cómputo, una parte considerable acabará fluyendo precisamente a esos proveedores que a la vez poseen acciones de Anthropic, lo que nos devuelve a la idea que mencionamos antes: "el inversor minorista compra caro".
En cuanto a los conflictos de intereses, los inversores estratégicos reciben acciones de clase N sin derecho a voto precisamente para aislar las divergencias entre sus intereses comerciales y los de todos los accionistas. Pero lo que se aísla es solo el derecho a voto; las condiciones de los contratos de cómputo se negocian entre la empresa y los proveedores, y los inversores del mercado público no participan en esa negociación.
Una vez fijado el precio de emisión, lo que más vale la pena preguntarse es lo que hay más allá del precio. El inversor minorista paga el mismo precio que Google, pero obtiene menos derechos; si compra después de la apertura, además paga una capa extra por la subida del primer día; y en la cadena de financiación circular, su posición es la más rezagada. Si Anthropic consigue aumentar sus ingresos y beneficios, es perfectamente posible que el precio de hoy acabe siendo razonable, y los beneficios adicionales de los inversores estratégicos no se sacarán directamente del bolsillo de los inversores del mercado público. Pero hasta el jueves, solo podemos esperar y ver.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.