ETF al borde del equilibrio: batalla clave en los 64.000 dólares
 Odaily
Autor original: Glassnode Insights
Compilación original: Shenchao TechFlow
Introducción: Tras más de un mes de oscilación en un rango estrecho, el mercado de criptomonedas experimentó el fin de semana pasado una nueva y brutal ronda de desapalancamiento. El bitcoin cayó alrededor de un 13% en una semana, rompiendo brevemente los 63.000 dólares y registrando la mayor volatilidad intradía en meses.
Glassnode señala en su informe de pulso del mercado de la semana 47 que, aunque el exceso de apalancamiento en el mercado de derivados se ha liquidado en gran medida, la continua retirada de fondos de los inversores en ETF spot está empujando a todo el sector hacia un punto crítico. El MVRV medio de las posiciones en ETF se ha acercado a la línea de equilibrio de 1,0.
Los datos on-chain a nivel micro muestran que la presión de pérdidas se concentra principalmente en los nuevos participantes que entraron recientemente, y los tenedores a corto plazo ya están en pérdidas no realizadas en general. Este artículo ofrece una visión panorámica de los derivados off-chain y los indicadores fundamentales on-chain para aclarar la verdadera estructura de posiciones tras esta fuerte caída.

Panorama general del mercado: tormenta de desapalancamiento y ola de liquidación de posiciones
El bitcoin se mantuvo el lunes oscilando en torno a los 64.000 dólares, tras una caída acumulada de aproximadamente el 13% en la semana anterior. Esta brusca caída comenzó el jueves pasado y se aceleró durante el fin de semana. El sábado cayó por debajo de los 63.000 dólares, marcando un nuevo mínimo desde finales de agosto.
Esta ola de ventas concentrada liquidó rápidamente el elevado apalancamiento acumulado en el mercado de derivados durante las últimas semanas. El interés abierto total de los contratos perpetuos ha caído hasta el límite inferior del rango estadístico, y la tasa de financiación de las posiciones largas, tras mantenerse durante semanas en la zona de alerta alta, finalmente se ha enfriado y ha vuelto al rango neutral.
Al mismo tiempo, los inversores en ETF spot de EE. UU. continuaron con la tendencia de salidas netas, registrando retiradas de fondos en cada día de negociación de la semana pasada. El indicador MVRV global de los ETF cayó rápidamente a 1,06, acercándose peligrosamente a la línea de equilibrio global de los tenedores.
La actividad subyacente on-chain se mantiene en un nivel relativamente activo, con el número de direcciones activas diarias y el volumen de grandes transferencias mostrando resiliencia. Sin embargo, las pérdidas no realizadas recaen casi por completo en el grupo de tenedores que entraron en los últimos meses; los tenedores a corto plazo han pasado en su totalidad a pérdidas no realizadas, y las pérdidas realizadas alcanzaron su pico más alto desde julio de este año.
Indicadores de derivados off-chain: posiciones en niveles mínimos y aumento de opciones de venta
Desde la perspectiva del monitoreo agregado de los mercados al contado y de derivados off-chain, el mercado muestra claras señales de reducción del riesgo tras la sacudida de las ventas.
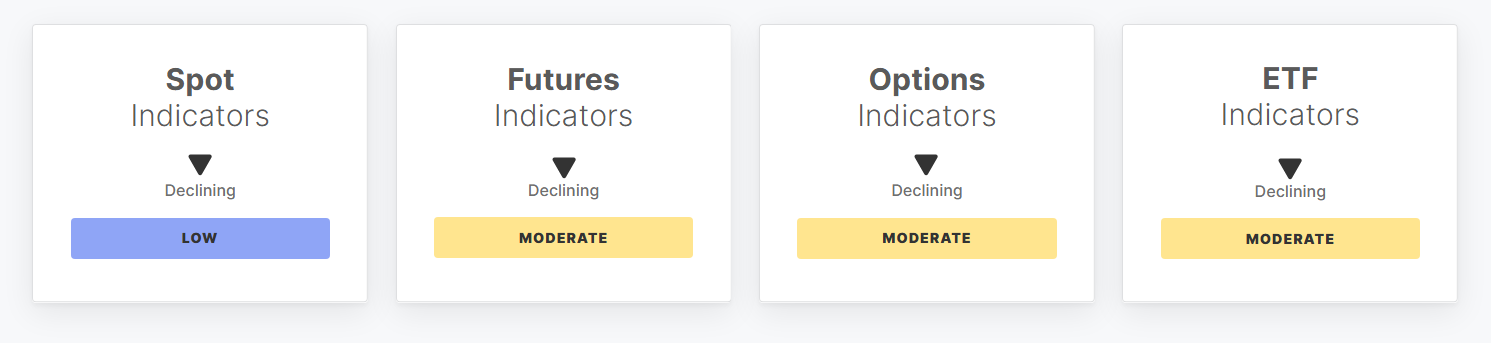
Figura: Panel de indicadores clave de bitcoin al contado, futuros, opciones y ETF spot off-chain
El indicador de impulso del precio al contado (Price Momentum) se desplomó un 36,1% desde 35,6 hace una semana hasta 22,8, y tras romper el límite inferior el miércoles pasado, continuó cayendo, registrando el valor más débil desde agosto.
El CVD acumulado al contado (Spot CVD) se deterioró aún más de -51,5 millones de dólares a -133,7 millones de dólares, mostrando una agresiva presión vendedora en el mercado al contado desde el jueves hasta el sábado, que solo comenzó a moderarse el domingo.
El interés abierto total de los contratos de futuros (Futures Open Interest) cayó un 7,2% respecto a la semana anterior, hasta 34.200 millones de dólares, tocando también el límite inferior del rango. La presión vendedora activa en los contratos perpetuos (Perpetual CVD) se amplió de -493 millones de dólares a -1.400 millones de dólares, reflejando una doble avalancha de liquidaciones forzosas y tomas de pérdidas voluntarias por parte de los especuladores alcistas.
En el mercado de opciones, la asimetría de 25-Delta (Skew) aumentó un 30,9% hasta el 13,7%, marcando un nuevo récord de prima de opciones de venta desde agosto, lo que refleja una demanda extremadamente fuerte de opciones de venta fuera del dinero para cubrir riesgos a la baja.
Aunque las salidas netas semanales de los ETF spot de EE. UU. se redujeron ligeramente a -995,4 millones de dólares, siguen en la parte inferior del rango; el volumen total de negociación semanal cayó a 11.500 millones de dólares, y los inversores institucionales optaron por mantener una postura defensiva y prudente en este momento de cambio.
Perspectiva de los fundamentales on-chain: pérdidas no realizadas de los tenedores a corto plazo y máximo de la proporción de dinero caliente
Profundizando en los datos on-chain subyacentes, la seguridad de la red y las transferencias de activos mantienen su funcionamiento básico, pero la liquidez del capital existente y la estructura de pérdidas y ganancias han sufrido una profunda reversión.
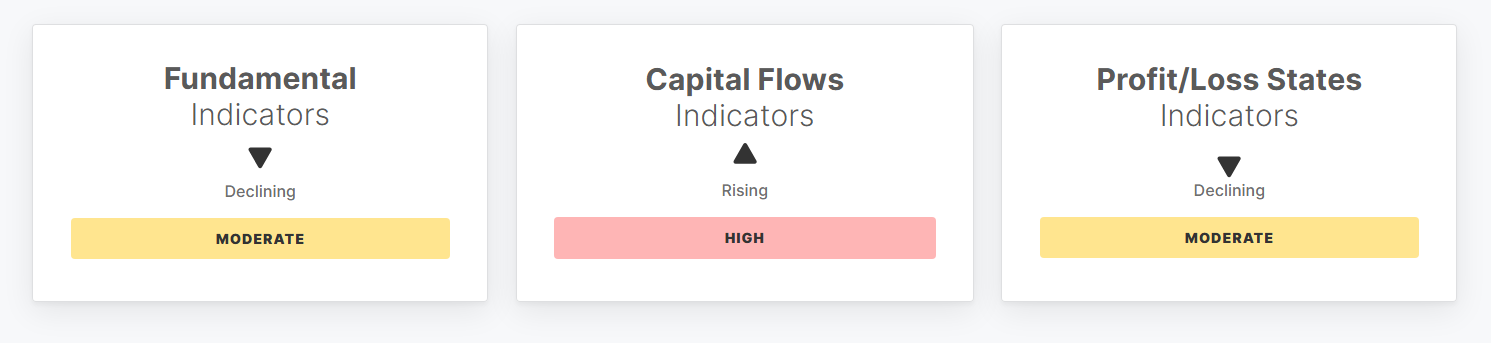
Figura: Panel de indicadores clave de fundamentales on-chain, flujos de capital y estado de pérdidas y ganancias no realizadas de bitcoin
El volumen de transferencias y actividad on-chain se mantiene alto; el volumen diario de transferencias ajustado por entidad aumentó un 3,6% hasta 5.400 millones de dólares, cerca del límite superior del rango; el número de direcciones activas diarias en toda la red es de aproximadamente 659.700, con un ligero retroceso tras el pico de mitad de semana, pero en general se mantiene en un rango saludable.
Sin embargo, el crecimiento mensual de la capitalización realizada (Realized Cap) casi se ha estancado, cayendo bruscamente del 0,43% de hace una semana al 0,04%, lo que significa que el flujo de entrada de nuevo capital externo se ha ralentizado significativamente.
La proporción de oferta de tenedores a corto plazo frente a tenedores a largo plazo (STH to LTH Supply Ratio) subió ligeramente al 15,1%, y la proporción de dinero caliente en la capitalización total (Hot Capital Share) se mantiene en un alto 22,0%, lo que indica que los tokens jóvenes comprados en los últimos tres meses siguen teniendo un peso significativo en la negociación.
En cuanto al estado de pérdidas y ganancias, la proporción de tokens en toda la red en estado de beneficio cayó del 60,4% al 55,3%. El ratio de pérdidas y ganancias netas no realizadas de los tenedores a corto plazo (STH-NUPL) pasó de positivo a negativo, cayendo al -7,4%, lo que históricamente suele corresponder a un rango típico de capitulación y rotación de posiciones en fases.
Perspectivas y puntos críticos de observación
Combinando múltiples perspectivas on-chain y de derivados, esta fuerte caída es esencialmente un proceso de desapalancamiento desencadenado conjuntamente por la continua reducción de posiciones en los ETF spot, la avalancha de especuladores alcistas a corto plazo y el sentimiento macroeconómico de aversión al riesgo.
Actualmente, el interés abierto de los contratos y las tasas de financiación se han alejado de los peligrosos niveles de sobrecalentamiento, y el riesgo de apalancamiento puro en el nivel de derivados se ha limpiado en gran medida. Sin embargo, cuándo las salidas netas de los ETF spot pasarán de negativas a positivas, y si las ventas por pánico de los tenedores a corto plazo se extenderán a los inversores de DCA a largo plazo, serán las fuerzas decisivas para determinar si el nivel de 64.000 dólares puede consolidarse como una estructura de suelo sólida.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.