Aplicaciones en auge, riqueza en declive: tres estados financieros revelan la raíz del dolor en el sector cripto
 Odaily
Autor original: Felipe Montealegre
Compilación original: AididiaoJP, Foresight News
El sector cripto claramente se está materializando, pero nadie está contento.
Hace unos años, las stablecoins y los fondos tokenizados eran ideas lejanas. Los mercados de predicción, los protocolos de préstamo y los formadores de mercado automatizados (AMM) eran solo conceptos en libros blancos. Ahora, el secretario del Tesoro de EE. UU., Scott Bessent, dice que las stablecoins alcanzarán los 2 billones de dólares a corto plazo; el CEO de BlackRock, Larry Fink, dice que todos los activos serán tokenizados; Hyperliquid también se ha asociado con ICE, la empresa matriz de la Bolsa de Nueva York (NYSE), para llevar los contratos perpetuos on-chain al mercado de capitales estadounidense.
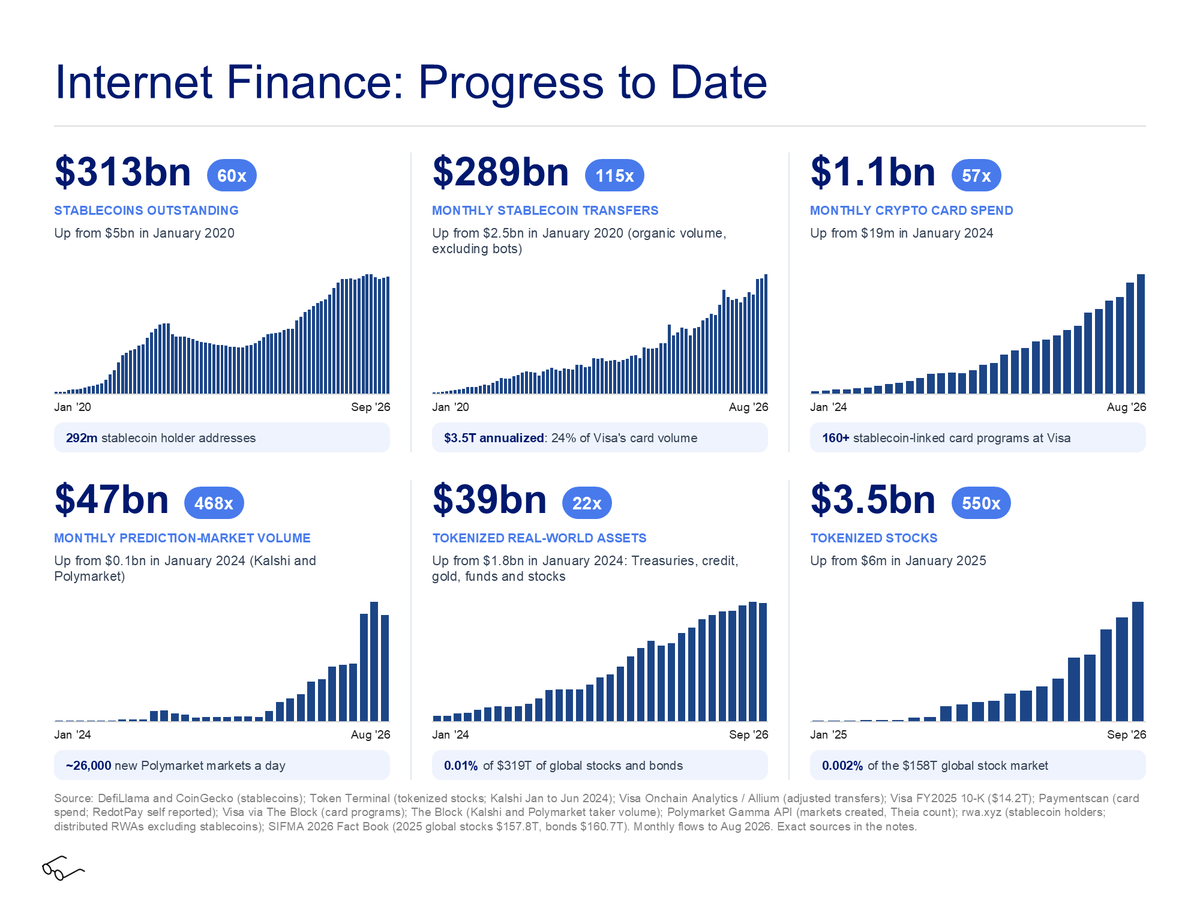
Si en su momento pensaste que las criptomonedas cambiarían los mercados financieros globales, tenías razón. Entonces, ¿por qué sigue doliendo tanto?
1. Las criptomonedas sí se están materializando
Cuando empecé en el sector, escuché un consejo: no trabajes en una empresa donde ni siquiera el fondo más reciente obtiene carried interest (carry). No es que no puedan pagar salarios, sino que la cultura corporativa se vuelve insoportable. La gente solo es feliz si trabaja duro y gana dinero.
Este principio también se aplica al sector. Para entender el estado del sector cripto, se puede simplificar en tres estados financieros: cuenta de resultados, estado de flujos de efectivo y balance general.
2. Cuenta de resultados: los ingresos no son suficientes
Primero, veamos los ingresos. La mayor parte de los costes de este sector va a parar a los profesionales: ingenieros, desarrollo de negocio, validadores, auditores, etc.
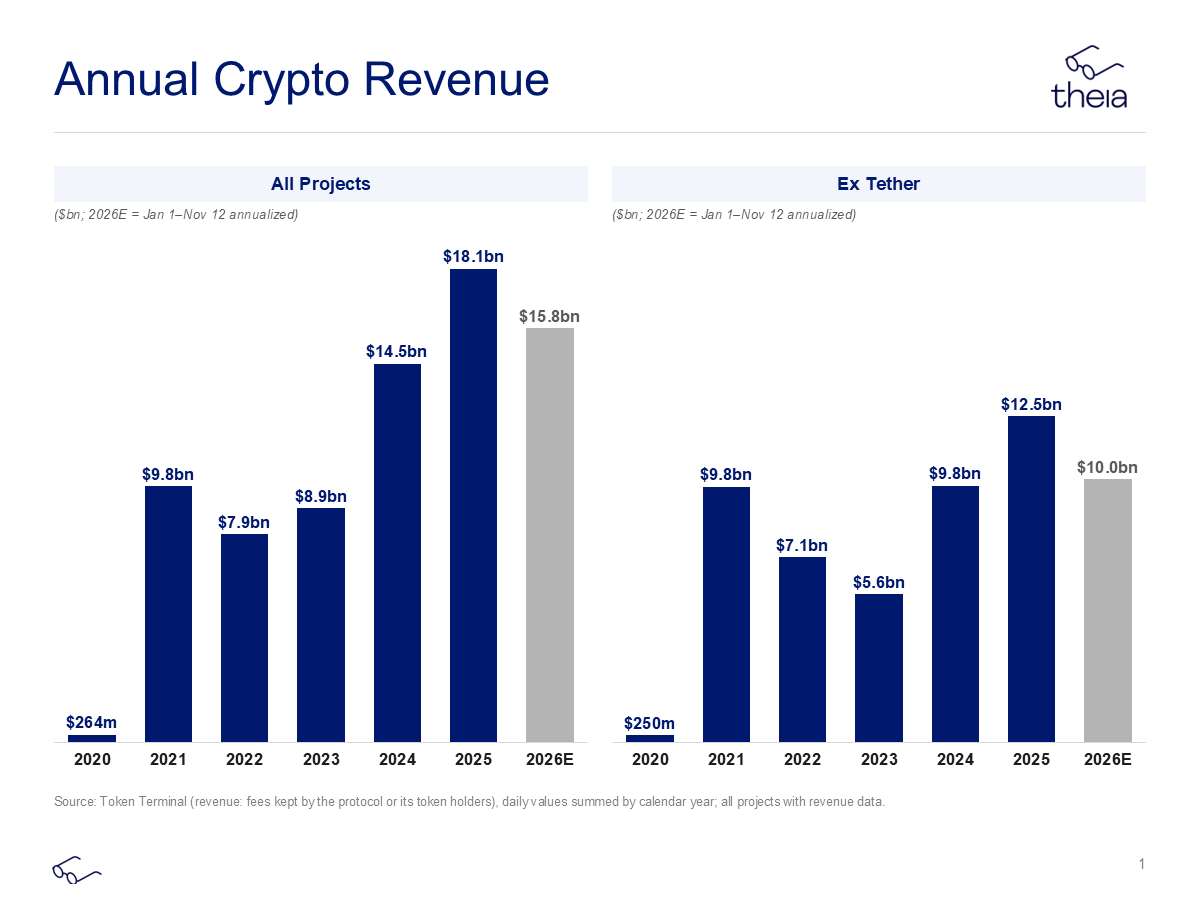
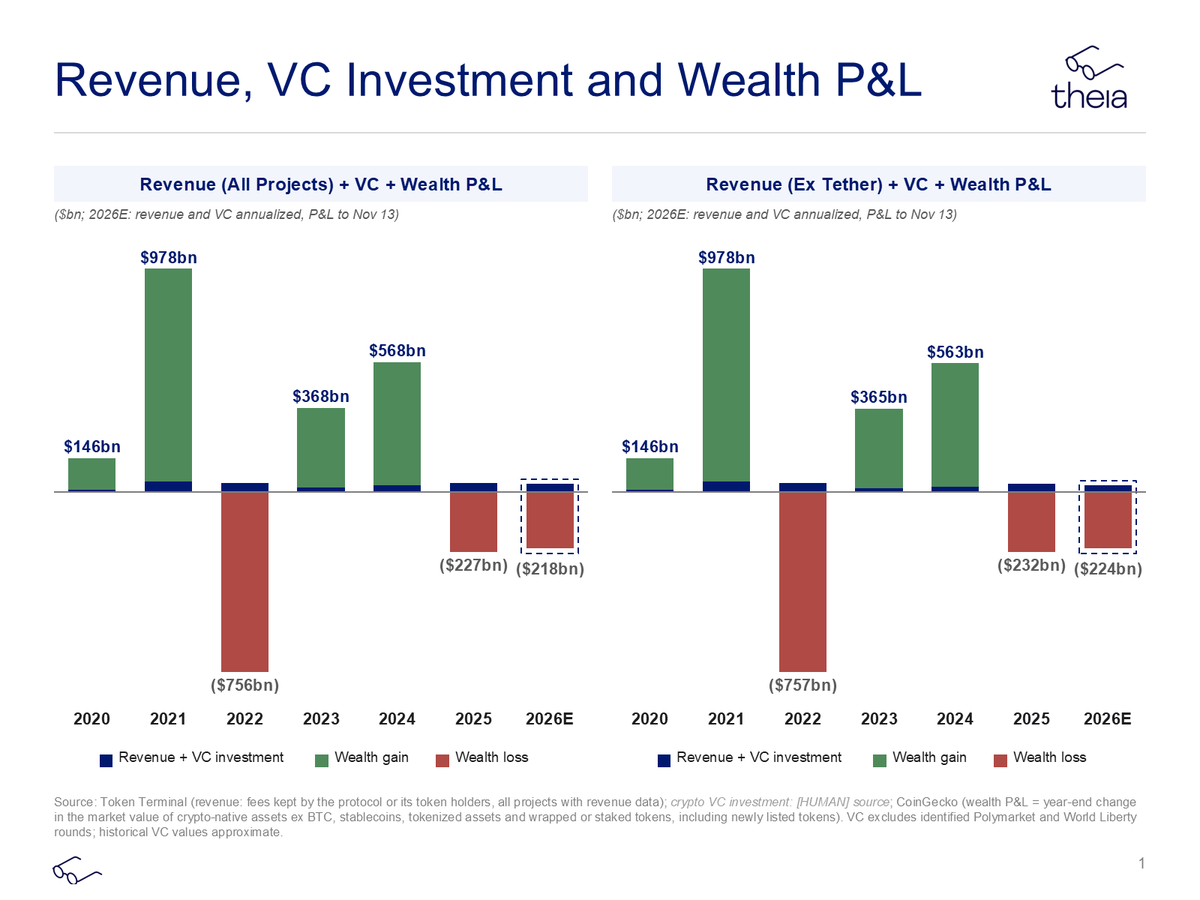
Los ingresos son aceptables: han aumentado unos 8.000 millones de dólares desde 2021; pero si excluimos a Tether, en realidad han disminuido unos 3.000 millones de dólares.
3. Estado de flujos de efectivo: el dinero de los VC se está retirando
El estado de flujos de efectivo se divide en tres partes: flujo de caja operativo, flujo de caja de inversión y flujo de caja de financiación.
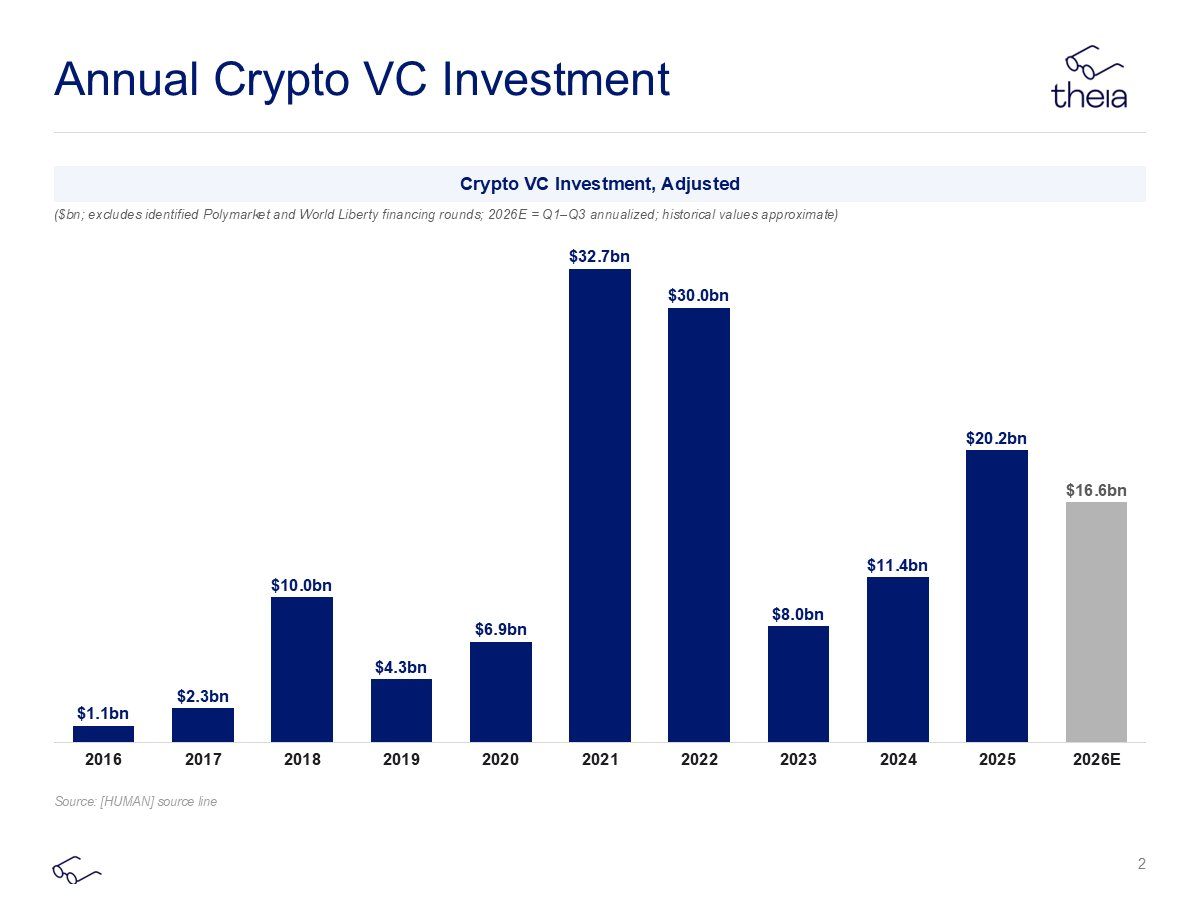
El flujo de caja operativo se puede aproximar utilizando los ingresos mencionados anteriormente. El sector cripto tiene muy poca inversión en capital (capex), por lo que el flujo de caja de inversión no es muy relevante. Lo verdaderamente clave es el flujo de caja de financiación: en el pasado, los salarios y alquileres de oficinas de la mayoría de las personas del sector se pagaban con dinero invertido por los VC.
Sumando los ingresos y la inversión de los VC, obtenemos el dinero que entra al sector y se utiliza para pagar salarios, alquileres de oficinas, honorarios de auditoría, honorarios de consultoría, gastos de contratación y pagos a validadores. Lo que queda es el beneficio para los inversores; y los inversores aún tienen que repartir dinero a los LP para poder seguir recaudando fondos.
El problema es que, en comparación con 2021 y 2022, el efectivo que entra al sector ha caído unos 15.000 millones de dólares. Excluimos a Tether porque su flujo de caja está muy concentrado. Este dinero puede pagar muchos salarios, pero no es suficiente para explicar el colapso actual del mercado cripto.
4. El balance general es la raíz del problema
La raíz está en el balance general.
Este año han entrado unos 26.600 millones de dólares en efectivo al sector; pero desde octubre del año pasado, solo la capitalización de mercado de Ethereum y Solana se ha evaporado en unos 350.000 millones de dólares. Hay que tener en cuenta que esto es una reducción de riqueza contable, no una salida de efectivo.
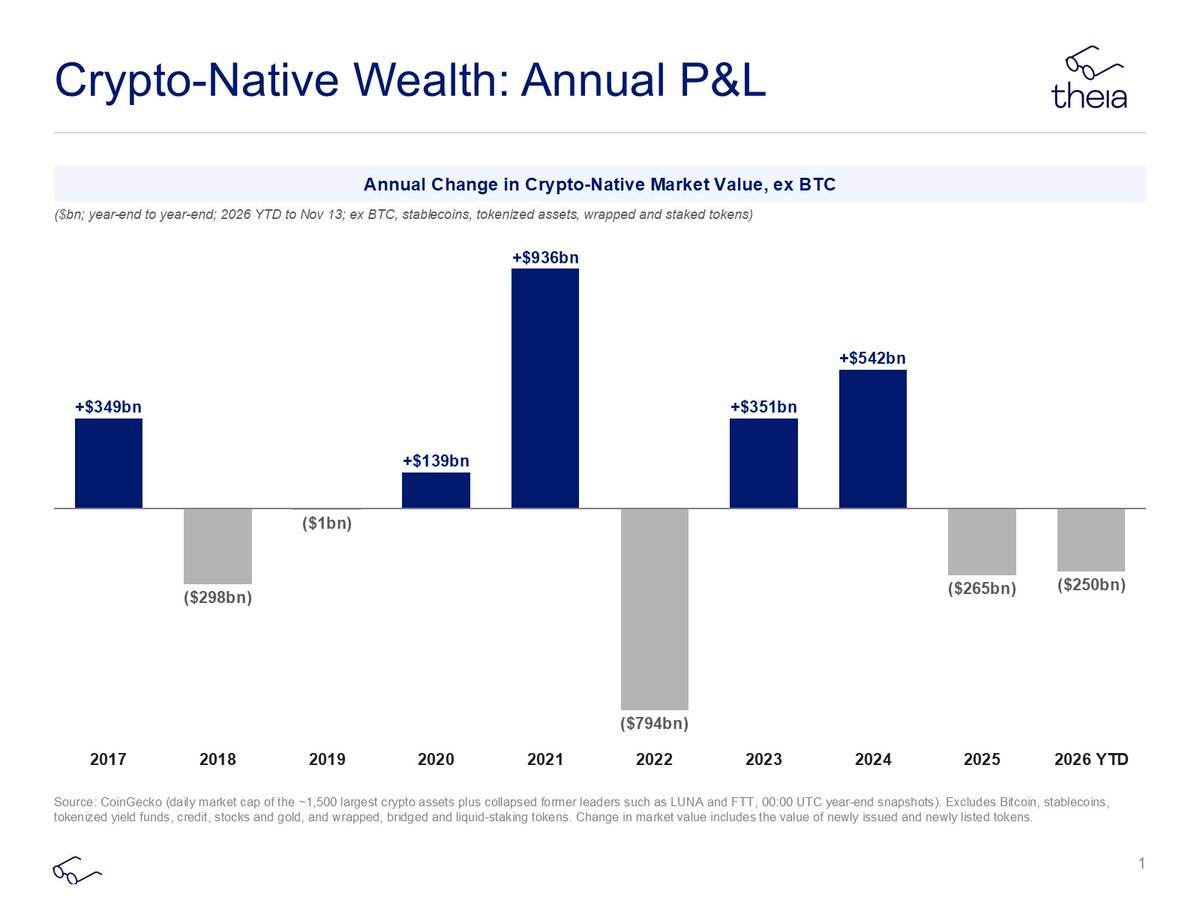
El sector cripto es muy especial: el valor de los activos es desproporcionadamente alto en relación con el flujo de caja. No importa cuánto crezcan las acciones tokenizadas o cuánto se expandan las stablecoins, no pueden tapar el agujero de 350.000 millones de dólares en el balance general. Para cubrir las pérdidas de ETH y SOL con ingresos, los ingresos del sector tendrían que multiplicarse por 35, lo que equivale a 350 veces los ingresos de Hyperliquid.
Si juntamos las cifras, el balance general del sector es el único factor determinante.
Creo que entender cómo evolucionan los tres estados financieros de un sector a lo largo del tiempo, y especialmente ver cómo fluye el dinero —quién invierte en el sector, quién lo retira y en qué se gasta— permite comprender el estado de ese sector. Silicon Valley, el capital privado estadounidense y la IA se pueden analizar así. Este artículo simplifica al máximo los estados financieros del sector cripto, pero es suficiente para explicar el mercado actual: la gente está triste simplemente porque los precios han caído.
5. Dos salidas para 2027 y 2028
Hay varios motivos para el optimismo.
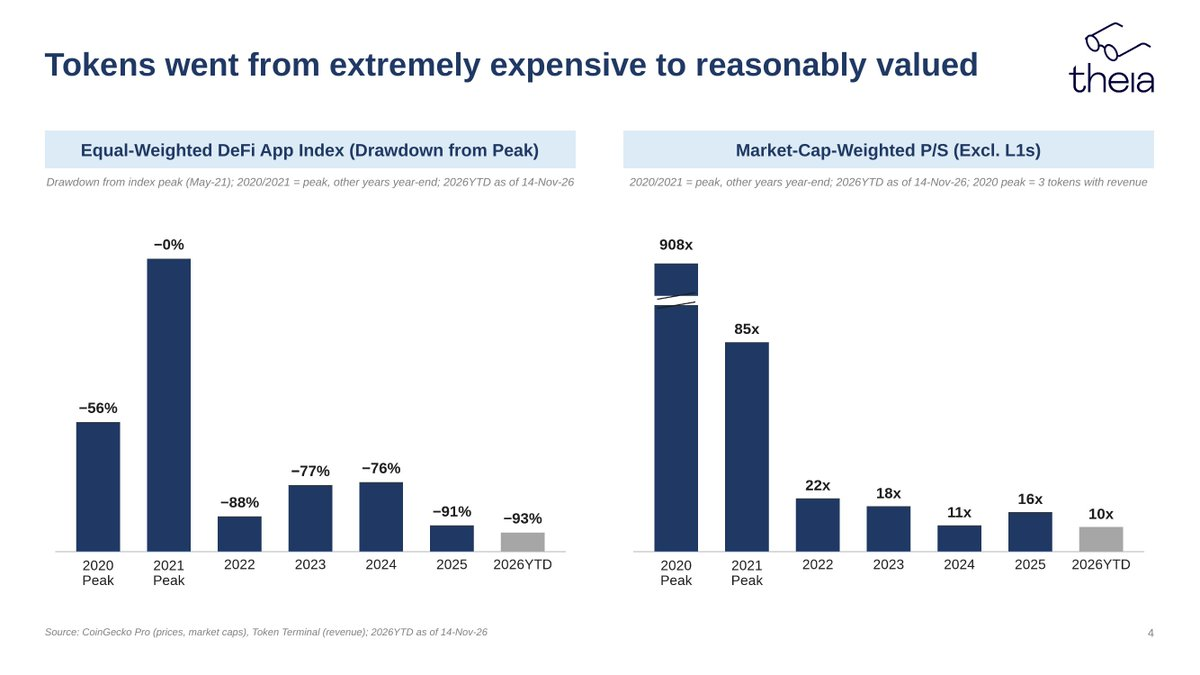
Primero, puede que lo peor ya haya pasado. Las valoraciones de las empresas on-chain han vuelto a niveles razonables; monedas como Cardano han caído de 80.000 millones a 5.000 millones de dólares de capitalización.
Una salida son los tokens de rendimiento. Es cierto que para cubrir con ingresos los 350.000 millones de dólares perdidos en ETH y SOL harían falta 350 Hyperliquid; pero para devolver el balance general del sector a los mejores niveles de 2024, solo se necesitan unos pocos tokens del nivel de HYPE.
Otra vía es que la capitalización total de activos con propiedades de reserva de valor como BTC, ETH, SOL y ZEC aumente en 350.000 millones de dólares. A grandes rasgos, bastaría con que BTC suba un 30%; pero si excluimos a los tenedores de ETF y a los tenedores de bitcoin que no reinvertirán sus ganancias en el sector, en la práctica podría necesitarse una subida superior al 60%. O bien, que ETH y SOL vuelvan a sus máximos históricos. No es una idea nueva, pero las matemáticas son las matemáticas.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.