El auge de la IA se desvanece y Wall Street registra una caída récord de 2,8 billones de dólares: el Nasdaq cae casi un 6%, el índice de chips se desploma más del 10% y la cadena de suministro de centros de datos sufre un duro golpe
 chaincatcher
El jueves 5 de noviembre, hora del este de EE. UU., las acciones tecnológicas estadounidenses sufrieron una fuerte liquidación, el auge de la IA se desvaneció considerablemente y toda la cadena de suministro —chips, computación en la nube, energía para centros de datos, comunicaciones ópticas— se desplomó. El índice compuesto Nasdaq cayó un 5,52%, su mayor caída diaria desde que EE. UU. anunciara aranceles recíprocos en abril de 2025; el índice Nasdaq 100 cayó alrededor del 6,4%, su mayor caída desde marzo de 2020.
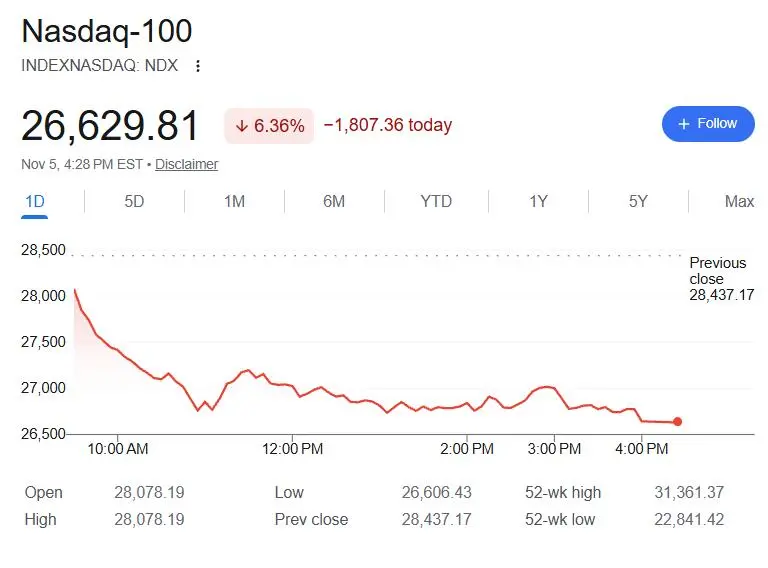
La liquidación de acciones tecnológicas se extendió rápidamente a todo el mercado bursátil estadounidense. Entre los tres principales índices, el Nasdaq cerró con una caída de más del 10% desde su máximo histórico alcanzado el 6 de octubre, entrando oficialmente en territorio de corrección técnica; el S&P 500 cayó un 4,36%, su mayor caída diaria desde abril de 2025; el Dow Jones, que el miércoles se había disparado un 3%, abrió con una subida de más de 320 puntos, pero giró a la baja durante la mañana y cerró con una caída de más de 1.830 puntos, un 3,44%.
Según estimaciones de los medios, la capitalización bursátil total del mercado estadounidense se evaporó en unos 2,8 billones de dólares en un solo día el jueves, un récord diario desde la pandemia de COVID-19, superando el máximo anterior de 2,69 billones de dólares. De esa cifra, la capitalización bursátil del sector tecnológico se redujo en unos 2,5 billones de dólares.
Esta liquidación no fue provocada por un único factor. La importante victoria demócrata en las elecciones de mitad de mandato llevó al mercado a reevaluar los posibles riesgos políticos y regulatorios para la construcción de centros de datos en Estados Unidos. Al mismo tiempo, el ciclo de recuperación de los enormes gastos de capital en IA, los costes de financiación y la capacidad real de ejecución de los proyectos de centros de datos están siendo cada vez más cuestionados. Los resultados y las perspectivas de Qualcomm no cumplieron plenamente las expectativas del mercado, y la preocupación de Microsoft por los retrasos y los problemas de costes en algunos proyectos emergentes de servicios en la nube también hizo que los inversores fueran más cautelosos respecto a las perspectivas de beneficios de la cadena de suministro de IA.
AMD cae un 17% y SanDisk se desploma un 22%: las acciones de chips sufren su peor liquidación desde la pandemia
El sector de semiconductores fue el más castigado por esta liquidación. Tras conocerse los resultados de las elecciones de mitad de mandato en EE. UU., el índice de semiconductores de Filadelfia (SOX), que ya había caído más del 3% el miércoles, amplió sus pérdidas el jueves y cerró con una caída de más del 12%, su mayor descenso diario desde los primeros días de la pandemia de COVID-19 en marzo de 2020.
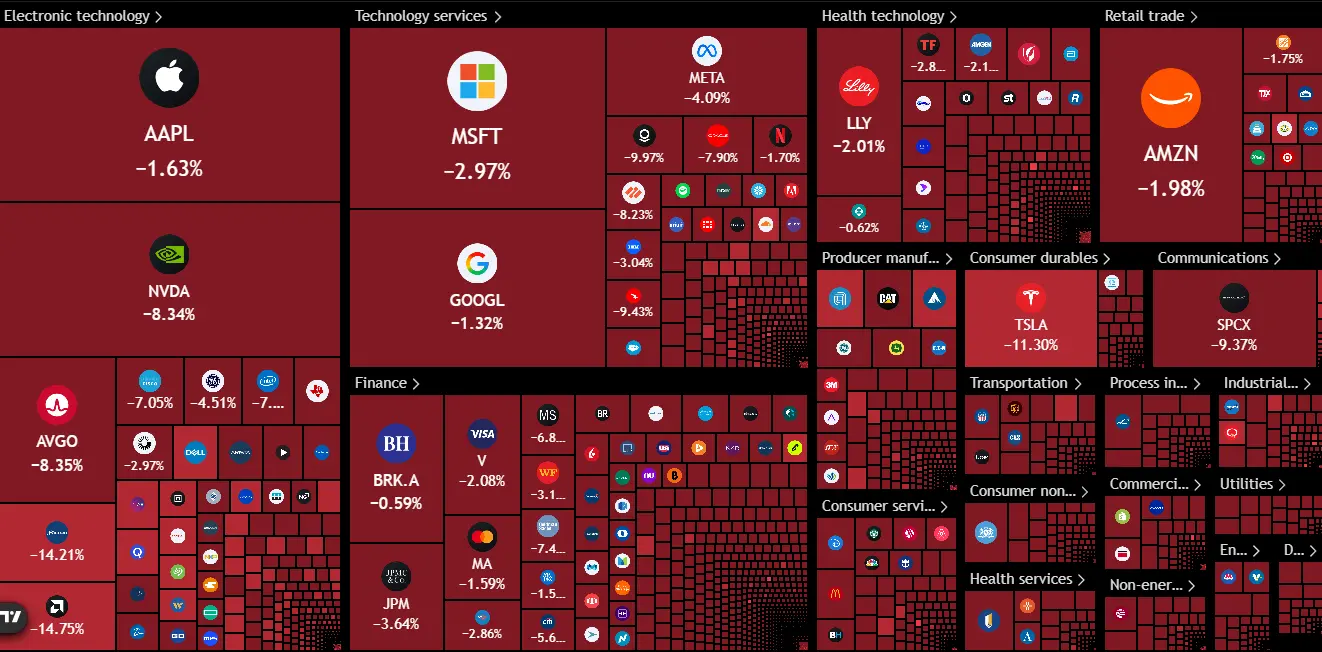
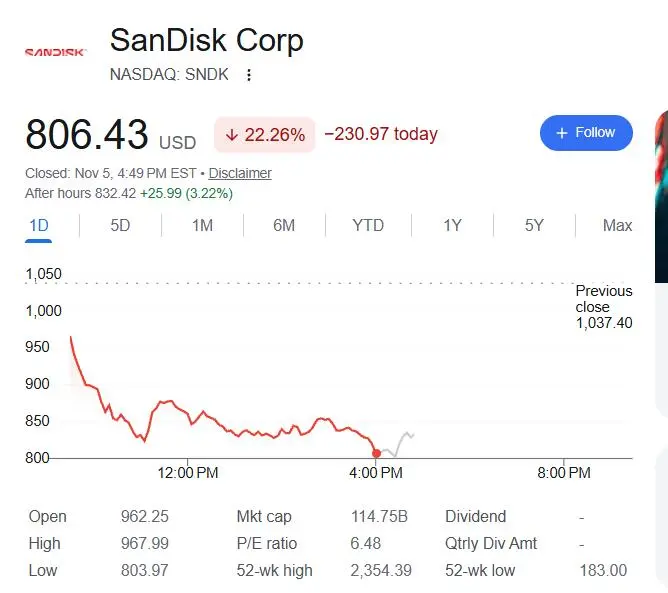
En cuanto a valores individuales, el líder de chips de IA Nvidia (NVDA) cerró con una caída de alrededor del 9,3%, borrando todas las ganancias acumuladas del año; SanDisk (SNDK) cerró con una caída de alrededor del 22,3%, Micron (MU) alrededor del 17,5%, AMD (AMD) y Western Digital (WDC) alrededor del 17%, Broadcom (AVGO) e Intel (INTC) alrededor del 10%, y Qualcomm (QCOM) cerró con una caída de alrededor del 9,5%. Desde los líderes de la computación de IA hasta los fabricantes de chips de memoria, prácticamente todas las acciones de chips resultaron afectadas.
La caída generalizada de las acciones de chips refleja tanto la preocupación del mercado por las perspectivas de inversión en infraestructura de IA como la situación previa de valoraciones elevadas y concentración de capital en el sector de semiconductores. El continuo crecimiento de la demanda de computación de IA no significa que todos los fabricantes de chips puedan lograr un crecimiento simultáneo de sus resultados; los inversores están empezando a prestar más atención al cumplimiento de pedidos, la estructura de productos, los márgenes de beneficio y el progreso real de la conversión del gasto de capital en ingresos.
Los resultados de Qualcomm proporcionaron un catalizador negativo directo para el sector de chips. Los últimos resultados y perspectivas de la compañía no aliviaron plenamente la preocupación por la debilidad del negocio de smartphones, especialmente porque las previsiones de ventas de chips para smartphones no alcanzaron las expectativas de Wall Street. Reuters señaló que las ventas de chips para smartphones de Qualcomm en el cuarto trimestre fiscal no cumplieron las expectativas del mercado, y que la débil demanda y la caída de los ingresos procedentes de Apple fueron factores importantes de lastre.
Aunque Qualcomm está expandiendo activamente nuevos mercados como los centros de datos y la automoción, el crecimiento de los nuevos negocios aún no se ha traducido plenamente en una mejora de los beneficios a corto plazo. El mercado no solo está reevaluando las perspectivas de beneficios de Qualcomm, sino también examinando si las elevadas expectativas de crecimiento de la industria de chips de IA pueden cumplirse de forma generalizada.
CoreWeave, Nebius y otras empresas de infraestructura de IA se desploman
La liquidación no se limitó a los fabricantes de chips; otras empresas relacionadas con la infraestructura de IA también registraron caídas significativas.
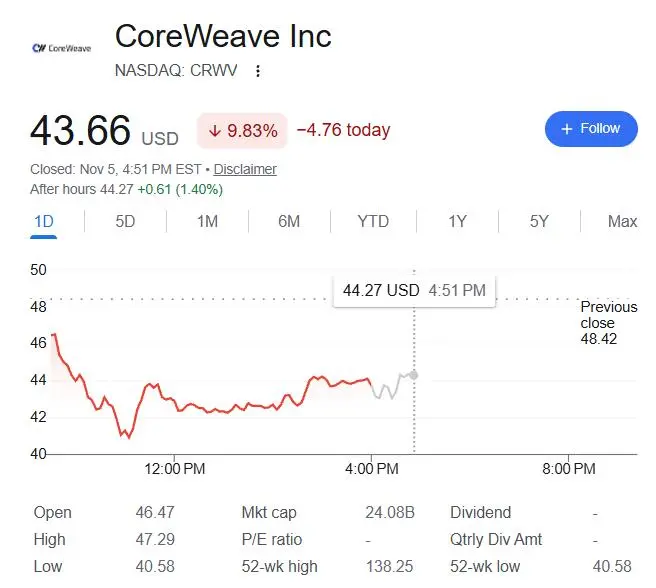
CoreWeave (CRWV), un proveedor emergente de servicios en la nube, cayó más del 10% durante la sesión y cerró con un descenso del 9,8%. Nebius (NBIS) llegó a caer casi un 20% intradía y cerró con una caída de casi el 15%; el proveedor de energía para centros de datos Bloom Energy (BE) superó el 20% de caída intradía y cerró con un descenso del 16,4%. Oracle (ORCL) llegó a caer casi un 10% durante la sesión y cerró con una caída de casi el 7%.
El sector de comunicaciones ópticas también sufrió presión: Lumentum (LITE) cerró con una caída de alrededor del 18,7% y Coherent (COHR) de alrededor del 13%. La característica común de estas empresas es que su crecimiento depende en distinta medida de la continua expansión de los centros de datos de IA, por lo que son más sensibles a los cambios en las expectativas de los inversores sobre el ritmo de construcción de centros de datos y el retorno del capital.
El reciente cambio de actitud de Microsoft hacia algunos proveedores emergentes de servicios en la nube también ha hecho que el mercado sea más sensible a los riesgos de la cadena de suministro de infraestructura de IA.
Bloomberg informó el 5 de noviembre de que Microsoft está cada vez más descontenta con los retrasos y los problemas de costes en los proyectos de colaboración con algunos proveedores emergentes de servicios en la nube (Neocloud), entre los que se incluyen IREN, Nebius y Nscale. Los problemas de plazos de entrega, construcción de infraestructura y control de costes de estos proyectos ponen de manifiesto que, a pesar de la fuerte demanda de computación de IA, completar a tiempo y operar la capacidad planificada de los centros de datos no es tarea fácil.
Esto es especialmente importante para los proveedores emergentes de servicios en la nube que dependen de los pedidos y el apoyo financiero de las grandes empresas tecnológicas. A menudo necesitan invertir grandes cantidades de capital por adelantado para construir centros de datos, adquirir GPU y equipos complementarios, y luego recuperar gradualmente los costes alquilando capacidad de computación a los clientes. Si un proyecto se retrasa, pueden enfrentarse simultáneamente a retrasos en el reconocimiento de ingresos, aumento de los costes de financiación y presiones sobre el flujo de caja.
Por lo tanto, la preocupación del mercado ya no es solo cuántos centros de datos de IA se construirán en última instancia. También se centra en si estos proyectos podrán entregarse según lo previsto, si podrán obtener suficiente electricidad y equipos, y si el enorme capital invertido podrá generar rendimientos acordes con las valoraciones.
Tesla cae más del 10% y los Siete Magníficos pierden alrededor de 1 billón de dólares de capitalización
Las grandes tecnológicas tampoco se libraron de esta liquidación.
Entre los "Siete Magníficos" (Mag 7), Tesla (TSLA), que opera infraestructura de supercomputación de IA en Texas, cerró con una caída de alrededor del 10,8%, y Nvidia cerró con una caída de alrededor del 9,3%; Meta (META) cerró con una caída de alrededor del 4%, Microsoft (MSFT) del 3,6%, Amazon (AMZN) y la matriz de Google, Alphabet (GOOGL), cayeron más del 2% y casi el 2% respectivamente, y Apple (AAPL), que abrió al alza y cerró a la baja, tuvo una caída relativamente moderada de alrededor del 1,5%.
The Wall Street Journal informó de que la capitalización bursátil total del sector tecnológico se redujo en unos 2,5 billones de dólares en un solo día, y solo los "Siete Magníficos" perdieron alrededor de 1 billón de dólares. Esta liquidación no solo golpeó a las empresas de chips de IA y centros de datos que habían subido con fuerza anteriormente, sino que también ejerció presión sobre las valoraciones de las grandes tecnológicas.
Cabe señalar que la caída de las acciones de las grandes tecnológicas no significa necesariamente que el mercado crea que la demanda de IA está desapareciendo. La cuestión más profunda es que la inversión en infraestructura de IA sigue creciendo, pero los inversores aún carecen de certeza sobre cuándo estas inversiones se traducirán en beneficios y si los negocios existentes podrán obtener suficientes ingresos incrementales de la IA.
Las grandes tecnológicas siguen aumentando el gasto de capital en centros de datos, chips e infraestructura relacionada, y algunas empresas también financian sus planes de inversión a través del mercado de bonos. En un contexto de tipos de interés todavía elevados, la magnitud del gasto de capital, los costes de financiación y el ciclo de recuperación de la inversión están siendo objeto de un escrutinio más estricto.
La caída de las acciones de los gigantes tecnológicos no significa del todo que el mercado crea que la demanda de IA está desapareciendo. La cuestión más profunda es que la inversión en infraestructura de IA sigue creciendo, pero los inversores aún carecen de certeza sobre cuándo estas inversiones se traducirán en beneficios y si los negocios existentes podrán obtener suficientes ingresos incrementales de la IA.
Las grandes tecnológicas siguen aumentando el gasto de capital en centros de datos, chips e infraestructura relacionada, y algunas empresas también financian sus planes de inversión a través del mercado de bonos. En un contexto de tipos de interés todavía elevados, la magnitud del gasto de capital, los costes de financiación y el ciclo de recuperación de la inversión están siendo objeto de un escrutinio más estricto.
La victoria demócrata en las elecciones de mitad de mandato aumenta la incertidumbre sobre la política de construcción de centros de datos
El factor político es un catalizador importante de esta liquidación de acciones de infraestructura de IA.
En las elecciones de mitad de mandato de EE. UU., los demócratas lograron una victoria significativa, lo que llevó al mercado a reevaluar el nivel de apoyo político del gobierno estadounidense a la industria de la IA y los posibles cambios en el entorno regulatorio para la expansión de los centros de datos.
Anteriormente, la administración Trump promovió activamente la construcción de infraestructura de IA, considerando los centros de datos, los chips y el suministro de energía como pilares importantes para mantener la ventaja competitiva de EE. UU. en IA. Sin embargo, con la ventaja demócrata en el Congreso, los inversores temen que la construcción de centros de datos de IA pueda enfrentarse a un mayor escrutinio, especialmente en lo que respecta al uso del suelo, el suministro de energía, los requisitos medioambientales y la aprobación de proyectos.
Estas preocupaciones no carecen de fundamento real. En algunas zonas de EE. UU., los residentes y los gobiernos locales ya han expresado su oposición a la rápida expansión de los centros de datos, alegando que consumen grandes cantidades de electricidad y agua, y que pueden aumentar las facturas eléctricas de los residentes locales. La victoria demócrata en algunos estados clave para la construcción de centros de datos también ha hecho que el mercado preste más atención a los posibles cambios en las políticas locales.
Sin embargo, el riesgo político no significa necesariamente que la inversión en IA en EE. UU. vaya a estancarse. El impacto más realista podría ser la prolongación de los plazos de aprobación de proyectos, el aumento de los costes de construcción y la necesidad de que las empresas reevalúen la ubicación y el ritmo de inversión de los centros de datos.
El retorno de la inversión en IA y las presiones de financiación vuelven a ser cuestionados, y el capital acelera su salida de las operaciones saturadas
Además de la incertidumbre política derivada de las elecciones de mitad de mandato, la preocupación del mercado por el modelo de negocio y la rentabilidad de la inversión en IA es un factor más profundo de esta corrección de las acciones tecnológicas.
Recientemente, el crecimiento explosivo de la demanda de IA ha impulsado a las grandes tecnológicas a aumentar continuamente el gasto de capital, y las empresas de chips, computación en la nube, centros de datos, equipos eléctricos y comunicaciones ópticas han disfrutado de primas de valoración. Sin embargo, a medida que la escala de inversión sigue creciendo, el mercado ha pasado de perseguir simplemente el crecimiento de la demanda de IA a examinar cuántos ingresos y beneficios reales pueden generar estas enormes inversiones.
The Wall Street Journal señaló que esta liquidación ya ha afectado a los fabricantes de chips asiáticos, los proveedores de electricidad estadounidenses, los proveedores de servicios de computación, las empresas de software y los promotores de centros de datos, y que prácticamente ninguna parte de la cadena de suministro tecnológica se ha librado. A diferencia de las rotaciones anteriores de capital desde las acciones de IA hacia otros sectores, esta liquidación se ha extendido a los 11 sectores del S&P 500, lo que indica una contracción más amplia del apetito por el riesgo del mercado.
Al mismo tiempo, la dependencia de las empresas de IA de la financiación mediante deuda, y el hecho de que los resultados de algunas grandes tecnológicas no cumplieran las expectativas del mercado, también han intensificado la cautela de los inversores. El mercado no solo teme que la escala de inversión en infraestructura de IA sea excesiva, sino que también empieza a cuestionar si estas inversiones podrán generar rendimientos suficientes en un plazo razonable.
El Financial Times informó de que algunos fondos de cobertura están reduciendo posiciones rápidamente y trasladando capital a efectivo, y que el número de inversores dispuestos a comprar en las caídas ha disminuido notablemente. A medida que la liquidación se amplía, las elevadas valoraciones acumuladas previamente por las acciones tecnológicas y la saturación de las operaciones amplifican aún más las caídas.
Además, la presión sobre los proveedores emergentes de servicios en la nube es especialmente evidente. En comparación con los grandes proveedores de nube con sólidas posiciones financieras, las empresas Neocloud suelen depender más de la financiación externa y de unos pocos clientes importantes. Si los proyectos de centros de datos se retrasan o los clientes posponen la recepción de la capacidad de computación, las empresas pueden enfrentarse al problema de que la inversión inicial no se convierta a tiempo en ingresos.
Desde el punto de vista del comportamiento del mercado, no se trata de una simple reacción negativa a los resultados de empresas concretas, sino de una respuesta multifactorial a la operación de IA anteriormente muy concentrada: el aumento del riesgo político, las dudas sobre el retorno del gasto de capital, los retrasos en algunos proyectos de infraestructura y las previsiones de resultados de algunas empresas de chips por debajo de lo esperado han contribuido conjuntamente a la salida de capital de las acciones tecnológicas.
El miércoles, la clarificación de los resultados de las elecciones de mitad de mandato había impulsado un fuerte repunte de la bolsa estadounidense, con el S&P 500 registrando su mayor subida diaria en tres meses; sin embargo, solo una sesión después, el mercado volvió a centrarse en los riesgos políticos, de financiación y de beneficios dentro de la cadena industrial de la IA. Esta liquidación histórica no solo borró el repunte posterior a las elecciones, sino que también mostró que la actitud de los inversores hacia la operación de IA está cambiando: de perseguir la expansión de la capacidad de computación a examinar más estrictamente el retorno de la inversión, la ejecución de los proyectos y las valoraciones.
Advertencia de riesgos y exención de responsabilidad
Los mercados conllevan riesgos y la inversión requiere prudencia. Este artículo no constituye asesoramiento de inversión personal ni tiene en cuenta los objetivos de inversión, la situación financiera o las necesidades específicas de ningún usuario. Los usuarios deben considerar si las opiniones, puntos de vista o conclusiones contenidos en este artículo se ajustan a sus circunstancias particulares. La inversión basada en este artículo es responsabilidad exclusiva del inversor.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.