BlackRock lidera la retirada: 1.600 millones de dólares desaparecen del ETF de ETH
 chaincatcher
Escrito por: Wealthy
BlackRock lidera la retirada: 1.600 millones de dólares desaparecen del ETF de ETH
En octubre de 2026, ocurrió algo bastante incómodo en Wall Street. Fue BlackRock quien introdujo ETH en la cuenta de valores, pero también fue el fondo de BlackRock el que registró la mayor salida de fondos de ETH en octubre.
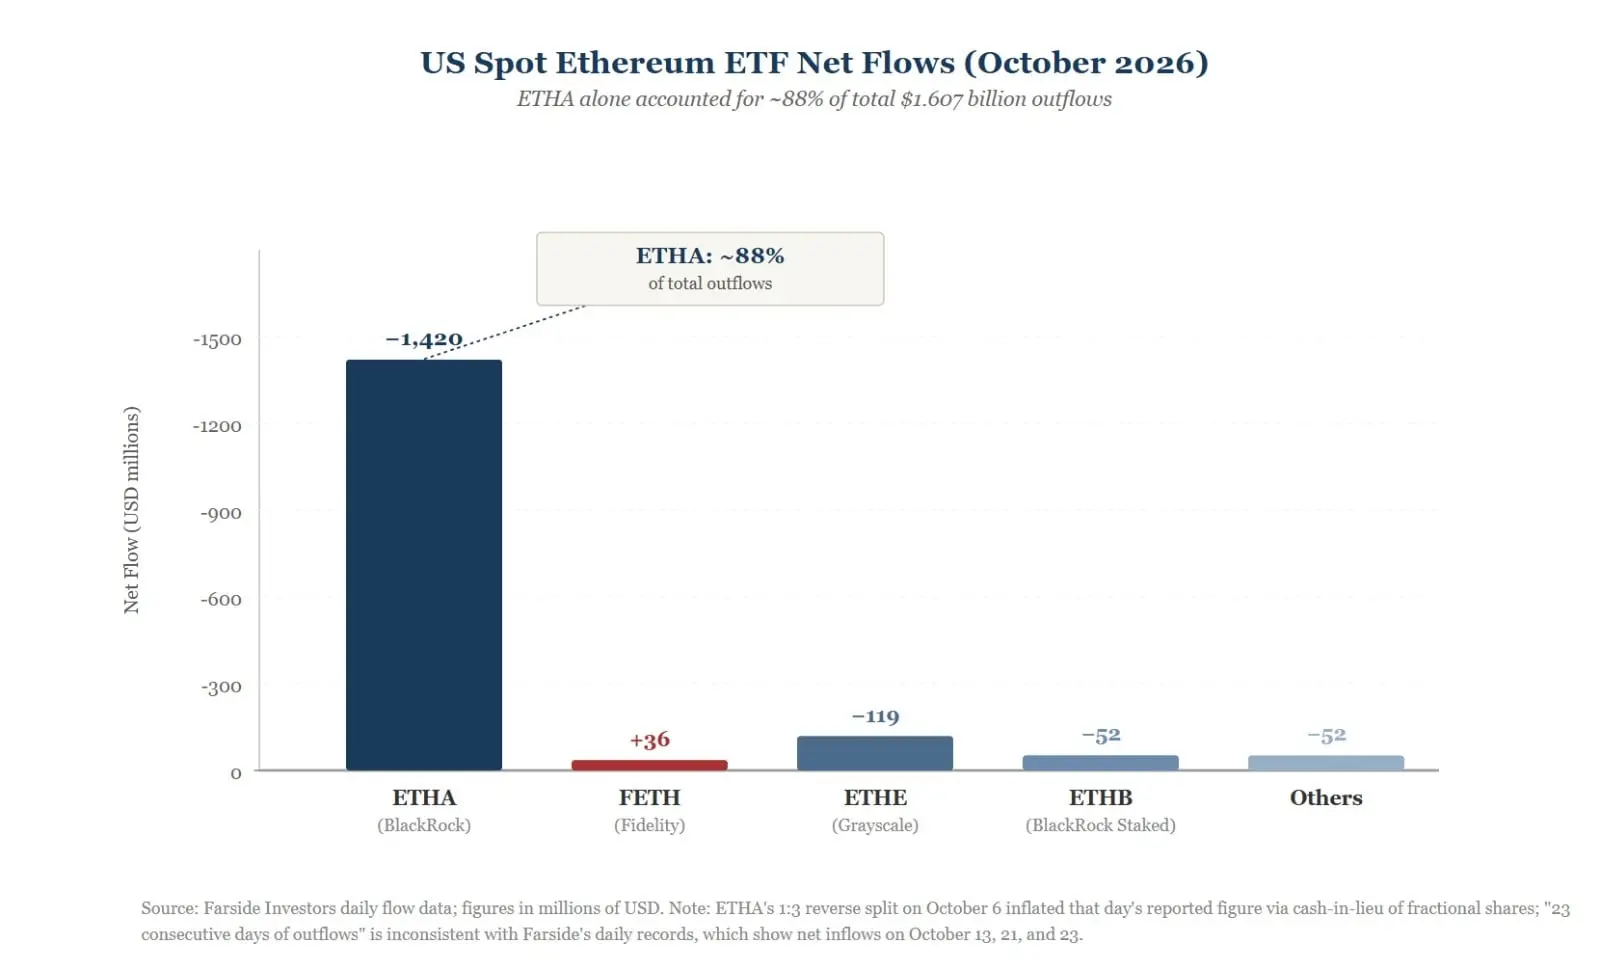
Así van las cuentas. Según los registros diarios de Farside Investors, a 30 de octubre, el ETF de ETH al contado de EE. UU. tuvo una salida neta de aproximadamente 1.607 millones de dólares en octubre, de los cuales el fondo ETHA representó unos 1.420 millones, casi el 90%. En veintidós días de negociación, hubo salidas netas en diecinueve días y entradas netas en tres. La afirmación que circula en internet de "veintitrés días consecutivos de salidas" no coincide con la tabla diaria de Farside, ya que hubo pequeñas entradas el 13, 21 y 23 de octubre, por lo que ese registro puede descartarse por ahora.
También hay una cuenta confusa que conviene aclarar. El 6 de octubre, ETHA tuvo una salida en un solo día de 201,9 millones de dólares, coincidiendo con un contrasplit 3 por 1. La presentación ante la SEC especificaba que las acciones fraccionarias se liquidarían en efectivo, por lo que las cifras de ese día se inflaron. Sin embargo, desde el 7, 12, 14, 19, 22 de octubre y durante el resto del mes, ETHA sangró todos los días; un split de acciones no puede justificar un mes entero de reembolsos.
Con salidas tan concentradas, hay que preguntarse: ¿quién está vendiendo y adónde fue el dinero?
Vender ETH no significa abandonar ETH: ¿adónde fue el dinero?
Muchos titulares dicen "BlackRock está vendiendo ETH", lo cual suena sencillo pero es engañoso. ETHA es un producto emitido por BlackRock, y las acciones están en manos de los inversores. Cuando un cliente se marcha, el portero solo gestiona las cuentas; no se puede decir que el portero vendió la casa. Las órdenes de reembolso reales las colocan los accionistas del fondo, que incluyen instituciones y participantes autorizados dedicados al arbitraje. Tras el reembolso, la parte de ETH que respalda las acciones se vende o se entrega a los participantes autorizados para su procesamiento, lo que afectará al mercado al contado. Sin embargo, Farside solo informa de importes, no de nombres, por lo que no puede revelar quién vendió.
Si miramos otros fondos, el FETH de Fidelity tuvo una entrada neta de unos 36 millones de dólares en octubre, mientras que el ETHE de Grayscale registró una salida de unos 119 millones, y el propio ETHB de BlackRock tuvo una salida de unos 52,3 millones. Unos entran, otros salen; no es una retirada total, sino una elección de cómo mantener ETH.
Entonces, ¿el dinero simplemente se está moviendo a otro lugar para seguir manteniendo ETH? Los datos solo pueden demostrar que ETHA está saliendo, pero no pueden demostrar adónde va. Para ver la dirección con claridad, hay que esperar a divulgaciones como los formularios 13F, que se presentan trimestralmente y con cierto retraso.
A nivel macro, hay algunas pistas. Wintermute mencionó en su análisis del 12 de octubre que las actas de la Reserva Federal hicieron que el mercado confiara más en que habría nuevas subidas de tipos a finales de año, con el rendimiento del bono del Tesoro estadounidense a diez años manteniéndose alto mientras el S&P 500 alcanzaba nuevos máximos. Esa semana, el ETF de BTC al contado de EE. UU. registró salidas de unos 680 millones de dólares, y el ETF de ETH tuvo salidas de unos 540 millones. Cuando los tipos son altos, los activos sin flujo de caja sufren, y BTC no fue la excepción. En cuanto al precio, Cointelegraph informó de que ETH había caído de unos 2.700 a 2.438 dólares para el 21 de octubre, una disminución del 9,7%. Los precios cayeron, los reembolsos aumentaron; estos dos hechos se empujaron mutuamente, pero el que ocurrieran a la vez no aclara cuál es la causa y cuál el efecto.
Sin embargo, el entorno macro trata a todos los fondos por igual, y aun así el 90% de las salidas se concentran en ETHA, lo que obliga a examinar el producto en sí. ETHA vende las subidas y bajadas de ETH. Al comprarlo, se obtiene beneficio de la diferencia de precio, pero no se reciben las recompensas de staking que se obtendrían manteniendo ETH. Es como comprar una entrada para un partido: puedes entrar al estadio a verlo, pero los ingresos publicitarios del estadio no te conciernen. En años de tipos bajos, esta entrada se puede comprar razonablemente. Cuando los tipos suben, los bonos del Estado ofrecen cupones y los fondos del mercado monetario dan intereses; mantener una exposición que solo se beneficia de las diferencias de precio pone el coste de oportunidad sobre la mesa. ETHA es además el punto de entrada más grande y cómodo para las asignaciones institucionales, así que para reducir posiciones en ETH, lo más fácil es venderlo.
Esta explicación no es universalmente aceptada. El ETHE de Grayscale lleva tiempo ofreciendo staking, y aun así también tuvo salidas en octubre, pero su comisión de gestión es de hasta el 2,5%, con una pesada carga histórica, lo que dificulta las comparaciones directas. Una afirmación más prudente sería que el entorno macro es el viento y la estructura del producto tiene goteras; cuando el viento sopla fuerte, las goteras hacen agua primero.
BlackRock también ha notado las goteras, y su solución es lanzar otro producto.
Una entrada sin rentabilidad: ¿por qué lanza BlackRock ETHB?
BlackRock es muy consciente del defecto de una entrada sin rentabilidad. El 12 de marzo de 2026, el iShares Staked Ethereum Trust, con código ETHB, comenzó a cotizar en el Nasdaq. Según el folleto, el fondo pone en staking entre el 70% y el 95% de su ETH, con el 82% de las recompensas para los accionistas y el 18% restante repartido entre el emisor, el custodio Coinbase y los proveedores de servicios de nodos validadores. La comisión de gestión es del 0,25%, reducida al 0,12% durante los primeros doce meses dentro de los primeros 2.500 millones de dólares en activos. El día de su salida a bolsa, los activos eran de aproximadamente 107 millones de dólares. No es el primero; REX-Osprey se adelantó en septiembre de 2025, y Grayscale fue por delante de BlackRock, lo que convierte a BlackRock en el tercero.
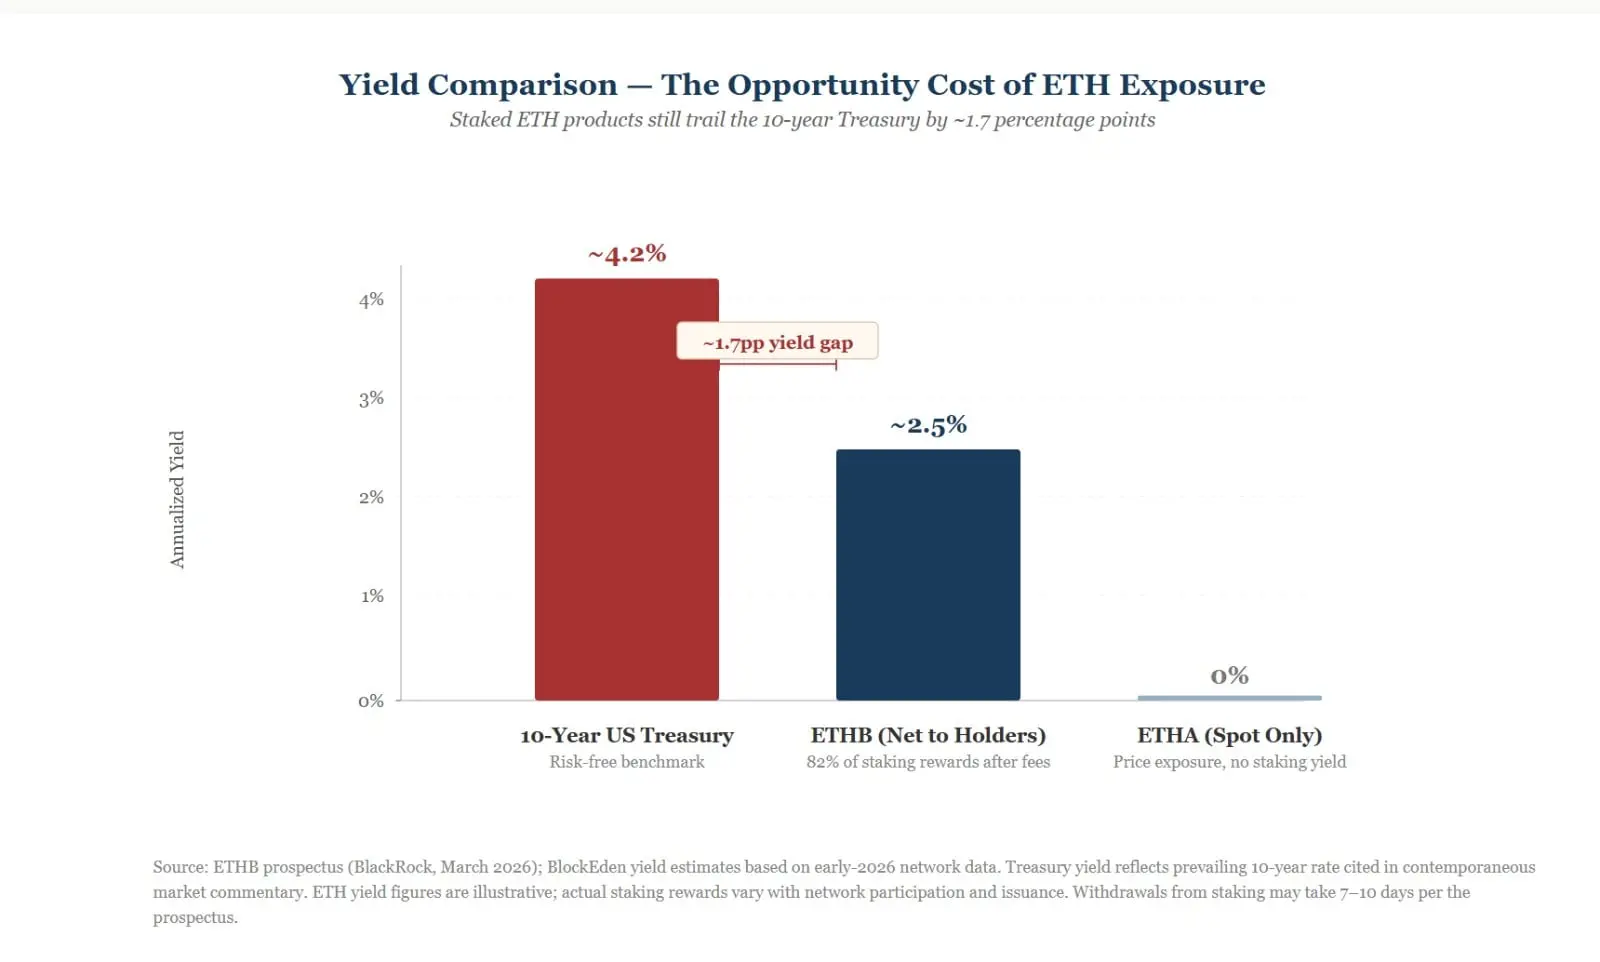
Aquí merece la pena hacer un cálculo. Algunos blogs de investigación estiman que a principios de 2026, el staking ofrece un rendimiento de alrededor del 3% anual, y tras deducir la parte del 18%, los accionistas reciben alrededor del 2,5%. El mismo material indica que el rendimiento del bono del Tesoro estadounidense a diez años es de aproximadamente el 4,2%. ETHB llena un hueco, pero ese hueco es aún más corto que los bonos del Estado. El folleto también indica que salir de los nodos validadores y retirar fondos requiere hacer cola, con una espera máxima de siete a diez días, lo que significa que parte del rendimiento es el precio de la liquidez.
Así que no hay que apresurarse a decir que el dinero de ETHA se ha ido todo a ETHB. En octubre, el propio ETHB también estaba experimentando salidas, y los datos solo respaldan una afirmación: el mismo emisor, dos tipos de ETH, con rendimientos diferentes.
BlackRock no ha abandonado Ethereum; está reflexionando sobre cómo empaquetar el mismo ETH para que la gente esté dispuesta a seguir manteniéndolo. El empaquetado puede resolver cómo mantenerlo, pero no puede determinar cuánto vale lo que se mantiene. Eso nos lleva a preguntarnos: ¿de dónde viene el valor de ETH?
La paradoja del valor de Ethereum: ¿una red más próspera hace que ETH valga más?
Las acciones valen porque las empresas obtienen beneficios y reparten dividendos. ETH no tiene consejo de administración ni cuenta de resultados; ¿qué justifica su valor?
La academia ha ofrecido una explicación. Un estudio de los investigadores Lin William Cong, Ye Li y Neng Wang titulado "Tokenomics: Dynamic Adoption and Valuation", publicado en 2021 en The Review of Financial Studies, utiliza un modelo dinámico para argumentar que el valor de un token proviene del agregado de las demandas de transacción de los usuarios, a diferencia de la valoración tradicional que descuenta flujos de caja futuros. Cuanta más gente usa la plataforma, más valioso se vuelve el token; cuanto más valioso es el token, más gente está dispuesta a subirse pronto. Este tirón mutuo forma la base teórica de "cuanto más próspera es la red, más valioso es el token".
Este modelo tiene una premisa: los usuarios deben mantener el token para operar en la plataforma. Cuando esta premisa se compara con el libro de contabilidad de Ethereum, surge la paradoja.
Después de EIP-1559, las comisiones base de las transacciones se queman, y cuanto más ocupada está la red, más se quema, lo que dio a ETH una reputación deflacionaria en un momento dado. Con la actualización Dencun de 2024 que introdujo los blobs, la publicación de datos de L2 se volvió muy barata, lo que llevó a una reducción de las quemas en L1. Una investigación de CMCC indica que la quema trimestral de comisiones de transacción de Ethereum cayó de unos 1.100 millones de dólares en el primer trimestre de 2024 a unos 300 millones en el tercer trimestre, una disminución del 73%. Para abril de 2026, algunos medios informaron de que se emitían aproximadamente 1.700 nuevos ETH al día, mientras que solo se quemaban cincuenta o sesenta. Everstake proporcionó una emisión neta anualizada de alrededor del 0,7% al 0,8% en mayo. La actualización Fusaka de diciembre del año pasado fijó una comisión mínima para los blobs para intentar sostener la cantidad quemada, pero su eficacia aún está por observar.
Con menos quema y emisión continua, ¿quién recibe el dinero emitido? Va a quienes están haciendo staking. Las recompensas de staking no las pagan clientes externos, sino que son ETH de nueva emisión del protocolo, lo que en la práctica significa que la red imprime dinero para pagar a quienes la protegen.
Este asunto se ha estudiado en la academia. Un documento de trabajo de Lin William Cong, Zhiheng He y Ke Tang titulado "The Tokenomics of Staking" incorpora el staking a un modelo dinámico, sugiriendo que el staking conduce a una redistribución de la riqueza, y utilizando un lote de datos de tokens con staking, encontraron que tasas de staking más altas se correlacionan con mayores rendimientos excedentes posteriores. Este documento debe usarse con cautela; es un documento de trabajo de abril de 2025 que no ha pasado revisión por pares, y los sujetos estudiados son un lote de tokens, no específicamente Ethereum. Su versión anterior se presentó en una conferencia académica en 2023, donde un revisor cuestionó si los rendimientos de esa estrategia de carry se debían únicamente a que esos tokens eran más sensibles a las fluctuaciones del mercado cripto en general, es decir, beta. Por lo tanto, ofrece una perspectiva más que una conclusión.
Aplicando esta perspectiva a ETH, yo también la llevo más allá, calculando más allá del documento. Las recompensas provienen de la nueva emisión; el número de ETH en manos de los no stakers permanece sin cambios, mientras que su proporción del suministro total disminuye ligeramente. La emisión neta mencionada anteriormente es inferior al 1% anual, lo cual no es significativo; la diferencia real está en si las recompensas se distribuyen. Los titulares de ETHA no las reciben, que es la dirección que indica el libro de contabilidad; en cuanto a cuánto pierden, eso hay que calcularlo por separado.
Así pues, a medida que la red se vuelve más ocupada, los tokens no necesariamente se vuelven más escasos. La seguridad de la red depende del staking, las recompensas del staking dependen de la emisión, y quién soporta en última instancia la carga de la emisión depende de cuánto se queme ese año.
La prosperidad de la infraestructura y el dilema de los tokens: ¿quién se ha llevado el valor económico de Ethereum?
Un análisis de Blockworks aborda el mismo fenómeno extraño: los usuarios operan más, especialmente con stablecoins, y los rollups están llevando los blobs a niveles récord, pero los ingresos por comisiones de L1 están muy por debajo de los de 2021 a 2022. La captura de comisiones se ha desplazado hacia arriba en la pila, yendo a los secuenciadores de L2, las cadenas de suministro de MEV y las aplicaciones, mientras que L1 se ha convertido en una plataforma de liquidación de bajo margen pero muy fiable. Los datos de Coin Metrics son aún más claros: en el primer trimestre de 2025, las comisiones de blobs representaron solo el 0,07% de las comisiones totales.
Para decirlo con una metáfora, Ethereum es como una autopista; para fomentar más tráfico, los peajes se mantienen muy bajos. Hay más coches, y las áreas de servicio, gasolineras y lavaderos de coches ganan dinero, mientras que los empleados de las cabinas de peaje solo miran pasar el tráfico. La carretera es cada vez más importante, pero importancia y rentabilidad son dos cosas distintas.
La liquidación de stablecoins, el efectivo tokenizado y los RWA emitidos por instituciones se están trasladando a Ethereum. Las perspectivas de 21Shares para 2026 lo reconocen, al tiempo que señalan que la compresión de comisiones, la fuga de valor de L2 y la emisión neta moderada han elevado el umbral para que el rendimiento se convierta en valor duradero. Para revalorizar ETH, necesitamos ver subir las comisiones totales, o alinear los intereses de L2 con la red principal, o que el flujo de capital ayude con las diferencias de rendimiento.
Aquí hay una pregunta más aguda. Las instituciones financieras tradicionales que emiten bonos del Estado tokenizados y liquidan con stablecoins buscan la liquidación y la seguridad de Ethereum, pero no es necesario mantener ETH como posición en sus balances. Los bancos operan en línea, y no he oído de nadie que compre un "token de Internet" en su balance. Comprar algo de ETH para pagar el gas es un coste operativo, no una inversión de cartera. Las instituciones necesitan infraestructura, y la necesidad de mantener ETH son dos proposiciones separadas, con una brecha en medio. La anchura de esta brecha sigue siendo objeto de debate entre los investigadores. En la revisión de mayo de Everstake, algunos abogan por cambiar la curva de recompensas, otros por mantener el statu quo, y otros creen que el foco debería estar en la captura de valor de L1; esta revisión se inclina por lo último: el problema está en la captura de valor, no en la emisión.
¿Qué están abandonando realmente las instituciones? Tres futuros para ETH
¿Están las instituciones abandonando Ethereum? Los datos de octubre no pueden responder a una pregunta tan grande. Lo que se puede decir es que lo que se está vendiendo puede no ser ETH, sino una forma de mantenerlo: sin intereses pagados y sin garantía de dividendos de la red. Esto es una inferencia, no una conclusión. Mirando hacia adelante, probablemente hay tres caminos.
Uno es la recuperación macroeconómica. A medida que bajen los tipos, los activos de riesgo serán aceptados de nuevo y el dinero volverá a los ETF. La secuencia a observar es: el dinero vuelve antes que los precios, lo que indica que alguien está acumulando posiciones por adelantado; si los precios suben y entra dinero, eso es perseguir el mercado.
Uno es la iteración del producto. Si los productos de staking pueden seguir atrayendo fondos, y si ETHA modificará sus reglas para incluir staking, son variables. Se ha calculado que el rendimiento neto de ETHB aún no alcanza a los bonos del Estado; hay que esperar a que bajen los tipos para que aumente su poder de persuasión.
Uno es el deterioro de la captura de valor. El dinero ha vuelto a los ETF de BTC, pero no a los de ETH, y el tipo de cambio de ETH a BTC sigue cayendo, con una emisión neta que sigue siendo positiva y unos ingresos por blobs que no despegan. Esto indica que el problema se ha desplazado del entorno general al propio ETH. La fecha de la red principal para la actualización Glamsterdam sigue siendo incierta, y la actualización de la testnet Hoodi se ha pospuesto al 22 de octubre, según anunció la Ethereum Foundation. Esto no puede demostrar que haya causado reembolsos, pero ha hecho que quienes esperan la próxima noticia positiva tengan menos paciencia.
Volviendo al principio. El primero en emitir entradas vio cómo el público se marchaba; entre los que se fueron, algunos se quejaban de que las entradas no tenían rentabilidad, mientras que otros se quejaban de que los beneficios obtenidos del evento no se compartían con los titulares de las entradas. El fondo de BlackRock ha bajado 1.600 millones de dólares, lo cual es un asunto de libros. Fuera de los libros, la carretera está cada vez mejor; ¿hay alguna forma en la cabina de peaje de que los coches que pasan dejen un poco de dinero de peaje?
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.