


HIP-3: Entradas caras, fosos que no se compran
 chaincatcher
Autor: Mario Chow, IOSG
Diez equipos se han registrado en Hyperliquid para operar mercados de futuros perpetuos, bloqueando en total unos 40 millones de dólares en HYPE. Uno de ellos concentra el 97,8 % del volumen y acaba de caer un 44 % en un solo mes. Este artículo busca responder qué obtuvieron realmente los otros nueve equipos, y todos los datos proceden de información on-chain, no de anuncios.
Todas las cifras de este artículo se extraen directamente de la API pública de Hyperliquid: perpDexs, metaAndAssetCtxs, los candleSnapshot diarios de los 519 activos registrados, delegatorSummary, userNonFundingLedgerUpdates y clearinghouseState{dex}. «30 días» se refiere a los días naturales completos en UTC del 15 de agosto al 13 de septiembre de 2026; «30 días anteriores», del 16 de julio al 14 de agosto; y «7 días», del 7 al 13 de septiembre. HYPE se calcula a 79,73 dólares. Los datos de enrutamiento de la sección 7 provienen de Flowscan, porque el volumen de los códigos de builder no puede agregarse desde la API pública.
Resumen
HIP-3 vuelve a ser minoría en Hyperliquid. En los últimos 30 días, los mercados desplegados por builders representaron el 25,8 % del volumen de futuros perpetuos, frente al 57,1 % del mes anterior. El cambio se debe principalmente al denominador: el volumen del núcleo se ha más que duplicado, mientras que el propio HIP-3 está cayendo.
El líder se está contrayendo. Trade[XYZ] movió 64.600 millones de dólares en los últimos 30 días, un 44,2 % menos intermensual, y su media de 7 días cayó desde el pico de 5.360 millones diarios de principios de agosto hasta 2.010 millones diarios. Aproximadamente la mitad de esa caída se atribuye a la menor actividad real de los sectores de almacenamiento e IA, y la otra mitad a la propia plataforma. Desde el 18 de agosto, no ha superado al libro de órdenes del núcleo ni un solo día.
Entropy (io) lideró durante una semana entera en un mercado disputado y luego lo devolvió. Su cuota en Nebius trazó una trayectoria de 8,7 %, 53,1 % y 20,4 % en tres semanas, y su propio volumen cayó durante tres semanas consecutivas. La señal contraria está en las posiciones: el interés abierto subió un 37 % en contra de la tendencia, hasta 51,4 millones de dólares.
El activo de liquidación sigue siendo la línea de vida, y el récord sigue 6 a 6. Todas las plataformas que liquidaban en stablecoins distintas de USDC han dejado de operar; las que siguen activas usan todas USDC.
La cotización de activos no se sostiene. Al precio mínimo actual de subasta, un activo cuesta unos 39.900 dólares, y comprar todos los mercados activos de Paragon costaría alrededor de 1,04 millones de dólares, el equivalente a dos semanas de ingresos por comisiones de Trade[XYZ].
Nadie compite en precio. Todas las plataformas de acciones operan en Growth Mode con deployerFeeScale = 1,0; la tasa efectiva de Trade[XYZ] es de 0,427 pb y la de Entropy, de 0,400 pb. Todas las plataformas salvo el líder, vivas o muertas, han ganado en total solo 747.000 dólares por su participación de despliegue a lo largo de su vida.
I. Aparecen los diez desplegadores
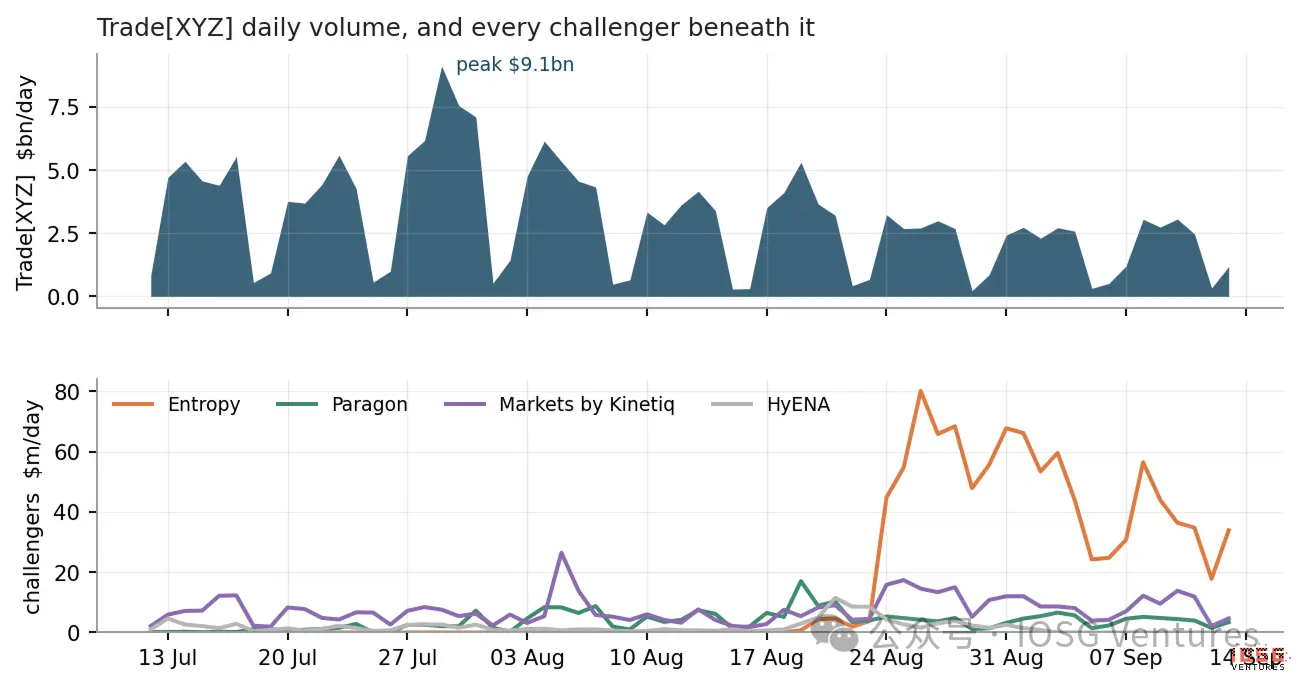
▲ Volumen diario de Trade[XYZ] y de todos sus retadores por debajo. La escala del eje vertical de los dos gráficos difiere en unas 100 veces.
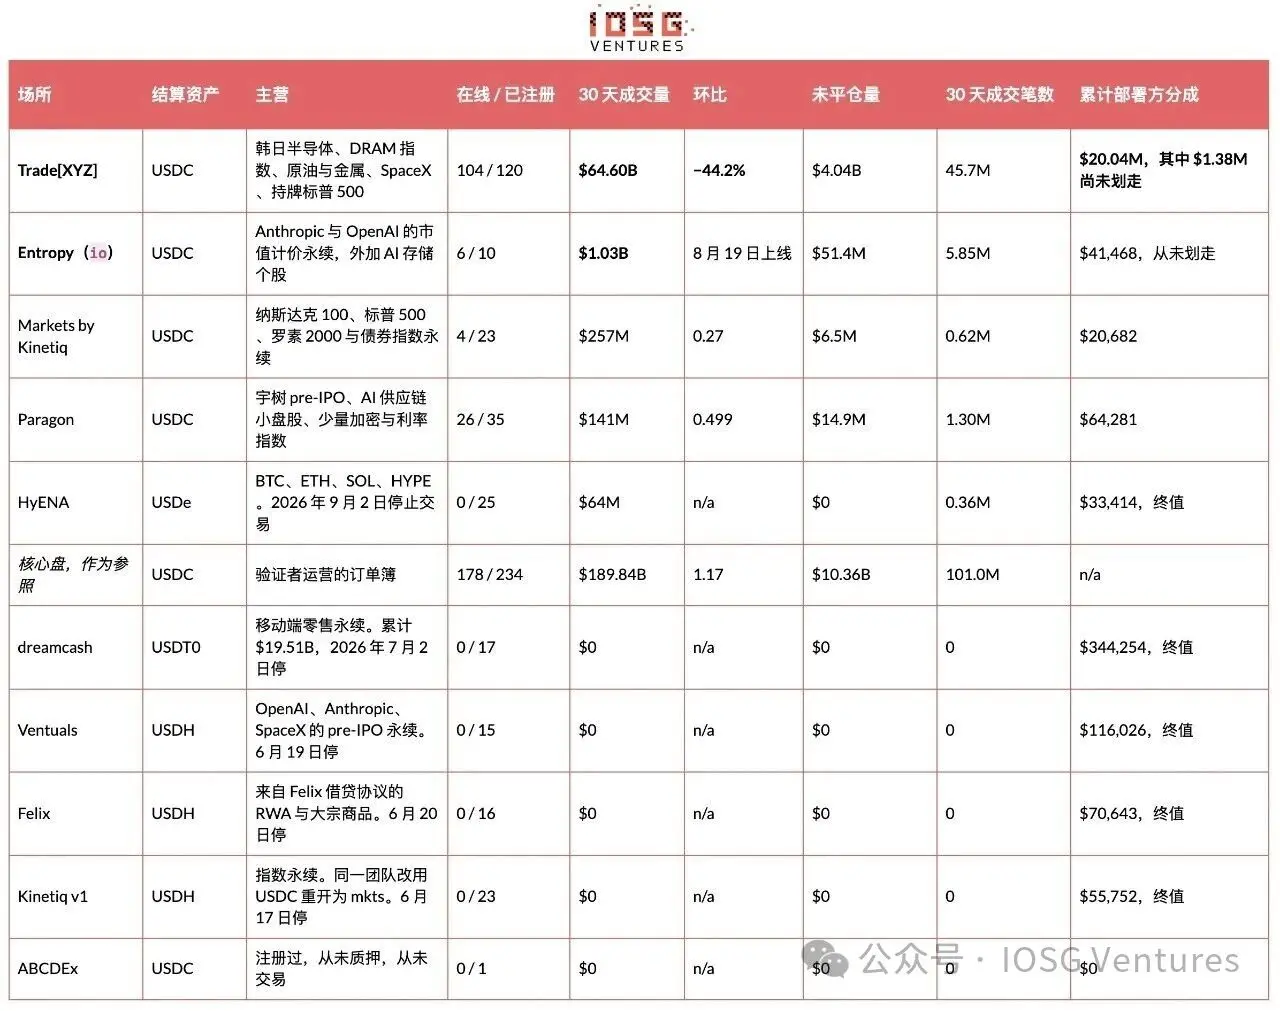 «Número de operaciones» es la suma del campo n de las velas diarias dentro de la ventana. La API pública no ofrece el número de traders independientes.
Históricamente, solo diez equipos se han registrado como DEX de futuros perpetuos, y aún no ha aparecido el undécimo. Cuatro están operando, cinco han parado y uno nunca abrió. Trade[XYZ] concentró el 97,8 % del volumen de HIP-3 en los últimos 30 días y el 97,6 % en los últimos 7 días.
La situación de los retadores puede resumirse en pocas frases. Entropy generó 1.030 millones de dólares de volumen en 26 días, tiene seis mercados activos y depende de su propio oráculo en lugar de una lista de activos. Es la única plataforma que realmente ha liderado en mercados donde el líder también cotiza. Paragon es el único retador cuyo libro de órdenes se comporta como un libro de órdenes, con 26 mercados activos y una cola de distribución abierta; aun cuando Trade[XYZ] entró de golpe en cinco de sus objetivos, creció un 49,9 % en el mes. Kinetiq Markets compró 23 objetivos, y el 95 % de su volumen se concentra en dos perpetuos de índices. HyENA ha terminado: mercados retirados, interés abierto a cero y 33.414 dólares ganados en toda su vida.
II. La cuota de HIP-3 y por qué se malinterpreta con facilidad
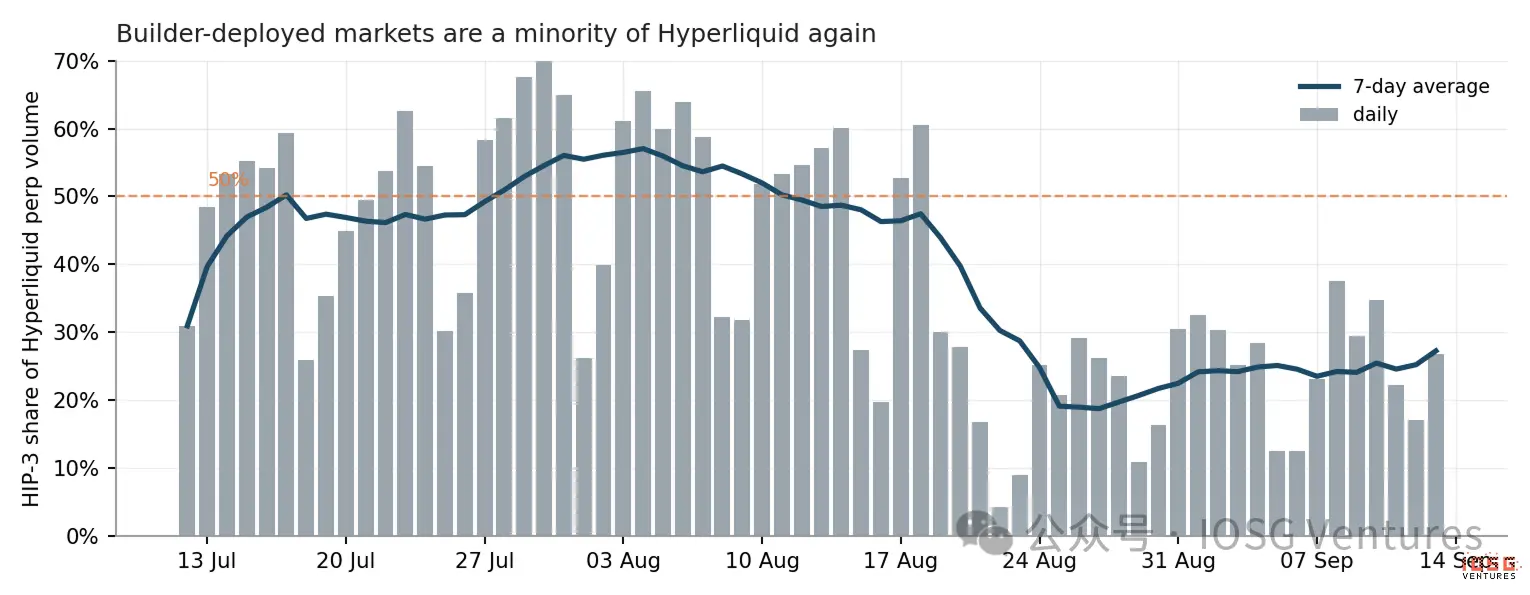
▲ Cuota de HIP-3 en el volumen de futuros perpetuos de Hyperliquid, por día.
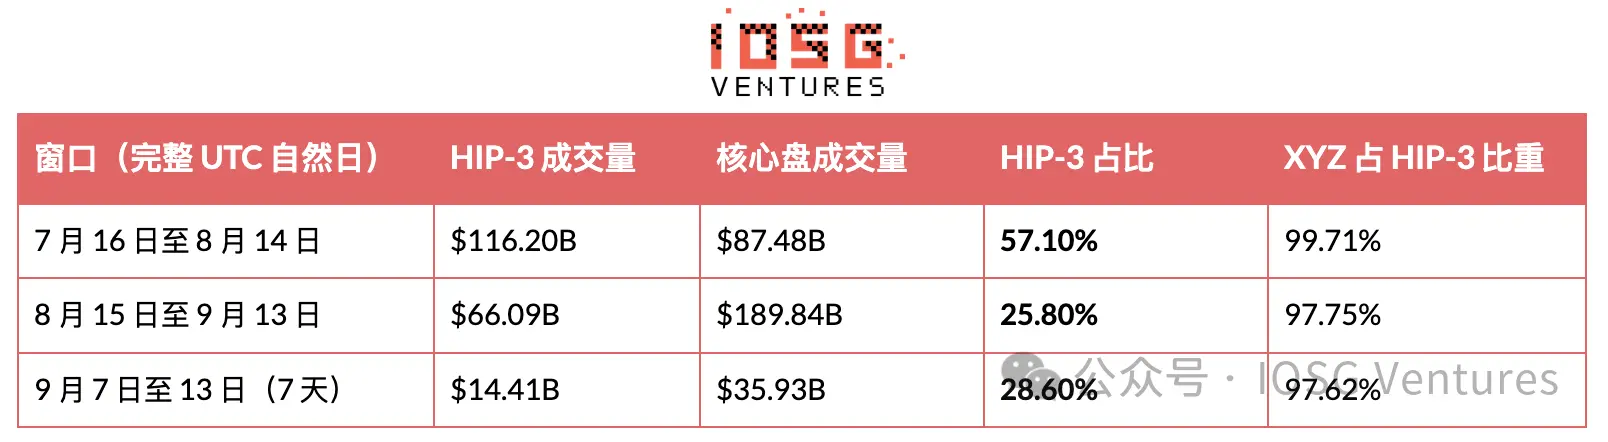
La media de 7 días superó el 50 % a mediados de julio, se acercó al pico del 57 % a principios de agosto, luego cayó por debajo del 30 % y no se ha recuperado desde el 20 de agosto. El 18 de agosto, el volumen de un solo builder superó al de todo el conjunto de validadores de Hyperliquid. No ha vuelto a ocurrir desde entonces.
Esta ratio refleja en realidad su denominador. El numerador es el libro de órdenes de acciones; el denominador, el libro de órdenes de criptomonedas, y el lado que oscila es el de las criptomonedas. El 57 % se leyó durante un periodo de calma cripto, mientras que el 26 % se leyó cuando el mismo libro de acciones se enfrentaba a condiciones de mercado, y en ese lapso el volumen de perpetuos del núcleo creció un 117 %. En los últimos siete días, la cuota incluso repuntó al 28,6 %, mientras Trade[XYZ] seguía contrayéndose. Antes de citar cualquier cuota de HIP-3, hay que aclarar primero el estado de las criptomonedas en ese momento. Lo que de verdad importa es el volumen absoluto, y el volumen absoluto está empeorando. Trade[XYZ] movió 64.600 millones de dólares en los últimos 30 días, un 44,2 % menos intermensual, y su media de 7 días cayó de 5.360 millones diarios a principios de agosto a 2.010 millones diarios; su propio libro de órdenes retrocedió un 62 %. Su mayor mercado, SK Hynix, cayó a 8.500 millones de dólares. Las dos patas de la caída de cuota son reales. La siguiente sección mostrará que la pata de HIP-3 no es, en su mayor parte, un problema de competencia. La caída del volumen se debe sobre todo a la calma del sector de almacenamiento, no a la pérdida de cuota. Leer la caída del 44 % directamente como «el líder está retrocediendo» es la explicación más sencilla, pero los datos no la respaldan. La forma de verificarlo es directa: si la caída viniera de la competencia, veríamos que los activos objetivo siguen operando con normalidad y que solo se reduce la parte capturada por Trade[XYZ]. Lo que ocurrió en realidad es que los propios activos objetivo se han calmado.
No hubo venta masiva. Tomando como referencia el pico de volumen de principios de agosto, hoy el precio de cada mercado principal del libro de órdenes es más alto.
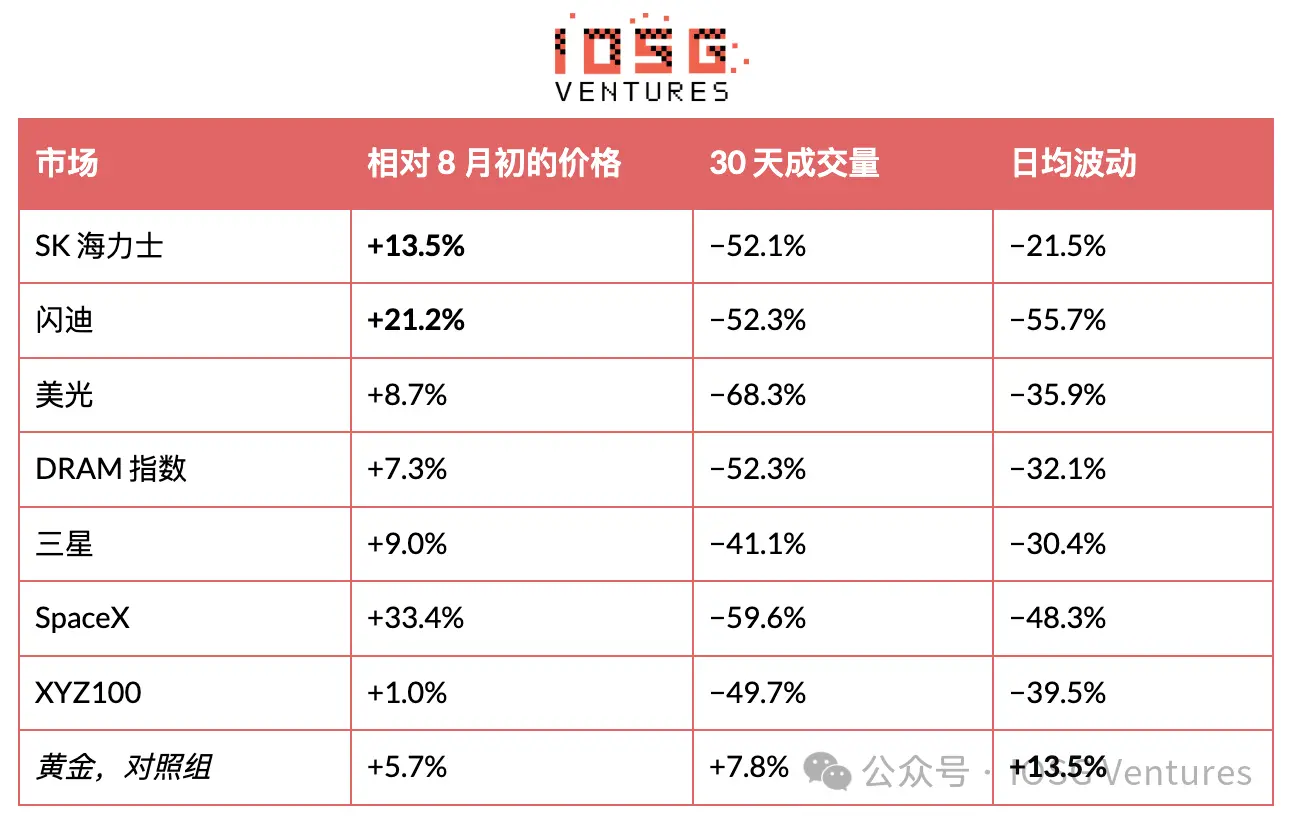
Lo que de verdad se desplomó es la amplitud con la que esos objetivos pueden moverse en un solo día, y el volumen de la plataforma la sigue casi al pie de la letra. 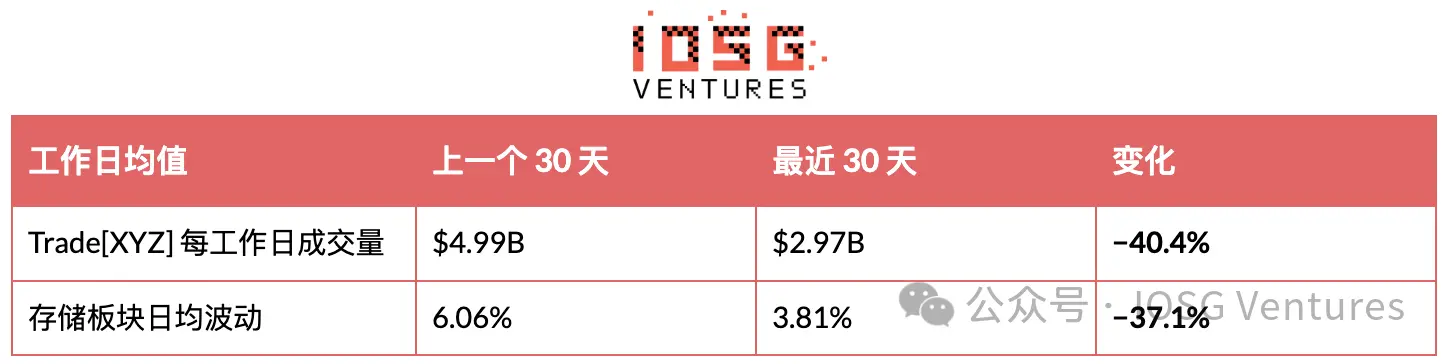
Todo lo anterior se basa en indicadores de días laborables, porque la bolsa cierra los fines de semana mientras Trade[XYZ] sigue operando, e incluir los fines de semana exageraría notablemente esta relación. Considerando solo días laborables, el coeficiente de correlación entre la volatilidad diaria media del sector de almacenamiento y el volumen diario de la plataforma es de +0,47, con una muestra de 45 días. El oro es el grupo de control natural: es el único mercado principal cuya volatilidad intradía subió este mes, y su volumen subió con ella. La plata es la excepción que no sigue el patrón.
Sin embargo, la volatilidad es solo una variable proxy. Una prueba más directa es comparar el volumen real de acciones de los mismos nueve objetivos, y la respuesta es que el mercado tradicional solo explica aproximadamente la mitad.
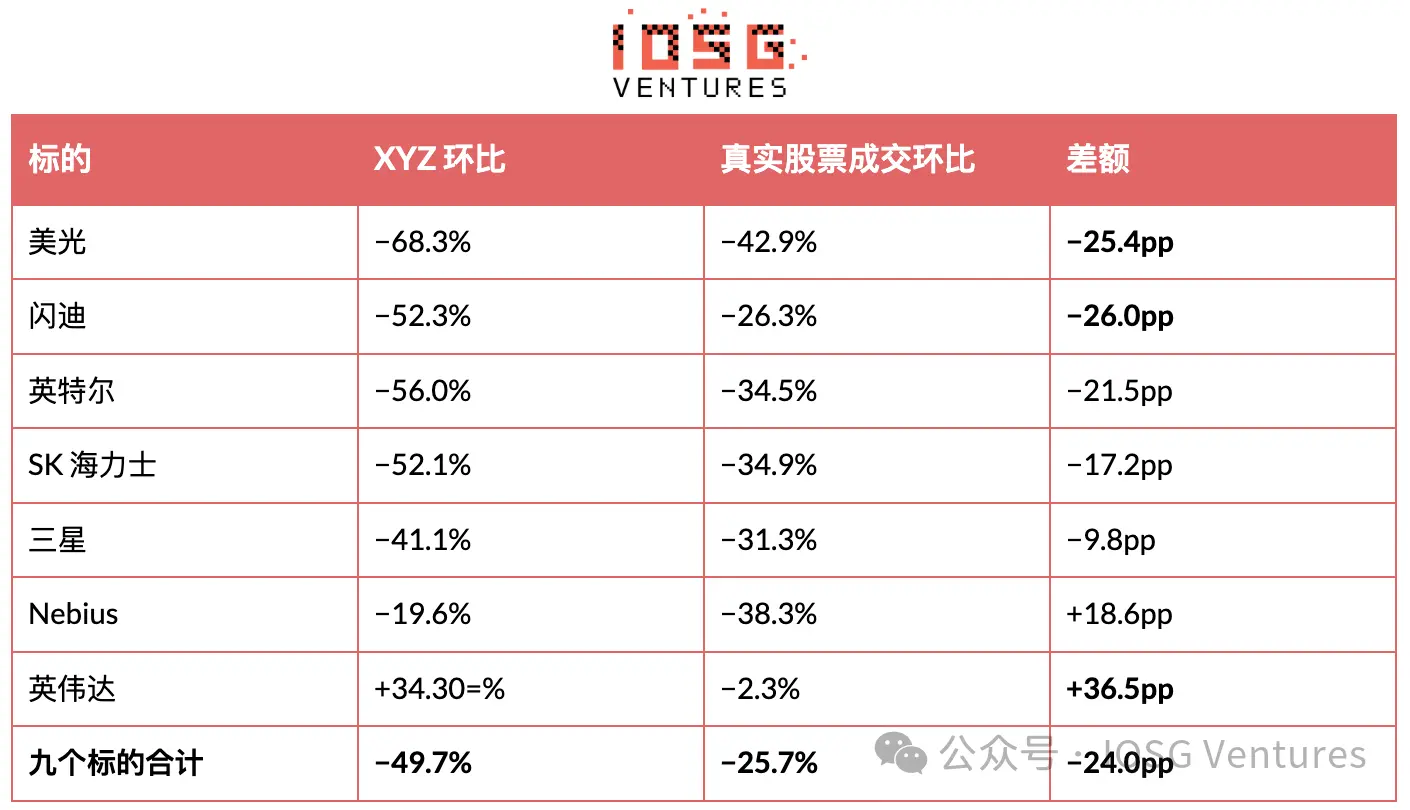
El volumen real de los sectores de almacenamiento e IA sí se desplomó un 25,7 %, y esa mitad es real. Pero XYZ cayó un 49,7 %, casi el doble. Los 24 puntos porcentuales adicionales no los aporta el sector.
Además, la mayor brecha está justo en su núcleo: SanDisk −26,0 puntos porcentuales, Micron −25,4, Intel −21,5, SK Hynix −17,2. En Nvidia (+36,5 puntos porcentuales) y Nebius (+18,6) superó de hecho al mercado real, pero esos dos libros de órdenes son bastante pequeños.
La competencia tampoco explica esa brecha. El volumen total de Entropy en SanDisk durante 30 días fue de 523 millones de dólares, mientras que el propio libro de SanDisk de XYZ cayó 6.140 millones; el retador solo pudo capturar alrededor del 8 % de esa caída.
El resto se asemeja a una rotación de capital. En el mismo periodo, el volumen de perpetuos del núcleo en Hyperliquid creció un 117 %, mientras HIP-3 caía, y el volumen total de ambos lados creció un 26 %. El capital no salió de Hyperliquid; solo rotó del libro de acciones de vuelta al libro de criptomonedas.
Ancla de escala. En esos mismos 30 días, los nueve objetivos negociaron en conjunto 2.004.700 millones de dólares en sus respectivas bolsas, mientras XYZ negoció 23.500 millones sobre ellos, un 1,2 %. El total de 64.600 millones de dólares de los 104 mercados de XYZ equivale a solo el 3,2 % del volumen real de esas nueve acciones. La mayor penetración es el 9,1 % de SK Hynix; la menor, el 0,1 % de Broadcom. Esa curva por sí sola explica la naturaleza del negocio: alta penetración en activos inaccesibles para el trader nativo de cripto, y baja penetración en grandes valores estadounidenses ampliamente accesibles.
Por tanto, esta caída se debe a dos factores combinados: aproximadamente la mitad es beta del sector y la otra mitad es propia. El cálculo de la sección 6 solo considera el volumen real, venga de donde venga, por lo que los ingresos por comisiones no se ven afectados. Aun así, hay que separar las dos mitades: la del sector volverá, pero la propia de la plataforma no necesariamente.
III. La reorganización y la única variable predictiva
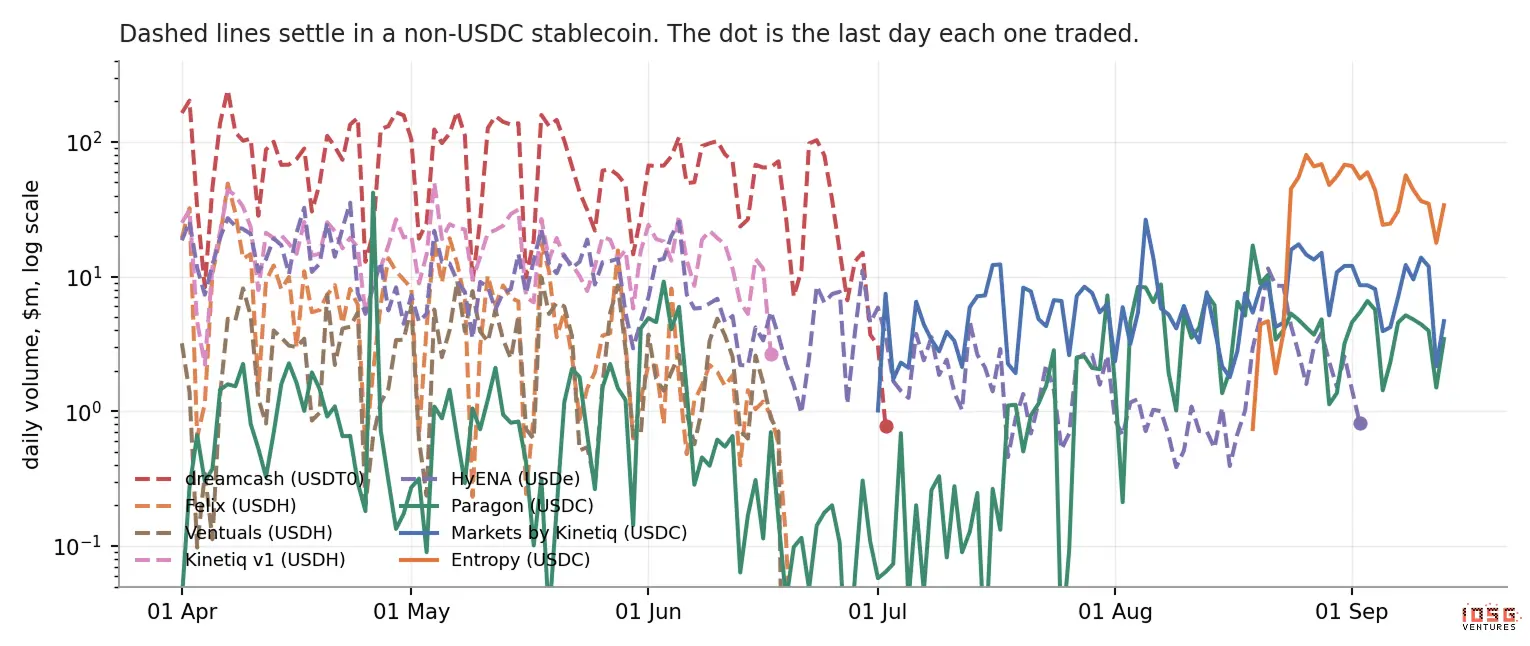 ▲ Volumen diario de cada plataforma HIP-3, en escala logarítmica. La línea discontinua representa plataformas que liquidan en stablecoins distintas de USDC; el punto indica su último día con operaciones. Hasta hoy, seis plataformas han dejado de operar, y la variable que las distingue no es la selección de activos, el nivel del equipo ni el volumen histórico, sino la stablecoin utilizada para liquidar.
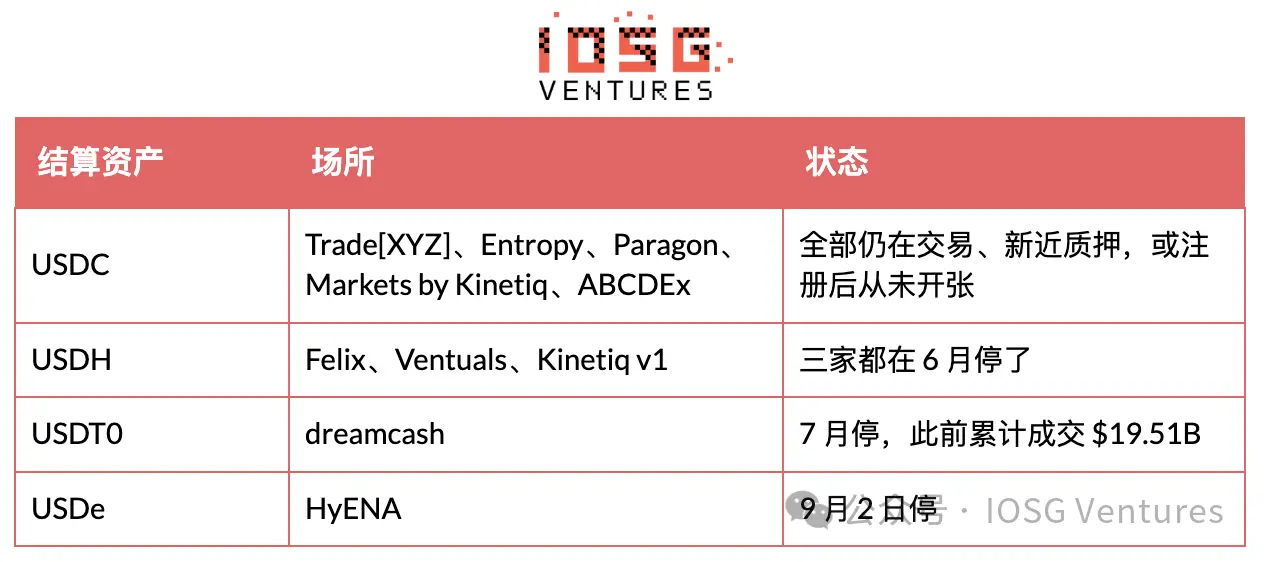 El mecanismo en sí es bastante simple: el trader debe convertir primero a una stablecoin concreta para poder enviar su primera orden, y no está dispuesto a hacerlo. Felix es el ejemplo más claro. El pequeño descuento de comisiones que sostenía a USDH se borró en cuanto se lanzó Growth Mode, dejando a ese activo de liquidación solo con fricción.
Kinetiq sirve como experimento de control. El único operador que sobrevivió tras un cierre lo hizo eliminando la plataforma en USDH y reabriendo los mismos productos de índices sobre USDC. El volumen histórico no predice nada: dreamcash tenía 19.510 millones de dólares, más que todo el lote de junio junto, y aun así dejó de operar. Entropy entró en agosto con más capital que cualquier entrante anterior y no dudó en elegir USDC. Lo que de verdad determina el activo de liquidación no es lo que es en sí mismo. Es natural leer el dominio de USDC como un arreglo del protocolo, pero la propia documentación de Hyperliquid dice lo contrario. Bajo Aligned Quote Assets v2 (lanzado sobre USDC a finales de agosto, con Coinbase como desplegador de reservas y Circle como desplegador técnico), aproximadamente el 90 % del rendimiento ajustado de las reservas de USDC en Hyperliquid se asigna al protocolo y entra en el Assistance Fund. El interés se calcula en periodos de 30 días y se paga el octavo día tras el cierre de cada periodo, de modo que el primer pago no llegará hasta principios de octubre; hasta ahora no se ha recibido ni un centavo.
AQAv2 no favorece explícitamente a HIP-3. La documentación lo deja claro: no hay trato preferente en comisiones de trading ni en volumen, y otros activos valiosos siguen recibiendo soporte en los perpetuos de HIP-3. Las ventajas en comisiones pertenecen a AQAv1, que ofrece tasas taker más bajas, mayores reembolsos maker y un mayor cómputo de volumen para los activos colateralizados en la plataforma; USDC no está incluido en AQAv1 y estructuralmente no puede entrar, porque ese nivel exige que la stablecoin sea exclusiva de Hyperliquid. Los verdaderos privilegios que ofrece AQAv2 apuntan a los contratos de eventos y a los perpetuos operados por validadores, y deben esperar a mejoras posteriores; este artículo no los mide.
Por tanto, el asunto del activo de liquidación lo deciden la liquidez y una acción corporativa puntual, no el diseño de comisiones. USDH cesó operaciones el 17 de julio de 2026, los titulares canjearon 1:1 por USDC, Coinbase adquirió sus activos de marca y al mismo tiempo se convirtió en desplegador de reservas de USDC. Hoy, en la oferta de stablecoins de Hyperliquid, USDC representa el 98,3 %, USDT el 1,2 %, y los restos de feUSD, USDe y USDH rondan cada uno una milésima. Las plataformas que liquidaban en otros activos no sufrieron en comisiones. Lo que hacían era pedir a sus traders que abandonaran el único pool con profundidad.
Estimación del tamaño de AQAv2, partiendo de que oficialmente nunca se ha revelado ninguna cifra. El USDC en Hyperliquid asciende a 6.770 millones de dólares, el SOFR ronda el 3,6 % y, con una participación del 90 % en el rendimiento, esta partida apunta a unos 200 millones de dólares anuales. Las estimaciones de terceros sobre una base de 5.000 millones se sitúan entre 135 y 160 millones. Lo que no puede determinarse desde fuera es el ajuste de costes dentro de la tasa AQA, que reportan los oráculos de los validadores y cuyo nivel no es público, de modo que cada cifra aquí es una estimación, no una medición.
HyENA llena el segundo mecanismo. Como listó activos cripto, quedó excluida de Growth Mode, por lo que cotizaba unos 5 puntos básicos en los mismos subyacentes, mientras que sus mercados principales cotizaban unos 3 puntos básicos, lo que se tradujo en peor calidad de ejecución. Gastó unos 880.000 dólares en posiciones de activos y ganó en total 33.414 dólares en toda su vida.
Dejar de operar no equivale a salir. HyENA ha retirado sus 25 mercados y su interés abierto ha caído a cero, pero su stake sigue siendo de 508.915 HYPE, unos 40,6 millones de dólares, y lleva doce días sin iniciar ningún retiro. Felix y dreamcash ya retiraron todo su stake y hoy marcan cero, mientras que a Ventuals solo le quedan 7.967. Una plataforma que retira todos sus mercados pero mantiene 40 millones de dólares en stake on-chain o está liquidando con lentitud o está ocupando esa posición de despliegue para otros fines.
La causa de muerte de Ventuals merece un análisis aparte, porque la siguiente generación de productos se diseñó precisamente en torno a ese problema. La falta de liquidez es solo el síntoma; el mecanismo está en la tasa de financiación: los perpetuos pre-IPO no convergieron al precio ancla y la tasa de financiación llegó a dispararse hasta un anualizado de aproximadamente el 8.700 %. Da igual si el precio de marca era correcto: los largos iban a ser liquidados. Entropy fija el tope de la tasa de financiación anualizada en torno al 10 % y liquida con el TWAP de su precio de marca, en lugar de perseguir precios externos. Su diseño de contrato puede leerse como una lista dirigida a las causas concretas de la muerte de Ventuals. Al examinar cualquier mercado pre-IPO, hay que mirar primero la tasa de financiación y el diseño de liquidación, y después la lista de activos.
IV. La composición de mercados de Trade[XYZ] y por qué no lista OpenAI
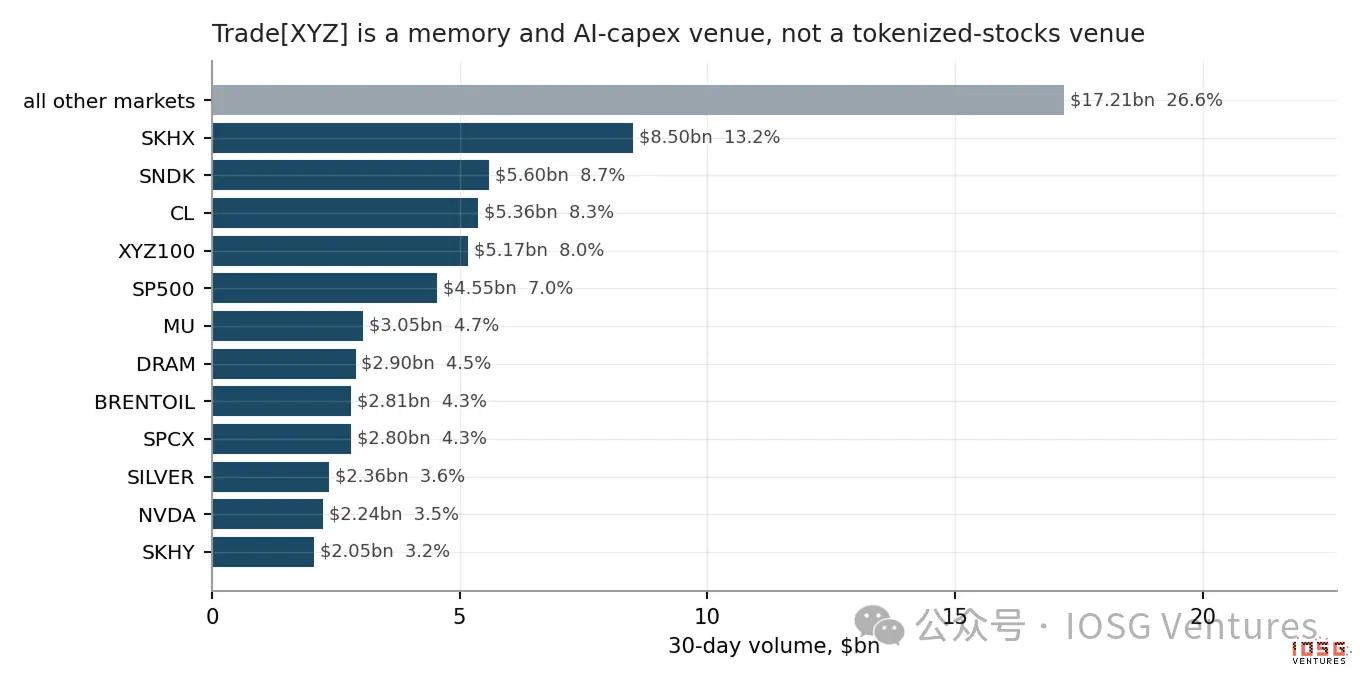 ▲ Mercados con mayor volumen de Trade[XYZ] en los últimos 30 días.
Los diez mayores mercados concentran el 66,7 % de la cuota, y la cola más allá de los seis primeros suma por sí sola 32.400 millones de dólares. NVIDIA representa el 3,5 %. Apple, Tesla, Alphabet y Microsoft suman el 3,3 %, apenas una cuarta parte de SK Hynix. La narrativa dominante de las acciones estadounidenses tokenizadas siempre habla de esos gigantes, pero no son el negocio aquí. Trade[XYZ] opera en realidad una plataforma 24/7 centrada en el trading de almacenamiento y capex de IA, más crudo, metales y productos de índices: semiconductores coreanos y japoneses, un índice sintético de DRAM, SpaceX, su propia cesta XYZ100 y el S&P 500 con licencia. Su territorio son los activos que el trader nativo de cripto no encuentra en ningún otro sitio a las tres de la madrugada. Y ese es precisamente el territorio que Entropy eligió atacar, entrando por SanDisk y Nebius, no por Apple. La respuesta más intuitiva a por qué no lista OpenAI —que evita las empresas no cotizadas— es errónea. Los mercados pre-IPO son de hecho una de sus líneas con mejor rendimiento. Solo SpaceX movió 2.800 millones de dólares en 30 días, el 4,3 % del mercado, y ocupa el noveno puesto. Le siguen Unitree con 511 millones, ChangXin Memory con 317 millones, Zhipu con 156 millones, MiniMax con 92 millones y SHEIN con 27 millones; Yangtze Memory ya está registrada y pendiente de activación.
Esos nombres tienen algo en común: todos cuentan con precios observables en mercados secundarios y con un número conocido de acciones. SpaceX realiza ofertas públicas de adquisición periódicas que fijan un precio claro por acción; esas empresas chinas tienen mercados grises pre-IPO activos en China continental, y el número de acciones puede obtenerse de los registros mercantiles y de las rondas de financiación. Por eso la plataforma puede cotizarlas por acción, igual que hace con otros activos.
OpenAI y Anthropic no tienen nada de eso. Sus operaciones en el mercado secundario se empaquetan en SPV, se negocian derechos sobre participaciones de fondos y se habla de valoraciones globales negociadas, no de un precio concreto por acción. Forzar una cotización por acción equivaldría a inventar un denominador de la nada. Ahí está el cuello de botella; es una cuestión de convención de cotización, no de voluntad. La solución de Entropy es no cotizar por acción, sino reportar directamente la propia empresa: 1 contrato = 1.000 millones de dólares de capitalización bursátil. A los precios medios actuales, Anthropic rondaría los 2,17 billones de dólares y OpenAI, los 1,53 billones.
Pero eso no constituye un foso. El líder puede añadir en cualquier momento un activo valorado por capitalización por unos 39.900 dólares. Además, su propia hoja de ruta apunta a otra parte: tiene 16 activos registrados pero sin usar, entre ellos uranio, aluminio, el índice del dólar, el VIX, maíz, trigo, TTF, el won coreano, el Nifty indio, el Ibovespa brasileño, Ibiden y KSTR, más Yangtze Memory y H100. Eso es macro y materias primas, no laboratorios de IA de vanguardia.
Hay un detalle estructural que merece atención. Trade[XYZ] no ha configurado oracleUpdater, es decir, no usa su clave de despliegue para empujar precios de marca; en cambio, Entropy y Felix apuntan ambos al mismo actualizador externo, 0x94757f8d… Entropy ha declarado públicamente que RedStone es su fuente de datos de precios para el mercado de Anthropic, lo que explica por qué dos plataformas sin relación comparten una dirección de actualización, aunque esa dirección no tenga etiqueta on-chain. Un oráculo propio no plantea problemas para activos con precio de referencia, pero la naturaleza cambia cuando el precio de marca debe «construirse», y construir precios de marca es precisamente el negocio que eligió Entropy.
V. Confrontación directa y la semana en que Entropy lideró
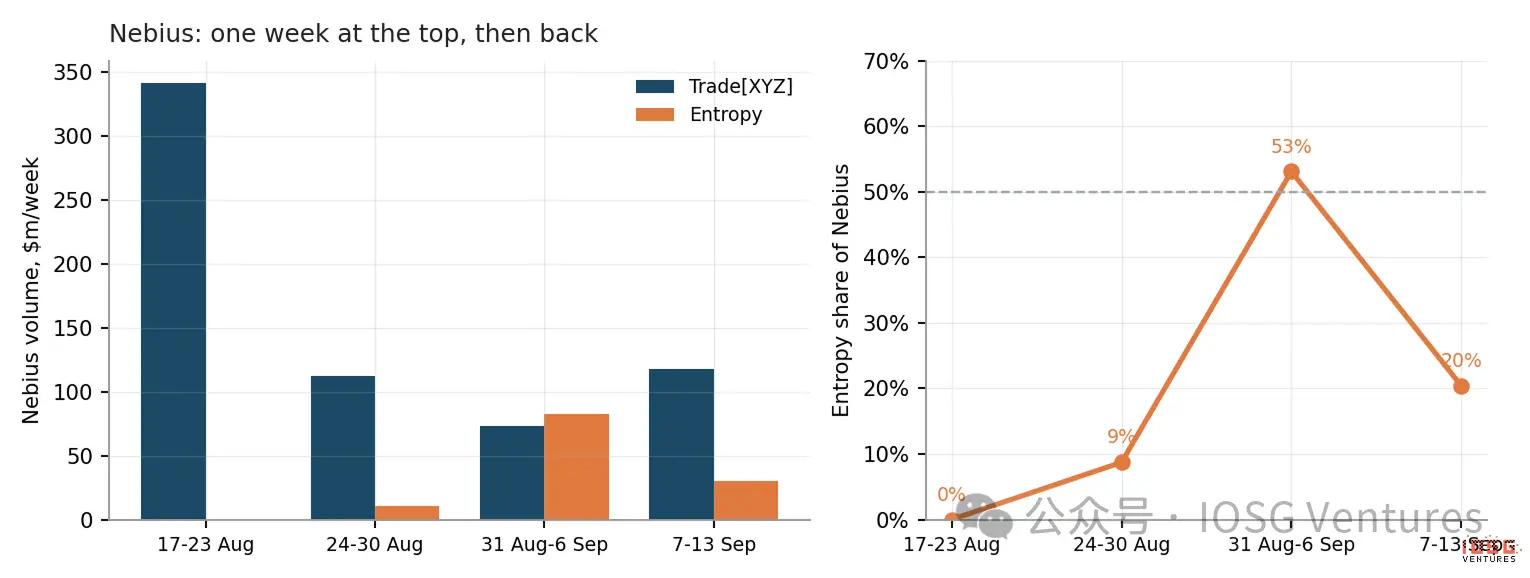 ▲ Volumen semanal de Nebius y la cuota de Entropy dentro de él. Actualmente hay nueve activos activos a la vez en dos plataformas HIP-3. Las plataformas ya no ocupan mercados separados sin solapamiento; cualquier nombre que merezca listarse dos veces se ha convertido en la norma.
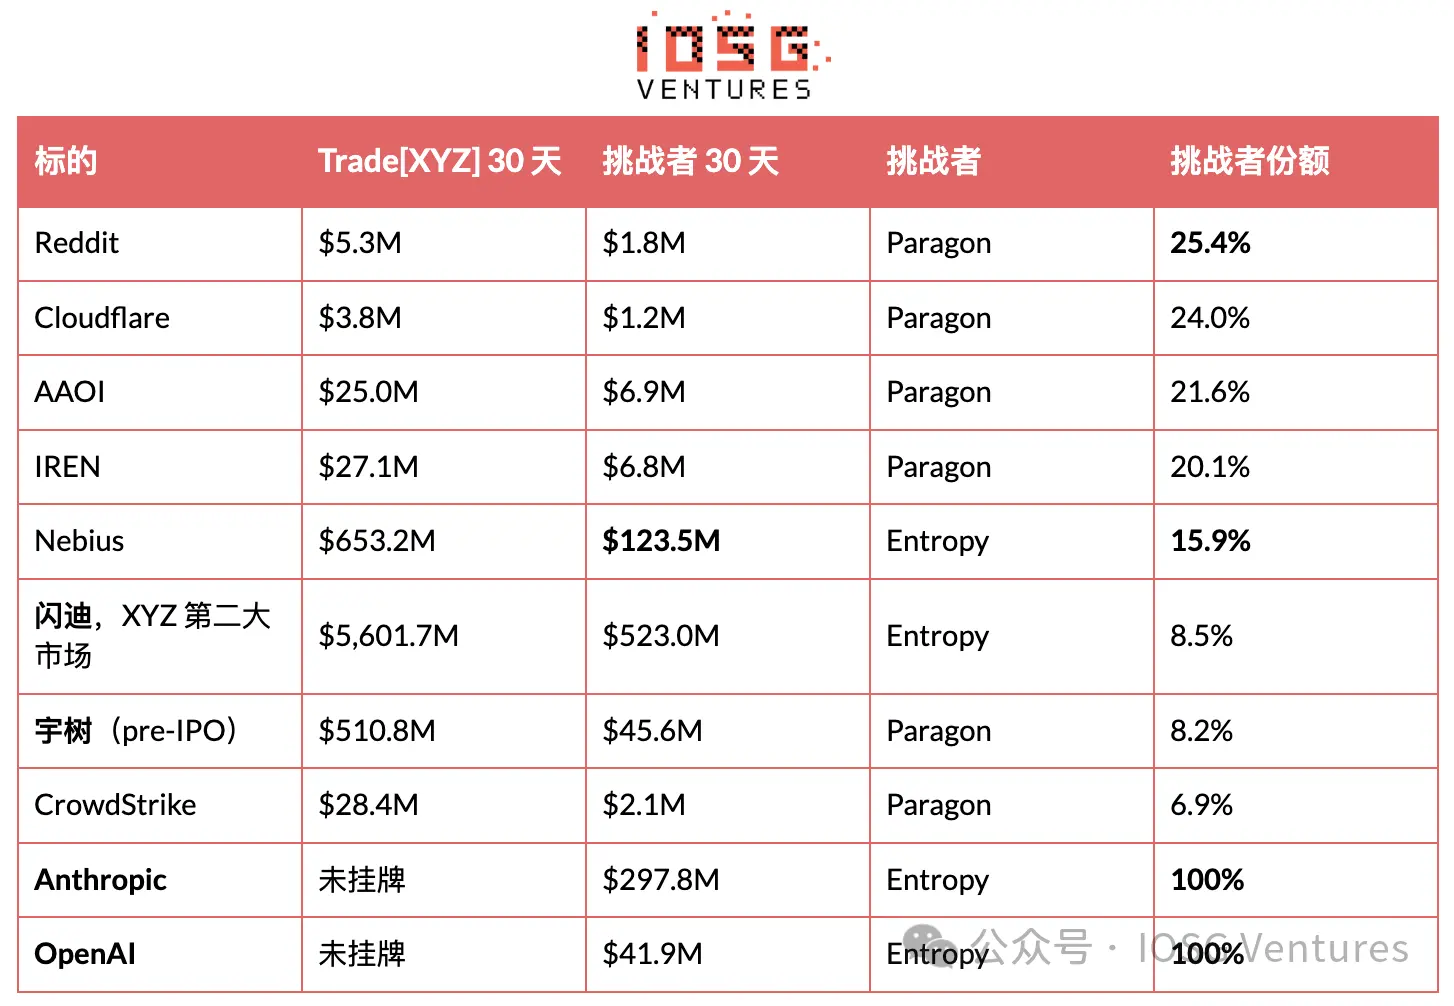
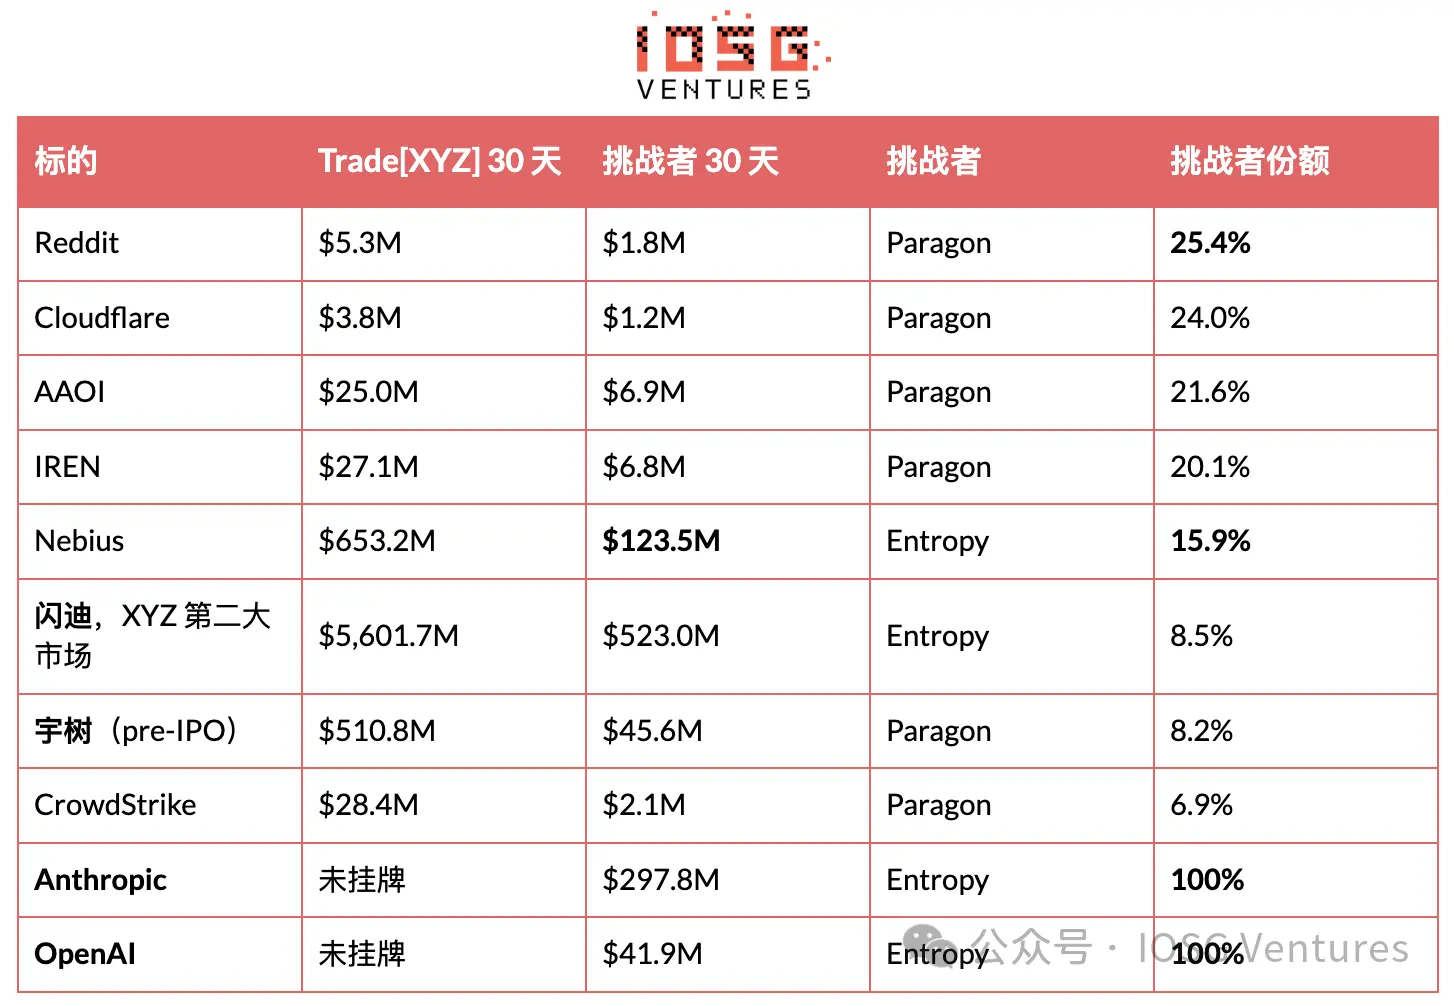 Lo que se arrebata son posiciones, no profundidad de mercado. Trade[XYZ] había registrado los cinco objetivos principales de Paragon, pero no los había activado. El 18 de agosto, todos los objetivos se abrieron en un solo día, y hoy lidera en los cinco. Cubrir esa brecha costó unos tres días de ingresos por comisiones, ejecutados en una sola tarde. Si ese lote de objetivos fue disuasión o estaba programado de antemano no puede determinarse con datos on-chain.
Lo que sí puede determinarse es el resultado. Cuatro semanas después, Paragon conserva entre el 20 % y el 25 % de cuota en cuatro de los cinco, y su volumen total del mes creció un 49,9 %. El mecanismo se ilustra mejor con Unitree: la profundidad del mercado de Unitree de Trade[XYZ] es unas 11 veces la de Paragon, y este solo tiene el 8,2 % del par, pero el propio volumen de Unitree de Paragon casi se duplicó en el mismo periodo. El líder no le quitó volumen al retador; amplió el mercado alrededor del retador. Entrar en un mercado y tener un mercado son dos cosas distintas. Entropy lideró en Nebius durante una semana y luego lo devolvió
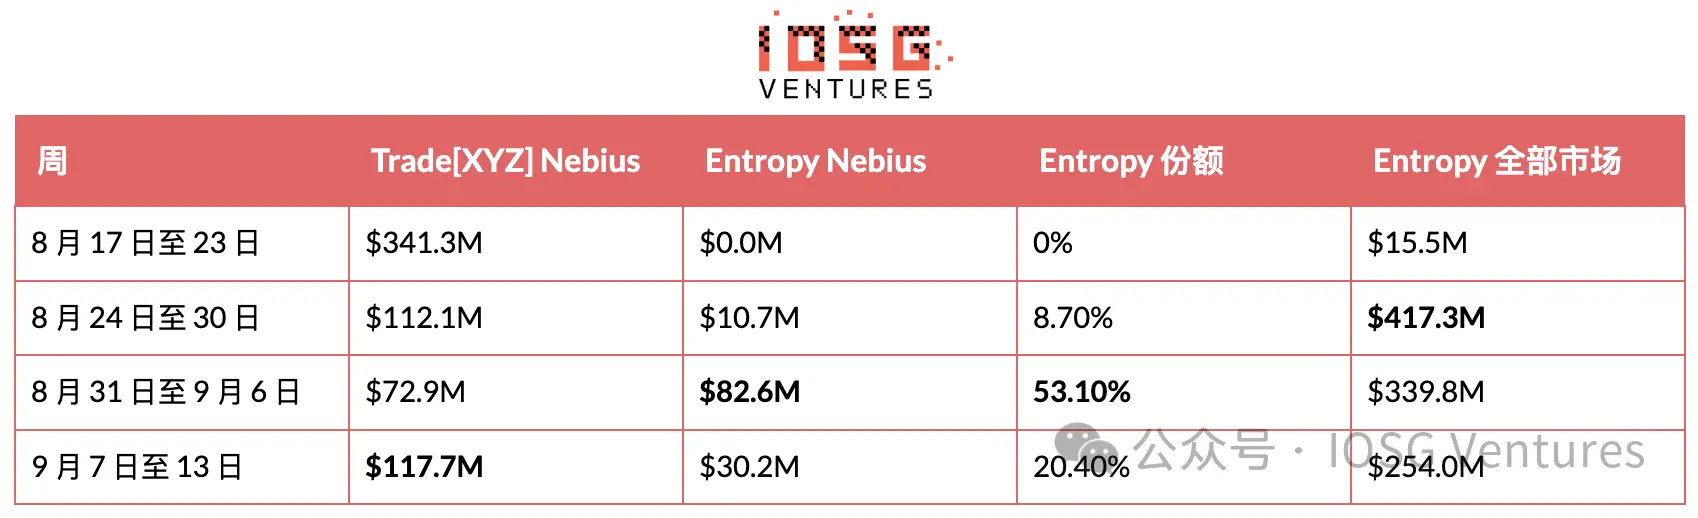
Durante una semana, el volumen de Nebius de Entropy superó de verdad al de Trade[XYZ], algo que ningún retador de HIP-3 había logrado. A la semana siguiente, la profundidad del mercado de Nebius del líder aumentó un 61 %, mientras la de Entropy cayó un 63 %, y el retador volvió a una quinta parte del par. SanDisk cuenta la misma historia, solo que más silenciosa: la cuota de Entropy ha rondado el 13 % en las últimas semanas, con una media del 8,5 % en los 30 días completos.
Así que ese liderazgo fue real, pero solo duró una semana. La lectura honesta es que Entropy demostró que puede penetrar un mercado donde el líder cotiza activamente, pero aún no ha demostrado que pueda mantener la posición. Su volumen total lleva tres semanas cayendo, de 417 millones a 254 millones de dólares.
La señal contraria viene del inventario. Mientras el volumen semanal caía un 39 % desde el pico, el interés abierto de Entropy aumentó de hecho un 37 %, hasta 51,4 millones de dólares, de los cuales solo Anthropic representa 29,9 millones. El volumen generado por wash trading se cancela entre sí y no deja inventario, de modo que la acumulación de interés abierto mientras cae la cuota de trading indica posiciones reales, no volumen inflado. Estos dos hechos apuntan en direcciones opuestas; el foco debería estar en esa tensión misma, no en ninguna cifra aislada.
El volumen aquí necesita un descuento. Entropy no tiene token ni ha confirmado ningún airdrop, pero ya se ve en el backend el parámetro pointsMultiplier, y su página de clasificación muestra «próximamente», de modo que parte del tráfico está impulsado por expectativas y no por uso del producto, y ambas cosas no pueden distinguirse desde fuera. La escala también hay que subrayarla: Entropy movió unos 1.000 millones de dólares en un mes, frente a los 64.600 millones de Trade[XYZ]; es solo el 1,6 % del líder. Gana batallas concretas, no la categoría.
Los objetivos que tiene registrados y pendientes de activación revelan el siguiente paso. Entropy posee EWY, SBE, TCNT y un índice de DRAM. El índice de DRAM es el cuarto mayor producto de Trade[XYZ], y EWY viene de Corea. La próxima confrontación parece apuntar directamente al territorio central del líder, en lugar de buscar otro nombre pre-IPO sin competencia.
Dos reglas de conteo
Solo se cuenta la profundidad de los mercados activos. Los desplegadores de HIP-3 suelen registrar objetivos mucho antes de activarlos; esos objetivos devuelven el markPx del oráculo, pero su midPx es null, isDelisted es true, el interés abierto es cero y no hay historial de velas. Trade[XYZ] tiene 16, mkts tiene 19, Paragon tiene 9 y Entropy tiene 4. Los 25 de HyENA son otra cosa, porque se activaron y luego se cerraron.
La cadena de código no equivale al objetivo. para:STX es Seagate, con precio medio de 799; el STX del mercado principal es Stacks, con precio medio de 0,27. Fiarse solo del código crearía de la nada un décimo mercado de confrontación inexistente. Hay que verificar el precio medio antes de emparejar.
VI. La cuenta económica: el coste de una plataforma frente a los ingresos de toda la capa
Nadie compite en precio, porque las tasas ya han tocado fondo. Todo depende de dos parámetros por activo, ambos públicos en metaAndAssetCtxs: growthMode y deployerFeeScale. La tasa todo incluido es base × (1 + s), donde base es la tabla estándar de comisiones de perpetuos y s es el coeficiente del desplegador, que puede fijarse entre 0 y 3,00, con tope de 1,00 en Growth Mode. El desplegador se lleva s / (1 + s), de modo que con s = 1,00 ambas partes se reparten a medias. Growth Mode recorta además al menos un 90 % la cifra todo incluido, siempre que el mercado no se solape con la operación de perpetuos de los validadores, lo que excluye activos cripto e índices cripto.
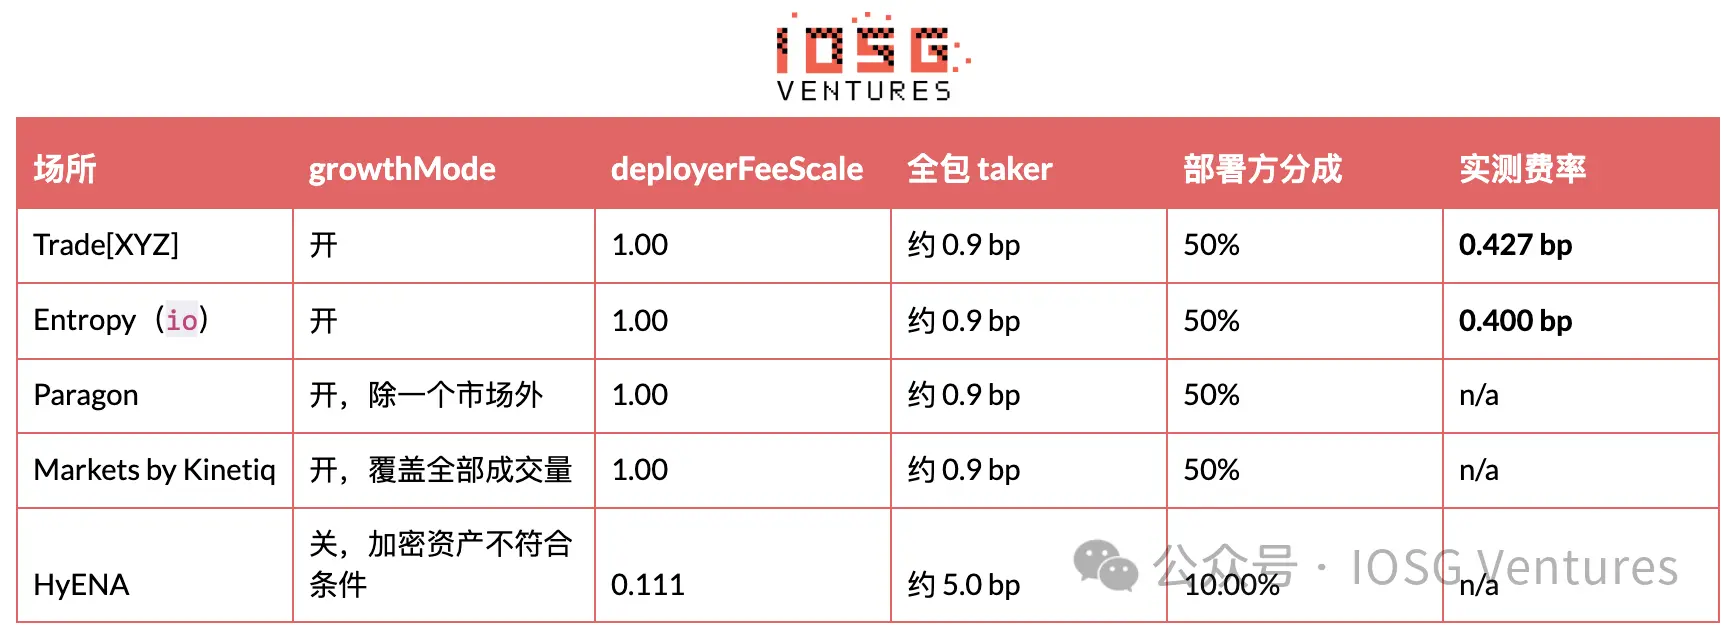
Todas las plataformas de acciones han convergido de forma independiente a la misma configuración: maximizar el ingreso del desplegador y activar Growth Mode. Entropy entró con producto diferenciado y capital de riesgo, y no presionó los precios a la baja. La única plataforma que no está en esa configuración es precisamente la que acaba de dejar de operar.
Sin depender de ningún agregador, el ingreso del desplegador puede calcularse con precisión. Los ingresos por comisiones se acumulan en la subcuenta de la dirección de cobro: el campo dex de clearinghouseState permite leer el saldo no distribuido, y las transferencias aparecen en userNonFundingLedgerUpdates como send con sourceDex igual al nombre de la plataforma. Las transferencias son muy irregulares, por lo que hay que medir entre dos transferencias. Desde la transferencia del 27 de agosto, Trade[XYZ] ha acumulado 1.380.592 dólares, correspondientes a 32.300 millones de dólares de volumen, es decir, 0,427 pb, unos 79.000 dólares diarios. Entropy nunca ha hecho transferencias, por lo que sus comisiones acumuladas pueden leerse directamente: 41.468 dólares por 1.036 millones de dólares de volumen, es decir, 0,400 pb.
Dos gastos de naturaleza muy distinta
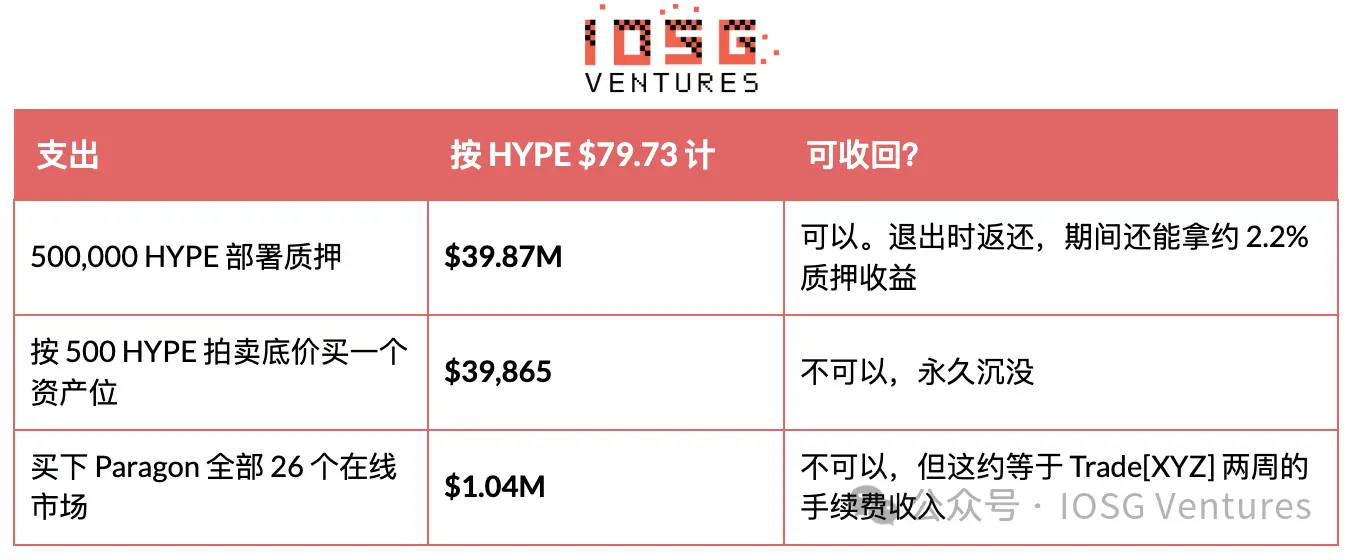
El stake es la cifra más intimidante, pero vuelve. Nadie se queda con ese dinero. Se delega a los validadores, sigue generando recompensas de staking y se devuelve en la misma forma al salir. Queda bloqueado al menos 183 días desde el despliegue y puede ser confiscado por los validadores ponderados por manipulación maliciosa del mercado, como empujar precios de oráculo incorrectos, y sigue siendo confiscable durante la cola de unstaking de 7 días, de modo que una salida limpia exige al menos unos 190 días. Felix y dreamcash ya retiraron todo y hoy marcan cero.
Stakes actuales: Entropy 500.973, Paragon 500.712, HyENA 508.915 (sin operar pero sin retirar el stake), Kinetiq 588.489 (un solo stake cubre a la vez km y mkts), Trade[XYZ] 500.488 más 500.269 en otra dirección. ABCDEx tiene solo 1.004 HYPE y nunca hizo stake.
El dinero de las posiciones de activos es el que nadie menciona y el que de verdad no vuelve. Los tres primeros activos de cualquier DEX de perpetuos son gratuitos; a partir de ahí, cada mercado adicional debe comprarse con HYPE en una subasta holandesa que dura 31 horas, con precio de apertura igual al doble del último cierre y descenso lineal hasta el precio mínimo de 500 HYPE. La subasta que entró el 14 de septiembre empezó en el mínimo de 500 y terminó en 500, de modo que una posición de activo cuesta unos 39.900 dólares, y la demanda de posiciones de activos ha bajado respecto al cierre de 582 HYPE de una semana antes.
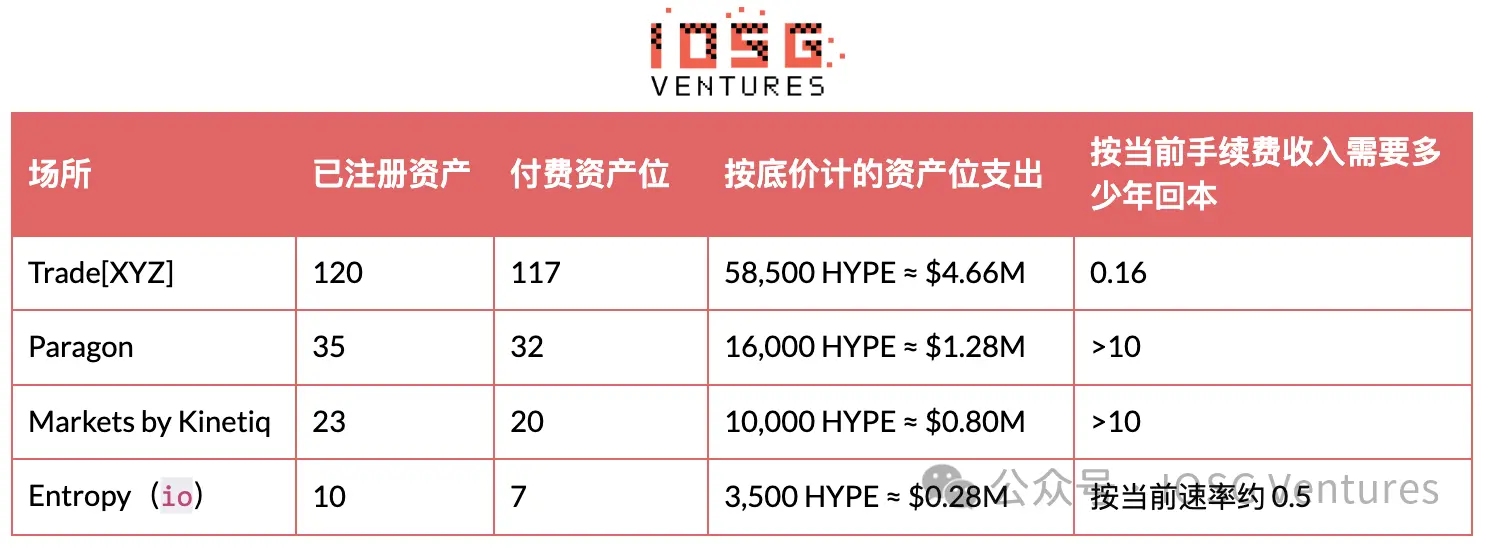 La última columna es la clave. A Trade[XYZ] le bastan unas ocho semanas de comisiones para pagar todas las facturas de sus objetivos. Salvo Entropy, todos los retadores necesitan más tiempo del que HIP-3 lleva existiendo; Entropy aprueba solo porque compró siete posiciones de activos, no treinta.
El tiempo seguirá amplificando esta asimetría. Pausar un mercado es gratis y reversible; las posiciones de activos ya pagadas pueden archivarse y reabrirse, y de ahí vienen esos «objetivos pendientes de activación». Las posiciones de reserva se acumulan según el número histórico de despliegues, con la fórmula 7 + 0,2 × número de despliegues en subastas pasadas, de modo que Trade[XYZ] tiene unas 30 utilizables de inmediato, mientras un entrante nuevo solo tiene 7. Una plataforma que abra hoy y planee crear 20 mercados puede listar 10 de una vez, y el resto debe hacer cola en subastas, como pronto una cada 31 horas. La respuesta de Entropy es no seguir ese ritmo: solo activó cinco mercados y se aseguró de que cada uno rindiera. La trampa del rendimiento del stake. Salvo Entropy, todos los retadores que ganan dinero con la entrada pasiva del stake ganan más que operando la bolsa. El ingreso vitalicio de desplegador de Paragon es de 64.281 dólares, mientras que su stake de 39,87 millones de dólares, a un 2,2 % aproximado, genera unos 877.000 dólares al año; una ratio de unas 14 veces.
Esto no es un consuelo. Ese rendimiento es HYPE recién acuñado de la reserva de emisión futura del protocolo, es decir, inflación y no ingreso; es un retorno dilutivo sobre una posición mantenida de forma involuntaria, valorado en un activo en el que el operador ya está pasivamente largo. Una caída del 30 % de HYPE supondría una pérdida de 12 millones de dólares en ese stake, más de diez años de rendimiento. En los últimos ocho días, HYPE pasó de 88,37 a 79,73 dólares, reduciendo cada stake en 4,3 millones de dólares. Qué tamaño de negocio puede sostener este pool de comisiones. Growth Mode fija la tasa efectiva en torno a 0,4 pb, y el desplegador se lleva la mitad. Trade[XYZ] tiene el 97,8 % de cuota, un volumen anualizado de unos 786.000 millones de dólares y un ingreso anual de desplegador de unos 29 millones de dólares. Más que el techo del líder, esto es en esencia el premio total de toda la capa de plataformas con el volumen actual y el suelo actual de comisiones.
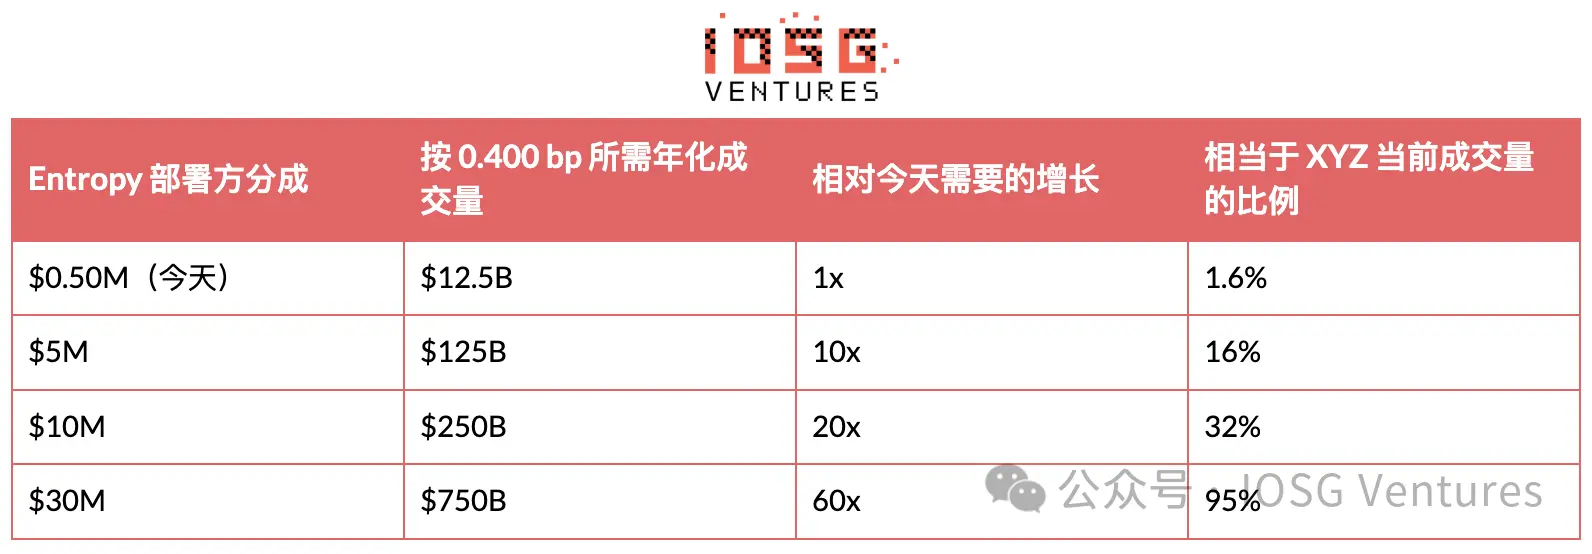
Fuera de la plataforma líder, hay actualmente unos 167 millones de dólares en HYPE en stake, y esas plataformas, sea cual sea su destino, han ganado en total solo 747.000 dólares en comisiones de despliegue a lo largo de su vida. Comparada con una ronda semilla de 14 millones de dólares, esta aritmética muestra que, con el volumen y el suelo de comisiones actuales, los operadores de HIP-3 no pueden depender de las comisiones de trading para su valoración. El valor de un retador debe venir de otra parte: un token, un frontend, relaciones con clientes o algún producto que el protocolo aún no ha puesto en precio.
VII. Qué puede retenerse de verdad
HIP-3 ha mercantilizado deliberadamente la mayor parte de lo que una plataforma podría retener. El stake se compra, los subyacentes se compran, el suelo de comisiones es compartido e incluso la distribución es compartida, porque todos los mercados de HIP-3 son accesibles desde el mismo frontend.
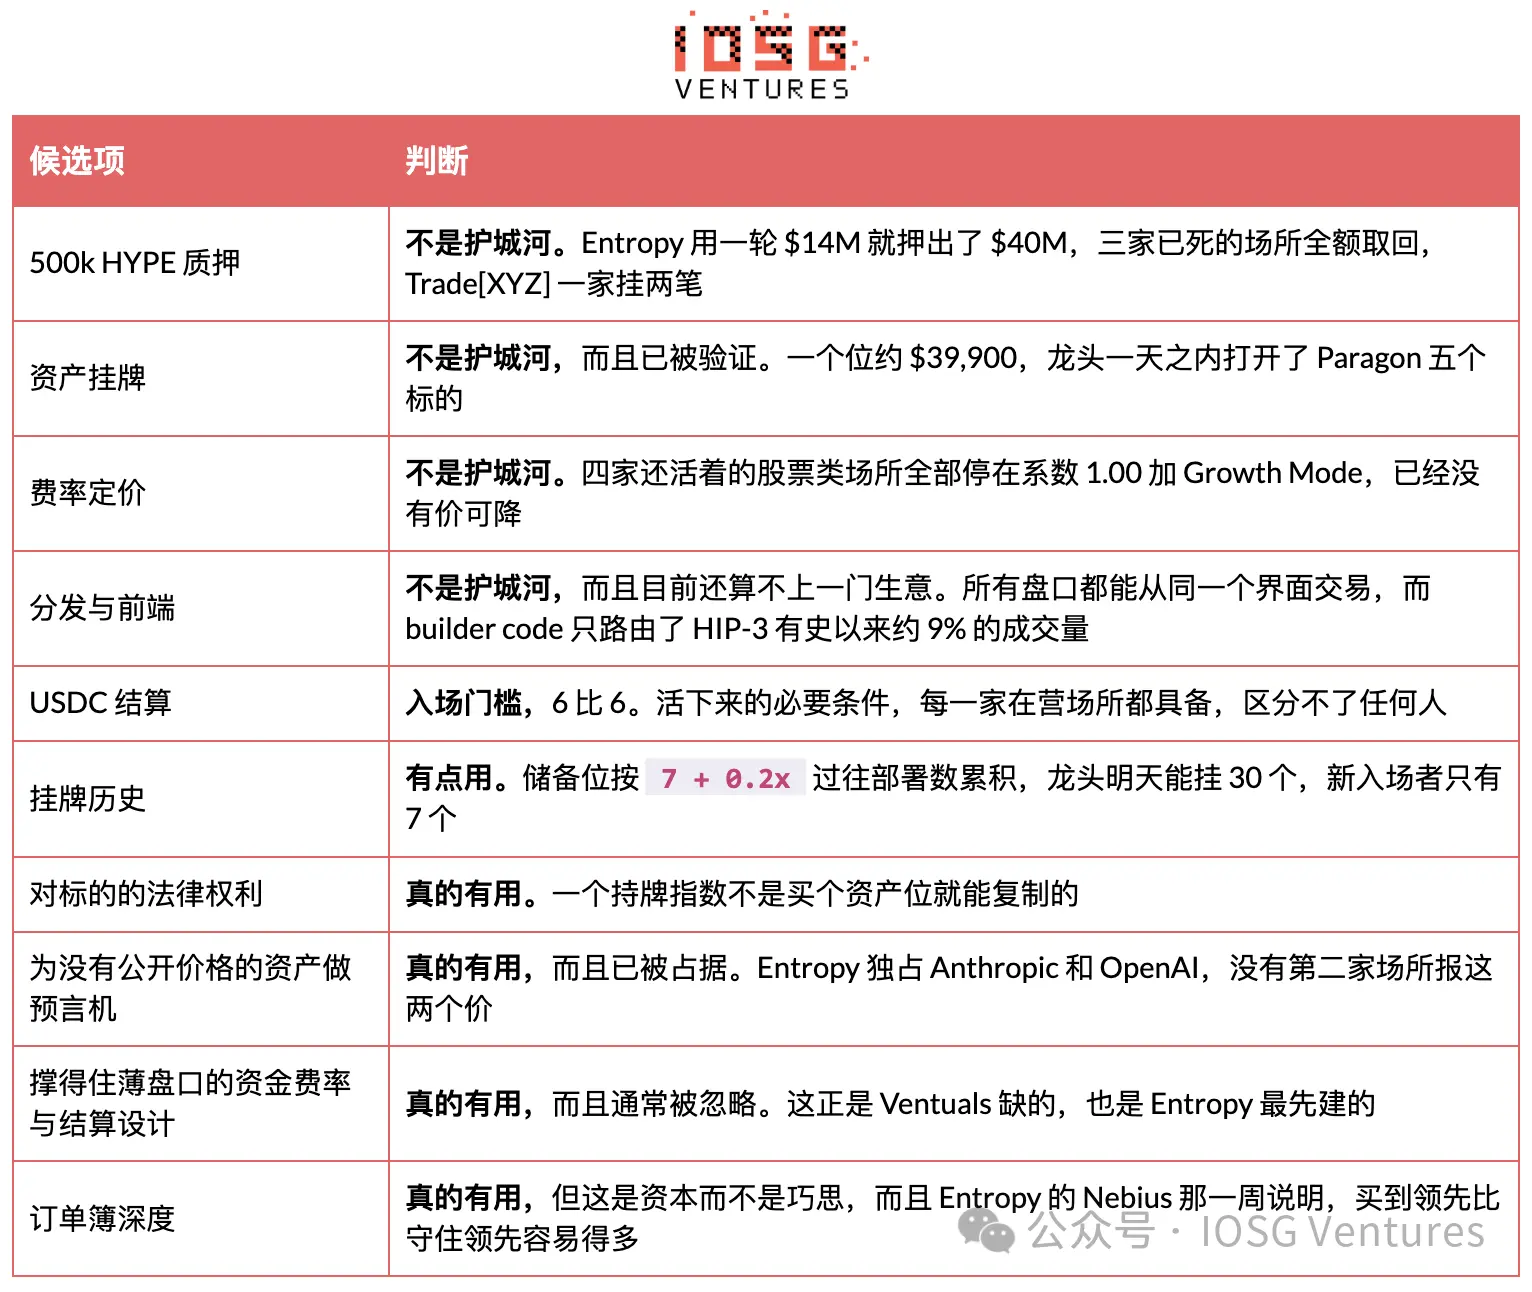 La pregunta de filtrado útil no es «qué activos quieres listar», porque los activos se compran. Es «qué tienes que el líder no pueda comprar con una posición de activo». De todas las plataformas que han operado en HIP-3, solo una tiene una respuesta clara a esa pregunta, y su respuesta es un conjunto de oráculos más un diseño de liquidación, no una lista de activos.
Entropy es la excepción que merece mencionarse con precisión, porque la respuesta no está en el subyacente. Fue fundada por investigadores y traders procedentes de Citadel Securities, Optiver, Millennium y Polymarket, y esa base se refleja en dos aspectos. Uno es la profundidad de órdenes desde el primer día, que de hecho impresionó en Nebius. El otro es el diseño de tasa de financiación y liquidación, que se lee como una respuesta directa a la muerte de Ventuals. Su ronda semilla de 14 millones de dólares fue liderada por Ribbit Capital, una firma centrada sobre todo en brókeres minoristas y distribución fintech, no en DeFi, lo que sugiere que su ambición es retener clientes, no solo explotar un protocolo. Hay que señalar que Entropy Advisors, muy vinculada a Arbitrum DAO, y la startup de custodia respaldada por a16z llamada Entropy son empresas completamente distintas, y no debe inferirse del nombre ninguna relación con Hyper Foundation.
Poniendo todo junto, el sector sigue pareciendo delgado. Una empresa en contracción concentra el 97,8 % del volumen. Un círculo de retadores mantiene 167 millones de dólares en HYPE y, entre todos, han recuperado en comisiones históricas 747.000 dólares. El único equipo capaz de cotizar de verdad acaba de demostrar que puede arrebatar un mercado durante una semana, pero no retenerlo.
Una alternativa más directa es quedarse con la mitad de las comisiones de trading que corresponde al protocolo, en lugar de la mitad del operador; no tiene bloqueo, ni riesgo de confiscación, ni carga operativa. Sin embargo, tampoco es el motor principal de la base de comisiones de los perpetuos de Hyperliquid, y ya se ha demostrado que una cuota de HIP-3 superior al 50 % era un espejismo de periodos de baja actividad cripto, no una tendencia. La capa de enrutamiento y su impacto real en el flujo. El código de builder es lo más parecido a un «negocio compartido» en HIP-3. Las órdenes enviadas desde un frontend se etiquetan y ganan comisiones de builder sin necesidad de aportar colateral. Flowscan contabiliza 819 etiquetas de este tipo.
El flujo que encuentran no es mucho, ciertamente. El volumen enrutado ronda los 52.600 millones de dólares, aproximadamente el 9 % del total histórico de HIP-3, 587.000 millones; en los últimos 30 días son unos 5.300 millones, frente a 66.090 millones, alrededor del 8 %. Más del 90 % del flujo no lleva etiqueta de frontend, que es justo el aspecto que debería tener un mercado dominado por creadores de mercado y traders de API.
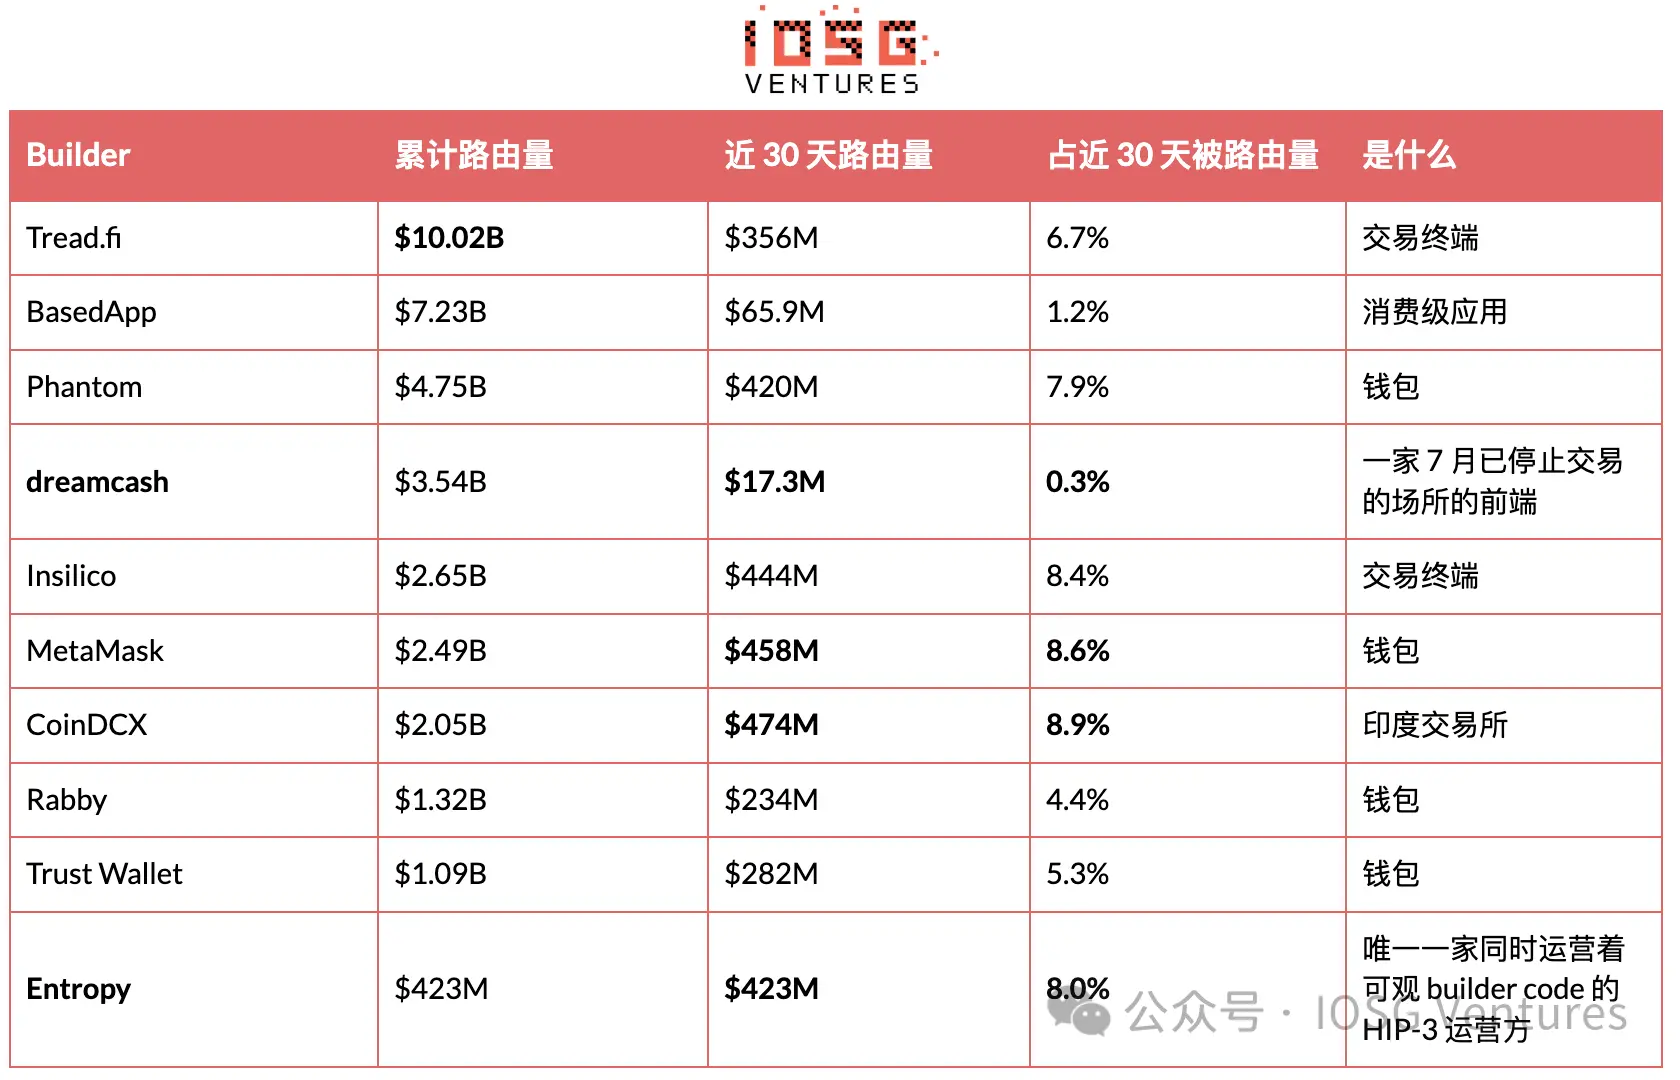 El denominador de la cuarta columna es el total enrutado por códigos de builder en los últimos 30 días, 5.300 millones de dólares, no el volumen de HIP-3 de 66.090 millones. Si fuera este último, el mayor, CoinDCX, representaría solo el 0,7 %. Las diez empresas de la tabla suman el 59,7 % del volumen enrutado, mientras Flowscan contabiliza 819 códigos de builder, lo que significa que los otros 809 comparten el 40 % restante.
Esta tabla tiene dos puntos dignos de nota. Los 423 millones de dólares enrutados de Entropy se produjeron todos en los últimos 30 días, mientras su propia plataforma negoció 1.030 millones en el mismo periodo, es decir, alrededor del 40 % de su mercado proviene de su propio frontend controlado. La ambición de Ribbit detrás de esa ronda se refleja en los datos, no solo en el comunicado de prensa, y es un negocio distinto de «ser desplegador».
El otro punto es dreamcash, que ofrece una lección más limpia. Su plataforma está muerta desde el 2 de julio y sus mercados propios marcan cero, pero su código de builder enrutó 17,3 millones de dólares en los últimos 30 días y 3.540 millones en total. El negocio de despliegue y el negocio de frontend pueden separarse limpiamente, y solo uno de ellos exige 40 millones de dólares para entrar.
Hay una trampa de conteo fácil de pasar por alto en los paneles de terceros. El ranking de plataformas suele venir por defecto en volumen acumulado, de modo que una plataforma que dejó de operar hace meses puede seguir mostrando una cuota considerable. Dreamcash aparece con el 3,3 % del volumen de HIP-3 en la vista histórica completa, pero en cualquier ventana reciente es 0 dólares. Antes de citar cualquier cuota, hay que confirmar la ventana de cálculo. Por eso, la mayoría de los frontends que merece la pena vigilar no son desplegadores. Coinbase anunció el 12 de septiembre el lanzamiento en su wallet de una interfaz simplificada de perpetuos impulsada por Hyperliquid, que cubre criptomonedas, acciones tokenizadas y mercados de predicción, para mercados fuera de Estados Unidos. La matriz de Kraken también está hablando de integrar perpetuos relacionados con Hyperliquid en una plataforma regulada estadounidense. Ninguna de las dos hará stake de esos 500.000 HYPE. Conclusión: es difícil ser optimista con otro desplegador de HIP-3. Reuniendo toda la información anterior, una nueva plataforma HIP-3 se enfrenta al siguiente conjunto de cifras.
Todo el volumen de HIP-3 fuera del líder suma 1.490 millones de dólares en 30 días, unos 18.100 millones anualizados. Con la tasa medida de 0,400 pb, las comisiones de despliegue anuales son de 725.000 dólares, repartidas entre cuatro plataformas. Esas cuatro plataformas mantienen hoy unos 167 millones de dólares en HYPE. La misma cantidad en stake pasivo al 2,2 % genera 3,67 millones de dólares al año.
Dicho de otro modo, el dinero que se gana operando estas bolsas equivale a aproximadamente una quinta parte del rendimiento de dejar ese mismo capital en stake sin moverse.
Esto no es un mercado sin explotar, sino un mercado ya valorado cerca de cero, por razones medibles expuestas en las secciones anteriores. La posición de activo cuesta 39.900 dólares y no retiene nada; el suelo de comisiones es compartido y no hay precio que bajar; la distribución también es compartida y los códigos de builder solo ven el 9 % del flujo; el activo de liquidación ha convergido a USDC con un 6 a 6, y AQAv2 no ofrece explícitamente ninguna ventaja de comisiones a HIP-3, de modo que el protocolo no piensa subvencionar esta capa.
Lo más desafiante es el techo. XYZ tiene el 97,8 % de cuota y todas las ventajas estructurales, y aun así solo captura el 1,2 % de la negociación real de las nueve acciones que cotiza, y su cuota relativa en los activos centrales de almacenamiento sigue cayendo. Un entrante nuevo no se enfrenta a «el líder es demasiado grande», sino a «el líder ya es pequeño y sigue encogiéndose».
Sigue habiendo una sola excepción, ya enunciada con claridad: un derecho que otros no puedan comprar, un conjunto de oráculos que otros no puedan producir, o un diseño de tasa de financiación y liquidación capaz de sobrevivir en mercados poco profundos. Entropy es el único que cumple, y fue empujado hacia atrás tras una semana de liderazgo. La lista de activos no es la respuesta, y esa opinión cuenta ahora con dos conjuntos de datos independientes que dicen lo mismo. Qué podría cambiar este juicio
Que Entropy consiga mantener un mes, y no una semana, en un mercado disputado, y que mantenga su cuota frente a Shandi en lugar de derivar en torno al 13 %. Acumular interés abierto mientras cae el volumen es la señal más digna de atención, porque es más fiable que el volumen.
La activación del índice de DRAM y de los activos coreanos de Entropy. Ambos apuntan directamente al territorio central del líder, no a otro nombre pre-IPO sin competencia, y su resultado será una prueba mucho más limpia que Nebius.
Que los términos de un token hagan cuadrar el cálculo de capital. El cálculo de comisiones no cuadra, y el token hoy no existe.
Que el sector pre-IPO se sostenga. El mercado de Anthropic cayó tras la primera semana; OpenAI abrió con 5,3 millones diarios y hoy ronda los 4 millones. Basta con que uno se estabilice para que esto se convierta en una categoría, no en una tendencia de lanzamiento puntual.
El primer pago de AQAv2 llega a principios de octubre. Será la primera oportunidad de observar el tamaño real de la línea de ingresos de USDC del protocolo y compararlo con las estimaciones actuales de terceros, entre 135 y 200 millones de dólares.
Que el suelo de comisiones se afloje. Hyperliquid insinuó a principios de agosto que una mejora posterior permitirá a los desplegadores de HIP-3 subir las comisiones de activos individuales hasta 3 veces, revirtiendo en la práctica el descuento de Growth Mode. No se dio calendario, y cada cifra de la sección 6 se construye sobre el suelo actual.
La implementación de mercados con permiso. HIP-3* se anunció el 3 de septiembre: una lista blanca on-chain opcional que permite al desplegador restringir qué wallets pueden operar un mercado, pensada para cumplimiento y acceso institucional, y por ahora solo en testnet. Es el primer mecanismo que podría convertir el «derecho de acceso», y no el «activo», en un bien escaso.
Que aparezca un equipo con datos exclusivos o licencias de índices cuyos activos tengan demanda nativa cripto 24/7 de verdad. Sigue siendo la única configuración que invalida por completo la lógica de acaparar posiciones.
La evidencia muestra que el volumen del líder no puede sostenerse cuando termine Growth Mode. Su tasa medida de 0,427 pb es solo una décima parte de lo que correspondería al mismo mercado con la tarifa estándar; si esa exención se convierte en una carga, la estabilidad del líder no es tan sólida como sugiere su cuota.
Que HyENA retire su stake de 508.915 HYPE, confirmando que la plataforma ha terminado y no está dormida.
Algunas limitaciones
El argumento de acaparar posiciones se basa en cuotas medidas, pero el motivo es una inferencia. Que cinco activos se activen el mismo día también puede leerse como un pipeline de lanzamiento que se completó justo ese día.
El juicio sobre Entropy se basa solo en 26 días de datos. El liderazgo en Nebius y su posterior reversión son lecturas de una sola semana y de un solo activo mediano, y ninguna de las dos debería tratarse como una conclusión firme.
Los antecedentes de los equipos y las rondas de financiación proceden de anuncios de las empresas y de reportajes de prensa, no de información on-chain verificable.
Las conclusiones de volatilidad de la sección 2 se basan en correlaciones de una muestra de 45 días laborables, no en una descomposición causal. El volumen y la volatilidad real también podrían estar impulsados por el mismo factor, y el candidato más directo es el enfriamiento general del trading de capex de IA.
El número de operaciones no equivale al número de traders; la API pública no puede generar traders independientes.
Las cifras de retorno de capital se calculan con HYPE a 79,73 dólares y una tasa de staking anualizada del 2,2 %, que es un parámetro del protocolo y no una promesa contractual, y que bajará a medida que aumente el total de stake en la red.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.