


Binance Research: la inversión en IA pasa de los semiconductores al software y los mercados de capitales
 chaincatcher
Autor: Lim Kim Thye
Traducción: Wu Blockchain
Resumen ejecutivo
· A medida que el coste por unidad de capacidad sigue cayendo, el crecimiento del uso de tokens favorece a los proveedores de nube a hiperescala, cuyos márgenes de negocio de infraestructura se sitúan entre el 33% y el 38%.
· La ratio entre gasto de capital y flujo de caja operativo ha pasado del 41% en 2023 a aproximadamente el 105% en 2026. El flujo de caja libre consolidado de las empresas implicadas se ha vuelto negativo y el déficit de financiación empieza a cubrirse con deuda.
· La lógica de valoración del mercado ha cambiado: el gasto de capital que no se traduzca en crecimiento real será castigado, mientras que la inversión que impulse el crecimiento de los ingresos de IA recibirá una respuesta positiva.
· La concentración del mercado está disminuyendo. Los inversores de Binance también están reduciendo su exposición concentrada a los semiconductores y desplazando capital hacia el software y los mercados de capitales.
La tendencia de maximización de tokens terminó en el segundo trimestre y las dos curvas empezaron a divergir
El segundo trimestre puso fin a la hipótesis de que el aumento del consumo de tokens se traduciría directamente en ingresos para la capa de modelos. Las empresas se dieron cuenta de que el consumo de tokens y la productividad no guardan una relación lineal, por lo que dejaron de perseguir ciegamente la maximización del uso de tokens. Al mismo tiempo, los agentes de IA se popularizaron rápidamente y el mercado pasó a centrarse en la eficiencia de los tokens necesarios para completar una sola tarea. El desarrollo de los modelos de vanguardia también pasó de los puntos de referencia de inferencia a la programación de agentes, las arquitecturas de memoria y la inferencia ligera de menor coste.
A principios de septiembre de 2026, el uso semanal de tokens enrutados a través de OpenRouter alcanzó los 137 billones, unas 20 veces más que a principios de año. Los modelos de pesos abiertos representaron más de la mitad de los tokens de inferencia en producción en esa plataforma, frente a un tercio en el estudio anterior, y los cinco modelos con mayor uso de tokens adoptaron pesos abiertos. Estos modelos ofrecen aproximadamente el 90% de la capacidad de los modelos de código cerrado, pero su coste por llamada es solo una sexta parte. Stripe ha reducido su clúster de GPU a un tercio del tamaño original, manteniendo 50 millones de llamadas diarias, y el coste de inferencia ha caído un 73%.
En consecuencia, los beneficios del crecimiento de la IA empezaron a divergir. Las empresas eligen modelos según la tarea específica; un agente de IA suele necesitar miles de tokens para completar una tarea, y los modelos de pesos abiertos de bajo coste se convierten en la clave para que los agentes de larga duración sean económicamente viables. A medida que el coste por unidad de capacidad cae, el crecimiento del uso de tokens favorece a los proveedores de infraestructura en la nube a hiperescala con márgenes del 33% al 38%, pero a las empresas que venden directamente la capacidad de los modelos les resulta más difícil convertirlo en ingresos. 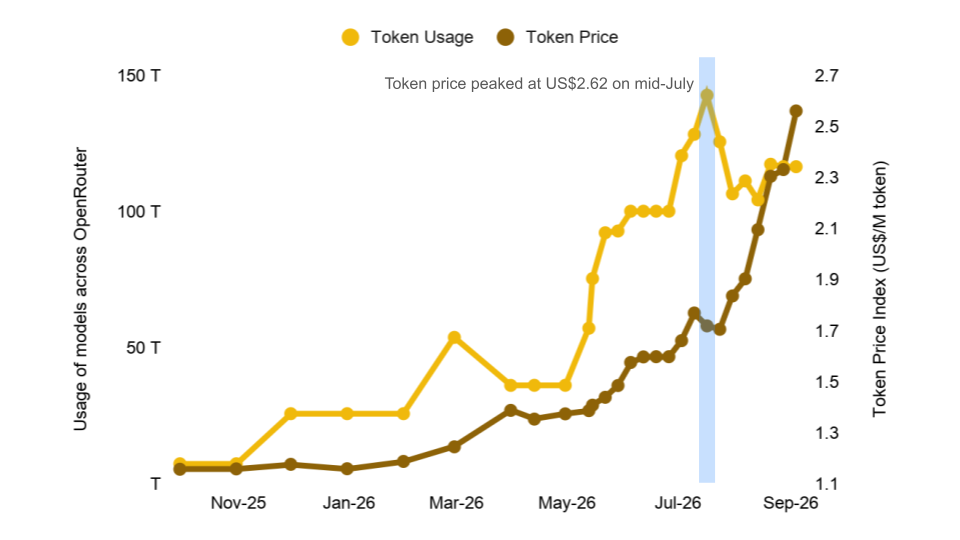
Figura 1: El uso de tokens se acerca a los 150 billones y el índice de precios de tokens alcanzó un máximo de 2,62 dólares en julio
El gasto de capital supera al flujo de caja operativo
Las previsiones de gasto de capital para 2026 de los cinco grandes operadores de nube de EE. UU. suman entre 725.000 y 800.000 millones de dólares, según se incluyan o no los arrendamientos financieros y los pagos anticipados.
Más relevante que la cifra absoluta es la ratio entre gasto de capital y flujo de caja operativo. El gasto de capital de estas cinco empresas ha pasado del 41% del flujo de caja operativo en 2023 a aproximadamente el 105% en 2026. Esto significa que el dinero destinado a ampliar la capacidad de infraestructura ya supera al efectivo generado por el negocio principal.
Este cambio se reflejó rápidamente en el flujo de caja libre. Alphabet registró un flujo de caja libre negativo de 5.900 millones de dólares este trimestre, el primer valor negativo desde su salida a bolsa. El flujo de caja libre de Meta cayó de 8.500 millones de dólares en el mismo periodo del año anterior a 784 millones. En los últimos doce meses, el flujo de caja libre de Amazon fue negativo en 7.600 millones de dólares, y Oracle consumió 23.700 millones de dólares en efectivo en el ejercicio fiscal 2026. El flujo de caja libre consolidado de las cinco empresas pasó de 246.000 millones de dólares positivos en 2024 a unos 37.000 millones negativos en 2026, la primera vez que se vuelve negativo en este ciclo de inversión.
Como el efectivo interno ya no puede cubrir las necesidades de inversión, la financiación externa se ha convertido en la principal fuente de fondos. La proporción del gasto de capital de los proveedores de nube a hiperescala financiada con deuda ha pasado del 9% en el ejercicio fiscal 2024 al 32% en los doce meses hasta mediados de 2026, con una deuda total de las cinco empresas de unos 700.000 millones de dólares.
Una observación del Banco de Pagos Internacionales (BPI) resulta especialmente llamativa: el diferencial de los préstamos de crédito privado para IA es de unos 6,2 puntos porcentuales, cercano al diferencial de financiación de los prestatarios no relacionados con la IA. En otras palabras, el riesgo que ya refleja el mercado de valores aún no se ha incorporado plenamente a la valoración del mercado de crédito. 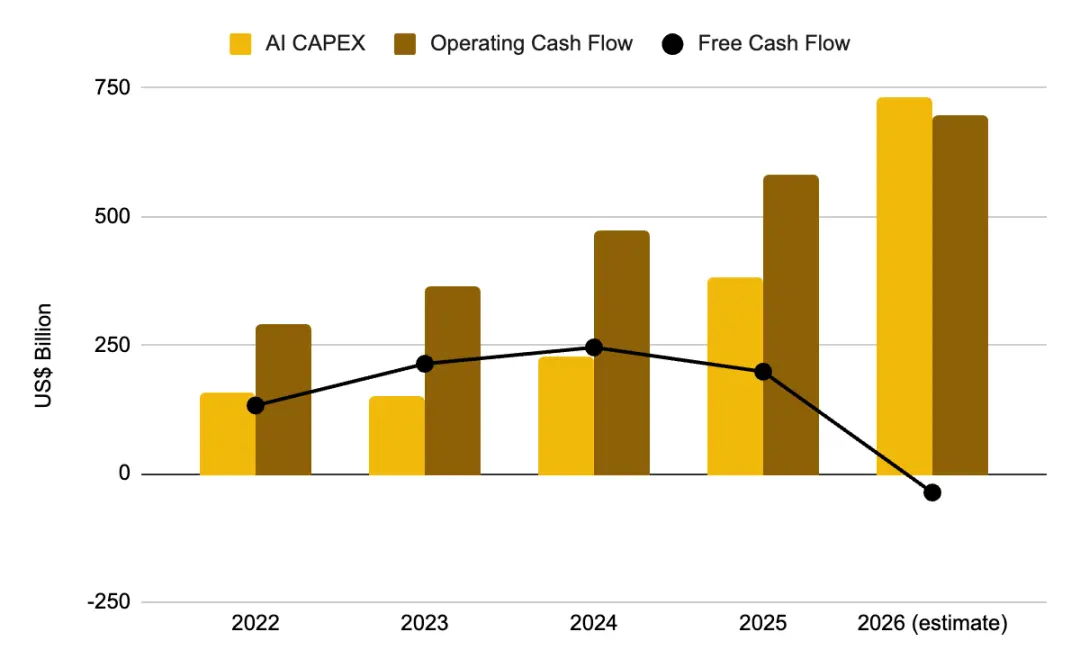
Figura 2: En 2026 el gasto de capital supera al flujo de caja operativo y el flujo de caja libre se vuelve negativo
Señales de demanda enormes, pero ciclo de monetización largo
Tres empresas muestran la misma tendencia.
· Los ingresos de Google Cloud crecieron un 82% hasta 24.800 millones de dólares, el margen operativo subió del 20,7% al 35,6% y los contratos no ejecutados alcanzaron los 514.000 millones de dólares. Actualmente Google Cloud procesa 22.000 millones de tokens por minuto, frente a los 16.000 millones del trimestre anterior.
· Las obligaciones de rendimiento pendientes (RPO) de Microsoft alcanzaron los 678.000 millones de dólares, un 84% más interanual. Los ingresos de Azure crecieron un 43% y Microsoft 365 Copilot superó los 30 millones de puestos de pago.
· Las obligaciones de rendimiento pendientes de Oracle alcanzaron los 638.000 millones de dólares, un 363% más interanual. Sin embargo, los datos revelados por la empresa muestran que solo alrededor del 12% se convertirá en ingresos en los próximos doce meses, y cerca del 20% no se materializará hasta dentro de cinco años.
En cuanto a las empresas de modelos, Anthropic tiene unos ingresos anualizados de unos 47.000 millones de dólares y OpenAI de unos 25.000 millones. Ambas están actualmente en pérdidas y se preparan para salir a bolsa. Goldman Sachs estima que el consumo de tokens se multiplicará por 24 para 2030, pero que solo el 12% de los trabajadores del conocimiento utilizarán agentes de IA para entonces.
La magnitud de estas cifras es ciertamente enorme, pero muy poco se convertirá en ingresos reales a corto plazo, y ese desfase temporal es clave para el análisis posterior de este informe. Los pedidos no ejecutados existen y el gasto de capital ya se ha producido, pero los proveedores de nube a hiperescala y las empresas de modelos de vanguardia deben convertir la demanda contractual en ingresos reconocidos con la suficiente rapidez para justificar estas inversiones. Al mismo tiempo, los activos subyacentes que sustentan estos negocios suelen tener que amortizarse en un plazo de cuatro a seis años. 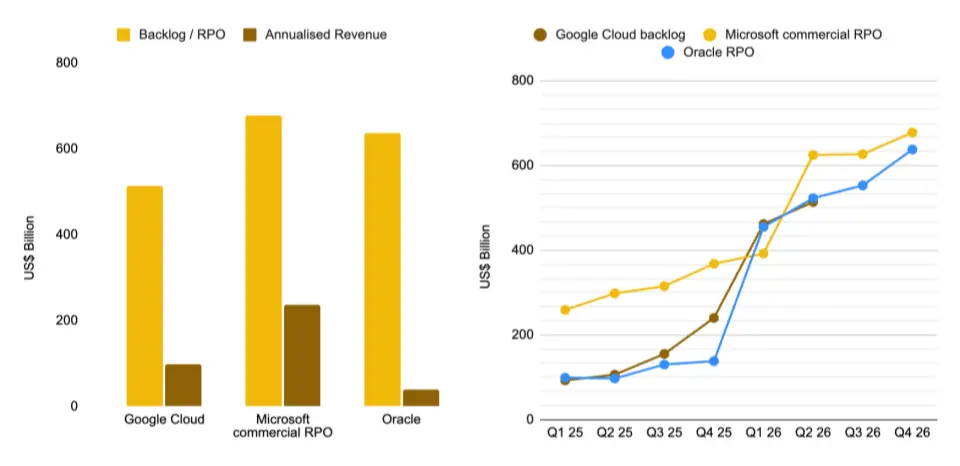
Figura 3: Los pedidos no ejecutados superan con creces los ingresos actuales: 514.000 millones de dólares en Google Cloud y 638.000 millones en Oracle
La lógica de valoración del mercado se ha invertido
Los inversores ya han empezado a incorporar estos factores a los precios, y la última temporada de resultados refleja claramente este cambio.
Los datos agregados no bastan para captar plenamente esta transformación; el comportamiento de los valores individuales es más representativo. Entre los componentes del índice, las empresas que superaron las expectativas de beneficio por acción subieron de media un 0,6%, por debajo de la media del 1,0% de los últimos cinco años; las que decepcionaron cayeron de media un 2,5%, también menos que la media del 3,0% de los últimos cinco años. La reacción general del mercado tanto a las noticias positivas como a las negativas se atenuó, pero dentro del sector de la IA se produjo una divergencia significativa.
Calculada desde el primer día completo de negociación tras la publicación de resultados, la divergencia es muy marcada. Alphabet creció un 24% en ingresos y un 82% en el negocio de la nube, pero la acción cayó un 7,13% únicamente porque la empresa elevó sus previsiones de gasto de capital. Meta cayó un 7,95% por un beneficio por acción inferior al esperado, un nuevo aumento del gasto de capital y un flujo de caja libre reducido a 784 millones de dólares.
En el otro lado, el comportamiento fue igualmente llamativo. Microsoft, con un crecimiento de Azure del 43%, un aumento del 84% en las obligaciones de rendimiento pendientes y una ligera reducción del gasto de capital para el año natural 2026, subió un 15,51%, su mayor subida en un solo día desde 2008.
Amazon elevó el gasto de capital a 220.000 millones de dólares, pero como el crecimiento de AWS se aceleró hasta el 37%, la acción subió un 15,32% y la capitalización bursátil superó los 3 billones de dólares. Nvidia subió un 8,74%. Palantir, que puede ampliar su infraestructura casi sin inversión de capital, subió un 29,45%.
El criterio que aplica el mercado es ya muy claro: salvo que se demuestre que la inversión se está traduciendo en crecimiento, el gasto de capital es una carga. Por eso, aunque tanto Alphabet como Amazon aumentaron el gasto de capital, Alphabet fue castigada por el mercado mientras que Amazon recibió una respuesta positiva. 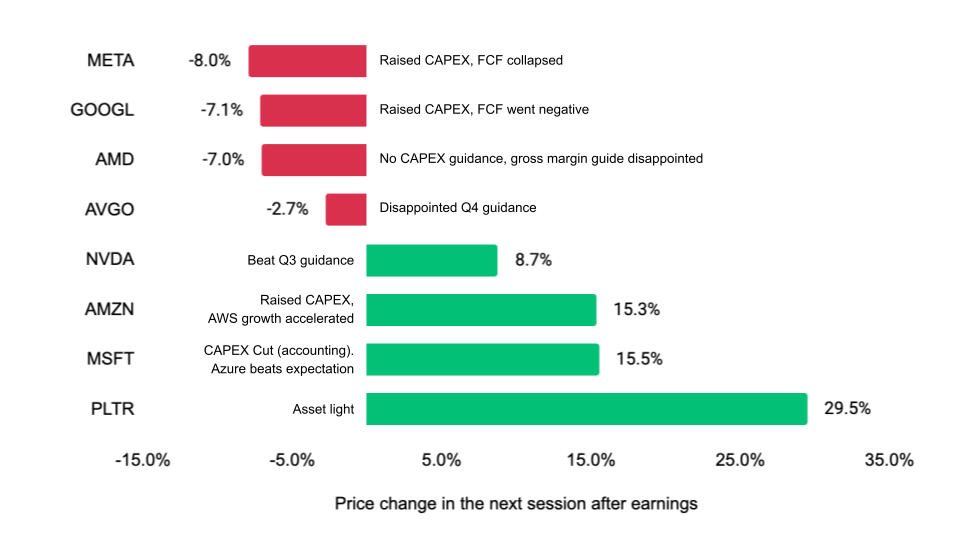
Figura 4: El mismo aumento del gasto de capital, resultados completamente opuestos: Alphabet cae un 7,1% y Amazon sube un 15,3%
La línea dominante del mercado en 2026 es la dispersión, no una mayor concentración
La concentración del mercado ha tocado techo y ha empezado a disminuir. El peso de los "Siete Magníficos" en el índice S&P 500 ha bajado de aproximadamente el 35,3% en octubre de 2025 al 33,2% en septiembre de 2026. Hasta agosto, el S&P 500 subía un 12,28% en lo que va de año, el Nasdaq Composite un 13,46% y el índice de pequeñas capitalizaciones Russell 2000 un 19,12%.
El comportamiento de las pequeñas capitalizaciones es especialmente destacable. Indica que la inversión en IA se está extendiendo a sectores beneficiarios indirectos como la industria y los servicios públicos, en lugar de concentrarse aún más en las grandes empresas de software. El índice de igual ponderación supera al índice ponderado por capitalización en unos 3,6 puntos porcentuales, lo que sugiere que, una vez capturadas las subidas más accesibles, el capital está fluyendo hacia beneficiarios secundarios con mayor volatilidad.
Sin embargo, las valoraciones actuales limitan el margen para que esta rotación continúe. El PER esperado del S&P 500 es de unas 19,6 veces, ligeramente por debajo de la media de 19,9 veces de los últimos cinco años, pero por encima de la media de 19,0 veces de los últimos diez años. El entorno de tipos tampoco ofrece apoyo: el tipo efectivo de los fondos federales es del 3,63% y la rentabilidad del bono del Tesoro estadounidense a 10 años es del 4,77%.
Por tanto, la conclusión actual es la contraria a la del año pasado: el repunte del mercado de 2026 se está extendiendo a más sectores y empresas de distintas capitalizaciones, y la sobreponderación de las carteras pasivas en los líderes de la IA se está reduciendo, no aumentando. 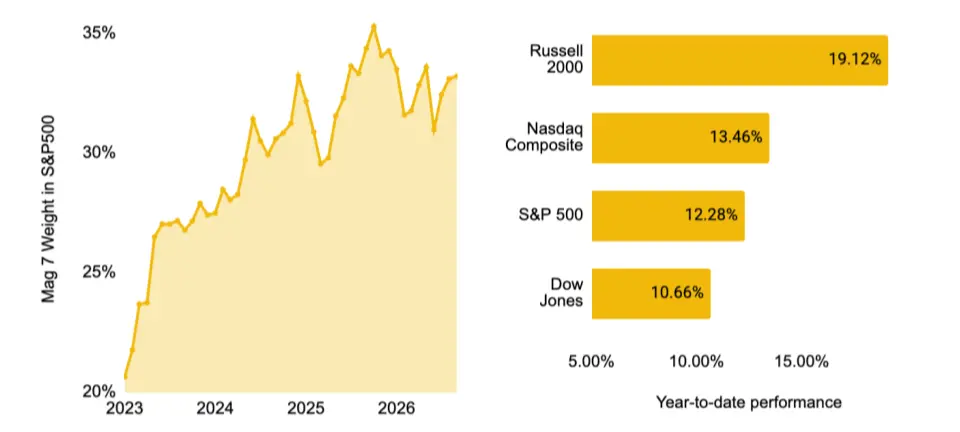
Figura 5: El peso de los "Siete Magníficos" retrocede desde el máximo y el Russell 2000 lidera con una subida del 19,12% en lo que va de año
Los inversores de Binance también están diversificando, pero parten de una concentración mayor
La comparación de los datos de finales de junio de 2026 con los del 4 de septiembre muestra que la dirección del ajuste del S&P 500 coincide en líneas generales con las carteras de los usuarios de Binance. El peso de los semiconductores en el S&P 500 bajó del 18,8% al 14,8%, y el del hardware tecnológico del 6,8% al 6,2%; el ajuste de los inversores de Binance fue mayor, con una caída del hardware tecnológico del 15,92% al 7,94%.
En el mismo periodo, el peso de casi todos los demás sectores del S&P 500 aumentó ligeramente, lo que indica que el capital no se desplazó hacia otro tema único, sino que se dispersó desde las áreas previamente muy concentradas hacia múltiples sectores. Los inversores de Binance siguieron reduciendo posiciones en aeroespacial y defensa, medios interactivos y servicios, e industria, mientras aumentaban en mercados de capitales, software y comercio minorista general.
Hay tres diferencias principales entre los inversores de Binance y el índice de referencia: la asignación a semiconductores es del 42,08%, muy por encima del S&P 500; la asignación al sector de mercados de capitales refleja sus preferencias relacionadas con las criptomonedas; y la concentración de la cartera es mayor, con los diez principales sectores representando alrededor del 92% de su asignación en renta variable, frente a un peso conjunto de aproximadamente el 53% de los diez principales sectores del S&P 500. 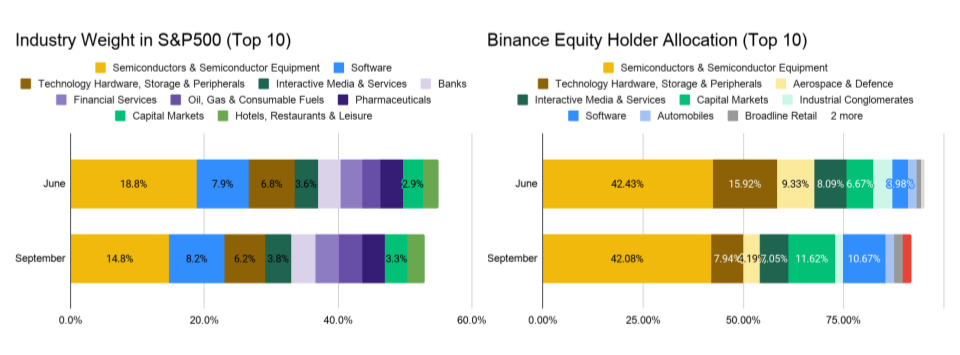
Figura 6: De junio a septiembre, el peso de los semiconductores cayó tanto en el S&P 500 como en las carteras de los usuarios de Binance
Los flujos mensuales de fondos reflejan en tiempo real la rotación sectorial
Los flujos netos mensuales de fondos confirman aún más la tendencia de dispersión del mercado y muestran con claridad el proceso de ajuste gradual de las posiciones por parte de los inversores.
En julio, los inversores siguieron posicionándose en torno al tema de la IA y se mantuvieron optimistas antes de la temporada de resultados. La mayoría compró durante la corrección del mercado de finales de julio; el sector de semiconductores absorbió la mayor parte de las entradas netas y el de mercados de capitales también recibió fondos considerables.
En agosto, los inversores se volvieron más cautelosos. Empezaron a recoger beneficios en los valores de mercados de capitales, mientras seguían aumentando posiciones en semiconductores, aunque el ritmo de entrada se ralentizó claramente. Al mismo tiempo, un gran volumen de fondos se desplazó hacia el sector del software, y la entrada neta total del mes cayó a aproximadamente la mitad del nivel de julio.
Desde septiembre, el sector de semiconductores registró su primera salida neta mensual, debido a que el aumento de los tipos de interés a largo plazo presionó a los activos de riesgo. No obstante, hay que tener en cuenta que los datos actuales solo cubren la primera semana de septiembre, y la próxima decisión de tipos de la Reserva Federal podría invertir rápidamente esta tendencia.
La observación conjunta de estos tres meses muestra que las carteras seguían muy concentradas en el hardware de IA al inicio del trimestre y se fueron diversificando gradualmente hacia el software, los mercados de capitales y otros sectores beneficiarios secundarios. Esto coincide con la rotación sectorial observada en el índice de referencia, pero procede de un grupo de inversores distinto y el ajuste es más rápido. 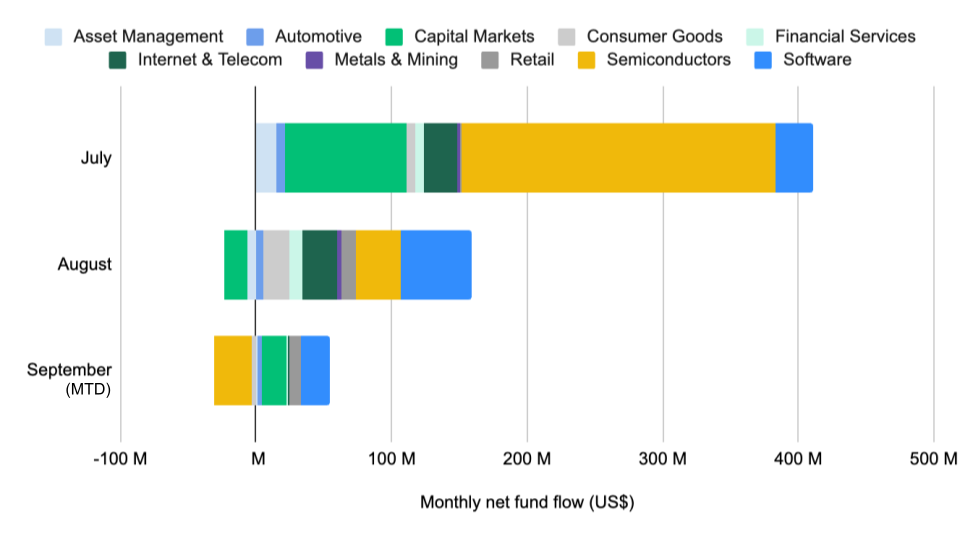
Figura 7: De julio a septiembre, los fondos salen del sector de semiconductores y se dirigen al de software
El volumen de negociación coincide en gran medida con las carteras de los inversores
La actividad de negociación coincide estrechamente con la estructura de asignación de activos de los inversores. Los diez sectores con mayor volumen de negociación son básicamente los mismos que los principales sectores en cartera de los inversores de Binance. Esto sugiere que es más probable que los inversores estén construyendo y ajustando posiciones existentes de forma continua, en lugar de rotar a corto plazo entre temas no relacionados.
En septiembre, el sector de semiconductores lideró con una cuota del 33,84% del volumen de negociación, seguido de los mercados de capitales y el software con el 16,71% y el 13,67%, respectivamente. Estos tres sectores suman aproximadamente el 64% del volumen de negociación de los diez principales. El hardware tecnológico les sigue de cerca con un 10,42%, en línea con la tendencia de reducción de posiciones en ese sector mencionada anteriormente.
La concentración de las carteras y de la negociación en los mismos sectores es una señal importante a la hora de interpretar los flujos de fondos. Cuando el volumen de negociación se concentra en sectores en los que los inversores están aumentando posiciones, es más probable que los movimientos de fondos reflejen una intención clara de asignación que una mera rotación a corto plazo.
Los perpetuos pre-IPO permiten valorar directamente el riesgo de contraparte
Los contratos perpetuos pre-IPO de Binance permiten a los inversores tomar posiciones sobre la valoración de empresas privadas que aún no están disponibles en otras plataformas importantes. Tras anunciar Anthropic un crecimiento trimestral de ingresos superior al 100% y un pequeño beneficio operativo, el precio de su contrato subió alrededor de un 35% en agosto; tras publicar OpenAI su último modelo de vanguardia, Astra, el precio de su contrato subió alrededor de un 23% a principios de septiembre, reflejando el juicio inmediato del mercado sobre el lanzamiento del modelo.
Estas dos empresas de modelos aportan una parte considerable de los ingresos de IA de los proveedores de nube a hiperescala. Wells Fargo estima que más del 70% de los ingresos de IA de Microsoft proceden de estas dos empresas; Barclays estima que ambas aportan alrededor del 73% de los ingresos de IA de Amazon; UBS prevé que su peso en los ingresos totales de Google Cloud pase del 28% en 2026 a más del 48% en 2027. El contrato de 300.000 millones de dólares firmado entre OpenAI y Oracle representa además aproximadamente la mitad de los 638.000 millones de dólares de pedidos no ejecutados de Oracle.
Por tanto, la concentración real de clientes es mayor de lo que sugieren los datos agregados de gasto de capital, y los ingresos correspondientes están muy concentrados en estas dos contrapartes aún no cotizadas. Si alguna de ellas sufriera una desaceleración significativa del crecimiento, el impacto se transmitiría desde los ingresos de IA de los proveedores de nube a hiperescala hasta los pedidos no ejecutados de Oracle, y de ahí a los productos titulizados respaldados por proveedores que financian la infraestructura relacionada. Actualmente, los perpetuos pre-IPO son una de las pocas herramientas capaces de cubrir directamente este tipo de exposición a riesgos específicos. 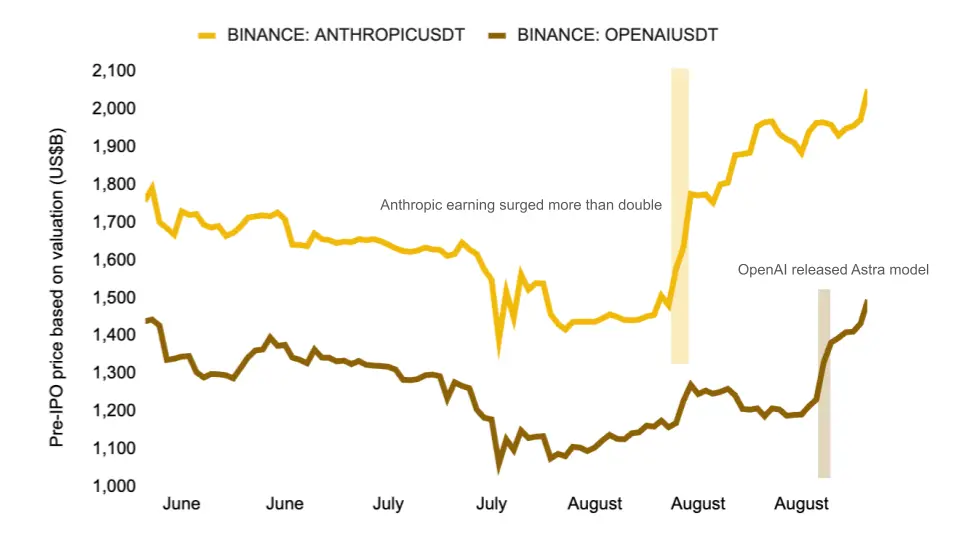
Figura 8: Los precios de los contratos pre-IPO se revalorizan tras los resultados de Anthropic y el lanzamiento de Astra por OpenAI
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.