


Socio de Goldman Sachs: La rentabilidad es el principal motor; se espera que el S&P 500 alcance un máximo histórico este año.
 chaincatcher
Autor: Zhao Ying
Los sólidos resultados corporativos han sido el principal motor del optimismo en el mercado bursátil estadounidense. John Frad, socio de Goldman Sachs, cree que, a medida que la estructura del mercado se vuelve más clara, impulsada por la lógica fundamental de las ganancias, el S&P 500 está en camino de alcanzar un nuevo máximo histórico este año.
Según Goldman Sachs, las ganancias por acción (EPS) del S&P 500 en el segundo trimestre aumentaron un 45% interanual, superando con creces el consenso del mercado del 22% al inicio del trimestre. Incluso excluyendo partidas no recurrentes como aproximadamente 151.000 millones de dólares en "otros ingresos" relacionados con sus inversiones en Alphabet y Amazon, la tasa de crecimiento de las EPS del S&P 500 alcanzó el 26%, acelerándose con respecto al primer trimestre y marcando la tasa de crecimiento más rápida desde 2021. Mientras tanto, los analistas han comenzado a elevar sus previsiones de ganancias para 2027, con revisiones al alza en la mayoría de los sectores.
En cuanto al posicionamiento, los indicadores de sentimiento y posicionamiento de Goldman Sachs han caído desde máximos anteriores, y los indicadores de posicionamiento rápido generalmente se han vuelto bajistas. Los fondos de cobertura han reducido significativamente su apalancamiento, y el apalancamiento de los inversores minoristas también ha comenzado a disminuir. John Vlad cree que este entorno de posicionamiento más claro crea las condiciones para mayores ganancias en el mercado.
Los beneficios superaron las expectativas y el crecimiento alcanzó su nivel más alto en cinco años.
Según datos de Goldman Sachs, las ganancias por acción del S&P 500 aumentaron un 45% interanual en el segundo trimestre, superando con creces la previsión del mercado del 22% al inicio del trimestre. De este crecimiento, aproximadamente 19 puntos porcentuales provinieron de "otros ingresos" relacionados con inversiones en acciones de Alphabet y Amazon, que ascendieron a unos 151.000 millones de dólares; Microsoft también aportó unos 3.000 millones de dólares en ingresos similares.
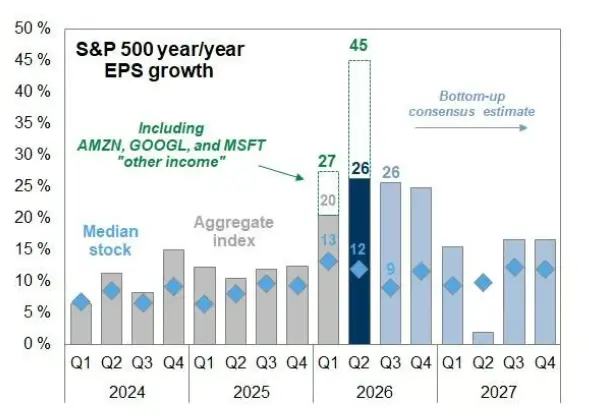
Excluyendo las fuentes de ingresos no principales mencionadas anteriormente, la tasa de crecimiento de las ganancias por acción (EPS) del S&P 500 alcanzó el 26%, acelerándose aún más con respecto al primer trimestre y marcando la tasa de crecimiento más rápida desde 2021. Desde la perspectiva de las acciones individuales, el crecimiento anualizado medio de las EPS para los componentes del S&P 500 fue del 12%, también superior a la expectativa de consenso del 9% al comienzo del trimestre, lo que indica que la mejora de las ganancias fue generalizada y no impulsada únicamente por unos pocos gigantes tecnológicos.
Las expectativas futuras siguen revisándose al alza, y los ajustes siguen siendo sustanciales.
Los sólidos resultados del segundo trimestre no solo reflejan el buen desempeño operativo anterior, sino que también han llevado a los analistas a elevar continuamente sus previsiones de ganancias futuras. Desde el comienzo del tercer trimestre, el consenso del mercado sobre las ganancias por acción del S&P 500 en 2027 ha aumentado aproximadamente un 1%, registrándose los mayores incrementos en los sectores energético y financiero.
En cuanto a la magnitud de los ajustes, el número de empresas del S&P 500 con revisiones al alza en sus previsiones de beneficios siguió superando al de aquellas con revisiones a la baja, manteniendo así un rango de ajuste positivo. Goldman Sachs considera que esta tendencia alcista generalizada constituye un fundamento importante que respalda las valoraciones del mercado.
El hecho de posicionarse como un "efecto antiburbuja" crea margen para el aumento de precios.
En cuanto al sentimiento y el posicionamiento del mercado, los indicadores de sentimiento y posicionamiento de Goldman Sachs han caído al percentil 53, un descenso significativo respecto a los máximos anteriores. La mayoría de los indicadores de posicionamiento rápido se han vuelto bajistas: si bien las posiciones en futuros se mantienen relativamente altas, ya no se encuentran en niveles extremos; la relación compra-venta ha disminuido; las encuestas a inversores muestran un optimismo cada vez menor; y las posiciones en renta variable en fondos de gestión activa (índice NAAIM en 79,7) también se han contraído.
En el ámbito de los fondos de cobertura, el desapalancamiento es particularmente pronunciado: el apalancamiento total ha perdido la mitad de las ganancias de este año, y el apalancamiento neto también ha disminuido desde principios de año. Para los inversores minoristas, los niveles de apalancamiento se están moderando; los saldos de margen en el mercado bursátil surcoreano han caído desde máximos históricos, y las compras con margen en Japón también han disminuido desde su nivel más alto desde 1990. Las compras de acciones de semiconductores por parte de inversores estadounidenses también se han ralentizado.
John Vlad cree que la "desburbuja" en las áreas mencionadas indica una estructura de mercado más saludable, lo que reduce la posible presión vendedora y crea condiciones más favorables para mayores ganancias del índice.
La valoración es relativamente baja y el ciclo de la inteligencia artificial proporciona un respaldo a largo plazo.
Desde una perspectiva de comparación global, los datos de Goldman Sachs muestran que las acciones estadounidenses son actualmente relativamente "baratas" en comparación con otros mercados importantes.
Mientras tanto, John Vlad señala que los principales beneficios del superciclo de la IA aún no se han materializado por completo, y las mayores empresas tecnológicas del mundo siguen aumentando la inversión de capital para ampliar y profundizar la mejora de sus beneficios.
Sin embargo, Goldman Sachs también destacó un riesgo estacional importante: en los 13 años de elecciones de mitad de mandato desde 1974, la rentabilidad media del S&P 500 desde principios de agosto hasta el día de las elecciones fue del 0 %. Esto significa que, incluso con una mejora continua en los fundamentos de las ganancias, el momento en que John Vlad pronosticó el nuevo máximo anual sigue siendo incierto. Goldman Sachs concluyó que las perspectivas de ganancias brindan un fuerte respaldo a los alcistas, pero la sostenibilidad de este respaldo sigue siendo un factor clave.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.