IBM, que sobrevivió a la Gran Depresión y a la Segunda Guerra Mundial, vio cómo su valor de mercado se esfumaba en 68.000 millones de dólares durante el auge de la inteligencia artificial.
 Blockbeats
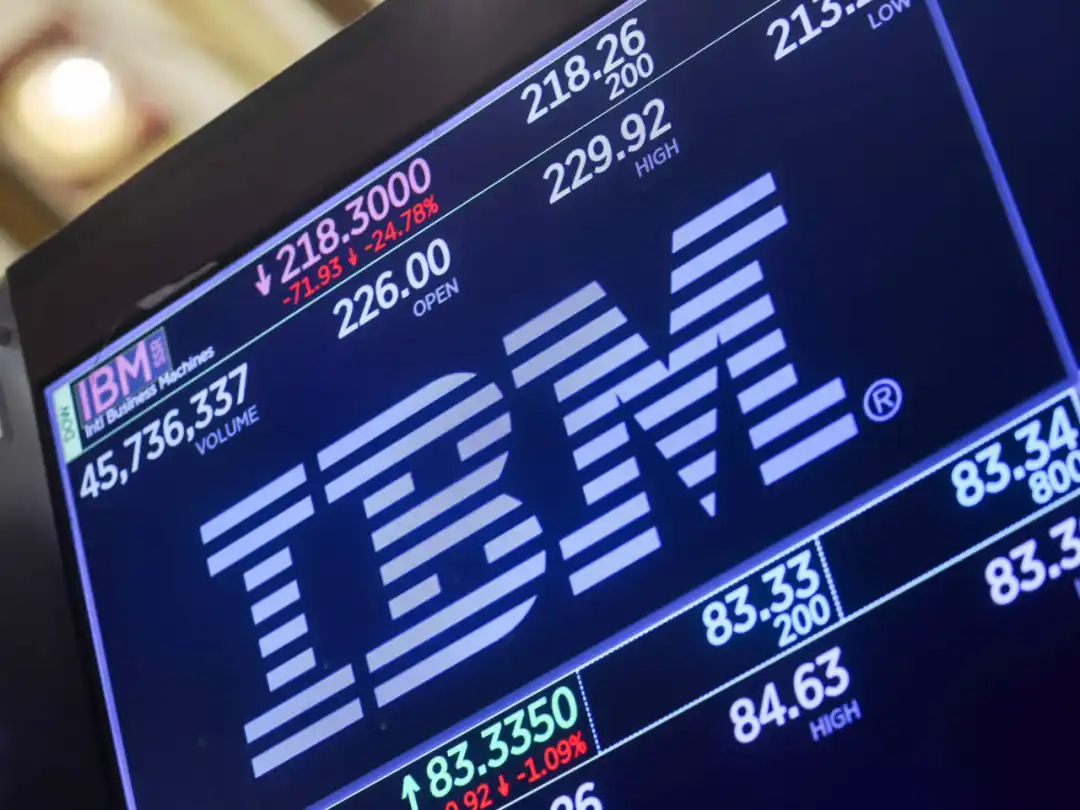
Por Jia Liu, BeatZ
En su apogeo, IBM era prácticamente sinónimo de "ordenador".
Esta empresa lleva 115 años en el mercado. Fundada en 1911, es cinco años anterior a Boeing y doce a Disney. En la década de 1960, controlaba aproximadamente entre el 70 % y el 80 % de la cuota de mercado mundial de mainframes. Sus siete competidores eran conocidos colectivamente como los "Siete Enanitos", siendo IBM la "Blancanieves". En 1969, los cálculos orbitales para el alunizaje del Apolo se realizaron en sus máquinas. Sobrevivió a la Gran Depresión, la Segunda Guerra Mundial, la crisis del petróleo, la crisis financiera asiática y la burbuja de las puntocom, sobreviviendo en cada ocasión a través de la transformación e incluso emergiendo más fuerte. Durante medio siglo, los responsables de compras de TI de todo el mundo tenían un dicho: "Nadie será despedido por comprar IBM".
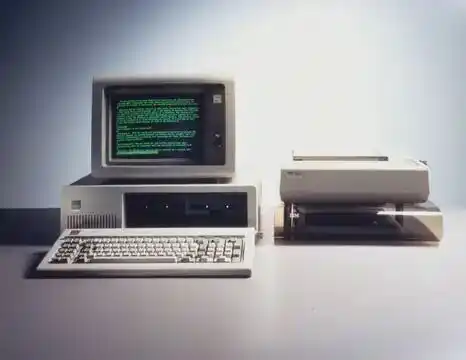
IBM lanzó su ordenador personal en 1981.
Pero incluso esta gran compañía, con un valor de mercado de más de 200 mil millones de dólares, puede ver caer el precio de sus acciones en un 25% de la noche a la mañana durante este frenesí de la IA.
El mismo día, Micron subió un 4,92%, Nvidia un 4,06%, SanDisk un 5,01%, el ETF de semiconductores un 2,51% y el Nasdaq un 1,12%. Todos los nombres relacionados con la escasez de infraestructura de IA fueron adquiridos por fondos, mientras que el mercado en general estaba en números rojos. IBM registró un volumen de negociación de 67,439 millones de acciones en un solo día, 9,7 veces su volumen de negociación diario promedio de los últimos diez días. Una empresa centenaria de primera línea, conocida por su estabilidad, dividendos y carácter defensivo, sufrió una drástica caída en bolsa en un día en que estaba en números rojos.
El mercado bursátil estadounidense está experimentando un marcado contraste entre el rendimiento del hardware y el del software; ¿quién debería ser considerado responsable del declive de IBM?
Detrás de la caída del 25%, la crisis de IBM.
A primera vista, esto parece ser simplemente una advertencia sobre las ganancias por parte de IBM.
El 14 de julio, el director ejecutivo de IBM, Arvind Krishna, envió una carta a los inversores en la que reveló los resultados preliminares del segundo trimestre antes de lo previsto: se espera que los ingresos alcancen los 17.200 millones de dólares, mientras que la estimación consensuada en Wall Street es de 17.860 millones de dólares, una diferencia de unos 660 millones de dólares, o un 3,7%; las ganancias ajustadas por acción son de 2,93 dólares, en comparación con los 3,02 dólares esperados, una diferencia del 3%.
Para cualquier empresa normal, especialmente para un gigante como IBM, una caída del 5% al 8% sería bastante alarmante. Esto sugiere que los problemas de IBM van más allá de una simple crisis de rendimiento. Entonces, ¿cuál es el verdadero problema?
En primer lugar, el ciclo del huésped Z17 está disminuyendo demasiado rápido.
Los mainframes de la serie Z de IBM se fabrican para clientes de los sectores bancario, de seguros, aeronáutico y gubernamental, siendo el z17 la última generación. Los mainframes no son software en la nube que se vende con una tarifa plana mensual; son sistemas informáticos críticos para transacciones que solo se reemplazan cada pocos años. Cuando se lanza una nueva generación, los clientes actualizan sus equipos masivamente y, tras este periodo de crecimiento, los ingresos disminuyen naturalmente. El año pasado, el z17 tuvo un éxito de ventas excepcional, lo que provocó un aumento del 51,7 % en los ingresos de la serie Z de IBM. La dirección ya había advertido en abril que los ingresos por infraestructura disminuirían en un porcentaje bajo de un solo dígito este año.
El resultado no fue una "caída leve de un solo dígito" en el segundo trimestre, sino un descenso directo del 7%. La declaración oficial fue "déficit de rendimiento de Z", lo que significa que el rendimiento real de Z no cumplió con las expectativas de la propia dirección.
Aún más preocupante es el efecto en cascada. Los ingresos por software de IBM incluyen un segmento llamado Procesamiento de Transacciones, que comprende el software intermediario y de transacciones que permite que las transacciones críticas y de alta frecuencia, como pagos, compensación, emisión de boletos y pólizas de seguros, se ejecuten de forma estable entre mainframes y nuevas aplicaciones. En 2025, este negocio aportó 8600 millones de dólares, lo que representa casi el 30 % de los ingresos por software de IBM.
Sin embargo, la imposibilidad de conseguir grandes contratos de hardware para mainframes ralentizó, como era de esperar, la oferta de software relacionada. Inicialmente, el mercado asumía que el software de IBM era un negocio de suscripción independiente, pero esta situación reveló que el hardware y el software para mainframes seguían interrelacionados. Naturalmente, el mercado se pregunta ahora: ¿cuánto del crecimiento del software de IBM es realmente independiente y cuánto sigue vinculado al ciclo de los mainframes tradicionales?
En segundo lugar, la infraestructura de IA ha mermado considerablemente los presupuestos de los clientes.
En una carta reciente a los inversores, el actual director ejecutivo de IBM, Arvind Krishna, describió la situación en detalle: En las últimas semanas de junio, los clientes redirigieron sus gastos de capital trimestrales a la compra de servidores, almacenamiento y memoria para asegurar una infraestructura sólida antes de que subieran los precios.
Aunque IBM sabía de antemano que la cadena de suministro se vería afectada, subestimó la magnitud de esta reestructuración presupuestaria.
El presupuesto de TI de un banco es limitado. Si tiene que gastar decenas de millones de dólares más este trimestre para adquirir memoria y servidores, ¿qué puede posponer? No pospondrá las necesidades regulatorias. Lo que sí pospondrá son cosas como las actualizaciones de mainframes, los lanzamientos de nuevo software y la firma de contratos de consultoría; asuntos que pueden abordarse el próximo trimestre. Además, los grandes contratos de software empresarial suelen firmarse en las últimas semanas del trimestre. Perder algunos contratos distorsionará inmediatamente el reconocimiento de ingresos trimestrales.
Workday cayó un 6% ese día, mientras que Salesforce y Autodesk también sufrieron descensos. El tema más candente en el foro bursátil de Reddit últimamente es: ¿Está la inversión en infraestructura de IA empezando a reducir sistemáticamente los presupuestos destinados a software y servicios de TI?
Sin embargo, no podemos sacar conclusiones precipitadas. También contamos con algunos datos optimistas: el negocio de servidores y almacenamiento Power Server and Storage de IBM (la parte de la infraestructura que no forma parte del mainframe Z) experimentó un aumento de ingresos del 37%, lo que representa su mejor desempeño registrado hasta la fecha, y aún contaba con aproximadamente 500 millones de dólares en pedidos firmados pero pendientes de entrega al final del período.
En otras palabras, IBM absorbió una parte del dinero generado por los clientes que compraban hardware.
En tercer lugar, los incidentes de ciberseguridad perturbaron las decisiones de los clientes en el peor momento posible.
Los clientes de IBM también se ven afectados por los problemas de ciberseguridad en rápida evolución que afectan a todos los sectores.
Para los principales clientes de IBM, los incidentes de seguridad no son noticias informáticas comunes. Primero, paralizan las adquisiciones no urgentes, consumiendo el tiempo de arquitectos, abogados y responsables de seguridad, quienes se ven obligados a corregir vulnerabilidades, realizar auditorías, aislar sistemas, crear copias de seguridad y garantizar el cumplimiento normativo. Si bien, siendo optimistas, es posible que muchos proyectos y clientes no hayan cancelado acuerdos, objetivamente, IBM no pudo completar estos procesos de firma antes del 30 de junio.
En cuarto lugar, existen problemas internos dentro de IBM.
Los cambios en el presupuesto de los clientes son variables externas, pero la capacidad de la organización de ventas para identificarlos con antelación, su capacidad para reempaquetar el software de Power, Storage, Red Hat, HashiCorp, gobernanza de datos, consultoría y mainframe, y su capacidad para cerrar grandes acuerdos al final del trimestre son cuestiones que IBM misma debe responder.
El mercado puede perdonar un fallo en la cadena de suministro, pero cuando el ciclo de los mainframes alcanza su punto máximo, los presupuestos son acaparados por terceros y las ventas flaquean, y las tres cosas chocan en el mismo trimestre, la razón para mantener acciones de IBM ya no es "estabilidad y defensa".
Por lo tanto, la caída del 25% se debió a que estos eventos afectaron tres características profundamente arraigadas de IBM: la certeza de que el ciclo del mainframe podría implementarse sin problemas, la certeza de que el software podría crecer independientemente del mainframe y la propia imagen de valoración de "beneficiario de IA defensiva con altos dividendos".
Antes del desplome, IBM solo había caído un 4,8% este año. Muchos inversores se sintieron atraídos por su estabilidad, sus dividendos y su potencial en inteligencia artificial, y no estaban preparados para tal volatilidad. Cuando IBM se convirtió repentinamente en un activo altamente volátil, con fallos en sus mainframes, software y consultoría, la venta masiva fue una auténtica estampida.
¿Qué tipo de empresa es IBM hoy en día?
Mucha gente todavía piensa en IBM como "una empresa antigua que vende ordenadores", pero vendió su negocio de PC a Lenovo en 2005. Hoy en día, IBM es una empresa de tecnología y servicios que se centra en los sistemas existentes para grandes empresas.
Su modelo de negocio se basa en el hecho de que los datos de las empresas, las transacciones principales, las aplicaciones heredadas, los requisitos normativos y los procesos organizativos son extremadamente difíciles de trasladar de una sola vez, e IBM vende software, hardware, consultoría y soporte a largo plazo en estos ámbitos que son los más difíciles de migrar.
Los ingresos totales de la compañía para 2025 ascienden a 67.535 millones de dólares, que se pueden desglosar en tres partes principales.
El software es el motor más grande y rentable, generando $29.962 millones en ingresos con un margen bruto del 83,5%. Entre estos, Red Hat, la empresa de software para Linux empresarial y nube híbrida adquirida por IBM en 2019 por $34 mil millones, es la más destacada. OpenShift de Red Hat permite que la misma aplicación se ejecute en el centro de datos propio del cliente, Amazon Web Services, Microsoft Azure o Google Cloud, sin estar atado a ningún proveedor en particular. En 2025, los ingresos de Red Hat alcanzaron los $7.327 millones, un aumento del 12,9%, mientras que los ingresos recurrentes anuales de OpenShift alcanzaron los $1.900 millones, una tasa de crecimiento superior al 30%. Además de Red Hat, otras ofertas de software incluyen HashiCorp (configuración automática de servidores, gestión de claves y permisos), Confluent (gestión de flujos de datos en tiempo real), gobernanza de datos (asignación de permisos, registro de fuentes y mantenimiento de registros de auditoría) y el software de procesamiento de transacciones mencionado anteriormente.
La consultoría actúa como el eslabón clave que conecta productos y clientes, generando ingresos por valor de 21.055 millones de dólares. Se encarga de integrar el software y el hardware de IBM en los procesos de clientes de los sectores bancario, asegurador y gubernamental, incluyendo la migración de sistemas heredados, la refactorización de procesos y la realización de pruebas de aceptación posteriores al lanzamiento. Si bien es un sector de gran envergadura, su crecimiento es lento y sus márgenes de beneficio son mucho menores que los del software. Cuando las empresas se enfrentan a restricciones presupuestarias, los contratos de consultoría suelen ser los primeros en posponerse.
La infraestructura, compuesta por hosts Z, servidores Power, almacenamiento y servicios de soporte, generó 15.718 millones de dólares en ingresos. El ciclo z17 impulsó las cifras del año pasado, pero también creó una base de referencia elevada para este año.
Si analizamos estos tres componentes dentro de una compra típica de un cliente, la relación es bastante simple: los procesos comerciales principales se ejecutan en mainframes Z; para integrar nuevas aplicaciones e IA en estos sistemas heredados, se adquieren Red Hat y OpenShift para crear un entorno de ejecución de nube híbrida; para administrar servidores, permisos y datos en tiempo real, se agregan HashiCorp, Confluent y gobernanza de datos; para la necesidad de potencia de computación local y capacidad de datos, se adquieren Power y almacenamiento; y finalmente, el equipo de consultoría de IBM integra estos componentes en los procesos comerciales.
Cada eslabón de esta cadena genera dinero. El problema que se revela en esta información preliminar es que, cuando se alteran las prioridades presupuestarias de un cliente, la cadena puede romperse simultáneamente.
Este es el principal dilema de IBM hoy en día. Sigue estando entre los proveedores de sistemas críticos a nivel mundial, pero en la era de la IA, es posible que no sea el destino prioritario para los aumentos presupuestarios. Los clientes pueden seguir utilizando los mainframes de IBM o bien, pueden usar el dinero extra de este trimestre para comprar memoria, servidores, almacenamiento y capacidad en la nube. IBM no perderá clientes de inmediato, pero podría perder su prioridad de crecimiento.
Por eso, la estrategia de IA más razonable de IBM ahora mismo no consiste en desafiar directamente a OpenAI, Google y Anthropic, ni en competir con NVIDIA para ver quién vende más GPU, sino en convertirse en la capa de control para la IA empresarial.
Red Hat gestiona dónde se ejecutan las aplicaciones; HashiCorp gestiona cómo se configura la infraestructura y cómo se almacenan las claves; Confluent gestiona cómo fluyen los datos en tiempo real entre los sistemas de negociación, las bases de datos y las aplicaciones de IA; Watsonx gestiona los modelos, los datos y la gobernanza; y la consultoría se encarga de integrar estos elementos en los procesos del mundo real de bancos, compañías de seguros y gobiernos.
Si esta estrategia funciona, IBM no necesita ser la empresa de IA más atractiva; puede convertirse en el nexo de unión más insustituible entre bastidores en la era de la IA empresarial.
Pero si estas poderosas fuerzas no logran colaborar, IBM quedará atrapada entre dos mundos: los nuevos presupuestos para IA serán acaparados por NVIDIA, AWS, Azure, Google y los proveedores de servidores y almacenamiento; mientras que los mainframes y el software de transacciones más antiguos irán desapareciendo gradualmente. En ese caso, no se tratará de la capa de control, sino de una capa intermedia.
El quinto giro del elefante
Esta no es la primera vez que IBM se enfrenta a una situación así; la compañía, con 115 años de historia, parece comenzar su declive siempre después de sus días de gloria.
Por lo tanto, el declive de IBM no es una espiral descendente lineal. Se asemeja más a un ciclo de caídas repetidas desde su cima y resurgimientos desde el fondo. En cada ocasión, sobrevivió transformándose, pero cada transformación también dejó tras de sí nuevas cargas.
La primera transformación se produjo durante la Gran Depresión, cuando pasó de ser una fábrica de relojes de fichar a una empresa de procesamiento de información.
La empresa Computing-Tabulating-Recording Company se fundó en 1911 y posteriormente, en 1924, pasó a llamarse International Business Machines. En sus inicios, IBM fabricaba relojes de fichar, máquinas tabuladoras y dispositivos de cronometraje, que suenan mecánicos y engorrosos.
En 1929, la economía estadounidense se desplomó y sus competidores despidieron trabajadores y redujeron su capacidad de producción. Thomas Watson, director de IBM, tomó una decisión poco convencional: no hubo despidos, la fábrica siguió funcionando y las máquinas de tabulación de tarjetas perforadas continuaron fabricándose y almacenándose en almacenes.
En 1935, Roosevelt firmó la Ley de Seguridad Social, cuyo objetivo era garantizar la seguridad social a 26 millones de trabajadores. Solo IBM, en todo Estados Unidos, contaba con la maquinaria y las líneas de producción necesarias. Este logro catapultó a IBM a la fama, y desde entonces, se ha vinculado estrechamente con el gobierno estadounidense, los bancos y las compañías de seguros. Esta es la base de IBM: mantener su capacidad de producción mientras otros la reducen, a la espera de un gran pedido que solo ellos pueden conseguir.
La segunda transformación fue el paso de una máquina tabuladora a una gran plataforma informática. System/360 fue la apuesta más crucial en la historia de IBM.
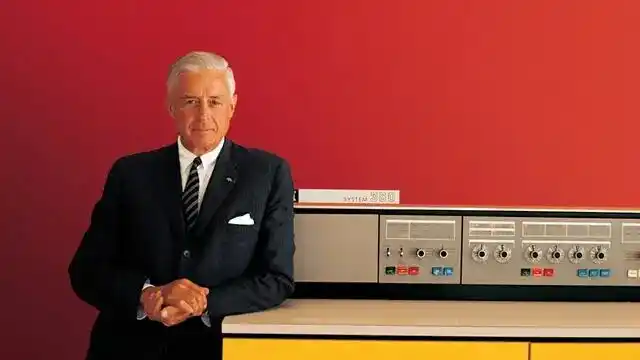
En 1964, el director ejecutivo de IBM, Thomas Watson II, posó para una fotografía con un ordenador System/360.
En 1964, IBM invirtió 5.000 millones de dólares (más que el Proyecto Manhattan ese año) para desarrollar System/360, una familia de ordenadores centrales con una arquitectura unificada.
System/360 fue la apuesta más crucial en la historia de IBM. Representó una inversión enorme, casi equivalente a reconstruir toda la línea de productos de la compañía, pero estableció una arquitectura compatible y un modelo de negocio basado en plataformas. Los clientes adquirían un sistema compacto que podía ampliarse posteriormente sin necesidad de reescribir el software. Esto le otorgó a IBM una sólida posición dominante en la era de los mainframes y la convirtió en la empresa líder mundial en informática empresarial.
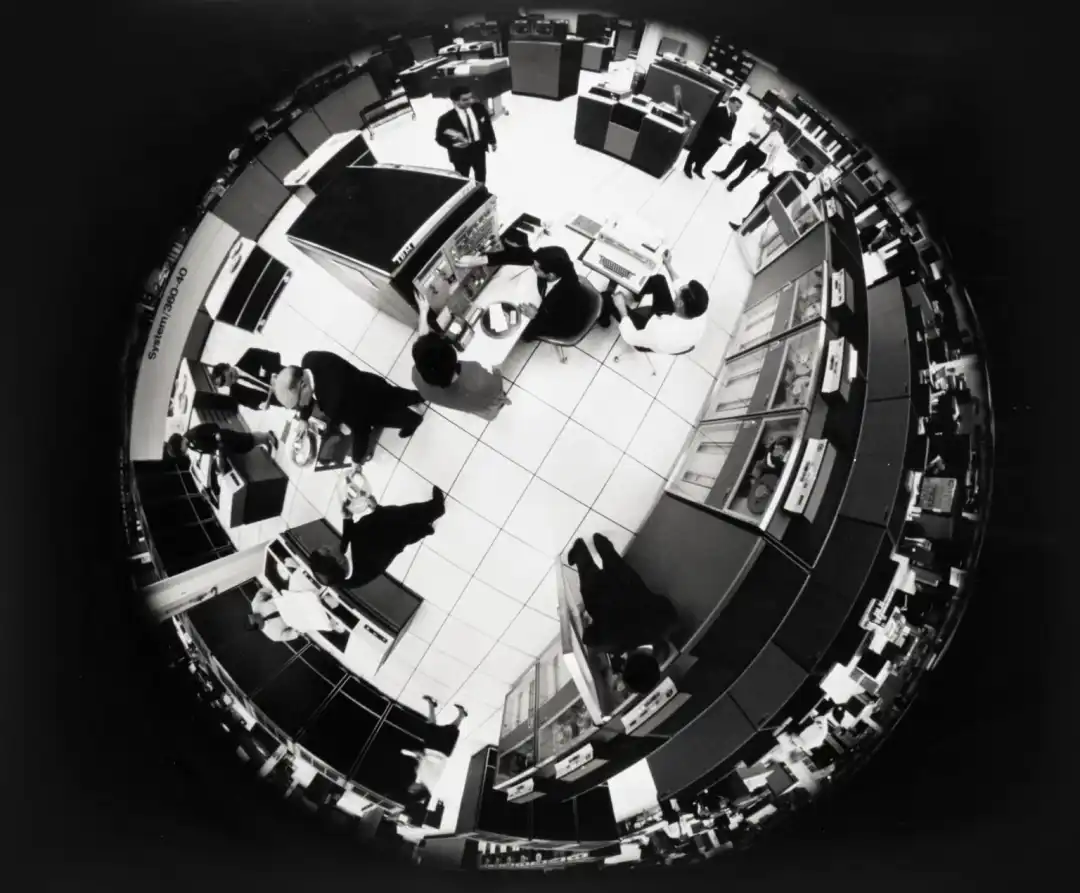
En 1964, la gente trabajaba con componentes del sistema System/360.
Este producto definió la informática empresarial durante el siguiente medio siglo e impulsó a IBM a la cima de su monopolio, llegando a ostentar más del 70% de la cuota de mercado. Sin embargo, una consecuencia fue que el Departamento de Justicia de Estados Unidos presentó una demanda antimonopolio que duró 13 años. Una consecuencia aún más profunda fue la inercia del pensamiento: IBM empezó a creer que la informática debía ser centralizada, costosa y proporcionada por IBM.
El tercer giro sirve como una historia aleccionadora, que pone de relieve tanto las victorias como los fracasos de la era de los ordenadores personales.
En 1981, IBM se apresuraba a desarrollar computadoras personales y abandonó su desarrollo interno completo en aras de la velocidad. Por lo tanto, adquirió procesadores de Intel y sistemas operativos de Microsoft. Bill Gates no disponía de un sistema listo en ese momento, así que gastó 75 000 dólares para comprar una licencia de DOS a otra empresa y sublicenciarla a IBM, pero el contrato se reservaba el derecho de licenciar DOS a otros fabricantes.
IBM aceptó porque, en la era de las computadoras centrales, el hardware era el negocio principal y el software un mero complemento. Como resultado, la arquitectura abierta atrajo a un gran número de fabricantes de máquinas compatibles, y la mayor parte de las ganancias fueron a parar a Intel y Microsoft, quienes controlaban los estándares.
IBM fue pionera en la era de los ordenadores personales, pero dentro de esa era que ella misma creó, se convirtió en una planta de ensamblaje más, vendiendo finalmente su negocio de ordenadores personales a Lenovo en 2005. Esta historia le enseñó a IBM dos lecciones: los cambios de valor a lo largo de la cadena de suministro y que quienes se aferran al hardware serán explotados por quienes controlan el software y los estándares; externalizar procesos clave equivale a entregar el propio sustento.
La cuarta transformación se produjo en la década de 1990, cuando pasó de ser un imperio de hardware a una empresa de servicios.
Antes de la llegada de internet, IBM se encontraba en medio de una grave crisis. El colapso del PC arrastró a toda la compañía, la demanda de mainframes disminuyó, la competencia se intensificó, la empresa se volvió excesivamente grande y el mercado se preguntaba si sería desmantelada.
Entre 1991 y 1993, Oracle acumuló pérdidas de casi 16.000 millones de dólares, con una pérdida anual de 8.000 millones de dólares en 1993, la mayor pérdida anual en la historia empresarial estadounidense hasta ese momento. Larry Ellison, de Oracle, incluso declaró públicamente: "¿IBM? Ya ni siquiera los queremos. Aunque no hayan muerto, son irrelevantes".
IBM contrató a Lou Gerstner, un forastero con experiencia en la venta de galletas, quien recortó 60.000 puestos de trabajo, eliminó el empleo vitalicio y transformó IBM en una empresa de servicios y soluciones empresariales. El libro que inspiró esta iniciativa se tituló posteriormente "¿Quién dice que los elefantes no pueden bailar?", y la frase "El elefante da la vuelta" se convirtió prácticamente en sinónimo de IBM.
Tras transformarse de una empresa de productos a una de servicios, IBM volvió a ser rentable con 5.000 millones de dólares en 1994. Sin embargo, esta transformación también sembró las semillas de un problema a largo plazo: los ingresos de IBM dependían cada vez más de la complejidad de los sistemas de sus clientes. Cuanto más caóticos, antiguos y difíciles de migrar eran los sistemas de los clientes, más rentable se volvía IBM. Esto sentó las bases para otra dependencia de trayectoria en las décadas siguientes: un enfoque en los clientes, los servicios y los contratos a largo plazo. Esto garantizó la estabilidad de IBM, pero también la alejó cada vez más de ser una empresa de software de alto crecimiento.
Ahora, por quinta vez, ¿cómo puede esta empresa de TI tradicional adaptarse mejor a la era de la IA actual?
Cuando Amazon lanzó AWS como su nube pública en 2006, IBM reaccionó exactamente igual que con los PC: dio por sentado que los grandes clientes no trasladarían sus sistemas centrales a la nube pública y no lo tomó en serio. Para cuando se dio cuenta de lo que estaba sucediendo, Amazon, Microsoft y Google ya habían creado barreras de entrada con cientos de miles de millones de dólares en gastos de capital.
Sin embargo, IBM estuvo en su momento a la vanguardia de la inteligencia artificial. En 2011, su sistema Watson derrotó a campeones humanos en un concurso televisivo estadounidense, lo que situó a IBM en el centro del debate sobre la IA. En aquel entonces, el público presenció por primera vez la asombrosa capacidad de las máquinas para comprender el lenguaje natural y responder preguntas complejas, un fenómeno que se viralizó a nivel mundial. Esto ocurrió once años antes del lanzamiento de ChatGPT.
Watson se presentó como una panacea omnipotente, y su proyecto más ambicioso, Watson Health, invirtió 4 mil millones de dólares en el diagnóstico y tratamiento del cáncer asistido por IA. Sin embargo, no logró alcanzar sus objetivos y, finalmente, fue vendido con descuento a una firma de capital privado en 2022. Entre 2012 y 2020, los ingresos de IBM continuaron disminuyendo y el precio de sus acciones se estancó, mientras que el de Microsoft casi se multiplicó por diez durante el mismo período. Los medios de comunicación denominaron a esta época "la década perdida".
La estrategia de IBM consistió en la adquisición de Red Hat por 34.000 millones de dólares en 2019, la escisión de Kyndryl en 2021 para deshacerse de la carga de casi 90.000 servicios de infraestructura de TI de bajo margen, el lanzamiento de Watsonx como plataforma de IA empresarial, la adquisición de HashiCorp para complementar la automatización de la infraestructura y la adquisición de Confluent para complementar la transmisión de datos en tiempo real. Para 2025, esta estrategia parecía estar dando sus frutos: un crecimiento del software del 10,6%, un crecimiento de Red Hat del 12,9% y el z17 logrando su mejor lanzamiento histórico. El mercado comenzó a aceptar una nueva narrativa: IBM ya no era ese elefante pesado; era el objetivo perfecto para obtener altos dividendos, una posición defensiva y la capacidad de beneficiarse del auge de la IA empresarial.
Pero el 14 de julio de este año, todo volvió al punto de partida en un solo día.
IBM, una empresa centenaria, se encuentra una vez más al borde del abismo.
La tarea más importante de IBM de cara al futuro no es reiterar que "somos optimistas sobre la IA".
El mercado ya sabe que IBM habla de IA y que cuenta con Red Hat, OpenShift, Watsonx, HashiCorp, Confluent, Power, Storage, mainframes Z y un equipo de consultoría. La cuestión ahora no es la lista de activos, sino la cadena causal: ¿pueden estos activos obtener una parte del gasto en infraestructura de IA, pueden compensar la caída del ciclo de los mainframes y pueden volver a cerrar los pedidos aplazados?
Durante la teleconferencia del 22 de julio, habrá varios temas que merecen especial atención.
En primer lugar, ¿qué pasó con los pedidos importantes que no se cerraron a tiempo en el primer y segundo trimestre? ¿Se retrasaron o se perdieron?
Este es el punto clave. Si los clientes solo están retrasando los contratos debido a la alta demanda de servidores, almacenamiento y memoria a finales de junio, o a las revisiones de seguridad de la red, entonces deberíamos ver una recuperación de los pedidos en el tercer trimestre. Por el contrario, si estos grandes pedidos se reducen, se cancelan o se transfieren a la competencia, entonces no se trata de una cuestión de plazos trimestrales, sino más bien de las relaciones con los clientes y las prioridades de los productos.
En segundo lugar, ¿de dónde proviene el déficit del huésped Z?
¿Se trata de un cliente que retrasa las actualizaciones? ¿Que reduce la capacidad? ¿O existe algún problema con la ejecución de ventas y el momento del reconocimiento de ingresos de IBM? Las distintas respuestas implican cosas completamente diferentes. Las actualizaciones retrasadas pueden recuperarse, pero la reducción de capacidad es mucho más peligrosa. Si los clientes clave simplemente mantienen la operación de sus mainframes y se abstienen de expandirse aún más, el segmento de beneficios tradicionales más rentable de IBM se enfrentará a una reevaluación a largo plazo.
En tercer lugar, ¿por qué también se ve debilitado el procesamiento de transacciones?
Esto es clave para evaluar la calidad del software de IBM. Red Hat es un activo de crecimiento moderno, pero el procesamiento de transacciones sigue estando estrechamente ligado al entorno de mainframe. Si solo fluctúa a corto plazo con el lanzamiento de z17, el problema es manejable; sin embargo, si los clientes comienzan a reducir el gasto en software de procesamiento de transacciones, la valoración del software de plataforma de IBM se verá afectada negativamente.
En cuarto lugar, ¿podrá Red Hat seguir acelerando de forma independiente?
El crecimiento de Red Hat se aceleró hasta el 11 % en el segundo trimestre, una señal positiva crucial para IBM. El mercado necesita ver si los ingresos recurrentes anuales (ARR) de OpenShift mantienen su alto crecimiento, cómo se desempeñan RHEL, Ansible y OpenShift, y si el crecimiento se debe a una demanda real, a los precios o a adquisiciones y ventas combinadas. IBM necesita demostrar que el crecimiento del software no está impulsado por el ciclo de los mainframes, sino que puede captar de forma independiente los presupuestos de IA empresarial y de nube híbrida.
En quinto lugar, ¿es sostenible el crecimiento del 37% de la infraestructura distribuida?
El segmento de Energía y Almacenamiento tuvo un sólido desempeño en el segundo trimestre, con una cartera de pedidos de aproximadamente 500 millones de dólares. La pregunta es: ¿se trata de un aumento repentino de pedidos debido a la escasez de suministro, o IBM realmente puede mantener su presupuesto de hardware de IA dentro de sus propios límites? Además, ¿seguirán los clientes que adquirieron Energía y Almacenamiento comprando Red Hat, automatización, gobernanza de datos y servicios de consultoría? Si el crecimiento del hardware impulsa la adopción de software, IBM tiene la oportunidad de convertir su posible exclusión en una migración interna.
En sexto lugar, ¿cuánto contribuyeron realmente HashiCorp y Confluent?
IBM afirma que las adquisiciones recientes han sido sólidas, pero el mercado necesita métricas más cuantificables: ingresos, ARR, número de clientes, ventas cruzadas y tasas de renovación. Adquirir buenos activos no es difícil; el reto reside en no ralentizar su desarrollo, no minar la confianza de los desarrolladores y no comprometer su neutralidad en la nube.
Séptimo, ¿pueden los contratos de GenAI firmados por Consulting convertirse en ingresos?
La consultoría es fundamental para que IBM integre la IA en los procesos empresariales, pero también es la partida presupuestaria con mayor probabilidad de retraso. El crecimiento de los contratos relacionados con GenAI es sin duda una buena noticia, pero el mercado deberá observar cuánto tiempo tarda en generar ingresos, cuál será el margen de beneficio y si impulsará las ventas de software. Si la consultoría solo vende jornadas laborales, su valor es limitado; pero si logra generar ingresos sostenibles a partir de Red Hat, Watsonx, HashiCorp y la gobernanza de datos, se convierte en un motor de crecimiento para IBM.
En octavo lugar, ¿se verán afectados el flujo de caja libre anual, el margen de beneficio y la capacidad de reparto de dividendos?
IBM también tiene otra faceta: la de una acción tecnológica defensiva con altos dividendos. Gran parte de la inversión no se destina a asumir los riesgos de las acciones de crecimiento de alta volatilidad, sino a asegurar un flujo de caja estable. Si la dirección reduce sus previsiones de flujo de caja libre o margen de beneficio para todo el año, el mercado seguirá reevaluando sus características defensivas.
Todas estas preguntas, consideradas en conjunto, apuntan a la misma conclusión: ¿Cerró IBM el pedido demasiado tarde esta vez, o ha cambiado de postura?
Si se trata del primer caso, la caída del 25% podría ser una reacción exagerada. IBM aún cuenta con flujo de caja proveniente de mainframes, crecimiento de Red Hat, demanda de energía y almacenamiento, gobernanza de datos y servicios de consultoría, suficientes para respaldar su transición de una recuperación de mainframes a una capa de control de IA empresarial.
Si se trata de lo segundo, el problema es mucho mayor. Significa que los presupuestos de TI empresariales en la era de la IA no solo aumentarán, sino que se reestructurarán. Los sistemas heredados seguirán funcionando y los proveedores actuales seguirán siendo necesarios, pero los nuevos presupuestos se destinarán a áreas de mayor prioridad: GPU, memoria, servidores, almacenamiento, nube, modelos, seguridad y puntos de entrada de software empresarial. Si IBM no logra posicionarse como líder en estos nuevos presupuestos, seguirá siendo valorada por el mercado en su nivel más bajo.
IBM no desaparecerá de la noche a la mañana.
Esta empresa sigue estando arraigada en la base de las finanzas globales, el gobierno, la aviación, los seguros y las grandes empresas. Muchos sistemas se resisten a migrar y el proceso resulta complicado. Los mainframes, el software de procesamiento de transacciones, Red Hat, OpenShift, Power, Storage, Watsonx, HashiCorp, Confluent y los equipos de consultoría son activos tangibles, no meros cascarones vacíos.
Si echamos la vista atrás a sus 115 años de historia, vemos que IBM se ha estado planteando la misma pregunta desde siempre: cuando el dinero de los clientes cambia de rumbo, ¿es posible reaccionar antes de que ese dinero cambie?
Durante la Gran Depresión, arriesgó su capacidad de producción para obtener un contrato multimillonario con la Seguridad Social. Con System/360, apostó por unificar los estándares informáticos en toda la empresa. Con el PC, tardó en adaptarse, cediendo su sistema operativo a Microsoft y perdiéndose toda una era. En 1993, Gerstner la impulsó a pasar de productos a servicios, evitando por poco el desastre. En las primeras etapas de la nube y la IA, volvió a ser lenta, perdiendo una década, y solo logró recuperarse adquiriendo Red Hat por 34.000 millones de dólares.
Lo más cruel de la era de la IA es que no ha hecho crecer todos los presupuestos de TI al mismo ritmo; en cambio, está redistribuyendo las mismas prioridades. Se dará prioridad a quienes puedan resolver directamente problemas relacionados con la capacidad de procesamiento, los datos, la seguridad, la gobernanza, la eficiencia y la rentabilidad; aquellos que solo "lo necesiten más adelante" quedarán relegados.
El secreto de IBM para sobrevivir durante los últimos 115 años ha sido su capacidad para desmantelarse cuando su anterior ventaja competitiva se convierte en una carga. Ahora se encuentra de nuevo en la misma encrucijada.
El éxito de la quinta "reorganización radical" de IBM no depende de si sigue hablando de IA ni de su gloriosa historia. Depende de una cuestión más práctica: cuando el director financiero y el director de informática se sientan frente al mismo presupuesto, ¿podrá IBM seguir siendo la empresa que no puede quedar relegada al final de la lista?
La primera vez que oíste hablar de IBM, probablemente fue a través de ThinkPad, las computadoras centrales, Watson o simplemente ese logotipo azul. En su momento, representó el futuro.
Lo que debe demostrar ahora es si una empresa tecnológica centenaria aún tiene la capacidad de reinventarse cuando el futuro la ponga a prueba.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.