Legendärer Investor Druckenmiller zieht sich selten zurück: Aktien fast vollständig abgestoßen, Short auf Kupfer, einziges Ziel ist Kapitalerhalt
 Odaily
Originalautor: Long Yue
Originalquelle: Wallstreetcn
Der legendäre Investor Stan Druckenmiller hat öffentlich erklärt, dass er seine Aktienpositionen derzeit fast vollständig aufgelöst hat und in den „Kapitalerhaltungsmodus“ gewechselt ist – ein seltener aktiver Rückzug in seiner 50-jährigen Investmentkarriere.
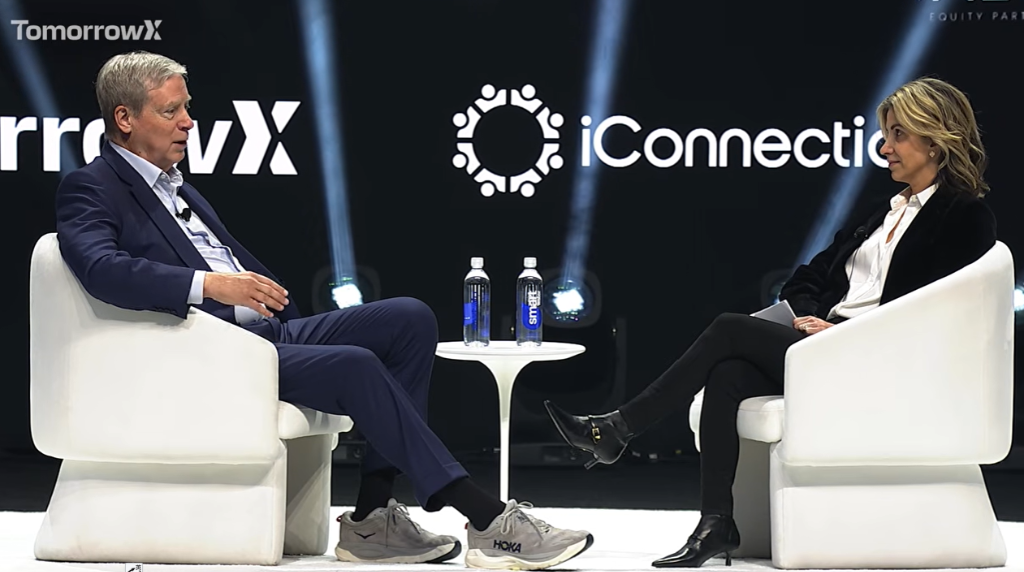
Am 18. November 2026 sprach Druckenmiller auf dem TomorrowX-Gipfel in Austin, Texas, mit Iliana Bouzali, Leiterin des globalen Derivategeschäfts bei Morgan Stanley. Er sagte unverblümt, dass sich das heutige Makroumfeld im Vergleich zum Januar dieses Jahres „komplett umgekehrt“ habe: Die Federal Reserve sei von Zinssenkungen zu Zinserhöhungen übergegangen, Rohstoffe hätten von einem Aufwärtstrend zu einem Abwärtstrend gedreht, und die Kreditspreads weiteten sich weiter aus. Die Markttransparenz sei so gering wie nie zuvor in seiner Karriere. „Ich kann mich an keine Zeit erinnern, in der ich so wenig Urteilsvermögen über die Entwicklung der nächsten 12 Monate hatte“, sagte er.
Noch vor neun Monaten war Druckenmiller im selben Gesprächsrahmen stark bullisch – long in Aktien, long in Kupfer, short in US-Staatsanleihen und mit Wetten auf einen Durchbruch im Gesundheitswesen. Heute ist dieses Portfolio fast vollständig aufgelöst. Er beschreibt seine aktuelle Positionierung wie folgt: Long- und Short-Positionen in Aktien sind im Wesentlichen ausgeglichen, er hält eine kleine Dollar-Position und ist gleichzeitig short in Kupfer. Insgesamt befindet er sich im „Kapitalerhaltungsmodus“ (we're in capital preservation).
Seine automatische Antwort auf dem Handy soll nur aus wenigen Worten bestehen: „Sprich nicht mit mir. Ich spiele nicht mit. (Don't talk to me. I'm not playing.)“
Gleichzeitig verriet er, dass die nächste große Chance im KI-Bereich seiner Meinung nach im „Verkauf von Aufgaben“ statt im „Verkauf von Rechenleistung“ liege – sobald führende Labore die weltweit beste Intelligenz beherrschten, könnten sie durchaus das Token-Preismodell hinter sich lassen und direkt in vertikale Bereiche wie Cybersicherheit und Gesundheitswesen einsteigen, um ein eigenes Geschäftsimperium aufzubauen.
Die bullische Logik vom Januar ist vollständig zusammengebrochen
Druckenmillers Einschätzung im Januar basierte auf einem vollständigen makroökonomischen Rahmen: Leitzins von 3,5 %, nominales Wachstum von 6 %, eine faktisch extrem lockere Geldpolitik; der Dot Plot der Fed zeigte weitere Zinssenkungen im Jahresverlauf; Rohstoffpreise wie Kupfer durchbrachen neue Höchststände; die Advance-Decline-Linie erreichte immer neue Rekorde; die Kreditspreads waren extrem eng.
„Bei einer übermäßig lockeren Geldpolitik ist eine Rezession innerhalb von 6 bis 12 Monaten meiner Ansicht nach nahezu unmöglich“, sagte er. Damals war er gleichzeitig optimistisch hinsichtlich einer Beschleunigung der KI-Investitionen, long in Aktien, long in Kupfer, short in US-Staatsanleihen als Absicherung und bullish für den Gesundheitssektor.
Doch etwa einen Monat später brachte das Ereignis „US-Zölle“ den Rhythmus durcheinander. Er räumte ein, dass es damals zu Panikverkäufen kam, kaufte aber schnell wieder zurück und vollzog dabei eine natürliche Bereinigung des Portfolios – Positionen ohne großes Aufwärtspotenzial wurden abgestoßen, während die Logik der KI-Infrastrukturpositionen sogar noch klarer wurde.
Bis heute, im November, zählte er jede einzelne Bedingung auf, die ursprünglich seine bullische Einschätzung stützte, und stellte fest, dass sie sich alle umgekehrt haben: Die Fed senkt die Zinsen nicht mehr, sondern erhöht sie; er erwähnte eine Person, die 15 Jahre lang an seiner Seite gearbeitet hatte und die mit der Nullzinspolitik der letzten 15 Jahre sowie mit der über fünf Jahre hinweg über dem Ziel liegenden Inflation äußerst unzufrieden war, was darauf hindeutet, dass sich die politische Ausrichtung innerhalb der Fed grundlegend geändert hat. Rohstoffe sind von neuen Höchstständen zu einem Hoch und anschließendem Rückgang übergegangen, und er ist derzeit short in Kupfer; die Advance-Decline-Linie der Aktien hatte bereits am 14. August ihren Höhepunkt erreicht, obwohl der Indexhöchststand im Oktober lag; die Kreditspreads weiten sich weiter aus.
„Ihr solltet verstehen, was ich meine. Alles ist jetzt genau das Gegenteil von damals.“ sagte er.
„Ich spiele nicht mit!“ Aktiver Rückzug in Zeiten der Orientierungslosigkeit
Angesichts dieser Lage entschied sich Druckenmiller für den Rückzug. Seine Aktienpositionen sind nach Verrechnung von Long und Short im Wesentlichen ausgeglichen, er hält eine kleine Dollar-Position und verhält sich insgesamt abwartend. Bouzali scherzte, er habe in Zoom-Anrufen eine „Auto-Antwort“-Taste eingerichtet, deren Inhalt nur ein Satz sei: „Sprich nicht mit mir. Ich spiele nicht mit. (Don't talk to me. I'm not playing.)“ Er bestritt dies nicht.
Er erklärte, dieser aktive Rückzug sei keine Kapitulation, sondern Ausdruck seiner konsequenten Risikomanagement-Logik. Sein Anlagerahmen umfasst die vier großen Anlageklassen Rohstoffe, Anleihen, Aktien und Zinsen, sodass er nie gezwungen sei, in einer einzelnen Klasse dauerhaft engagiert zu bleiben. „Anleihen und Währungen entwickeln sich oft dann am stärksten, wenn sich Aktien in einem Bärenmarkt befinden“, sagte er, was ihn eher dazu veranlasse, bei Aktien stillzuhalten und stattdessen Chancen bei anderen Makroinstrumenten zu suchen.
Er räumte außerdem ein, dass er kein VaR verwende, keine Stresstests durchführe und das zentrale Signal für sein Risikomanagement die Frage sei, ob die Entwicklung des P&L selbst den Erwartungen entspreche. „Wenn der Markt ins Chaos stürzt und in eine Bärenmarktphase eintritt, versagen alle Korrelationen“, sagte er. „Einige sehr talentierte Leute haben das in diesem Jahr auf schmerzhafte Weise bestätigt, als sie Software shorten und KI-Infrastruktur long gingen.“
Er sprach auch über seinen Glauben an „Gewinn- und Verlustserien“ – er ist überzeugt, dass die Zustandszyklen beim Investieren weit über eine zufällige Verteilung hinausgehen und dass die Fähigkeit zu erkennen, ob man sich gerade in einer „heißen“ oder „kalten“ Phase befindet, einer der wichtigsten Aspekte dieses Berufs ist.
„Wenn ich in guter Form bin, gehe ich große Positionen ein; wenn ich in schlechter Form bin, mache ich nur kleine Wetten, warte, bis sich die Durchschnittskosten erholen, und entscheide dann, ob ich wieder aufstocke.“ Er bezeichnete die aktuelle Phase als eine „Pause“, die zwei Tage oder auch sechs Monate dauern könne.
Vom Verkauf von Schaufeln zum Verkauf von Dienstleistungen – die zweite Halbzeit der KI?
Obwohl er sein Gesamtengagement reduziert hat, ist Druckenmillers langfristige Einschätzung zur KI unerschüttert. Er stellte klar, dass er nicht gegen Innovationen in diesem Bereich wetten werde, auch weil die entsprechenden Titel bereits überverkauft und die Positionen bereits abgebaut seien.
Seine Einschätzung zur nächsten Phase der KI liegt auf „Anwendungsfällen“ statt auf „Infrastruktur“. Er glaubt, dass der KI-Infrastruktursektor zwar taktische Handelschancen bieten könne, aber nicht mehr der Hauptmotor wie in den vergangenen vier Jahren sein werde. Die eigentliche Chance sieht er bei den führenden Laboren selbst.
Seine Logik: Labore, die über die weltweit beste Intelligenz verfügen, haben keinen Grund, beim Geschäftsmodell der Abrechnung pro Token zu bleiben. „Wenn du die stärkste Intelligenz der Welt besitzt, kannst du anfangen, Aufgaben zu verkaufen statt Token, und du kannst selbst Unternehmen aufbauen“, sagte er.
Als anschaulichstes Beispiel nannte er Cybersicherheit: „Wer kann mit diesen Leuten im Bereich Cybersicherheit konkurrieren? Sie haben diese Probleme verursacht, also können sie uns jetzt mit Schwärmen von KI-Agenten schützen.“ Auch das Gesundheitswesen hat er im Blick.
Er fasste diese Einschätzung in einem Satz zusammen: „Verkauft Aufgaben, nicht Token.“
Fiskalische Risiken und Bildungssorgen: langsame Variablen, die sich still vollziehen
Auf die Frage, welche wichtigen Trends sich derzeit „still vollziehen“, nannte Druckenmiller zwei strukturelle Probleme, die ihn seit langem beschäftigen.
Das erste ist die anhaltende Verschlechterung der K-12-Grundbildung in den USA. Er wies darauf hin, dass die USA diesen Mangel lange Zeit durch die Anwerbung ausländischer Spitzenkräfte ausgeglichen hätten: „Ich wette, dass acht der zehn größten Technologieunternehmen von Einwanderern gegründet oder geführt werden.“ Er befürchtet jedoch, dass die Verschärfung der Einwanderungspolitik diesen Kompensationsmechanismus bedroht und dass die Kombination beider Probleme noch nicht genügend politische Aufmerksamkeit erregt hat.
Das zweite ist das Fiskalproblem. Bereits 2011 bis 2012 reiste er durch die Universitäten, um junge Menschen von der generationenübergreifenden fiskalischen Ungerechtigkeit zu überzeugen, doch kaum jemand hörte zu. Er zitierte das alte Sprichwort: „Wie geschieht ein Bankrott? Erst langsam, dann plötzlich.“ Er ist überzeugt, dass die USA in den nächsten zehn Jahren mit hoher Wahrscheinlichkeit eine durch eine Finanzmarktkrise erzwungene Fiskalreform erleben werden, „eine Krise, die sich grundlegend von der heutigen unterscheidet“. Gleichzeitig äußerte er sich vorsichtig optimistisch, dass eine Reform letztlich zustande kommen könne.
10-Jahres-Prognosen: Kernfusion, Rechenzentren im Weltraum, Heilung von Krebs
Druckenmiller gab außerdem drei 10-Jahres-Prognosen ab, jeweils mit einer von ihm für plausibel gehaltenen Wahrscheinlichkeit:
- Kernfusion: 20 % Wahrscheinlichkeit, dass sie innerhalb von 10 Jahren realisiert wird oder zumindest klar erkennbar ist, dass „wir es schaffen werden“.
- Rechenzentren im Weltraum: In Austin nannte er hierfür eine Wahrscheinlichkeit von „mindestens 70 %“.
- Heilung von Krebs: Er war 30 Jahre lang im Vorstand des Memorial Sloan Kettering Cancer Center und hat die Entwicklung von der Gensequenzierung über die Immuntherapie bis hin zur KI miterlebt. „Ich glaube, wir werden den Krebs besiegen. Ich glaube, er wird zu einer beherrschbaren Krankheit. Ich spreche von 10 Jahren, nicht von 20.“
Was Spitzeninvestoren ausmacht
Am Ende des Gesprächs teilte Druckenmiller seine Einschätzung zu den Qualitäten von Investoren mit. Er ist überzeugt, dass der Unterschied zwischen Spitzeninvestoren und guten Investoren in vier Punkten liegt: eine fast krankhafte Leidenschaft für das Geschäft, eine außerordentliche Wissbegierde, ein „krankhafter“ Ehrgeiz sowie strenge Selbstdisziplin. „Jedes Mal, wenn du kaufst, steht dir ein Verkäufer gegenüber. Wenn du keinen außergewöhnlichen Arbeitseinsatz zeigst, wirst du in dieser Branche verlieren“, sagte er.
Er sprach auch über eine häufige Falle hochintelligenter Menschen: Sie verlieben sich zu sehr in ihre eigene These und vergessen dabei den zweiten Teil des Satzes „Lege alle Eier in einen Korb und behalte diesen Korb genau im Auge“. „Sie können eine gute These haben, eine gute Wette sein, aber die Dinge ändern sich nun einmal, und sie können sich einfach nicht so schnell anpassen wie andere.“
Er erwähnte auch seine schmerzhafteste Lektion: Im Januar 2000 verkaufte er den Nasdaq, kaufte aber am Tag des Höchststands wieder zurück. „Ich glaube, ich habe den Höhepunkt um nicht mehr als eine Stunde verpasst.“ Auf die Frage, was er daraus gelernt habe, antwortete er: „Nichts. Ich wusste damals schon, dass ich es nicht hätte tun sollen, aber ich konnte mich einfach nicht beherrschen.“
Das vollständige Interview:
Stan Druckenmiller: Warum er jetzt „stillhält“ | TomorrowX-Gipfel
18. November 2026
Der legendäre Investor und CEO von Duquesne Family Office, Stan Druckenmiller, sprach auf der Hauptbühne des TomorrowX-Gipfels in Austin mit Iliana Bouzali von Morgan Stanley.
Stan erläuterte, warum er nach 50 Jahren als Investor noch nie so wenig Gewissheit hatte und worauf er sich derzeit konzentriert: KI-Anwendungen statt Infrastruktur, warum führende Labore „Aufgaben“ statt „Token“ verkaufen können und wie Schwärme von KI-Agenten die Cybersicherheit unterstützen können. Er sprach auch über den Moment, in dem ihm klar wurde, dass KI das bedeutendste Ereignis in der amerikanischen Wirtschaftsgeschichte ist, über kühne Prognosen für das nächste Jahrzehnt – von der Kernfusion über Rechenzentren im Weltraum bis zur Heilung von Krebs innerhalb von zehn Jahren – und darüber, was Spitzeninvestoren von guten Investoren unterscheidet.
Kapitel 1: Wie Gavin Baker den KI-Boom vorhersah
Iliana: Hallo Stan.
Stan: Hallo Iliana. Gavin, danke, dass du uns einen Grund gegeben hast, wieder zusammenzukommen. Unser letztes Gespräch liegt etwa neun Monate zurück.
Bevor wir anfangen: Ich weiß, die Zeit ist knapp, aber ich möchte eine kleine Geschichte über Iliana und Gavin erzählen. Iliana leitet das globale Derivategeschäft bei Morgan Stanley. Sie organisiert Zoom-Konferenzen, und unsere Gruppe wurde damals als „Makro-Legenden“ bezeichnet – meiner Meinung nach wäre „Makro-Vergessene“ treffender gewesen.
Etwa einen Monat nach der Veröffentlichung von ChatGPT hatten wir ein Zoom-Meeting. Die sogenannten „Makro-Legenden“ schwadronierten über Zinsen und andere Themen. Da schaltete sich jemand ein, den ich noch nie gesehen hatte – Gavin – und sagte: „Ihr macht euch alle etwas vor. Das bedeutendste Ereignis in der amerikanischen Wirtschaftsgeschichte passiert gerade, und ihr streitet euch hier über Kleinigkeiten.“
Kapitel 2: Rückblick auf das Portfolio vom Januar
Stan (fortfahrend): Gavin, ich möchte dir danken, denn genau das war der Ausgangspunkt von allem. Du hast das Ganze vorhergesehen, seine Tiefe und seine Breite. Und ich möchte auch Iliana danken – ohne dich hätte ich Gavin nie kennengelernt. Danke euch beiden.
Iliana: Gern geschehen. Ich habe mir unser ähnliches Gespräch vom Januar noch einmal angesehen, damals mit kleinerem Publikum. Du warst optimistisch für die Wirtschaft, long in Aktien, short in Staatsanleihen als Absicherung, long in Kupfer und fest davon überzeugt, dass der Gesundheitssektor herausragen würde. Wie viel von diesen Positionen hältst du heute noch?
Stan: Im Grunde so gut wie alles aufgelöst.
Wenn ich auf das Interview vom Januar zurückblicke: Das war eine besondere Zeit. In meiner Karriere gibt es Phasen, in denen ich sehr klar sehe, und Phasen, in denen ich völlig orientierungslos bin. Wenn ich klar sehe, gehe ich gerne große Positionen ein; wenn ich nicht klar sehe, halte ich manchmal fast vollständig still.
Damals war die Wirtschaft sehr stark. Noch wichtiger: Aus vorausschauender Sicht lag der Leitzins bei 3,5 %, das nominale Wachstum bei 6 %, die Geldpolitik war extrem locker. Aus dem sogenannten Dot Plot der Fed ging hervor, dass im Jahresverlauf weitere Zinssenkungen erwartet wurden. Rohstoffe – einschließlich Kupfer – brachen auf neue Höchststände aus. Die Advance-Decline-Linie und andere technische Indikatoren, die ich zur Marktbeobachtung verwende, erreichten ebenfalls neue Rekorde. Die Kreditspreads waren sehr, sehr eng.
Daher war es bei einer übermäßig lockeren Geldpolitik nahezu unmöglich, dass die Wirtschaft in den nächsten 6 bis 12 Monaten in eine Rezession abrutscht. Außerdem hatte Claude Code im Herbst des Vorjahres bei Insidern Begeisterung für eine Beschleunigung der KI ausgelöst. Wir waren hinsichtlich der Investitionsausgaben recht optimistisch, und all das machte uns sehr bullish für Aktien und die Wirtschaft.
Leider brach etwa einen Monat später ein sogenannter „Handelskrieg“ aus. Ich geriet in Panik, und wir verkauften einen Teil der Positionen. Doch das erwies sich im Nachhinein als Glücksfall – denn als wir schnell wieder einstiegen, war der Trend einer umfassenden Beschleunigung der KI-Infrastruktur klarer denn je. Diese Operation räumte nebenbei auch die Titel aus dem Portfolio, die kein großes Aufwärtspotenzial hatten.
Kapitel 3: Warum sich alles umgekehrt hat
Stan (fortfahrend): Schauen wir uns nun die heutige Situation an.
Die Wirtschaft ist weiterhin stark, aber alle anderen Aspekte, die ich gerade genannt habe, haben sich vollständig umgekehrt. Die Fed senkt die Zinsen nicht, sondern erhöht sie – es hat einen Kurswechsel in der Fed stattgefunden. Da ist jemand, den ich kenne und der 15 Jahre lang an meiner Seite saß; er ist unzufrieden mit der geldpolitischen Lockerung der letzten 15 Jahre, mit den Defiziten und allem, was damit einherging, und er ist empört darüber, dass die Inflation fünf Jahre in Folge über dem Ziel lag.
Wir befinden uns daher derzeit in einem Zyklus der geldpolitischen Straffung. Die Rohstoffe, die im Januar noch neue Höchststände erreichten, scheinen inzwischen ihren Höhepunkt erreicht zu haben und fallen – tatsächlich sind wir bereits short in Kupfer. Die Advance-Decline-Linie, die zum Zeitpunkt unseres Interviews noch neue Höchststände markierte, hatte ihren Höhepunkt tatsächlich bereits am 14. August erreicht, obwohl der Höchststand des Gesamtindex im Oktober lag. Die Kreditspreads weiten sich aus.
Ich denke, ihr habt verstanden – heute ist alles genau das Gegenteil von damals. Wir sind also weder long noch short in Aktien.
Kapitel 4: Ich halte still
Stan (fortfahrend): Ich gebe zu, ich shorten gerne. Aber aus den Gründen, aus denen die meisten Menschen zu dieser Konferenz gekommen sind, würde ich es niemals wagen, die hier diskutierten technologischen Innovationen und Fortschritte zu shorten. Außerdem sind viele der entsprechenden Titel bereits überverkauft, und die Positionierung ist aus taktischer Sicht bereits sehr niedrig.
Meine Wahl ist also die übliche Vorgehensweise – wenn ich keine Gewissheit habe, ziehe ich mich zurück und warte ab. Ich mache diesen Job, mein Gott, seit 50 Jahren. Ich kann mich an keine Zeit erinnern, in der ich so wenig Gewissheit über die Entwicklung der nächsten 12 Monate hatte – ganz anders als im Januar letzten Jahres.
Wie du neulich im Zoom-Call gescherzt hast: „Stan hat jetzt eine Auto-Antwort-Taste, und wenn man anruft, erscheint: ‚Ich halte still.‘“ – Auto-Antwort: Sprich nicht mit mir, ich spiele nicht mit.
Das ist unsere derzeitige Lage. Wir halten noch eine kleine Dollar-Position, die Aktienpositionen sind im Wesentlichen ausgeglichen, aber intern gibt es einige Long-Short-Verzerrungen – einige Short- und einige Long-Positionen –, aber im Grunde meiden wir den Markt.
Iliana: In der Einleitung gab es einige lobende Worte zu deiner Performance. Willst du damit sagen, dass du nie Geld verloren hast? Nie ein Verlustjahr hattest?
Stan: Tatsächlich nicht. Aber das ist nur Kalenderglück – ich hatte große Drawdowns, aber nie einen Jahresverlust vom 31. Dezember bis zum 31. Dezember.
Meine Performance beruht im Kern auf mehreren Dingen: Erstens handeln wir vier große Anlageklassen – Rohstoffe, Anleihen, Aktien und Zinsen –, daher sehen wir keine Notwendigkeit, in einer einzelnen Klasse stark engagiert zu sein.
Iliana: Und dieser Stil ist von dir begründet worden; du bist offensichtlich kein Investor, der durch ein Anlagemandat eingeschränkt ist.
Stan: Dieser Stil mag tatsächlich von mir begründet worden sein, aber ich habe es aus der Not heraus getan – weil ich damals keine Ahnung hatte, was ich tat. Wie auch immer, es ist reiner Zufall, dass Anleihen und Währungen oft dann die größten Bewegungen zeigen, wenn sich Aktien in einem Bärenmarkt befinden. Das macht es mir leichter, Aktien vorübergehend ruhen zu lassen, ohne unbedingt in dieser Anlageklasse engagiert sein zu müssen – man hat andere Alternativen, und das schafft ganz natürlich eine Disziplin.
Wir haben Phasen erlebt, in denen wir den Markt verlassen haben, und Phasen, in denen wir in anderen Makroinstrumenten außerhalb von Aktien aktiv waren. Da ich derzeit bei kaum etwas große Gewissheit habe, befinden wir uns im Großen und Ganzen in einer Phase des Kapitalerhalts – wir versuchen, kein Geld zu verlieren, statt Geld zu verdienen.
Iliana: Als wir uns im Backstage unterhielten, erwähntest du, dass jemand deinen Anlagestil über 50 Jahre analysiert hat, und das brachte uns alle zum Lachen. Kannst du das mit dem Publikum teilen?
Stan: Du hast nicht richtig zugehört, denn ich glaube, das war gerade die Antwort. Duquesne hat über die Jahre durch „explosives Wachstum“ Geld verdient: Wir gehen ein paar Jahre lang seitwärts, mit 5 % bis 8 % Zuwachs, dann kommt plötzlich eine explosive Phase von drei bis vier Jahren, danach wieder eine Seitwärtsbewegung. Aber wir haben die Abschwünge vermieden.
Ich denke, das liegt zu einem großen Teil daran, dass ich das Glück habe, viele junge Leute im Team zu haben, und Gavins Anruf hat ebenfalls einen großen Beitrag geleistet. Wir hatten gerade eine großartige explosive Phase von drei bis vier Jahren, und bei vielen der von mir genannten Faktoren gibt es große Unsicherheit. Also mache ich einfach eine Pause – sie kann zwei Tage dauern oder sechs Monate, ich weiß es nicht.
Kapitel 5: Heiße und kalte Phasen sowie Risikomanagement
Iliana: Du befindest dich also in einer „kalten Phase“ – woher weißt du, wann du wieder in Form kommst?
Stan: Ich bin nicht in einer „kalten Phase“, ich bin in einer „Auszeit“. Du sprichst vermutlich von meiner Art des Risikomanagements – die ist tatsächlich etwas ungewöhnlich. Wir verwenden kein VaR, keine Stresstests, keines dieser Instrumente. Ich erinnere mich, dass die Banken uns damals, als ich den Quantum Fund für Soros managte, kein Geld leihen wollten, weil wir kein VaR verwendeten; also gab ich ihnen dieses nutzlose VaR-Modell.
Meine Vorgehensweise war schon immer – da wir über Anlageklassen hinweg investieren –, auf meine P&L-Entwicklung zu schauen. Wenn die Entwicklung nicht den Erwartungen entspricht, wenn die Korrelationen nicht stimmen, beginne ich, Positionen abzubauen. Die P&L-Entwicklung ist mein eigentliches Signal. Warum ich das für besser halte als VaR? Weil in chaotischen Märkten und in Bärenmarktphasen all diese Korrelationen versagen. Ich glaube, einige sehr talentierte Leute haben das Anfang dieses Jahres auf schmerzhafte Weise bestätigt, als sie Software shorten und KI-Infrastruktur long gingen – es passieren seltsame Dinge, und deine P&L-Entwicklung fängt all das ein.
Du hast einen der wichtigsten Aspekte meiner Arbeit angesprochen – ich glaube an den „Serieneffekt“. Die Freunde in Texas verstehen etwas von Sport: Wie aufeinanderfolgende Hits und Siegesserien im Baseball geht dieses Phänomen weit über den Zufall hinaus. In meinem Geschäft ist es genauso: Manchmal bin ich in Topform, manchmal nicht.
Kapitel 6: Worauf er achtet: KI-Anwendungen
Stan (fortfahrend): Ein großer Teil meiner Arbeit besteht darin, zu beurteilen, ob ich mich gerade in einer „kalten“ oder „heißen“ Phase befinde. Wenn ich in guter Form bin, gehe ich mutig vor; wenn ich in schlechter Form bin, mache ich kleine Schritte. Wenn meine „Trefferquote“ wieder steigt, habe ich das Gefühl, dass ich vielleicht wieder klarer sehe, und dann erhöhe ich den Einsatz.
Iliana: Ich hatte eigentlich eine Multiple-Choice-Frage vorbereitet, bei der du aus mehreren Themen oder Aktien einen Kauf auswählen solltest, aber du scheinst nichts kaufen zu wollen, also überspringen wir das. Eine ähnliche Frage: Du bist noch nicht bereit für große Käufe, aber gibt es am Aktienmarkt etwas, das du beobachtest, das dich interessiert und das du in Zukunft vielleicht aufbauen könntest?
Stan: Angesichts der Entwicklung der Rohstoffe und eines Punktes, den ich noch nicht erwähnt habe – vor einem Jahr übertrafen zyklische Aktien defensive Aktien, und jetzt führen defensive Aktien auf breiter Front – bin ich sehr wachsam gegenüber der Möglichkeit, dass die Wirtschaft in der zweiten Hälfte von 2027 enttäuschen könnte, und ich habe Überlegungen zu den Zinsen.
Bei Aktien achten wir auf KI-Anwendungen, nicht auf Infrastruktur. Infrastruktur mag ein guter taktischer Trade sein – die entsprechenden Positionen sind bereits stark überverkauft –, aber ich glaube nicht, dass sie wieder der Motor für unser „explosives Wachstum“ sein wird wie in den vergangenen vier Jahren.
Anwendungen könnten die interessanteste Gelegenheit sein. Ironischerweise sind die interessantesten Anwendungen vielleicht die KI-Labore selbst. Ich persönlich glaube nicht, dass sie langfristig im Geschäft des „Token-Verkaufs“ bleiben werden. Meine Einschätzung ist, dass sie nicht für immer Modelle veröffentlichen werden – wenn du über die weltweit beste Intelligenz verfügst, kannst du durchaus anfangen, „Aufgaben“ statt „Token“ zu verkaufen und eigene Unternehmen aufzubauen.
Dazu braucht es nicht viel Fantasie. Zum Beispiel Cybersicherheit – wer kann mit diesen KI-Laboren im Bereich Cybersicherheit konkurrieren? Sie haben diese Probleme verursacht, also sind sie jetzt auch am ehesten in der Lage, Schwärme von KI-Agenten zu unserem Schutz einzusetzen. Oder das Gesundheitswesen und viele andere Anwendungsfälle.
Wenn es also den nächsten großen Impuls am Aktienmarkt gibt, dann liegt er meiner Meinung nach dort. Aufgaben verkaufen, nicht Token – das habt ihr hier zuerst gehört.
Kapitel 7: Was sich still vollzieht
Iliana: Gut, eine etwas andere Frage – lassen wir KI für fünf Minuten beiseite. Die sozialen Medien sind sehr gut darin, aktuelle Trends einzufangen, aber viele wichtige Dinge geschehen still, über längere Zeiträume und unter der Oberfläche. Welche wichtigen Dinge vollziehen sich derzeit still in der Welt, auf die wir achten sollten?
Stan: Eine Sache, die sich still vollzieht und die ich für schmerzlich halte, ist die anhaltende Verschlechterung der K-12-Grundbildung in diesem Land. Und eng damit verbunden: Wir haben diesen Mangel in der Vergangenheit durch die Anwerbung vieler hervorragender ausländischer Talente ausgeglichen. Auf einer Technologiekonferenz ist es schwer vorstellbar, aber bei den zehn größten Technologieunternehmen – ich komme gerade nicht auf die genaue Liste – wette ich, dass mindestens acht von Einwanderern gegründet oder geführt werden.
Was mir jetzt Sorgen bereitet, ist, dass nicht nur die K-12-Bildung weiter abrutscht, sondern dass niemand gleichzeitig das damit verbundene Problem betrachtet – unsere Einwanderungspolitik droht diesen Talentzufluss zu bremsen. Ich bin auch optimistisch, dass die Politik letztlich angepasst wird, aber das ist etwas, worüber ich unabhängig von unserem Geschäft intensiv nachdenke.
Eine andere Sache, die sich langsam vollzieht, erinnert mich an das alte Sprichwort: Wie geht man bankrott? Langsam, und dann plötzlich.
Für diejenigen, die den Hintergrund nicht kennen: In den Jahren 2011 bis 2012 reiste ich durch die Universitäten und versuchte, junge Menschen davon zu überzeugen, dass meine Generation ihnen mit dem Sozialsystem die Zukunft geraubt hat und dass wir die Defizitprobleme angehen müssen – denn ein Blick auf die demografische Tabelle zeigt, dass diese Zeitbombe zwischen 2020 und 2030 unweigerlich explodieren muss.
Natürlich können die USA mit ihrem Status als Reservewährung trotz allem, was ich 2011 bis 2012 gesagt habe, weitermachen – und ich hatte damals auch nicht vorhergesehen, dass 5 Billionen Dollar für die Pandemie ausgegeben würden, gefolgt von weiteren Ausgaben, und die Nullzinspolitik gab ihnen zusätzlich den Mut, weiterzumachen.
Aber ich befürchte, dass wir irgendwann sehen werden, wie die USA den Weg Frankreichs wiederholen. Gleichzeitig bin ich optimistisch, dass wir, wenn dieser Tag kommt, den Mut zu Reformen aufbringen werden. Aber als Makroinvestor wird das eine Krise sein, die sich grundlegend von der heutigen unterscheidet. Ich bin tatsächlich überzeugt, dass wir irgendwann in den nächsten zehn Jahren eine durch eine Finanzmarktkrise ausgelöste Fiskalreform erleben werden.
Kapitel 8: Wie sich kluge Leute selbst behindern
Iliana: Vor etwa neun Monaten hast du etwas gesagt, das mir im Gedächtnis geblieben ist – ich zitiere dieses Interview gern, weil das Timing ziemlich gut war.
Stan: Du suchst dir sicher nur die guten Stellen heraus.
Iliana: In der Tat. Du sagtest: Mein Vorteil liegt nicht in der Intelligenz, sondern im entschlossenen Handeln. Du sagtest, konträres Denken werde überbewertet, und viele Leute opferten viel Gewinn, um anders zu erscheinen. Du sprachst auch darüber, wie sich kluge Leute selbst behindern, indem sie nicht wissen, wann sie mit der Recherche aufhören sollen. Lass uns dieser Liste einen weiteren Punkt hinzufügen – wie behindern sich kluge Leute noch selbst?
Stan: Ich glaube, dieser Beruf erfordert intellektuelle Bescheidenheit, und intellektuelle Bescheidenheit erfordert eine offene Haltung. Ich bin ein großer Befürworter fester Überzeugungen – ich habe Mark Twain zitiert: „Lege alle Eier in einen Korb und behalte diesen Korb genau im Auge.“ Ich bin für konzentrierte Wetten, aber das Problem ist, dass viele hochintelligente Menschen oft den zweiten Teil vergessen – „behalte diesen Korb genau im Auge“. Sie verlieben sich zu sehr in ihre eigene Investmentlogik und verlieren dadurch ihre Offenheit.
Kapitel 9: Was Spitzeninvestoren auszeichnet
Stan (fortfahrend): Man kann eine großartige These haben und eine gute Wette eingehen, aber die Dinge ändern sich nun einmal, und sie scheinen sich einfach nicht so schnell anpassen zu können wie andere. Ich kann nicht genau sagen, warum, aber hohe Intelligenz neigt oft zu gedanklicher Starrheit – nicht immer, aber häufig.
Iliana: Das hängt eng mit etwas anderem zusammen – du hast einige herausragende Investoren kennengelernt und betreut. Was unterscheidet gute Investoren von Spitzeninvestoren?
Stan: Sie müssen eine fast fanatische Leidenschaft für diese Branche haben und eine starke Wissbegierde bewahren. Sie müssen einen fast krankhaften Wettbewerbsgeist besitzen – den Drang zu gewinnen und die Angst zu verlieren, die über das Normale hinausgeht; eine Work-Life-Balance existiert da nicht. Aber jedes Mal, wenn du etwas kaufst, steht dir ein Verkäufer gegenüber. Wenn du keinen außergewöhnlichen Arbeitseinsatz zeigst, wirst du in dieser Branche verlieren.
Der vierte Punkt, vielleicht ebenso wichtig: Sie sind alle äußerst diszipliniert. Die Art der Disziplin kann bei jedem völlig unterschiedlich sein, vielleicht ganz anders als bei mir, aber welche Disziplin es auch ist, sie halten daran fest. Diese vier Punkte zusammen beantworten meiner Meinung nach deine Frage.
Kapitel 10: Wie Stan Entscheidungen trifft
Iliana: Wenn unsere Zuhörer einen Monat lang mit dir arbeiten würden – was natürlich seltsam wäre –, was würde sie an deiner Art, Entscheidungen zu treffen, am meisten überraschen?
Stan: Das, was wir in unserer Firma „erst investieren, dann recherchieren“ nennen. Ich höre eine Idee, oder als Technischer Analyst sehe ich einen Chart, der mir gefällt, die Geschichte ergibt Sinn, oder die Person, die sie erzählt, ist seit Jahren in diesem Bereich tätig, und ich spüre ihre echte Begeisterung – dann gehe ich eine Position ein, keine riesige, aber groß genug, dass es wehtut, wenn ich falsch liege. Zu diesem Zeitpunkt verfüge ich nur über etwa 15 % der Informationen, die ein traditioneller Investor vor einem Einstieg verlangen würde.
Dann übergebe ich die Idee an das Research-Team, lasse sie zwei bis drei Wochen lang intensiv untersuchen und entscheide dann, ob ich aufstocke oder aussteige. In meinem Vorgehen steckt also viel intuitives Wetten, auch auf Dinge, für die ich vielleicht gar nicht qualifiziert bin – aber langfristig funktioniert diese Methode für mich.
Kapitel 11: Prognosen für das nächste Jahrzehnt
Iliana: Wir haben im Backstage viel über Geschichte, Psychologie, Märkte und verschiedene kühne Hypothesen gesprochen. Ich möchte das Publikum in dieses Gespräch einbeziehen: Gib mir ein oder zwei Prognosen für die nächsten zehn Jahre, die unwahrscheinlich klingen, denen du aber still eine Wahrscheinlichkeit von 20 % geben würdest.
Stan: Erstens: Ich halte es für 20 % wahrscheinlich, dass wir die Kernfusion erreichen oder zumindest klar erkennen können, dass sie unmittelbar bevorsteht.
Zweitens: Ich bin in Austin, also sage ich: Es gibt eine Wahrscheinlichkeit von mindestens 70 % oder mehr, dass wir Rechenzentren im Weltraum errichten werden.
Drittens: Ich bin seit 30 Jahren im Vorstand des Memorial Sloan Kettering Cancer Center. Die ersten zehn Jahre waren im Grunde Stillstand, aber dann kam die Gensequenzierung, wir erkannten, dass Krebs eine individuelle Krankheit ist, dann kamen die Forschung zu Genmutationen, die Immuntherapie und jetzt die KI.
Ich glaube, wir werden den Krebs besiegen. Ich glaube, er wird zu einer beherrschbaren chronischen Krankheit – und ich spreche von 10 Jahren, nicht von 20.
[Applaus]
Kapitel 12: Lückentext
Iliana: Großartig. Wir müssen diesen Teil beenden, bevor wir von der Bühne gebeten werden – machen wir einen Lückentext. Diese furchtbaren roten Kontrollleuchten …
Stan: Ich weiß, ich schätze, jemand wird uns gleich direkt von der Bühne bitten, aber ich möchte diese Aufgabe zu Ende bringen.
Iliana: Gut, beginnen wir mit dem Lückentext. Wenn ich einen Menschen kennenlerne, kann ich in den ersten 15 Minuten …
Stan: erkennen, ob er ein Betrüger ist.
Iliana: Die persönliche Eigenschaft, die mir am meisten Geld eingebracht hat, ist …
Stan: eine offene Haltung.
Iliana: Und die Work-Life-Balance.
Stan: [lacht] Die persönliche Eigenschaft, die mich am meisten Geld gekostet hat, ist …
Ich habe einige Male meine Disziplin gebrochen. Ich verlor die emotionale Kontrolle und tat Dinge, von denen ich wusste, dass ich sie nicht tun sollte – das ist etwa 26 Jahre her, aber ich erinnere mich daran wie gestern. Im Januar 2000 war ich short im Nasdaq und kaufte am Tag des historischen Höchststands zurück. Ich glaube, ich habe den Höhepunkt um etwa eine Stunde verpasst. Weil ich die schlimmste FOMO hatte. Jemand fragte mich, was ich daraus gelernt hätte, und ich sagte: „Nichts. Ich wusste damals schon, dass ich es nicht hätte tun sollen, aber ich konnte mich einfach nicht beherrschen.“
Iliana: Du hast bis heute ein Trauma davon. Das überzeugendste KI-Bärenargument, das ich anerkenne, ist …
Stan: politische Faktoren und Finanzierungsbedenken – beides ist besorgniserregend.
Iliana: Es war mir eine Ehre, mit dir auf der Bühne zu stehen. Gavin, danke, dass du uns wieder diese Gelegenheit gegeben hast. Stan, und was noch wichtiger ist: Danke für deine Freundschaft.
Stan: Danke, Iliana. Danke an alle Anwesenden.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.