OpenAI und Meta schließen sich zusammen, um die „letzte Meile“ des Agenten-Kommerz zu überbrücken
 chaincatcher
Autor: Hu Lin Dance King
Redakteur: Jing Yu
Die Ära, in der KI-Agenten für Nutzer „konsumieren“, ist endlich angebrochen.
Am 13. November 2026 (US-Zeit) hielten zwei Unternehmen am selben Tag zwei Pressekonferenzen ab. Auf der einen Seite startete das auf Unternehmens-Konversations-KI spezialisierte Unternehmen Sierra in Zusammenarbeit mit Meta offiziell das Persönliche Agentenprotokoll Poppy v1.0 und adressierte damit, wie Assistenten „eintreten“ können; auf der anderen Seite stellte OpenAI die ChatGPT-Geldbörse für persönliche Assistenten vor und löste damit das Problem, wie Assistenten „bezahlen“ können.
Die gleichzeitige Lösung von Eintritt und Bezahlung am selben Tag ist an sich schon bemerkenswert. Noch bemerkenswerter ist dieselbe Gruppe von Namen hinter beiden Lösungen. Visa und Mastercard tauchten auf beiden Listen auf, während Unternehmen wie Shopify und Stripe, die E-Commerce- und Zahlungsinfrastruktur verwalten, Kernpartner von Poppy sind.
Der nächste Wettbewerb um KI-Agenten scheint oberflächlich ein Rennen der Giganten um Einstiegspunkte zu sein, aber die zugrunde liegende Erzählung ist eine vorausschauende Positionierung rund um kommerzielle Wege.
Persönliches Agentenprotokoll, PPP
Sierra und Meta veröffentlichten gemeinsam das Persönliche Agentenprotokoll Poppy v1.0 | Bildquelle: Sierra offizieller Blog
In der Vergangenheit konnten persönliche Assistenten nur als unsichtbare Besucher auf Unternehmenswebsites zugreifen, was es Händlern erschwerte zu erkennen, wer kam, und sie zögerten, sensible Vorgänge wie das Prüfen von Bestellungen, das Ändern von Adressen, das Buchen von Flügen oder finanzielle Vorabgenehmigungen an sie zu delegieren.
Das Kernproblem, das Meta und Sierras Poppy lösen will, ist Vertrauen; es ermöglicht Unternehmen, bei Eingang einer Anfrage mithilfe kryptografischer Methoden drei Dinge zu bestätigen – welcher Assistent anklopft, welchen Nutzer er vertritt und welche Berechtigungen er hat.
Der Kern des Poppy-Protokolls besteht aus „Türschild“, „Fundament“ und „bidirektionaler Autorisierung“.
„Türschild.“ Unternehmen, die Poppy integrieren, platzieren eine Konfigurationsdatei unter dem Standardpfad /.well-known/poppy auf ihren Websites. Man kann sie sich als Besucherleitfaden am Ladeneingang vorstellen, der klar angibt, welche Kommunikationsendpunkte offen sind, wie man sich anmeldet und welche Operationen erlaubt sind. Wenn ein Assistent anklopft, muss er nicht mehr raten, wie man Web-Buttons klickt; er kann sich am Türschild orientieren und nach den Regeln handeln.
„Fundament.“ Poppy wirft die bestehenden Kommunikationsmethoden des Internets nicht über den Haufen; es baut direkt auf OAuth-Autorisierung, HTTPS-verschlüsselter Übertragung, OpenAPI und Modellkontextprotokollen auf. Wenn ein Nutzer nur Produktpreise prüft, kann der Assistent als anonymer Besucher kommunizieren; sobald Kontovorgänge involviert sind, ist eine autorisierte Anmeldung erforderlich, um die Identität des Nutzers zu verifizieren.
„Bidirektionale Autorisierung.“ Auf Nutzerseite kann entschieden werden, ob dem Assistenten nur Lesezugriff gewährt oder Änderungen und Transaktionen erlaubt werden; auf Unternehmensseite wird definiert, wie weit externe Assistenten auf dem eigenen Terrain gehen dürfen. Nur wenn beide Seiten zustimmen, gilt eine Interaktion als etabliert.
Aus den veröffentlichten Informationen lässt sich sagen, dass die Zusammenarbeit von Sierra und Meta zur Förderung dieses Protokolls sehr komplementär ist. Sierra, gegründet vom ehemaligen Salesforce-Co-CEO Bret Taylor und dem ehemaligen Google-Manager Clay Bavor, konzentriert sich darauf, Unternehmen beim Aufbau eigener Kundenservice-Agenten zu helfen, und sitzt damit natürlich auf der „Empfängerseite“; Metas persönlicher Assistent Muse ist ein typischer „Besucher“, der an unzähligen Website-Türen anklopfen muss. Empfänger- und Besucherseite trugen gleichermaßen zur Etablierung dieses Standards bei. Derzeit priorisiert Muse beim Zugriff auf teilnehmende Websites standardmäßig das Poppy-Protokoll.
Offene Protokolle stehen oft vor dem Henne-Ei-Problem des Kaltstarts. Diesmal ist der eigentliche Wegbereiter für Poppy, die Schwelle zu überschreiten, der E-Commerce-Infrastrukturriese Shopify.
Zum Zeitpunkt der Protokollveröffentlichung aktivierte und generierte Shopify automatisch Poppy-Discovery-Dateien für jeden Händler in über 175 Ländern, ohne dass eine manuelle Konfiguration durch die Händler erforderlich war. Zusammen mit über 100 Designpartnern, darunter Vertreter von Delta Airlines, 1Password, Okta und Cloudflare, hatte dieses Zugriffskontrollsystem am ersten Tag eine erhebliche Abdeckung.
Bargeldlose KI-Agenten
Nachdem das Eintrittsproblem gelöst ist, besteht die nächste Herausforderung in der Zahlung.
Die instinktive Reaktion der meisten Menschen, wenn ein KI-Agent ihr Portemonnaie zücken soll, ist Widerstand. Die ChatGPT-Geldbörse von OpenAI ist mit einem klaren Ziel konzipiert: dem KI-Agenten zu ermöglichen, Transaktionen abzuschließen, ohne jemals echte Finanzinformationen zu berühren.
Im tatsächlichen Einkaufsprozess können Nutzer ihren Dot nach Produkten suchen, Preise vergleichen, Artikel in den Warenkorb legen und die Checkout-Seite vorbereiten lassen. Sobald es jedoch um die Zahlung geht, muss der Dot anhalten und die Entscheidungsgewalt an den Menschen zurückgeben. Nachdem der Nutzer persönlich die Produktliste, den Gesamtbetrag und die ausgewählte Bankkarte überprüft hat, muss die Autorisierung durch biometrische Verfahren wie Gesichtserkennung oder Fingerabdruck-Scan abgeschlossen werden, damit die Transaktion freigegeben wird.
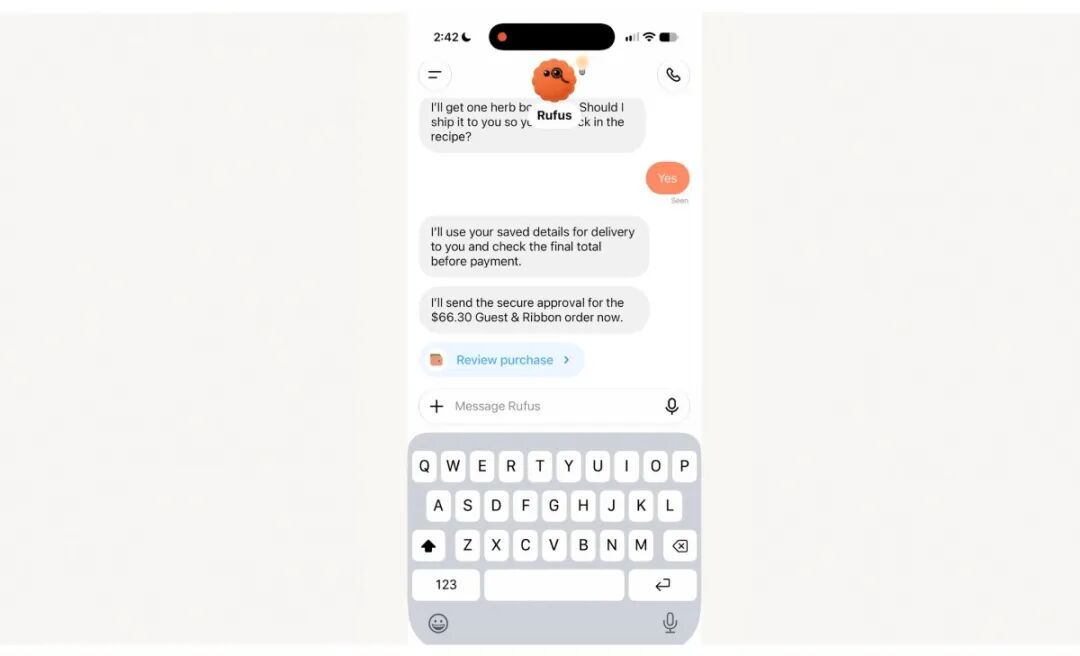
OpenAI persönlicher Assistent Dot (Rufus) initiiert „Kauf überprüfen“-Checkout-Bestätigung im Gespräch | Bildquelle: OpenAI
Das wichtigere Sicherheitsdesign ist im Hintergrund verborgen. Weder der laufende Dot noch der Händler, der die Zahlung erhält, werden jemals Ihre echte Kreditkartennummer sehen. Nach der Nutzerautorisierung generiert das kooperierende Kartenorganisationsnetzwerk eine einmalige Zahlungsberechtigung, die eine temporäre Kartennummer, einen Sicherheitscode und ein Ablaufdatum enthält. Der Händler erhält nur diese temporären Informationen, und Ihre echte Kartennummer bleibt verborgen.
Um diesen Mechanismus zu implementieren, arbeitete OpenAI mit American Express, Mastercard und Visa zusammen und behielt die ursprünglichen Kreditkartenpunkte, Vorteile und den Rückbuchungsschutz vollständig bei. OpenAI stellte bei der Einführung außerdem klar, dass die ChatGPT-Geldbörse keine Kryptowährungs-Geldbörse ist, nicht auf Blockchain- oder Stablecoin-Zahlungen basiert und vollständig auf traditioneller Fiat-Bank- und Kartenorganisationsinfrastruktur läuft.
Aus den öffentlichen Informationen sind die kommerziellen Motivationen aller Parteien klar. Für OpenAI: Wenn persönliche Assistenten nur Vorschläge und Links liefern, bleiben sie für immer in der Shopping-Guide-Phase; indem der Checkout-Kreislauf im Konversations-Ökosystem gehalten wird, können Dots vom Vorschlagenden zum Abschließenden werden. Für traditionelle Kartenorganisationen: Sobald KI-Agenten zu neuen Konsumeinstiegspunkten werden, will niemand sehen, wie Transaktionsverkehr zu neuen Zahlungsnetzwerken abgeleitet wird. Durch diese Zusammenarbeit schlossen die drei großen Kartenorganisationen den neuen Kanal nahtlos wieder an ihre Clearing-Netzwerke an.
Dennoch bleibt der erste Schritt von OpenAI recht zurückhaltend.
Die anfängliche Einführung der ChatGPT-Geldbörse ist auf US-amerikanische ChatGPT-Pro-Abonnenten ab 18 Jahren beschränkt und unterstützt berechtigte, in den USA ausgestellte Bankkarten, darunter Amex, Visa, Mastercard und von Chase ausgegebene Karten. Aus den öffentlichen Informationen scheint es, als wolle man mit zahlenden Nutzern testen, vermutlich mit dem Ziel einer stabileren Risikokontrolle.
Wenn Giganten zusammenarbeiten
Ein direkter Vergleich dieser beiden Nachrichten offenbart eine interessante Schnittmenge.
In der anfänglichen Kernpartnerliste für Poppy sind Shopify, Stripe, PayPal, Visa und Mastercard enthalten; auf der Seite der ChatGPT-Geldbörse sind die Entwicklungspartner ebenfalls Amex, Visa und Mastercard. Die einzigen Akteure, die wirklich beide Seiten überspannen, sind Visa und Mastercard, die sowohl auf der Poppy-Liste als auch als Geldbörsen-Entwicklungspartner erscheinen.
Ein noch interessanteres Detail ist, dass OpenAIs Name prominent unter den mehr als 100 Designpartnern für Poppy aufgeführt ist.
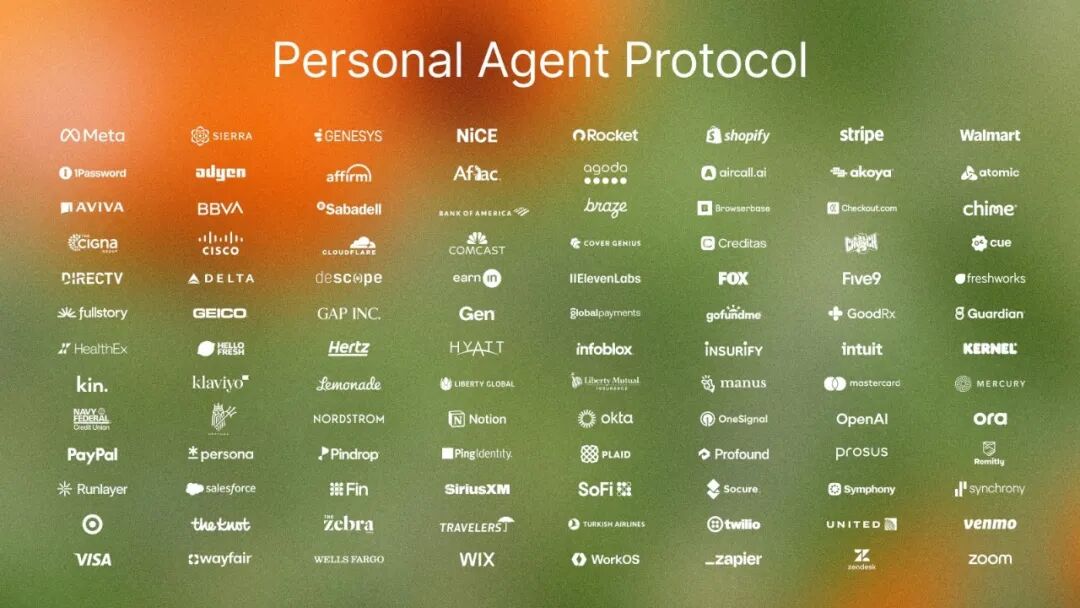
Die erste Gruppe von über 100 Designpartnern für das Persönliche Agentenprotokoll, darunter OpenAI, Visa und Mastercard | Bildquelle: Sierra
Im Verbrauchermarkt sind Metas Muse und OpenAIs Dots direkte Konkurrenten, die beide danach streben, den ersten Einstiegspunkt zu erobern, den Nutzer täglich öffnen. Sobald es jedoch um die Unternehmenszugriffsebene geht, sitzen die beiden Giganten am selben Konferenztisch und bereiten sich darauf vor, dieselbe Zugangskarte zu teilen. Der Grund ist klar: Fluggesellschaften oder Einzelhändler werden wahrscheinlich nicht für jeden Modellanbieter einen Satz inkompatibler Schnittstellen pflegen wollen. Auf der Verbraucherseite kann man seine Stärken zeigen, um Einstiegspunkte zu erobern, aber auf der Geschäftsseite muss man denselben Pass gemeinsam aufbauen.
Auch an der technischen Front gibt es ein Signal. Automatische Transaktionen zwischen KI-Agenten wurden einst von vielen als potenzielles Szenario für Stablecoins angesehen. Aus dieser Umsetzungsrunde geht jedoch hervor, dass sowohl Finanz- als auch E-Commerce-Infrastrukturen einen progressiven Weg aus „Standard-Autorisierungsprotokoll plus einmaliger virtueller Kartenberechtigung“ gewählt haben und Verschlüsselungslösungen vorerst beiseitelegen. Indem man sich zunächst in ausgereifte Risikokontroll- und Clearing-Schienen integriert, ist dieser Weg für traditionelle Geschäftssysteme am unkompliziertesten.
Natürlich bleibt in den öffentlichen Informationen eine offene Frage.
Poppy und ChatGPT-Geldbörse haben noch nicht klargestellt, ob sie miteinander verbunden sind. Ob in Zukunft, wenn der Dot eines Nutzers einen Shopify-Shop betritt, der das Poppy-Protokoll aktiviert hat, der Handshake reibungslos abgeschlossen und anschließend die Geldbörse zur Zahlung genutzt werden kann, muss später noch verifiziert werden.
Die Autonomie der KI-Agenten endet am Warenkorb
Betrachtet man Poppys bidirektionale Autorisierung und die obligatorische biometrische Identifikation der ChatGPT-Geldbörse zusammen, erkennt man die gemeinsame rote Linie, die die Branche gezogen hat – Mensch in der Schleife.
Ob es um das Lesen von Daten, das Ändern von Bestellungen oder das Abbuchen von echtem Geld geht, die Autonomie des Assistenten wird präzise vor dem Warenkorb pausiert. Er kann für Sie im gesamten Internet Preise vergleichen und die Checkout-Felder ausfüllen, aber letztlich muss der Nutzer den Schalter umlegen, um zu bestätigen.
Dieses Design erhält die Sicherheit, lässt aber auch mehrere unbeantwortete Fragen offen.
Zum Beispiel die Grauzone der Transaktionshaftung. Wenn der Assistent Ihre Absicht bei der Produktauswahl missversteht oder beim Surfen im Web durch versteckte bösartige Prompts dazu verleitet wird, eine Bestellung aufzugeben, ist – selbst wenn Sie letztlich Gesichtserkennung verwenden – in den öffentlichen Informationen nicht definiert, ob der bestehende Rückbuchungsschutz der Banken „Fehler des Assistenten“ abdeckt.
Abdeckung und Schwellen für die Teilnahme an Vereinbarungstransaktionen bestehen weiterhin. Shopify hat eine riesige Zahl von Händlern mobilisiert, aber wann werden unzählige Nischen-Websites im Internet das Poppy-Schild zeigen? Auf der anderen Seite ist die ChatGPT-Geldbörse derzeit nur für Pro-Abonnenten in den USA verfügbar; wie lange andere Märkte und normale Nutzer noch warten müssen, bleibt ungewiss.
Darüber hinaus maximiert die obligatorische biometrische Identifikation bei jeder Transaktion zwar das Sicherheitsgefühl. Aber stellen Sie sich eine Zukunft vor, in der Sie es gewohnt sind, dass der Assistent täglich Kaffee bestellt und Alltagsgegenstände für Sie kauft; bei jeder kleinen Aufgabe das Handy herauszuholen, um das Gesicht zu scannen, könnte den versprochenen Komfort eines vollautomatischen Assistenten in neue betriebliche Reibung in Hochfrequenzszenarien verwandeln.
In dieser Phase, in der der Assistent noch nicht perfekt ist und gesellschaftliches Vertrauen noch nicht aufgebaut wurde, ist das Festhalten an der letzten „Klicken zum Bestätigen“-Macht möglicherweise der Preis, den die Branche zahlen muss, um Zugang zu erhalten, und es bestimmt auch das Tempo der Kommerzialisierung persönlicher Assistenten.
Wenn Sie das nächste Mal den KI-Assistenten bitten, die Lieferadresse zu ändern und bequem die Rechnung zu begleichen, wird er nicht mehr als Web-Crawler behandelt, der draußen gehalten wird. Er wird seine regelkonforme Identität vorweisen, um den Laden zu betreten, das Schild verstehen, den Warenkorb füllen und dann an der Checkout-Seite anhalten, Ihnen das Handy reichen und darauf warten, dass Ihr Gesicht mit der Kamera übereinstimmt.
Die heutige Gesichtserkennung ist die letzte Schwelle, bevor Menschen ihren Assistenten Vertrauen schenken. Aber eines Tages, wenn alle daran gewöhnt sind, Programme ihre täglichen Einkäufe erledigen zu lassen – wird diese Bestätigung dann nur noch zu einem routinemäßigen Klick, den die Menschen achtlos wegwischen? Genau wie all die Zustimmungsvereinbarungen, die Websites und Verweise einen unterschreiben lassen und die fast niemand wirklich versteht oder aufmerksam lesen möchte.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.