


Die „Meme-Fabrik“ ist aufgetaucht: Wie funktioniert das Ernte-Fließband der Robinhood Chain?
 chaincatcher
Autor: Zhou, ChainCatcher
Am 22. September wurde der Token DEED auf der Ausgabeplattform Pons der Robinhood Chain gestartet, und innerhalb von weniger als einem Tag verpuffte sein Marktwert um mehr als 90 %.
Seit ihrem Start im Juli hat sich die Robinhood Chain zu einer der aktivsten Token-Ausgabeplattformen entwickelt. Laut unabhängigen Statistiken von Pons Ledger hat allein Pons fast 900.000 Token ausgegeben. Bei einer so hohen Dichte an Token-Ausgaben ist der Zusammenbruch einer neuen Münze nicht überraschend.
Nachdem On-Chain-Analysten jedoch die Gelder von DEED zurückverfolgt hatten, entdeckten sie, dass dieselbe Gruppe über einen Zeitraum von etwa zwei Monaten Dutzende Token-Ausgaben orchestriert und dabei insgesamt etwa 18,43 Millionen US-Dollar abgeschöpft hatte. Werfen wir einen Blick darauf, wie sie vorgingen.
1. Gewinne aus der letzten Ernte-Runde finanzieren die nächste Runde
DEED gibt an, ein Immobilien-Vault auf der Robinhood Chain zu sein, und erklärt, dass Inhaber nach Abzug der Kosten an den Mieteinnahmen eines Portfolios von Wohnungen beteiligt werden. Am 22. September startete DEED auf Pons, und sein Marktwert stieg zeitweise auf 4,23 Millionen US-Dollar.
Der Hype hielt jedoch weniger als einen Tag an. Am 23. September stellte Onchain Lens fest, dass bei DEED der Verdacht auf einen Rug Pull bestand. 110 verbundene Wallets kontrollierten zeitweise etwa 86 % des Token-Angebots und schöpften etwa 700.000 US-Dollar ab, während der Ersteller zusätzlich eine Erstellergebühr von 68,5 ETH im Wert von etwa 188.900 US-Dollar erhielt. Zu diesem Zeitpunkt war der Marktwert von DEED auf etwa 55.000 US-Dollar gefallen, ein Rückgang von etwa 98,7 % gegenüber dem Höchststand.
Laut dem On-Chain-Analysten Wazz ist DEED kein Einzelfall. Die dahinterstehenden Gelder stammten von einem anderen Token, das zuvor von derselben Gruppe ausgegeben worden war.
Die Geschichte beginnt mit DRAFT vor einer Woche. Am Abend des 14. September überwiesen 98 Wallets, die DRAFT hielten, innerhalb von drei Sekunden 179,88 ETH an dieselbe Adresse, und dieses Geld wurde anschließend vollständig an ein Wallet mit dem Beginn 0x9d06 transferiert, wo es eine Woche lang verblieb.
Am Morgen des 22. September begann dieses Geld mit den Vorbereitungen für den Start von DEED. 0x9d06 transferierte zunächst 50 ETH, und zwei Minuten später gelangten 20 ETH davon in das Finanzierungs-Wallet von DEED. Sechzehn Sekunden später verteilte dieses Finanzierungs-Wallet 15,98 ETH per Sammelüberweisung an 50 Adressen, darunter der Ersteller von DEED und 25 Wallets, die im Voraus von der Anti-Sniping-Steuer der Plattform befreit worden waren.
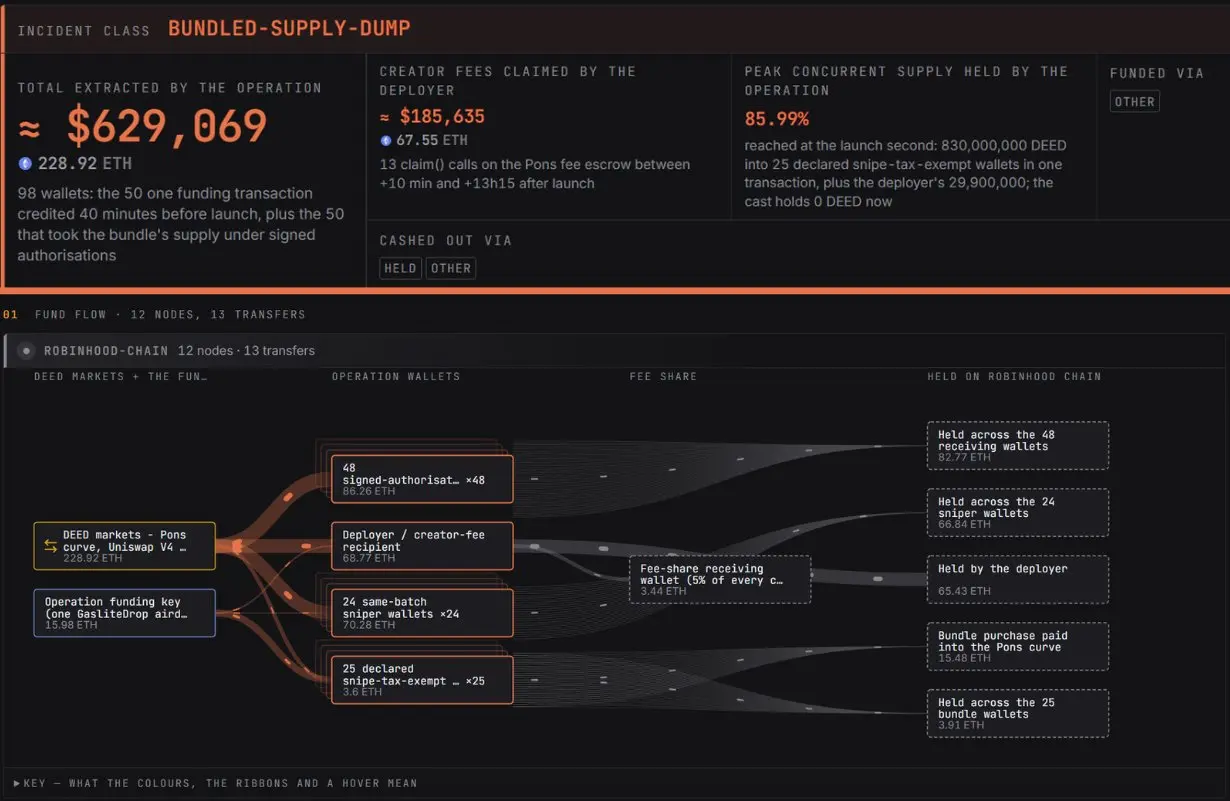
Vierzig Minuten später startete DEED. Der erste Kauf nach dem Start konzentrierte die Positionen für diese 25 steuerbefreiten Wallets. Als der Kauf abgeschlossen war, hielten der Ersteller und diese Gruppe von Wallets etwa 86 % des Angebots.
Eine Sekunde später begannen sie zu verkaufen, und die Chips wurden anschließend auf weitere Wallets verteilt, um sie schrittweise abzustoßen. Als Onchain Lens eine Warnung herausgab, war diese Ernte-Runde bereits abgeschlossen.
Die Verbindung zwischen DRAFT und DEED ist nur ein Mikrokosmos. Wazz stellte fest, dass sich derselbe Rhythmus im Laufe von zwei Monaten immer wieder wiederholte.
Vor jeder Token-Ausgabe bereitete die Gruppe Dutzende Wallets vor und ließ sie als steuerbefreit eintragen. Sobald das Token live ging, übernahmen diese Wallets innerhalb von ein oder zwei Blöcken den Großteil der Chips. Wenn externe Käufer in den Markt einstiegen, verkauften sie nach und nach, wobei die Gelder auf wenige Adressen gesammelt wurden und zum Startkapital für das nächste Token wurden.
Wazz verfolgte 45 Ausgaben entlang dieser Finanzierungskette. Darüber hinaus wurden bei vier Ausgaben die Startgelder mit demselben privaten Schlüssel signiert, und bei weiteren vier wurden die Verkaufserlöse in dieselbe Sammeladresse gepoolt. Schließlich ordnete er 53 Ausgaben vom 10. Juli bis zum 21. September derselben Gruppe zu, von denen die meisten über Pons V2 ausgegeben wurden.
Um die Gewinne zu steigern, verwendete die Gruppe auch wiederholt denselben Namen. Am selben Tag, an dem 0x9d06 DEED finanzierte, finanzierte es auch ein weiteres Token, das ebenfalls DEED hieß. PINK, CRUMBS und DEED wurden jeweils dreimal innerhalb von etwa einem Tag ausgegeben. Wazz geht davon aus, dass die Gruppe zunächst Token mit demselben Namen verwendet, um den durch den Hype erzeugten Traffic abzuschöpfen, und dann die echte Vertragsadresse preisgibt.
Nach Schätzungen von Wazz schöpften diese 53 Ausgaben insgesamt etwa 18,43 Millionen US-Dollar ab, aber diese Zahl bezieht sich auf die Gelder, die die Gruppe dem Markt entzogen hat, wobei zu den Gegenparteien Privatanleger, andere Händler und Bots gehören, was nicht den Gesamtverlusten der Privatanleger entspricht.
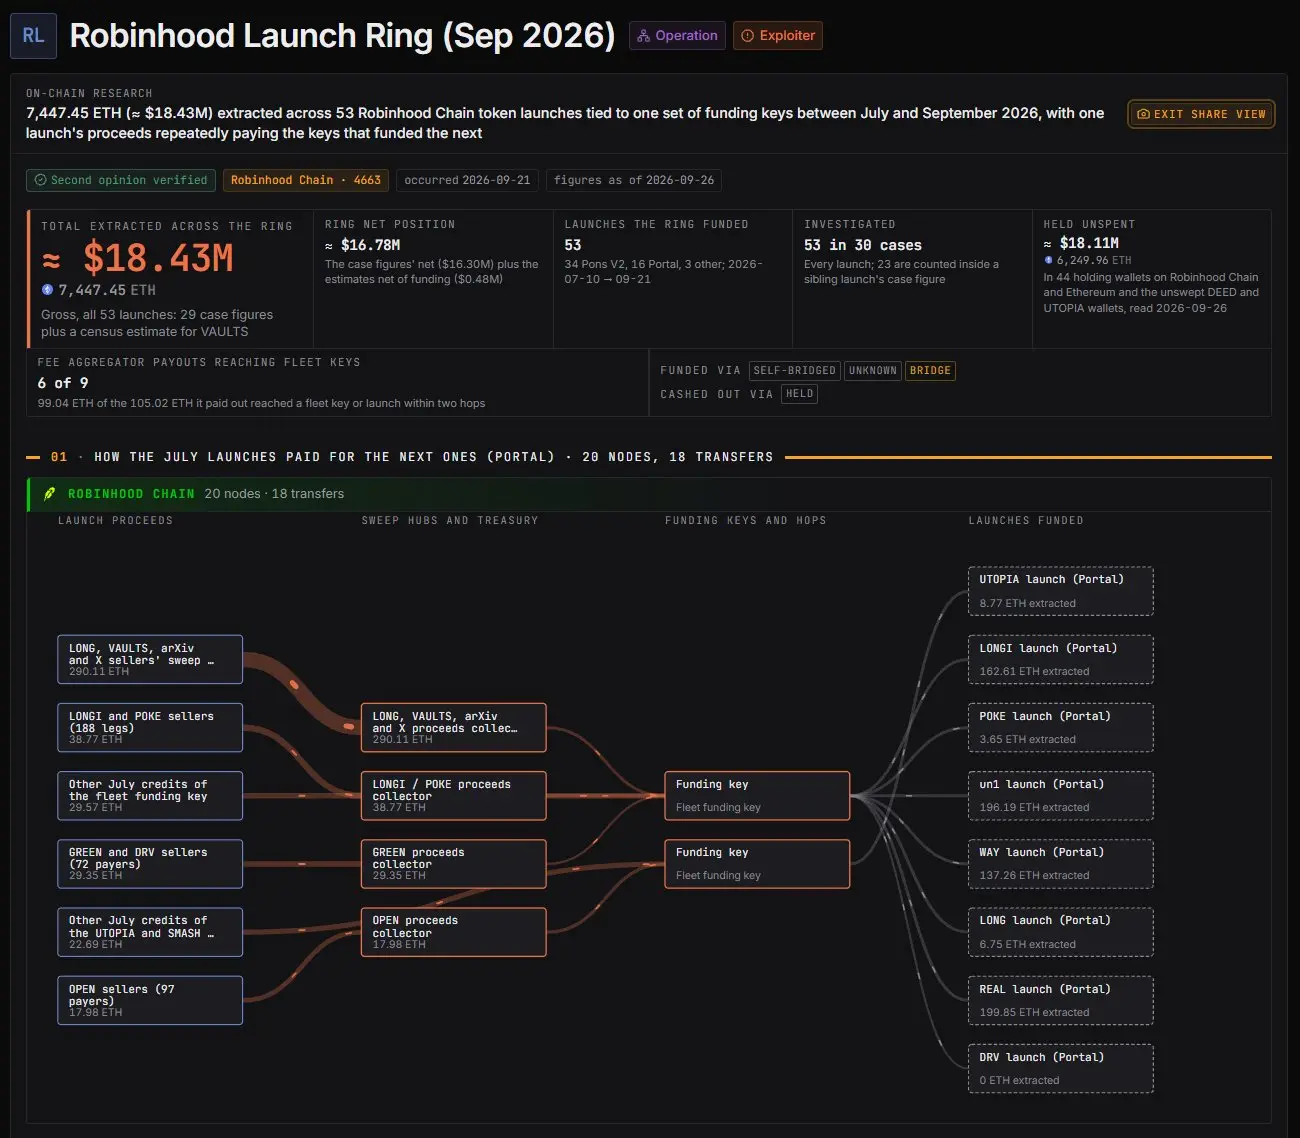
Als Anhaltspunkt: Der Umfang der einzelnen DEED-Ausgabe ist nicht groß. Die höchsten Abschöpfungsbeträge stammten von CRUMBS und LEGS mit etwa 3,12 Millionen bzw. 2,90 Millionen US-Dollar. Wazz erklärte, dass die meisten Gelder in Form von ETH auf der Chain verbleiben und nicht eingefroren werden können.
2. Die Anti-Sniping-Steuer blockierte Bots, aber nicht diejenigen, die im Voraus Befreiungen erhielten
Die zuvor erwähnte Steuerbefreiungsliste ist der Schlüssel zu den wiederholten Ernten. Sie stammt aus einem Regelwerk, das Pons entwickelt hat, um Bots am Front-Running zu hindern.
Nachdem ein neues Token auf Pons V2 gestartet ist, wird es zunächst auf einer gemeinsamen Kurve gehandelt, wobei der Preis umso höher steigt, je mehr Leute kaufen. Sobald die Kurve ausverkauft ist, wird das Token automatisch in den Uniswap-v4-Pool überführt, wobei die Liquidität dauerhaft gesperrt ist. Die Pons-Dokumentation zeigt, dass graduierte Token überhaupt keine Funktion zum Abziehen von Liquidität besitzen.
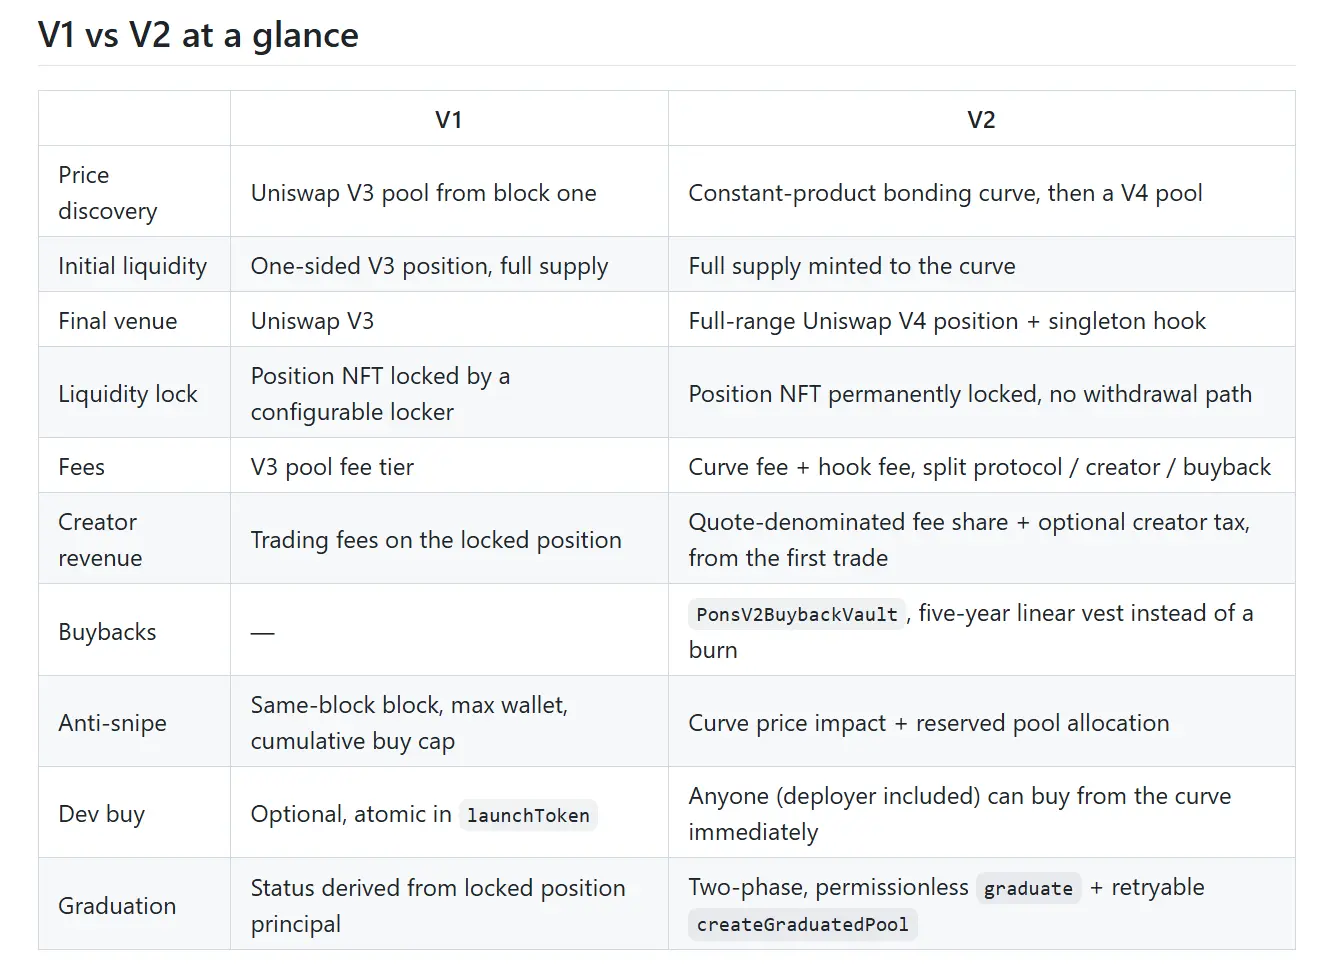
Dieses Design blockiert den alten Weg für Projektparteien, Liquidität abzuziehen und zu verschwinden, aber es kontrolliert nicht, wer beim Start Chips kaufen kann.
In den ersten Sekunden nach dem Livegang eines neuen Tokens ist es für die am stärksten überwachten Bots am einfachsten, zuerst zu kaufen. Um dem entgegenzuwirken, hat Pons V2 eine Anti-Sniping-Steuer eingeführt. Käufer nach dem Start müssen eine Steuer von bis zu 99 % zahlen, die innerhalb von etwa fünf Sekunden auf null abfällt, wobei der Satz nach einer Sekunde bei etwa 25 % und nach zwei Sekunden bei etwa 3 % liegt.
Diese Steuer reicht aus, um Bots unrentabel zu machen, aber die Regeln hinterlassen gleichzeitig eine Lücke. Die Token-Ausgabeadresse und die Gebührenadresse des Erstellers sind automatisch von der Steuer befreit, und der Ausgeber kann bei der Erstellung des Tokens zusätzlich bis zu 32 steuerbefreite Adressen angeben. Pons liefert in seiner Dokumentation die Begründung, dass dies dem Team die Verteilung der Startkäufe auf mehrere Wallets erleichtern soll.
Mit anderen Worten: Solange der Ausgeber sein eigenes Wallet im Voraus in die Liste einträgt, kann er in den wenigen Sekunden, in denen alle anderen hohe Steuern zahlen müssen, steuerfrei Positionen aufbauen.
Bei den von Wazz aufgeführten Ausgaben zeigten neun seit Ende August dasselbe Muster. Der Ersteller befreite 15 bis 25 Wallets von der Anti-Sniping-Steuer, und dann konzentrierte eine einzige Transaktion den Kauf für sie, kaufte die Kurve direkt leer und schob das Token in den Uniswap-Pool. Nach dem Start lag der Halteanteil des Erstellers und der steuerbefreiten Wallets zwischen 82 % und 86 %.
Diese neun Startkäufe haben auch einen gemeinsamen Punkt: Sie liefen alle über denselben unverifizierten Vertrag, der am 28. August erstellt wurde. Wazz erklärte, dass dieser Vertrag zu einem kommerziellen Bündelungs-Tool mit vielen unabhängigen Nutzern gehört und bei 25 der 53 Ausgaben verwendet wurde.
Darüber hinaus entdeckte er mindestens zwei aufeinanderfolgende Token-Ausgabegruppen, die nicht direkt mit diesem Fall in Verbindung gebracht werden konnten.
Am 28. September gab die Sicherheitsagentur GoPlus die Entdeckung einer risikoreichen betrügerischen Meme-Fabrik auf der Robinhood Chain bekannt, mit einem Transaktionsvolumen von über 9 Millionen US-Dollar in den letzten 30 Tagen, an der Hunderte betrügerischer Memes beteiligt waren.
Diese Meme-Fabrik verfolgt einen anderen Weg: Sie verteilt Token an eine große Anzahl neuer Adressen mit nur 4 bis 11 Transaktionen und verkauft sie dann segmentweise über die Hilfsverträge von Pons V2 und das Uniswap-Routing, wodurch die Illusion mehrerer unabhängiger Händler entsteht.
In den zehn von GoPlus aufgeführten Stichproben nutzte jedes Token nur 3 bis 8 neue Wallets, wobei ein einzelnes Token 2 bis 13 ETH abschöpfte. Die einzelnen Größenordnungen sind nicht groß, und die Verkaufserlöse werden ebenfalls in einer Sammeladresse gepoolt, um die nächste Runde zu finanzieren.
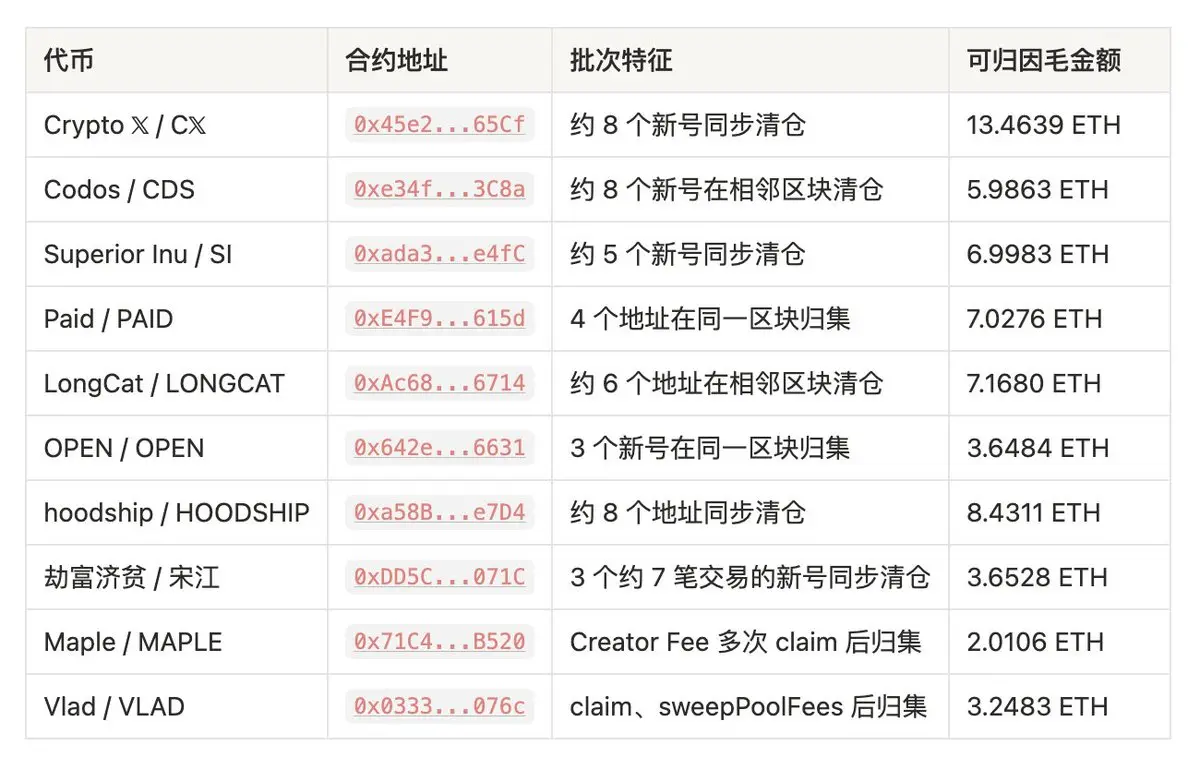
Die Statistiken von GoPlus zeigen, dass der gesamte Zu- und Abfluss der letzten 400 Transaktionen der Sammeladresse etwa 3.589 ETH beträgt, etwa 9,49 Millionen US-Dollar, was einen bidirektionalen Fluss darstellt und keinen Nettogewinn anzeigt. GoPlus wies darauf hin, dass beide Fälle eine große Anzahl von Wallets nutzten, um die tatsächliche Konzentration der Bestände zu verschleiern, und sich nicht auf das Abziehen von Liquidität oder Verkaufsverbote stützten. Derzeit gibt es keine Hinweise darauf, dass es sich bei beiden um dieselbe Gruppe handelt.
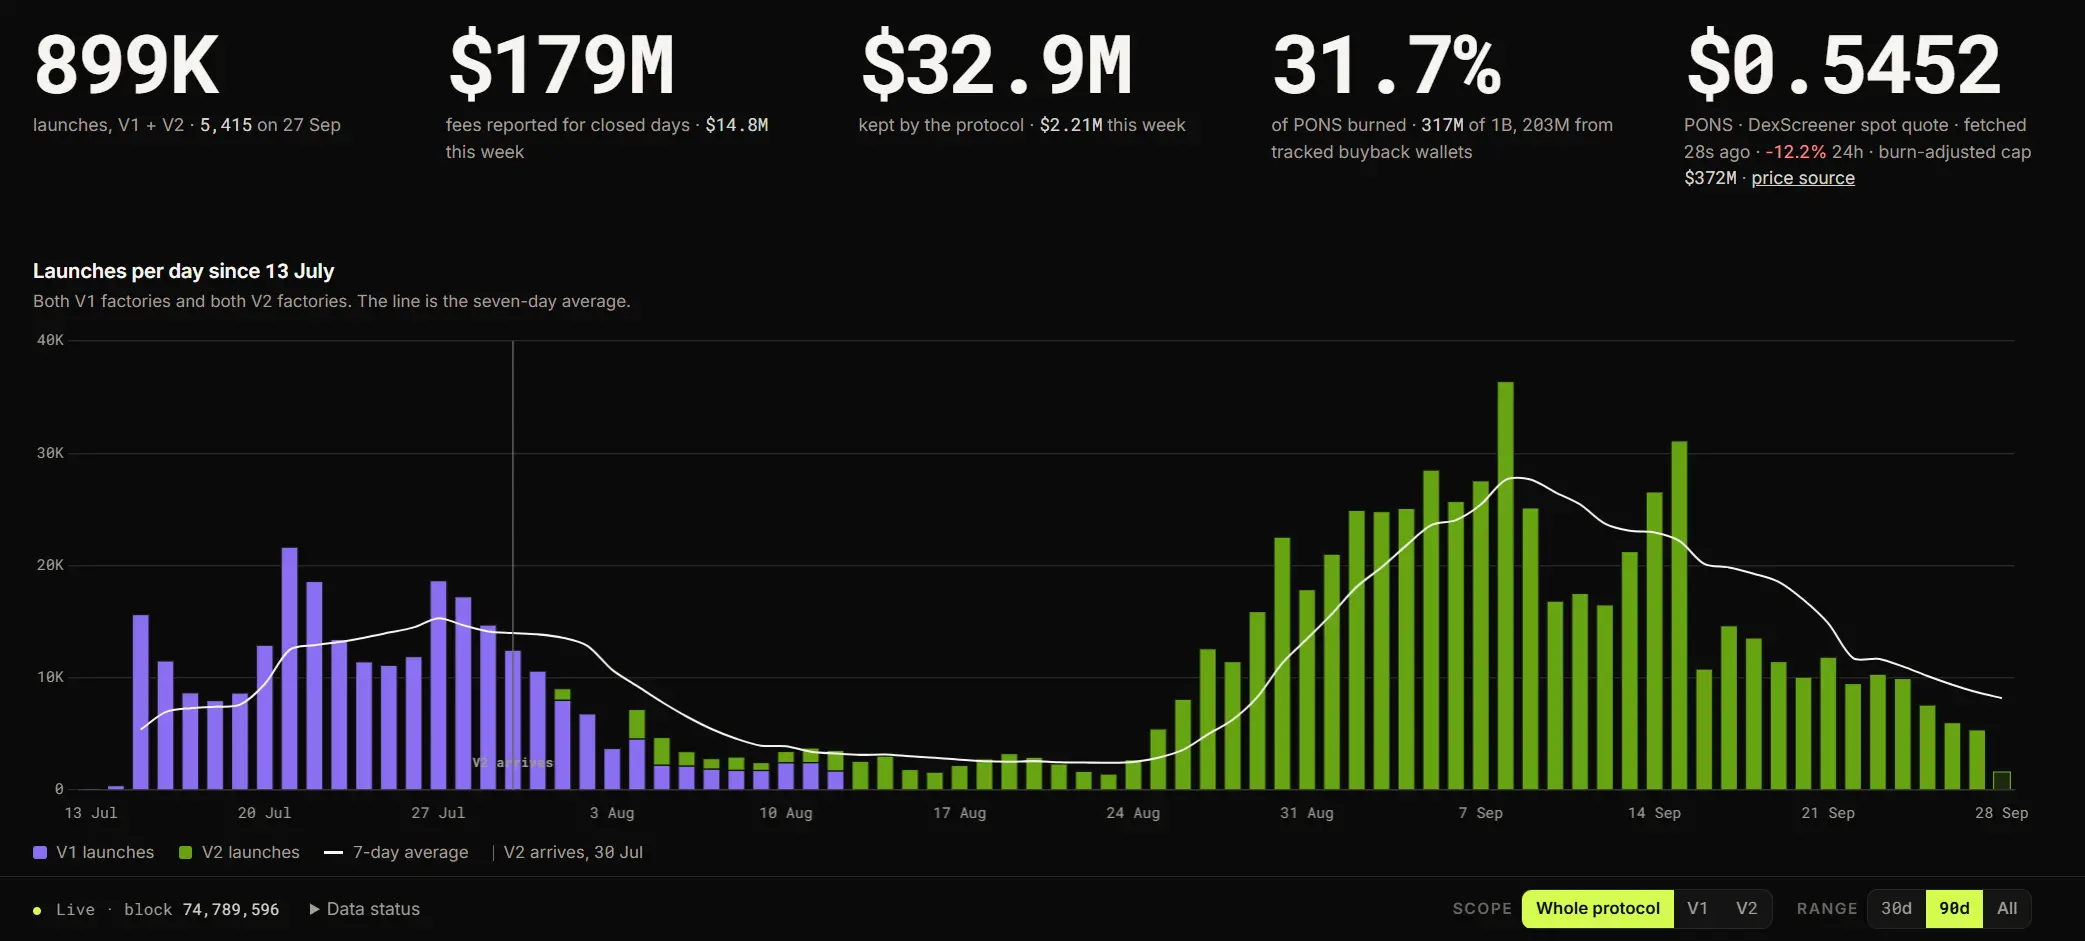
Der Grund, warum eine große Anzahl neuer Wallets unauffällig ist, hängt mit der Token-Ausgabeökologie der Robinhood Chain zusammen. Laut Pons Ledger gab allein Pons vom 13. Juli bis zum 27. September etwa 899.000 Token von etwa 453.000 Adressen aus. Nur etwa 1,5 % der V2-Token verkauften die Kurve aus und graduierten erfolgreich.
Am Spitzenausgabetag, dem 8. September, hatten unter den etwa 27.000 Adressen, die an der Token-Ausgabe teilnahmen, etwa 90 % noch nie zuvor ein Token ausgegeben. Bei einem täglichen Zustrom von Zehntausenden neuer Token und neuer Adressen sind Dutzende Einmal-Wallets für normale Käufer schwer zu erkennen.
3. Aktienverkleidung und Umsatzbeteiligung der Ersteller machen die Token-Ausgabe zu einem Geschäft
Blickt man auf den Apartment-Vault von DEED zurück, so ist diese Art der Verpackung bei den Token der Gruppe nicht ungewöhnlich.
Unter den von Wazz aufgeführten Token finden sich Namen wie Pink Sheets, Stock Miner, Openbell, EQUITY BROKERS usw., wobei Pink Sheets die alte Bezeichnung für den US-amerikanischen OTC-Markt ist; der höchste Abschöpfungsbetrag, CRUMBS, gibt an, Einkaufsbelege in Aktien-Token-Belohnungen umzuwandeln.
Diese Tarnschicht ist untrennbar mit der eigenen Positionierung der Robinhood Chain verbunden, die tokenisierte Aktien als Verkaufsargument vermarktet, und Pons V2 erlaubt es Ausgebern auch, neue Token direkt mit Aktien-Token zu bepreisen.
GoPlus hat zuvor die Ausgabeaufzeichnungen von Pons V2 gescannt und festgestellt, dass bei etwa 32,4 Millionen Ausgaben innerhalb von 11 Tagen 32 % direkt mit offiziellen Aktien-Token bepreist wurden. Zusammenfassend lässt sich sagen, dass die Kombination von Meme-Coins mit Aktien-Token zu einem gängigen Spiel geworden ist.
JINQIAN hat diese äußere Hülle auf die Spitze getrieben. Anfang September wurde dieser Meme-Coin über eine private Token-Ausgabefabrik auf der Robinhood Chain gestartet, mit einem Handelspaar, das den Aktiencode FAMI von Farmmi verwendet. Farmmi ist ein an der NASDAQ notierter Pilzlieferant, und der Name JINQIAN leitet sich von dem Geldpilz ab, der in seinem Jahresbericht erwähnt wird.
Laut Nansen ist dieses FAMI kein offizielles Aktien-Token und steht in keiner Verbindung zu den Aktien von Farmmi. Der Name reicht jedoch aus, um im Markt Assoziationen zu wecken. Am 2. September schoss der Aktienkurs von Farmmi während des US-Aktienhandels zeitweise um etwa 350 % in die Höhe.
Zuvor veröffentlichte GoPlus einen Risikobericht zur Robinhood Chain, der zeigt, dass das gesamte Angebot dieses FAMI-Tokens vom Betreiber gehalten wird. JINQIAN kann nur paarweise mit FAMI gehandelt werden, und Privatanleger müssen bei jedem Kauf von JINQIAN zuerst FAMI vom Betreiber kaufen. Nachdem der Hype abgeklungen war, zog der Betreiber etwa 2,06 Millionen US-Dollar in Stablecoins ab.
Die Verpackung ist dafür verantwortlich, Käufer anzulocken, während der Anteil der Ersteller es diesem Geschäft ermöglicht, in Runden fortzubestehen.
Auf Pons wird der Großteil der Transaktionsgebühren aus jedem Handel an die Token-Ersteller ausgeschüttet. Laut Pons Ledger hat Pons bis zum 27. September Transaktionsgebühren von etwa 180 Millionen US-Dollar angehäuft, von denen etwa 147 Millionen US-Dollar an die Ersteller flossen.
Für Gruppen, die kontinuierlich Token ausgeben, ist dies eine weitere Einnahmequelle neben dem Verkauf von Chips. In den von GoPlus aufgeführten Stichproben gibt es zwei Token, deren Einnahmen aus dem mehrfachen Einziehen von Erstellergebühren stammen. Die Kosten für die Ausgabe eines Tokens sind sehr niedrig, und sobald ein Token populär wird, reichen die Verkaufserlöse und die Erstellergebühren aus, um die Kosten vieler früherer Versuche zu decken.
Fazit
Die Daten zeigen, dass der Hype um die Token-Ausgabe nachlässt. Laut Pons Ledger sank die tägliche Token-Ausgabe auf Pons von etwa 36.000 am 8. September auf etwa 5.400 am 27. September. Auch Einnahmen und Ausgaben gehen deutlich zurück.
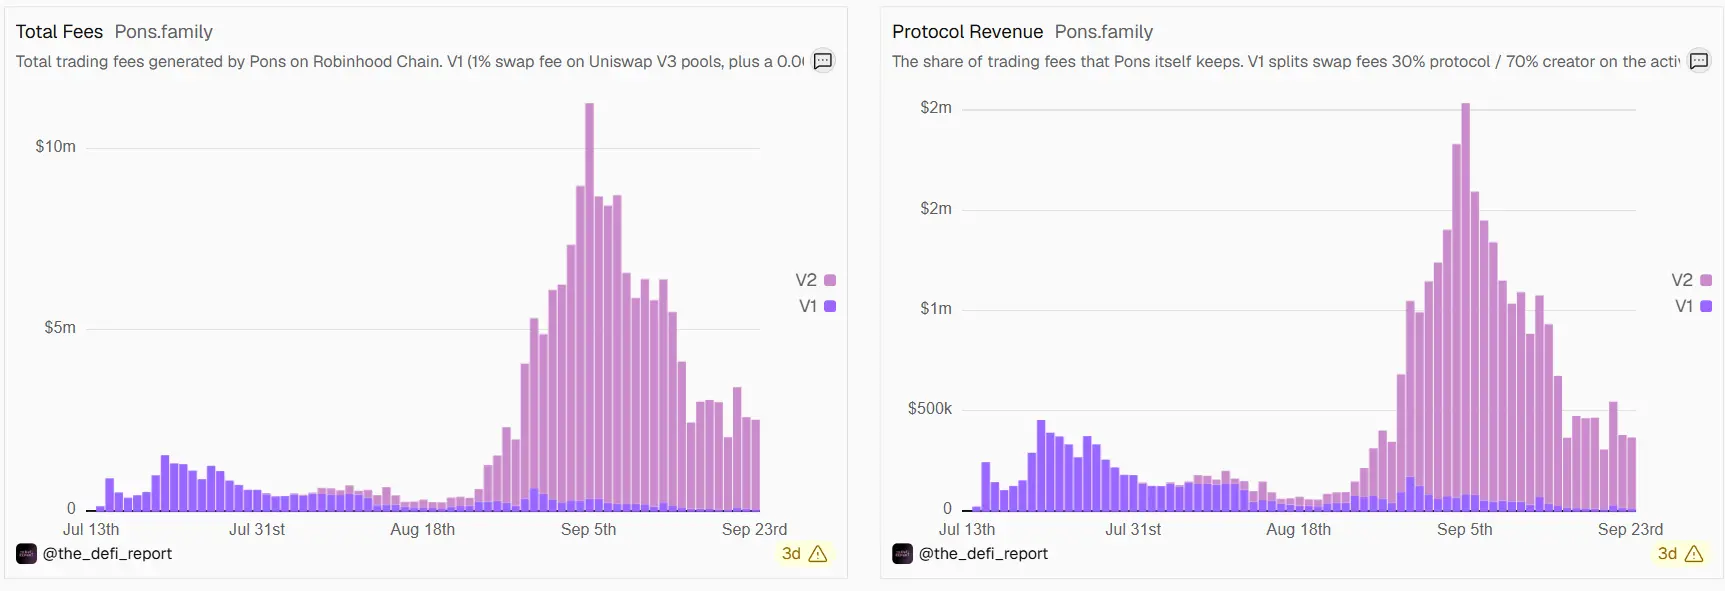
In den kommenden Tagen könnte die Robinhood Chain in eine Testphase eintreten. Am 29. September läuft die Gas-Subvention aus, die Robinhood Wallet für On-Chain-Börsen bereitstellt. Wenn die Nutzerbindung und das Handelsvolumen nach dem Ende der Subvention aufrechterhalten werden können, dann werden diese Daten wirklich aussagekräftig sein.
Am 30. September wird die Jahreskonferenz HOOD Summit von Robinhood neue Produkte für aktive Händler vorstellen. Was Pons betrifft, so wartet der Markt auch auf die Einführung seiner nächsten Generation. Der Markt erwartet, dass die neue Version den Token-Ausgabemechanismus, die Gebühren und die Graduierungsregeln auf Basis von V2 anpassen wird.
Insgesamt besteht die ursprüngliche Absicht der Robinhood Chain darin, Aktien auf die Chain zu bringen. Die Methoden der kontinuierlichen Token-Ausgabe und der konzentrierten Kontrolle von Eröffnungspositionen sind auf verschiedenen Chains nicht ungewöhnlich; hier haben sie das Gewand von Aktien und Immobilien angelegt. Da immer mehr normale Anleger den Aktien-Token auf diese Chain folgen, könnte sie immer noch mit diesen alten Problemen konfrontiert werden.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.