تقرير SemiAnalysis: لماذا خفضت توقعات الطلب على الرقائق وتوقعات إيرادات Nvidia بشكل كبير؟
 Blockbeatsالمؤلف: SemiAnalysis
العنوان الأصلي: Revising Down Accelerator Demand and Shipment Outlook; NvidiaBears the Brunt
المؤلفان الأصليان: Myron Xie و Ivan Chiam
ملاحظة المحرر: شريحة Nvidia Feynman Ultra واحدة، في نموذجي SemiAnalysis، يختلف متوسط سعر البيع بنحو 77 ألف دولار. في 13 نوفمبر، خفضت مؤسسة أبحاث أشباه الموصلات توقعاتها لمتوسط سعر بيع هذه الشريحة من نحو 175 ألف دولار إلى 98 ألف دولار، أي بانخفاض نحو 44%. ويفسر انخفاض تكلفة الذاكرة عالية النطاق الترددي (HBM) جزءًا من ذلك، بينما يعكس التعديل المتبقي حكم المحللين الجديد على قدرة Nvidia التسعيرية. ومع تزايد البدائل المتاحة لكبار العملاء، قد تكون العلاوة التي يمكن أن تفرضها Nvidia على رقائق الجيل التالي أقل من التوقعات السابقة.
هذه الجولة من التعديلات تتجاوز Nvidia بكثير. خفضت SemiAnalysis توقعاتها للإنفاق العالمي على مسرعات الذكاء الاصطناعي في 2028 من 1.054 تريليون دولار إلى 758 مليار دولار، أي بانخفاض يقارب 300 مليار دولار. ووفقًا للنموذج الجديد، سيظل الإنفاق السنوي بحلول 2030 يتجاوز 900 مليار دولار، أي أكثر من ضعف مستوى 2026. ولا تزال الزيادة كبيرة، لكن صافي الإيرادات السنوية المتكررة الصافية الجديدة لمختبرات الذكاء الاصطناعي الرائدة تباطأ في الربع الثالث، وشدد المستثمرون تمويل مراكز البيانات. المشاريع التي تفتقر إلى التزامات شراء من كبار العملاء غالبًا ما تحتاج أولًا إلى حل مسألة من سيمول بناء المنشآت وتوصيل الكهرباء وشراء المعدات قبل أن تتحقق طلبات الرقائق.
الضغوط التي تواجه Nvidia تأتي من نوعين من العملاء. تستطيع Anthropic توزيع قدرتها الحاسوبية بين وحدات TPU من Google وTrainium من Amazon وموردي وحدات معالجة الرسوميات. بينما تمضي OpenAI قدمًا في تطوير رقائقها الخاصة، ويمكنها أيضًا تحقيق مكاسب محتملة من صفقة أوامر الضمان مع AMD. وفي الوقت نفسه، تمتلك Nvidia أكبر تعرض لعملاء مقدمي الخدمات السحابية الناشئة بين موردي الرقائق. هؤلاء العملاء يحتاجون أولًا إلى جمع التمويل لشراء وحدات معالجة الرسوميات، ثم استرداد الاستثمار من خلال تأجير القدرة الحاسوبية. كبار المشترين لديهم خيارات أكثر، والمشترون الذين يعتمدون على التمويل للتوسع يواجهون صعوبة أكبر في تقديم الطلبات. ومع تضافر الضغطين، خفضت SemiAnalysis توقعات إيرادات منتجات القدرة الحاسوبية المقابلة لشحنات Nvidia في 2030 بنسبة 66%.
المقارنة بين Broadcom وMediaTek تكشف عن حساب غالبًا ما يتم تجاهله في هذه المنافسة. كلاهما يشارك في مشروع TPU، وتستطيع MediaTek تقديم تكلفة نظام أقل، بينما تمتلك Broadcom القدرة على دعم ترتيبات تمويل الأراضي والكهرباء والمنشآت والمعدات. بالنسبة للمشترين الذين يعانون من شح السيولة، فإن التكلفة النهائية للنظام ومقدار النقد المطلوب اليوم هما عتبتان مختلفتان للشراء. وعندما تمتد منافسة الرقائق إلى مركز البيانات بأكمله، فإن الموردين الذين يمكنهم مساعدة العملاء على إنجاز المشاريع لديهم فرصة أكبر للحصول على الطلبات.
فيما يلي النص الأصلي:
ملخص تنفيذي
· خفضت SemiAnalysis توقعات الإنفاق على المسرعات في 2028 من 1.054 تريليون دولار إلى 758 مليار دولار، وتوقعات 2030 أقل بنحو 40% من النسخة القديمة.
· تباطأ صافي الإيرادات السنوية المتكررة الصافية الجديدة لمختبرات الذكاء الاصطناعي الرائدة في الربع الثالث، وشدد مستثمرو الديون والأسهم تمويل البنية التحتية للذكاء الاصطناعي، والمشاريع التي تفتقر إلى التزامات شراء من كبار مقدمي الخدمات السحابية معرضة للخطر بشكل خاص.
· خفض افتراضات أسعار الذاكرة عالية النطاق الترددي (HBM) هو أحد الأسباب الرئيسية لانخفاض توقعات الإنفاق على المسرعات. وفي النموذج الجديد، لا يزال الطلب على HBM مقاسًا بالبت ينمو سنويًا.
· تم خفض افتراضات الكمية والسعر لـ Nvidia معًا. وبقياس إيرادات منتجات القدرة الحاسوبية المقابلة للشحنات، تم خفض توقعات 2027 إلى 2030 بنسبة 22% و39% و56% و66% على التوالي.
· تم خفض توقعات الإيرادات التراكمية لرقائق Broadcom المخصصة من 2026 إلى 2030 بنسبة 11%، ويرجع ذلك أساسًا إلى انخفاض أسعار HBM. وتم خفض توقعات شحنات دورة حياة Triggerfish التي صممتها MediaTek لصالح Anthropic بنسبة 42%.
· تم خفض توقعات الإنفاق طويل الأجل لـ AMD أيضًا، لكن صفقة أوامر الضمان عززت جاذبيتها لـ Meta وOpenAI. وتم الإبقاء على توقعات شحنات Amazon Trainium لعامي 2027 و2028 عند مستوياتها الأصلية.
تعديل توقعات الطلب
قمنا بخفض توقعات شحنات رقائق وخوادم الذكاء الاصطناعي والإنفاق والطلب على الكهرباء طوال فترة التوقع، مع تأثر أكبر لتوقعات 2028 إلى 2030. ويعكس هذا الخفض ثلاثة تعديلات: انخفاض الشحنات، وانخفاض الأسعار، واعتماد افتراضات أقل لاستهلاك الطاقة لكل شريحة لمشاريع المسرعات المستقبلية في 2029 و2030.
بشكل عام، أسباب تعديل توقعاتنا هي كما يلي.
1. أعدنا تقييم توقعات إجمالي إيرادات التوكنز عبر النظام البيئي، خاصة بالنظر إلى تباطؤ صافي الإيرادات السنوية المتكررة الصافية الجديدة لمختبرات الذكاء الاصطناعي الرائدة في الربع الثالث. لذلك، خفضنا تقديراتنا للعرض الجديد بحيث تغطي الإيرادات تكاليف القدرة الحاسوبية الإجمالية بشكل أكثر استدامة، كما أشرنا في تقاريرنا الأخيرة. ما زلنا أكثر تفاؤلًا من إجماع السوق بشأن إيرادات هذه المختبرات، ونرى العديد من المجالات التي يمكن فيها نشر قدرات الذكاء الاصطناعي الرائدة وتحقيق عائد استثماري مرتفع. ومع ذلك، فإن قدرة بناء البنية التحتية على الحصول على التمويل تعتمد على التوقعات العامة للمشاركين في أسواق رأس المال، وهذا يقودنا إلى النقطة التالية.
2. تشددت أسواق رأس المال، وأصبح مستثمرو الديون والأسهم أقل استعدادًا لتمويل النفقات الرأسمالية المتعلقة ببناء البنية التحتية للذكاء الاصطناعي، خاصة المشاريع التي لا توجد فيها التزامات شراء من مقدمي الخدمات السحابية فائقي الضخامة. ناقشنا هذه المسألة في تقرير إطار التمويل. سيؤدي ذلك إلى تقليل تطوير الأراضي وتوصيل الكهرباء وبناء المباني الرئيسية لمراكز البيانات، وستتركز المشاريع المتأثرة بشكل أكبر على تلك التي تفتقر إلى دعم مقدمي الخدمات السحابية فائقي الضخامة، وستنخفض الكهرباء المتاحة لنشر الأنظمة.
3. أدت نتائج انتخابات التجديد النصفي الأمريكية إلى تأجيل 5.8 جيجاوات من سعة مراكز البيانات الأمريكية التي كان مخططًا تشغيلها في النصف الثاني من 2027 والنصف الأول من 2028. كما أن التأخيرات الإضافية الناجمة عن العوامل التنظيمية تخفض إجمالي سعة مراكز البيانات في 2028. وقد أخذنا هذا العامل في الاعتبار في تحليلنا، وهو يؤدي بالفعل إلى انخفاض طفيف في شحنات معدات القدرة الحاسوبية على المدى القريب، لكننا نؤكد أن العاملين السابقين أكثر أهمية.
حجم الخفض ليس موحدًا عبر منصات الرقائق والموردين. وفقًا لإطارنا التحليلي، سيظل العملاء يعطون الأولوية للرقائق ذات أفضل أداء لكل تكلفة إجمالية للملكية (perf/TCO) وأفضل أداء لكل واط (perf/W)، مع مراعاة شروط التمويل. المنصات التي تحتل مرتبة أدنى في هذه المقاييس ستشهد تخفيضات أكبر. والنتيجة هي أن Nvidia هي الأكثر تضررًا، ويتركز معظم خفض الإنفاق على Nvidia. بالإضافة إلى ذلك، من بين مشاريع ASIC، نتوقع أن يتأثر مشروع TPU الخاص بـ MediaTek أيضًا لأن قدرته التمويلية أضعف من Broadcom. يلخص الرسم البياني أدناه التغيرات في إجمالي الإنفاق المتعلق بالمسرعات وHBM.
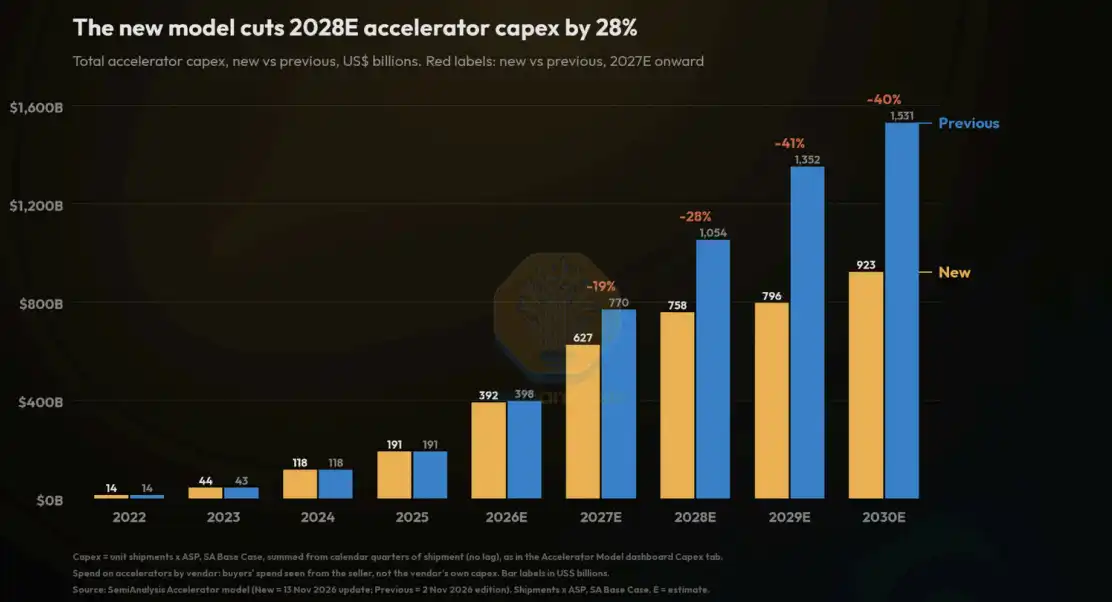
النموذج الجديد يخفض توقعات الإنفاق الرأسمالي على المسرعات في 2028 بنسبة 28%. إجمالي الإنفاق الرأسمالي على المسرعات، مقارنة بين النموذجين القديم والجديد، بالدولار الملياري. بدءًا من توقعات 2027، تشير الأرقام الحمراء إلى تغير النموذج الجديد مقارنة بالقديم. الأصفر هو النسخة الجديدة، والأزرق هو النسخة القديمة.
انخفاض إجمالي الإنفاق مدفوع بشكل أساسي بانخفاض الأسعار. مع خفض توقعات الشحنات، أصبحت علاقة العرض والطلب على HBM أكثر توازنًا، لذلك خفضنا أيضًا افتراضات أسعار HBM. لمزيد من التفاصيل، راجع تحديث نموذج الذاكرة المنشور في نفس الفترة. ولهذا، قمنا بإدراج تغيرات أسعار HBM في توقعات كل شريحة لتعكس التغيرات في تكلفة قائمة المواد (BOM). بالنسبة لمنتجات Nvidia المستقبلية بدءًا من Feynman، يعكس خفض متوسط سعر البيع (ASP) أيضًا هوامش ربح أقل بالإضافة إلى تغيرات تكلفة HBM. وهذا يعكس اشتداد المنافسة في سوق عتاد الذكاء الاصطناعي بشكل كبير.
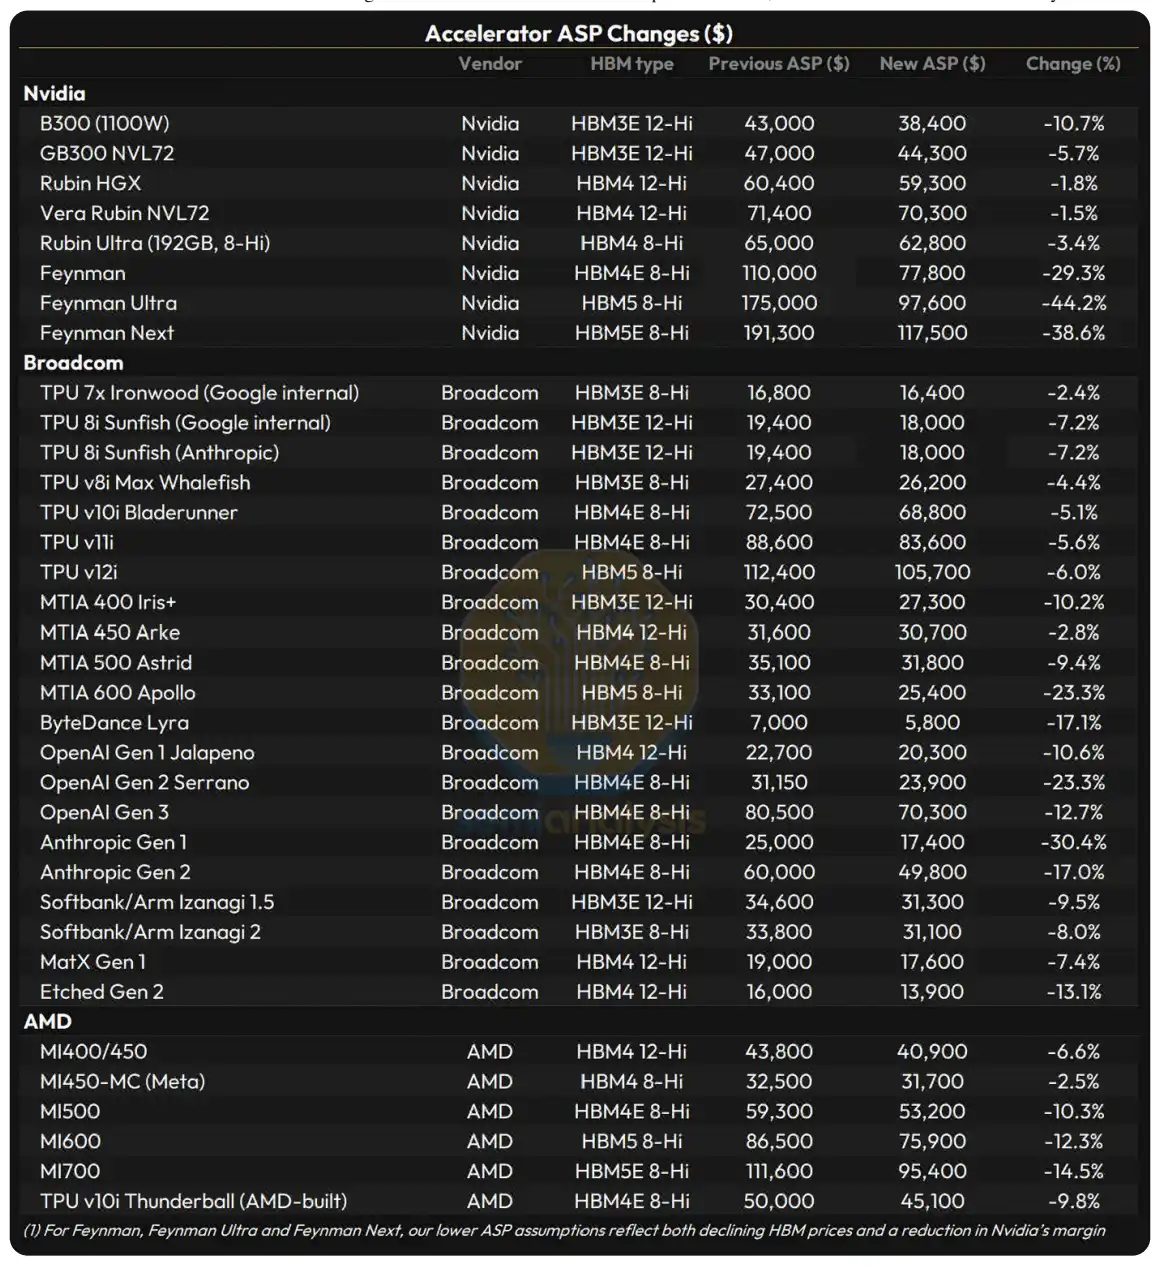
تعديل متوسط سعر بيع المسرعات (ASP)، بالدولار. طراز المنتج، المورد، نوع HBM، متوسط سعر البيع في النموذج القديم، متوسط سعر البيع في النموذج الجديد، نسبة التغير (%). المصدر: SemiAnalysis.
جزء كبير من الزيادة المتوقعة في الإنفاق لعام 2027 كان ناتجًا عن ارتفاع الأسعار، خاصة أسعار الذاكرة. لذلك، فإن انخفاض الأسعار اللاحق يعني عودة سلسلة التوريد إلى حالة أكثر "طبيعية".
تفسر تغيرات الأسعار أيضًا سبب استمرار ارتفاع مساحة السيليكون المقابلة للشحنات والطلب على HBM مقاسًا بالبت، وبمعدل أسرع من الإنفاق الاسمي.
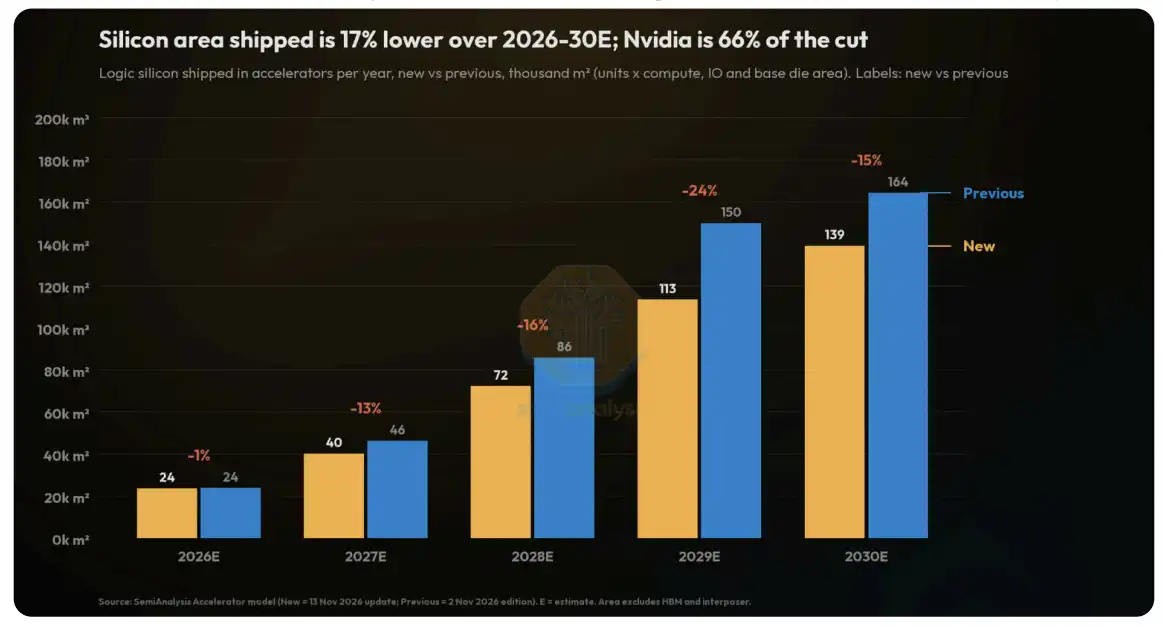
تم خفض إجمالي مساحة السيليكون المتوقعة للشحنات من 2026 إلى 2030 بنسبة 17%، وتستحوذ Nvidia على 66% من الخفض.
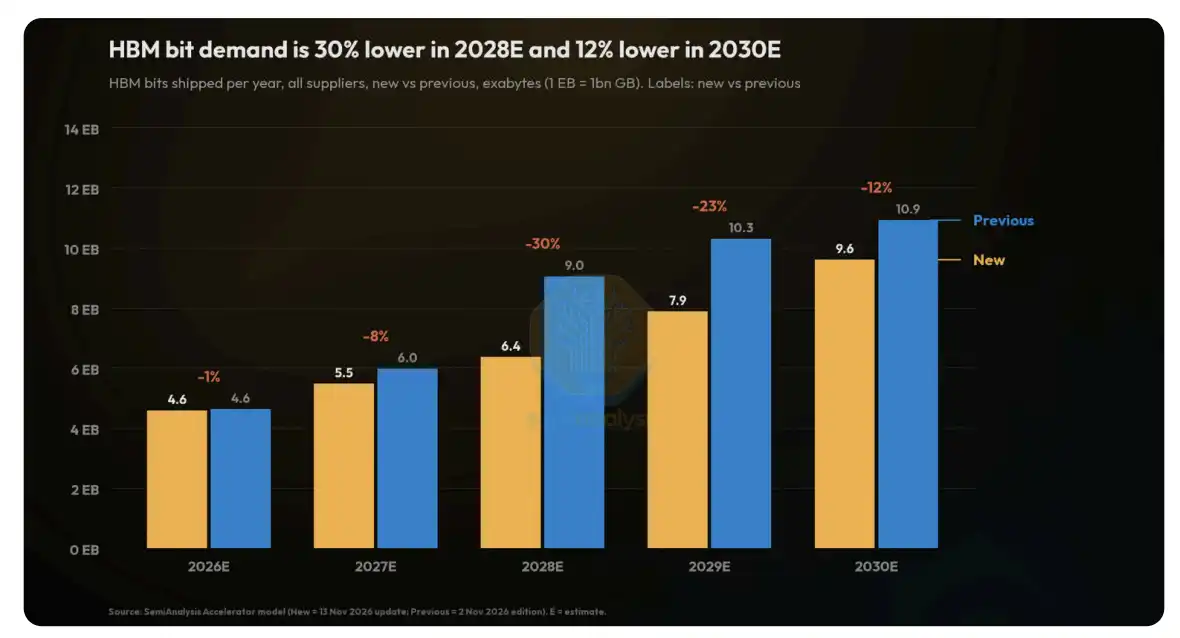
تم خفض توقعات الطلب على بتات HBM في 2028 بنسبة 30%، وفي 2030 بنسبة 12%.
تم خفض توقعات الطلب على الكهرباء للذكاء الاصطناعي أيضًا. وهذا نتيجة مشتركة لانخفاض الشحنات وخفض افتراضات استهلاك الطاقة لكل شريحة. نظرًا لأن الكهرباء لا تزال عاملاً مقيدًا، نتوقع أن تخفض خرائط المنتجات المستقبلية الحد الأقصى لاستهلاك الطاقة للرقائق. ويعني انخفاض الطلب على الكهرباء أيضًا أنه وفقًا لتوقعاتنا المنقحة لإمدادات الكهرباء العالمية (باستثناء الصين) من 2027 إلى 2029 في نموذج مراكز البيانات لدينا، توجد كهرباء كافية لنشر هذه المعدات المشحونة.
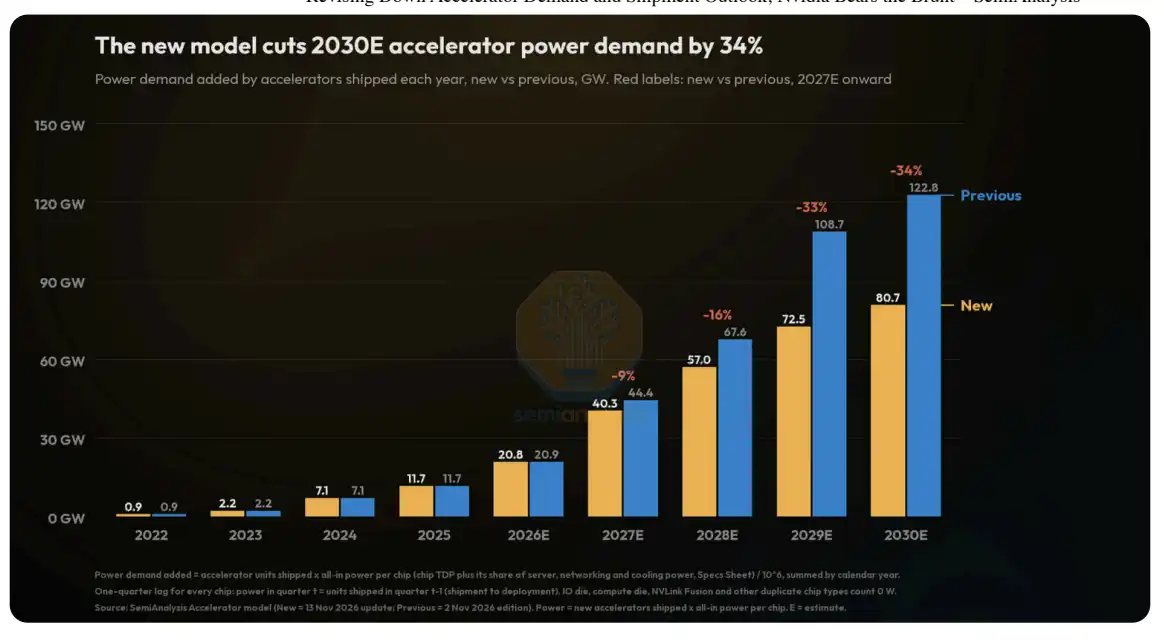
النموذج الجديد يخفض توقعات الطلب على الكهرباء للمسرعات في 2030 بنسبة 34%.
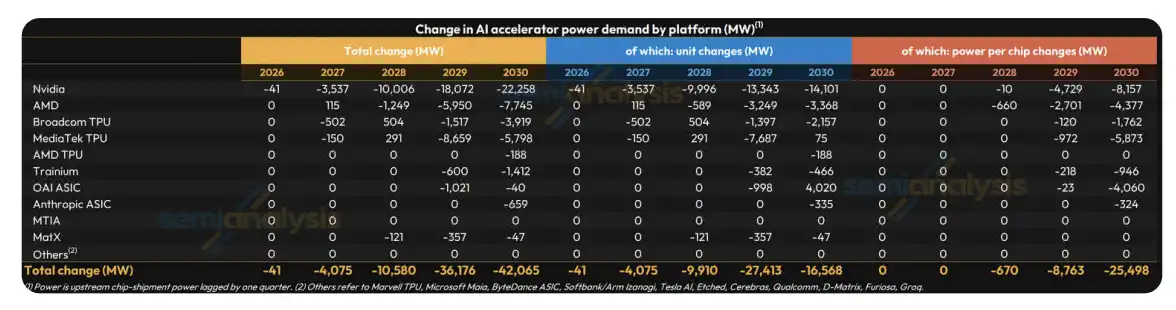
التغير في الطلب على الكهرباء لمسرعات الذكاء الاصطناعي حسب المنصة، بالميجاوات.
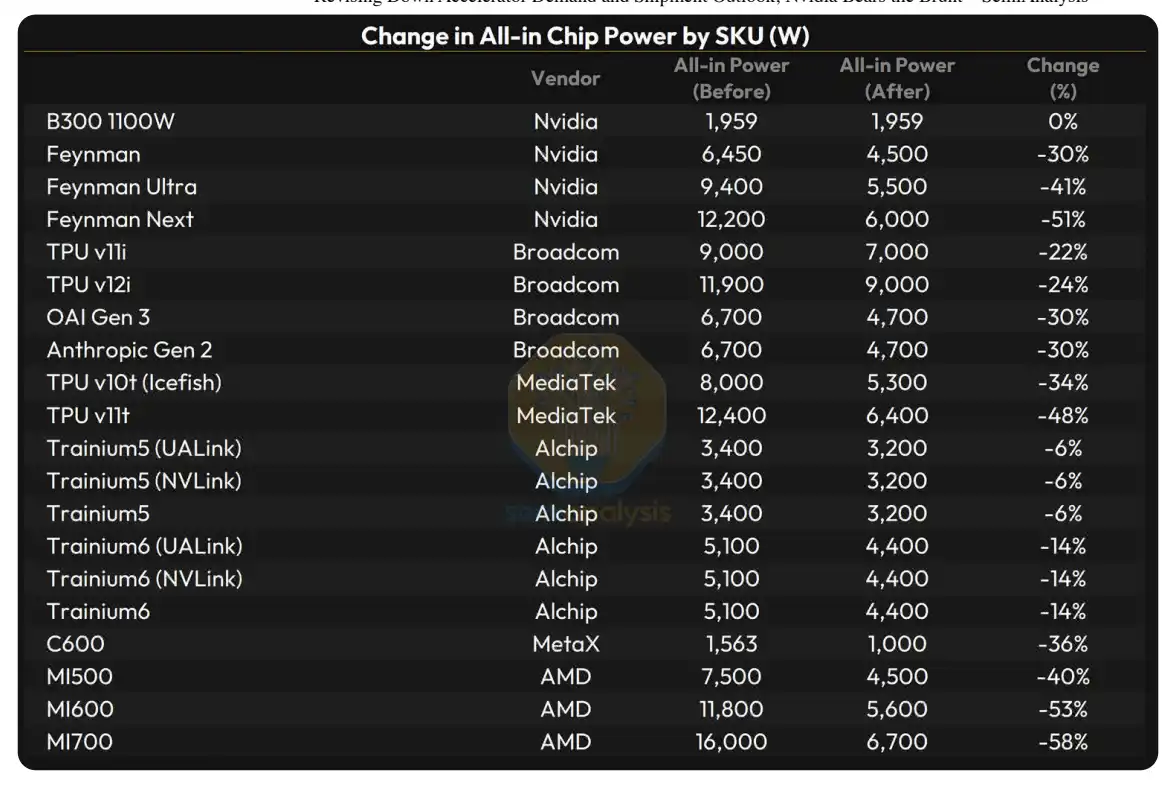
التغير في استهلاك الطاقة الإجمالي حسب طراز الشريحة، بالواط.
بعد ذلك، سنستعرض هذه التغييرات حسب المورد والمنصة.
Nvidia
بقياس إيرادات منتجات القدرة الحاسوبية، خفضنا توقعات شحنات Nvidia لعام 2027 و2028 و2029 و2030 بشكل كبير بنسبة 22% و39% و56% و66% على التوالي. وبقياس استهلاك الطاقة الإجمالي، تم الخفض بنسبة 14% و35% و50% و59% على التوالي. بدءًا من Feynman، بالإضافة إلى إدراج تغيرات تكلفة HBM، خفضنا أيضًا افتراضات متوسط سعر البيع لأننا نعتقد أن Nvidia بحاجة إلى قبول هوامش ربح أقل للحفاظ على قدرتها التنافسية مقارنة بالمشاريع الأخرى. تم خفض السعر المتوقع لـ Feynman من نحو 110 آلاف دولار إلى نحو 78 ألف دولار، وFeynman Ultra من نحو 175 ألف دولار إلى نحو 98 ألف دولار، وFeynman Next من نحو 191 ألف دولار إلى نحو 118 ألف دولار. ويعني خفض الأسعار والشحنات معًا أن إيرادات Nvidia المتوقعة ستنخفض بشكل كبير. يشمل الخفض وحدات معالجة الرسوميات وGroq LPU ووحدات المعالجة المركزية المستقلة.
خفضنا توقعات الطلب على Nvidia بأكبر قدر لأن جاذبية وحدات معالجة الرسوميات من Nvidia تحتل مرتبة متأخرة في منظومة القدرة الحاسوبية لمختبرات الذكاء الاصطناعي الرائدة. من بين منصات القدرة الحاسوبية الأربع التي تستخدمها Anthropic، وهي TPU وTrainium ووحدات معالجة الرسوميات من AMD ووحدات معالجة الرسوميات من Nvidia، فإن مكانة وحدات معالجة الرسوميات من Nvidia هي الأكثر هامشية. من حيث الأداء لكل تكلفة وحدة، تفضل Anthropic المنصات الأخرى.
على الرغم من أن وحدات معالجة الرسوميات تلعب دورًا أكثر أهمية في البنية التحتية لـ OpenAI، إلا أنه مع الأخذ في الاعتبار المكاسب المالية الكبيرة من صفقة أوامر الضمان مع AMD، أصبحت وحدات معالجة الرسوميات من AMD خيارًا جذابًا للغاية. بالإضافة إلى ذلك، ستعطي OpenAI الأولوية لنشر مشاريع ASIC الخاصة بها Jalapeno والجيل التالي Serrano لأن هذه الرقائق تحتل مكانة رائدة في الأداء لكل تكلفة إجمالية للملكية.
علاوة على ذلك، تمتلك Nvidia أكبر تعرض لعملاء مقدمي الخدمات السحابية الناشئة (Neocloud) بين الموردين، خاصة العملاء الصغار في الذيل الطويل. واليوم، يواجه مقدمو الخدمات السحابية الناشئة مخاطر أكبر بكثير في تنفيذ المشاريع وقدرتهم على التمويل. كما أن حجم القدرة الحاسوبية التي التزم العملاء النهائيون الصينيون بشرائها من مقدمي الخدمات السحابية الناشئة كبير جدًا. ويبدو أن احتمال تحول قانون RASA إلى قانون آخذ في الازدياد. وبمجرد دخوله حيز التنفيذ، سيُعتبر الوصول عن بُعد إلى وحدات معالجة الرسوميات تصديرًا، وبالتالي سيشكل وصول العملاء الصينيين عن بُعد إلى وحدات معالجة الرسوميات المتقدمة انتهاكًا لضوابط التصدير.
أخيرًا، نشير إلى أن هذا التعديل في النموذج لا يشمل تأثير استقالة جنسن هوانغ من منصب الرئيس التنفيذي لـ Nvidia. حتى لو استمر هوانغ في منصب الرئيس التنفيذي، كنا سنجري نفس التعديل. ونظرًا لأهمية هوانغ لـ Nvidia، نعتقد أن هذا الانتقال القيادي سيزيد من مخاطر انخفاض الحصة السوقية، وقد يتجاوز الانخفاض توقعاتنا المذكورة هنا.
نظرًا لتأجيل شحنات لوحات Vera Rubin L6 من الربع الثالث إلى الربع الرابع، قمنا أيضًا بتعديل توقعات الربعين الثالث والرابع من 2026. نقلنا نحو 100 ألف وحدة معالجة رسوميات Rubin من الربع الثالث إلى الربع الرابع من 2026، مع الإبقاء على إجمالي شحنات Vera Rubin لعام 2026 عند نحو 980 ألف وحدة. وتمت زيادة شحنات GB300 في الربع الثالث بنحو 130 ألف وحدة لسد هذه الفجوة. ومع تسارع زيادة إنتاج Rubin، خفضنا في توقعات الربع الرابع من 2026 نحو 260 ألف وحدة GB300 ونحو 150 ألف وحدة H200. وبعد هذه التعديلات مجتمعة، يبلغ إجمالي إيرادات Nvidia في الربع الثالث من 2026 نحو 109.1 مليار دولار، وفي الربع الرابع نحو 125.3 مليار دولار.
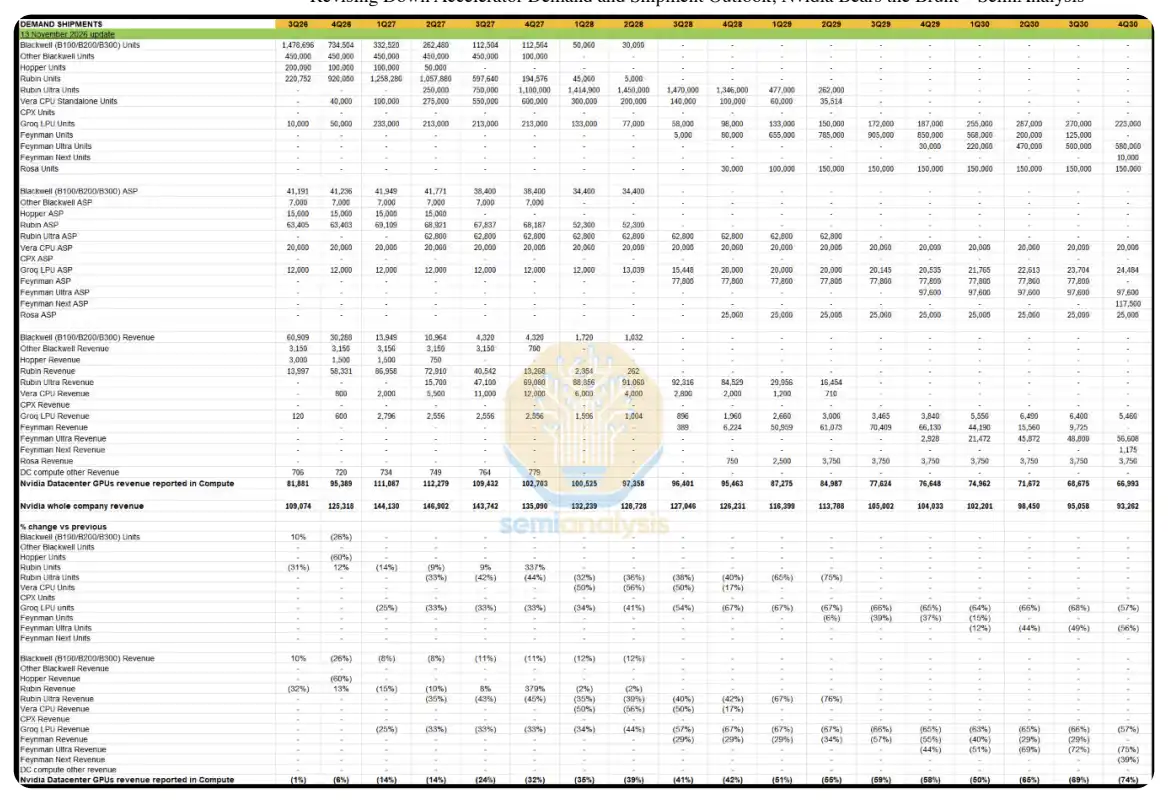
توقعات الشحنات (Nvidia). الجدول بتاريخ تحديث 13 نوفمبر 2026، ويعرض حسب الربع شحنات كل طراز ومتوسط سعر البيع والإيرادات، بالإضافة إلى نسبة التغير مقارنة بالنسخة السابقة. تشمل البنود الإجمالية إيرادات وحدات معالجة الرسوميات لمراكز البيانات من Nvidia المدرجة في أعمال القدرة الحاسوبية وإيرادات Nvidia على مستوى الشركة. المصدر: SemiAnalysis.
Broadcom
كانت Broadcom الأقل تأثرًا، حيث تم خفض توقعات الإيرادات التراكمية لـ ASIC من 2026 إلى 2030 بنسبة 11%، ويرجع ذلك أساسًا إلى انخفاض متوسط سعر البيع الناتج عن انخفاض تكلفة HBM، مع تأثير أقل من خفض الشحنات. نعتقد أن الطلب على Broadcom لن ينخفض لأن مشاريع ASIC الثلاثة الرئيسية (TPU وOpenAI وAnthropic) توفر للعملاء النهائيين أداءً أعلى لكل تكلفة وحدة وأداءً أعلى لكل واط، كما تمتلك Broadcom القدرة على دعم ترتيبات التمويل التي يقدمها الدائنون، وجمع الأموال للأراضي والكهرباء والمباني الرئيسية والأنظمة. بالنسبة لـ OpenAI، خفضنا الحجم المتوقع للجيل الثاني Serrano في 2029 بمقدار 1 جيجاوات، مع زيادة كبيرة في شحنات الجيل الثالث في 2030.
خفضنا شحنات TPU بشكل طفيف، بما في ذلك Google وAnthropic. ونظرًا لتوقع توقف تطوير مراكز البيانات في تكساس، قمنا أيضًا بتأجيل 700 ميجاوات من TPU كان من المقرر تسليمها إلى Anthropic في 2027 إلى 2028. ويتوقع فريق مراكز البيانات لدينا تأجيل نحو 275 ميجاوات من سعة مشروع Crusoe/Goodnight من الربع الرابع من 2027، وأن 330 ميجاوات أخرى من مشروع Nexus في Hubbard لم تتم الموافقة عليها بعد وهي معرضة للخطر. ويستخدم كلا المشروعين لنشر TPU الخاصة بـ Anthropic.
مشروع آخر لـ Broadcom خفضنا توقعاته يأتي من الشركة الناشئة MatX. نعتقد أن حالة عدم اليقين لدى MatX أعلى، ومن الصعب عليها الحصول على التمويل، لذلك خفضنا تقديرات طلب Anthropic على رقائق MatX.
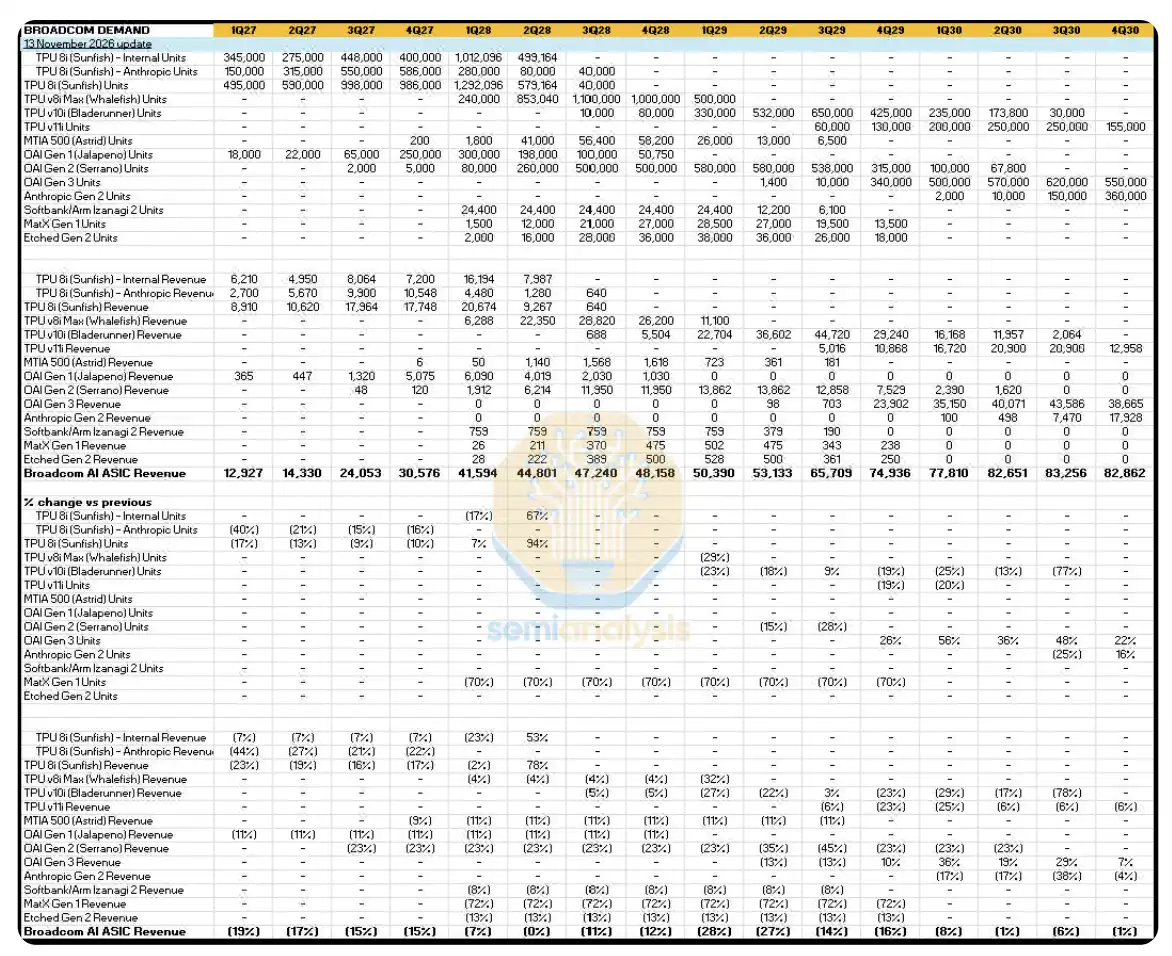
طلب Broadcom. الجدول بتاريخ تحديث 13 نوفمبر 2026، ويعرض حسب الربع شحنات وإيرادات مشاريع TPU وOpenAI وAnthropic وغيرها ونسبة التغير مقارنة بالنسخة السابقة. البند الإجمالي هو إيرادات Broadcom من ASIC للذكاء الاصطناعي. المصدر: SemiAnalysis.
MediaTek
خفضنا توقعات شحنات MediaTek بنسبة أكبر.
يعكس هذا انخفاض طلب Anthropic بسبب عوامل التمويل، وإعادة تعديلنا لإجمالي الطلب على TPU، لأنه وفقًا لنموذجنا، ستتحمل MediaTek معظم شحنات TPU في المستقبل، خاصة TPU المستخدمة داخليًا في Google. وحتى بعد هذا الخفض، ستظل شحنات TPU من MediaTek في 2029-2030 أعلى من شركاء آخرين مثل Broadcom وAMD/Marvell. بالإضافة إلى ذلك، نظرًا لأن عملاء MediaTek يشترون HBM بأنفسهم، فإن انخفاض أسعار HBM لا يؤثر على MediaTek، وبالتالي فإن التغير في توقعات الإيرادات يأتي بالكامل من خفض الشحنات.
يتركز الخفض بشكل رئيسي على منتجي TPU v9 وهما Humufish وTriggerfish. خفضنا إجمالي شحنات دورة حياة Humufish في 2028 و2029 بمقدار 470 ألف وحدة، ويعكس هذا بشكل أساسي استمرار مخاطر عائد EMIB-T.
نظرًا لأن قيود التمويل هي أحد الأسباب الرئيسية لهذا التعديل، نعتقد أن قدرة Broadcom على تقديم دعم تمويلي لمشروع البناء بأكمله أكثر أهمية لـ Anthropic. لذلك، كان أكبر خفض لدينا في مشروع TPU v9i (Triggerfish)، حيث تم خفض شحنات دورة حياته بنسبة 42%. تم تصميم Triggerfish بمساهمة من Anthropic، وكان من المخطط أن يكون أول TPU من MediaTek يُباع خارجيًا إلى Anthropic.
ومع ذلك، ندرك أيضًا أن هوامش الربح الإجمالية لـ MediaTek أقل من Broadcom، وبالتالي فإن التكلفة الإجمالية للنظام أقل، وهو أمر جذاب عندما تكون الأموال محدودة. وهذا يتطلب من Google تحمل المزيد من مسؤولية التمويل، أو من Anthropic زيادة المدفوعات المقدمة.
بالنسبة لـ TPU v10t (Icefish) اللاحق، أبطأنا وتيرة زيادة الإنتاج في 2029 ونقلنا المزيد من الشحنات إلى 2030.
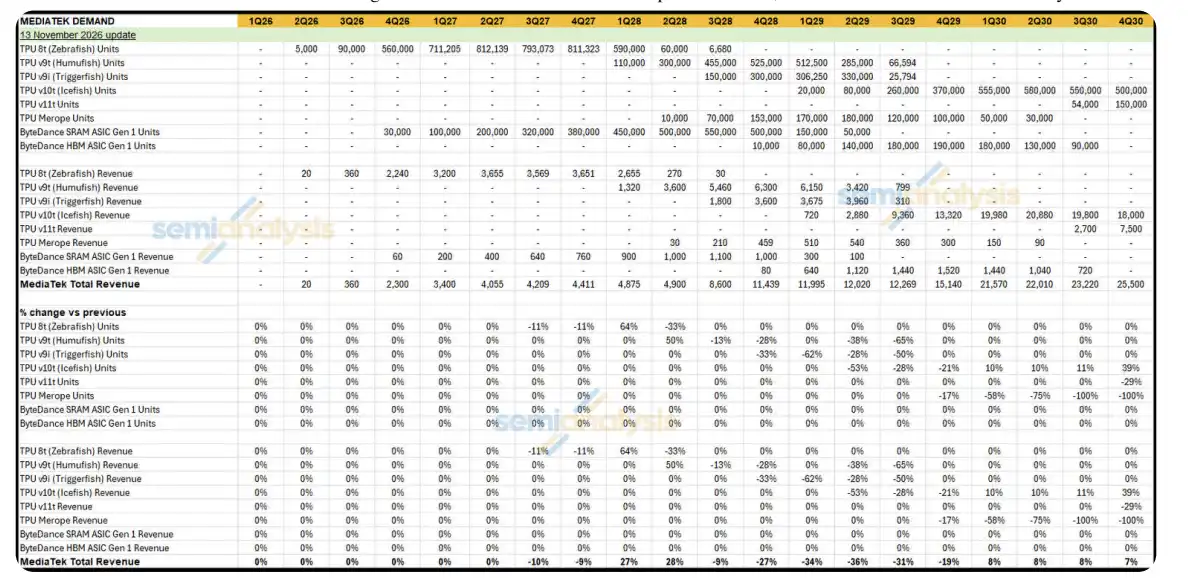
طلب MediaTek. الجدول بتاريخ تحديث 13 نوفمبر 2026، ويعرض حسب الربع شحنات وإيرادات كل طراز من TPU ومشروع ASIC الخاص بـ ByteDance ونسبة التغير مقارنة بالنسخة السابقة. البند الإجمالي هو إجمالي إيرادات MediaTek. المصدر: SemiAnalysis.
AMD
بقياس استهلاك الطاقة الإجمالي، خفضنا توقعات AMD لعام 2028 و2029 و2030 بنسبة 23% و55% و57% على التوالي، وبقياس الإنفاق بنسبة 29% و35% و32% على التوالي. توقعات استهلاك الطاقة لعام 2027 ثابتة تقريبًا، وتم خفض توقعات الإنفاق بنسبة 11%. على الرغم من أن AMD أيضًا مورد يبيع رقائق تجارية في السوق المفتوحة، إلا أن خفض الإيرادات أقل من Nvidia لأن AMD لديها تعرض أكبر لعملاء مقدمي الخدمات السحابية فائقي الضخامة ومختبرات الذكاء الاصطناعي الرائدة، ومن بينهم Meta وOpenAI وAnthropic. بالنسبة لـ Meta وOpenAI، فإن صفقة أوامر الضمان تجعل شراء أنظمة AMD خيارًا لا يحتاج إلى تردد تقريبًا. لا توجد صفقة أوامر ضمان لـ Anthropic، لكننا نعتقد أن تسعير AMD لا يزال مناسبًا جدًا لـ Anthropic. من حيث الأداء لكل دولار في الاستدلال، تأتي جاذبية AMD لـ Anthropic في المرتبة الثانية بعد TPU.
بالإضافة إلى ذلك، على المدى القريب، قمنا بتقديم موعد زيادة إنتاج MI400 ليعكس تسارعًا أقوى في الإنتاج في الربع الرابع من 2026. نقلنا نحو 25 ألف وحدة MI400 ونحو 30 ألف وحدة من النسخة المخصصة لـ Meta MI450-MC من الربع الرابع من 2027 إلى الربع الرابع من 2026.
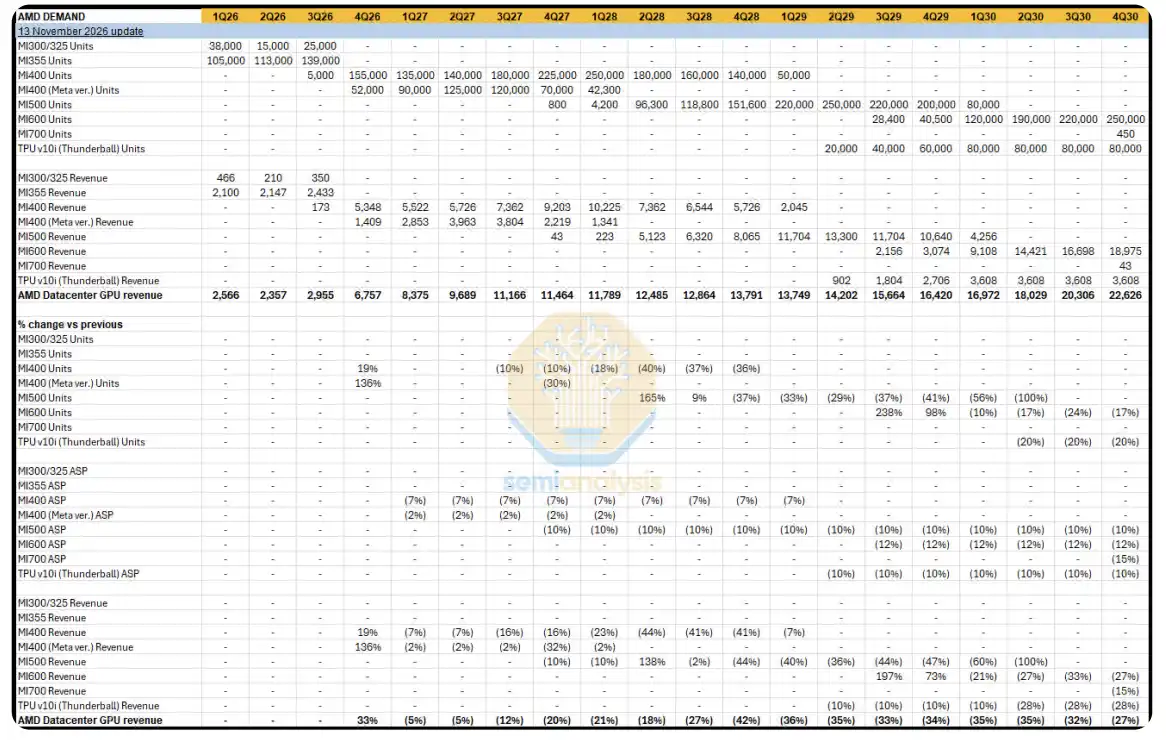
طلب AMD. الجدول بتاريخ تحديث 13 نوفمبر 2026، ويعرض حسب الربع شحنات كل طراز والإيرادات ونسبة التغير مقارنة بالنسخة السابقة، ويذكر نسبة التغير في متوسط سعر البيع. البند الإجمالي هو إيرادات AMD من وحدات معالجة الرسوميات لمراكز البيانات. المصدر: SemiAnalysis.
Amazon Trainium
نحافظ على توقعات شحنات Trainium لعامي 2027 و2028. بالنسبة لعام 2029، قمنا بنقل الشحنات التي كان من المتوقع أن يتحملها Trainium4 إلى Trainium5، ومددنا دورة حياة Trainium5 إلى 2030، مع خفض حجم زيادة إنتاج Trainium6. نحافظ على توقعات شحنات Trainium على المدى القريب لأن مخزون مشاريع مراكز البيانات قيد الإنشاء والتحضير لدى Amazon كبير جدًا ولم يتأثر في الغالب. بالإضافة إلى ذلك، تكلفة تصنيع Trainium أقل بكثير، وبالتالي فإن التكلفة على العملاء النهائيين أقل. كما أن Amazon مستعدة لأسباب استراتيجية لدعم المشاريع التي يستخدم فيها عملاء رئيسيون مثل Anthropic وOpenAI تقنية Trainium.
تعديلات أخرى
قمنا بإعادة تسمية TPU v9i (Whalefish) إلى TPU v8i Max (Whalefish).
قمنا بإعادة تسمية "B300 1200W" إلى "B300 1100W"، وقمنا بتحديث القدرة التصميمية الحرارية (TDP) وفقًا لذلك. ويظل استهلاك الطاقة الإجمالي للشريحة دون تغيير.
في نموذج ODM، خفضنا طلبات Microsoft لخزائن Vera Rubin في 2027 بمقدار 200 خزانة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.